身份威胁检测和响应 (ITDR) 市场规模、份额和行业分析,按组件(软件和服务)、按部署(云和本地)、按企业类型(大型企业和中小企业 (SME))、按身份环境(Active Directory 安全、云身份安全和混合身份安全)、按行业(BFSI、政府、医疗保健、IT 和电信、零售和电子商务、制造、能源和公用事业)其他)和区域预测,2026 – 2034
 下载免费样本

身份威胁检测和响应市场概述
 收听音频版本
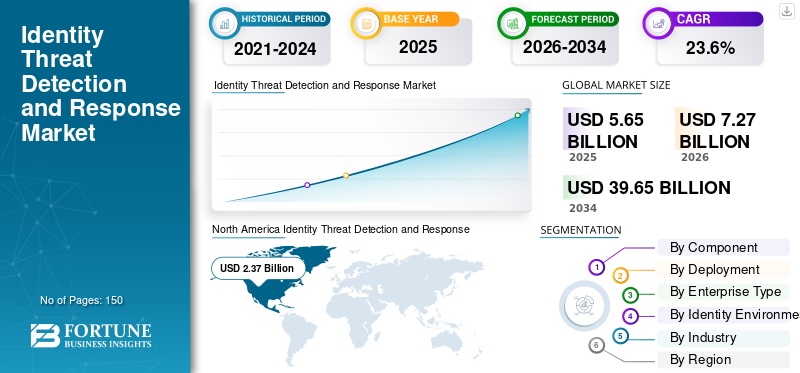
2025年,全球身份威胁检测和响应(ITDR)市场规模为56.5亿美元。预计该市场将从2026年的72.7亿美元增长到2034年的396.5亿美元,预测期内复合年增长率为23.6%。
身份威胁检测和响应 (ITDR) 是一个新兴的网络安全类别,专注于保护企业身份免受日益复杂的基于身份的攻击。 ITDR 解决方案持续识别身份暴露、监控身份验证和身份活动、检测针对用户和机器身份的恶意行为,并支持跨企业身份环境的快速调查、预防和恢复。
云计算、混合工作环境、零信任安全策略和以身份为中心的企业架构的快速发展极大地提高了保护数字身份作为新安全边界的重要性。 IT 和电信、BFSI、政府、医疗保健、制造、零售和其他行业的组织越来越多地投资 ITDR 平台,以增强网络弹性、改进威胁检测、加速事件响应并降低与身份相关的安全风险。此外,人工智能驱动的威胁检测、身份分析、安全自动化和云原生身份保护的不断进步正在加速市场增长。
该市场的主要运营公司包括 Microsoft Corporation、CrowdStrike Holdings, Inc.、CyberArk Software Ltd.、Okta, Inc. 和 Palo Alto Networks, Inc.。这些供应商继续扩大在人工智能驱动的身份分析、身份态势管理、自适应风险评分、自动调查和安全编排方面的投资,以应对不断变化的身份威胁形势。
下载免费样品 了解更多关于本报告的信息。
生成人工智能的影响
生成式人工智能的日益普及正在加强身份威胁检测和响应能力
生成式人工智能通过增强安全团队检测复杂的基于身份的攻击、自动化调查和加速事件响应的能力,正在显着改变市场。组织越来越多地部署生成式人工智能分析大量身份验证日志、身份遥测、特权访问活动和行为数据,以识别可能表明凭证泄露、权限升级、帐户接管或内部威胁的异常身份模式。通过关联身份事件,生成式人工智能使安全团队能够更快地识别威胁,同时减少调查时间并提高检测准确性。
生成式人工智能正在通过自动威胁搜寻、上下文风险分析、事件总结、攻击路径可视化、补救建议和自然语言安全协助来改善安全运营。这些功能使安全分析师能够更有效地调查身份驱动的攻击,同时减少警报疲劳并增强整体网络弹性。随着生成式人工智能功能的成熟,它们与 ITDR 平台的集成预计将在整个预测期内提高身份威胁检测和响应的速度、规模和上下文准确性。
- 例如,2026 年 4 月,微软通过引入额外的人工智能身份调查和事件响应功能扩展了 Microsoft Security Copilot 的功能,这些功能可帮助安全团队分析与身份相关的威胁、确定风险优先级并加速跨混合身份环境的修复。
身份威胁检测和响应 (ITDR) 市场趋势
ITDR 与身份安全平台和零信任架构的日益融合成为主要市场趋势
随着组织寻求跨身份治理、特权访问管理 (PAM) 的统一可见性,市场正在见证与更广泛的身份安全平台的日益融合。身份和访问管理(IAM),云基础设施权利管理 (CIEM) 和零信任安全架构。企业不再部署独立的身份监控工具,而是越来越多地将 ITDR 功能集成到全面的身份安全生态系统中,该生态系统提供持续的身份风险评估、实时威胁检测、自适应访问控制和跨混合身份环境的自动响应。这种集成方法使组织能够降低安全复杂性,同时加强针对日益复杂的基于身份的网络威胁的防护。
网络安全供应商正在将高级身份分析、行为智能和自动化策略实施嵌入到统一安全平台中,以提高运营效率并简化跨云、SaaS 和本地环境的身份保护。对集中式身份可见性、持续身份态势管理以及跨分布式企业基础设施的协调威胁响应的需求不断增长,预计仍将是影响整个预测期内 ITDR 市场发展的主要趋势。
- 例如,2025 年 9 月,CrowdStrike 通过在 Falcon 平台中引入增强的 ITDR 功能来扩展其身份安全产品组合,使组织能够检测基于身份的攻击并通过统一的身份保护加强零信任安全。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
在基于身份的网络攻击不断增加的情况下,越来越多地采用以身份为中心的安全策略正在推动市场增长
基于身份的网络攻击频率的增加正在成为推动身份威胁检测和响应(ITDR)市场增长的主要因素之一。随着攻击者越来越多地针对用户身份、特权帐户、服务帐户和机器身份而不是传统的网络边界,组织正在加强以身份为中心的安全策略,以在与身份相关的威胁升级为大规模安全事件之前检测和缓解它们。凭证盗窃、帐户接管、权限升级、横向移动和身份滥用已成为常见的攻击技术,促使企业采用 ITDR 解决方案,在混合身份环境中提供持续的身份监控、行为分析、威胁检测和自动响应功能。
对于运营复杂且日益分散的身份生态系统的组织来说,这种需求尤其强烈,这些生态系统需要跨多个身份验证和访问环境进行持续的可见性和风险监控。跨 IT 和电信、BFSI、政府、医疗保健、制造、零售和其他行业越来越多地部署 ITDR 平台,以提高身份可见性、减少攻击停留时间、加强零信任安全框架并加速事件响应。随着组织实现身份安全现代化以应对不断变化的网络威胁,对身份分析、人工智能驱动的威胁检测、基于风险的身份保护和安全自动化的持续投资将进一步支持企业采用。
市场驱动因素 - 影响和贡献(2026-2034)
| 排名 | 市场驱动因素 | 整体影响力排名 | 复合年增长率贡献(2026-2034) | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Growing Identity-based Cyberattacks and Increasing Adoption of Identity-centric Security Strategies | 高 | 7.6% | 高 | 高 | 高 |
| 2 | Rising Enterprise Implementation of Zero Trust Architecture and Identity Security Frameworks | 高 | 5.3% | 高 | 高 | 中等 |
| 3 | Increasing Adoption of Cloud Identity, Hybrid Work Environments, and Multi-cloud Infrastructure | 中高 | 4.2% | 中等 | 高 | 高 |
| 4 | Growing Integration of AI-driven Threat Detection, Identity Analytics, and Security Automation | 中等 | 3.3% | 中等 | 中等 | 高 |
| 5 | Increasing Regulatory Compliance Requirements and Investments in IAM Modernization | 中低 | 2.4% | 低 | 中等 | 高 |
| 6 | Others (Expansion of privileged identity protection, identity governance initiatives, managed security services, strategic partnerships) | 低 | 1.4% | 低 | 低 | 中等 |
| 总正增长贡献 | 24.20% | |||||
来源: Fortune Business Insights
下载免费样品 深入的市场驱动因素和影响预测
市场限制
将 ITDR 与传统身份和安全基础设施集成的复杂性限制了市场增长
跨不同身份和安全环境集成 ITDR 解决方案的复杂性仍然是限制市场增长的重大挑战。大型企业通常运营多个身份提供商、传统 Active Directory 部署、云身份平台、特权访问管理多年来不断发展的解决方案、端点安全工具、SIEM 平台和安全操作工作流程。在这些异构环境中集成 ITDR 平台,同时保持一致的身份可见性、策略实施和威胁检测可能需要大量的规划、技术专业知识和运营资源。
组织还面临与分散的身份数据、不一致的身份治理策略、互操作性限制以及跨本地和云环境的不同安全架构相关的挑战。这些复杂性可能会增加部署时间、实施成本和运营开销,特别是对于正在进行大规模数字化转型或混合云迁移的企业而言。
市场限制 - 影响和负面贡献(2026-2034)
| 排名 | 市场限制 | 整体影响力排名 | 复合年增长率贡献(2026-2034) | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Complexity of Integrating ITDR with Legacy Identity and Security Infrastructure | 高 | -0.2% | 高 | 中等 | 中等 |
| 2 | Shortage of Skilled Identity Security and Cybersecurity Professionals | 中等 | -0.2% | 中等 | 中等 | 低 |
| 3 | Budget Constraints Among Small and Medium-sized Enterprises | 中低 | -0.1% | 中等 | 低 | 低 |
| 4 | Others (False positives, interoperability challenges, deployment complexity, evolving threat landscape) | 低 | -0.1% | 低 | 低 | 低 |
| 总体负增长影响 | -0.60% | |||||
来源: Fortune Business Insights
下载免费样品 用于深入的市场限制和风险分析
市场机会
非人类身份保护和机器身份安全的扩展正在创造显着的增长机会
现代企业环境中机器身份和非人类身份 (NHI) 的快速增长正在创造巨大的市场增长机会。组织越来越多地部署云原生应用程序、容器、Kubernetes 环境、API、机器人流程自动化(RPA),DevOps 管道、物联网设备和 AI 代理依赖机器身份、服务帐户、证书、机密和加密密钥来安全地进行身份验证和通信。
随着企业环境中非人类身份的数量持续超过人类身份,组织正在寻求先进的 ITDR 解决方案,能够持续监控、检测和响应针对这些快速扩展的攻击面的基于身份的威胁。此外,随着组织继续采用人工智能驱动的应用程序、云原生架构和高度自动化的数字基础设施,整个身份生态系统对全面身份威胁检测功能的需求预计将在预测期内创造大量增长机会。
细分分析
按身份环境
增加 需要跨企业 IT 环境的身份管理平台推动了 Active Directory 安全细分市场的增长
根据身份环境,市场分为活动目录安全、云身份安全和混合身份安全。
到 2025 年,Active Directory 安全细分市场将占据最大的市场份额,达到 42.5%。该细分市场的领先地位归因于 Microsoft Active Directory 作为跨企业 IT 环境的主要身份管理平台的广泛使用。由于 Active Directory 仍然是凭证盗窃、权限升级和横向移动攻击的常见目标,因此组织越来越多地部署能够持续监控身份验证活动、特权帐户、身份配置和异常行为模式的 ITDR 解决方案,以加强企业身份安全。
预计混合身份安全领域在预测期内的复合年增长率将达到 27.9%。企业越来越多地运营混合身份环境,将本地目录服务与云身份提供商和 SaaS 应用程序集成。这种日益增长的复杂性推动了对 ITDR 解决方案的需求,这些解决方案能够提供统一的身份可见性、持续的威胁检测以及跨分布式身份基础设施的协调事件响应,同时支持零信任安全策略。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按组件
对保护用户身份和特权帐户的日益关注推动了软件细分市场的增长
根据组件,市场分为软件和服务。
到 2025 年,软件细分市场将占据最大的身份威胁检测和响应 (ITDR) 市场份额。该细分市场的主导地位归因于企业越来越多地采用专用身份威胁检测平台,这些平台提供持续的身份监控、行为分析、身份风险评估、威胁情报、自动调查和事件响应功能。组织越来越多地投资于能够保护用户身份、特权帐户、服务帐户和机器身份的软件解决方案。越来越多的企业关注零信任安全和身份优先网络安全战略继续增强对综合 ITDR 软件平台的需求。
服务领域预计在预测期内复合年增长率最快,达到 25.2%。混合身份环境和企业网络安全运营日益复杂,推动了对咨询、实施、集成、托管检测和响应、身份安全评估和事件响应服务的需求。组织继续依赖网络安全服务提供商来加速 ITDR 部署、优化身份保护策略并提高针对身份驱动的网络威胁的运营准备情况。
按部署
企业身份的快速迁移导致云领域的领导地位
根据部署,市场分为云和本地。
到 2025 年,云细分市场将占据最大的市场份额。该细分市场的领先地位归因于企业身份、应用程序和工作负载向云和混合环境的快速迁移。云原生 ITDR 平台使组织能够持续监控多个云身份提供商、SaaS 应用程序和分布式企业基础设施的身份,同时提供实时威胁检测、自动响应和简化的平台管理。基于云的身份安全解决方案的日益普及得到了基于订阅的部署模型、更快的实施和持续平台更新的进一步支持。
预测期内,本地业务预计将以 21.8% 的复合年增长率增长。运营严格监管环境的组织继续部署本地 ITDR 解决方案,以更好地控制敏感身份数据、身份验证基础设施和安全操作。政府机构、金融机构、国防组织和关键基础设施运营商继续投资于本地身份保护,以满足严格的合规性、数据主权和网络安全要求。
按企业类型
生长 身份生态系统的复杂性支持大企业的领导地位
根据企业类型,市场分为大型企业和中小企业(SME)。
到 2025 年,大型企业细分市场将占据最大的市场份额。这一主导地位是由企业身份生态系统日益复杂性推动的,该生态系统包括数千名员工、承包商、特权用户、云应用程序、机器身份和混合身份基础设施。大型组织继续大力投资先进的 ITDR 平台,以提高身份可见性、加强零信任实施、自动化威胁检测并保护关键任务数字资产免受日益复杂的基于身份的攻击。
预计中小型企业 (SME) 领域在预测期内的复合年增长率将达到 26.8%,是最快的。人们对身份相关网络风险的认识不断增强、基于云的 ITDR 平台的可用性不断提高,以及托管安全服务的不断采用,使中小企业能够在无需大量前期基础设施投资的情况下加强身份保护。不断扩大的网络安全威胁形势和监管合规要求进一步加速了资源有限组织对 ITDR 的采用。
按行业分类
云原生应用的快速扩展推动了 IT 和电信领域的增长
根据行业,市场分为 IT 和电信、BFSI、政府、医疗保健、零售和电子商务、制造业、能源和公用事业等。
到 2025 年,IT 和电信领域占据最大市场份额,达到 20.9%。该领域的增长是由云原生应用程序、混合身份环境、托管服务以及需要持续身份保护的大规模数字生态系统的快速扩张推动的。科技公司和电信提供商越来越多地部署 ITDR 平台,以保护特权帐户、开发人员身份、云工作负载、服务帐户和面向客户的应用程序免受身份驱动的网络威胁,同时支持零信任安全计划。
预计医疗保健领域在预测期内的复合年增长率将达到 26.5%,位居第二。医疗保健组织越来越多地投资于 ITDR 解决方案,以保护电子健康记录、临床系统、医疗保健工作者的身份和互联数字服务免遭凭证泄露、勒索软件和未经授权的访问。基于云的医疗保健平台的日益普及、监管要求的不断提高以及针对医疗保健机构的网络攻击的增加,继续加速整个行业的身份安全投资。
身份威胁检测和响应 (ITDR) 市场区域展望
按地域划分,市场分为北美、南美、欧洲、中东和非洲以及亚太地区。
北美
North America Identity Threat Detection and Response (ITDR) Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
2025年,北美市场份额最大,为42.0%,价值23.7亿美元。预计到 2034 年,市场规模将达到 153.4 亿美元,预测期内复合年增长率为 22.5%。该地区的主导地位归因于领先网络安全供应商的强大影响力、成熟的云基础设施以及企业中广泛采用的身份优先安全策略。组织越来越多地部署 ITDR 平台来保护混合身份环境、特权帐户、云身份和软件即服务防止凭证泄露、身份滥用和复杂网络攻击的应用程序。
美国身份威胁检测和响应 (ITDR) 市场
2025 年美国市场价值为 19.6 亿美元,约占全球销售额的 34.6%。这种增长得益于其先进的网络安全生态系统以及云服务提供商、技术公司和身份安全供应商的大量集中。
欧洲
到 2025 年,欧洲将占据第二大市场份额,达到 28.7%。随着网络威胁越来越多地针对企业身份、特权帐户和基于云的身份验证系统,该地区的组织正在加强身份安全框架。企业正在加速对 ITDR 平台的投资,以提高身份可见性、检测身份驱动的攻击并增强混合 IT 环境中的网络弹性。
英国身份威胁检测和响应 (ITDR) 市场
2025 年英国市场价值约为 2.7 亿美元,约占全球收入的 4.8%。
德国身份威胁检测和响应 (ITDR) 市场
预计到 2025 年,德国市场将达到约 3.4 亿美元,相当于全球销售额的 6.0% 左右。
亚太地区
预计亚太地区在预测期内复合年增长率最高,达 26.4%。该区域市场预计 2026 年为 14.9 亿美元,预计到 2034 年将达到 97.1 亿美元。快速增长是由云采用率的提高推动的,数字化转型举措、扩大混合工作环境以及在主要经济体中增加企业网络安全投资。
中国身份威胁检测与响应(ITDR)市场
2025年中国市场价值约为2.7亿美元,约占全球收入的4.7%。
日本身份威胁检测和响应(ITDR)市场
2025年日本市场价值约为2.6亿美元,约占全球收入的4.6%。
印度身份威胁检测和响应 (ITDR) 市场
2025年印度市场价值约为2.2亿美元,约占全球收入的4.0%。
中东和非洲
中东和非洲市场预计在预测期内复合年增长率为 17.0%。随着数字化转型举措扩展到银行、政府服务、医疗保健、能源和电信行业,该地区的政府和企业越来越多地投资于网络安全现代化。
GCC 身份威胁检测和响应 (ITDR) 市场
2025 年,海湾合作委员会市场价值约为 1.4 亿美元,约占全球收入的 2.4%。
南美洲
南美洲的价值在 2025 年为 1.6 亿美元,预计到 2034 年将达到 9.3 亿美元。随着企业越来越重视身份保护以支持云迁移、数字银行、电子商务和企业现代化计划,该地区正在逐步采用身份威胁检测和响应解决方案。
巴西身份威胁检测和响应 (ITDR) 市场
2025年巴西市场价值约为1.1亿美元,约占全球收入的1.9%。
竞争格局
主要行业参与者
身份分析和人工智能驱动的威胁检测的持续创新加剧了市场竞争
战略合作伙伴关系、收购和平台集成已成为身份威胁检测和响应 (ITDR) 市场的关键竞争策略。 ITDR 提供商正在与身份和访问管理供应商、特权访问管理提供商、端点安全公司、SIEM 供应商合作,云安全提供商和托管安全服务提供商,以扩展平台功能并提高整个企业安全生态系统的互操作性。公司越来越多地将 ITDR 功能集成到更广泛的身份安全平台中,使组织能够通过集中可见性、持续监控和自动响应来管理身份风险。
主要身份威胁检测和响应 (ITDR) 公司名单
- 微软公司(美国)
- CrowdStrike 控股公司。 (我们。)
- CyberArk Software Ltd.(以色列)
- 奥克塔公司(我们。)
- 帕洛阿尔托网络公司(美国)
- SentinelOne, Inc.(美国)
- 超越信托公司(我们。)
- Proofpoint, Inc.(美国)
- 森佩里斯公司(美国)
- 西尔弗福特公司(美国)
- Varonis Systems, Inc.(美国)
- Tenable Holdings, Inc.(美国)
- Delinea Inc.(美国)
- Zscaler, Inc.(美国)
- IBM公司(我们。)
主要行业发展
- 2026 年 7 月:Okta 宣布收购 Permiso Security,以扩展身份威胁检测技术。根据这一战略,该公司的目标是将 Permiso 的技术集成到其身份安全平台中,使其能够检测和减轻各种身份的风险,包括人类、非人类和代理用例。
- 2026 年 5 月:ThreatDown 推出了 ITDR 解决方案,帮助安全团队监控身份,以检测可疑活动、错误配置以及针对用户帐户和权限的主动攻击。通过 Microsoft Entra ID、Okta 和 Active Directory 的本机集成,安全团队无需部署其他代理即可跨混合身份环境获得统一的可见性。
- 2026 年 4 月:SharkStriker 和 Delta Security 宣布建立战略合作伙伴关系,以提供集成的 ITDR 服务。根据此次合作,两家公司将分别结合其双持打击力量和身份原生能力。这些将集成到 Striego 平台中,以跨云和混合环境提供快速、高精度的检测、调查和基于身份的攻击的修复。
- 2026 年 3 月:Blumira 宣布扩展其端点检测和响应 (EDR) 以及 ITDR 功能安全通过这一点,该公司希望支持其团队将端点和身份响应引入一个统一的平台,在该平台上检测和调查威胁,并缩短威胁检测和缓解之间的时间。
- 2026 年 1 月:Cohesity 宣布推出新的 ITDR 功能,以扩展其身份弹性产品组合。通过这种方式,它将提供更全面的方法来保护、保护和恢复关键身份系统,例如 Active Directory (AD) 和 Microsoft Entra ID。
- 2025 年 10 月:Sophos 宣布推出新的 ITDR 解决方案,包括 XDR 和 MDR,持续监控客户环境中的身份风险和错误配置,并扫描暗网以查找泄露的凭据。它使组织能够快速检测和响应基于身份的攻击,并识别可能对其业务构成威胁的危险用户行为。
- 2025 年 7 月:Stellar Cyber 宣布开发 ITDR 功能,该功能将嵌入其人工智能驱动的 SecOps 平台中。这将帮助公司为安全团队提供以身份为中心的可见性和控制。
- 2025 年 6 月:Grip Security 推出了新的 ITDR 2.0 解决方案,帮助安全运营 (SecOps) 团队预防、检测和响应基于身份的威胁。它还可以帮助团队超越消防工作,转向主动、预防驱动的安全运营。它提供了一套强大的功能。
报告范围
全球身份威胁检测和响应 (ITDR) 市场报告对行业当前格局、未来增长前景以及关键细分市场的新兴商机进行了全面分析。该研究评估了影响多个行业采用 ITDR 的市场动态、技术进步、竞争发展、监管环境以及不断变化的身份安全要求。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026 年至 2034 年复合年增长率为 23.6% |
| 单元 | 价值(十亿美元) |
| 分割 | 按组件、按部署、按企业类型、按身份环境、按行业和按区域 |
| 按组件 |
|
| 按部署 |
|
| 按企业类型 |
|
| 按身份环境 |
|
| 按行业分类 |
|
| 按地区 |
|
常见问题
根据财富商业洞察,2025 年全球市场价值为 56.5 亿美元,预计到 2034 年将达到 396.5 亿美元。
2025年,北美市场价值为23.7亿美元。
在预测期内(2026年至2034年),该市场预计将以23.6%的复合年增长率增长。
活动目录安全领域在身份环境方面处于市场领先地位。
2025年,北美占据最大的市场份额。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 150
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。



















