磁共振成像 (MRI) 设备市场规模、份额和行业分析,按强度(小于 1.5T、1.5T 和大于 1.5T)、按应用(肌肉骨骼、神经病学、心脏病学、一般身体成像等)、按设计(封闭式 MRI 系统、开放式 MRI 系统和专用/肢体 MRI 系统)、按最终用户(医院和医院) ASC、诊断成像中心、学术和研究机构等)以及区域预测,2026-2034 年
 下载免费样本

磁共振成像(MRI)设备市场规模及未来展望
 收听音频版本
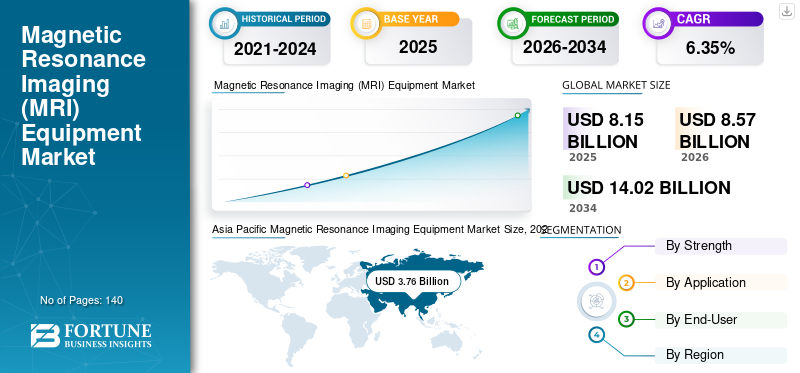
2025年,全球磁共振成像(MRI)设备市场规模为81.5亿美元。预计该市场将从2026年的85.7亿美元增长到2034年的140.3亿美元,预测期内复合年增长率为6.4%。 2025年亚太地区主导磁共振成像(MRI)设备市场份额达46.13%
磁共振成像 (MRI) 设备是医院和诊所等多种医疗机构中最常用的诊断成像技术之一。该设备利用强磁场和无线电波来生成人体内部的详细图像。癌症和神经系统疾病等各种慢性病的患病率不断上升,加上创伤病例数量不断增加,导致全球对设备的需求不断增长,从而促进了市场的增长。
GE HealthCare、Siemens Healthineers AG 和 Koninklijke Philips N.V. 拥有最大的全球市场份额,因为它们大力致力于开发和推出技术先进的产品,以满足全球医疗保健提供者和患者群体不断增长的需求。
下载免费样品 了解更多关于本报告的信息。
磁共振成像 (MRI) 设备市场趋势
对高强度 MRI 扫描仪的偏好转变推动市场扩张
市场主要参与者的关注度不断提高,导致 MRI 扫描仪(例如高强度扫描仪)的技术不断进步。常规MRI扫描一直使用1.5T磁共振成像(MRI)设备;然而,随着近年来技术的出现,3T MRI设备,甚至更高的设备,例如7T MRI设备,正在被使用。这些高场和超高场 MRI 设备通常用于常规临床诊断。早些时候,这种高强度核磁共振设备大部分仅限于研究环境。
MRI 设备的场强较高,能够生成膝盖和头部的横截面图像,适用于体重超过 66 磅的患者。这些设备具有广泛的应用,例如用于诊断。这是因为 MRI 设备通过揭示功能和解剖细节来增强成像过程,而这些细节在较低强度下是不可见的。上述与更强场强磁共振成像 (MRI) 设备相关的好处导致了从较低特斯拉到相对较高特斯拉的转变,例如 7T 和 3T。
- 例如,根据国家中心公布的数据生物技术2024 年 10 月的信息 (NCBI) 表明,超高场 7-Tesla (7T) MRI 在多发性硬化症 (MS) 研究中的利用率在过去 20 年中大幅增加。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
全球人口中慢性病患病率和诊断率不断上升促进市场增长
癌症和各种神经系统疾病(包括癫痫、阿尔茨海默病和帕金森病等)日益流行,推动了市场扩张。医疗保健组织、大公司和其他机构不断采取措施提高人们对这些疾病的认识,预计将提高人群的诊断率。
- 例如,根据阿尔茨海默病协会发布的 2026 年报告,美国有超过 700 万美国人患有阿尔茨海默病。预计到 2050 年,这一数字将增至近 1300 万。
中国、印度、巴西等新兴国家人口诊断率的上升和医疗基础设施的改善得益于医疗支出的增加,有利于这些设备的采用。
磁共振成像(MRI)设备的日益普及以及相对于其他诊断成像设备的优势预计将在预测期内推动全球磁共振成像(MRI)设备市场的增长。
市场驱动因素 - 影响和贡献(2026-2034)
| 排名 | 市场驱动因素 | 整体影响力排名 | 复合年增长率贡献(2026-2034) | 影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising Prevalence of Chronic Conditions and Diagnosis Among the Global Population | 高 | 2.6% | 高 | 高 | 高 |
| 2 | Replacement and Modernization of Aging MRI Installed Base, Including Migration Toward Advanced 1.5T and 3T Systems | 高 | 2.1% | 高 | 高 | 高 |
| 3 | Increasing Adoption of AI-Enabled Image Reconstruction, Automated Workflows, and Faster MRI Scanning Technologies | 中高 | 1.8% | 中等 | 高 | 高 |
| 4 | Expansion of Hospital, Diagnostic Imaging, and Healthcare Infrastructure in Emerging Markets | 中高 | 1.5% | 中等 | 高 | 高 |
| 5 | Commercialization of Low-Helium, Helium-Free, Compact, Open, and Portable MRI Systems | 中等 | 1.2% | 中等 | 中等 | 中等 |
| 6 | Others (Rising Preventive Imaging, Wider Use of Cardiac and Functional MRI, Public–Private Investments, Mobile Imaging, and Research Applications) | 低 | 0.8% | 低 | 低 | 低 |
| 总正增长贡献 | 10.00% | |||||
来源: Fortune Business Insights
下载免费样品 深入的市场驱动因素和影响预测
市场限制
与系统相关的高成本阻碍了市场增长
市场的主要限制之一是与安装和维护相关的高成本。这些系统的安装和适当维护通常需要复杂的基础设施,并产生各种相关费用,这是许多医疗机构无法承担的。
与其他诊断成像设备(例如 CT 扫描等)相比,MRI 扫描仪的成本较高,并且完成扫描所需的时间较长,这些因素预计会阻碍新兴国家市场采用这些设备。
- 例如,根据 Health Images 2023 年发表的一篇文章,计算机断层扫描 (CT) 扫描仪大约10-15分钟。相比之下,核磁共振扫描仪可能需要一个小时或更长时间。
因此,这些系统的高成本可能促使发展中国家的医院和诊断中心购买翻新系统来满足其成像需求。翻新系统的成本远低于新系统。发展中国家的医院和其他医疗机构经常选择这些系统,因为它们具有成本效益。另一个关键限制是由于人为错误而自愿召回许多成像系统,这可能会引发市场增长下降。
市场限制 - 影响和负面贡献(2026-2034)
| 排名 | 市场限制 | 整体影响力排名 | 负复合年增长率贡献(2026-2034) (2026-2034) |
影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Costs Associated with the Systems to Hamper Market Growth | 高 | -1.5% | 高 | 高 | 中等 |
| 2 | Shortage of Skilled Radiologists, MRI Technologists, and Service Personnel, Particularly in Emerging Markets | 中等 | -0.9% | 中等 | 中等 | 中等 |
| 3 | Capital-Budget Constraints, Lengthy Procurement Cycles, Regulatory Requirements, and Uneven Reimbursement | 中低 | -0.8% | 中等 | 中等 | 低 |
| 4 | Others (Patient Contraindications and Claustrophobia, Competition from Alternative Imaging Modalities, Supply-Chain Disruptions and Limited MRI Access) | 低 | -0.4% | 低 | 低 | 低 |
| 总体负增长影响 | -3.60% | |||||
来源: Fortune Business Insights
下载免费样品 用于深入的市场限制和风险分析
市场机会
人工智能 MRI 成像的进步将创造巨大的增长机会
人工智能 MRI 成像的进步不断提高扫描速度、图像质量、工作流程效率和诊断一致性。此外,基于人工智能的重建减少了图像噪声和采集时间,使医疗保健提供者能够在每个系统上执行更多检查并提高吞吐量。此外,自动化患者定位、协议选择、图像分割和定量分析减少了操作员的依赖,并支持设施面临经验丰富的 MRI 技术人员和放射科医生的短缺。这些功能增强了新 MRI 装置的价值主张,并鼓励医院通过人工智能升级现有系统软件和重建包。
- 例如,2024 年 11 月,飞利浦推出了其下一代 1.5T BlueSeal MRI 系统,具有支持人工智能的智能工作流程和 SmartSpeed 重建功能。
这些改进预计将刺激替代需求,并扩大 MRI 在大容量和资源有限的医疗机构中的采用。
市场挑战
熟练劳动力短缺挑战市场增长
操作先进的系统需要患者定位、协议选择、图像采集、安全管理和诊断解释方面的专业知识。人员不足还会导致 MRI 系统未得到充分利用,延长预约等待时间,增加员工工作量,并阻碍小型医院投资新设备。
- 例如,北美放射学会 2025 年 3 月的数据显示,到 2034 年,估计短缺 37,800 至 124,000 名医生,其中包括数千名放射科医生。
这一挑战在农村和发展中市场尤其重要,因为受过培训的成像专业人员集中在主要城市医疗中心。预计这种情况将限制未来几年的市场扩张。
细分分析
按实力
1.5T实力产品上市增多,细分市场占据主导地位
了解我们的报告如何帮助优化您的业务, 与分析师交流
根据强度,市场分为1.5T以下、1.5T和1.5T以上。
到 2025 年,1.5T 细分市场将占据市场份额。这一主导地位是由于 1.5T 强度的 MRI 机器的安装基数不断增加,因为它们的效率以及基于负担能力、质量和其他因素的广泛品牌和型号选择。主要参与者越来越关注推出具有 1.5T 实力的产品,这是促进该细分市场增长的另一个主要因素。
预计1.5吨以上的细分市场在预测期内将以6.8%的复合年增长率增长。
按申请
人口中肌肉骨骼受伤人数的不断增加导致肌肉骨骼领域占据主导地位
根据应用,市场分为肌肉骨骼、神经病学、心脏病学、一般身体成像等。
肌肉骨骼细分市场将在 2025 年占据主导地位。该细分市场的主导地位可归因于多种因素,例如人口中肌肉骨骼损伤数量的增加、成像程序的增加以及人口中各种肌肉骨骼疾病的患病率不断增加。预计到2026年该部门的份额将达到32.2%。
- 例如,根据 GOV.UK 的数据,到 2024 年,16 岁及以上的人自我报告患有长期肌肉骨骼疾病的患病率为 17.9%。
神经病学领域预计在预测期内复合年增长率为 6.8%。
按设计
主流 1.5T 和 3T 扫描仪采用封闭式设计,导致封闭式 MRI 系统领域占据主导地位
根据设计,市场分为封闭式 MRI 系统、开放式 MRI 系统和专用/肢体 MRI 系统。
封闭式 MRI 系统细分市场将在 2025 年占据主导地位。由于医院和诊断中心使用的主流 1.5T 和 3T 扫描仪主要采用圆柱形超导配置,因此主要 OEM 产品组合仍然主要集中在这些设计上,预计这将有助于该细分市场的增长。此外,预计到2026年该部门的份额将达到82.9%。
开放式 MRI 系统领域预计在预测期内复合年增长率为 7.1%。
按最终用户
全球医院和 ASC 安装的设备数量不断增加,导致该领域占据主导地位
根据最终用户,市场分为医院和 ASC、诊断成像中心、学术和研究机构等。
到 2025 年,医院和 ASC 领域将占据最大的磁共振成像 (MRI) 设备市场份额。帮助该领域占据主导地位的关键因素之一是这些系统在这些环境中的庞大安装基础。发达国家和新兴国家的医院和 ASC 数量不断增加是有利于该领域增长的另一个关键因素。预计到 2026 年,该部门的份额将达到 58.6%。
- 例如,根据 OECD 2025 年发布的统计数据,澳大利亚门诊手术中心使用 MRI 系统进行 MRI 检查的总数约为每 1000 人 41 次。
诊断成像中心领域预计在预测期内将以 5.8% 的可观增长率增长。
磁共振成像 (MRI) 设备市场区域展望
根据地理位置,市场分为北美、欧洲、亚太地区、拉丁美洲、中东和非洲。
亚太地区
Asia Pacific Magnetic Resonance Imaging (MRI) Equipment Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
2024 年,亚太地区占据了最大的收入份额,价值 35.6 亿美元,2025 年也达到 37.6 亿美元。这一主导地位是由于先进系统的日益采用、强大的潜在患者基础以及由于慢性疾病患病率不断上升而对先进诊断的认识不断提高。此外,该地区国家医疗保健机构数量的增加是支持市场上设备采用率不断上升的另一个主要因素。
- 例如,根据 Rentech Digital 发布的 2024 年博客,澳大利亚大约有 893 个医疗诊断成像中心。
了解我们的报告如何帮助优化您的业务, 与分析师交流
日本磁共振成像(MRI)设备市场
预计 2026 年日本收入将达到约 12.3 亿美元,占全球销售额的近 14.4%。
中国磁共振成像(MRI)设备市场
预计2026年中国市场规模将达到12.9亿美元左右,占全球收入的近15.1%。
印度磁共振成像(MRI)设备市场
预计2026年印度市场规模将达到约9.6亿美元,约占全球收入的11.2%。
欧洲
预计到 2026 年,欧洲将成为市场第二大地区,价值达 18.6 亿美元,预测期内复合年增长率预计为 6.1%。医疗成像程序数量的增加、医疗保健支出的增加以及技术先进系统的采用支持了区域市场的增长。
英国磁共振成像 (MRI) 设备市场
预计到 2026 年,英国市场将达到 2.7 亿美元,约占全球收入的 3.1%。
德国磁共振成像(MRI)设备市场
德国市场预计到2026年将达到6.7亿美元,约占全球收入的7.8%。
北美
预计到 2026 年,北美市场将成为第三大市场,价值将达到 18.1 亿美元。促进该地区增长的一些因素包括越来越多地采用高强度和昂贵的成像系统、大量的医疗保健支出和基础设施,以及由于慢性病患病率上升而导致的大量成像程序。这些因素,加上大量的患者群体、对诊断新进展的认识以及主要医学成像公司的存在,将有助于该地区在全球市场的主导地位。
美国磁共振成像 (MRI) 设备市场
2026年,美国预计将达到17.5亿美元,约占全球销售额的20.4%。
拉丁美洲、中东和非洲
拉丁美洲以及中东和非洲预计将出现温和增长,预计到 2026 年拉丁美洲市场将达到约 6.4 亿美元。拉丁美洲的增长得益于医疗保健基础设施的不断发展,例如诊断系统和越来越多的医学成像程序。中东和非洲的增长归因于先进医疗保健系统的日益采用,这得益于患者意识的提高和经济参数的发展。
GCC 磁共振成像 (MRI) 设备市场
到 2026 年,海湾合作委员会市场预计将达到约 1.3 亿美元,约占全球收入的 1.6%。
竞争格局
主要行业参与者
主要参与者大力关注加强其产品组合以有利于市场增长
全球磁共振成像 (MRI) 市场由一些在该市场运营并拥有广泛产品组合的知名企业进行整合。 GE Healthcare、Siemens Healthineers AG 和 Koninklijke Philips N.V. 是市场上的主要参与者,占据了大部分市场份额。这些公司以技术先进的产品强化其产品组合的强大研发重点是支持这些公司在全球市场份额不断增长的重要因素。 此外,大学和其他公司之间的合作和伙伴关系数量不断增加是有利于品牌在全球范围内不断增长的另一个关键因素。
- 2023 年 11 月,GE 医疗集团与威斯康星大学麦迪逊分校医学与公共卫生学院合作,将现有范围从医学成像扩展到引入新的数字技术和以疾病为中心的解决方案。
佳能医疗系统公司、富士胶片控股公司和 ESAOTE SPA 是在全球市场上运营的其他几家参与者。这些公司不断努力将其地域分布扩展到发达国家并加强其产品组合,这是其市场份额不断增长的一些因素。
主要磁共振成像 (MRI) 设备公司名单
- 通用电气医疗集团(我们。)
- 皇家飞利浦公司(荷兰)
- 西门子医疗集团(德国)
- 佳能医疗系统株式会社(日本)
- 富士胶片控股公司(日本)
- ESAOTE SPA(意大利)
- 美时医疗控股(中国)
- FONAR 公司(美国)
- 东软医疗系统有限公司(中国)
- Medonica Co. LTD(韩国)
主要行业发展
- 2026 年 7 月:HYPERFINE, INC. 在获得 CE 和 UKCA 授权后,在最初的欧洲市场推出了下一代 Swoop 便携式 MRI 系统。
- 2026 年 5 月:上海联影医疗科技有限公司在ISMRM 2026上重点展示了5T uMR Jupiter、3T uMR Ultra、动态全身MRI和可持续梯度技术。
- 2026 年 5 月:GE HealthCare 在 ISMRM 2026 上展示了下一代 SIGNA MRI 系统、人工智能驱动的工作流程工具、SIGNA Studio 和神经科学研究技术。
- 2026 年 3 月:上海联影医疗科技有限公司与拜耳公司签署合作框架,探索医学影像、对比增强诊断和医疗领域的机遇。数字健康。
- 2026 年 2 月:GE HealthCare 的 SIGNA Sprint with Freelium、SIGNA Bolt 3T 和 SIGNA One AI 驱动的 MRI 工作流程生态系统获得 FDA 批准。
- 2026 年 1 月:西门子 Healthineers AG 的 70 cm MAGNETOM Flow 1.5T MRI 平台获得 FDA 批准,该平台采用几乎无氦的 DryCool 技术。
- 2025 年 11 月:西门子 Healthineers AG 推出了用于介入放射学和 MR 引导程序的 0.55T MAGNETOM Free.XL MRI 系统。
- 2023 年 12 月:西门子 Healthineers AG 宣布在加拿大推出 3 T MRI 系统 MAGNETOM Cima.X。
- 2023 年 11 月:Koninklijke Philips N.V. 扩大了与 SyntheticMR 的合作协议,旨在推出 SyMRI 3D。
- 2023 年 11 月:GE医疗推出1.5T大口径磁共振成像(MRI)系统SIGNA Champion。该系统旨在通过集成先进的人工智能和创新功能来提高患者的护理标准,从而实现更快、更精确的 MRI 扫描。
- 2023 年 8 月:富士胶片公司推出了新型 1.5 特斯拉 MRI 系统 ECHELON Synergy,集成了深度学习重建技术。
报告范围
全球磁共振成像 (MRI) 设备市场研究报告提供了详细的市场分析。它重点关注市场规模、预测、基于实力、应用和最终用户的市场细分以及竞争格局等关键方面。此外,该报告还提供了对最新市场趋势、市场统计数据和关键行业发展的见解。除了上述因素外,该报告还涵盖了近年来促进市场增长的几个因素。
定制请求 获取广泛的市场洞察。
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 历史时期 | 2021-2024 |
| 增长率 | 2026-2034 年复合年增长率为 6.4% |
| 单元 | 价值(十亿美元) |
| 分割 | 按强度、应用、设计、最终用户和地区 |
| 按实力 |
|
| 按申请 |
|
| 按设计 |
|
| 按最终用户 |
|
| 按地区 |
|
常见问题
《财富商业洞察》表示,2025 年全球市场价值为 81.5 亿美元,预计到 2034 年将达到 140.3 亿美元。
2025年,亚太地区市值为37.6亿美元。
2026年至2034年的预测期内,市场复合年增长率将稳定在6.4%。
1.5T细分市场从实力上看是领先的细分市场。
市场的关键驱动因素包括全球人口中慢性病和诊断患病率的上升。
GE Healthcare、Siemens Healthineers AG 和 Koninklijke Philips N.V. 是全球市场的领先参与者。
2025 年,亚太地区将主导市场份额。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 180
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)





