植物源饲料添加剂市场规模、份额和行业分析,按动物(家禽、猪、反刍动物)、应用(抗菌作用、增强消化)、分销渠道和区域预测,2026-2034年
 下载免费样本

植物源性饲料添加剂市场规模及概述
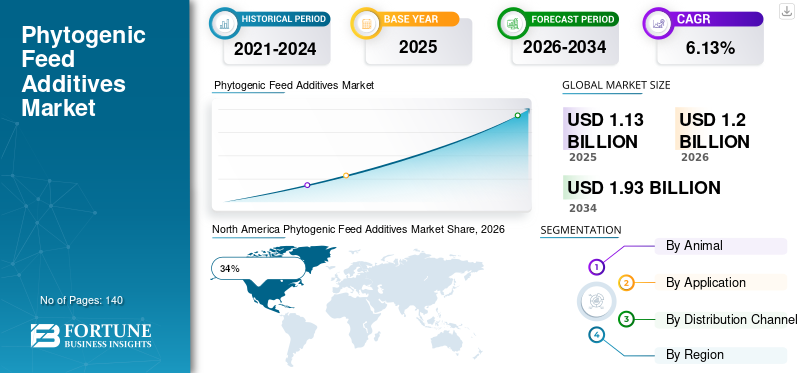
2025年,全球植物源饲料添加剂市场规模为11.3亿美元。预计该市场将从2026年的12亿美元增长到2034年的19.3亿美元,预测期内复合年增长率为6.13%。

由于对天然动物营养产品的需求不断增加以及对基于抗生素的饲料添加剂的限制日益严格,植物源饲料添加剂市场正在获得强劲的发展势头。植物源饲料添加剂市场分析表明,畜牧生产者越来越多地采用植物性饲料原料来改善消化、免疫力和饲料效率。家禽、猪和反刍动物。精油、草药、香料和植物提取物被广泛用于提高动物性能并支持可持续畜牧业实践。植物源饲料添加剂行业报告强调了人们对无残留肉类生产和清洁标签动物营养解决方案日益增长的兴趣。人们对动物肠道健康和生产力的认识不断提高,进一步支持了全球植物源饲料添加剂市场的增长。
由于对无抗生素肉类的需求不断增长以及对牲畜生产力的日益关注,美国植物源饲料添加剂市场正在大幅扩张。饲料制造商和商业畜牧场正在将植物源添加剂融入动物饲料配方中,以提高饲料转化率和消化性能。美国植物源饲料添加剂市场趋势表明,植物提取物和精油在家禽和猪饲料应用中得到广泛采用。监管部门对减少动物养殖中抗生素使用的重视进一步加强了对植物性饲料添加剂的需求。由于先进的畜牧业基础设施和对天然饲料解决方案不断增长的需求,美国约占北美植物源饲料添加剂市场份额的 36%。
下载免费样品 了解更多关于本报告的信息。
要点
市场规模和增长
- 2025 年全球市场规模:11.3 亿美元
- 2034 年全球市场规模:19.3 亿美元
- 复合年增长率(2026-2034):6.13%
市场份额——区域
- 北美:34%
- 欧洲:30%
- 亚太地区:28%
- 世界其他地区:8%
国家级股票
- 德国:占欧洲市场的 29%
- 英国:占欧洲市场的 22%
- 日本:占亚太市场的 11%
- 中国:占亚太市场的6%
植物源性饲料添加剂市场最新趋势
随着天然饲料强化技术和可持续畜牧生产实践的日益采用,植物源饲料添加剂市场正在迅速发展。植物源饲料添加剂市场的主要趋势之一是越来越多地使用精油、类黄酮和草药提取物来改善动物肠道健康和饲料效率。畜牧生产商越来越多地用植物源性饲料原料取代合成生长促进剂,以满足消费者对不含抗生素的肉类和乳制品不断增长的需求。
下载免费样品 了解更多关于本报告的信息。
另一个重要的植物源饲料添加剂市场洞察涉及开发针对特定物种营养需求的精准饲料配方。饲料制造商正在投资先进的封装技术和标准化植物混合物,以提高成分稳定性和营养吸收。植物源饲料添加剂市场研究报告的结果还表明,对能够同时提供抗菌、抗氧化和促进消化功效的多功能饲料添加剂的需求不断增长。可持续饲料生产实践的整合和有机畜牧业的扩大继续支持长期市场扩张。增加对动物营养研究和先进饲料加工技术的投资正在增强全球植物源饲料添加剂的市场前景。
植物源性饲料添加剂市场动态
司机
对无抗生素动物饲料解决方案的需求不断增长。
植物源饲料添加剂市场的增长主要是由全球对无抗生素畜牧生产和可持续动物营养实践的需求不断增长推动的。出于对抗菌素耐药性和食品安全的担忧,多个地区的政府和监管机构正在对动物饲料中抗生素的使用实施更严格的规定。植物源饲料添加剂市场分析表明,饲料制造商和牲畜生产者越来越多地转向植物性添加剂,这些添加剂能够改善消化健康、免疫力和动物生产力,而不会在肉类或乳制品中留下有害残留物。
消费者对天然和清洁标签食品的偏好也加速了商业畜牧业中植物源饲料成分的采用。家禽和猪生产商正在利用草药提取物、精油和香料混合物来提高饲料效率并支持动物健康管理。植物源饲料添加剂市场预测研究表明,植物添加剂越来越多地融入精准营养计划和可持续畜牧生产系统。对动物营养研究的投资增加和工业饲料生产基础设施的扩张继续加强全球市场需求。
克制
原材料质量和产品标准化的变化。
植物源饲料添加剂市场面临着与原材料质量不一致和缺乏标准化植物配方相关的重大限制。植物源饲料添加剂受气候条件、栽培实践、收获方法和提取工艺等因素的影响,导致活性成分浓度和性能的变化。植物源饲料添加剂市场研究报告的结果表明,产品质量不一致可能会给饲料制造商寻求可预测的动物性能结果带来挑战。
另一个重要的限制因素是与传统合成饲料成分相比,植物源添加剂的成本相对较高。由于预算限制,小规模畜牧生产者和对成本敏感的农业经营可能会犹豫是否采用优质植物饲料产品。植物源饲料添加剂市场洞察进一步揭示了与成分稳定性、保质期以及与大型饲料加工系统的兼容性相关的技术挑战。对新兴畜牧市场中最佳剂量水平和应用技术的认识有限也限制了更广泛的市场渗透。
机会
扩大有机畜牧业和可持续动物营养。
有机畜牧业和可持续动物生产实践的快速扩张为全球植物源饲料添加剂带来了巨大的市场机会。消费者越来越需要使用天然饲料成分和对环境负责的耕作方法生产的无残留肉类、家禽、鸡蛋和乳制品。植物源饲料添加剂市场趋势表明,有机家禽、猪和反刍动物饲料配方中越来越多地采用草药提取物和精油。
饲料制造商正在大力投资研发活动,重点关注能够同时提高免疫力、消化和动物生产力的多功能植物添加剂。通过将植物源添加剂纳入水产养殖和特种牲畜营养计划,机会也在增加。植物源饲料添加剂市场前景研究强调了新兴经济体的强劲增长潜力,这些经济体的工业畜牧业生产和商业饲料制造正在迅速扩张。饲料公司、植物原料供应商和畜牧生产商之间加强合作,继续为长期市场扩张创造有利条件。
挑战
保持不同牲畜品种和生产系统的功效一致性。
植物源饲料添加剂市场的主要挑战之一是在不同的牲畜品种、饲料成分和农业环境中保持一致的功效。植物饲料添加剂可能会产生不同的结果,具体取决于动物遗传学、饲料质量、气候条件和农场管理实践。植物源饲料添加剂市场分析表明,实现标准化绩效结果仍然是饲料制造商和牲畜经营者面临的重大挑战。
另一个主要挑战涉及确保植物源添加剂生产中使用的植物原料供应链的长期稳定性。季节性作物波动、农业中断和地缘政治因素可能会影响药草、香料和精油的供应和定价。植物源饲料添加剂市场洞察进一步揭示了与监管审批、产品标签要求和健康声明的科学验证相关的挑战。制造商必须不断投资于临床研究、成分可追溯性和质量保证系统,以保持市场竞争力和客户信心。
植物源性饲料添加剂市场细分
按动物分类
由于全球家禽生产广泛且对无抗生素鸡肉产品的需求不断增加,家禽细分市场约占植物源饲料添加剂市场份额的 48%。家禽饲料制造商越来越多地将牛至油、大蒜提取物、姜黄和肉桂等植物源成分纳入肉鸡和蛋鸡饲料配方中。植物源饲料添加剂市场分析表明,植物添加剂有助于提高家禽生产系统的饲料转化效率、消化性能和免疫功能。商业家禽养殖场正在采用植物源饲料技术来降低疾病风险并提高鸡群的整体生产力。消费者对天然家禽肉和蛋的需求不断增长,正在加速集约化养殖作业中植物源饲料添加剂的采用。
由于养猪场越来越关注肠道健康管理和饲料效率提高,养猪领域约占植物源饲料添加剂市场份额的 31%。养猪户越来越多地使用植物源添加剂来支持肠道健康、减少病原细菌生长并提高养分利用率。植物源饲料添加剂市场研究报告的结果表明,在发酵猪和生长猪饲料配方中越来越多地采用精油、胡椒提取物和草药化合物。畜牧生产商正在强调无抗生素猪肉生产,以满足不断变化的消费者偏好和食品安全法规。植物源性添加剂被广泛用于减少商业养猪系统的消化紊乱并提高增重性能。
由于奶牛和肉牛营养计划中越来越多地使用植物添加剂,反刍动物约占植物源饲料添加剂市场份额的 21%。畜牧生产商正在将植物源化合物融入反刍动物饲料配方中,以提高瘤胃发酵效率、饲料消化率和产奶性能。植物源饲料添加剂市场分析表明,对能够减少甲烷排放并支持可持续养牛业的天然饲料解决方案的需求不断增长。精油、单宁和皂苷广泛用于反刍动物营养,以提高代谢效率并减少消化紊乱。奶牛场越来越多地利用植物源添加剂来提高牛奶质量和动物免疫力。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按申请
由于畜牧生产中对抗生素生长促进剂的天然替代品的需求不断增加,抗菌作用领域占据了植物源饲料添加剂市场约 57% 的份额。植物提取物、精油和香料化合物被广泛用于抑制有害细菌和支持动物肠道健康。植物源饲料添加剂市场分析表明,牛至油、百里香油、大蒜提取物和肉桂化合物在家禽和猪饲料中广泛采用抗菌应用。 饲料制造商越来越关注能够同时提供抗菌和增强免疫功效的多功能植物源产品。对抗菌素耐药性和抗生素减少政策的监管日益关注,正在加速植物性抗菌饲料解决方案的采用。植物源饲料添加剂市场趋势进一步凸显出越来越多的研究活动侧重于协同植物配方和有针对性的病原体控制策略。
由于畜牧业对饲料效率优化和改善养分吸收的需求不断增长,消化增强细分市场约占植物源饲料添加剂市场份额的 43%。植物源性添加剂越来越多地用于刺激消化酶活性、改善肠道微生物群平衡并提高饲料利用效率。植物源饲料添加剂市场研究报告的结果表明,对能够改善家禽、猪和反刍动物生产系统消化性能的草药提取物和精油的需求强劲。 畜牧生产商正在将植物消化增强剂融入饲料配方中,以减少饲料浪费并提高动物生产力。人们对精准动物营养和可持续农业实践的日益重视正在加速植物源性消化支持添加剂的采用。
按分销渠道
由于大型商业畜牧场、工业饲料制造商和综合家禽生产商的强劲需求,直销渠道在植物源饲料添加剂市场中占据主导地位,约占 61% 的市场份额。主要饲料添加剂公司更愿意与客户直接接触,提供定制植物饲料配方、技术支持和长期采购协议。植物源饲料添加剂市场分析表明,直接采购使饲料制造商能够在大规模畜牧业中保持产品一致性、成分可追溯性和质量保证标准。
直接销售渠道广泛用于精油、草药提取物和专为家禽、猪和反刍动物饲料应用而设计的先进植物源混合物。畜牧业的工业化程度不断提高,以及对精准营养技术的日益重视,继续加强了全球市场上直接供应商关系的重要性。分销商和经销商部门约占植物源饲料添加剂市场份额的 39%,对于扩大区域和新兴农业经济体的市场渗透率仍然非常重要。
植物源饲料添加剂市场区域展望
北美
North America Phytogenic Feed Additives Market Share, 2026 (%)
获取本市场区域分析的更多信息, 下载免费样品
由于对无抗生素动物营养产品的强劲需求和先进的畜牧业基础设施,北美约占全球植物源饲料添加剂市场份额的34%。该地区的家禽和生猪生产商越来越多地采用植物饲料添加剂,以提高生产力并遵守更严格的食品安全法规。植物源饲料添加剂市场分析表明,精油、草药提取物和香料化合物在商业饲料生产中的使用不断增加。
该地区受益于先进饲料技术公司的强大存在以及对可持续畜牧业实践不断增加的投资。消费者对天然肉类和乳制品的需求正在鼓励畜牧生产者采用清洁标签饲料解决方案。植物源饲料添加剂市场趋势还凸显了北美地区精准饲喂技术和先进饲料加工系统的扩展。对动物福利和无残留食品生产的日益关注继续加强区域市场的增长。
欧洲
由于对抗生素饲料添加剂的严格监管以及对可持续畜牧生产的日益关注,欧洲约占全球植物源饲料添加剂市场份额的 30%。欧洲畜牧生产商越来越多地将植物性饲料成分融入家禽、猪和牛的营养计划中,以改善消化健康和饲料效率。植物源饲料添加剂市场研究报告的调查结果表明,整个地区对天然饲料强化解决方案的需求强劲。
欧洲市场得到先进的动物营养研究、强大的饲料制造能力和不断增加的有机畜牧业活动的支持。饲料制造商正在关注能够提高免疫力和减少病原菌生长的创新植物配方。植物源饲料添加剂市场前景研究还强调,在商业畜牧业中越来越多地采用胶囊化植物源化合物和定制饲料混合物。可持续农业实践的扩展继续支持整个欧洲的长期市场需求。
德国植物源饲料添加剂市场
德国凭借其强大的畜牧业和先进的动物营养领域,占据了欧洲植物源饲料添加剂市场约29%的份额。德国饲料制造商正在积极投资植物饲料技术,旨在提高牲畜生产力并支持无抗生素动物养殖。植物源饲料添加剂市场分析表明,德国各地在家禽和猪饲料应用中越来越多地采用草药提取物、精油和香料混合物。
该国支持可持续农业和清洁标签食品生产的强有力的监管框架正在鼓励畜牧生产者采用植物源添加剂。德国公司还大力投资饲料研究和精准动物营养技术。植物源饲料添加剂市场趋势凸显了对饲料效率优化、甲烷减排策略和环境可持续畜牧生产系统的日益关注。消费者对天然肉类和乳制品的偏好不断增强,德国市场的需求持续增强。
英国植物源饲料添加剂市场
由于越来越重视可持续畜牧业和天然饲料解决方案,英国约占欧洲植物源饲料添加剂市场份额的 22%。英国各地的家禽和乳制品生产商正在将植物源添加剂纳入饲料配方中,以改善动物健康和生产效率。植物源饲料添加剂市场 洞察表明,对能够支持无抗生素农业系统的草药饲料成分的需求不断增长。
英国的饲料制造商正在扩大对植物提取技术和针对牲畜物种特定要求的精准营养计划的投资。消费者对食品安全和可持续农业实践的认识不断提高,正在加速天然饲料添加剂的采用。植物源饲料添加剂市场预测研究还表明,对具有抗菌和促进消化功效的多功能植物源混合物的需求不断增加。优质畜牧生产系统的扩张继续支持英国各地的市场增长。
亚太
由于工业化畜牧业的快速扩张和对动物蛋白产品的需求不断增加,亚太地区约占全球植物源饲料添加剂市场份额的28%。该地区的家禽和猪生产商越来越多地采用植物源饲料添加剂,以提高生产力并减少对抗生素生长促进剂的依赖。植物源饲料添加剂市场分析表明,中国、印度、日本和东南亚畜牧业具有强劲的增长潜力。
对商业饲料生产基础设施和现代农业技术的投资不断增加,正在加速区域市场的扩张。各国政府和农业组织正在促进可持续畜牧生产实践和改进饲料效率战略。植物源饲料添加剂市场趋势还凸显了整个亚太地区水产养殖饲料应用中越来越多地采用精油和草药化合物。城市人口的扩张和肉类消费的增加继续支持该地区的长期市场需求。
日本植物源性饲料添加剂市场
由于高度重视动物营养质量和先进的牲畜管理实践,日本约占亚太植物源饲料添加剂市场份额的 11%。日本畜牧生产商越来越多地利用植物源添加剂来提高饲料效率、动物免疫力和肉质。植物源饲料添加剂市场研究报告的结果表明,日本各地对优质饲料原料和精准动物营养技术的需求不断增长。
日本饲料制造商正在投资创新的封装技术和高度标准化的植物配方,以确保牲畜性能的一致性。消费者对安全、天然和高品质肉制品的偏好正在推动植物源饲料添加剂的采用。通过可持续农业举措和先进饲料优化系统的整合,植物源饲料添加剂的市场机会正在进一步扩大。对无抗生素畜牧生产的日益关注继续加强日本市场的增长。
中国植物源性饲料添加剂市场
由于其庞大的畜牧业和不断扩大的商业饲料制造业,中国约占亚太植物源饲料添加剂市场份额的6%。中国各地的家禽和猪生产商越来越多地采用植物饲料添加剂来提高生产力并支持疾病管理策略。植物源饲料添加剂市场分析表明对精油、草药提取物和天然促生长饲料成分的需求强劲。
政府推动可持续畜牧生产和减少抗生素使用的举措正在加速中国各地的市场发展。国内饲料企业正在大力投资先进的植物提取技术和精准饲料配方系统。植物源饲料添加剂市场趋势还凸显了天然饲料添加剂在水产养殖和奶牛养殖应用中的日益采用。工业化畜牧业生产的扩大和消费者对安全动物蛋白产品的需求不断增加,继续支持中国各地市场的强劲增长。
世界其他地区
由于畜牧业系统日益现代化以及人们对天然动物营养解决方案的认识不断提高,世界其他地区约占全球植物源饲料添加剂市场份额的 8%。拉丁美洲、中东和非洲国家正在逐步在家禽、牛和水产养殖饲料配方中采用植物源添加剂,以提高生产力和动物健康。
植物源饲料添加剂市场 洞察表明,发展中农业经济体对可持续畜牧生产技术和饲料效率优化策略的需求不断增长。国际饲料制造商正在扩大区域合作伙伴关系和分销网络,以加强市场渗透。对商业农业基础设施的投资不断增加以及对优质肉类和乳制品的需求不断增加,继续支持世界其他地区的长期市场机会。
植物源性饲料添加剂顶级企业名单
- 嘉吉公司
- ADM
- 奥特奇公司
- 建明工业公司
- 帝斯曼-芬美意
- 赢创工业股份公司
- Nutreco(塞尔科)
- 安迪苏
- 杜邦 (IFF)
- 自然疗法
- 新埃沃
市场份额排名前两位的公司
- 嘉吉公司 – 17% 市场份额
- ADM – 14% 市场份额
投资分析与机会
由于对天然牲畜营养产品和可持续农业技术的需求不断增加,植物源饲料添加剂市场正在吸引大量投资。饲料制造商、农业投资者和牲畜生产者正在大力投资植物提取设施、精密饲料配方系统和先进的封装技术。消费者对不含抗生素的肉类和乳制品的偏好不断提高,正在为全球动物营养行业创造有利的投资机会。
通过将草药化合物整合到水产养殖饲料、宠物营养和特种牲畜应用中,植物源饲料添加剂的市场机会也在扩大。公司正专注于研究和开发活动,旨在通过多功能植物源产品提高饲料转化效率、动物免疫力和消化健康。有机农业和可持续畜牧生产系统的扩张继续增强长期投资潜力。饲料公司、农业研究机构和畜牧生产者之间日益加强的合作正在加速全球先进植物饲料技术的创新和商业化。
新产品开发
随着制造商专注于先进的植物提取技术和多功能饲料强化解决方案,植物源饲料添加剂市场的创新正在加速。公司正在开发高浓缩精油混合物、封装草药添加剂以及针对牲畜物种特定营养需求的定制饲料配方。植物源饲料添加剂市场趋势表明,对能够提供一致的抗菌和促进消化功效的标准化植物产品的需求不断增长。
制造商还推出了专为家禽、猪、奶牛和水产养殖饲料应用而设计的精准植物源解决方案。先进的微胶囊技术正在提高成分稳定性、控释性能和营养吸收效率。植物源饲料添加剂市场洞察显示,对协同植物化合物组合和天然抗氧化剂配方的投资不断增加。饲料公司还关注环境可持续的生产方法和可追溯的原料采购系统,以加强全球畜牧市场的产品质量和监管合规性。
近期五项进展(2023-2025)
- 嘉吉公司将于 2024 年扩大用于家禽和猪营养应用的植物饲料添加剂生产能力。
- 帝斯曼芬美意推出了先进的植物源饲料混合物,目标是在 2025 年改善肠道健康。
- 建明工业公司 (Kemin Industries, Inc.) 将于 2023 年推出用于商业畜牧业的封装精油饲料添加剂。
- 2024年ADM加大对精准动物营养技术和天然饲料成分研究的投入。
- Nutreco (Selko) 将于 2025 年扩大可持续牲畜饲料计划,整合植物源解决方案。
报告覆盖范围
植物源饲料添加剂市场报告全面分析了行业趋势、牲畜营养技术、竞争格局以及影响全球植物源饲料添加剂需求的市场扩张因素。该报告评估了主要的增长驱动因素,包括对无抗生素饲料解决方案的需求不断增加、可持续畜牧生产实践以及消费者对清洁标签肉类和乳制品的偏好不断增加。还详细研究了与原材料变化、监管挑战和配方标准化相关的市场限制。
定制请求 获取广泛的市场洞察。
报告中的植物源饲料添加剂市场分析涵盖了按牲畜类型、应用和区域需求趋势进行的细分。其中包括有关家禽、猪、反刍动物、抗菌应用和消化增强技术的详细见解。该报告进一步研究了领先饲料制造商和动物营养公司之间的投资活动、技术创新、战略合作伙伴关系和产品开发计划。区域分析涵盖北美、欧洲、亚太地区和世界其他市场,并对德国、英国、日本和中国进行国家级评估。


- 2021-2034
- 2025
- 2021-2024
- 140
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。