压电材料市场规模、份额和行业分析,按材料(压电陶瓷{PZT、无铅陶瓷等}、压电聚合物、压电复合材料等)、按应用(执行器、电机、传感器、传感器、声纳、发电机和变压器、声学器件、谐振器等)、按最终用途行业(汽车、医疗保健、IT 和电信、消费品)商品、航空航天与国防等)和区域预测,2026-2034 年
 下载免费样本

压电材料市场规模及未来展望
 收听音频版本
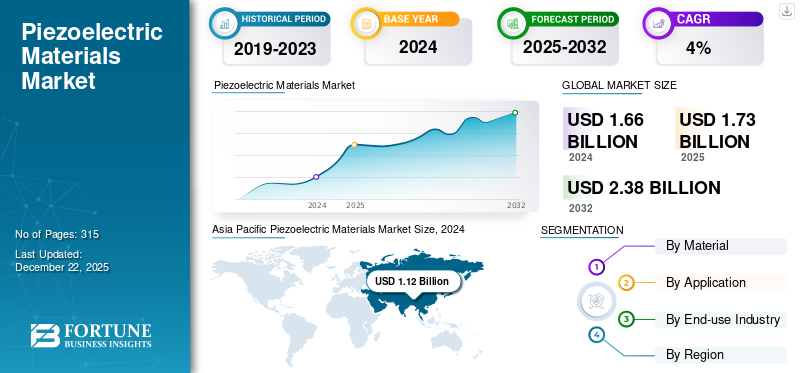
2025年全球压电材料市场规模为19.8亿美元。预计该市场将从2026年的21亿美元增长到2034年的33亿美元,预测期内复合年增长率为5.9%。 2025 年,亚太地区占据主导地位,市场份额为 46.46%。
压电是少数材料表现出的一种特性,当施加力时会产生电场。另一方面,当在材料上施加电场时,材料会表现出尺寸变形。这些材料将机械能转换为电能,反之亦然。由于这种特性,它们被称为传感器。这些材料利用压电效应,通过将能量差转换为电荷来测量速度、应变、应力、力或热量的变化。基于这种效应,此类材料可用于产生和检测声音和频率、声纳、点火装置以及压力和位移测量系统。
目前,压电器件采用多种材料,如罗谢尔盐、石英晶体、陶瓷、粗纤维复合材料、聚合物、挠性电材料和铁电驻极体。不同应用的材料选择基于稳定性、一致性、延展性、高投入产出比、耐热耐湿性等特性。石英晶体主要用于压电器件。然而,它无法在低电压下发生反应,也无法在 300°C 以上的温度下发挥作用,导致其被压电复合材料和压电陶瓷等现代材料所取代。
消费品行业是市场的重要驱动力。一些发达国家和发展中国家不断增长的购买力、高生活水平和快速城市化预计将推动消费品行业的发展,从而推动未来几年的产品需求。
PI Ceramics GmbH、L3Harris Technologies, Inc.、CeramTec、TDK Corporation 和 Solvay 是市场上的主要参与者。这些公司已经改造了他们的生产工厂,以满足医疗保健行业不断增长的需求。他们还与医疗保健电子制造商合作开发了新颖的产品。
例如,PI Ceramics 开发了压电陶瓷,可以在体外诊断中实现精确的液体处理,从而实现早期诊断和疾病检测。
下载免费样品 了解更多关于本报告的信息。
压电材料市场趋势
无铅压电陶瓷的发展已成为市场增长趋势
在日益严格的环境法规和注重可持续发展的产品开发的推动下,无铅压电陶瓷的发展已成为全球市场的主要趋势。传统的 PZT 材料具有很强的压电性能,但含有铅,会产生合规性和健康相关问题。因此,制造商和研究机构正在投资钛酸钡、铌酸钾钠和钛酸铋钠基陶瓷等替代品。尽管无铅压电材料仍然面临性能一致性、耐用性和可扩展性方面的挑战,但持续的创新正在提高其商业可行性。随着行业优先考虑更安全、合规且环境可持续的材料解决方案,这一趋势预计将加速。
市场动态
市场驱动因素
下载免费样品 了解更多关于本报告的信息。
最终用途行业对自动化的需求不断增加,以促进市场增长
汽车和电子制造等最终用途行业已经推动其生产线的自动化。这种推动增加了对传感器、换能器、执行器、电机,使生产线顺利运行。由于这些设备利用产品材料赋予的特性来测量压力、应变、加速度和声强度等各种量,因此随着行业对自动化的依赖性日益增加,对此类材料的需求预计将大幅增加。
多年来,主要制造公司加大了引进自动化系统的投资,作为最大限度降低开发过程中运行成本的有效方法。自动化在制造业中对于提高生产率和缩短交货时间的重要性日益增加,预计将鼓励传感器、变换器、执行器和电机的使用。预计这将在预测期内增加对压电材料的需求。
市场驱动因素 - 影响和贡献(2026-2034)
| 排名 | 市场驱动因素 | 整体影响力排名 | 复合年增长率贡献(2026-2034) (2026-2034) |
影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising adoption of piezoelectric materials in consumer electronics, wearables, haptics, acoustic devices, and smart devices | 高 | 2.20% | 高 | 高 | 中等 |
| 2 | Increasing use in automotive and electric vehicles for sensors, actuators, fuel injection systems, safety systems, and battery monitoring | 高 | 1.90% | 中等 | 高 | 高 |
| 3 | Growing demand from healthcare applications, including ultrasound imaging, medical diagnostics, surgical tools, and wearable health monitoring devices | 中高 | 1.60% | 中等 | 高 | 高 |
| 4 | Expansion of industrial automation, robotics, IoT sensors, vibration monitoring, and predictive maintenance applications | 中等 | 1.40% | 中等 | 中等 | 高 |
| 5 | Energy harvesting and sustainability initiatives supporting self-powered sensors, smart infrastructure, and low-power electronic devices | 中低 | 1.00% | 低 | 中等 | 高 |
| 6 | Others: aerospace and defense applications, telecom components, research in lead-free materials, miniaturization, and smart infrastructure | 低 | 0.80% | 低 | 中等 | 中等 |
| 总正增长贡献 | 8.90% | |||||
来源: Fortune Business Insights
下载免费样品 深入的市场驱动因素和影响预测
压电材料在日常消费品中的应用不断增加,推动市场增长
随着制造商将更智能、更灵敏和更节能的功能集成到日常设备中,消费品行业正在推动对压电材料的需求。这些材料越来越多地应用于智能手机、可穿戴设备、游戏配件、遥控器和家用电器中,以实现触摸感应、压力响应、触觉反馈和紧凑型能量收集功能。它们在狭小空间内可靠运行的能力使其适用于小型电子产品,而通过运动或压力产生的能量可以支持更长的电池寿命并提高可持续性。压电材料还可以提高频繁使用下的耐用性和产品性能。总体而言,它们帮助公司通过更好的交互性、效率、可靠性和创新设计来区分产品。
市场限制
与含铅产品相关的环境法规阻碍市场增长
由于该行业对锆钛酸铅等铅基化合物的依赖,环境法规预计将限制全球市场的增长,这些化合物具有强劲的性能,但引发了环境和健康问题。欧盟 RoHS 和 REACH 等法规限制有害物质,增加了制造商的合规压力。尽管无铅替代品正在开发中,但它们通常面临效率、耐用性和热稳定性方面的限制,特别是对于航空航天、国防和医疗应用。高研发成本、区域监管差异和产品重新设计要求进一步增加了运营复杂性,使环境合规性成为关键的市场限制。
市场限制 - 影响和负面贡献(2026-2034)
| 排名 | 市场限制 | 整体影响力排名 | 负复合年增长率贡献(2026-2034) (2026-2034) |
影响:2026-2028 | 影响:2029-2031 | 影响:2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Environmental regulations restricting the use of lead-based piezoelectric materials such as PZT | 高 | -1.20% | 中等 | 高 | 高 |
| 2 | High manufacturing costs due to complex processing, sintering, poling, precision shaping, metallization, and quality testing | 中高 | -0.90% | 高 | 中等 | 中等 |
| 3 | Performance and commercialization challenges of lead-free piezoelectric alternatives compared with conventional PZT materials | 中等 | -0.60% | 中等 | 中等 | 低 |
| 4 | Others: raw material price volatility, supply-chain dependency, tariff exposure, qualification delays, and limited supplier base | 低 | -0.30% | 低 | 低 | 中等 |
| 总体负增长影响 | -3.00% | |||||
来源: Fortune Business Insights
下载免费样品 用于深入的市场限制和风险分析
市场机会
使用压电材料进行能量收集的进步创造了市场增长机会
能源收集和可持续发展举措预计将为全球市场创造强劲的增长机会。压电材料可以将机械应力、振动、运动和压力转化为电能,使其适合低功耗和远程应用。它们可以集成到工业机械、车辆、智能人行道、桥梁、建筑物、可穿戴设备和物联网传感器中,以支持自供电或节能系统。关注度上升可再生能源、减少化石燃料依赖和环保技术正在鼓励对压电能量收集解决方案的投资。随着转换效率、耐用性和无铅材料开发的提高,这些应用预计将推动压电材料市场的增长。
市场挑战
高制造成本限制了压电材料的采用
高制造成本仍然是全球市场的主要挑战。生产涉及高纯原材料制备、煅烧、烧结、极化、精密成型、金属化和严格的质量检测等复杂流程。压电复合材料、无铅陶瓷和特种单晶等先进材料需要更严格的工艺控制、专用设备和更高的研发投入,从而增加了总体生产成本。此外,服务于医疗、航空航天、国防和精密电子应用的制造商必须满足严格的性能和可靠性标准,这进一步增加了认证和测试费用。这些成本压力可能会限制压电材料在价格敏感的应用中的采用,从而减缓更广泛的市场渗透。
贸易保护主义与地缘政治影响
美国主导的半导体出口管制和中国的报复性矿物限制等政策直接影响压电材料的可用性。美国设定的关税使跨境贸易进一步复杂化,增加了依赖全球供应链的制造商的成本。
细分分析
按材质
压电陶瓷凭借其优异的压电性能将占据市场主导地位
根据材料,市场分为压电陶瓷、压电聚合物、压电复合材料等。压电陶瓷进一步分为锆钛酸铅 (PZT)、无铅陶瓷等。
由于其优异的压电特性(包括高灵敏度和工作温度),压电陶瓷领域预计将在 2025 年占据主导地位并占据 70.4% 的市场份额。 用于制造传感器和执行器的 PZT 消耗量正在增加,因为 PZT 的性能可以根据掺杂材料的使用轻松修改。掺杂铌会产生软 PZT,从而提高其响应能力,而掺杂铁会形成硬 PZT,其压电响应中的滞后现象可以忽略不计。压电陶瓷材料的这种适应性导致其在电子和汽车领域的大规模消费。
另一方面,压电复合材料领域在预测期内可能会以 7.8% 的复合年增长率大幅增长,并迅速获得市场份额,因为它们更适合超声波设备、无损检测和水下声学的应用。复合材料的声阻抗比压电陶瓷更小,更具塑性,并且可以更好地适应机械负载。它们具有更好的压电灵敏度和机电活性,因此被认为是压电陶瓷的有效替代品。
按申请
传感器领域因其在各个领域的应用而以显着的复合年增长率增长
在应用方面,市场分为执行器、电机、传感器、传感器、声纳、发电机和变压器、声学器件、谐振器等。
由于传感器在自动驾驶汽车、生产线和汽车等各个领域的应用,传感器领域预计将以相当大的复合年增长率增长。消费电子产品。传感器检测能量的变化并将差异转换为电信号,用于在系统中进行必要的改变。例如,电视的遥控器有一个压力传感器,它可以检测按钮上的压力并将其转换为电信号,从而激活遥控器上的红外发射器。在电视装置内部,红外传感器检测能量变化并将其转换为数字信号,从而提供对装置的控制。汽车和医疗保健行业是压电传感器市场的重要驱动力。在汽车应用中,压电传感器用于碰撞检测、主动安全系统和轮胎压力监测。在医疗保健领域,它们用于超声波成像、起搏器和助听器。
另一方面,执行器领域在预测期内可能会以 5.2% 的复合年增长率大幅增长。执行器将系统或用户发送的电信号转换为机械能,以控制指定零件在生产线上执行特定动作。因此,执行器领域预计将占据全球压电材料市场最大份额,其应用范围包括工业加工工具的精密控制、车辆加速和制动系统以及各种最终用途行业中使用的机器人手臂。
按最终用途行业
了解我们的报告如何帮助优化您的业务, 与分析师交流
由于新兴技术的使用不断增加,IT 和电信领域将占据最大份额
根据最终用途行业,市场分为汽车、医疗保健、IT 和电信、消费品、航空航天和国防等。
IT 和电信领域在 2025 年占据了最大的市场份额。这一增长归因于中国和印度新兴经济体引入 5G 技术。美国和日本致力于改善其电信部门,以提高网络信号覆盖全国各个角落的能力。这些因素预计将推动全球市场 IT 和电信终端行业的增长。
由于汽车中的执行器、燃油喷射器、传感器和制动系统需要这些材料,预计汽车领域在预测期内将以 5.9% 的复合年增长率稳定增长。此外,燃油雾化器、安全带蜂鸣器、安全气囊传感器和轮胎压力传感器是这些材料应用的几个主要汽车零部件,从而导致汽车工业在全球市场上占有相当大的份额。
压电材料市场区域展望
从地理上看,市场研究遍及北美、欧洲、亚太地区、拉丁美洲、中东和非洲。
亚太地区
Asia Pacific Piezoelectric Materials Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
亚太地区是最大的消费地区,受到电子、消费设备、电信元件、汽车制造和工业设备的推动。中国、日本、韩国、台湾、印度和东南亚对压电陶瓷、压电聚合物、谐振器、声学器件、传感器、蜂鸣器、触觉和执行器的强劲需求。该地区受益于大规模制造以及对智能手机、可穿戴设备、电动汽车、家电、医疗设备和自动化系统不断增长的需求。物联网和自供电传感器应用也支持了增长。
日本压电材料市场
到2025年,日本市场价值将达到1.7亿美元,相当于全球销售额的8.6%左右。
中国压电材料市场
2025年中国市场规模将达到3.2亿美元,约占全球销售额的16.2%。
印度压电材料市场
2025年印度市场价值为1亿美元,相当于全球销售额的5.1%左右。
北美
医疗保健、航空航天和国防、工业自动化和先进电子产品推动了压电材料的需求。美国通过医疗超声波、声纳、精密传感器、执行器、机器人、半导体设备和国防电子等应用引领地区消费。这些行业需要具有高可靠性和严格规格的高性能材料。增长还受到以下因素的支持物联网传感器、状态监测和能量收集设备,其中压电材料有助于将振动和运动转化为可用的电信号。
美国压电材料市场
美国市场估计是全球最大的市场之一,2025年收入达到4.3亿美元,约占全球销售额的21.7%。
欧洲
欧洲的需求主要由汽车电子、工业自动化、医疗技术、可再生能源和可持续发展主导的创新支撑。压电材料用于传感器、执行器、燃油喷射系统、振动监测、精密控制和医疗诊断。尽管 PZT 对于高性能用途仍然很重要,但环境法规也鼓励了人们对无铅压电陶瓷和替代材料的兴趣。航空航天、结构健康监测、智能基础设施以及工业和移动应用领域的能源效率举措进一步支持了增长。
英国压电材料市场
2025年英国市场规模将达到0.4亿美元,相当于全球销售额的2.0%左右。
德国压电材料市场
2025年德国市场规模达到0.9亿美元,相当于全球销售额的4.5%左右。
拉美
拉丁美洲的需求受到汽车压电元件、工业传感器、采矿、石油和天然气、医疗保健设备、消费电子产品和进口电子设备的推动。巴西和墨西哥是领先的消费中心,墨西哥有汽车和电子供应链支撑,而巴西则有更广泛的工业和医疗保健需求。压电材料主要用于传感器、执行器、蜂鸣器、换能器、超声波器件和振动监测系统。由于进口依赖和当地先进材料生产有限,增长仍然温和。
巴西压电材料市场
2025年巴西市场规模达到0.4亿美元,相当于全球销售额的2.0%左右。
中东和非洲
中东和非洲的需求主要由石油和天然气、采矿、工业监控、基础设施、国防、医疗设备和进口电子产品支撑。海湾合作委员会国家在能源和基础设施资产的超声波检查、流量测量、振动传感以及状态监测中使用压电材料。南非通过采矿和工业应用做出贡献,而以色列则通过国防、航空航天、医疗设备和先进传感器支持需求。增长由进口驱动,但得到智能基础设施和能源部门现代化的支持。
GCC压电材料市场
2025年海湾合作委员会市场规模将达到0.4亿美元,相当于全球销售额的2.0%左右。
竞争格局
主要行业参与者
专注于主要参与者的产品开发,以保持市场强势地位
竞争格局描绘了一个相当集中的压电材料市场,少数制造公司占据了多数份额。主要参与者正在投入大量资源进行新型材料及其应用的研发,以此作为获得市场份额的过程。
此外,市场上的主要参与者采取了产能扩张和收购小型企业的策略,以改善其产品组合和服务。预计这一趋势将在预测期内对全球市场产生积极影响。
主要压电材料公司简介
- PI 陶瓷有限公司(德国)
- APC国际有限公司(我们。)
- L3Harris Technologies, Inc.(美国)
- 陶瓷技术公司(德国)
- 阿科玛(法国)
- 索尔维(比利时)
- 烟火陶瓷(印度)
- 压电机械有限公司(德国)
- TDK株式会社(日本)
- 香港压电有限公司 (中国)
- 米德科技(美国)
- 美捷特 PLC(英国)
- 贺尔碧格运动控制有限公司(德国)
- 压电动力学公司(我们。)
- TRS 技术公司。 (我们。)
主要行业发展
- 2025 年 2 月:CeramTec开发了一种新型钛酸铋钠-钛酸钡(BNT-BT)基无铅压电陶瓷,在医疗应用方面具有巨大潜力。
- 2024 年 12 月:PI Ceramic推出了一条全新的多层技术全自动生产线,以加速小规模系列和原型开发项目的生产。该公司已投资10.8亿美元开发和安装这条新生产线,目标是将样品生产时间缩短一半,并提高压电陶瓷制造的灵活性。
- 2024 年 5 月:PI Ceramic推出压电陶瓷复合材料新产品类别。将压电陶瓷嵌入填充聚合物中以开发这项技术。新型复合材料提供了众所周知的全陶瓷部件的替代品,并且比全陶瓷具有更多优势。该公司提供两种不同类型的填充聚合物,包括用于刚性复合材料的环氧树脂和用于柔性复合材料的无硅聚合物合成的
- 2023 年 11 月:PI Ceramic 在德国杜塞尔多夫举行的 COMPAMED 贸易展览会上推出了新型功率超声波换能器。这种新型功率超声换能器被称为 Langevin,将用于微流体样品的制备。这些传感器可用于开发微流体,满足多种疾病诊断和治疗中的众多应用。
- 2022 年 10 月:PI Ceramic投资162.4亿美元在德国莱德霍斯建造新大楼。此举使公司高品质压电元件的产能提高了约 50%。考虑到对其产品和解决方案的需求增长,该公司计划继续投资于产能扩张。
报告范围
全球压电材料市场报告对市场进行了详细分析,重点关注领先公司、材料、最终用途行业和应用等关键方面。除此之外,研究报告还提供了对市场趋势的见解并重点介绍了关键的行业发展。除了上述因素外,报告还涵盖了近年来推动市场增长率的几个因素。
[aft5HTZB]
报告范围和细分
| 属性 | 细节 |
| 学习期限 | 2021-2034 |
| 历史时期 | 2021-2024 |
| 基准年 | 2025年 |
| 预计年份 | 2026年 |
| 预测期 | 2026-2034 |
| 单元 | 体积(百万立方厘米)和价值(十亿美元) |
| 增长率 | 2026 年至 2034 年复合年增长率为 5.9% |
| 分割 | 按材料、应用、最终用途行业和地区 |
| 按材质 |
|
| 按申请 |
|
| 按最终用途行业 |
|
|
按地区
|
|
常见问题
《财富商业洞察》表示,2025 年全球市场规模为 19.8 亿美元,预计到 2034 年将达到 33 亿美元。
该市场将以 5.9% 的复合年增长率增长,在预测期内(2026-2034 年)将呈现稳定增长。
IT 和电信领域是市场上领先的最终用途行业。
印度、中国和美国等国家为提高军事实力而对太空探索活动进行大量投资是推动该市场增长的关键因素。
2025 年,亚太地区占据最高市场份额。
汽车和电子制造公司将重点放在制造工厂的自动化上,以减少产品故障的发生,加上对消费电子产品的高需求,预计将提高这些材料的采用。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 265
-

(优惠有效期至 15th Oct 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。

















