聚醚胺市场规模、份额和行业分析,按产品(单胺、二胺)、按应用(聚脲、燃料添加剂)、按地区和区域预测,2026-2034 年
 下载免费样本

聚醚胺市场概况
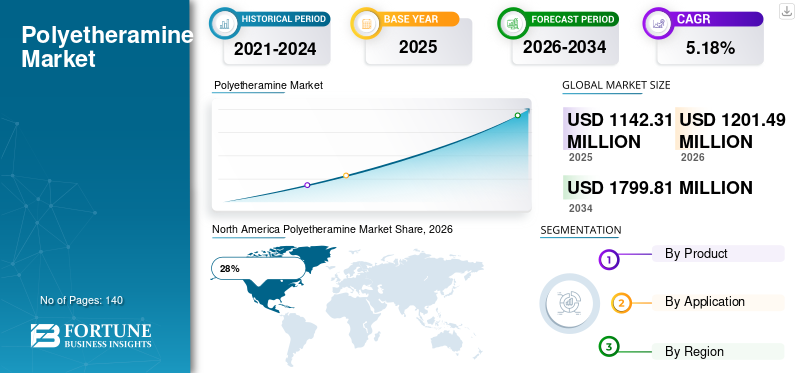
2025年聚醚胺市场规模为1142.31百万美元。预计该市场将从2026年的1201.49百万美元增长到2034年的1799.81百万美元,预测期内复合年增长率为5.18%。

由于先进固化剂、燃料添加剂、涂料、粘合剂、密封剂和复合材料的广泛使用,聚醚胺市场正经历着强劲的工业需求。聚醚胺因其柔韧性、低粘度、耐化学性以及与环氧体系的相容性而受到重视。对基础设施、可再生能源项目、汽车轻质材料和工业维护活动的投资不断增加,继续加强多个行业的产品采用。制造商专注于产品定制、高性能配方和环保生产工艺。聚醚胺市场报告表明,需要增强耐用性、耐腐蚀性和长期结构性能的应用中的消费量不断增加。不断发展的工业化和技术进步继续支持全球市场的扩张。
由于建筑化学品、工业涂料、燃料处理产品和复合材料制造的强劲需求,美国聚醚胺市场仍然是最成熟的市场之一。国内制造商继续投资特种胺生产,以满足交通、能源、航空航天和基础设施领域的需求。美国聚醚胺市场分析强调,桥梁、管道、储罐和工业设施的防护涂料的使用量不断增长。该国的先进制造生态系统支持专注于下一代环氧树脂固化技术的研究活动。不断增加的老化基础设施翻新和工业维护计划的扩展正在为整个美国市场对基于聚醚胺的解决方案创造稳定的需求。
下载免费样品 了解更多关于本报告的信息。
要点
市场规模和增长
- 2025年全球市场规模:114231万美元
- 2034年全球市场规模:179981万美元
- 复合年增长率(2026-2034):5.18%
市场份额——区域
- 北美:28%
- 欧洲:24%
- 亚太地区:38%
- 世界其他地区:10%
国家级股票
- 德国:占欧洲市场的 31%
- 英国:占欧洲市场的 18%
- 日本:占亚太市场的 22%
- 中国:占亚太市场的45%
聚醚胺市场最新趋势
聚醚胺市场趋势越来越受到可持续性要求和高性能材料需求的影响。制造商正在推出先进的聚醚胺牌号,旨在提高固化效率,同时减少涂料和复合材料应用中的加工时间。轻质材料在交通运输领域的应用日益广泛可再生能源这些行业正在为特种胺配方创造新的机遇。风力涡轮机叶片制造、工业防护涂料和结构复合材料正在成为重要的产品消费领域。
下载免费样品 了解更多关于本报告的信息。
影响聚醚胺行业分析的另一个重要趋势是智能制造技术的日益采用。化学品生产商正在集成数字过程控制、自动化系统和先进的质量监控工具,以提高产品的一致性。由于更严格的发动机效率标准,对含有聚醚胺的燃油系统清洁剂和清洁添加剂的需求也在增加。聚醚胺市场前景进一步反映出对环保配方的投资不断增加,这些配方可降低排放并提高性能。市场参与者正在扩大区域产能并加强供应链整合,以满足新兴工业经济体不断增长的需求。
聚醚胺市场动态
司机
对高性能涂料和复合材料的需求不断扩大
聚醚胺市场的主要增长动力是工业领域对高性能涂料和复合材料的需求不断增长。聚醚胺在环氧体系中用作高效固化剂,具有柔韧性、抗冲击性、化学稳定性和耐用性。建筑、船舶、汽车、航空航天和能源等行业依靠这些特性来提高产品性能和使用寿命。
全球基础设施现代化项目对能够抵抗腐蚀、防潮和环境退化的防护涂料产生了巨大的需求。复合材料制造商还利用聚醚胺来提高交通和可再生能源系统中使用的结构材料的强度重量比。由于需要耐用的复合材料结构,风力涡轮机叶片生产已成为特别重要的消费领域。工业维护活动的增加以及用先进的聚合物替代品替代传统材料进一步支持了聚醚胺市场的增长。性能优势和广泛的应用潜力相结合,继续加强发达经济体和新兴经济体的市场扩张。
克制
原材料供应波动和环境法规
影响聚醚胺市场的主要限制之一是原材料供应和价格的波动。生产严重依赖石化原料和中间化学品,使制造商容易受到供应链中断和能源成本变化的影响。原料定价的变化会直接影响整个价值链的生产费用和利润率。
环境法规给生产商带来了额外的挑战。监管机构正在对化学品制造排放、废物管理和职业安全实施更严格的控制。合规性通常需要在污染控制系统、流程优化和环境监测技术方面进行大量投资。由于满足监管标准的相关成本,较小的制造商可能面临更大的运营压力。聚醚胺市场研究报告还强调了可能影响全球配送效率的运输和物流挑战。这些因素共同造成了运营复杂性,可能会减缓扩张计划并影响行业内的投资决策。
机会
可再生能源和先进基础设施项目的增长
可再生能源领域是聚醚胺市场最有前途的机会之一。大型风能项目越来越需要能够在苛刻的环境条件下提供较长使用寿命的先进复合材料、粘合剂和保护涂层。基于聚醚胺的系统在实现这些性能要求方面发挥着重要作用。
新兴经济体的基础设施发展举措正在为市场参与者创造更多机会。各国政府继续投资交通网络、工业设施、能源基础设施和城市建设项目。这些发展支持了对环氧涂料、地板系统、防水材料和结构复合材料的需求。通过提高应用效率和产品耐用性的技术创新,聚醚胺的市场机会也在不断扩大。制造商为利基工业应用引入定制解决方案可以增强其竞争地位,同时满足特殊的客户需求。对材料性能、可持续性和运营效率的日益重视预计将支持多个行业的长期市场机会。
挑战
激烈的竞争和产品差异化
聚醚胺行业报告将日益增加的竞争压力视为重大的市场挑战。许多全球和地区制造商在不同的产品类别上展开竞争,造成价格压力并减少利润扩张的机会。公司必须不断投资于研发,通过改进性能、可持续性和特定于应用的功能来使其产品脱颖而出。
另一个挑战涉及在扩大产能的同时保持产品一致性。工业客户通常需要严格的质量标准和长期的供应可靠性。产品特性的任何变化都会影响下游制造流程和客户关系。在发展中地区,市场还面临与技术教育和产品采用相关的挑战,这些地区对先进聚醚胺配方的认识仍然有限。随着客户期望的不断变化,供应商必须平衡创新、合规性、运营效率和成本竞争力。这些因素使得战略规划和技术进步对于在聚醚胺市场预测期内保持市场领先地位至关重要。
聚醚胺市场细分
按产品分类
单胺产品约占聚醚胺市场份额的34%。这些材料广泛用于需要控制反应性和改进性能特征的燃料添加剂、表面活性剂和特种化学配方。单胺在需要增强与各种化学系统的兼容性同时保持加工效率的应用中特别有价值。与二胺相比,它们的官能度较低,因此适合需要灵活性和定制性能特征的配方。
聚醚胺市场分析表明,汽车燃料处理应用对单胺的需求不断增长。燃油系统清洁剂和清洁添加剂越来越多地采用单胺化学物质,以提高燃烧效率并减少沉积物的形成。工业制造商还在特种涂料、润滑剂和性能增强化学产品中使用单胺。添加剂技术的不断进步正在鼓励开发具有更高稳定性和功能性的新单胺牌号。在交通基础设施不断扩大和对燃油效率日益关注的地区,需求仍然特别强劲。
二胺产品占据主导地位,约占聚醚胺市场规模的 52%。它们的主导地位归因于在环氧树脂固化系统、聚脲涂料、粘合剂、复合材料和工业地板应用中的广泛使用。二胺具有卓越的韧性、灵活性和对恶劣环境条件的耐受性,使其对要求苛刻的工业应用极具吸引力。
聚醚胺市场洞察显示,基于二胺的配方越来越多地用于风能组件、防护涂层和结构复合材料。制造商青睐二胺,因为它们可以在保持加工效率的同时增强机械性能。对耐用基础设施材料、耐腐蚀涂层和轻型运输部件的需求不断增长,继续加强这一领域。寻求持久性能和减少维护要求的工业部门越来越多地指定基于二胺的解决方案。持续的产品开发工作重点是提高固化速度、环境兼容性和应用多功能性,进一步支持全球聚醚胺市场的细分市场增长。
了解我们的报告如何帮助优化您的业务, 与分析师交流
按申请
聚脲应用约占聚醚胺市场份额的 36%,使其成为最大的应用领域之一。聚醚胺是用于防护涂料、防水膜、工业地板、储罐衬里和基础设施保护的聚脲系统的重要组成部分。它们的快速固化特性和出色的耐化学性使它们非常适合具有挑战性的操作环境。
聚醚胺市场研究报告强调了交通基础设施、废水处理设施、停车设施和工业加工厂日益增长的需求。聚脲涂料具有卓越的耐用性、耐磨性和灵活性,能够长期防止环境破坏。对工业维护和资产保护计划的投资不断增加,进一步支持了应用程序的增长。建筑公司越来越多地利用聚脲系统来提高项目效率并降低维护成本。基础设施现代化计划的持续扩展预计将增强全球市场对基于聚醚胺的聚脲技术的需求。
燃料添加剂约占聚醚胺市场份额的 24%,是一个重要的增长领域。聚醚胺广泛用于汽油和燃料清洁剂配方中,旨在提高发动机清洁度、燃烧效率和车辆整体性能。这些添加剂有助于减少沉积物积累,同时支持发动机更平稳地运行。
聚醚胺行业分析认为,汽车产量的不断增长和对燃油效率的认识不断提高是主要的需求驱动因素。旨在提高排放绩效的监管工作正在鼓励更多地使用先进的燃料处理技术。聚醚胺添加剂有助于保持燃油系统的清洁度,有助于提高发动机的耐用性和运行效率。商业运输车队和工业设备运营商越来越多地利用燃料处理产品来优化性能和维护计划。燃料添加剂化学领域的不断创新为专为现代发动机技术和不断发展的环境标准而设计的专业聚醚胺配方创造了新的机遇。
聚醚胺市场区域展望
North America Polyetheramine Market Share, 2026 (%)
获取本市场区域分析的更多信息, 下载免费样品
北美
北美约占全球聚醚胺市场的28%。该地区受益于强大的工业基础设施、先进的制造能力以及多个行业广泛采用特种化学品。建筑、汽车、航空航天、能源和工业维护应用领域的需求尤其强劲。北美聚醚胺市场的增长得益于基础设施修复和现代化项目投资的增加。
制造商继续扩大生产能力以满足国内需求,同时支持出口活动。工业客户优先考虑高性能涂料、复合材料和燃料添加剂,以提高运行可靠性和资产寿命。该地区还受益于以先进聚合物技术为重点的重大研发活动。对耐腐蚀涂料、轻质材料和环保化学解决方案不断增长的需求继续增强整个北美的市场前景。
欧洲
欧洲约占聚醚胺市场份额的 24%,并且仍然是特种化学品创新的主要中心。该地区强大的汽车、工业制造和基础设施行业对先进涂料系统、粘合剂、复合材料和燃料处理产品产生了持续的需求。欧洲制造商强调可持续性、产品质量和法规遵从性。
欧洲聚醚胺市场前景反映出越来越多地采用旨在提高效率和耐用性的高性能材料。可再生能源项目、工业现代化和交通基础设施的投资继续支撑市场需求。区域生产商专注于对环境负责的制造工艺,同时扩大产品组合以满足不断变化的客户需求。强大的技术专长和广泛的工业网络有助于欧洲在全球市场格局中的地位。
德国聚醚胺市场
德国约占欧洲聚醚胺市场的31%。该国是汽车零部件、工业机械、特种化学品和先进材料的主要制造中心。对聚醚胺的需求与德国工业中使用的工业涂料、复合材料制造和高性能粘合剂系统密切相关。
德国聚醚胺市场受益于广泛的研究能力以及化学品制造商和工业最终用户之间的密切合作。基础设施升级、可再生能源投资和先进的工程应用继续为特种胺产品创造机会。汽车制造商越来越多地利用轻质复合材料和保护涂层来提高性能和可持续性。德国化学品生产商还注重工艺效率、产品创新以及遵守严格的环境标准。这些因素有助于德国在欧洲聚醚胺行业分析中的领导地位。
英国聚醚胺市场
英国约占欧洲聚醚胺市场的 18%。需求由工业涂料、基础设施维护、运输应用和特种化学品制造驱动。聚醚胺的消费仍然与公共和私营部门的建筑现代化项目和资产保护举措密切相关。
英国聚醚胺市场研究报告强调了先进涂料和复合材料在交通基础设施、能源设施和工业运营中的使用日益增加。制造商继续投资于产品开发,以支持需要耐用性和耐环境性的专业应用。人们对可持续基础设施解决方案的兴趣日益浓厚,鼓励采用高性能化学技术。该国成熟的工业基础和对创新的重视继续支持市场发展,同时为国内和国际供应商创造机会。
亚太
亚太地区约占全球聚醚胺市场的38%,是领先的区域市场。快速的工业化、城市发展、基础设施投资和制造业扩张正在推动整个地区的大量需求。建筑、汽车生产、电子制造和可再生能源项目是主要的消费行业。
由于经济的持续发展和先进材料的日益采用,亚太地区的聚醚胺市场预测仍然乐观。区域制造商受益于不断扩大的内需和具有竞争力的生产能力。各国政府正在支持需要耐用涂料、粘合剂和复合材料的基础设施现代化和工业增长计划。人们对燃油效率和工业性能改进的认识不断增强,进一步支持了多个行业的产品采用。强劲的制造业活动和可再生能源项目投资继续巩固区域市场领导地位。
日本聚醚胺市场
日本约占亚太聚醚胺市场的22%。该国拥有先进的工业基础,其特点是先进的制造技术和高质量的生产标准。汽车制造、电子产品生产、特种涂料和工业维护应用支持了对聚醚胺的需求。
日本公司优先考虑性能、精度和产品可靠性,对优质聚醚胺配方产生了强劲需求。日本聚醚胺市场洞察表明,其在轻质复合材料、先进粘合剂和保护涂层系统中的应用不断增长。研究驱动的创新继续支持产品开发和专业应用的增长。可再生能源项目和基础设施维护计划也有助于需求扩张。该国对技术进步和工业效率的承诺巩固了其在区域市场格局中的地位。
中国聚醚胺市场
中国约占亚太地区聚醚胺市场的45%,并且仍然是该地区最大的消费国和生产国。快速工业化、基础设施扩张和制造业增长显着增加了对特种化学品和先进材料的需求。聚醚胺广泛用于全国各地的涂料、复合材料、粘合剂和燃料添加剂应用。
中国聚醚胺市场继续受益于建筑、交通基础设施、可再生能源设施和工业制造领域的大量投资。国内生产商正在扩大产能以满足不断增长的需求,同时提高产品质量和技术能力。对工业效率和性能优化的日益关注正在鼓励采用先进的化学解决方案。政府对基础设施发展和制造业现代化的大力支持进一步促进了市场增长。中国广泛的工业生态系统使该国成为全球聚醚胺市场机会的关键驱动力。
世界其他地区
世界其他地区约占聚醚胺市场份额的 10%。该细分市场包括拉丁美洲、中东和非洲,这些地区的工业发展和基础设施投资不断创造新的需求机会。建筑、能源生产、采矿和运输行业是聚醚胺产品的主要消费者。
市场参与者越来越多地通过分销合作伙伴关系、产能扩张计划和本地化产品供应来瞄准这些地区。随着工业活动的扩大,对防护涂料、粘合剂、燃料添加剂和复合材料的需求持续增加。基础设施开发项目和能源部门投资仍然是重要的增长催化剂。尽管市场渗透率仍低于较成熟地区,但工业能力的提高和先进材料技术意识的提高正在支持这些新兴市场的长期扩张机会。
顶级聚醚胺公司名单
- 亨斯迈国际有限责任公司
- 科莱恩
- 巴斯夫公司
- 烟台民生化工有限公司
- 无锡亚克力科技有限公司
- Iro表面活性剂有限公司
- 奥罗拉化学有限公司
- 淄博新业化工有限公司
- 扬州晨华新材料有限公司
- 烟台达泰克化工有限公司
市场份额排名前两位的公司
- 亨斯迈国际有限责任公司 – 24%
- 巴斯夫股份公司 – 17%
投资分析与机会
由于基础设施、交通、可再生能源和工业制造领域对特种化学品的需求不断增长,聚醚胺市场提供了巨大的投资机会。投资者尤其对扩大产能、开发先进配方和加强区域供应网络的公司感兴趣。由于强劲的工业增长和不断上升的消费水平,亚太地区的扩建项目继续受到广泛关注。
战略投资还侧重于可持续制造技术、流程优化以及旨在提高产品性能的研究计划。风能、防护涂料和燃料处理系统等领域的聚醚胺市场机会正在增加。投资于特定应用产品开发的公司可以改善市场定位,同时满足不断变化的客户需求。合并、合作和技术合作仍然是扩大市场范围和增强竞争优势的常见策略。
新产品开发
随着制造商寻求提高性能特征和应用多功能性,创新仍然是聚醚胺市场的主要焦点。公司正在开发下一代聚醚胺配方,以提供更快的固化、增强的耐用性和改善的环境兼容性。研究活动越来越强调能够满足严格监管要求而不影响有效性的低排放产品。
新产品开发在先进涂料、可再生能源复合材料和燃料添加剂技术方面尤其活跃。制造商正在推出专为需要卓越耐化学性和机械性能的特定工业应用而设计的定制解决方案。聚醚胺行业报告强调了越来越多地使用数字建模和配方优化工具来加快产品开发周期。持续创新正在帮助供应商加强客户关系,同时扩大潜在的市场机会。
近期五项进展(2023-2025)
- 亨斯迈扩大了特种胺产品范围,以支持先进的涂料和复合材料应用。
- 巴斯夫加强了对高性能化学品制造的投资,重点关注工业和基础设施市场。
- 科莱恩推出了针对燃料添加剂和特种化学品应用的增强配方技术。
- 扬州晨华新材料扩大生产能力,以满足不断增长的区域需求。
- 多家亚洲制造商增加了支持可再生能源和复合材料应用的聚醚胺产品的产能。
报告覆盖范围
聚醚胺市场报告提供了涵盖产品类型、应用、区域需求模式、竞争格局、行业趋势和战略发展的全面分析。该研究评估了影响全球和区域市场行业绩效的主要市场驱动因素、限制因素、机遇和挑战。详细的细分分析有助于利益相关者了解不断变化的需求动态和投资潜力。
定制请求 获取广泛的市场洞察。
该报告还审查了主要行业参与者的制造能力、技术发展、应用扩展和竞争定位。聚醚胺市场研究报告涵盖单胺和二胺产品,以及聚脲和燃料添加剂等应用。区域分析评估北美、欧洲、亚太地区和世界其他地区市场的市场表现。该报告通过提供有关行业发展、增长机会和竞争趋势的可行见解来支持战略决策。


- 2021-2034
- 2025
- 2021-2024
- 140
-

(优惠有效期至 15th Nov 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。