标准笔针市场规模、份额和行业分析,按药物类型(胰岛素、GLP-1、生长激素等)、按疾病适应症(糖尿病、肥胖、激素缺乏等)、按针尺寸(4 毫米、5 毫米、6 毫米、8 毫米和 12 毫米)、按分销渠道(医院药房、零售药房和在线药房)以及区域预测, 2026-2034
 下载免费样本

主要市场见解
 收听音频版本
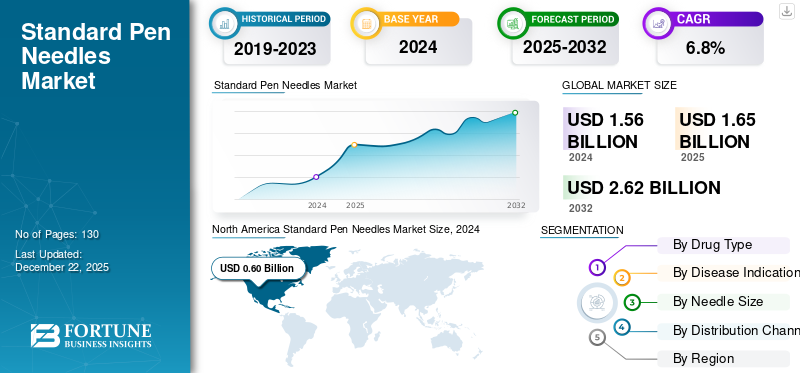
2025年,全球标准笔用针头市场规模为16.5亿美元。预计该市场将从2026年的17.4亿美元增长到2034年的30.7亿美元,预测期内复合年增长率为7.31%。北美主导标准笔针市场,2025年市场份额为66.00%。
标准笔针是与胰岛素笔和其他皮下注射药物一起使用的医疗设备。它们设计为一次性使用,有各种规格和长度可供选择。笔式针头为自我给药提供了一种无痛、方便且精确的方法,尤其是在糖尿病管理方面。
市场增长归因于全球糖尿病患病率不断上升,这刺激了对高效胰岛素输送解决方案的持续需求。此外,增加患者对 胰岛素笔 相比传统注射器,由于方便和便携,估计也会加速笔式针头的使用。此外,更细、更短和超细针等技术进步提高了用户的舒适度和依从性,特别是对于针头恐惧症患者。
该市场的一些主要参与者包括诺和诺德公司 (Novo Nordisk A/S)、BD 和 Embecta Corp。这些参与者专注于技术进步、广泛投资和战略协议,以保持可观的市场份额。
下载免费样品 了解更多关于本报告的信息。
标准笔针市场要点
 全球市场规模及预测
- 2025年市场规模:16.5亿美元
- 2026年市场规模:17.4亿美元
- 2034 年预测市场规模:30.7 亿美元
- 复合年增长率:2026-2034 年 7.31%
 市场份额
- 北美在标准笔用针头市场占据主导地位,2025 年市场份额为 66.00%。
- 按药物类型划分,到 2024 年,胰岛素细分市场将在全球标准笔针头市场中占据相当大的份额。
- 从分销渠道来看,零售药店在标准笔用针头的分销中占有最大的市场份额。
 主要区域亮点
北美
由于糖尿病患病率高、胰岛素输送基础设施完善以及对家庭护理的偏好日益增加,该地区 2025 年创造了 6.3 亿美元的收入,预计到 2026 年将达到 6.7 亿美元。
欧洲
在糖尿病病例增加、有利的医疗政策以及自我注射疗法越来越多采用的支持下,2025 年该市场估值为 4.5 亿美元,预计到 2026 年将达到 4.7 亿美元。
亚太地区
该地区在 2025 年创造了 3.4 亿美元的收入,预计到 2026 年将达到 3.7 亿美元,由于医疗保健服务的扩大和对胰岛素输送解决方案的需求不断增长,预计复合年增长率将达到最高。
我们。
1 型和 2 型糖尿病患者广泛采用笔式注射器,加上有利的报销政策,继续支持市场增长。
日本
糖尿病患病率上升、人口老龄化以及先进胰岛素输送设备的使用增加预计将有助于市场的稳定扩张。
阅读更多

市场动态
市场驱动因素
糖尿病患病率的上升和胰岛素笔的日益普及促进了市场增长
全球糖尿病患病率不断上升是该标准的重要驱动因素之一 笔针市场 生长。此外,久坐的生活方式、人口老龄化、肥胖率上升和不良饮食习惯也导致全球糖尿病诊断激增。
- 例如,根据国际糖尿病联盟 (IDF) 的数据,到 2023 年,将有超过 5.3 亿成年人患有糖尿病,并且这一数字预计在未来几十年内还会增加。
由于胰岛素治疗是一种重要的治疗方法,尤其是对于 1 型和晚期 2 型糖尿病,因此对笔针等胰岛素输送工具的需求正在稳步增长。标准笔针头因其与大多数胰岛素笔兼容且易于使用而被广泛使用,特别是对于老年或视力受损的患者,他们受益于其简单性和减少的培训需求。
此外,各国政府和卫生组织为改善胰岛素和相关产品的可及性而采取的举措,特别是在发展中地区,进一步增强了需求。旨在提高糖尿病意识和管理的教育活动也通过鼓励早期治疗和自我管理来增强市场。
- 例如,2024 年 8 月,Breakthrough T1D 宣布启动一项名为“检测以便您做出决定”的全国性活动,以提高对早期检测 T1D 的认识。
市场限制
针头恐惧症以及不良的注射合规性和对指南的遵守阻碍了市场的增长
尽管现代笔针方便且舒适度有所提高,但很大一部分患者,尤其是新诊断的患者,仍与针头注射相关的焦虑和恐惧作斗争。这种心理障碍可能会导致漏服剂量、减少对处方胰岛素治疗方案的依从性,并最终导致血糖控制不佳。
- 例如,根据公共科学图书馆 2021 年 6 月发表的一篇文章,估计全球所有糖尿病患者中,无论年龄大小,都有 28% 患有针恐惧症。这些结果是在进行队列研究后发表的。
此外,患者(尤其是新兴国家)缺乏对指南的遵守,导致笔式针头重复使用率上升,有时甚至超过了最大阈值。总体治疗成本的降低和普通人群缺乏认识是影响消费者行为的一些主要因素。由于这些产品缺乏强有力且既定的指导方针以及有限的报销政策,这一问题进一步加剧。
市场机会
大力关注中等收入国家市场的扩张,以提供利润丰厚的机会
最有前途的市场机会在于扩大亚洲、拉丁美洲和非洲中等收入国家对标准笔针的使用范围。由于城市化、生活方式的改变和诊断能力的提高,这些地区的糖尿病患病率正在迅速上升。
- 2025 年 6 月,致力于更好人类护理的国际组织无国界医生组织 (MSF) 对诺和诺德承诺以每支 1 美元的折扣价格向南非供应模拟胰岛素笔表示欢迎。
随着政府和非政府组织越来越关注非传染性疾病,对具有成本效益、安全且易于使用的胰岛素给药方案的需求不断增长。此外,通过本地分销、产品定制和医疗保健合作在这些新兴市场建立强大的影响力可以为预测期内的市场增长提供有利的机会。
市场挑战
自动注射器的渗透率有限,给市场增长带来巨大挑战
尽管自动注射器和其他新型针头 药物输送 尽管该系统在发达国家获得了关注并见证了普及率的提高,但采用情况似乎乏善可陈,特别是在患者人口比例相当高的新兴国家。
自动注射器和新型设备的成本相对较高,以及中国、印度和其他国家有限的报销政策,不利于这些设备的需求和采用。
标准笔针市场趋势
提高患者舒适度的技术创新重塑市场
目前,制造商越来越多地投资于研发,以开发长度较短且具有先进润滑涂层的超细、薄规格笔针。这些功能有助于减轻注射疼痛和焦虑,提高用户的依从性,特别是儿童、老年人和首次胰岛素使用者。一些较新的型号采用了安全工程机制,例如可伸缩针头或防护设计,旨在降低护理人员和医疗保健专业人员被针刺伤的风险。
- 例如,2022 年 9 月,泰尔茂公司印度分公司宣布推出新型 FineGlide,这是一种用于患者的无菌笔针。该设备与自我药疗和胰岛素注射兼容。
此外,数字集成也正在兴起,带有兼容笔针的智能笔可以记录和传输胰岛素剂量数据,以实现更好的疾病管理。随着消费者期望的提高以及监管机构收紧安全性和可用性标准,增强注射体验的技术进步正在成为竞争优势。
下载免费样品 了解更多关于本报告的信息。
COVID-19 的影响
在 COVID-19 大流行初期,封锁导致制造和物流链中断。这些中断最终导致了笔用针头的供应短缺和交付延误,特别是在低收入和中等收入国家。此外,医院和医疗保健提供者还将资源重新用于管理 COVID-19 大流行病例,这暂时减少了临床环境中的常规糖尿病护理就诊和胰岛素注射。
此外,新冠疫情后的恢复和糖尿病患病率的上升也促进了市场的重新增长。虽然最初的挑战造成了短期干扰,但由于人们越来越关注慢性病管理、家庭医疗趋势以及各地区供应链弹性的改善,标准笔用针头市场的长期前景仍然乐观。
细分分析
按药物类型
智能胰岛素笔的采用率更高,以促进胰岛素行业的发展
根据药物类型,市场分为胰岛素、GLP-1、生长激素等。
按药物类型划分,到 2024 年,胰岛素细分市场将在全球标准笔针头市场中占据相当大的份额。1 型和晚期 2 型糖尿病患者广泛且长期使用胰岛素治疗,是占据全球市场主要细分市场份额的主要原因。此外,糖尿病患病率不断上升,特别是在老龄化人口和发展中经济体中,继续推动胰岛素相关的使用。
另一方面,GLP-1 细分市场将在 2024 年占据第二大市场份额。某些因素,例如 GLP-1 疗法处方量的增加以及批准数量的增加,预计将对预测期内该细分市场的增长产生积极影响。
- 例如,2025 年 2 月,Biocon Limited 宣布在英国推出其新的 GLP-1 肽 Liraglutide,用于治疗肥胖和糖尿病。
按疾病适应症
糖尿病患病率大幅上升,促进细分市场增长
根据疾病适应症,市场分为糖尿病、肥胖症、激素缺乏症等。
从疾病适应症来看,由于全球大量糖尿病人口需要长期注射治疗,糖尿病细分市场将在 2024 年占据市场主导地位。随着意识的提高和早期诊断,越来越多的患者开始使用笔式分娩系统,特别是在发展中地区。此外,公共卫生举措和改善获得基本糖尿病用品的机会正在加强这一领域的主导地位。
- 例如,2023 年 6 月,津巴布韦政府宣布启动糖尿病运动,以提高人们对该疾病及其治疗管理相关策略的认识。
据估计,肥胖细分市场在预测期内将呈现可观的复合年增长率。随着全球肥胖率飙升,尤其是在美国、欧洲和亚洲部分地区,越来越多的患者接受需要笔针兼容性的皮下治疗。此外,随着新药的推出以及医学界对肥胖作为一种慢性病的认识不断提高,这一细分市场预计将出现强劲增长,并在笔针消费中贡献更大的份额。
按针尺寸
4 毫米针驱动段扩展提供了相当大的人体工程学设计
根据针头尺寸,市场分为 4 毫米、5 毫米、6 毫米、8 毫米和 12 毫米。
按针头尺寸来看,2024 年,4 毫米针头尺寸将主导全球标准笔针头市场。其优越的舒适度、降低的肌肉注射风险以及广泛的医生偏好等某些因素正在显着推动该细分市场的增长。它适用于几乎所有患者,包括儿童和体重指数较低的患者,无需捏捏皮肤。
另一方面,6 毫米笔针尺寸在预测期内可能会呈现可观的复合年增长率。这些针通常用于体重较高的成年人或从较长的身体过渡到的成年人。 注射器针头。此外,到 2032 年,用于治疗肥胖症的笔针使用量的增加预计也将加速该细分市场的增长。
按分销渠道
零售药店因更便利而占据重要市场份额
根据分销渠道,市场分为医院药房、零售药房和网上药房。
按分销渠道分,零售 药店 由于标准笔针的可及性、便利性以及在城市和农村环境中的广泛存在,在标准笔针的分销中占据了最大的市场份额。患者更喜欢药房定期补充药物和药剂师指导的支持,特别是对于需要持续治疗的糖尿病等慢性疾病。
据估计,在线药店在预测期内复合年增长率最快。到 2032 年,送货上门的便利性、订阅模式和有竞争力的定价等某些因素可能会推动细分市场的增长。此外,互联网普及率的不断提高、数字素养的提高和远程医疗的扩张进一步支持了这一转变。
标准笔针市场区域前景
按地区划分,市场分为北美、欧洲、亚太地区、拉丁美洲、中东和非洲。
北美
North America Standard Pen Needles Market Size, 2025 (USD Billion)
获取本市场区域分析的更多信息, 下载免费样品
2025年,北美为全球市场贡献了约6.3亿美元,占66.00%的份额,预计2026年将达到6.7亿美元。这种增长归因于糖尿病患病率高、胰岛素输送基础设施完善以及对家庭护理的日益偏好。
在美国,1 型和 2 型糖尿病患者大量采用笔式注射器,加上利润丰厚的报销政策,正在加速市场增长。此外,在加拿大,明确估计越来越多的笔式注射器在预测期内对市场产生积极影响。
- 例如,2024 年 11 月,Sol-Millennium Medical Group 宣布推出 InsuJet,用于为糖尿病患者注射胰岛素。与传统针头相比,这种新推出的装置提高了患者的舒适度。
欧洲
2025年,欧洲市场规模为4.5亿美元,占全球需求的68.20%,预计到2026年将增长至4.7亿美元。由于糖尿病患者人数不断增加、自我注射疗法意识增强以及主要国家有利的医疗保健政策,该地区占据了巨大的市场份额。此外,预计处方笔针头的大幅增长也将为欧洲标准笔针头市场提供大量机会。
- 例如,根据英国国家医疗服务体系(NHS)2024年8月提供的数据,英国有7100万种治疗糖尿病的处方药,自2016年以来增加了2100万种。
亚太地区
2025年,亚太地区占据全球市场的71.02%,收入为3.4亿美元,预计到2026年将达到3.7亿美元。预计亚太地区在预测期内的复合年增长率最高。由于糖尿病负担加重、城市化进程加快以及医疗保健服务的改善,该地区的市场正在快速增长。在意识提高、新产品推出、诊断率提高和保险覆盖范围扩大的推动下,中国和印度对胰岛素笔和兼容笔针头的需求激增。
- 例如,2022 年 9 月,诺和诺德公司 (Novo Nordisk A/S) 的 Novopen 获得了中国监管机构 NMPA 的营销和分销批准。
拉丁美洲、中东和非洲
拉丁美洲、中东和非洲的标准笔针市场正在稳步增长。拉丁美洲2025年市场规模为0.7亿美元,占全球市场份额的67.18%,预计2026年将达到0.8亿美元。2025年中东和非洲市场规模为1.5亿美元,占全球市场收入的72.17%,预计2026年将增长至1.6亿美元。巴西和墨西哥在拉丁美洲的采用率领先,原因是:糖尿病人口不断增加,医疗保健计划不断扩大。另一方面,在中东和非洲,在政府主导的糖尿病控制战略和医疗基础设施投资不断增加的支持下,沙特阿拉伯和阿联酋的需求不断增长。
- 例如,2023 年 10 月,阿联酋卫生和预防部 (MoHAP) 宣布启动全国糖尿病前期和糖尿病筛查活动。该活动旨在通过生活方式指导、医生咨询和治疗选择来降低该国糖尿病的患病率。
竞争格局
主要行业参与者
主要市场参与者对新产品推出的高度重视增加了他们的收入
全球笔用针头市场较为分散,存在多家中小型公司。另一方面,对推出新产品的日益关注预计将推动玩家的收入增长。此外,Embecta Corp.在2024年占据了相当大的市场份额。该公司在市场上的强大影响力归因于其专注于与其他公司形成战略联盟,以扩大其在全球市场的足迹。市场上的其他参与者包括 Terumo Corporation、Cardinal Health、MTD Medical Technology and Devices 等。这些公司一直专注于战略收购,以扩大其在全球市场的足迹。
主要标准笔针市场清单公司简介:
- Embecta 公司(美国)
- 康德乐(美国)
- MTD 医疗技术和设备(意大利)
- UltiMed, Inc.(美国)
- 艾里森医疗公司(美国)
- 欧文·芒福德(英国)
- Medline 工业有限公司。 (我们。)
- 博朗股份公司(德国)
- Neon Diagnostics 有限公司(英国)
主要行业发展:
- 2025 年 3 月: Braun SE 宣布与 Orlando Health 达成合作协议,Orlando Health 是一家全国知名的医疗保健提供商,拥有屡获殊荣的医院,共同开发创新解决方案,以增加患者和临床医生获得护理的机会。
- 2024 年 3 月:Ypsomed 出售其 血糖监测系统 以及笔针业务交给 Medical Technology and Devices S.p.A.
- 2024 年 2 月: Owen Mumford Limited 宣布与 Duopharma Biotech 建立合作伙伴关系,在马来西亚和文莱分销其糖尿病和眼部护理产品。
- 2022 年 5 月: 罗氏糖尿病护理印度公司宣布推出新型 ACCU-FINE 笔针,可实现平稳无痛的手术。
- 2022 年 4 月: Emecta Corp.完成了从BD的分拆,并在纳斯达克上市,成为糖尿病护理行业的主要公司之一。
报告范围
全球标准笔用针头市场分析按药物类型、疾病适应症、针头尺寸和分销渠道细分提供市场规模预测。它涵盖市场动态和新兴市场趋势。它提供了对关键条件的流行、新产品发布和关键行业发展的见解。该报告对竞争格局进行了深入分析,包括对市场份额分布的洞察和领先公司的详细概况。
定制请求 获取广泛的市场洞察。
报告范围和细分
|
属性 |
细节 |
|
学习期限 |
2021-2034 |
|
基准年 |
2025年 |
|
预测期 |
2026-2034 |
|
历史时期 |
2021-2024 |
|
增长率 |
2026-2034 年复合年增长率为 7.31% |
|
单元 |
价值(十亿美元) |
|
分割 |
按药物类型、疾病适应症、针头大小、分销渠道和地区 |
|
按药物类型 |
|
|
按疾病适应症 |
|
|
按针尺寸 |
|
|
按分销渠道 |
|
|
按地区 |
|
常见问题
《财富商业洞察》表示,2025 年全球市场价值为 16.5 亿美元,预计到 2034 年将达到 30.7 亿美元。
2025年,市场价值为6.3亿美元。
预计2026-2034年预测期内,市场复合年增长率为7.31%。
从药物类型来看,胰岛素细分市场处于领先地位。
推动市场的关键因素是糖尿病患病率的增加和胰岛素笔的日益普及。
Embecta Corp.、Novo Nordisk A/S 和 Terumo Corporation 是市场上的顶级参与者
2025 年,北美市场占据主导地位,份额为 66.00%。
与我们的专家联系 与专家交谈


- 2021-2034
- 2025
- 2021-2024
- 130
-

(优惠有效期至 30th Sep 2026)
获得30至60小时免费定制服务
扩大区域和国家覆盖范围, 细分市场分析, 公司简介, 竞争基准分析, 以及最终用户洞察。













.webp)





