Marktgröße, Anteil und Branchenanalyse für Beschichtungen, Produkt (strahlengehärtete Beschichtungen, Pulverbeschichtungen), nach Endanwendungsbranche (Bauwesen, Automobil und Transport, Industrieausrüstung und Maschinen) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktübersicht für Beschichtungen
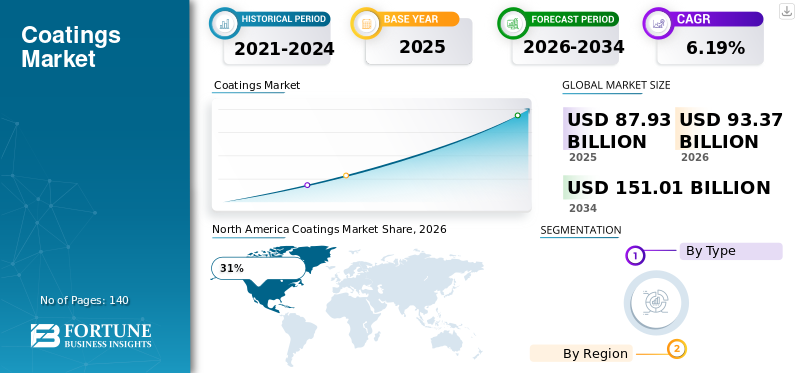
Die Marktgröße für Beschichtungen wurde im Jahr 2025 auf 84,36 Milliarden US-Dollar geschätzt. Der Markt soll von 89,58 Milliarden US-Dollar im Jahr 2026 auf 144,79 Milliarden US-Dollar im Jahr 2034 wachsen und im Prognosezeitraum eine jährliche Wachstumsrate von 6,19 % aufweisen.

Der globale Markt für Beschichtungen umfasst Formulierungen zum Schutz, Dekorieren, Versiegeln und Verbessern der Funktionsleistung von Oberflächen in den Bereichen Bauwesen, Automobil, Transportwesen, Industriemaschinen, Geräte, Infrastruktur und hergestellte Produkte. Der Markt umfasst flüssigkeits-, pulver- und strahlenhärtende Technologien für Großserien- und Spezialanwendungen. Die Nachfrage wird durch Bautätigkeit, Fahrzeugproduktion, industrielle Wartung, Korrosionsschutz, Geräteerneuerung und Anforderungen an eine längere Oberflächenlebensdauer beeinflusst. Die Marktanalyse für Beschichtungen legt zunehmend Wert auf emissionsarme Formulierungen, schnellere Aushärtung, verbesserte Haltbarkeit und Anwendungseffizienz. Dieser Marktforschungsbericht für Beschichtungen untersucht die Produktpositionierung, die Endverbrauchsnachfrage, die Technologieeinführung, die regionale Marktstruktur, Wettbewerbsstrategien und neue Marktchancen für Beschichtungen für B2B-Teilnehmer.
Der Beschichtungsmarkt in den USA wird durch Baugewerbe, Automobilbau, Transportausrüstung, Luft- und Raumfahrt, Industriemaschinen, Infrastrukturwartung und kommerzielle Sanierung unterstützt. Die Nachfrage wird zunehmend von Haltbarkeit, Anwendungsproduktivität, Umweltanforderungen, Substratkompatibilität und Lebenszyklusleistung beeinflusst. Pulverbeschichtungen sind für gefertigte Metallprodukte und Industriekomponenten von großer Bedeutung, während fortschrittliche Flüssigbeschichtungen für Architektur-, Automobil- und Schutzanwendungen eingesetzt werden. Bei der Sanierung der Infrastruktur entstehen wiederkehrende Anforderungen an korrosionsbeständige Systeme für Brücken, Versorgungsleitungen, Wasseranlagen und Transportanlagen. Der USA Coatings Market Outlook spiegelt auch das zunehmende Interesse an emissionsärmerer Chemie, automatisierter Anwendung, digitalem Farbmanagement und Beschichtungen wider, die die Verarbeitungszeit für Hersteller und professionelle Anwender verkürzen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wichtige Erkenntnisse zum Beschichtungsmarkt
 Globale Marktgröße und Prognose
- Marktgröße 2025: 84,36 Milliarden US-Dollar
- Marktgröße 2026: 89,58 Milliarden US-Dollar
- Prognostizierte Marktgröße 2034: 144,79 Milliarden US-Dollar
- CAGR: 6,19 % von 2026–2034
 Marktanteil
- Der asiatisch-pazifische Raum dominierte mit einem regionalen Marktanteil von 39 %.
- Der Bausektor machte fast 38 % des Weltmarktes aus.
- Die Automobil- und Transportbranche hatte einen Marktanteil von etwa 29 %.
 Wichtige regionale Highlights
Asien-Pazifik
Der asiatisch-pazifische Raum führte den Weltmarkt mit einem Anteil von 39 % an, unterstützt durch die rasche Industrialisierung und Infrastrukturentwicklung.
Nordamerika
Auf Nordamerika entfielen 31 % des weltweiten Beschichtungsmarktes.
Europa
Europa repräsentierte 27 % des Weltmarktes, angetrieben durch die Nachfrage nach nachhaltigen und leistungsstarken Beschichtungen.
UNS.
Die USA sind ein wichtiger Markt für Beschichtungen, der durch Bau-, Automobil- und Industrieanwendungen unterstützt wird.
Japan
Auf Japan entfielen etwa 16 % des Beschichtungsmarktes im asiatisch-pazifischen Raum, angetrieben durch die Nachfrage nach Automobil- und modernen Industriebeschichtungen.
Mehr lesen

Neueste Trends auf dem Beschichtungsmarkt
Die Markttrends für Beschichtungen konzentrieren sich zunehmend auf Nachhaltigkeit, Produktivität, fortschrittliche Aushärtung, Digitalisierung und anwendungsspezifische Leistung. Wasserbasierte Systeme mit niedrigem VOC-Gehalt, Pulverbeschichtungen und strahlungshärtende Formulierungen erhalten größere Aufmerksamkeit, da Hersteller nach Alternativen suchen, die Umweltanforderungen erfüllen können, ohne Einbußen bei Haltbarkeit oder Aussehen hinnehmen zu müssen. Die Entwicklung von Pulverbeschichtungen konzentriert sich auf Aushärtung bei niedrigeren Temperaturen, Korrosionsbeständigkeit, verbesserte Übertragungseffizienz, dünnere Filmfähigkeit und Kompatibilität mit anspruchsvolleren Substraten. Strahlengehärtete Beschichtungen gewinnen in kontrollierten Fertigungsumgebungen zunehmend an Interesse, da eine schnelle Aushärtung schnellere Produktionszyklen unterstützen kann. Automobilkunden suchen außerdem nach Beschichtungssystemen, die mit Leichtbaumaterialien, Komponenten für Elektrofahrzeuge, Kunststoffen, Verbundwerkstoffen und sich weiterentwickelnden Fertigungsverfahren kompatibel sind.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Digitales Farbmanagement und automatisierte Dosierung werden für die Autoreparaturlackierung und die industrielle Veredelung immer relevanter. Beschichtungslieferanten kombinieren Materialien zunehmend mit technischen Dienstleistungen, Formulierungsunterstützung, Anwendungsberatung und Prozessoptimierung. Die Marktprognose für Beschichtungen wird daher nicht nur durch den herkömmlichen Mengenverbrauch geprägt. Produktdifferenzierung, Energieeffizienz, Nachhaltigkeit, Automatisierung und Gesamtleistung der Anwendung werden zu zentralen Kaufkriterien für B2B-Kunden. Hersteller, die eine konstante Leistung vorweisen und gleichzeitig ihren Kunden dabei helfen können, die Prozesskomplexität zu reduzieren, gewinnen eine stärkere Wettbewerbsposition.
Marktdynamik für Beschichtungen
TREIBER
Erweiterung der Anwendungen in den Bereichen Bau, Automobil, Infrastruktur und industrielle Fertigung.
Der umfassende Ausbau und die kontinuierliche Wartung physischer Vermögenswerte ist ein wesentlicher Treiber für den Beschichtungsmarkt. Bauprojekte erfordern Beschichtungen für Gebäude, Fassaden, Dächer, Böden, Baustahl, Metallkomponenten, Betonoberflächen und dekorative Anwendungen. Automobilhersteller verwenden mehrere Beschichtungsschichten, um Haftung, Korrosionsschutz, Aussehen, chemische Beständigkeit und Witterungsbeständigkeit zu unterstützen. Auch Industriemaschinen benötigen Schutzlacke, die Abrieb, Feuchtigkeit, Chemikalien, Temperaturschwankungen und mechanischem Verschleiß standhalten. Die Instandhaltung der Infrastruktur stellt eine weitere wichtige Nachfragegrundlage dar. Brücken, Rohrleitungen, Wasseranlagen, Transportstrukturen, Energieanlagen und Industriegebäude erfordern eine regelmäßige Inspektion und Neubeschichtung. Im Gegensatz zu einem einmaligen Baubedarf erzeugt die Wartung wiederkehrende Anforderungen, da Schutzsysteme definierte Nutzungsdauern haben und Betriebsbedingungen den Abbau beschleunigen können.
Auch die Produktionseffizienz wird von den Herstellern immer stärker in den Vordergrund gerückt. Beschichtungen, die schneller aushärten, die Anwendungsschritte reduzieren, die Übertragungseffizienz verbessern oder Defekte minimieren, können betriebliche Vorteile bieten, die über den grundlegenden Oberflächenschutz hinausgehen. Dies ermutigt Industriekunden, Beschichtungstechnologien als Teil ihrer Fertigungsstrategie und nicht als Standardprodukt zu betrachten. Das Wachstumsumfeld des Beschichtungsmarktes wird zusätzlich durch ein größeres Bewusstsein für das Asset-Lifecycle-Management unterstützt. Langlebige Beschichtungen können dazu beitragen, die Lebensdauer der Geräte zu verlängern und Wartungsunterbrechungen zu reduzieren. Folglich bewerten B2B-Käufer Beschichtungen zunehmend nach Leistung, Anwendungseffizienz, technischem Support und Langzeitschutz. Diese Faktoren unterstützen die Nachfrage nach differenzierten Formulierungen für große Industrie- und Infrastrukturanwendungen.
ZURÜCKHALTUNG
Rohstoffvolatilität, regulatorische Komplexität und hohe Qualifikationsanforderungen.
Der Markt für Beschichtungen ist mit Einschränkungen durch Schwankungen in der Verfügbarkeit von Harzen, Pigmenten, Additiven, Lösungsmitteln, Spezialchemikalien, Verpackungsmaterialien und Energie konfrontiert. Hersteller müssen die Formulierungskonsistenz auch dann aufrechterhalten, wenn sich die Lieferbedingungen ändern. Störungen im Zusammenhang mit Spezialzutaten können zu Schwierigkeiten bei der Produktionsplanung führen, insbesondere bei hochgradig kundenspezifischen Beschichtungen mit begrenzten alternativen Inputs. Auch regulatorische Anforderungen erhöhen die Komplexität der Formulierung. Beschichtungshersteller müssen Emissionen, chemische Beschränkungen, Arbeitnehmerexposition, Abfallbehandlung, Kennzeichnung und Produktsicherheitsanforderungen in verschiedenen Gerichtsbarkeiten bewerten. Die Neuformulierung eines Produkts kann sich auf Viskosität, Haftung, Glanz, Aushärtungsverhalten, Farbe, Korrosionsbeständigkeit und Untergrundverträglichkeit auswirken. Daher können umfangreiche Labortests und Kundenqualifizierungen erforderlich sein, bevor eine Ersatzformulierung akzeptiert wird.
Fortschrittliche Technologien können auf zusätzliche Hürden bei der Einführung stoßen. Pulverbeschichtungen erfordern eine geeignete Anwendungs- und Aushärtungsinfrastruktur, während strahlengehärtete Beschichtungen auf spezielle Ausrüstung und kontrollierte Verarbeitungsbedingungen angewiesen sind. Kleinere Beschichter zögern möglicherweise, in neue Systeme zu investieren, wenn die Produktionsmengen unsicher sind. Auch Umstellungskosten können den Beschichtungsmarkt bremsen. Industriekunden verfügen möglicherweise über festgelegte Spezifikationen, genehmigte Lieferantenlisten, Anwendungsgeräte und Qualitätskontrollverfahren. Der Austausch einer Beschichtung kann Linienversuche und Validierungen erfordern. Dadurch entsteht ein Vorteil für etablierte Anbieter, während der Markteintritt für kleinere Hersteller erschwert wird. Infolgedessen konkurrieren Beschichtungsunternehmen zunehmend durch technischen Support, Zuverlässigkeit, Anpassung und Qualifizierungsunterstützung und nicht nur durch Produkteigenschaften.
GELEGENHEIT
Entwicklung nachhaltiger, energieeffizienter und anwendungsspezifischer Beschichtungstechnologien.
Eine große Chance auf dem Beschichtungsmarkt ist die Entwicklung von Produkten, die Umweltverbesserungen mit messbaren Herstellungsvorteilen kombinieren. VOC-arme, wasserbasierte, pulverförmige und strahlenhärtende Technologien können unterschiedliche Kombinationen von Nachhaltigkeits-, Produktivitäts- und Leistungsanforderungen erfüllen. Produkte, die den Trocknungsaufwand reduzieren, Produktionszyklen verkürzen, die Materialausnutzung verbessern oder Abfall reduzieren, können für Industriekunden einen großen Mehrwert bieten. Eine weitere große Chance bieten anwendungsspezifische Beschichtungen. Elektrofahrzeuge, batteriebezogene Komponenten, Geräte für erneuerbare Energien, fortschrittliche Elektronik, industrielle Automatisierung, Leichtbaustrukturen und spezialisierte Infrastruktur erfordern immer gezieltere Oberflächenlösungen. Beschichtungshersteller können sich durch die Entwicklung von Chemikalien differenzieren, die für bestimmte Substrate, Betriebstemperaturen, Korrosionsumgebungen oder mechanische Belastungen optimiert sind.
Die Digitalisierung bietet einen zusätzlichen Weg zur Markterschließung. Digitale Farbabstimmung, Rezepturdatenbanken, automatisierte Dosierung, Anwendungsüberwachung und prädiktive Qualitätssysteme können die Konsistenz verbessern und Produktionsfehler reduzieren. Lieferanten können digitale Tools mit Beschichtungen und technischen Dienstleistungen kombinieren, um integrierte B2B-Angebote zu erstellen. Auch Schwellenländer bieten attraktive Möglichkeiten, da Urbanisierung, Infrastrukturentwicklung, Industrieproduktion und Fertigungslokalisierung zunehmen. Regionale Produktionsstätten, technische Zentren, Vertriebspartnerschaften und lokale Formulierungen können Lieferanten dabei helfen, Kundenanforderungen effektiver zu erfüllen. Die Marktchancen für Beschichtungen erstrecken sich daher auf die Bereiche Chemie, Gerätekompatibilität, Automatisierung, technische Dienstleistungen und regionale Expansion. Unternehmen, die Produktinnovationen erfolgreich mit Anwendungskompetenz kombinieren, können stärkere Kundenbeziehungen aufbauen und sich auf wettbewerbsintensiven Märkten besser differenzieren.
HERAUSFORDERUNG
Balance zwischen Nachhaltigkeit, Leistung, Anwendungseffizienz und Kundenanforderungen.
Die Beschichtungsindustrie steht vor der ständigen Herausforderung, umweltfreundlichere Produkte zu entwickeln, ohne Kompromisse bei der Leistung einzugehen. Industrielle Anwender benötigen weiterhin starke Haftung, Korrosionsschutz, chemische Beständigkeit, Härte, Flexibilität, Witterungsbeständigkeit, Farbstabilität und Oberflächenaussehen. Eine Formulierung, die eine Umwelteigenschaft verbessert, aber zu Anwendungsfehlern oder einer kürzeren Lebensdauer führt, ist möglicherweise kommerziell nicht akzeptabel. Der Wechsel der Substrate stellt eine weitere Herausforderung dar. Moderne Produkte enthalten zunehmend Leichtmetalle, Verbundwerkstoffe, technische Kunststoffe, Legierungen und fortschrittliche Materialien. Diese Substrate erfordern möglicherweise eine spezielle Vorbehandlung und Beschichtungschemie. Die Automobilproduktion ist besonders anspruchsvoll, da Beschichtungssysteme in hochautomatisierte Fertigungsprozesse und strenge Qualitätskontrollen integriert werden müssen.
Der globale Wettbewerb sorgt für weiteren Druck. Große Hersteller verfügen über umfangreiche Forschungskapazitäten, Vertriebsnetze und technische Ressourcen, während kleinere Unternehmen häufig durch Spezialisierung und schnellere Anpassung konkurrieren. Auch für multinationale B2B-Kunden ist die Aufrechterhaltung einer gleichbleibenden Qualität über mehrere Produktionsstandorte hinweg unerlässlich. Auch die Anwendungskompetenz bleibt wichtig. Oberflächenvorbereitung, Filmdicke, Aushärtungsbedingungen, Luftfeuchtigkeit, Temperatur und Auftragsgeräte können die Beschichtungsleistung erheblich beeinflussen. Selbst eine technisch fortschrittliche Beschichtung kann scheitern, wenn die Anwendungsbedingungen schlecht kontrolliert werden. Die Coatings Industry Analysis berücksichtigt daher zunehmend den gesamten Lebenszyklus von Beschichtungen, von der Formulierung und dem Transport über die Anwendung, Aushärtung, Wartung bis hin zur eventuellen Neubeschichtung. Um wettbewerbsfähig zu bleiben, müssen Lieferanten sowohl Umwelterwartungen als auch praktische Produktionsanforderungen berücksichtigen.
Marktsegmentierung für Beschichtungen
Nach Produkt
Strahlungsgehärtete Beschichtungen stellen eine Spezialtechnologie auf dem Beschichtungsmarkt dar und nutzen ultraviolette oder Elektronenstrahlenergie, um eine schnelle Aushärtung einzuleiten. Ihr größter kommerzieller Vorteil ist die Verarbeitungseffizienz. Anstatt sich hauptsächlich auf eine ausgedehnte thermische Trocknung zu verlassen, kann die Strahlungshärtung eine schnelle Filmumwandlung unter kontrollierten Bedingungen bewirken. Dies macht die Technologie attraktiv für die Holzveredelung, Elektronik, Verpackung, Fußböden, Druck und ausgewählte Industrieanwendungen, bei denen es auf die Produktionsgeschwindigkeit ankommt. Schätzungen zufolge machen strahlungsgehärtete Beschichtungen etwa 12,4 % des Produktmixes in diesem Marktrahmen aus. Die Technologie kann Herstellern helfen, die Work-in-Process-Zeit zu verkürzen und die Auslastung der Produktionslinie zu verbessern. Sein Potenzial zur Lösungsmittelreduzierung unterstützt auch Anwendungen, bei denen die Umweltanforderungen immer anspruchsvoller werden. Der Schwerpunkt der Produktentwicklung liegt auf der Verbesserung der Oberflächenqualität, Kratzfestigkeit, Härte, Chemikalienbeständigkeit, Glanz, Haftung und Härtungssicherheit. Formulierer arbeiten auch daran, die Kompatibilität mit verschiedenen Substraten und Verarbeitungsbedingungen zu erweitern. Elektronenstrahlsysteme können besondere Vorteile für ausgewählte industrielle Hochgeschwindigkeitsanwendungen bieten, während UV-Systeme dort relevant bleiben, wo Lichtdurchdringung und Gerätekonfiguration geeignet sind. Die Strahlenhärtung weist jedoch technische Einschränkungen auf. Komplexe Geometrien, schattierte Oberflächen, hochpigmentierte Formulierungen, dicke Filme und bestimmte Außenanwendungen können zu Herausforderungen führen. Auch die Anforderungen an die Ausrüstung können die anfängliche Einführung schwieriger machen als bei herkömmlichen Beschichtungstechnologien. Für B2B-Käufer bewertet der Coatings Market Report strahlengehärtete Produkte anhand der vollständigen Prozessleistung. Lieferanten müssen zunehmend Anwendungsparameter, Aushärtungshinweise, Substratempfehlungen, Unterstützung bei der Qualitätskontrolle und Informationen zur Gerätekompatibilität bereitstellen. Die Chancen sind dort am größten, wo Hersteller kontrollierte, automatisierte Produktionsumgebungen betreiben und messbare Produktivitätsverbesserungen durch schnelles Aushärten erzielen können.
Pulverbeschichtungen sind eine wichtige Produktkategorie auf dem Beschichtungsmarkt, da sie einen dauerhaften Oberflächenschutz im Trockenauftragsformat bieten. Sie werden häufig für Geräte, Metallmöbel, Automobilkomponenten, Architekturprodukte, elektrische Geräte, Industriemaschinen und gefertigte Metallkonstruktionen verwendet. Pulverbeschichtungen eignen sich besonders für werkskontrollierte Endbearbeitungsumgebungen, in denen die Aushärtungsbedingungen sorgfältig gesteuert werden können. Pulverlacke machen etwa 18,7 % des in diesem Marktrahmen verwendeten Produktmixes aus. Ihre Attraktivität beruht auf Haltbarkeit, Aussehen, Korrosionsbeständigkeit, Abriebfestigkeit und effizienter Materialnutzung. Geeigneter Overspray kann häufig zurückgewonnen werden, während die Technologie die herkömmliche Lösungsmittelverdunstung während der Anwendung vermeidet. Innovation erweitert die Möglichkeiten von Pulverbeschichtungen. Hersteller entwickeln Härtungssysteme bei niedrigeren Temperaturen, verbesserte Haltbarkeit im Außenbereich, bessere Übertragungseffizienz, dünnere Filmleistung und Produkte für anspruchsvollere Substrate. Niedrigere Härtungstemperaturen sind besonders wichtig, da sie den Einsatz von Pulverbeschichtungen über herkömmliche hitzebeständige Metallkomponenten hinaus erweitern können. Die Automatisierung stärkt auch die kommerzielle Position von Pulverlacken. Robotersprühen, kontrollierte Pulverrückgewinnung, automatisches Farbmanagement und fortschrittliche Aushärtungssysteme können die Wiederholbarkeit und Produktionseffizienz verbessern. Dennoch bleiben Farbwechsel, Pulverhandhabung, Ofenanforderungen und Substratvorbereitung wichtige betriebliche Überlegungen. Die Coatings Market Insights für die Pulvertechnologie zeigen, dass der technische Service immer wichtiger wird. Kunden benötigen möglicherweise Unterstützung bei Anwendungseinstellungen, Aushärtungsplänen, Oberflächenvorbereitung, Fehlerreduzierung und Linienoptimierung. Hersteller, die sowohl Beschichtungschemie als auch Prozesskompetenz liefern können, können stärkere Beziehungen zu industriellen Anwendern aufbauen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Endverbrauchsindustrie
Das Baugewerbe ist einer der größten Anwendungsbereiche im Beschichtungsmarkt, da Gebäude und Infrastruktur sowohl dekorative als auch schützende Oberflächenbehandlungen erfordern. Architekturbeschichtungen werden für Innen- und Außenwände, Fassaden, Dächer, Böden, Holz, Beton und Metall verwendet. Schutzsysteme werden für Brücken, Baustahl, Rohrleitungen, Industriegebäude, Wasserinfrastruktur und andere Vermögenswerte eingesetzt, die anspruchsvollen Umgebungen ausgesetzt sind. Es wird geschätzt, dass der Bausektor etwa 28,2 % des Endverbrauchsmarktes ausmacht. Die Nachfrage wird durch neue Wohn- und Gewerbeprojekte, Renovierung, Infrastruktursanierung, Industriebau und Instandhaltung beeinflusst. Durch die Neubeschichtung entsteht ein wiederkehrender Bedarf, da Oberflächen je nach Belastung und Betriebsbedingungen regelmäßig erneuert werden müssen. Umweltaspekte werden zunehmend in Bauspezifikationen einbezogen. Entwickler, Bauunternehmer, Architekten und Anlageneigentümer ziehen emissionsarme Produkte, langlebige Formulierungen, effiziente Anwendung und längere Wartungszyklen in Betracht. Pulverbeschichtungen sind für werkseitig fertiggestellte Metallkomponenten wichtig, während Flüssigbeschichtungen für viele architektonische und praktische Anwendungen weiterhin unverzichtbar sind. Am B2B-Einkaufsprozess können mehrere Entscheidungsträger beteiligt sein, darunter Architekten, Ingenieure, Auftragnehmer, Händler, Anwender und Anlageneigentümer. Technische Dokumentation, Farbverfügbarkeit, Anwendungshinweise, Substratkompatibilität und Witterungsbeständigkeit können die Produktauswahl beeinflussen. Die Marktchancen für Beschichtungen im Baugewerbe gehen über große Infrastrukturprojekte hinaus. Lagerhallen, Logistikanlagen, Gewerbebauten, Wohnungssanierungen, kommunale Vermögenswerte, Versorgungsunternehmen und Industriestandorte sorgen für eine breite Nachfrage. Lieferanten mit aufeinander abgestimmten Grundierungs-, Zwischen-, Decklack-, Dekor- und Wartungsportfolios können komplette Projektanforderungen erfüllen.
Automobil- und Transportanwendungen erfordern Beschichtungen, die Aussehen, Haftung, Korrosionsschutz, Haltbarkeit und Fertigungseffizienz vereinen. Fahrzeughersteller verwenden mehrschichtige Beschichtungssysteme, während Reparaturbetriebe Produkte benötigen, die eine genaue Farbe, schnelle Verarbeitung und eine gleichbleibende Oberflächenqualität liefern. Für zusätzliche Nachfrage sorgen Schienenfahrzeuge, Nutzfahrzeuge, Anhänger und Transportmaschinen. Automobil- und Transportanwendungen machen etwa 24,0 % des in diesem Bericht verwendeten Endnutzungsrahmens aus. Änderungen im Fahrzeugdesign beeinflussen die Beschichtungsentwicklung, da Hersteller zunehmend Leichtmetalle, Verbundwerkstoffe, Kunststoffe und Komponenten für Elektrofahrzeuge verwenden. Diese Materialien können eine spezielle Vorbehandlung und Beschichtungschemie erfordern. Für Automobilhersteller ist die Produktionseffizienz besonders wichtig. Beschichtungsfehler oder Aushärtungsprobleme können hochkoordinierte Montageprozesse stören. Folglich entwickeln Zulieferer schneller aushärtende Systeme, verbesserte Anwendungstechnologien, automatisierte Farblösungen und Beschichtungen, die mit sich weiterentwickelnden Produktionslinien kompatibel sind. Der Reparaturlackierungsmarkt bietet eine weitere Chance. Unfallreparaturunternehmen suchen nach Lösungen, die die Vorbereitungs- und Trocknungszeit verkürzen, ohne die Qualität des Finishs zu beeinträchtigen. Digitale Farbabstimmung und automatisiertes Mischen können dazu beitragen, die Farbgenauigkeit zu verbessern und Materialverschwendung zu reduzieren. Die Marktanalyse für Beschichtungen für Automobilanwendungen umfasst daher sowohl die Erstausrüstungsfertigung als auch die Aftermarket-Reparaturlackierung. Lieferanten mit umfassenden Kompetenzen in den Bereichen Grundierungen, Basislacke, Klarlacke, Pulverbeschichtungen, Schutzsysteme und technische Dienstleistungen können Chancen für mehrere Kundengruppen nutzen. Industrieanlagen und Maschinen: Industrieanlagen und Maschinen sind auf Beschichtungen angewiesen, um Oberflächen vor Korrosion, Abrieb, Chemikalien, Feuchtigkeit, Hitze und mechanischem Verschleiß zu schützen. Zu den Anwendungen gehören Landmaschinen, Bergbaumaschinen, Produktionsmaschinen, Energieanlagen, Materialtransportsysteme, Verarbeitungsmaschinen und technische Komponenten. Industrieanlagen und Maschinen machen etwa 18,5 % des Endverbrauchsrahmens aus. Die Nachfrage wird sowohl von Erstausrüstern als auch von Wartungsbetrieben generiert. OEM-Kunden legen Wert auf wiederholbare Anwendung und Optik, während Wartungskunden den Schwerpunkt stark auf Oberflächenvorbereitung, Feldeinsatz, Reparierbarkeit und Lebensdauer legen. Je nach Betriebsbedingungen können Epoxid-, Polyurethan-, Pulver-, Wasser- und Spezialschutzsysteme ausgewählt werden. Für schwere Geräte sind möglicherweise dicke Schutzfolien erforderlich, während für Präzisionsmaschinen eine strengere Kontrolle der Foliendicke und spezielle Oberflächeneigenschaften erforderlich sein können. Industriekunden bewerten zunehmend den Lebenszykluswert und nicht nur anfängliche Materialspezifikationen. Schnellere Aushärtung, weniger Anwendungsschritte, verbesserte Korrosionsbeständigkeit und geringerer Wartungsaufwand können Kaufentscheidungen beeinflussen. Technische Prüfung und Anwendungstechnik können daher wichtige Unterscheidungsmerkmale sein. Die Marktchancen für Beschichtungen im Industriemaschinenbau werden durch Fertigungsautomatisierung, Infrastrukturinvestitionen, Energieprojekte und Anlagenmodernisierung unterstützt. Anbieter, die abriebfeste, korrosionsbeständige, chemikalienbeständige und emissionsärmere Systeme entwickeln, können auf spezialisierte Industrienischen mit hohen technischen Anforderungen abzielen.
Regionaler Ausblick auf den Beschichtungsmarkt
Nordamerika
North America Coatings Market Share, 2026 (%)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika repräsentiert in dem für diesen Bericht verwendeten Rahmen etwa 24,5 % des globalen Marktes für Beschichtungen. Die Region profitiert von den etablierten Sektoren Automobil, Luft- und Raumfahrt, Bauwesen, industrielle Fertigung, Infrastruktur und Wartung. Die USA sind das wichtigste regionale Nachfragezentrum, das durch Industrieproduktion, Transportausrüstung, Infrastruktursanierung, Gewerbebau und professionelle Reparaturlackierung unterstützt wird. Schutzbeschichtungen werden häufig in Brücken, Versorgungsanlagen, Wasseranlagen, Pipelines, Industrieanlagen und Transportanlagen eingesetzt. Pulverbeschichtungen bleiben für gefertigte Metallprodukte, Geräte, Maschinen und Komponenten wichtig. Nachhaltigkeitsanforderungen fördern die zunehmende Aufmerksamkeit für wasserbasierte, pulverförmige und fortschrittliche Härtungstechnologien. B2B-Kunden sind außerdem an automatisierter Anwendung, digitalem Farbmanagement, Prozessüberwachung und Produkten zur Verbesserung der First-Pass-Qualität interessiert. Kanada leistet einen Beitrag durch Bau-, Energie-, Transport- und Industrieaktivitäten, während Mexiko die Nachfrage im verarbeitenden Gewerbe und in der Automobilindustrie erhöht. Die Wettbewerbspositionierung hängt von der Produktbreite, dem Vertrieb, dem technischen Support, der individuellen Formulierungsanpassung und der Lieferzuverlässigkeit ab. Die regionalen Marktaussichten für Beschichtungen sind besonders günstig für Spezialprodukte, die Korrosionsschutz, Prozesseffizienz und längere Wartungsintervalle bieten.
Europa
Europa repräsentiert in diesem Rahmen etwa 20,0 % des globalen Beschichtungsmarktes. Die Region verfügt über eine ausgereifte Industriebasis, die durch Automobilbau, Maschinenbau, Bauwesen, Infrastrukturwartung, Luft- und Raumfahrt, Schifffahrt und technische Produkte unterstützt wird. Umweltaspekte beeinflussen die Formulierungsentwicklung stark, wobei die Hersteller, sofern technisch sinnvoll, den Schwerpunkt auf Pulver-, Wasser- und strahlenhärtende Technologien legen. Deutschland ist ein wichtiger Industriemarkt, während das Vereinigte Königreich, Frankreich, Italien und andere Länder durch Fertigungs- und Bauanwendungen einen Beitrag leisten. Europäische Käufer bewerten Beschichtungen häufig nach Emissionen, Haltbarkeit, Anwendungsleistung, regulatorischer Kompatibilität und Lebenszyklusanforderungen. Pulverbeschichtungen haben eine große Bedeutung in der industriellen Veredelung, während Schutzbeschichtungen für Infrastruktur und Maschinen wichtig sind. Automobilhersteller benötigen weiterhin anspruchsvolle Beschichtungssysteme für hochwertige Oberflächen und Korrosionsschutz. Die europäische Marktanalyse für Beschichtungen identifiziert auch Chancen in den Bereichen Renovierung, Energieinfrastruktur, industrielle Wartung und nachhaltige Bauprojekte. Lieferanten investieren in Formulierungsverbesserungen, die die Umweltbelastung reduzieren und gleichzeitig die Oberflächenleistung erhalten. Technische Dokumentation, Zertifizierungsunterstützung und Anwendungstechnik bleiben wichtig, da viele europäische B2B-Projekte detaillierten Spezifikationen und Qualifikationsanforderungen unterliegen.
Deutschland Beschichtungsmarkt
Auf Länderebene macht Deutschland etwa 25,0 % des europäischen Beschichtungsmarktes aus. Die starke Automobil-, Maschinen-, Metallverarbeitungs-, Maschinenbau-, Chemie- und Bauindustrie des Landes sorgt für eine anhaltende Nachfrage nach Industrie- und Schutzbeschichtungen. Die Automobilproduktion erfordert anspruchsvolle Mehrschichtsysteme, während Maschinenhersteller Korrosionsbeständigkeit, Haltbarkeit, Aussehen und Prozesskonsistenz in den Vordergrund stellen. Pulverbeschichtungen sind für viele Metallverarbeitungsanwendungen relevant, während flüssige Systeme für die Automobilindustrie und spezielle Industrieanforderungen weiterhin wichtig sind. Deutsche Einkäufer legen großen Wert auf technische Spezifikationen, Qualitätskontrolle, Produktionsstabilität und zuverlässige Lieferung. Nachhaltigkeit prägt auch die Produktentwicklung und weckt das Interesse an emissionsärmeren Technologien und energieeffizienter Aushärtung. Der deutsche Beschichtungsmarkt profitiert von hochentwickelten Fertigungsökosystemen, in denen Beschichtungslieferanten an Tests, Qualifizierung, Prozessoptimierung und technischer Fehlerbehebung teilnehmen können. Die Instandhaltung der Infrastruktur schafft zusätzlichen Bedarf an Schutzsystemen. Lieferanten, die in der Lage sind, Chemie-Know-how, Anwendungstechnik, gleichbleibende Qualität und zuverlässige Lieferung zu vereinen, sind gut aufgestellt, um das anspruchsvolle B2B-Beschaffungsumfeld in Deutschland zu bewältigen.
Beschichtungsmarkt im Vereinigten Königreich
Auf Länderebene macht das Vereinigte Königreich etwa 15,0 % des europäischen Beschichtungsmarktes aus. Die Nachfrage wird durch Baugewerbe, kommerzielle Sanierung, Infrastrukturwartung, Transport, industrielle Fertigung, Schiffsanwendungen und spezielle Anforderungen an Schutzbeschichtungen gestützt. Architekturbeschichtungen bleiben bei der Renovierung von Wohn- und Gewerbeimmobilien wichtig, während Schutzsysteme für Stahlkonstruktionen, Industrieanlagen, Transportanlagen, Versorgungseinrichtungen und Meeresumgebungen erforderlich sind. Britische Käufer berücksichtigen zunehmend Umwelteigenschaften, Anwendungseffizienz, Haltbarkeit und Wartungsanforderungen. Wasserbasierte Technologien sind für architektonische Anwendungen relevant, während Pulverbeschichtungen für werkseitig fertiggestellte Metallprodukte und -komponenten dienen. Spezielle Schutzbeschichtungen bieten Chancen in den Bereichen Energie, Versorgung, Meeresinfrastruktur und Industrieanlagen, wo Korrosionsschutz unerlässlich ist. Der Marktausblick für Beschichtungen im Vereinigten Königreich spiegelt auch das Interesse an digitalem Farbmanagement und schnelleren Auftragsprozessen wider. Professionelle Auftragnehmer und Anwender können die Produktauswahl stark beeinflussen, sodass technische Schulung, Vertriebszuverlässigkeit und reaktionsschneller Support wichtige Wettbewerbsfaktoren sind. Lieferanten, die konsistente Spezifikationen und umweltfreundliche Formulierungen anbieten, können die Beziehungen zu Bau- und Industriekunden stärken.
Asien-Pazifik
Der asiatisch-pazifische Raum repräsentiert in diesem Rahmen etwa 46,1 % des globalen Beschichtungsmarktes. Die Region profitiert vom Großbau, der Automobilproduktion, der industriellen Fertigung, der Elektronik, den Haushaltsgeräten, der Infrastruktur, dem Maschinenpark und der Ausweitung der Produktionskapazitäten. China bleibt ein wichtiges Nachfragezentrum, während Japan, Indien, Südkorea und Südostasien zu architektonischen und industriellen Anwendungen beitragen. Pulverbeschichtungen werden häufig für Metallprodukte und -geräte verwendet, während wasserbasierte und strahlenhärtende Technologien in ausgewählten Märkten an Bedeutung gewinnen. Die Automobilproduktion erzeugt eine Nachfrage nach anspruchsvollen Grundierungen, Basislacken, Klarlacken, Reparaturlacksystemen und Beschichtungen für neue Fahrzeugarchitekturen. Der Elektronik- und Gerätebau bietet Möglichkeiten für spezielle Oberflächenbehandlungen. Das Wachstumsumfeld des Beschichtungsmarktes im asiatisch-pazifischen Raum profitiert auch von Produktionsclustern, die eine lokalisierte Formulierung und Verteilung unterstützen. Der Wettbewerb umfasst multinationale Anbieter und starke regionale Produzenten, wobei Preis, technischer Support, individuelle Anpassung und Lieferzuverlässigkeit wichtig sind. Der Ausbau der Infrastruktur unterstützt die Nachfrage nach Schutzbeschichtungen für Brücken, Gebäude, Versorgungseinrichtungen, Transportsysteme und Industrieanlagen. Hersteller, die in lokale Produktion, technische Zentren und kundenspezifische Formulierungen investieren, können die Chancen nutzen, die sich aus der vielfältigen Industriebasis der Region ergeben.
Japanischer Beschichtungsmarkt
Auf Länderebene repräsentiert Japan etwa 14,0 % des asiatisch-pazifischen Beschichtungsmarktes. Sein Markt ist eng mit der Automobilherstellung, Elektronik, Präzisionsmaschinen, Bauwesen, Schifffahrt und Industrieausrüstung verbunden. Japanische Kunden legen in der Regel Wert auf Oberflächenqualität, Konsistenz, Haltbarkeit, Prozesskontrolle und Kompatibilität mit hochautomatisierten Produktionssystemen. Automobilhersteller benötigen fortschrittliche Beschichtungslösungen für Leichtbaumaterialien und Spezialkomponenten. Die Elektronik- und Präzisionsindustrie schafft Nachfrage nach Funktions- und Schutzbeschichtungen, die strenge Anwendungsanforderungen erfüllen. Umweltprioritäten sind die Förderung der Entwicklung wasserbasierter, pulverförmiger und anderer emissionsärmerer Technologien. Die Japan Coatings Market Insights zeigen auch Möglichkeiten für dünnere Filme, eine verbesserte Aushärtungseffizienz und eine längere Haltbarkeit unter anspruchsvollen Betriebsbedingungen auf. Die Instandhaltung der Infrastruktur führt zu einer wiederkehrenden Nachfrage nach Schutzprodukten. Lieferanten mit starken Forschungskapazitäten und technischer Zusammenarbeit können von Japans technikorientiertem Beschaffungsumfeld profitieren. Die Produktqualifizierung kann detailliert sein, aber zuverlässige Leistung und konsistenter technischer Support können dauerhafte B2B-Kundenbeziehungen schaffen.
China-Markt für Beschichtungen
Auf Länderebene repräsentiert China etwa 38,0 % des asiatisch-pazifischen Beschichtungsmarktes. Der Markt wird von Baugewerbe, Automobilbau, Haushaltsgeräten, Maschinen, Elektronik, Infrastruktur und Industrieproduktion getragen. Große Produktionscluster erzeugen eine große Nachfrage nach Architektur-, Pulver-, Industrie- und Spezialbeschichtungen. Der Automobilproduktion kommt eine besondere Bedeutung zu, da bei der Fahrzeugherstellung und Komponentenfertigung mehrere Beschichtungsschritte erforderlich sind. Die Entwicklung der Infrastruktur und die Bautätigkeit unterstützen den zusätzlichen architektonischen und schützenden Bedarf. Chinesische Hersteller konzentrieren sich zunehmend auf Produktionseffizienz, Umweltkonformität, Automatisierung und lokalisierte Formulierungen. Inländische Lieferanten konkurrieren stark durch individuelle Anpassung, Preisgestaltung, lokale Fertigung und schnelle Lieferung, während internationale Unternehmen durch fortschrittliche Technologie und technischen Support konkurrieren. Die Marktanalyse für China-Beschichtungen identifiziert Chancen in den Bereichen Elektrofahrzeugkomponenten, Ausrüstung für erneuerbare Energien, industrielle Automatisierung, fortschrittliche Fertigung und spezielle Schutzsysteme. Lieferanten, die in der Lage sind, bei großen Produktionsmengen eine gleichbleibende Qualität aufrechtzuerhalten und gleichzeitig die Rezepturen an die Ausrüstung des Kunden anzupassen, können ihre Marktposition stärken.
Rest der Welt
Der Rest der Welt stellt in diesem Rahmen etwa 9,4 % des globalen Beschichtungsmarktes dar und umfasst Lateinamerika, den Nahen Osten, Afrika und andere kleinere Märkte. Die Nachfrage wird durch Baugewerbe, Bergbau, Öl und Gas, Infrastruktur, Meeresaktivitäten, Transport, industrielle Wartung und Fertigung bestimmt. Schutzbeschichtungen sind besonders wichtig in Umgebungen, die Feuchtigkeit, Salz, Staub, Chemikalien und extremen Temperaturen ausgesetzt sind. Die Märkte im Nahen Osten bieten Chancen in den Bereichen Energieinfrastruktur, Gewerbegebäude, Pipelines, Speichersysteme, Transport und Industrieanlagen. Lateinamerika trägt durch Bau, Automobil, Bergbau, landwirtschaftliche Ausrüstung und industrielle Entwicklung dazu bei. Afrikanische Märkte bieten Chancen im Zusammenhang mit Infrastruktur, Versorgung, Bergbau, Fertigung und Stadtentwicklung. Die größten Marktchancen für Beschichtungen im Rest der Welt bestehen für Korrosionsschutz, langlebige Infrastrukturoberflächen, Wartungssysteme und Beschichtungen, die für anspruchsvolle Umgebungsbedingungen konzipiert sind. Regionale Vertriebspartnerschaften, technischer Support vor Ort, Lagerhaltung, Anwendungsschulungen und kundenspezifische Rezepturen können den Marktzugang verbessern. Auch internationale Hersteller benötigen flexible Beschaffungs- und Logistikstrategien, da sich Projektanforderungen und Lieferkettenbedingungen von Land zu Land erheblich unterscheiden.
Liste der führenden Beschichtungsunternehmen
- Jotun
- Die Sherwin-Williams Company
- Axalta-Beschichtungssysteme
- PPG Industries, Inc.
- RPM INTERNATIONAL, INC
- BASF SE
- Henkel AG & Company, KGaA
- Hempel A/S
- 3M
- Akzo Nobel N.V.
Die zwei besten Unternehmen mit dem höchsten Marktanteil
- Die Sherwin-Williams Company: 8,6 %
- PPG Industries, Inc.: 8,1 %
Investitionsanalyse und -chancen
Investitionen im Beschichtungsmarkt konzentrieren sich zunehmend auf nachhaltige Chemie, Spezialformulierungen, Produktionskapazitäten, technische Zentren und digitale Anwendungstechnologien. Unternehmen priorisieren Produkte, die geringere Emissionsanforderungen erfüllen und gleichzeitig Haltbarkeit und Produktionseffizienz gewährleisten. Pulverbeschichtungen, wasserbasierte Systeme, strahlenhärtbare Produkte, Schutzbeschichtungen und spezielle Automobiltechnologien bleiben wichtige Investitionsbereiche. Strategische Akquisitionen und Partnerschaften können den Zugang zu Spezialchemie, regionalem Vertrieb, Kundenbeziehungen und Anwendungstechnologien ermöglichen. Ebenso wichtig sind Investitionen in Labore und technische Zentren, da fortschrittliche Beschichtungen Substrattests, beschleunigte Bewitterung, Korrosionstests, Rezepturoptimierung und Versuche in der Produktionslinie erfordern.
Die größten Marktchancen für Beschichtungen ergeben sich in den Bereichen Elektrofahrzeuge, Ausrüstung für erneuerbare Energien, Sanierung der Infrastruktur, fortschrittliche Fertigung, industrielle Automatisierung und nachhaltiges Bauen. Digitales Farbmanagement und automatisiertes Dosieren schaffen zusätzliche Möglichkeiten durch die Verknüpfung von Beschichtungsstoffen mit Prozessleitsystemen. Für B2B-Investoren können Unternehmen mit differenzierten Technologien, starkem technischen Support, breitem Vertrieb und etablierten Industriebeziehungen strategische Vorteile bieten. Regionale Produktion kann auch die logistische Belastung reduzieren und die Reaktionszeiten für Kunden verbessern. Investitionsentscheidungen basieren zunehmend auf Technologiedifferenzierung, Anwendungsleistung, Kundenbindung und der Fähigkeit, sich ändernde Umwelt- und Fertigungsanforderungen zu unterstützen.
Entwicklung neuer Produkte
Die Entwicklung neuer Produkte im Beschichtungsmarkt konzentriert sich auf emissionsärmere Chemie, schnelle Aushärtung, verbesserte Haltbarkeit, verbesserte Anwendungseffizienz und reduzierten Energiebedarf. Hersteller von Pulverbeschichtungen entwickeln Systeme, die bei niedrigeren Temperaturen aushärten können, während strahlungsgehärtete Produkte für eine schnellere Verarbeitung und eine verbesserte Oberflächenleistung verfeinert werden. Formulierungen auf Wasserbasis werden entwickelt, um eine stärkere Haltbarkeit und ein besseres Erscheinungsbild zu gewährleisten und gleichzeitig die Abhängigkeit von herkömmlichen Lösungsmittelsystemen zu verringern. Automobilanwendungen führen zu erheblichen Innovationen, da Elektrofahrzeuge, Leichtbaustrukturen, Batteriekomponenten, Kunststoffe und Verbundwerkstoffe neue Oberflächenanforderungen mit sich bringen. Entwickler von Schutzbeschichtungen entwickeln außerdem Systeme, die Korrosionsbeständigkeit, Flexibilität, Witterungsbeständigkeit und einfachere Anwendung vereinen.
Die Digitalisierung wird Teil der Produktentwicklung. Automatisierte Farbidentifizierung, digitale Rezepturdatenbanken, Dosiersysteme und Anwendungsüberwachung können die Konsistenz verbessern und Herstellungsfehler reduzieren. Beschichtungen, die für längere Wartungszyklen konzipiert sind, gewinnen auch in Infrastruktur- und Industrieanlagen zunehmend an Bedeutung. Die Richtung der Innovation weist darauf hin, dass neue Produkte zunehmend umfassende Prozessvorteile bieten müssen und nicht nur eine verbesserte chemische Leistung. Hersteller legen daher Wert auf eine schnellere Anwendung, weniger Abfall, eine verbesserte Übertragungseffizienz, eine geringere Aushärtungsenergie, eine bessere Substratverträglichkeit und eine vereinfachte Wartung. Diese Eigenschaften werden zu wichtigen Faktoren bei Kaufentscheidungen im B2B-Beschichtungsmarkt.
Fünf aktuelle Entwicklungen (2023–2025)
- 2023 – PPG Industries erweitert sein Pulverbeschichtungsportfolio um PRIMERON-Pulvergrundierungen für den Korrosionsschutz von Stahl, verzinktem Stahl, metallisiertem Stahl und Aluminiumsubstraten.
- 2024 – PPG Industries hob nachhaltige Beschichtungstechnologien und energieeffiziente Verarbeitung hervor, wobei sich die Entwicklungsaktivitäten auf die Reduzierung der Umweltbelastung bei gleichzeitiger Unterstützung der Kundenproduktivität konzentrierten.
- 2024 – Axalta führt wasserbasierte industrielle Holzbeschichtungslösungen ein und kommt damit der Nachfrage nach emissionsärmeren Lackierungen bei gleichzeitiger Beibehaltung der Oberflächenqualität und Haltbarkeit nach.
- 2025 – Die Sherwin-Williams Company erweitert ihr Global Core-Schutzbeschichtungsportfolio und bietet koordinierte Korrosionsschutzsysteme für Infrastruktur, Energie, Fertigung und andere industrielle Anwendungen.
- 2025 – Axalta hat seine Fast Cure Low Energy-Technologie weiterentwickelt und Reparaturlackprodukte der nächsten Generation eingeführt, die die Verarbeitungseffizienz verbessern und den Energiebedarf beim Trocknen senken sollen.
Bericht über die Marktabdeckung von Beschichtungen
Der Marktbericht für Beschichtungen deckt wichtige Produktkategorien, Endverbrauchsbranchen, Technologieentwicklungen, regionale Nachfragemuster, Wettbewerbspositionierung, Investitionsprioritäten und neue Chancen ab. Der Bericht bewertet speziell strahlengehärtete Beschichtungen und Pulverbeschichtungen und berücksichtigt dabei deren Anwendungseigenschaften, Leistungsanforderungen, Technologievorteile, Akzeptanzbarrieren und kommerzielle Relevanz. Die Endverwendungsanalyse umfasst die Bau-, Automobil- und Transportbranche sowie Industrieausrüstung und -maschinen. Diese Segmente werden aus einer B2B-Perspektive bewertet, einschließlich Beschaffungsprioritäten, technischer Anforderungen, Produktdifferenzierung, Anwendungsbedingungen, Wartungsüberlegungen und Möglichkeiten für Lieferanten.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Die regionale Abdeckung umfasst Nordamerika, Europa, den asiatisch-pazifischen Raum und den Rest der Welt, mit detaillierter Berücksichtigung von Deutschland, dem Vereinigten Königreich, Japan und China. Bei der Bewertung der Marktgröße für Beschichtungen liegt der Schwerpunkt auf der Marktstruktur, der relativen regionalen Positionierung, der Technologieeinführung und der Anwendungsnachfrage und nicht auf der Offenlegung von Einnahmen. Der Bericht untersucht außerdem Nachhaltigkeit, emissionsarme Formulierungen, fortschrittliche Aushärtung, Pulvertechnologie, Digitalisierung, automatisierte Anwendung, Infrastrukturwartung, Produktion von Elektrofahrzeugen und Innovationen bei Spezialbeschichtungen. Das Coatings Market Forecast-Framework berücksichtigt sich ändernde Kundenanforderungen, Fertigungstrends, Investitionsprioritäten, Wettbewerbsstrategien und Produktentwicklung. Die Berichterstattung soll Hersteller, Händler, Investoren, industrielle Einkäufer, Auftragnehmer, Formulierer und Technologieanbieter unterstützen, die umsetzbare Markteinblicke für Beschichtungen suchen.
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 84,36 Milliarden US-Dollar und soll bis 2034 144,79 Milliarden US-Dollar erreichen.
Es wird erwartet, dass der Markt im Prognosezeitraum 2026–2034 eine CAGR von 6,19 % aufweisen wird.
Das Baugewerbe war das führende Endverbrauchssegment und machte fast 38 % der weltweiten Nachfrage aus, angetrieben durch die rasche Stadtentwicklung, die Modernisierung der Infrastruktur und umweltfreundliche Bauprojekte.
Zu den Hauptakteuren zählen Jotun, The Sherwin-Williams Company, Axalta Coating Systems, PPG Industries, Inc., RPM International, Inc. und BASF SE.
Zu den wichtigsten Trends zählen die Verlagerung hin zu wasserbasierten, pulverförmigen und biobasierten Beschichtungen sowie die steigende Nachfrage nach intelligenten Beschichtungen und nanotechnologiebasierten Lösungen. Der asiatisch-pazifische Raum dominierte den Markt mit einem Anteil von fast 39 %.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte



- 2021-2034
- 2025
- 2021-2024
- 140
-

(Angebot gültig bis zum 31st Oct 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.


















-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf