Größe, Anteil und Analyse des europäischen Cloud-Computing-Marktes, nach Typ (Public Cloud, Private Cloud und Hybrid Cloud), nach Service (Infrastructure as a Service (IaaS), Platform as a Service (PaaS) und Software as a Service (SaaS)), nach Unternehmenstyp (KMU und Großunternehmen), nach Branche (BFSI, IT und Telekommunikation, Regierung, Konsumgüter und Einzelhandel, Gesundheitswesen, Fertigung und andere) und regionale Prognose, 2025–2032
 Gratis-PDF herunterladen

WICHTIGE MARKTEINBLICKE
 Audio-Version anhören
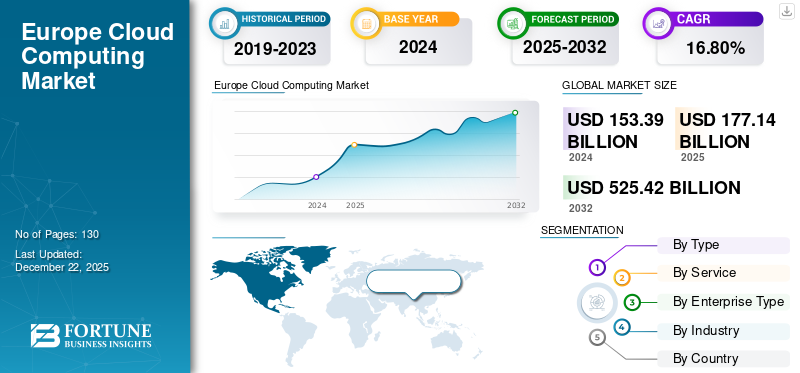
Die Größe des europäischen Cloud-Computing-Marktes wurde im Jahr 2024 auf 153,39 Milliarden US-Dollar geschätzt und wird voraussichtlich von 177,14 Milliarden US-Dollar im Jahr 2025 auf 525,42 Milliarden US-Dollar im Jahr 2032 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 16,80 % im Prognosezeitraum entspricht.
In Europa ist ein erheblicher Anstieg der Cloud-Computing-Nutzung zu verzeichnen, der durch zunehmende Initiativen zur digitalen Transformation in verschiedenen Branchen vorangetrieben wird. Da Unternehmen die entscheidende Rolle von Cloud-Lösungen bei der Steigerung von Effizienz und Innovation erkannt haben, hat die Cloud-Penetration in der gesamten Region stetig zugenommen. Bis 2025 wird die Mehrheit der Unternehmen in wichtigen europäischen Ländern Cloud-Dienste in ihren Betrieb integriert haben, was einen umfassenden Wandel hin zu einer skalierbaren und flexiblen IT-Infrastruktur widerspiegelt.
- Nach Angaben der Europäischen Kommission ist die Verbreitung von Cloud Computing in Europa zwischen 2021 und 2023 um etwa 4 %-Punkte gestiegen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Europas Cloud-Computing-Markttrends
Anstieg der KI-Nachfrage und Edge-ErweiterungSchlüsselfaktor für das Marktwachstum zu sein
Die zunehmende Integration von KI-Technologien führt zu einer grundlegenden Verschiebung der Cloud-Computing-Anforderungen in ganz Europa. Unternehmen verlassen sich zunehmend auf fortschrittliche Cloud- und Edge-Infrastrukturen, die den Anforderungen von KI-Anwendungen mit geringer Latenz und hoher Verarbeitungsgeschwindigkeit gerecht werden. Dies hat zu einem starken Fokus auf die Expansion geführtEdge-ComputingFunktionen, die die Datenverarbeitung näher an den Ort bringen, an dem sie erzeugt werden, um die Entscheidungsfindung in Echtzeit zu unterstützen.
- Laut Medium ist der Anteil europäischer Unternehmen, die KI aktiv nutzen, von etwa 33 % im Jahr 2023 auf 42 % im Jahr 2024 gestiegen. Wenn sich dieser Trend fortsetzt, wird bis 2030 mit einer breiten Akzeptanz in fast allen Unternehmen gerechnet.
Wichtige Erkenntnisse
- Der europäische Cloud-Computing-Markt wird im Jahr 2032 voraussichtlich einen Wert von 525,42 Milliarden US-Dollar haben.
- In der Segmentierung nach Typ machte die öffentliche Cloud im Jahr 2024 rund 58,4 % des europäischen Cloud-Computing-Marktes aus.
- In der Segmentierung nach Diensten wird Infrastructure as a Service (IaaS) im Prognosezeitraum voraussichtlich mit einer CAGR von 18,6 % wachsen.
- In der Segmentierung nach Unternehmenstypen machten Großunternehmen im Jahr 2024 rund 57,3 % des Marktes aus.
- Der Cloud-Computing-Markt in Deutschland hatte im Jahr 2024 einen Wert von 41,10 Milliarden US-Dollar.
- In der Segmentierung nach Regionen wird für Spanien im Prognosezeitraum ein jährliches Wachstum von 21,6 % prognostiziert.
Wachstumsfaktoren für Cloud Computing in Europa
Datensouveränitäts- und digitale Souveränitätsinitiativen um das Marktwachstum anzukurbeln
Datensouveränität, der Grundsatz, dass Daten gemäß lokalen Gesetzen und Werten gespeichert, verarbeitet und verwaltet werden sollten, ist ein wichtiger und wachsender Impuls für die Cloud-Einführung in der Region in Europa. Sowohl europäische Regierungen als auch Unternehmen wünschen sich immer mehr Kontrolle darüber, wo ihre Daten gespeichert und verarbeitet werden und wer Zugriff darauf hat. Der Wunsch nach Kontrollmöglichkeiten ist angesichts der ausländischen Überwachung, die eine Reihe europäischer Länder betrifft, sowie inkonsistenter regionaler Datenübermittlungsanforderungen gestiegen.
- Nach Angaben der Cloud Security Alliance drohen Cloud-Anbietern in Europa bei schwerwiegenden DSA-Verstößen Geldstrafen von bis zu 6 % des weltweiten Umsatzes, während geringfügige Verstöße wie falsche Offenlegungen zu Geldstrafen von bis zu 1 % führen können, was die Bedeutung der Einhaltung gesetzlicher Vorschriften unterstreicht.
Marktbeschränkungen für Cloud Computing in Europa
Dominanz von US-amerikanischen Hyperscalern hemmt das Marktwachstum
Der europäische Cloud-Markt wird stark von in den USA ansässigen Hyperscalern wie AWS, Microsoft Azure und Google Cloud dominiert. Ihre Größe, globale Reichweite und fortschrittlichen Serviceangebote stellen hohe Eintrittsbarrieren für europäische Anbieter dar, schränken den lokalen Wettbewerb ein und verringern die Marktvielfalt. Diese Dominanz kann Innovationen entmutigen und es für regionale Akteure schwierig machen, eine nennenswerte Präsenz zu erlangen.
- Laut CRN eroberten AWS, Google Cloud und Microsoft im zweiten Quartal 2025 zusammen 63 % des globalen Marktes für Cloud-Infrastrukturdienste für Unternehmen.
- Laut dem französischen Verband der digitalen Industrie entfallen 80 % der jährlichen professionellen Cloud-Computing-Ausgaben der Europäischen Union auf amerikanische Unternehmen, die sich auf insgesamt 301 Milliarden US-Dollar belaufen.
Analyse der Marktsegmentierung für Cloud-Computing in Europa
Nach Typ
Je nach Typ wird der Markt in Public Cloud, Private Cloud und Hybrid Cloud unterteilt.
Die Public Cloud ist die größte in EuropaCloud-ComputingMarktanteil aufgrund weit verbreiteter Unternehmensnutzung und gut etablierter Infrastruktur. Allerdings wird das Hybrid-Cloud-Segment im Prognosezeitraum voraussichtlich das stärkste Wachstum verzeichnen.
Durch Service
Basierend auf dem Service wird der Markt in Infrastructure as a Service (IaaS), Platform as a Service (PaaS) und Software as a Service (SaaS) unterteilt.
SaaS dominiert weiterhin den Markt, angetrieben durch die steigende Nachfrage nach kostengünstigen, abonnementbasierten Softwarelösungen, die Remote-Zusammenarbeit, Kundenbeziehungsmanagement und Unternehmensressourcenplanung unterstützen.
Unterdessen verzeichnet das Segment Infrastructure as a Service (IaaS) das schnellste Wachstum des Cloud-Computing-Marktes in Europa, angetrieben durch zunehmende Investitionen in die digitale Infrastruktur, insbesondere bei Start-ups, Technologieunternehmen und Institutionen des öffentlichen Sektors, die eine schnelle Skalierung ohne hohe Vorlaufkosten anstreben.
Nach Unternehmenstyp
Basierend auf der Unternehmensart wird der Markt in Großunternehmen und KMU unterteilt.
In Europa ist die Cloud-Einführung bei großen Unternehmen tief verwurzelt, die weiterhin Investitionen in skalierbare Infrastruktur und fortschrittliche Cloud-native-Lösungen zur Unterstützung ihrer digitalen Ambitionen priorisieren. Gleichzeitig setzen kleine und mittlere Unternehmen (KMU) zunehmend auf Cloud-Technologien, was durch immer zugänglichere, flexiblere und kostengünstigere Cloud-Dienste gefördert wird.
- Nach Angaben der Europäischen Kommission kauften im Jahr 2023 42,5 % der EU-Unternehmen Cloud-Computing-Dienste, vor allem für E-Mail, Dateispeicherung und Bürosoftware.
Nach Branche
Basierend auf der Branche ist der Markt in BFSI, IT und unterteiltTelekommunikation, Regierung, Konsumgüter und Einzelhandel, Gesundheitswesen, Fertigung und andere.
Der IT- und Telekommunikationssektor ist weiterhin führend bei der Einführung der Cloud in Europa und nutzt fortschrittliche Cloud-Infrastrukturen, um die Datenverarbeitung zu verbessern, Netzwerke zu aktualisieren und Innovationen bei digitalen Diensten voranzutreiben.
Gleichzeitig entwickelt sich der Gesundheitssektor zu einem der am schnellsten wachsenden Anwender, angetrieben durch den steigenden Bedarf an sicherer Datenverwaltung.TelegesundheitLösungen und Einhaltung gesetzlicher Vorschriften.
Nach Land
Je nach Land ist der Markt in Großbritannien, Deutschland, Frankreich, Italien, Spanien, Russland, Benelux, Skandinavien und das übrige Europa unterteilt.
Deutschland ist Marktführer, angetrieben durch seine fortschrittliche Industriebasis, seine starke digitale Infrastruktur und die hohen Akzeptanzraten bei Unternehmen in Branchen wie dem verarbeitenden Gewerbe und der Automobilindustrie. Der Fokus des Landes auf Industrie 4.0-Initiativen und Investitionen in Cloud-native Technologien haben seine Position als größter Cloud-Markt der Region gefestigt.
- Eine Umfrage zeigt, dass 97 % der deutschen Unternehmen mit 50 oder mehr Mitarbeitern auf Cloud Computing angewiesen sind.
Mittlerweile entwickelt sich Spanien zum am schnellsten wachsenden Markt in Europa mit der höchsten durchschnittlichen jährlichen Wachstumsrate (CAGR). Dieser Anstieg wird durch zunehmende Digitalisierungsbemühungen, unterstützende Regierungsmaßnahmen und die zunehmende Akzeptanz von Cloud-Diensten bei kleinen und mittleren Unternehmen vorangetrieben.
Liste der wichtigsten Unternehmen im europäischen Cloud-Computing-Markt
Krystal Hosting, IONOS und Hetzner Online gehören zu den führenden Akteuren auf dem Markt, die für ihre starke regionale Präsenz und ihr Engagement für Datensouveränität, Energieeffizienz und transparente Preise bekannt sind. Diese Unternehmen richten sich in erster Linie an kleine und mittlere Unternehmen (KMU), Entwickler und Organisationen, die eine lokalisierte Cloud-Infrastruktur suchen, die den strengen europäischen Datenschutzbestimmungen entspricht.
Weitere namhafte Akteure sind Scaleway, Clever Cloud und eine Reihe kleinerer, aber agiler Anbieter, die in innovative Lösungen wie „Green“ investierenRechenzentren, Edge Computing und souveräne Cloud-Umgebungen. Diese Unternehmen verfolgen aktiv Strategien wie den Ausbau ihrer Servernetzwerke in ganz Europa, die Entwicklung branchenspezifischer Cloud-Tools und die Verbesserung der Kundensupportfunktionen.
LISTE DER WICHTIGSTEN UNTERNEHMEN IM PROFIL
- Krystal Hosting Ltd (Großbritannien)
- DataBuzz(VEREINIGTES KÖNIGREICH.)
- IONOS Inc. (Deutschland)
- Deutsche Telekom AG (Deutschland)
- Hetzner Online GmbH (Deutschland)
- Scaleway SAS (Frankreich)
- Clever Cloud (Frankreich)
- Retelit S.p.A(Italien)
- WIIT-Gruppe(Italien)
- Gigas Hosting S.A. (Spanien)
- Coderland (Spanien)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- August 2025:Amazon Web Services (AWS) gab bekannt, dass seine European Sovereign Cloud, die bis Ende 2025 eingeführt werden soll, ausschließlich von EU-Bürgern mit Sitz in der EU betrieben wird, um die Einhaltung von EU-Gesetzen und Anforderungen an die digitale Souveränität sicherzustellen.
- Juli 2025:Microsoft hat mit CISPE eine Vereinbarung getroffen, die es europäischen Cloud-Anbietern ermöglicht, Microsoft-Software wie Windows Server und SQL anzubietenServerauf Pay-as-you-go-Basis. Dies folgt auf einen Vergleich in Höhe von 21,7 Millionen US-Dollar zur Beilegung kartellrechtlicher Streitigkeiten über Microsofts Azure-Praktiken. CISPE-Mitglieder können jetzt Microsoft-Workloads auf einer europäischen Infrastruktur hosten, ohne Kundendaten weiterzugeben.
BERICHTSBEREICH
Der Europa-Cloud-Computing-Marktbericht bietet eine umfassende Analyse der regionalen Landschaft. Es beleuchtet Marktdynamik, regulatorische Entwicklungen und wichtige strategische Initiativen wie Fusionen, Partnerschaften und Bemühungen um Datensouveränität. Darüber hinaus bietet es Einblicke in neue Trends wie den Wandel hin zu einer grünen Cloud-Infrastruktur, den Aufstieg souveräner Cloud-Lösungen und den wachsenden Einfluss von KI und Edge Computing. Die Auswirkungen dieser Faktoren auf die Nachfrage nach Cloud-Diensten sowie die Wettbewerbspositionierung sowohl globaler Hyperscaler als auch regionaler Cloud-Anbieter werden detailliert bewertet.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
|
ATTRIBUT |
DETAILS |
|
Studienzeit |
2019-2032 |
|
Basisjahr |
2024 |
|
Geschätztes Jahr |
2025 |
|
Prognosezeitraum |
2025-2032 |
|
Historische Periode |
2019-2023 |
|
Wachstumsrate |
CAGR von 16,80 % von 2025 bis 2032 |
|
Einheit |
Wert (Milliarden USD) |
|
Segmentierung |
Nach Typ
|
|
Durch Service
|
|
|
Nach Unternehmenstyp
|
|
|
Nach Branche
|
|
|
Nach Land
|
Häufig gestellte Fragen
Laut Fortune Business Insights hatte der Markt im Jahr 2024 einen Wert von 153,39 Milliarden US-Dollar.
Der Markt wird im Prognosezeitraum voraussichtlich eine CAGR von 16,80 % aufweisen.
Branchenweit dürfte die IT- und Telekommunikationsbranche marktführend sein.
Krystal Hosting, IONOS Inc. und Hetzner Online sind die führenden Player auf dem Markt.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2019-2032
- 2024
- 2019-2023
- 130
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.




















Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf