Marktgröße, Anteil und Branchenanalyse für HNO-Endoskope, nach Produkt (Laryngoskop, Nasopharyngoskop, Sinuskope, Otoskope und andere), nach Typ (flexible Endoskope und starre Endoskope), nach Verwendung (wiederverwendbar und wegwerfbar), nach Endbenutzer (Krankenhäuser und ASCs, HNO-Kliniken und andere) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktgröße und Zukunftsaussichten für HNO-Bereiche
 Audio-Version anhören
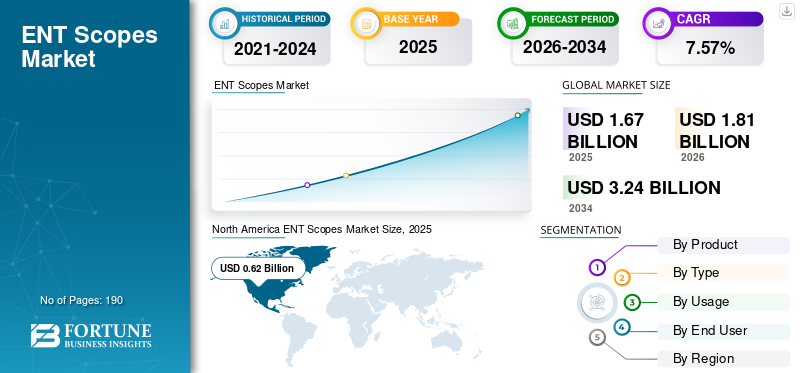
Die globale Marktgröße für HNO-Endoskope wurde im Jahr 2025 auf 1,67 Milliarden US-Dollar geschätzt und wird voraussichtlich von 1,81 Milliarden US-Dollar im Jahr 2026 auf 3,24 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 7,57 % im Prognosezeitraum entspricht. Nordamerika dominierte den Markt für HNO-Endoskope mit einem Marktanteil von 37,13 % im Jahr 2025.
HNO-Endoskope werden häufig für Rhinolaryngoskopie, transnasale Untersuchungen, funktionelle endoskopische Nasennebenhöhlenchirurgie, Biopsien und andere minimalinvasive Eingriffe verwendet. Gesundheitsdienstleister nutzen die endoskopische Visualisierung zunehmend zur Diagnose und Behandlung von Erkrankungen des Ohrs, der Nasenhöhle, der Nebenhöhlen, des Rachens, des Kehlkopfs und der Speicheldrüsen. Der Markt erlebt auch einen Wandel von herkömmlichen optischen Zielfernrohren hin zu hochauflösenden Videosystemen, flexiblen Zielfernrohren mit geringem Durchmesser, tragbaren Bildgebungsplattformen und EinweggerätenEndoskope. Die zunehmende Akzeptanz von HNO-Untersuchungen in der Praxis und minimal-invasiven chirurgischen Eingriffen ermutigt Hersteller, ihr Portfolio an Mehrweg- und Einweg-Endoskopen zu erweitern und so das globale Marktwachstum zu stärken.
- Im Oktober 2025 brachte Olympus beispielsweise das flexible Einweg-Video-Rhinolaryngoskop E-SteriScope in der Region Europa, Naher Osten und Afrika auf den Markt. Das Produkt erweiterte das HNO-Endoskopie-Portfolio des Unternehmens und bot Gesundheitseinrichtungen eine größere Flexibilität bei der Auswahl zwischen wiederverwendbaren und Einweg-Endoskopen je nach Verfahrens- und Arbeitsablaufanforderungen.
Wichtige Akteure wie Olympus Corporation, KARL STORZ SE & Co. KG, HOYA Corporation und Stryker Corporation beteiligen sich aktiv an der Einführung neuer Produkte, strategischen Kooperationen, Übernahmen und Investitionsinitiativen, um die Marktpräsenz auszubauen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wichtige Erkenntnisse aus dem HNO-Scopes-Markt
 Globale Marktgröße und Prognose
- Marktgröße 2025: 1,67 Milliarden US-Dollar
- Marktgröße 2026: 1,81 Milliarden US-Dollar
- Prognostizierte Marktgröße 2034: 3,24 Milliarden US-Dollar
- CAGR: 7,57 % von 2026–2034
 Marktanteil
- Nordamerika dominierte den Markt für HNO-Endoskope mit einem Anteil von 37,13 % im Jahr 2025.
- Das Segment Nasopharyngoskope soll von 2026 bis 2034 mit einer jährlichen Wachstumsrate von 9,00 % wachsen.
- Das Einwegsegment wird voraussichtlich von 2026 bis 2034 mit 12,17 % am schnellsten wachsen.
 Wichtige regionale Highlights
Nordamerika
Nordamerika behauptete seine führende Position mit einer Marktgröße von 0,62 Milliarden US-Dollar im Jahr 2025, unterstützt durch eine starke Nachfrage nach fortschrittlichen HNO-Diagnosetechnologien.
Europa
Europa wird voraussichtlich mit einer jährlichen Wachstumsrate von 6,60 % wachsen und im Jahr 2026 0,52 Milliarden US-Dollar erreichen und ist damit die Region mit dem zweithöchsten Wachstum.
Asien-Pazifik
Schätzungen zufolge wird der asiatisch-pazifische Raum im Jahr 2026 0,49 Milliarden US-Dollar erreichen, unterstützt durch den Ausbau der Gesundheitsinfrastruktur und die zunehmende Einführung von HNO-Diagnosegeräten.
UNS.
Der US-Markt wird im Jahr 2026 auf 0,61 Milliarden US-Dollar geschätzt, was etwa 33,88 % des weltweiten Umsatzes ausmacht.
Japan
Der japanische Markt wird im Jahr 2026 auf 0,11 Milliarden US-Dollar geschätzt, was etwa 6,04 % des weltweiten Umsatzes entspricht.
Mehr lesen

HNO-SCOPES-MARKTRENDS
Die zunehmende Einführung von Einweg-HNO-Endoskopen zur Reduzierung des Kreuzkontaminationsrisikos ist ein wichtiger Markttrend
Gesundheitsdienstleister setzen zunehmend auf Einweg-HNO-Endoskope, um das Infektionsrisiko im Zusammenhang mit unzureichend gereinigten oder beschädigten wiederverwendbaren Geräten zu verringern. Diese Endoskope werden steril geliefert und nach jedem Eingriff entsorgt, sodass keine Reinigung, Desinfektion, Reparatur und Lagerung zwischen den Patienten erforderlich ist. Ihr gebrauchsfertiges Design verbessert außerdem die Verfügbarkeit von Oszilloskopen und ermöglicht Ärzten die Durchführung von Untersuchungen in ambulanten Kliniken, Notaufnahmen und stationären Einrichtungen, ohne auf die Wiederaufbereitung warten zu müssen. Darüber hinaus sorgen Verbesserungen in der Bildqualität, Tragbarkeit und Geräteergonomie dafür, dass Einwegendoskope für ein breiteres Spektrum an Diagnose- und Atemwegsvisualisierungsverfahren geeignet sind. Diese Vorteile ermutigen Krankenhäuser und Spezialkliniken, neben wiederverwendbaren Systemen auch Einweggeräte zu integrieren, was sich zu einem wichtigen globalen Markttrend entwickelt.
- Beispielsweise erhielt FUJIFILM Pharmaceuticals U.S.A., Inc. im Juli 2025 von der US-amerikanischen FDA den Orphan-Drug-Status für FF-10832, eine liposomale Prüfformulierung von Gemcitabin zur Behandlung von Gallengangskrebs. Die Entwicklung spiegelt wachsende pharmazeutische Investitionen in fortschrittliche Arzneimittelverabreichungstechnologien für seltene Krebsarten, einschließlich Gallenblasenkrebs, wider.
MARKTDYNAMIK
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Steigende Belastung durch HNO-Erkrankungen und Diagnosebedarf treiben das Marktwachstum voran
Die zunehmende Prävalenz von Ohrenentzündungen, Hörstörungen, chronischen Nebenhöhlenerkrankungen, verstopfter Nase, Stimmstörungen und Erkrankungen des Rachenraums führt zu einem größeren Bedarf an rechtzeitiger HNO-Untersuchung und -Diagnose. Mit HNO-Endoskopen können Ärzte den Gehörgang, die Nasenhöhle, die Nebenhöhlen, den Rachen und den Kehlkopf direkt visualisieren und so Anomalien erkennen, den Schweregrad der Erkrankung beurteilen, Gewebeproben entnehmen und eine geeignete Behandlung festlegen. Die Weltgesundheitsorganisation berichtet, dass weltweit mehr als 1,5 Milliarden Menschen mit einem gewissen Grad an Hörverlust leben, darunter etwa 430 Millionen Menschen mit einem beeinträchtigenden Hörverlust. Darüber hinaus bleiben über 80 % des weltweiten Bedarfs an Ohren- und Hörpflege unbefriedigt, was auf ein erhebliches Potenzial für den Ausbau der Diagnoseinfrastruktur und der Fachdienste hinweist. Da Patientenüberweisungen und Screening-Volumen zunehmen, wird erwartet, dass Krankenhäuser und HNO-Kliniken in starre, flexible und Videoendoskope investieren und so das globale Marktwachstum für HNO-Endoskope vorantreiben.
- Beispielsweise erhielt KARL STORZ im Juni 2024 die US-amerikanische FDA-Zulassung und die europäische MDR-Zertifizierung für Solo+, ein Einweg-Ohrschlauchplatzierungsgerät, das für Patienten mit chronischen Mittelohrentzündungen entwickelt wurde. Das Unternehmen gab an, dass das Produkt sein HNO-Portfolio erweitern und eine effizientere Behandlung in alternativen Pflegeeinrichtungen unterstützen würde, was die Bemühungen der Hersteller widerspiegelt, der wachsenden Belastung durch häufige HNO-Erkrankungen zu begegnen.
|
Rang |
Markttreiber |
Erwartete Auswirkungen auf das Marktwachstum |
Geschätzter Bruttomarktwachstumsbeitrag (in Mrd. USD) |
Auswirkungen: 2026–2028 |
Auswirkungen: 2029–2031 |
Auswirkungen: 2032–2034 |
|
1 |
Steigende HNO-Erkrankungslast und diagnostischer Bedarf |
Hoch |
0,48 |
Hoch |
Hoch |
Hoch |
|
2 |
Ausbau ambulanter und klinikbasierter HNO-Eingriffe. |
Hoch |
0,38 |
Medium |
Hoch |
Hoch |
|
3 |
Technologiebasierter Austausch der wiederverwendbaren installierten Basis |
Hoch |
0,32 |
Hoch |
Hoch |
Medium |
|
4 |
Schnelle Einführung flexibler Einweg-Rhinolaryngoskope. |
Mittelhoch |
0,27 |
Medium |
Hoch |
Hoch |
|
5 |
Erweiterung der Gesundheitsinfrastruktur und Fachkapazitäten in Schwellenländern |
Medium |
0,23 |
Medium |
Medium |
Hoch |
|
6 |
Andere |
Niedrig |
0,15 |
Niedrig |
Niedrig |
Niedrig |
|
Gesamter Bruttowachstumsbeitrag |
1,83 |
MARKTBEGRENZUNGEN
Hohe Betriebs- und Wiederaufbereitungskosten wiederverwendbarer HNO-Zielfernrohre schränken die Marktexpansion ein
Wiederverwendbare HNO-Endoskope erfordern erhebliche Investitionen in Endoskop, Videoprozessor, Bildmonitor, Lagerschränke und automatische Aufbereitungsausrüstung. Für Gesundheitseinrichtungen fallen auch wiederkehrende Kosten anDesinfektionsmittel, Schutzausrüstung, geschultes Personal, Wartung, mikrobiologische Überwachung und Reparaturen von Zielfernrohren. Durch häufige Handhabung und wiederholte Reinigungszyklen können der Kamerachip, die Steuerkabel, das Einführungsrohr und andere empfindliche Komponenten beschädigt werden, was zu kostspieligen Reparaturen und vorübergehender Nichtverfügbarkeit des Geräts führen kann. Diese Kosten erhöhen die Gesamtkosten pro Untersuchung, insbesondere in kleinen Krankenhäusern und HNO-Kliniken mit geringem Eingriffsaufkommen, wo die Fixkosten auf weniger Patienten verteilt werden. Daher können Budgetbeschränkungen und die hohen Gesamtbetriebskosten den Ersatz oder die Einführung fortschrittlicher wiederverwendbarer HNO-Optiksysteme verzögern und so das Marktwachstum bremsen.
- Beispielsweise schätzte eine in Frontiers in Surgery veröffentlichte Studie aus dem Jahr 2024 die Kosten einer wiederverwendbaren Rhinolaryngoskopie auf 54,6 USD pro Eingriff, darunter 14,6 USD für Investitionsgüter, 32,0 USD für Reparaturen und 8,1 USD für die Wiederaufbereitung. Die Studie ergab außerdem, dass die manuelle Aufbereitung durchschnittlich 14 Minuten pro Eingriff erforderte, was die finanzielle und betriebliche Belastung verdeutlicht, die mit der Wartung wiederverwendbarer HNO-Endoskope verbunden ist.
|
Rang |
Marktbeschränkungen |
Erwartete Auswirkungen auf das Marktwachstum |
Geschätzter Rückgang der Marktgröße (in Mrd. USD) |
Auswirkungen: 2026–2028 |
Auswirkungen: 2029–2031 |
Auswirkungen: 2032–2034 |
|
1 |
Hohe Anschaffungs-, Reparatur- und Wiederaufbereitungskosten für wiederverwendbare Systeme |
Hoch |
0,18 |
Hoch |
Hoch |
Medium |
|
2 |
Fragmentierte Beschaffung und Preissensibilität |
Mittelhoch |
0,10 |
Hoch |
Medium |
Medium |
|
3 |
Belastung durch die Einhaltung von Vorschriften und Qualitätssystemen |
Medium |
0,07 |
Medium |
Medium |
Niedrig |
|
4 |
Andere |
Niedrig |
0,05 |
Niedrig |
Niedrig |
Niedrig |
|
Totale Marktreduzierung |
0,40 |
MARKTCHANCEN
Ausbau tragbarer und bürobasierter HNO-Visualisierungslösungen zur Schaffung von Wachstumschancen
Die zunehmende Verfügbarkeit kompakter und tragbarer Visualisierungssysteme schafft erhebliche Wachstumschancen für den Weltmarkt. Herkömmliche Endoskopiesysteme sind aufgrund ihres großen Gerätebedarfs und der unterstützenden Infrastrukturanforderungen im Allgemeinen auf Krankenhäuser und spezielle Behandlungsräume konzentriert. Im Gegensatz dazu können tragbare HNO-Endoskope mit integrierter oder kompakter Anzeigeeinheit in Arztpraxen, Ambulanzen, Notaufnahmen, stationären Stationen und Sprechstunden am Krankenbett eingesetzt werden. Diese Systeme ermöglichen schnellere Untersuchungen, reduzieren die Überweisungen von Patienten an endoskopische Abteilungen in Krankenhäusern und unterstützen die Dezentralisierung der routinemäßigen HNO-Diagnose. Die Integration von digitaler Dokumentation, hochwertiger Bildgebung und Einwegendoskopen kann Arbeitsabläufe weiter vereinfachen und die HNO-Visualisierung für kleinere Kliniken und Gesundheitseinrichtungen zugänglicher machen. Daher können Hersteller, die erschwingliche, tragbare und einfach zu bedienende Systeme anbieten, ihre Präsenz in ambulanten und alternativen Pflegeeinrichtungen ausbauen.
- Beispielsweise stellte Ambu im Dezember 2025 das Videolaryngoskop SureSight Mobile vor, das über einen integrierten Bildschirm für den mobilen Einsatz bei dringenden und ungeplanten Eingriffen in verschiedenen klinischen Umgebungen verfügt. Die Einführung spiegelt die wachsende Entwicklung tragbarer Visualisierungsgeräte wider, die es Ärzten ermöglichen, Eingriffe durchzuführen, ohne auf feste Bildgebungstürme angewiesen zu sein.
HERAUSFORDERUNGEN DES MARKTES
Der Ausgleich zwischen Infektionskontrolle, Lebenszykluskosten und Nachhaltigkeit zwischen wiederverwendbaren und Einweg-HNO-Endoskopen ist eine zentrale Herausforderung auf dem Markt
Gesundheitsdienstleister haben Schwierigkeiten bei der Auswahl zwischen wiederverwendbaren und Einweg-HNO-Endoskopen, da jede Option unterschiedliche klinische, finanzielle und ökologische Kompromisse mit sich bringt. Einweg-Endoskope können das Risiko einer Kreuzkontamination verringern, Wiederaufbereitungsanforderungen eliminieren und die sofortige Geräteverfügbarkeit verbessern. Ihre wiederholte Beschaffung,Verpackung, Transport und Entsorgung können die Betriebskosten und den medizinischen Abfall erhöhen, insbesondere in HNO-Abteilungen mit hohem Aufkommen. Wiederverwendbare Endoskope bieten bei häufiger Verwendung möglicherweise langfristig geringere Kosten und geringere Auswirkungen auf die Umwelt, erfordern jedoch erhebliche Investitionen in die Wiederaufbereitungsinfrastruktur, geschultes Personal, Wartung und Reparaturen. Diese konkurrierenden Faktoren erschweren es Krankenhäusern und HNO-Kliniken, eine standardisierte Beschaffungsstrategie zu etablieren, was eine betriebliche und nachhaltige Herausforderung für den globalen Markt darstellt.
- Beispielsweise heißt es in den von ENT UK im Jahr 2024 veröffentlichten Leitlinien zur ökologischen Nachhaltigkeit, dass wiederverwendbare Nasoendoskope auf lange Sicht im Allgemeinen umweltfreundlicher und kostengünstiger sind als Einweggeräte. In den Leitlinien wurde geschätzt, dass ein wiederverwendbares Zielfernrohr nach etwa sechs Verwendungen einen geringeren CO2-Fußabdruck erzielen könnte, was die Herausforderung hervorhebt, die Bequemlichkeit der Infektionskontrolle mit der Abfallerzeugung und der Nachhaltigkeit des Lebenszyklus in Einklang zu bringen.
Segmentierungsanalyse
Nach Produkt
Laryngoskop dominiert den Markt, da es die Glottisvisualisierung verbessert
Basierend auf dem Produkt wird der Markt in Laryngoskope, Nasopharyngoskope, Sinuskope, Otoskope und andere unterteilt.
Das Laryngoskop-Segment dominierte im Jahr 2025 den Marktanteil von HNO-Endoskopen aufgrund seines umfassenden Einsatzes bei der Beurteilung der Atemwege, der endotrachealen Intubation, der Kehlkopfuntersuchung und der Behandlung routinemäßiger und schwieriger Atemwege. Diese Geräte werden in Operationssälen, Intensivstationen, Notaufnahmen und HNO-Eingriffsumgebungen benötigt, was zu einer breiteren Eingriffsbasis führt als Endoskope, die für bestimmte anatomische Bereiche entwickelt wurden. Der zunehmende Übergang von der direkten zur Videolaryngoskopie verbessert auch die Glottisvisualisierung, unterstützt die klinische Dokumentation und ermöglicht es dem Pflegeteam, den Eingriff gleichzeitig zu betrachten. Folglich führte die Kombination aus hohem Eingriffsaufkommen, Notfalleinsatz und zunehmender Verbreitung videobasierter Systeme zu einer starken Nachfrage nach Laryngoskopen.
- Beispielsweise brachte die Olympus Corporation im Mai 2026 das Vathin E-SteriScope in Kanada auf den Markt. Das flexible Video-Rhinolaryngoskop zum Einmalgebrauch wird bei otorhinolaryngologischen Eingriffen eingesetzt.
Das Segment Nasopharyngoskope wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 9,0 % wachsen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Typ
Die bessere anatomische Zugänglichkeit und die Vielseitigkeit der Verfahren stärkten die Dominanz flexibler Endoskope
Je nach Typ wird der Markt in flexible Bereiche und starre Bereiche unterteilt.
Im Jahr 2025 dominierten flexible Endoskope den Markt, da ihre lenkbaren Einführrohre es Ärzten ermöglichen, sich mit begrenzten Beschwerden für den Patienten durch die gekrümmte und enge Anatomie der Nasenhöhle, des Rachens und des Kehlkopfes zu bewegen. Sie können für transnasale Untersuchungen bei wachen Patienten eingesetzt werden und unterstützen Screening, Diagnose, Stroboskopie, Schluckbeurteilung und ausgewählte Therapieverfahren. Durch ihren geringen Durchmesser und die Kompatibilität mit Videoprozessoren eignen sie sich für Krankenhäuser und niedergelassene HNO-Praxen. Diese Fähigkeit, mehrere klinische Anwendungen über eine einzige Oszilloskopplattform zu unterstützen, erhöht die Geräteauslastung und ermutigt Gesundheitsdienstleister, bei Routineuntersuchungen flexible Oszilloskope gegenüber starren Geräten zu bevorzugen.
- Beispielsweise hat PENTAX Medical (Europa, Naher Osten und Afrika) im Oktober 2024 eine Partnerschaft mit SPIGGLE & THEIS Medizintechnik geschlossen, um sein HNO-Endoskopie-Portfolio in Deutschland zu vertreiben. Das Portfolio umfasst die flexible Video-Naso-Pharyngo-Laryngoskop-Serie VNL-J10, die diagnostische, therapeutische, FEES- und Stroboskopieverfahren unterstützt.
Das Segment der starren Zielfernrohre wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 6,12 % wachsen.
Nach Nutzung
Günstige wirtschaftliche Rahmenbedingungen in Anlagen mit hohem Volumen befeuerten die Dominanz wiederverwendbarer Scopes
Basierend auf der Verwendung wird der Markt in Mehrweg- und Einwegprodukte unterteilt.
Im Jahr 2025 dominierten wiederverwendbare Endoskope den Markt aufgrund ihrer langen Lebensdauer und günstigen Wirtschaftlichkeit pro Eingriff bei der Verwendung bei einer hohen Anzahl von Untersuchungen. Krankenhäuser mit etablierten Endoskopverarbeitungsabteilungen können die Anschaffungs-, Wartungs- und Wiederaufbereitungskosten auf wiederholte Eingriffe verteilen und so wiederverwendbare Systeme im Laufe der Zeit finanziell effizient gestalten. Diese Geräte bieten im Allgemeinen außerdem fortschrittliche Bildgebung, gute Manövrierfähigkeit und Kompatibilität mit vorhandenen Prozessoren, Lichtquellen und Dokumentationssystemen. Daher verlassen sich große Gesundheitseinrichtungen trotz der wachsenden Verfügbarkeit von Einwegalternativen weiterhin auf wiederverwendbare Endoskope für routinemäßige diagnostische und chirurgische Arbeiten.
- Beispielsweise führte Olympus im September 2025 in den USA die Bildgebungsplattform VISERA S für HNO- und urologische Anwendungen ein. Das System ist mit einer breiten Palette flexibler und starrer Endoskope kompatibel, einschließlich diagnostischer und therapeutischer Video-Rhinolaryngoskope, und kombiniert mehrere Bildgebungsmodi innerhalb einer Plattform. Olympus gab an, dass diese Kompatibilität die Kosteneffizienz verbessern und gleichzeitig eine verbesserte Bildqualität und Workflow-Integration bieten könnte, was zeigt, warum Gesundheitseinrichtungen weiterhin in wiederverwendbare, oskopbasierte Visualisierungssysteme investieren.
Das Einwegsegment wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 12,17 % wachsen.
Vom Endbenutzer
Hohe Eingriffsmengen und eine fortschrittliche Infrastruktur stärkten die Dominanz von Krankenhäusern und ASCs
Basierend auf dem Endverbraucher ist der Markt in Krankenhäuser und ASCs, HNO-Kliniken und andere unterteilt.
Im Jahr 2025 dominierten Krankenhäuser und ASCs den Markt, da sie einen großen Anteil an diagnostischer Endoskopie, Atemwegsmanagement, Nasennebenhöhlenchirurgie, Kehlkopfeingriffen, Biopsien und anderen minimalinvasiven HNO-Eingriffen durchführten. Diese Einrichtungen verfügen über Operationssäle, Bildgebungssysteme, Anästhesieunterstützung, Aufbereitungsinfrastruktur und geschulte klinische Teams, die für den Einsatz moderner HNO-Endoskope erforderlich sind. Ihr höherer Patientendurchsatz unterstützt auch Investitionen in mehrere wiederverwendbare Endoskope, Videoprozessoren, Navigationssysteme und integrierte Operationssaaltechnologien. Darüber hinaus führt die anhaltende Verlagerung geeigneter HNO-Eingriffe hin zur ambulanten Chirurgie zu einer zunehmenden Inanspruchnahme aller ASCs, während Krankenhäuser für die Zunahme der Fälle weiterhin von entscheidender Bedeutung sind.
- Beispielsweise gab KARL STORZ im März 2025 bekannt, dass es 20 integrierte Operationssäle in Star Médica-Krankenhäusern in Mexiko installiert hat, wobei in den folgenden drei Jahren weitere Installationen geplant sind. Das Projekt umfasste eine erweiterte OP-Integration undSoftwareLösungen, die die kontinuierlichen Investitionen des Krankenhauses in die endoskopische Visualisierung und die chirurgische Infrastruktur widerspiegeln.
Das Segment der HNO-Kliniken wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 8,40 % wachsen.
Regionaler Ausblick auf den HNO-Scopes-Markt
Geografisch ist der Markt in Europa, Nordamerika, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika unterteilt.
Nordamerika
North America ENT Scopes Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika führte den Markt mit 0,59 Milliarden US-Dollar im Jahr 2024 an und behielt seine Dominanz im Jahr 2025 mit 0,62 Milliarden US-Dollar bei. Die fortschrittliche Krankenhausinfrastruktur, das hohe Volumen an HNO-Eingriffen und die schnelle Einführung von Video-, Einweg- und bürobasierten Endoskopen treiben das Marktwachstum voran.
US-Markt für HNO-Endoskope
Angesichts des erheblichen Beitrags Nordamerikas und der Dominanz der USA in der Region wird der US-Markt im Jahr 2026 auf etwa 0,61 Milliarden US-Dollar geschätzt, was etwa 33,88 % des weltweiten Umsatzes entspricht.
Europa
Europa wird in den kommenden Jahren voraussichtlich um 6,60 % durchschnittlich wachsen, die zweithöchste aller Regionen, und im Jahr 2026 einen Wert von 0,52 Milliarden US-Dollar erreichen. Das Wachstum wird durch etablierte HNO-Versorgungsdienste, eine alternde Bevölkerung und den zunehmenden Einsatz minimalinvasiver und ambulanter Eingriffe unterstützt. Krankenhäuser rüsten außerdem ihre Visualisierungssysteme auf, um die Diagnosegenauigkeit und Verfahrenseffizienz zu verbessern.
Britischer Markt für HNO-Endoskope
Der britische Markt wird im Jahr 2026 auf 0,10 Milliarden US-Dollar geschätzt, was etwa 5,31 % des weltweiten Umsatzes ausmacht.
Markt für HNO-Endoskope in Deutschland
Der deutsche Markt wird im Jahr 2026 voraussichtlich etwa 0,11 Milliarden US-Dollar erreichen, was etwa 6,16 % des weltweiten Umsatzes entspricht.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte den Markt im Jahr 2025 und wird im Jahr 2026 schätzungsweise 0,49 Milliarden US-Dollar erreichen. Eine große Patientenpopulation, steigende Diagnosen von HNO-Erkrankungen, wachsende Krankenhausnetzwerke und ein verbesserter Zugang zu fachärztlicher Versorgung erhöhen die Anwendungsbereichsauslastung. Wachsende Investitionen in das Gesundheitswesen und die Einführung fortschrittlicher Endoskopiesysteme unterstützen das regionale Wachstum zusätzlich.
Japanischer Markt für HNO-Endoskope
Der japanische Markt wird im Jahr 2026 auf rund 0,11 Milliarden US-Dollar geschätzt, was etwa 6,04 % des weltweiten Umsatzes ausmacht.
Chinas Markt für HNO-Endoskope
Der chinesische Markt dürfte mit einem geschätzten Umsatz von rund 0,16 Milliarden US-Dollar im Jahr 2026 zu den größten weltweit gehören, was etwa 8,87 % des weltweiten Umsatzes ausmacht.
Markt für HNO-Endoskope in Indien
Der indische Markt wird im Jahr 2026 auf etwa 0,06 Milliarden US-Dollar geschätzt, was etwa 3,49 % des weltweiten Umsatzes ausmacht.
Lateinamerika und Naher Osten und Afrika
Es wird erwartet, dass die Region Lateinamerika im Prognosezeitraum ein moderates Wachstum in diesem Markt verzeichnen wird und im Jahr 2026 schätzungsweise einen Wert von 0,08 Milliarden US-Dollar erreichen wird. Die Länder in der Region verbessern die diagnostische Infrastruktur, richten neue Spezialkliniken ein und modernisieren öffentliche und private Krankenhäuser. Der erhebliche ungedeckte Bedarf an Ohren- und Hörpflege führt auch zu einer Nachfrage nach zugänglicher HNO-Untersuchungsausrüstung. Im Nahen Osten und in Afrika soll der GCC im Jahr 2026 0,03 Milliarden US-Dollar erreichen.
Markt für HNO-Endoskope in Südafrika
Der südafrikanische Markt wird im Jahr 2026 voraussichtlich etwa 0,01 Milliarden US-Dollar erreichen, was etwa 0,72 % des weltweiten Umsatzes ausmacht.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Produktzulassungen und strategische Partnerschaften zwischen Schlüsselunternehmen zur Intensivierung des Marktwettbewerbs
Die starke Präsenz globaler Endoskopiehersteller, Atemwegsmanagementunternehmen und spezialisierter Anbieter von HNO-Geräten kennzeichnet den globalen Markt für HNO-Endoskope. Unternehmen konzentrieren sich auf die Stärkung ihrer Produktportfolios durch fortschrittliche Video-Bildgebungssysteme, die Einführung von Einweg-Endoskopen, die Erweiterung pädiatrischer Produkte, behördliche Zulassungen, Vertriebspartnerschaften und geografische Expansion. Der wachsende Wettbewerb zwischen wiederverwendbaren und Einweg-Endoskopen ermutigt Hersteller, die Visualisierungsqualität, die Tragbarkeit, den Patientenkomfort, die Infektionskontrolle und die Gesamtkosteneffizienz zu verbessern. Diese Wettbewerbsstrategien helfen Unternehmen dabei, den Anforderungen von Krankenhäusern, ambulanten chirurgischen Zentren, HNO-Kliniken und niedergelassenen Pflegeeinrichtungen gerecht zu werden und gleichzeitig ihren berechtigten Kundenstamm zu erweitern.
- So brachte KARL STORZ im April 2025 den Slimline C-MAC S Single-Use auf den MarktVideo-Laryngoskopmit schmalerem Klingenprofil zur Atemwegsvisualisierung. Das Produkt kombiniert einen wiederverwendbaren elektronischen Imager mit Einwegklingen. Es ist mit den bestehenden C-MAC-Monitoren des Unternehmens kompatibel und zeigt, wie Produktinnovation und Plattformkompatibilität die Portfolioerweiterung im HNO- und Atemwegsvisualisierungsmarkt unterstützen.
Große Akteure wie Olympus Corporation, KARL STORZ SE & Co. KG, Stryker Corporation und Ambu A/S konkurrieren durch Produktinnovationen, Upgrades von Bildgebungssystemen, Einwegtechnologie, strategische Partnerschaften und geografische Expansion. Von Unternehmen mit einem breiten Portfolio an Mehrweg- und Einwegprodukten, etablierten Krankenhausbeziehungen, starken Vertriebsnetzen und integrierten Visualisierungsplattformen wird erwartet, dass sie ihre Wettbewerbsposition auf dem Markt behaupten.
LISTE DER WICHTIGSTEN HNO-UNTERNEHMEN IM PROFIL
- Olympus Corporation (Japan)
- KARL STORZ SE & Co. KG(Deutschland)
- HOYA Corporation (Japan)
- Stryker Corporation (USA)
- Ambu A/S(Dänemark)
- FUJIFILM Corporation(Japan)
- Richard Wolf GmbH (Deutschland)
- Baxter International Inc.(UNS.)
- HEINE Optotechnik GmbH & Co. KG (Deutschland)
- Rudolf Riester GmbH.(Deutschland)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- Juni 2026:Medtronic brachte das neue McGRATH MAC+ Video-Laryngoskop auf den Markt und stellt damit die nächste, von Ärzten inspirierte Innovation in der Video-Laryngoskopie dar. Die Entwicklung zielt darauf ab, die klinische Notwendigkeit einer Intubation mit Erfolg im ersten Durchgang zu unterstützen.
- Juli 2025:Verathon brachte GlideScope ClearFit auf den Markt, ein Video-Laryngoskop, das für die kosteneffiziente Bereitstellung von Atemwegsmanagementfunktionen entwickelt wurde. Das Produkt kombiniert einen wiederverwendbaren Video-Stab mit einer branchenführenden Auswahl von sechs Einwegbezügen, darunter Optionen im Mac-, Miller- und Hyperangle-Stil, um ein breites Spektrum an Patiententypen und klinischen Umgebungen abzudecken.
- März 2025:Die Rudolf Riester GmbH kooperiert mit UNICEF (Kinderhilfswerk der Vereinten Nationen) für die Produktbereiche Laryngoskope, Fieberthermometer, Otoskope,Ophthalmoskope, manuelle Blutdruckmessung und andere Produkte.
- Februar 2025:Die JEDMED Corporation hat mit Otologic Technologies zusammengearbeitet, um das weltweit erste KI-fähige digitale Otoskop zu liefern. Ziel der Entwicklung war es, die diagnostische Präzision und den Patienten zu verbessern
BERICHTSBEREICH
Der Marktbericht für HNO-Oszilloskope bietet eine detaillierte Bewertung aller Marktsegmente und hebt die wichtigsten Treiber, Trends, Chancen, Einschränkungen und Herausforderungen hervor, die das Branchenwachstum prägen. Darüber hinaus werden technologische Fortschritte im HNO-Bereich, wichtige Branchenentwicklungen, Marktanteilsanalysen und umfassende Profile führender Unternehmen behandelt. Der Bericht bewertet außerdem Arzneimittelklassentrends, Altersgruppen, Marken- und Generikaakzeptanz, Altersgruppendynamik und Vertriebskanalleistung in wichtigen Regionen. Es umfasst globale Marktanalysen, einschließlich Pipeline-Entwicklungen, behördliche Genehmigungen, Produkteinführungen, Preis- und Erstattungstrends sowie Wettbewerbsstrategien führender Pharmaunternehmen. Die Studie beleuchtet außerdem regionale Wachstumsmuster in Nordamerika, Europa, dem asiatisch-pazifischen Raum, Lateinamerika sowie dem Nahen Osten und Afrika sowie Schlüsselfaktoren, die die Akzeptanz in jeder Region unterstützen.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 7,57 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Produkt, Typ, Verwendung, Endbenutzer und Region |
| Nach Produkt |
|
| Nach Typ |
|
| Nach Nutzung |
|
| Durch Endbenutzer |
|
| Nach Region |
|
Forschungsmethodik
1.Bottom-Up-Ansätze
Ansatz 1: Umsätze und Marktanteil der wichtigsten HNO-Anbieter
- Erfassung von Einnahmen im Zusammenhang mit dem HNO-Bereich aus Jahresberichten, behördlichen Unterlagen, Investorenpräsentationen, Gewinnmitteilungen, Unternehmenswebsites, Produktkatalogen und Vertriebsdokumenten.
- Analyse der Produktportfolios von Olympus, KARL STORZ, PENTAX Medical, Stryker, Ambu, FUJIFILM, Richard Wolf, Welch Allyn, HEINE, XION und anderen relevanten Herstellern.
- Abbildung der Unternehmensangebote für Laryngoskope, Nasopharyngoskope, Sinuskope, Otoskope und andere HNO-spezifische Bereiche.
- Schätzung des HNO-Umsatzes innerhalb der breiteren Geschäftssegmente Endoskopie, Visualisierung, chirurgische Geräte und Diagnoseinstrumente.
- Bewertung der Gefährdung des Unternehmens in flexiblen und starren Bereichen sowie wiederverwendbaren und Einweg-Bereichen.
- Bewertung der geografischen Präsenz, des Produktionsstandorts, des Vertriebsnetzes, der Krankenhausdurchdringung, der Abdeckung von HNO-Kliniken und der installierten Basis.
- Schätzung des Umsatzes auf Unternehmensebene anhand von Stückverkäufen, Produktmix, Hersteller-ASP, Ersatzbedarf und Auslastung des Einwegbereichs.
- Anpassung für OEM-, Private-Label- und Distributor-Verkäufe, um Doppelzählungen zu vermeiden.
- Summierung und Triangulation der Umsätze auf Unternehmensebene, um den globalen und regionalen Markt für HNO-Endoskope abzuleiten.
Ansatz 2: HNO-Eingriffsvolumen- und Umfang-Verbrauchsanalyse
- Sammlung von Bänden auf Länderebene für Laryngoskopie, Nasopharyngoskopie, Nasenendoskopie, Sinusendoskopie, Otoskopie und HNO-chirurgische Eingriffe.
- Schätzung des Anteils der Verfahren, die mit flexiblen Scopes im Vergleich zu starren Scopes durchgeführt wurden.
- Trennung von Verfahren, die mit wiederverwendbaren Geräten durchgeführt werden, und solchen, die mit Einweg- oder Einwegendoskopen durchgeführt werden.
- Bewertung von HNO-Eingriffen, die in Krankenhäusern, ASCs, HNO-Kliniken, Notaufnahmen und anderen professionellen Gesundheitseinrichtungen durchgeführt werden.
- Schätzung der Auslastung wiederverwendbarer Bereiche basierend auf jährlichen Verfahren pro Bereich, Wiederaufbereitungsdurchsatz, Anforderungen an Backup-Bereiche und Betriebskapazität.
- Schätzung der Nachfrage nach Einweg-Endoskopen basierend auf dem Eingriffsvolumen, der Einwegdurchdringung, den pro Eingriff verbrauchten Endoskopen und dem Verkaufspreis des Herstellers.
- Zuordnung des Verfahrenswachstums zu chronischer Sinusitis, Stimmstörungen, Hörstörungen, Erkrankungen der oberen Atemwege und anderen Belastungen durch HNO-Erkrankungen.
- Anpassung für wiederholte Untersuchungen, unvollständige Eingriffe, Verschwendung von Endoskopen und unterschiedliche Praxismuster des Arztes.
- Berechnung des Marktwerts durch Multiplikation des geschätzten Geräteverbrauchs mit dem ASP auf Herstellerebene.
Ansatz 3: Analyse der installierten Basis, des Austauschzyklus und der Anlagenbeschaffung
- Erhebung der Anzahl von Krankenhäusern, ASCs, HNO-Kliniken, HNO-Abteilungen, ambulanten Zentren und anderen relevanten Gesundheitseinrichtungen nach Ländern.
- Schätzung der durchschnittlichen Anzahl installierter Laryngoskope, Nasopharyngoskope, Sinuskope und Otoskope pro Einrichtung.
- Segmentierung der installierten Basis in flexible Scopes, starre Scopes, wiederverwendbare Scopes und mit Einweg-Scopes kompatible Systeme.
- Bewertung der Anzahl der HNO-Ärzte, Untersuchungsräume, Operationssäle und Behandlungsräume, die von jeder Einrichtung unterstützt werden.
- Schätzung des jährlichen Ersatzbedarfs basierend auf Gerätelebensdauer, Nutzungsintensität, Unfallschäden, Verschlechterung der Bildqualität, technologischer Veralterung und Wiederaufbereitungshäufigkeit.
- Schätzung des Neuinstallationsbedarfs aufgrund von Krankenhauserweiterungen, neuen HNO-Kliniken, zusätzlichen Behandlungsräumen und Modernisierung von HNO-Abteilungen.
- Bewertung der jährlichen Beschaffung von Einwegartikeln pro Einrichtung auf der Grundlage des Verfahrensdurchsatzes und der Richtlinien zur Infektionskontrolle.
- Anwendung von ASPs auf Herstellerebene nach Produkt, Nutzungsart, Anlagentyp, Region und Land.
- Berechnung der Einnahmen aus wiederverwendbaren Geräten aus Ersatzbedarf und Neuinstallationen.
- Berechnung des Gesamtmarktumsatzes durch Kombination von Beschaffung im Mehrwegbereich und Verbrauch im Einwegbereich.
2.Top-Down-Ansätze
Ansatz 1: Analyse des Muttermarktes für Endoskopiegeräte
- Bewertung der breiteren Märkte für Endoskopie, medizinische Visualisierung, HNO-Diagnosegeräte und minimalinvasive chirurgische Geräte anhand von Unternehmenssegmentumsätzen und offiziellen institutionellen Daten.
- Schätzung der Ausgaben auf Länderebene für medizinische Geräte, Endoskopieausrüstung, HNO-Abteilungen, chirurgische Visualisierung und Krankenhausdiagnoseinfrastruktur.
- Analyse des Anteils des breiteren Endoskopie- und Visualisierungsaufwands, der speziell auf HNO-Anwendungen zurückzuführen ist.
- Zuteilung des HNO-Anteils basierend auf Eingriffsvolumen, HNO-Facharztdichte, Krankenhausinfrastruktur, Produktportfolios des Unternehmens und öffentlicher Beschaffungsaktivität.
- Entfernung von Nicht-Scope-Produkten, einschließlich Endoskopietürmen, eigenständigen Prozessoren, Monitoren, Kameraköpfen, Lichtquellen, Navigationssystemen, angetriebenen Instrumenten und Operationsmikroskopen.
- Entfernung von Atemwegsmanagement-Laryngoskopen, Bronchoskopen, Magen-Darm-Endoskopen und anderen Nicht-HNO-Endoskopen.
- Schätzung des Anteils, der auf Laryngoskope, Nasopharyngoskope, Sinuskope, Otoskope und andere HNO-spezifische Endoskope entfällt.
- Aufteilung des Marktwerts auf flexible und starre Zielfernrohre, wiederverwendbare und wegwerfbare Zielfernrohre und die endgültigen Endbenutzerkategorien.
- Schätzung der Ländermärkte anhand der Gesundheitsausgaben, der Häufigkeit von HNO-Behandlungen, der Geräteimportaktivität, der Krankenhausdichte und der Einführung medizintechnischer Technologien.
- Aggregation von Werten auf Länderebene zu regionalen und globalen Marktschätzungen.
- Vergleich der Top-Down-Schätzung mit den drei Bottom-Up-Ansätzen zur Identifizierung von Über- oder Unterschätzungen.
3. Liste der wichtigsten Quellen
- Regulatorische und institutionelle Quellen: FDA, Europäische Kommission, PMDA, NMPA, CDSCO, TGA, WHO, OECD, Weltbank und Eurostat.
- Unternehmensquellen: Jahresberichte, Investorenpräsentationen, Einreichungen, Produktkataloge und Pressemitteilungen.
- Branchen- und klinische Verbände im Zusammenhang mit HNO, Endoskopie und medizinischen Geräten.
- Eingaben zur Marktvalidierung: Produktgenehmigungen, Markteinführungen, Ausschreibungen, Beschaffungsaktivitäten, installierte Basis, Austauschzyklen und Verfahrensmengen.
4.Primärinterviews
Angebotsseitige Interviews: 60 %
- Hauptbefragte:Führungskräfte von HNO-Bereichsherstellern, Produkt- und Portfoliomanager, regionale Vertriebsmanager, Vertriebshändler für medizinische Geräte, OEM- und Handelsmarkenlieferanten, Vertriebsmitarbeiter im Krankenhausbereich, Beschaffungs- und Ausschreibungsspezialisten, Personal in der Fertigung und Lieferkette.
Interviews auf der Nachfrageseite: 40 %
- Hauptbefragte:HNO-Ärzte und HNO-Chirurgen, Beschaffungsmanager von Krankenhäusern, ASC-Administratoren, Eigentümer und Manager von HNO-Kliniken, biomedizinische Technikteams, Personal für Infektionsprävention, Operationssaalmanager, Beschaffungsbeamte des öffentlichen Sektors.
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 1,67 Milliarden US-Dollar und soll bis 2034 3,24 Milliarden US-Dollar erreichen.
Im Jahr 2025 lag der Marktwert in Nordamerika bei 0,62 Milliarden US-Dollar.
Es wird erwartet, dass der Markt im Prognosezeitraum 2026–2034 mit einer jährlichen Wachstumsrate von 7,57 % wächst.
Nach Produkten war das Laryngoskop-Segment marktführend.
Die steigende Belastung durch HNO-Erkrankungen und der steigende Diagnosebedarf treiben das Marktwachstum voran.
Zu den wichtigsten Marktteilnehmern zählen Olympus Corporation, KARL STORZ SE & Co. KG und Stryker Corporation.
Nordamerika dominierte den Markt im Jahr 2025.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 190
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf