Marktgröße, Anteil und Branchenanalyse für Kaffeeersatz, nach Produkttyp (Kaffeeersatz auf Zichorienbasis, Kaffeeersatz auf Getreidebasis, Kaffeeersatz auf Kräuter- und Wurzelbasis, Kaffeeersatz auf Frucht- und Samenbasis und andere), nach Form (Pulver/Granulat, flüssige Konzentrate und trinkfertig), nach Art (biologisch und konventionell), nach Vertriebskanal (B2B und B2C [Supermärkte und Hypermärkte, Convenience Stores, Gesundheitsfachgeschäfte, Online-Einzelhandel und andere]) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

(Angebot gültig bis zum 15th Oct 2026)

Analyse der Kaffeeersatzindustrie 2026–2034
 Audio-Version anhören
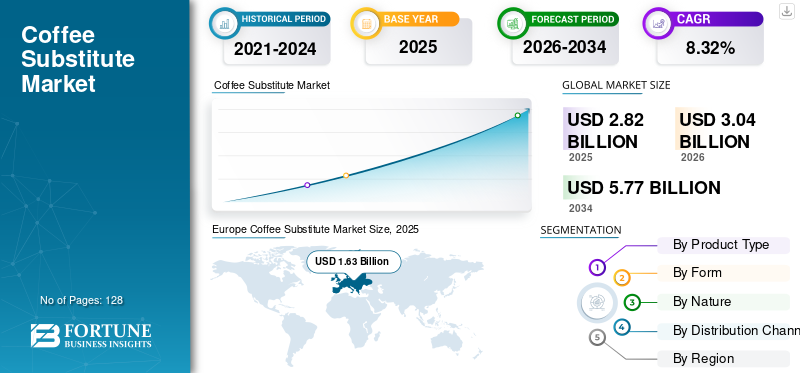
Die globale Marktgröße für Kaffeeersatz wurde im Jahr 2025 auf 2,82 Milliarden US-Dollar geschätzt und soll von 3,04 Milliarden US-Dollar im Jahr 2026 auf 5,77 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 8,32 % im Prognosezeitraum entspricht. Europa dominierte den Kaffeeersatzmarkt mit einem Marktanteil von 57,80 % im Jahr 2025.
Der Kaffeeersatzmarkt entwickelt sich von einer traditionellen Nische koffeinfreier Getränke zu einer breiteren Zutatenplattform, die durch Lieferstabilität, Sensorik, Ökonomie der Formulierung und sich ändernde Getränkeformate geprägt ist. Chicorée bleibt eine wichtige Handelsgrundlage, da die europäische Gesetzgebung die Verwendung von Chicorée und Chicorée-Extrakten in Kaffeeersatzmitteln ausdrücklich anerkennt. Auch die Röstbedingungen unterliegen lebensmittelrechtlichen Kontrollen, da die thermische Verarbeitung die Acrylamidbildung beeinflussen kann.
Dennoch weitet sich der Markt über die herkömmlichen Rezepturen für Chicorée und Getreide hinaus aus. Im Jahr 2025 veröffentlichte Forschungsergebnisse identifizieren Wurzeln, Samen, Früchte und andere Pflanzenmaterialien als potenzielle Ersatzstoffe und heben gleichzeitig sensorische Replikation, Sicherheit und Prozesseffizienz als anhaltende Entwicklungsherausforderungen hervor.
Für B2B-Käufer wird das kommerzielle Angebot immer praktischer. Lebensmittelhersteller bewerten die Konsistenz der Zutaten, das Röstverhalten, die Geschmacksleistung, die Verarbeitungskompatibilität, den regulatorischen Status und die Lieferzuverlässigkeit. Foodservice-Betreiber ergänzen diese Entscheidungsgrundlage um Konsistenz bei der Zubereitung und Kostenkontrolle.
Technologie wird in der Formulierungsphase immer wichtiger. Aktuelle wissenschaftliche Forschungen weisen auf künstliche Intelligenz, nicht-thermische Verarbeitung und fortschrittliche Prozessoptimierung als potenzielle Instrumente zur Verbesserung von Geschmack, Sicherheit und Nachhaltigkeit hin. Diese Technologien sind noch nicht so ausgereift wie herkömmliche Röst- und Extraktionssysteme, weshalb ihr Investitionsfall einer sorgfältigen Validierung bedarf.
Die Marktaussichten sind daher positiv, aber selektiv. Etablierte Inhaltsstoffe behalten Vorteile in Bezug auf regulatorische Vertrautheit und Herstellungs-Know-how, während neue Inputs durch differenzierte sensorische Profile, Nachhaltigkeitsnarrative und potenziell stärkere Angebotsökonomie konkurrieren.
Marktgrößen- und Marktanteilsschätzungen sollten mit Vorsicht behandelt werden, da öffentlich verfügbare kommerzielle Schätzungen unterschiedliche Definitionen und Methoden verwenden. Die vertretbarere Marktanalyse basiert auf der Annahme von Formulierungen, der Produktionskapazität, dem regulatorischen Fortschritt, B2B-Partnerschaften und der Anwendungserweiterung.
Unter Kaffeeersatz versteht man Getränke, die so formuliert sind, dass sie den Geschmack, das Aroma, die Farbe, das Mundgefühl und das Brüherlebnis von Kaffee nachbilden, ohne vollständig auf geröstete Kaffeebohnen zu setzen. Diese Produkte werden im Allgemeinen aus gerösteten Zichorienwurzeln, Gerste, Roggen, gemälzten Körnern, Löwenzahnwurzeln, Klettenwurzeln, Feigen, Datteln, Johannisbrot, Eicheln, Soja, Lupinen und anderen pflanzlichen Zutaten hergestellt.
Die negativen Auswirkungen eines übermäßigen Koffeinkonsums, darunter Schlafstörungen, Angstzustände, Übersäuerung, Verdauungsbeschwerden, erhöhte Herzfrequenz und Empfindlichkeit gegenüber Stimulanzien, ermutigen gesundheitsbewusste Verbraucher, auf koffeinfreie und koffeinarme Getränke umzusteigen. Dieser Trend unterstützt die Nachfrage nach Kaffeeersatzmitteln auf Zichorien-, Getreide-, Kräuter- und Wurzelbasis auf dem Weltmarkt.
Die globale Marktnachfrage wird durch die Präsenz führender Unternehmen und Marken wie Nestlé S.A., Leroux, World Finer Foods, Teeccino Caffé Inc., Dandy Blend, The Hain Celestial Group, AyurSome Foods, Anthony’s Goods, Lima Food und Naturata AG unterstützt. Diese Unternehmen haben eine aktive Position bei gerösteten Getreidegetränken,ChicoreeProdukte, Kräuterkaffee-Alternativen, koffeinfreie Getränke und natürliche, gesundheitsorientierte Getränkemischungen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wichtige Erkenntnisse zum Kaffeeersatzmarkt
 Globale Marktgröße und Prognose
- Marktgröße 2025: 2,82 Milliarden US-Dollar
- Marktgröße 2026: 3,04 Milliarden US-Dollar
- Prognostizierte Marktgröße 2034: 5,77 Milliarden US-Dollar
- CAGR: 8,32 % (2026–2034)
 Marktanteil
- Europa dominierte den Markt mit einem Anteil von 57,80 % im Jahr 2025.
- Das Segment Kaffeeersatz auf Zichorienbasis hatte mit einem Wert von 0,97 Milliarden US-Dollar im Jahr 2025 den größten Marktanteil.
- Das Segment der trinkfertigen Getränke wird voraussichtlich das schnellste Wachstum verzeichnen und im Prognosezeitraum um 11,02 % durchschnittlich wachsen.
 Wichtige regionale Highlights
Asien-Pazifik
Auf den asiatisch-pazifischen Raum entfielen im Jahr 2025 0,54 Milliarden US-Dollar, bis 2034 soll er 1,30 Milliarden US-Dollar erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate von 10,21 % das schnellste Wachstum verzeichnen.
Nordamerika
Nordamerika erwirtschaftete im Jahr 2025 0,41 Milliarden US-Dollar und soll bis 2034 0,88 Milliarden US-Dollar erreichen, was einem jährlichen Wachstum von 8,86 % entspricht.
Europa
Europa erwirtschaftete im Jahr 2025 1,63 Milliarden US-Dollar und soll bis 2034 3,08 Milliarden US-Dollar erreichen.
UNS.
Der US-Markt erreichte im Jahr 2025 0,32 Milliarden US-Dollar.
Japan
Für den japanischen Markt wird im Prognosezeitraum ein stetiges Wachstum prognostiziert.
Mehr lesen

Wichtige Marktdynamiken
Markttrends
Steigende Nachfrage nach koffeinfreien, verdauungsfreundlichen und funktionellen Kaffeealternativen prägt Branchentrends
Ein wichtiger Trend, der den Markt prägt, ist die Verlagerung von einfachen „Kaffeeersatz“-Produkten hin zu koffeinfreien und Wellness-orientierten Getränken. Verbraucher suchen zunehmend nach Produkten, die das geröstete, bittere und vollmundige Sinneserlebnis von Kaffee bieten, ohne koffeinbedingte Bedenken wie Säuregehalt, Nervosität, Schlafstörungen oder Verdauungsbeschwerden. Infolgedessen steigt die Nachfrage nach Zichorienkaffee, Löwenzahnwurzelkaffee, gerösteten Gerstengetränken, Kaffeealternativen auf Feigenbasis, Pilzmischungen und Kräuterkaffeemischungen.
Der Markt bewegt sich eher in Richtung Formulierungstechnik als in einfache Kaffeeimitation. Kommerzielle Entwickler kombinieren zunehmend mehrere pflanzliche Inputs, um Aroma, Bitterkeit, Farbe, Mundgefühl, Kosten und Lieferstabilität in Einklang zu bringen. Jüngste Untersuchungen haben ergeben, dass Mischungen aus Chicorée, Zuckerrüben, Erbsen und anderen Zutaten akzeptablere sensorische Profile erzeugen können als einzelne Ersatzstoffe.
Ein weiterer Trend ist eine stärkere wissenschaftliche Kontrolle des Röstens. Kaffeeersatzmittel auf Lupinenbasis erfordern beispielsweise eine ausreichende thermische Behandlung zur Aromabildung, während höhere Temperaturen die Acrylamidbildung erheblich steigern können. Damit ist die Röstoptimierung sowohl sensorisch als auch lebensmittelsicherheitstechnisch ein Thema.
Die Technologie geht über die herkömmliche Prozessentwicklung hinaus. Eine Überprüfung aus dem Jahr 2025 identifiziert künstliche Intelligenz und neue nicht-thermische Technologien, einschließlich Hochdruckverarbeitung, gepulste elektrische Felder, Ultraschall und gepulstes Licht, als potenzielle Werkzeuge zur Verbesserung der Ersatzqualität, Sicherheit und Nachhaltigkeit. Diese Ansätze befinden sich noch in einem früheren Stadium als etablierte Röstsysteme.
Ersatzstoffe auf der Basis von Zichorien gewinnen an Bedeutung, da die Zichorienwurzel von Natur aus Inulin enthält, einen präbiotischen Ballaststoff, der mit der Verdauungsgesundheit in Zusammenhang steht. Dadurch können Marken diese Produkte als koffeinfreie Alternativen und als darmgesundheitsorientierte Getränke vermarkten.
- Marken wie Teeccino und Dandy Blend positionieren ihre Produkte beispielsweise auf koffeinfreien Verzehr, Röstaromen, Kräuterzutaten und verdauungsfreundliche Vorteile. Diese Eigenschaften machen solche Produkte für den abendlichen Gebrauch und für Verbraucher geeignet, die ihren Kaffeekonsum reduzieren möchten.
Markttreiber
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Steigende Kaffeepreisvolatilität unterstützt die Nachfrage nach dem Produkt
Einer der wichtigsten Treiber des Weltmarktes ist die zunehmende Volatilität und der Aufwärtsdruck der Kaffeepreise. Da herkömmlicher Kaffee aufgrund von Wetterstörungen, Ernteunsicherheit, Logistikkosten und einem Ungleichgewicht zwischen Angebot und Nachfrage teurer wird, werden Verbraucher und Hersteller immer aufgeschlossener für kostengünstigere und kaffeefreie Getränkealternativen wie Zichorienkaffee, geröstete Gerstengetränke, Getränke auf Roggenbasis, Löwenzahnkaffee, Kräuterkaffeemischungen und Kaffeeersatz auf Getreidebasis.
- Nach Angaben der International Coffee Organization lag der ICO Composite Indicator Price im Dezember 2024 bei durchschnittlich 299,61 US-Cent/Pfund, was einem Anstieg von 10,7 % gegenüber November 2024 entspricht. Im selben Bericht wurde festgestellt, dass der Jahresdurchschnitt 2024 bei 229,34 US-Cent/Pfund lag, rund 40 % höher als im Vorjahr. Diese starke Preisbewegung zeigt, dass Kaffee stärker dem Kostendruck und der Preisinstabilität ausgesetzt ist.
Der stärkste Markttreiber ist die Flexibilität bei der Formulierung. Lebensmittelhersteller können gerösteten Chicorée, Getreide, Wurzeln und andere Pflanzenmaterialien kombinieren, um Getränke mit kaffeeähnlichen sensorischen Eigenschaften zu kreieren und gleichzeitig die Abhängigkeit von Kaffee als einziger gerösteten Rohstoffquelle zu verringern. Die europäischen Vorschriften erkennen gerösteten Chicorée und andere Röstkaffee-Ersatzstoffe ausdrücklich an und unterstützen damit die etablierte kommerzielle Behandlung dieser Kategorie.
Die Angebotsökonomie untermauert diese These. Kaffeeersatz bietet Beschaffungsteams zusätzliche Rohstoffoptionen, wenn Kaffeepreise, Verfügbarkeit oder Beschaffungsbedingungen weniger attraktiv werden. Der Vorteil ergibt sich nicht automatisch: Ersatzzutaten müssen vorhersehbaren Geschmack, Ertrag und Verarbeitungsleistung liefern, bevor Einkaufsteams etablierte Rezepturen ändern.
Ein weiterer Treiber ist die Klarheit der Vorschriften. Die europäische Gesetzgebung sieht definierte Kategorien für Kaffeeersatzstoffe vor und legt spezifische Erwartungen an die Lebensmittelsicherheit für Produkte auf Getreide- und Zichorienbasis fest. Dies bietet Herstellern einen klareren Compliance-Pfad und macht gleichzeitig die Röstkontrolle zu einer zentralen Produktionsanforderung.
Marktbeschränkungen
Geschmacksanpassungsherausforderungen und starke Präferenz für regelmäßigen Kaffee begrenzen die Marktexpansion
Ein großes Hemmnis für das globale Wachstum des Kaffeeersatzmarktes ist die Schwierigkeit, das volle sensorische Profil von herkömmlichem Kaffee zu erreichen. Kaffee hat eine komplexe Kombination aus Bitterkeit, Röstaroma, Säure, Körper, Nachgeschmack und Crema-Eigenschaften, die mit Chicorée, Gerste, Roggen, Löwenzahnwurzel, Feigen, Datteln oder Kräutermischungen schwer zu reproduzieren sind. Aus diesem Grund werden viele Kaffeeersatzprodukte von gesundheitsbewussten oder koffeinempfindlichen Verbrauchern akzeptiert, aber bei regelmäßigen Kaffeetrinkern, die ein starkes Aroma, eine intensive Röstung und ein vertrautes Mundgefühl erwarten, kann es für sie schwierig sein, davon zu überzeugen.
Die wichtigste Einschränkung ist die sensorische Gleichheit. Kaffee-Ersatzstoffe müssen genügend Aroma, Bitterkeit, Körper, Farbe und Nachgeschmack reproduzieren, um einen wiederholten Konsum zu ermöglichen. Alternative Inhaltsstoffe können einzeln gut funktionieren, verlieren jedoch an Akzeptanz, wenn sie in kommerzielle Formulierungen eingearbeitet werden. Dies schafft eine Qualifikationshürde für B2B-Hersteller, bei denen die Kosten für die Neuformulierung und Verbrauchertests den anfänglichen Inhaltsstoffvorteil überwiegen können.
Eine weitere Materialbeschränkung ist die Röstkontrolle. Die Verarbeitung bei hohen Temperaturen ist für die Entwicklung des Röstaroms unerlässlich, stellt aber auch Anforderungen an das Acrylamidmanagement. Nach den Vorschriften der Europäischen Union müssen Lebensmittelunternehmen, die Kaffeeersatzprodukte herstellen, kritische Röstbedingungen identifizieren und entsprechende Kontrollen in die Lebensmittelsicherheitssysteme integrieren.
Darüber hinaus gibt es getreidebasierte Kaffeeersatzmittel aus Gerste, Roggen, Malz oderWeizenGlutenempfindliche Verbraucher stehen vor Herausforderungen bei der Kennzeichnung.
- In den USA erlauben die FDA-Vorschriften die Kennzeichnung eines Produkts als „glutenfrei“ nur dann, wenn es weniger als 20 Teile pro Million Gluten enthält und keinen Weizen, Roggen, Gerste oder deren Kreuzungshybriden enthält, es sei denn, es wird zur Entfernung von Gluten verarbeitet. Diese Anforderungen stellen zusätzliche Herausforderungen bei der Formulierung und Kennzeichnung für Hersteller von gerösteten Cerealiengetränken dar, die auf Clean-Label-, allergenbewusste oder glutenfreie Verbrauchersegmente abzielen.
Marktchancen
Trinkfertige und funktionale Kaffeealternativen zur Schaffung neuer Wachstumspotenziale
Eine große Chance auf dem Weltmarkt liegt in der Ausweitung trinkfertiger und funktioneller Kaffeealternativen. Traditionell wurden Kaffeeersatzprodukte hauptsächlich als heiß gebrühte Produkte aus Zichorien, Gerste, Roggen, Malz, Löwenzahnwurzel oder Kräutermischungen konsumiert. Allerdings haben Marken jetzt die Möglichkeit, diese Produkte in praktischen RTD-Formaten wie Chicorée-Lattes, gerösteten Gerstengetränken, Kräuter-Eiskaffee-Alternativen, koffeinfreien Getränken auf Haferbasis und funktionellen Getränken mit Schwerpunkt auf der Darmgesundheit einzuführen.
Die attraktivste Gelegenheit ist nicht ein weiteres generisches koffeinfreies Getränk; Es ist die Industrialisierung differenzierter Ersatzzutaten, die ein messbares Formulierungs-, Beschaffungs- oder Verarbeitungsproblem löst.
Die Diversifizierung der Inhaltsstoffe ist die erste Chance. Die Forschung weitet sich über die etablierten Chicorée- und Getreidesorten hinaus auf Lupinen, Tamarindensamen, Dattelsamen, Hülsenfrüchte, Wurzeln und andere nicht ausreichend genutzte Materialien aus. Aktuelle Studien zeigen, dass diese Inputs Röstaromen und kaffeeähnliche sensorische Eigenschaften erzeugen können, obwohl die Replikation noch unvollständig ist.
Hybridformulierungen bieten einen kommerziell praktikableren Weg. Das Mischen von Ersatzzutaten mit Kaffee kann die Abhängigkeit von herkömmlichen Bohnen verringern und gleichzeitig die erkennbaren sensorischen Eigenschaften beibehalten. Dieser Ansatz gibt den Herstellern auch eine bessere Kontrolle über die Wirtschaftlichkeit der Formulierung und die Produktpositionierung.
Eine zweite Chance ist die Prozessoptimierung. Das Rösten bleibt der entscheidende Umwandlungsschritt, da die Temperatur einen direkten Einfluss auf die Aromabildung, den Aminosäureabbau und die Acrylamidbildung hat. Die Lupinenstudie 2025 zeigt den Kompromiss deutlich: Die Geschmacksentwicklung erfordert erhebliche Hitze, während eine übermäßige thermische Intensität die Bedenken hinsichtlich Prozessverunreinigungen erhöht.
- Beispielsweise stellte das in San Francisco ansässige Unternehmen Minus Coffee im August 2023 ein nachhaltiges „bohnenloses“ Kaltgetränk her, das durch einen innovativen Fermentationsprozess auf die Verwendung traditioneller Kaffeekulturen verzichtet. Ihr spezifisches Rezept zielt darauf ab, das traditionelle Kaffeeerlebnis mit deutlich reduzierten Wasser- und Kohlenstoffemissionen zu reproduzieren. Das charakteristische Gebräu basiert auf einer proprietären Mischung aus gerösteten, recycelten Zutaten, darunter Dattelkerne, Sonnenblumenkerne, Hirsemalz, Chicorée, Johannisbrot und geröstete Linsen.
Marktsegmentierungsanalyse
Nach Produkttyp
Das Segment der auf Chicorée basierenden Kaffeeersatzprodukte dominierte den Markt aufgrund seines starken kaffeeähnlichen Geschmacks, der koffeinfreien Positionierung und der langjährigen Verwendung im Haushalt
Je nach Produkttyp ist der Markt in Kaffeeersatz auf Zichorienbasis, Kaffeeersatz auf Getreidebasis, Kaffeeersatz auf Kräuter- und Wurzelbasis, Kaffeeersatz auf Frucht- und Samenbasis und andere unterteilt.
Kaffeeersatz auf Chicorée-Basis
Das Segment der auf Chicorée basierenden Kaffeeersatzprodukte dominierte aufgrund seines starken Röstaromas, seines natürlichen koffeinfreien Profils, seiner milden Bitterkeit und seiner langen Geschichte der Verwendung als Kaffeeverlängerer und -ersatz den globalen Marktanteil für Kaffeeersatzprodukte, der im Jahr 2025 auf 0,97 Milliarden US-Dollar geschätzt wurde. Chicorée wird aufgrund seiner Fähigkeit, Farbe, Körper und Röstnoten zu verleihen, häufig in Instantpulvern, Granulaten, gerösteten Mischungen, löslichen Getränkemischungen und Kaffee-Chicoree-Kombinationen verwendet.
Chicorée ist der etablierteste Produktarchetyp, da sein Röstverhalten, seine Bitterkeit, sein Farbbeitrag und seine historische Verwendung den Herstellern eine vertraute technische Grundlage bieten. Die Nachfrage kommt von Getränkeformulierern, Lebensmitteldienstleistern, Eigenmarkenherstellern und Marken, die auf koffeinfreien Konsum abzielen. Die europäische Gesetzgebung bietet einen definierten Rahmen für Chicorée und Chicorée-Extrakte und verringert so die regulatorische Unsicherheit für etablierte Anwendungen. Die Akzeptanz hängt von der Röstkonsistenz, dem Inulingehalt, der Partikelgröße, der Löslichkeit, dem Aroma und der Kompatibilität mit Mischsystemen ab.
Kaffeeersatz auf Getreidebasis
Getreidebasierte Ersatzstoffe verwenden geröstete Gerste, Roggen, Weizen, Malz, Hafer oder verwandte Getreidesorten, um Farbe, Röstnoten und ein vertrautes Getränkeprofil zu erzeugen. Ihr wirtschaftlicher Vorteil liegt in der Vertrautheit mit der Herstellung und der breiten Rohstoffverfügbarkeit. Lebensmittelhersteller können die vorhandene Infrastruktur zum Rösten, Mahlen, Mischen und Instantisieren mit begrenzter Prozessumgestaltung nutzen.
Die Nachfrage ist dort am stärksten, wo Erschwinglichkeit und vertrauter Geschmack die Premium-Positionierung überwiegen. Beschaffungsteams bewerten Getreidepreise, Feuchtigkeit, Lageranforderungen, Allergenkontrollen und Chargenkonsistenz. Glutenbedenken können einige Anwendungen einschränken, insbesondere wenn Weizen, Gerste oder Roggen verwendet werden. Auch die Röstbedingungen erfordern eine disziplinierte Kontrolle, da die thermische Verarbeitung sowohl die sensorische Leistung als auch die Acrylamidbildung beeinflusst.
Bis 2034 sollten getreidebasierte Produkte in wertorientierten Rezepturen und in der institutionellen Gastronomie weiterhin wichtig bleiben. Die Wettbewerbsdifferenzierung wird von kontrolliertem Rösten, Allergenmanagement, sauberer Etikettierung und Mischungen abhängen, die die sensorische Lücke zum Kaffee schließen.
Kaffeeersatz auf Kräuter- und Wurzelbasis
Zu den pflanzlichen und wurzelbasierten Produkten gehören Löwenzahn, Klette, geröstete Wurzeln, Pflanzenstoffe und gemischte Pflanzenmaterialien. Ihre stärkste Nachfrage kommt von Spezialgetränkemarken und Verbrauchern, die koffeinfreie Produkte mit einer besonderen botanischen Positionierung suchen. Für B2B-Käufer liegt der Reiz eher in der Formulierungsdifferenzierung als in der bloßen Kostensubstitution.
Die Akzeptanz wird durch die Geschmacksvariabilität, die Vertrautheit der Zutaten, den regulatorischen Status und die Fragmentierung des Angebots eingeschränkt. Botanische Zutaten erfordern möglicherweise umfangreichere Spezifikationsarbeit als etablierte Getreidesorten oder Chicorée. Hersteller müssen außerdem die zulässige Verwendung von Lebensmitteln von nicht unterstützten gesundheitsbezogenen Angaben unterscheiden, insbesondere wenn Produkte rund um das Wohlbefinden vermarktet werden.
Das Segment bietet Innovationspotenzial durch Mischung und kontrollierte Röstung. Lieferanten, die botanisches Fachwissen mit sensorischer Analytik kombinieren, können differenzierte Profile erstellen und gleichzeitig die Chargenvariabilität reduzieren. Bis 2034 dürfte das Segment Anteile im Premium- und Funktionsgetränke-Portfolio gewinnen, die Durchdringung des Massenmarkts wird jedoch von wiederholbaren Geschmacksrichtungen und skalierbarer Beschaffung abhängen.
Kaffeeersatz auf Frucht- und Samenbasis
Das Segment der frucht- und samenbasierten Kaffeeersatzprodukte wird voraussichtlich von 2026 bis 2034 mit 10,67 % die schnellste jährliche Wachstumsrate erreichen, unterstützt durch das wachsende Interesse an Feigen, Datteln,Johannisbrot, Eichel-, Lupinen- und samenbasierte kaffeeähnliche Getränke. Obst- und samenbasierte Ersatzstoffe verwenden Materialien wie Datteln, Feigen, Johannisbrot, Eicheln, Tamarindensamen oder andere landwirtschaftliche Nebenprodukte. Die Kategorie ist attraktiv, weil sie Getränkeinnovationen mit Zielen der Kreislaufwirtschaft und regionaler Verfügbarkeit von Zutaten verbinden kann.
Die Nachfrage wird von Marken angetrieben, die nach neuartigen sensorischen Profilen, Upcycling-Erzählungen und differenzierten Rohstoffquellen suchen. Dennoch werden Beschaffungsteams die saisonale Verfügbarkeit, Kontaminationskontrollen, Vorverarbeitungsanforderungen und die Validierung der Lebensmittelsicherheit genau unter die Lupe nehmen. Einige Materialien erfordern außerdem eine zusätzliche Röstung oder Behandlung, bevor sie akzeptable Getränkeeigenschaften erreichen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Form
Das Segment Pulver/Granulat dominierte den Markt aufgrund seiner längeren Haltbarkeit, einfachen Zubereitung und guten Eignung für den Haushaltskonsum
Basierend auf der Form ist der Markt in Pulver/Granulat, flüssige Konzentrate und trinkfertige Produkte unterteilt.
Pulver/Granulat
Das Pulver-/Granulatsegment dominierte den Weltmarkt mit einem Wert von 2,21 Milliarden US-Dollar im Jahr 2025 aufgrund seiner Bequemlichkeit, längeren Haltbarkeit, geringeren Lagerkosten, einfachen Transportmöglichkeiten und Eignung für die Zubereitung von Instantgetränken. Pulver- und Granulatformate sind besonders häufig in Zichorien-, Getreide-, Gersten-, Malz- und Kräuterkaffee-Ersatzstoffen zu finden, da sie sich leicht in heißem Wasser oder Milch auflösen und zu den etablierten Haushaltsgewohnheiten passen.
Pulver- und Granulatformate bleiben aus betrieblicher Sicht attraktiv, da sie einen relativ effizienten Transport, Lagerung, Dosierung und Haltbarkeitsmanagement bieten. Sie passen zu etablierten Instant-Getränkeherstellungs- und Foodservice-Zubereitungssystemen und eignen sich daher besonders für die B2B-Beschaffung.
Hersteller bewerten Partikelgröße, Schüttdichte, Auflösung, Feuchtigkeitsstabilität, Verpackungskompatibilität und Geschmackserhaltung. Wenn die Fracht- und Lagerkosten hoch sind, begünstigen die Produktionsökonomie auch konzentrierte Trockenzutaten. Die Haupteinschränkung liegt in der Abhängigkeit von der Zubereitung: Verbraucher und Betreiber müssen weiterhin die Temperatur, Dosierung und Mischung des Wassers kontrollieren.
Flüssige Konzentrate
Flüssige Konzentrate bieten Flexibilität bei der Formulierung und können eine schnelle Zubereitung für die Gastronomie, die Getränkeherstellung und servierfertige Anwendungen ermöglichen. Ihre kommerzielle Attraktivität steigt dort, wo Geschwindigkeit, Dosiergenauigkeit und Geschmackskonsistenz wichtiger sind als die Lagereffizienz.
Die wichtigsten Einschränkungen sind Wassergehalt, Verpackungsgewicht, Lagerstabilität, mikrobielle Kontrolle und Logistikökonomie. Hersteller müssen robuste Konservierungs- und Abfüllsysteme einrichten und gleichzeitig die Transportkosten verwalten. Käufer vergleichen daher den Komfortvorteil mit einer höheren Komplexität der Lieferkette.
Bis 2034 dürften sich flüssige Konzentrate durchsetzen, wenn eine zentralisierte Getränkezubereitung und präzise Dosierung den zusätzlichen Logistikaufwand rechtfertigen. Partnerschaften mit Gastronomiebetrieben und Getränkeherstellern können die Qualifizierung beschleunigen.
Trinkfertig
Das Segment der trinkfertigen Getränke wird im Jahr 2025 auf 0,39 Milliarden US-Dollar geschätzt und soll von 2026 bis 2034 mit 11,02 % am schnellsten wachsen.
Bei trinkfertigen Formaten verlagert sich der Wettbewerb von der Leistung der Inhaltsstoffe hin zur Wirtschaftlichkeit des Endprodukts. Sie bieten sofortigen Verzehr, Portionskontrolle und eine konsistente sensorische Bereitstellung, ohne dass eine Brauausrüstung erforderlich ist. Dadurch sind sie für Convenience-, Arbeitsplatz-, Reise- und Foodservice-Kanäle relevant.
B2B-Käufer konzentrieren sich auf Formulierungsstabilität, Verpackungskompatibilität, Haltbarkeit, Abfüllökonomie und Vertriebsgeschwindigkeit. Zudem steht das Format in starker Konkurrenz zu herkömmlichem Kaffee, Tee, funktionellen Getränken und anderen alkoholfreien Produkten.
Von Natur aus
Das konventionelle Segment dominierte den Markt aufgrund seiner größeren Verfügbarkeit, wettbewerbsfähigen Preise und starken Präsenz in den Regalen des Masseneinzelhandels
Basierend auf der Natur ist der Markt in biologische und konventionelle Produkte unterteilt.
Bio
Das Bio-Segment, das im Jahr 2025 einen Wert von 0,69 Mrd. Die Nachfrage ist dort am stärksten, wo Einzelhändler und Marken Bio-Produkte als Teil umfassenderer Beschaffungsstrategien nutzen. Die Akzeptanz hängt von der Zertifizierung, Trennung, Rückverfolgbarkeit und der zuverlässigen Verfügbarkeit konformer Rohstoffe ab.
Die Hauptbeschränkung sind die Kosten. B2B-Käufer benötigen eine vertretbare Prämie.
Konventionell
Das konventionelle Segment dominierte den globalen Kaffeeersatzmarkt mit einem Wert von 2,13 Milliarden US-Dollar im Jahr 2025 aufgrund seiner breiten Verfügbarkeit, etablierten Rohstoffbeschaffung, niedrigeren Preisen und seiner starken Präsenz in Supermärkten, Hypermärkten, Convenience-Stores und den Getränkeregalen des Mainstream-Einzelhandels. Herkömmliche Produkte auf Chicorée- und Getreidebasis werden häufig von preissensiblen Verbrauchern und Einkäufern im Gastronomiebereich verwendet, die einen einheitlichen Geschmack und erschwingliche Rezepturen benötigen.
Konventionelle Ersatzstoffe profitieren von einer breiteren Rohstoffverfügbarkeit, einer etablierten Verarbeitungsinfrastruktur und einer geringeren Beschaffungskomplexität. Sie bleiben attraktiv für Massenmarktformulierungen und Gastronomieanwendungen, bei denen gleichbleibende Qualität und Kostendisziplin vorrangige Anforderungen sind.
Das Segment sieht sich einer zunehmenden Prüfung hinsichtlich der Beschaffung von Zutaten, Verarbeitungshilfsmitteln und Umweltpraktiken ausgesetzt. Daher benötigen Hersteller auch ohne Bio-Zertifizierung eine stärkere Rückverfolgbarkeit.
Nach Vertriebskanal
Das B2C-Segment dominierte den Markt aufgrund des hohen Haushaltsverbrauchs von Instantpulvern
Basierend auf dem Vertriebskanal wird der Markt in B2B und B2C unterteilt.
B2C
Das B2C-Segment dominierte den Weltmarkt mit einem Wert von 1,96 Milliarden US-Dollar im Jahr 2025, was auf den hohen Haushaltsverbrauch von Instantpulvern, geröstetem Chicorée, Getreidekaffee, Kräuterkaffee und Wellness-Getränkealternativen zurückzuführen ist. Innerhalb des B2C-Bereichs blieben Supermärkte und Hypermärkte mit einem Wert von 1,05 Milliarden US-Dollar im Jahr 2025 der größte Unterkanal, was auf die gute Sichtbarkeit der Regale, die breite Verbraucherreichweite und die etablierten Getränkeregale zurückzuführen ist. Convenience Stores unterstützen Impulse und RTD-GetränkEinkäufe, während der Online-Einzelhandel im Zeitraum 2026–2034 voraussichtlich mit 11,00 % am schnellsten wachsen wird.
B2C bleibt relevant, da die Verbrauchernachfrage den Durchbruch bestimmt. Marken müssen Aufklärung, Verpackung, Vertrieb und Wiederholungskäufe verwalten. Online-Kanäle können dazu beitragen, dass Nischenformulierungen Verbraucher erreichen, ohne dass ein sofortiger nationaler Einzelhandelsvertrieb erforderlich ist. Verbraucherversuche garantieren jedoch keine nachhaltige Akzeptanz. Geschmack, Zubereitungskomfort, Preis und Wertanmutung bleiben entscheidend.
B2B
Das B2B-Segment hatte im Jahr 2025 einen Wert von 0,86 Milliarden US-Dollar und wird voraussichtlich mit einer jährlichen Wachstumsrate von 7,44 % wachsen, unterstützt durch die steigende Nachfrage von Cafés, Hotels, Restaurants, Foodservice-Betreibern, Handelsmarkenherstellern und Getränkeformulierern, die Kaffeeersatzstoffe in Getränkemischungen, Backwaren und funktionellen Getränkeanwendungen verwenden.
B2B ist von strategischer Bedeutung, da industrielle Einkäufer wiederkehrende Volumina generieren und Formulierungsstandards beeinflussen können. Zu den Kunden zählen Getränkehersteller, Eigenmarkenhersteller, Cafés, Hotels, Gastronomiebetriebe und Zutatenhändler. Die Akzeptanz hängt von der technischen Qualifikation, den Lieferkosten, der sensorischen Leistung, der behördlichen Dokumentation und der Lieferkontinuität ab.
Der Beschaffungszyklus ist länger als der Verbrauchereinzelhandel. Käufer benötigen häufig Muster, Pilotläufe, Qualitätsaudits und Dokumentation. Dies erhöht die Wechselkosten, sobald die Qualifizierung abgeschlossen ist.
Bis 2034 dürften sich die B2B-Möglichkeiten erweitern, da Hersteller nach alternativen Inputs und neuen Getränkeformaten suchen. Lieferanten mit technischen Vertriebsteams, Anwendungslaboren und zuverlässiger Logistik werden besser positioniert sein als Rohstoffhändler.
Regionale Einblicke
Regional wird der Markt in Nordamerika, Europa, im asiatisch-pazifischen Raum, in Südamerika sowie im Nahen Osten und in Afrika untersucht.
Marktanalyse für Kaffeeersatz in Nordamerika
Europe Coffee Substitute Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika hatte im Jahr 2025 einen Wert von 0,41 Milliarden US-Dollar und soll bis 2034 einen Wert von 0,88 Milliarden US-Dollar erreichen, was einem jährlichen Wachstum von 8,86 % im Prognosezeitraum entspricht. Das Wachstum wird durch die steigende Nachfrage nach koffeinfreien Kaffeealternativen, verdauungsfreundlichen Getränken, Bio-Zichorienprodukten, Kräuterkaffee, getreidebasierten Kaffeeersatzmitteln und trinkfertigen Wellnessgetränken in den USA und Kanada vorangetrieben.
Nordamerika stellt eine sich entwickelnde Chance für Kaffeeersatzstoffe dar, unterstützt durch wachsende Produktexperimente, Premium-Getränkeinnovationen und die Nachfrage nach koffeinfreien Alternativen. Der Markt ist stärker fragmentiert als die ausgereiften europäischen Ersatzkategorien. Hersteller konkurrieren zunehmend durch Formulierungsqualität, Benutzerfreundlichkeit und differenzierte Inhaltsstoffe. Die kommerzielle Akzeptanz sollte sich weiterhin auf Spezialgetränke, Naturproduktkanäle und Gastronomieanwendungen konzentrieren, bevor sich eine breitere Mainstream-Durchdringung entwickelt.
Kaffeeersatzmarkt in den Vereinigten Staaten
Die USA dominieren den nordamerikanischen Markt mit einem Wert von rund 0,32 Milliarden US-Dollar im Jahr 2025, gestützt durch die starke Verbrauchernachfrage nach koffeinfreien Getränken, säurefreien Kaffeealternativen, Kräuterkaffeemischungen, Bioprodukten und trinkfertigen Funktionsgetränken.
Die Vereinigten Staaten bieten aufgrund ihres großen Sektors für abgepackte Getränke, hochentwickelter Speziallebensmittelkanäle und eines etablierten Interesses an funktionellen und koffeinfreien Produkten die umfassendsten Kommerzialisierungsmöglichkeiten der Region. B2B-Käufer legen Wert auf skalierbare Zutaten, konsistenten Geschmack, saubere Verarbeitung und behördliche Dokumentation. Aufkommende Ersatzstoffe können durch Fertiggetränke, Instantformate und Hybridformulierungen an Bedeutung gewinnen, die die Kaffeeabhängigkeit verringern, ohne dass ein vollständiger sensorischer Ersatz erforderlich ist.
Marktanalyse für Kaffeeersatz in Europa
Europa dominierte den Weltmarkt und hatte im Jahr 2025 einen Wert von 1,63 Milliarden US-Dollar. Bis 2034 wird die Region voraussichtlich 3,08 Milliarden US-Dollar erreichen und im Prognosezeitraum mit einer jährlichen Wachstumsrate von 7,34 % wachsen. Das Wachstum wird durch die langjährige kulturelle Verwendung von Zichorienkaffee, Getreidekaffee, Malzkaffee, gerösteten Gerstengetränken und Heißgetränken auf Getreidebasis in Ländern wie Deutschland, Frankreich, Italien, Spanien, Polen und dem Vereinigten Königreich unterstützt.
Europa bleibt die strukturell am stärksten etablierte Region für Kaffeeersatzprodukte, unterstützt durch den langjährigen Konsum von Chicorée und getreidebasierten Röstgetränken. Regulierungsrahmen sorgen für eine klarere Behandlung etablierter Ersatzkategorien und Verarbeitungskontrollen. Hersteller konkurrieren durch sensorische Konsistenz, Verfeinerung der Formulierung und Herkunft der Inhaltsstoffe. Die Region soll ein Referenzmarkt für Produktqualifikation, Premium-Rezepturen und Innovation bei koffeinfreien Röstgetränken bleiben.
Deutscher Kaffeeersatzmarkt
Der deutsche Markt wurde im Jahr 2025 auf etwa 0,36 Milliarden US-Dollar geschätzt, was auf die starke Vertrautheit der Verbraucher mit Getreidekaffee, Malzkaffee, Zichorienmischungen und koffeinfreien Heißgetränken zurückzuführen ist. Deutschland stellt einen bedeutenden europäischen Markt dar, da geröstete Getreide- und Zichoriengetränke bei den Verbrauchern eine hohe Bekanntheit erlangt haben. Hersteller profitieren von einer entwickelten Lebensmittelverarbeitungsinfrastruktur und einem ausgefeilten Einzelhandelsvertrieb.
Die kommerziellen Möglichkeiten konzentrieren sich zunehmend auf erstklassige Zutaten, Bio-Positionierung und kontrollierte Röstung. B2B-Einkäufer legen Wert auf konsistente Spezifikationen, eine Dokumentation zur Lebensmittelsicherheit und eine zuverlässige Lieferung. Die Innovation wird sich wahrscheinlich auf Mischungen konzentrieren, die das Aroma und das Mundgefühl verbessern.
Kaffeeersatzmarkt im Vereinigten Königreich
Der britische Markt wurde im Jahr 2025 auf etwa 0,25 Milliarden US-Dollar geschätzt, angetrieben durch die Nachfrage nach koffeinfreien Kaffeealternativen, verdauungsfördernden Wellnessgetränken, Kräuterkaffeemischungen und Clean-Label-Heißgetränken. Das Vereinigte Königreich bietet eine innovationsorientierte Chance, die durch Spezialgetränke, Wellness-Positionierung und etablierte Gastronomiekanäle geprägt ist. Ersatzprodukte konkurrieren mit Kaffee, Tee, funktionellen Getränken und koffeinreduzierten Formulierungen.
Hersteller fordern eine starke sensorische Differenzierung und praktische Zubereitungsformate. Fertiggetränke und Instantprodukte bieten attraktive Entwicklungspfade, während Zutatenlieferanten sich durch Rückverfolgbarkeit, Formulierungsunterstützung und konsistente Verarbeitung im industriellen Maßstab differenzieren können.
Marktanalyse für Kaffeeersatz im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte im Jahr 2025 einen Wert von 0,54 Milliarden US-Dollar und soll bis 2034 einen Wert von 1,30 Milliarden US-Dollar erreichen, wobei er im Prognosezeitraum mit der schnellsten jährlichen Wachstumsrate von 10,21 % wächst. Das Wachstum wird durch die zunehmende Urbanisierung, zunehmende Gesundheitsvorteile, die wachsende Café-Kultur, den zunehmenden Konsum abgepackter Getränke und die schnelle Entwicklung von Online-Einzelhandelskanälen für Lebensmittel und Wellness vorangetrieben.
Der asiatisch-pazifische Raum bietet erhebliche langfristige Chancen, da Hersteller auf vielfältige landwirtschaftliche Betriebsmittel zurückgreifen können, darunter Getreide, Wurzeln, Samen und Pflanzenstoffe. Die Akzeptanz wird je nach Land und Getränkekultur stark variieren. Japan und Südkorea bevorzugen technisch ausgefeilte Produkte, während die aufstrebenden südostasiatischen Märkte ein größeres Experimentierpotenzial bieten. Regionale Lieferanten können von lokalisierten Formulierungen profitieren, aber Qualitätsstandardisierung und skalierbare Verarbeitung bleiben wichtige Kommerzialisierungsanforderungen.
Japanischer Kaffeeersatzmarkt
Japan bietet ein technisch anspruchsvolles Umfeld für alternative Röstgetränke, wobei die Verbraucher an verschiedene Tee-, Getreide- und funktionelle Getränkeformate gewöhnt sind. Kommerzieller Erfolg erfordert außergewöhnliche Konsistenz, zurückhaltende Geschmacksprofile und eine praktische Zubereitung. Hersteller können fortschrittliche Röst-, Extraktions- und Verpackungsfunktionen nutzen, um Premiumprodukte zu entwickeln. Die größte Chance liegt in differenzierten Rezepturen und nicht in der direkten Nachahmung von herkömmlichem Kaffee.
China-Kaffeeersatzmarkt
China hatte im Jahr 2025 einen Wert von etwa 0,14 Milliarden US-Dollar, unterstützt durch ein schnelles Wachstum bei verpackten Getränken, Wellnessgetränken, E-Commerce und Café-Konsum. China bietet eine Entwicklungsmöglichkeit, die durch die Ausweitung der Getränkeinnovation, den städtischen Konsum und das Interesse an vielfältigen funktionalen Formaten unterstützt wird.
Inländische Hersteller können umfangreiche landwirtschaftliche Ressourcen für Getreide, Wurzeln, Samen und pflanzliche Formulierungen nutzen. Die Marktakzeptanz bleibt geschmacks- und preisabhängig. B2B-Anbieter sollten lokalisierten sensorischen Profilen, skalierbarer Zutatenbeschaffung und Partnerschaften mit etablierten Getränkeherstellern Priorität einräumen, anstatt sich ausschließlich auf importierte Rezepturen zu verlassen.
Indischer Kaffeeersatzmarkt
Indien hatte im Jahr 2025 einen Wert von etwa 0,18 Milliarden US-Dollar, gestützt durch die steigende Nachfrage nach gesundheitsorientierten Getränken, Kräutergetränken, gerösteten Getreidegetränken und natürlichen koffeinfreien Produkten.
Marktanalyse für Kaffeeersatz in Lateinamerika, im Nahen Osten und in Afrika
Südamerika hatte im Jahr 2025 einen Wert von 0,09 Milliarden US-Dollar und soll bis 2034 einen Wert von 0,18 Milliarden US-Dollar erreichen, was einem jährlichen Wachstum von 8,16 % im Prognosezeitraum entspricht. Das Wachstum in der Region wird durch die Diversifizierung der Getränke, die zunehmende Verfügbarkeit natürlicher Produkte im Einzelhandel und das zunehmende Interesse der Verbraucher an erschwinglichen Kaffeealternativen vorangetrieben. Obwohl Südamerika eine wichtige Kaffeeanbauregion ist, fördern preisbewusste Verbraucher und auf Wellness ausgerichtete Käufer die Nachfrage nach gerösteten Getreide-, Chicorée- und Kräuterkaffee-Alternativen.
Lateinamerika stellt ein komplexeres Substitutionsumfeld dar, da Kaffee eine große landwirtschaftliche, kulturelle und kommerzielle Bedeutung hat. Der direkte Ersatz könnte daher auf größeren Widerstand der Verbraucher stoßen als in Märkten, in denen es nicht um Kaffee geht. Glaubwürdiger sind die Chancen bei Hybridgetränken, koffeinreduzierten Rezepturen und Produkten, die regionale landwirtschaftliche Nebenprodukte verwenden. Lokale Beschaffung, Erschwinglichkeit und vertraute sensorische Profile werden für die kommerzielle Akzeptanz in der gesamten Region von zentraler Bedeutung sein.
Der Markt für den Nahen Osten und Afrika hatte im Jahr 2025 einen Wert von 0,15 Milliarden US-Dollar und wird bis 2034 voraussichtlich 0,34 Milliarden US-Dollar erreichen, was einem durchschnittlichen jährlichen Wachstum von 9,78 % im Prognosezeitraum entspricht. Das Wachstum wird durch den Ausbau des modernen Einzelhandels, die steigende Nachfrage nach koffeinfreien Getränken, den steigenden Konsum von Kräutergetränken und das Wachstum bei gesundheitsorientierten Spezialgetränkekategorien unterstützt. Die Region hat auch eine starke kulturelle Akzeptanz von Kräutertees undGetränke auf pflanzlicher Basis, das die Produktakzeptanz sowohl im Haushalts- als auch im Gastronomiebereich unterstützt.
Der Nahe Osten und Afrika bieten neue Möglichkeiten durch koffeinfreie Getränke, Kräuterrezepturen und lokal angebautes Getreide, Wurzeln und Samen. Die Akzeptanz bleibt durch die fragmentierte Verteilung und die ungleichmäßige Verarbeitungsinfrastruktur eingeschränkt. Lieferanten können durch regionale Partnerschaften, haltbare Formate und Zutaten, die auf lokale Vorlieben abgestimmt sind, Vorteile erzielen. Foodservice- und institutionelle Kanäle können praktische Einstiegspunkte vor einer breiteren Einzelhandelsexpansion bieten.
Kaffeeersatzmarkt in Brasilien
Brasilien dominiert den südamerikanischen Markt, dessen Wert im Jahr 2025 auf etwa 0,05 Milliarden US-Dollar geschätzt wird, unterstützt durch seine ausgereifte Kaffeekultur, die zunehmende Diversifizierung der Einzelhandelsgetränke und die steigende Nachfrage nach erschwinglichen koffeinfreien Alternativen.
Wettbewerbslandschaft der Kaffeeersatzindustrie
Wichtige Akteure konzentrieren sich auf die koffeinfreie Positionierung und die Bio-Zertifizierung, um ihr Produktportfolio zu erweitern
Die Wettbewerbslandschaft des globalen Marktes wird durch Faktoren wie Produktformulierung, Herkunft der Zutaten, geschmackliche Ähnlichkeit mit Kaffee, koffeinfreie Positionierung, Bio-Zertifizierung, Aussagen zur Verdauungsgesundheit, Verfügbarkeit im Einzelhandel und Online-Markensichtbarkeit geprägt. Unternehmen erweitern ihr Produktportfolio um Zutaten wie gerösteten Chicorée, Gerste, Roggen, Malz, Löwenzahnwurzel, Johannisbrot, Feige, Dattel, Pilze und Kräutermischungen mit mehreren Zutaten, die ein kaffeeähnliches Geschmackserlebnis ohne den Koffeingehalt von herkömmlichem Kaffee bieten sollen.
Der Markt verzeichnet auch eine stärkere Aktivität im Online-Einzelhandel, wo kleinere Marken koffeinempfindliche Verbraucher, Wellness-Käufer und Konsumenten pflanzlicher Getränke erreichen können, ohne vollständig auf physische Regalflächen angewiesen zu sein. Da sich der Wettbewerb verschärft, wird von Unternehmen erwartet, dass sie weiterhin in verbesserte Löslichkeit, weicheren Geschmack, säurearme Formulierungen, RTD-Produkte und hybride Getränkeformate investieren, die Kaffeeersatzzutaten mit Pflanzenmilch, Pflanzenstoffen und funktionellen Inhaltsstoffen kombinieren.
Die Kaffeeersatzindustrie bleibt fragmentiert, wobei der Wettbewerb auf etablierte Zutatenverarbeiter, Spezialgetränkehersteller, Bio-Produktmarken und aufstrebende Rezepturentwickler verteilt ist. Der Marktanteil wird weniger allein vom Produktionsumfang beeinflusst, sondern vielmehr von der sensorischen Leistung, der Konsistenz der Inhaltsstoffe, der Beschaffungsökonomie, der regulatorischen Bereitschaft und dem Zugang zu etablierten Vertriebskanälen.
Strategische Partnerschaften werden immer wichtiger, da es bei neu entstehenden Inhaltsstoffen häufig an einer etablierten Verarbeitungs- und Vertriebsinfrastruktur mangelt. Zutatenentwickler können daher mit Röstereien, Getränkeherstellern, Foodservice-Betreibern und Forschungseinrichtungen zusammenarbeiten, um die Qualifizierung und kommerzielle Validierung zu beschleunigen.
Die Technologie schafft eine weitere Wettbewerbsebene. Aktuelle Forschungsergebnisse heben künstliche Intelligenz, fortschrittliche sensorische Analyse und neue Verarbeitungstechnologien als potenzielle Werkzeuge zur Verbesserung der Formulierungsentwicklung und Prozesskontrolle hervor. Diese Fähigkeiten werden nach wie vor ungleichmäßig kommerzialisiert, was technisch leistungsfähigen Lieferanten die Möglichkeit bietet, sich zu differenzieren, bevor der Markt standardisiert wird.
Eintrittsbarrieren bleiben bedeutsam. Neue Lieferanten müssen Lebensmittelsicherheit, sensorische Wiederholbarkeit, Rohstoffkonsistenz, Produktionsskalierbarkeit und kommerzielle Wirtschaftlichkeit nachweisen, bevor große B2B-Einkäufer qualifizierte Rezepturen ändern.
Die Marktaussichten begünstigen daher Unternehmen, die Innovationen bei Inhaltsstoffen mit industrieller Umsetzung kombinieren. Neuheiten können anfängliches Interesse wecken, aber eine erneute Beschaffung hängt von gleichbleibender Leistung, zuverlässiger Lieferung und wettbewerbsfähigen Lieferkosten ab.
Liste der wichtigsten Kaffeeersatzunternehmen im Profil
- Nestlé S.A. (Schweiz)
- Leroux(Frankreich)
- World Finer Foods, LLC (USA)
- Teeccino Caffé Inc.(UNS.)
- Dandy-Mischung(UNS.)
- The Hain Celestial Group, Inc. (USA)
- Anthony’s Goods (USA)
- Naturata AG (Deutschland)
- Lima Food (Belgien)
- AyurSome Foods (Indien)
Wichtige Branchenentwicklungen:
- Juni 2026:Die britische Spezialitätenkaffeemarke Lost Sheep Coffee hat ihr trinkfertiges Eiskaffee-Sortiment um einen neuen Sugar Cane Iced Decaf Latte mit Ballaststoffen erweitert. Das Produkt kombiniert entkoffeinierten Spezialkaffee, Magermilch, Ballaststoffe aus der Zichorienwurzel und 4,3 g Zucker pro 100 g und positioniert sich damit als funktionellere RTD-Kaffeeoption und nicht nur als Convenience-Eis-Latte.
- August 2025:Prefer Brews, ein in Singapur ansässiges Kaffeeunternehmen, hat vor der Series-A-Finanzierung 4,2 Millionen US-Dollar eingeworben, um bohnenfreien Kaffee und Kakao weltweit zu verbreiten. Die Runde wurde gemeinsam von At One Ventures und Chancery Hill Capital geleitet, und das Unternehmen kündigte außerdem Partnerschaften mit Ajinomoto und The Coffee Ferm an.
- Januar 2025:Minus Coffee brachte Minus Instant Vanilla Oat Milk Latte auf den Markt, eine bohnenlose Instantkaffee-Alternative, die aus recycelten Zutaten wie Dattelkernen und Traubenkernen hergestellt wird. Das Produkt enthält 50 mg Koffein, 6 Gramm pflanzliches Protein und L-Theanin.
- März 2025:Spadel erwarb über seinen Risikofonds The Source eine Beteiligung an Cherico, einem französischen Startup, das sich darauf konzentriert, Getränke auf Zichorienbasis wieder in den Mainstream-Konsum zu bringen. Der strategische Zweck bestand darin, finanzielle und strategische Unterstützung für die Einführung einer koffeinfreien Alternative zu Kaffee aus der Region bereitzustellen. Dabei handelte es sich um die auf Chicorée basierende Getränkeplattform von Cherico, die durch den europäischen Anbau und die Positionierung rund um alternative Getränke mit geringerem Aufwand unterstützt wurde.
- Dezember 2025:Nexture erweiterte sein Portfolio an Kaffee-Reduktions- und Kaffee-Ersatz-Zutaten und positionierte gerösteten Chicorée, Gerstenmalz, Johannisbrot, Ginseng und andere geröstete Materialien für Milchprodukte, Milchalternativen und Eiscremeanwendungen. Das strategische Ziel bestand darin, Lebensmittelherstellern flexible Lösungen zur Kaffeereduzierung über mehrere Produktkategorien hinweg anzubieten. Zu den beteiligten Fähigkeiten gehörten alternative geröstete Rohstoffe, recycelte Zutaten, koffeinfreie Ersatzstoffe und Formulierungssysteme für Hybridkaffeeanwendungen.
- Februar 2026:Koppie strebte die Produktion im kommerziellen Maßstab an und kündigte eine 1.000-Tonnen-Kapazität sowie den Abschluss der Produktentwicklung für Business-to-Business-Anwendungen an. Das strategische Ziel bestand darin, Herstellern eine skalierbare Hybridkaffeezutat zur Verfügung zu stellen, die die Abhängigkeit von herkömmlichem Kaffee verringern und gleichzeitig vertraute sensorische Profile beibehalten kann. Zu den beteiligten Funktionen gehörten Koppie-Bohnen, Espresso- und Filtermischungen, Konzentrate für trinkfertige Getränke, Eiscreme, Bäckereianwendungen und herkunftsspezifische sensorische Abstimmung.
- August 2025:Die Food Safety and Standards Authority of India (FSSAI) hat die regulatorischen Spezifikationen für Kaffee und Kaffee-Zichorie-Produkte aktualisiert, einschließlich definierter Kennzeichnungsanforderungen für Kaffee-Zichorie-Mischungen. Das strategische Ziel bestand darin, die Produktidentität und -transparenz in einer Kategorie zu stärken, in der Chicorée häufig als Mischungszutat verwendet wird. Die Entwicklung umfasste standardisierte Zusammensetzungsdeklarationen und behördliche Kontrollen für in Indien verkaufte Kaffee-Zichorie-Produkte.
Berichterstattung melden
Der Branchenbericht „Globaler Kaffeeersatzmarkt“ analysiert den Markt eingehend und hebt entscheidende Aspekte wie globale Markttrends für Kaffeeersatzstoffe, Marktdynamik, Lieferketten, namhafte Unternehmen, Investitionen in Forschung und Entwicklung sowie Endverbrauch hervor. Darüber hinaus bietet der Bericht auch Einblicke in die globale Marktanalyse für Kaffeeersatzstoffe und beleuchtet wichtige Branchenentwicklungen.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 8,32 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
|
Segmentierung |
Nach Produkttyp
|
|
Nach Form
|
|
|
Von Natur aus
|
|
|
Nach Vertriebskanal
|
|
|
Nach Region
|
Häufig gestellte Fragen
Fortune Business Insights sagt, dass der Weltmarkt im Jahr 2025 einen Wert von 2,82 Milliarden US-Dollar hatte und bis 2034 voraussichtlich 5,77 Milliarden US-Dollar erreichen wird.
Mit einer CAGR von 8,32 % wird der Weltmarkt im Prognosezeitraum ein stetiges Wachstum aufweisen.
Von der Form her war das Segment Pulver/Granulat marktführend.
Europa hatte im Jahr 2025 den größten Marktanteil.
Die steigende Volatilität der Kaffeepreise ist ein Schlüsselfaktor für den Markt.
Nestlé S.A., Leroux, World Finer Foods, Teeccino Caffé Inc. und Dandy Blend sind die führenden Akteure auf dem Markt.
Die steigende Nachfrage nach koffeinfreien, verdauungsfreundlichen und funktionellen Kaffeealternativen ist ein wichtiger Branchentrend.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 128
-
(Angebot gültig bis zum 15th Oct 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.




















Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf