Marktgröße, Anteil und Branchenanalyse für 5G-Funkzugangsnetzwerke, nach Komponente (Hardware, Software, Dienste), nach Architekturtyp, nach Bereitstellung, nach Endnutzung und regionaler Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktübersicht für 5G-Funkzugangsnetzwerke
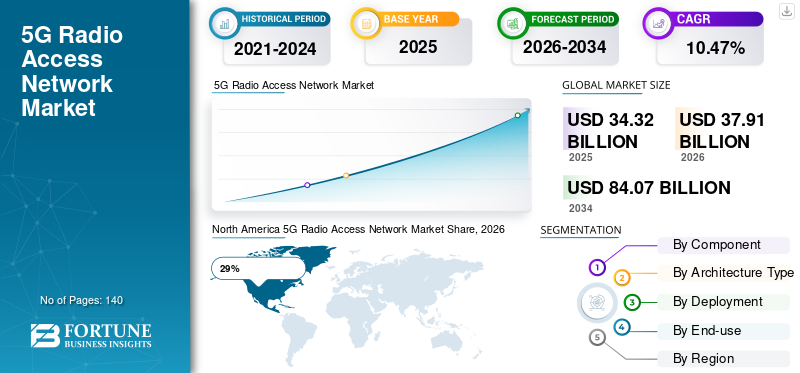
Die Marktgröße für 5G-Funkzugangsnetze wurde im Jahr 2025 auf 34,32 Milliarden US-Dollar geschätzt. Es wird erwartet, dass der Markt von 37,91 Milliarden US-Dollar im Jahr 2026 auf 84,07 Milliarden US-Dollar im Jahr 2034 wachsen wird, was einer durchschnittlichen jährlichen Wachstumsrate von 10,47 % im Prognosezeitraum entspricht

Der Markt für 5G-Funkzugangsnetze ist ein entscheidendes Segment des globalen Telekommunikationsinfrastruktur-Ökosystems und unterstützt ultraschnelle drahtlose Konnektivität, Kommunikation mit geringer Latenz und massive maschinenartige Kommunikation. Der Markt wird durch den zunehmenden Einsatz eigenständiger 5G-Netzwerke, die Einführung von Open RAN, private 5G-Installationen und fortschrittliche Massive-MIMO-Technologien angetrieben. Telekommunikationsbetreiber investieren stark in die Netzwerkverdichtung, Spektrumoptimierung und Cloud-native Architekturen, um die Servicequalität zu verbessern. Der Marktbericht für 5G-Funkzugangsnetze unterstreicht die starke Nachfrage aus der industriellen Automatisierung, Smart-City-Projekten, vernetzten Fahrzeugen und Unternehmendigitale TransformationInitiativen, die den Markt zu einer Schlüsselkomponente der drahtlosen Infrastruktur der nächsten Generation machen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wichtige Erkenntnisse
Marktgröße und Wachstum
- Weltmarktgröße 2025: 34,32 Milliarden US-Dollar
- Weltmarktgröße 2034: 84,07 Milliarden US-Dollar
- CAGR (2026–2034): 10,47 %
Marktanteil – Regionals
- Nordamerika: 29 %
- Europa: 24 %
- Asien-Pazifik: 38 %
- Rest der Welt: 9 %
Anteile auf Länderebene
- Deutschland: 27 % des europäischen Marktes
- Vereinigtes Königreich: 22 % des europäischen Marktes
- Japan: 18 % des asiatisch-pazifischen Marktes
- China: 46 % des asiatisch-pazifischen Marktes
Markt für 5G-Funkzugangsnetze in den USA
Die Vereinigten Staaten bleiben einer der fortschrittlichsten Märkte für die Bereitstellung von 5G-Funkzugangsnetzen. Die landesweite Einführung des Mittelband- und Millimeterwellenspektrums hat die Netzwerkmodernisierung in städtischen und vorstädtischen Regionen beschleunigt. Telekommunikationsbetreiber bauen ihre eigenständige 5G-Architektur und die Open-RAN-Implementierung weiter aus, um die Flexibilität zu verbessern und die Abhängigkeit von proprietären Systemen zu verringern. Private 5G-Netzwerke werden zunehmend in Produktionsanlagen, Logistikzentren, Gesundheitseinrichtungen und Verteidigungsanwendungen eingesetzt.
Der US-Markt profitiert von starken Investitionen in Cloud-native RAN-Plattformen, KI-gestütztes Netzwerkmanagement und Edge-Computing-Integration. Auf das Land entfallen etwa 31 % des nordamerikanischen Marktes für 5G-Funkzugangsnetze, unterstützt durch umfangreiche Infrastrukturverbesserungen und eine hohe Verbrauchernachfrage nach verbesserten mobilen Breitbanddiensten.
Neueste Trends auf dem Markt für 5G-Funkzugangsnetzwerke
Die Markttrends für 5G-Funkzugangsnetze deuten auf eine zunehmende Akzeptanz von Open RAN und virtualisierten RAN-Technologien hin. Telekommunikationsbetreiber setzen zunehmend auf disaggregierte Netzwerkarchitekturen, die die Interoperabilität zwischen mehreren Anbietern ermöglichen. Dieser Ansatz verbessert die Flexibilität, verringert die Komplexität der Bereitstellung und unterstützt schnellere Innovationszyklen. Offene RAN-Ökosysteme gewinnen in Nordamerika, Europa und im asiatisch-pazifischen Raum an Bedeutung, da Regierungen und Betreiber diversifizierte Lieferketten anstreben.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Ein weiterer wichtiger Trend in der Marktanalyse für 5G-Funkzugangsnetze ist die Integration von künstlicher Intelligenz und maschinellem Lernen in den Netzbetrieb. KI-gesteuerte Optimierung verbessert die Spektrumnutzung, das Verkehrsmanagement, die vorausschauende Wartung und die Energieeffizienz. Auch die Edge-Computing-Integration wird zu einem wichtigen Trend, da Betreiber Anwendungen mit geringer Latenz wie autonome Fahrzeuge, industrielle Automatisierung, immersive Spiele und intelligente Fertigung unterstützen. Private 5G-Netze, 5G-Advanced-Implementierungen und energieeffiziente Funkeinheiten verändern weiterhin die Wettbewerbslandschaft und schaffen gleichzeitig neue Wachstumschancen in allen Unternehmens- und Industriesektoren.
Marktdynamik für 5G-Funkzugangsnetze
TREIBER
Rascher Ausbau der 5G-Infrastrukturbereitstellung
Der Haupttreiber des Marktwachstums für 5G-Funkzugangsnetze ist der zunehmende Einsatz der 5G-Infrastruktur weltweit. Telekommunikationsbetreiber rüsten weiterhin bestehende Netzwerke auf, um höhere Datenverkehrsvolumina, erhöhte mobile Breitbandanforderungen und Anwendungen mit geringer Latenz zu bewältigen. Regierungen unterstützen Initiativen zur Frequenzzuweisung und zur digitalen Transformation und fördern so eine schnellere Einführung von 5G-Diensten. Branchen wie Fertigung, Transport, Gesundheitswesen und Versorgungsunternehmen nutzen private 5G-Netzwerke, um die betriebliche Effizienz zu verbessern. Die wachsende Nachfrage nach vernetzten Geräten, intelligenten Fabriken, autonomen Systemen und industriellen IoT-Lösungen verstärkt die Nachfrage nach fortschrittlicher RAN-Ausrüstung, Software und Dienstleistungen auf den globalen Märkten weiter.
ZURÜCKHALTUNG
Hoher Kapitalbedarf für die Netzwerkmodernisierung
Eines der größten Hemmnisse auf dem Markt für 5G-Funkzugangsnetze sind die erheblichen Investitionen, die für den Aufbau und die Modernisierung der Infrastruktur erforderlich sind. Der Aufbau dichter Netzwerke aus Kleinzellen, Basisstationen, Antennen und Glasfaser-Backhaul-Verbindungen erfordert von den Betreibern erhebliche finanzielle Verpflichtungen. Ländliche und abgelegene Regionen stellen aufgrund der geringeren Teilnehmerdichte und der längeren Bereitstellungsfristen häufig wirtschaftliche Herausforderungen dar.
Darüber hinaus führt die Integration einer eigenständigen 5G-Architektur, einer Cloud-nativen Infrastruktur und Netzwerkvirtualisierung zu technischer Komplexität. Betreiber müssen die Interoperabilität zwischen mehreren Anbietern verwalten und gleichzeitig die Kontinuität der Dienste gewährleistenCybersicherheitEinhaltung. Behördliche Genehmigungen, Kosten für Spektrumslizenzen und laufende Wartungskosten erhöhen den Bereitstellungsaufwand zusätzlich. Diese Faktoren können den Ausbau der Infrastruktur verzögern und das Tempo der Netzwerk-Upgrades in bestimmten Märkten beeinflussen.
GELEGENHEIT
Ausbau der privaten 5G- und Enterprise-Konnektivität
Eine große Chance im Hinblick auf die Marktaussichten für 5G-Funkzugangsnetze liegt in der Einführung privater 5G-Netze. Unternehmen benötigen zunehmend sichere drahtlose Konnektivität mit geringer Latenz und hoher Kapazität für industrielle Automatisierung, Robotik, vorausschauende Wartung und geschäftskritische Vorgänge. Produktionsstätten, Häfen, Bergbaustandorte, Flughäfen und Logistikzentren setzen dedizierte 5G-Netzwerke ein, um die betriebliche Effizienz zu verbessern.
Das Aufkommen von Industrie 4.0-Initiativen bietet RAN-Anbietern, die maßgeschneiderte Lösungen anbieten, erhebliche Chancen. Edge Computing, künstliche Intelligenz und cloudbasiertes Netzwerkmanagement ermöglichen neue Geschäftsmodelle und Serviceangebote. Da Unternehmen der digitalen Transformation Priorität einräumen, wird erwartet, dass die Nachfrage nach fortschrittlicher RAN-Infrastruktur in allen Unternehmensumgebungen steigt. Der zunehmende Einsatz vernetzter Sensoren, autonomer Fahrzeuge und Echtzeitanalysen erweitert den adressierbaren Markt für 5G-Funkzugangsnetzanbieter weiter.
HERAUSFORDERUNG
Cybersicherheit und Netzwerkkomplexität
Die zunehmende Komplexität moderner drahtloser Netzwerke stellt die Marktteilnehmer vor große Herausforderungen. Virtualisierte und Cloud-native RAN-Architekturen führen zu neuen Sicherheitsaspekten, die eine kontinuierliche Überwachung und Schutz erfordern. Offene RAN-Ökosysteme bieten zwar Flexibilität, können aber die Integrationskomplexität zwischen Anbietern erhöhen.
Netzwerkbetreiber müssen sich mit Cybersicherheitsbedrohungen, Datenschutzanforderungen und gesetzlichen Compliance-Verpflichtungen auseinandersetzen. Die Verwaltung groß angelegter Bereitstellungen mit Tausenden angeschlossenen Geräten und verteilten Netzwerkelementen erfordert fortgeschrittene betriebliche Fachkenntnisse. Der Fachkräftemangel und sich entwickelnde Sicherheitsrisiken stellen Betreiber und Infrastrukturanbieter weiterhin vor Herausforderungen, wenn sie die 5G-Abdeckung ausbauen und neue Dienste einführen.
Marktsegmentierung für 5G-Funkzugangsnetzwerke
Nach Komponente
Hardware bleibt mit einem Marktanteil von etwa 57 % das größte Segment des 5G-Funkzugangsnetzmarktes. Dieses Segment umfasst Funkeinheiten, Antennen, Basisbandeinheiten, Massive MIMO-Systeme, kleine Zellen und zugehörige Infrastrukturkomponenten. Telekommunikationsbetreiber investieren weiterhin in leistungsstarke Funkgeräte, um den steigenden mobilen Datenverkehr und die Anforderungen an die Netzwerkkapazität zu bewältigen.
Die Einführung der Massive-MIMO-Technologie und fortschrittlicher Beamforming-Lösungen erhöht die Nachfrage nach Hardwareprodukten. Programme zur Verdichtung städtischer Netze und Initiativen zur Erweiterung der ländlichen Abdeckung unterstützen weiterhin den weltweiten Einsatz von Hardware. Hardware bleibt ein Eckpfeiler der 5G-Netzwerkmodernisierungs- und Infrastrukturentwicklungsstrategien.
Software macht etwa 24 % des Marktanteils im Markt für 5G-Funkzugangsnetze aus. Cloud-native RAN-Software, Virtualisierungsplattformen, Orchestrierungssysteme und Netzwerkautomatisierungstools werden zu wesentlichen Bestandteilen moderner drahtloser Infrastruktur. Softwaredefinierte Netzwerke verbessern die Flexibilität und ermöglichen eine dynamische Ressourcenzuweisung.
Die zunehmende Einführung von Open-RAN-Architekturen unterstützt softwaregesteuerte Innovationen. KI-gestützte Netzwerkoptimierung, vorausschauende Wartung und automatisierte Leistungsmanagementlösungen gewinnen bei Telekommunikationsbetreibern, die eine Verbesserung der betrieblichen Effizienz und Servicequalität anstreben, immer mehr an Bedeutung.
Dienstleistungen machen fast 19 % des Weltmarktes aus. Dieses Segment umfasst Beratung, Bereitstellung, Integration, Wartung, Optimierung und Managed Services. Da Netzwerkarchitekturen immer komplexer werden, verlassen sich Betreiber zunehmend auf spezialisierte Dienstleister, um eine erfolgreiche Implementierung und einen erfolgreichen Betrieb sicherzustellen.
Die Nachfrage nach professionellen Dienstleistungen steigt aufgrund der Einführung von Open RAN, der privaten 5G-Bereitstellung und Cloud-nativer Transformationsinitiativen weiter. Managed Services sind besonders attraktiv für Betreiber, die die betriebliche Komplexität reduzieren und gleichzeitig die Netzwerkleistung aufrechterhalten möchten.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Architekturtyp
Traditionelle RAN-Lösungen haben einen Marktanteil von etwa 62 %. Aufgrund etablierter Infrastrukturinvestitionen und nachgewiesener Betriebszuverlässigkeit nutzen viele Betreiber weiterhin traditionelle Architekturen. Diese Lösungen bieten stabile Leistung und umfassende Kompatibilität in vorhandenen Netzwerkumgebungen.
Traditionelles RAN bleibt in Märkten wichtig, in denen die groß angelegte Modernisierung der Infrastruktur schrittweise voranschreitet. Betreiber kombinieren häufig traditionelle Lösungen mit Virtualisierungsinitiativen, um Leistung, Kosten und Bereitstellungsflexibilität in Einklang zu bringen.
Open RAN hat einen Marktanteil von etwa 38 % und stellt eines der sich am schnellsten entwickelnden Segmente der Branche dar. Offene Architekturen ermöglichen die Interoperabilität zwischen mehreren Anbietern und verringern so die Abhängigkeit von proprietären Ökosystemen. Regierungen und Betreiber unterstützen zunehmend Open-RAN-Initiativen, um den Wettbewerb und die Diversifizierung der Lieferkette zu fördern.
Das Segment profitiert von Fortschritten in den Bereichen softwaredefinierte Netzwerke, Cloud-native Infrastruktur und Virtualisierungstechnologien. Es wird erwartet, dass die Einführung von Open RAN sowohl in entwickelten als auch in aufstrebenden Telekommunikationsmärkten zunehmen wird.
Durch Bereitstellung
Öffentliche Netzwerkbereitstellungen machen etwa 81 % des Marktanteils aus. Mobilfunkbetreiber bauen die landesweite 5G-Abdeckung weiter aus, um Breitbanddienste für Verbraucher, Unternehmensanwendungen und Initiativen zur digitalen Transformation zu unterstützen. Öffentliche Netze bleiben die Hauptnachfragequelle für groß angelegte RAN-Infrastrukturinvestitionen.
Die zunehmende Smartphone-Penetration, der Video-Streaming-Konsum und die Verbreitung vernetzter Geräte unterstützen weiterhin den Ausbau öffentlicher Netzwerke. Fortschrittliche Strategien zur Spektrumsnutzung und Netzwerkverdichtung stärken dieses Segment weiter.
Private Netzwerke haben einen Marktanteil von etwa 19 %. Unternehmen setzen zunehmend dedizierte 5G-Netzwerke ein, um industrielle Automatisierung, Robotik, Anlagenverfolgung und geschäftskritische Kommunikation zu unterstützen. Die Sektoren Fertigung, Logistik, Bergbau und Gesundheitswesen sind wichtige Anwender der privaten 5G-Infrastruktur.
Die Nachfrage nach sicherer Konnektivität mit geringer Latenz treibt weiterhin den Einsatz privater Netzwerke voran. Angepasste Netzwerkkonfigurationen und Edge-Computing-Integration verbessern die Akzeptanz in Unternehmen zusätzlich.
Nach Endverwendung
Telekommunikationsbetreiber dominieren den Markt mit einem Anteil von etwa 73 %. Diese Organisationen sind für den groß angelegten Infrastrukturausbau, die Frequenznutzung und landesweite Netzwerkerweiterungsinitiativen verantwortlich. Kontinuierliche Investitionen in die Netzwerkmodernisierung unterstützen das Segmentwachstum.
Die Betreiber konzentrieren sich auf die eigenständige 5G-Bereitstellung, die Implementierung von Open RAN und die KI-gesteuerte Netzwerkoptimierung, um die Servicequalität und die Betriebseffizienz zu verbessern.
Auf Unternehmens- und Industrieanwender entfällt ein Marktanteil von etwa 27 %. Branchen setzen private 5G-Netzwerke ein, um Automatisierung, digitale Transformation und vernetzte Abläufe zu unterstützen. Intelligente Fabriken, Häfen, Flughäfen und Logistikeinrichtungen benötigen zunehmend fortschrittliche drahtlose Konnektivität.
Die Nachfrage nach Industrie-4.0-Anwendungen und geschäftskritischer Kommunikation stärkt das Unternehmenssegment im Marktforschungsbericht für 5G-Funkzugangsnetze weiter.
Regionaler Ausblick auf den Markt für 5G-Funkzugangsnetze
Nordamerika
North America 5G Radio Access Network Market Share, 2026 (%)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Auf Nordamerika entfallen 29 % des weltweiten Marktanteils von 5G-Funkzugangsnetzen. Die Region profitiert von einer fortschrittlichen Telekommunikationsinfrastruktur, einer umfangreichen Frequenzverfügbarkeit und starken Betreiberinvestitionen in die Netzmodernisierung. Der Einsatz eigenständiger 5G-Architekturen, Open-RAN-Initiativen und privater drahtloser Netzwerke nimmt in zahlreichen Branchen immer schneller zu. Die Präsenz führender Technologieanbieter und die hohe Akzeptanz digitaler Dienste unterstützen die Marktexpansion zusätzlich. Unternehmen in den Bereichen Fertigung, Gesundheitswesen, Logistik und Transport verlassen sich zunehmend auf 5G-Konnektivität, um Automatisierungs-, Edge-Computing- und Echtzeit-Datenverarbeitungsanwendungen zu ermöglichen.
Europa
Europa repräsentiert 24 % des Weltmarktanteils. Die Region investiert weiterhin in fortschrittliche Telekommunikationsinfrastruktur und unterstützt gleichzeitig die Entwicklung von Open RAN und Initiativen zur digitalen Transformation. Regierungen fördern sichere und belastbare Netzwerkbereitstellungsstrategien, um die Konnektivität zwischen städtischen und ländlichen Gebieten zu stärken. Industrielle Automatisierung, Smart-City-Projekte und Unternehmensdigitalisierungsprogramme tragen erheblich zur Nachfrage nach fortschrittlichen RAN-Technologien bei.
Markt für 5G-Funkzugangsnetze in Deutschland
Deutschland ist einer der wichtigsten Telekommunikationsmärkte Europas und macht etwa 27 % des europäischen 5G-Funkzugangsnetzmarktes aus. Das Land baut die eigenständige 5G-Abdeckung und den Einsatz industrieller privater Netzwerke weiter aus. Fertigungsunternehmen implementieren eine dedizierte drahtlose Infrastruktur, um Automatisierung, Robotik, vorausschauende Wartung und Smart-Factory-Initiativen zu unterstützen. Die starke industrielle Basis Deutschlands schafft eine erhebliche Nachfrage nach fortschrittlichen drahtlosen Kommunikationslösungen.
Der Markt profitiert von umfangreichen Investitionen in Projekte zur Modernisierung der digitalen Infrastruktur und zur industriellen Transformation. Automobilhersteller, Logistikanbieter und Technologieunternehmen setzen zunehmend fortschrittliche 5G-Lösungen ein, um die Produktivität und betriebliche Effizienz zu verbessern. Die Akzeptanz von Open RAN nimmt allmählich zu, da Betreiber flexible Netzwerkarchitekturen und Anbieterdiversifizierung anstreben. Von der Regierung unterstützte digitale Initiativen unterstützen weiterhin landesweite Konnektivitätsverbesserungen und Unternehmenseinführungsprojekte.
Markt für 5G-Funkzugangsnetze im Vereinigten Königreich
Das Vereinigte Königreich macht etwa 22 % des europäischen Marktes aus. Telekommunikationsbetreiber investieren weiterhin in die landesweite 5G-Infrastruktur und den Aufbau eigenständiger Netzwerke. Die Ausweitung der städtischen Abdeckung und Initiativen zur Unternehmensanbindung bleiben wichtige Prioritäten. Fortschrittliche drahtlose Dienste unterstützen die Entwicklung intelligenter Städte, das digitale Gesundheitswesen, die Modernisierung des Transportwesens und industrielle Automatisierungsprojekte.
Private 5G-Einsätze gewinnen in Produktionsstätten, Logistikzentren und kritischen Infrastrukturumgebungen zunehmend an Bedeutung. Open-RAN-Initiativen erhalten große Aufmerksamkeit sowohl von Betreibern als auch von politischen Entscheidungsträgern, die wettbewerbsfähige und diversifizierte Telekommunikationsökosysteme anstreben. Der britische Technologiesektor unterstützt aktiv Innovationen in den Bereichen Cloud-native Networking, Edge Computing und KI-gesteuertes Netzwerkmanagement. Die kontinuierliche Modernisierung der Infrastruktur stärkt die Position des Landes innerhalb der europäischen 5G-Funkzugangsnetzlandschaft.
Asien-Pazifik
Der asiatisch-pazifische Raum hält 38 % des Weltmarktanteils und bleibt der größte regionale Markt. Der umfassende Einsatz der 5G-Infrastruktur in großen Volkswirtschaften unterstützt die starke Nachfrage nach RAN-Geräten, -Software und -Diensten. Regierungen fördern weiterhin digitale Transformationsstrategien, intelligente Fertigungsinitiativen und fortschrittliche Telekommunikationsentwicklung. Groß angelegte Netzwerkausbauten, industrielle Modernisierungsprojekte und die zunehmende mobile Breitbandnutzung tragen zum regionalen Wachstum bei.
Die Region profitiert von starken Produktionskapazitäten, umfangreichen Telekommunikationsinvestitionen und einer hohen Akzeptanzrate von Smartphones. Private 5G-Netze werden zunehmend in Industrieanlagen, Häfen, Flughäfen und Logistikzentren eingesetzt. Neue Anwendungen wie autonomer Transport, Smart Cities und industrielles IoT erweitern weiterhin die Marktchancen. Fortschrittliche Technologien wie Open RAN, KI-gestütztes Netzwerkmanagement und Cloud-native Architekturen gewinnen in regionalen Telekommunikationsökosystemen zunehmend an Bedeutung.
Markt für 5G-Funkzugangsnetze in Japan
Japan macht etwa 18 % des asiatisch-pazifischen Marktes aus. Das Land konzentriert sich auf fortschrittliche Netzwerkmodernisierung, industrielle Automatisierung und die Entwicklung intelligenter Infrastruktur. Telekommunikationsbetreiber bauen weiterhin eigenständige 5G-Dienste aus und unterstützen gleichzeitig Konnektivitätslösungen für Unternehmen. Private drahtlose Netzwerke werden zunehmend in Produktionsanlagen und Transportsystemen eingesetzt.
Die Integration von künstlicher Intelligenz, Edge Computing und fortschrittlichen Automatisierungstechnologien erhöht die Nachfrage nach einer anspruchsvollen RAN-Infrastruktur. Japan bleibt ein wichtiges Zentrum für Telekommunikationsinnovationen und die Entwicklung drahtloser Technologien der nächsten Generation.
Markt für 5G-Funkzugangsnetze in China
China macht etwa 46 % des asiatisch-pazifischen Marktes aus. Das Land verfügt über einen umfassenden Ausbau der 5G-Infrastruktur und eine großflächige Netzabdeckung in städtischen und ländlichen Regionen. Initiativen zur industriellen Digitalisierung, Smart-City-Programme und Projekte zur Modernisierung der Fertigung steigern weiterhin die Nachfrage nach fortschrittlichen RAN-Lösungen.
Eine wesentliche Rolle beim Netzausbau spielen heimische Telekommunikationsausrüster. Der Fokus des Landes auf 5G-Advanced-Technologien, industrielle Konnektivität und groß angelegte Investitionen in die drahtlose Infrastruktur unterstützt die kontinuierliche Marktentwicklung und den technologischen Fortschritt.
Rest der Welt
Auf die Region „Rest der Welt“ entfallen 9 % des globalen Marktanteils. Länder in Lateinamerika, im Nahen Osten und in Afrika bauen den Einsatz der 5G-Infrastruktur weiter aus, um die Ziele der digitalen Transformation zu unterstützen. Regierungen und Telekommunikationsbetreiber investieren in moderne drahtlose Netzwerke, um die Konnektivität und die wirtschaftliche Wettbewerbsfähigkeit zu verbessern. Unternehmensanwendungen, Smart-City-Initiativen und industrielle Modernisierungsprojekte tragen zur wachsenden Nachfrage nach fortschrittlichen RAN-Technologien bei. Die verbesserte Frequenzverfügbarkeit und die zunehmende Akzeptanz digitaler Dienste schaffen weiterhin Chancen für Infrastrukturanbieter und Dienstanbieter.
Liste der führenden 5G-Funkzugangsnetzwerkunternehmen
- Telefonaktiebolaget LM Ericsson
- Qualcomm Technologies, Inc.
- Nokia
- Rakuten Symphony Singapore Pte. Ltd
- Intel Corporation
- Samsung
- Verizon
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- VMware, Inc.
Die beiden größten Unternehmen nach Marktanteil
- Huawei Technologies Co., Ltd. – 31 %
- Telefonaktiebolaget LM Ericsson – 29 %
Investitionsanalyse und -chancen
Die Investitionstätigkeit im Markt für 5G-Funkzugangsnetze konzentriert sich weiterhin auf die eigenständige 5G-Bereitstellung, Open-RAN-Ökosysteme, Edge-Computing-Integration und private Netzwerkinfrastruktur. Telekommunikationsbetreiber investieren Kapital in die Netzwerkverdichtung, die Verbesserung der Spektrumnutzung und die Implementierung einer Cloud-nativen Architektur. Industriesektoren wie Fertigung, Logistik, Energie und Transport erhöhen weiterhin die Investitionen in dedizierte drahtlose Konnektivitätslösungen.
Erhebliche Chancen bestehen in der KI-gesteuerten Netzwerkoptimierung, Unternehmenskonnektivitätsdiensten und fortschrittlichen Industrieanwendungen. Anbieter, die energieeffiziente Infrastruktur, softwaredefinierte Netzwerklösungen und Open-RAN-Funktionen anbieten, sind gut positioniert, um von langfristigen Initiativen zur digitalen Transformation zu profitieren.
Entwicklung neuer Produkte
Innovation bleibt ein bestimmendes Merkmal des 5G-Funkzugangsnetzmarktes. Anbieter stellen fortschrittliche Massive-MIMO-Funkgeräte, KI-gestützte Netzwerkautomatisierungsplattformen, cloudnative RAN-Software und energieeffiziente Infrastrukturlösungen vor. Open-RAN-kompatible Produkte erweitern weiterhin die Interoperabilität in Umgebungen mit mehreren Anbietern.
Aktuelle Produktentwicklungen legen Wert auf Netzwerkintelligenz, Automatisierung und Nachhaltigkeit. Fortschrittliche Beamforming-Technologien, intelligente Funkeinheiten, Edge-Computing-Integration und virtualisierte Netzwerkfunktionen verbessern die betriebliche Effizienz und Servicequalität. Diese Innovationen unterstützen die sich entwickelnden Konnektivitätsanforderungen von Unternehmen und Verbrauchern und ermöglichen gleichzeitig digitale Anwendungen der nächsten Generation.
Fünf aktuelle Entwicklungen (2023–2025)
- Ericsson erweiterte die KI-gestützten RAN-Automatisierungsfunktionen und führte neue energieeffiziente Massive-MIMO-Funklösungen ein.
- Nokia hat mehrere internationale 5G RAN-Modernisierungsverträge abgeschlossen und Open RAN-Interoperabilitätsprogramme gestärkt.
- Samsung hat virtualisierte RAN-Bereitstellungen vorangetrieben und unternehmensorientierte private 5G-Lösungen erweitert.
- Huawei beschleunigte die Bereitstellung der 5G-Advanced-Infrastruktur und führte verbesserte KI-integrierte drahtlose Netzwerktechnologien ein.
- Rakuten Symphony erweiterte seine Open-RAN-Kommerzialisierungsinitiativen und führte zusätzliche cloudnative RAN-Verwaltungsplattformen ein.
Berichterstattung melden
Der Marktbericht für 5G-Funkzugangsnetze bietet eine umfassende Analyse von Markttrends, Dynamik, Segmentierung, regionalen Aussichten, Wettbewerbslandschaft, Investitionsmöglichkeiten und technologischen Entwicklungen. Der Bericht bewertet Hardware-, Software- und Servicesegmente und untersucht gleichzeitig Bereitstellungsmodelle, Architekturtypen und Endverbrauchsbranchen. Es umfasst eine detaillierte Bewertung der wichtigsten regionalen Märkte, sich abzeichnender Chancen, Branchenherausforderungen und strategischer Initiativen führender Teilnehmer.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Die Berichterstattung beleuchtet außerdem die Einführung von Open RAN, private 5G-Implementierungen, KI-gesteuertes Netzwerkmanagement, Edge-Computing-Integration und laufende Aktivitäten zur Modernisierung der Infrastruktur, die die Zukunft der globalen 5G-Radio-Access-Network-Branche prägen.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Angebot gültig bis zum 30th Sep 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.




















-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf