Marktgröße, Anteil und Branchenanalyse für Cyanatesterharze, nach Typ (Bisphenolderivate, Novolac), nach Anwendung (Verbundwerkstoffe, Klebstoffe, Beschichtungen), nach Endverwendung, nach Region und regionaler Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktübersicht für Cyanatesterharze
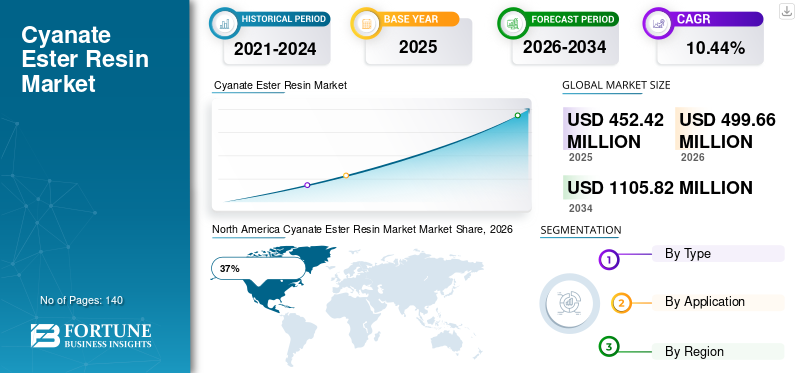
Die Marktgröße für Cyanatesterharze wurde im Jahr 2025 auf 452,42 Millionen US-Dollar geschätzt. Der Markt wird voraussichtlich von 499,66 Millionen US-Dollar im Jahr 2026 auf 1105,82 Millionen US-Dollar im Jahr 2034 wachsen und im Prognosezeitraum eine jährliche Wachstumsrate von 10,44 % aufweisen.

Der Markt für Cyanatesterharze ist ein wichtiges Segment der fortschrittlichen Polymer- und Spezialwerkstoffindustrie, angetrieben durch die wachsende Nachfrage nach leistungsstarken duroplastischen Harzen in den Bereichen Luft- und Raumfahrt, Verteidigung, Elektronik, Automobil und Industrieanwendungen. Cyanatesterharze werden wegen ihrer außergewöhnlichen thermischen Stabilität, geringen dielektrischen Eigenschaften, Feuchtigkeitsbeständigkeit, Dimensionsstabilität und mechanischen Festigkeit geschätzt. Aufgrund dieser Eigenschaften eignen sie sich für Anwendungen, die eine überlegene Leistung unter anspruchsvollen Betriebsbedingungen erfordern. Hersteller konzentrieren sich zunehmend auf fortschrittliche Harzformulierungen, die verbesserte Verarbeitungsmöglichkeiten und längere Haltbarkeit bieten. Der Marktbericht für Cyanatesterharze weist auf eine starke Nachfrage von Branchen hin, die auf der Suche nach leichten Materialien, elektronischer Hochfrequenzleistung und langfristiger Zuverlässigkeit sind. Der Markt profitiert weiterhin von technologischen Entwicklungen bei Verbundwerkstoffen und elektronischen Systemen der nächsten Generation.
Die Vereinigten Staaten stellen aufgrund ihrer umfangreichen Sektoren Luft- und Raumfahrt, Verteidigung und Elektronikfertigung einen der bedeutendsten Märkte für Cyanatesterharze dar. Die Nachfrage von Flugzeugherstellern, Satellitenentwicklern, Rüstungsunternehmen und Herstellern fortschrittlicher elektronischer Systeme bleibt weiterhin stark. Der zunehmende Einsatz von LeichtbauVerbundwerkstoffein der militärischen und kommerziellen Luftfahrt hat die Einführung von Cyanatesterharz-Technologien beschleunigt. Darüber hinaus schaffen Investitionen in Halbleiterverpackungen, Telekommunikationsinfrastruktur und elektronische Hochfrequenzkomponenten zusätzliche Möglichkeiten für Harzhersteller.
Forschungseinrichtungen und Industrieorganisationen in den Vereinigten Staaten unterstützen weiterhin Innovationen in fortschrittlichen Polymertechnologien. Hersteller entwickeln maßgeschneiderte Cyanatester-Formulierungen, um den sich entwickelnden Leistungsanforderungen in Luft- und Raumfahrtstrukturen, Radomen, Antennen und elektronischen Schaltkreisanwendungen gerecht zu werden. Die Aussichten für den Markt für Cyanatesterharze in den USA bleiben aufgrund anhaltender Investitionen in technologische Innovation und fortschrittliche Fertigungskapazitäten günstig.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wichtige Erkenntnisse
Marktgröße und Wachstum
- Weltmarktgröße 2025: 452,42 Millionen US-Dollar
- Weltmarktgröße 2034: 1105,82 Millionen US-Dollar
- CAGR (2026–2034): 10,44 %
Marktanteil – Regionals
- Nordamerika: 37 %
- Europa: 28 %
- Asien-Pazifik: 26 %
- Rest der Welt: 9 %
Anteile auf Länderebene
- Deutschland: 31 % des europäischen Marktes
- Vereinigtes Königreich: 22 % des europäischen Marktes
- Japan: 24 % des asiatisch-pazifischen Marktes
- China: 42 % des asiatisch-pazifischen Marktes
Neueste Trends auf dem Markt für Cyanatesterharze
Einer der auffälligsten Trends auf dem Markt für Cyanatesterharze ist der zunehmende Einsatz fortschrittlicher Verbundwerkstoffe in Luft- und Raumfahrt- und Verteidigungsanwendungen. Flugzeughersteller suchen nach Materialien, die das Gesamtgewicht reduzieren und gleichzeitig die strukturelle Integrität und Wärmebeständigkeit beibehalten. Cyanatesterharze haben sich als bevorzugte Lösung herausgestellt, da sie unter extremen Umweltbedingungen eine hervorragende Leistung bieten.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Ein weiterer wichtiger Trend ist die zunehmende Einführung von Hochfrequenz-Kommunikationssystemen. Der Ausbau fortschrittlicher Telekommunikationsnetze, Satellitenkommunikationssysteme und Radartechnologien hat die Nachfrage nach Materialien mit niedrigen Dielektrizitätskonstanten und geringen Signalverlusteigenschaften erhöht. Cyanatesterharze erfüllen diese Anforderungen effektiv und machen sie für elektronische Anwendungen der nächsten Generation äußerst attraktiv.
Auf dem Markt wird auch verstärkt nach Hybridharzsystemen geforscht, die die Cyanatester-Chemie mit anderen Hochleistungsmaterialien kombinieren. Solche Innovationen zielen darauf ab, die Verarbeitbarkeit zu verbessern, die Herstellungskosten zu senken und die Leistungsmerkmale zu verbessern. Darüber hinaus ermutigen Nachhaltigkeitsinitiativen Hersteller, Produktionsmethoden zu optimieren und umweltfreundliche Harztechnologien zu entwickeln. Diese Entwicklungen prägen weiterhin die Markttrends für Cyanatesterharze und beeinflussen das langfristige Branchenwachstum.
Marktdynamik für Cyanatesterharze
TREIBER
Steigende Nachfrage nach Hochleistungsverbundwerkstoffen in der Luft- und Raumfahrt sowie im Verteidigungsbereich
Der Haupttreiber des Marktwachstums für Cyanatesterharze ist der zunehmende Einsatz fortschrittlicher Verbundwerkstoffe in der Luft- und Raumfahrt sowie im Verteidigungssektor. Moderne Flugzeuge, Satelliten, Militärfahrzeuge und Verteidigungssysteme erfordern Materialien, die eine außergewöhnliche thermische Stabilität, ein geringes Gewicht und hervorragende mechanische Eigenschaften bieten. Cyanatesterharze bieten diese Eigenschaften und behalten gleichzeitig eine hervorragende Beständigkeit gegenüber Feuchtigkeit und rauen Umgebungsbedingungen bei.
Die wachsende Bedeutung von Kraftstoffeffizienz und Betriebsleistung hat die Einführung leichter Verbundstrukturen beschleunigt. Luft- und Raumfahrthersteller ersetzen zunehmend traditionelle Metallkomponenten durch fortschrittliche Verbundwerkstoffe, um das Gesamtgewicht zu reduzieren. Cyanatesterharze ermöglichen die Herstellung langlebiger und leichter Strukturen, die strenge Regulierungs- und Leistungsstandards erfüllen. In Verteidigungsanwendungen werden diese Materialien in Radarsystemen, Kommunikationsgeräten, Raketenkomponenten und fortschrittlichen Schutzstrukturen verwendet. Die Kombination aus überlegenen dielektrischen Eigenschaften und thermischer Beständigkeit stärkt weiterhin die Marktnachfrage und unterstützt die allgemeine Marktprognose für Cyanatesterharze.
ZURÜCKHALTUNG
Hohe Herstellungs- und Rohstoffkosten
Eines der größten Hemmnisse für den Markt für Cyanatesterharze sind die relativ hohen Kosten für Rohstoffe und Herstellungsverfahren. Im Vergleich zu herkömmlichen Harzsystemen erfordern Cyanatesterharze spezielle Produktionstechnologien und strenge Qualitätskontrollmaßnahmen. Diese Faktoren tragen zu höheren Produktionskosten bei und können die breite Akzeptanz in kostensensiblen Branchen einschränken.
Die Komplexität von Syntheseprozessen und der Bedarf an fortschrittlicher Verarbeitungsausrüstung erhöhen die Betriebsausgaben für Hersteller. Für kleine und mittlere Unternehmen kann es aufgrund des Kapitalinvestitionsbedarfs schwierig sein, Cyanatester-Technologien in ihre Produktionsabläufe zu integrieren. Darüber hinaus können Schwankungen in den Lieferketten für Spezialchemikalien die Verfügbarkeit und Preisgestaltung von Rohstoffen beeinflussen. Diese kostenbezogenen Bedenken könnten einige Endbenutzer dazu ermutigen, alternative Harzsysteme zu erkunden, was zu Wettbewerbsdruck auf dem Markt führt. Trotz dieser Einschränkungen rechtfertigen Branchen, die eine außergewöhnliche Leistung erfordern, weiterhin die Investition in Cyanatestermaterialien.
GELEGENHEIT
Ausbau der fortschrittlichen Elektronik- und Telekommunikationsinfrastruktur
Das schnelle Wachstum von Telekommunikationsnetzen und fortschrittlichen elektronischen Systemen bietet erhebliche Chancen für den Markt für Cyanatesterharze. Der Einsatz von Kommunikationstechnologien der nächsten Generation erfordert Materialien, die die Übertragung hochfrequenter Signale unterstützen und gleichzeitig den Energieverlust minimieren können. Cyanatesterharze bieten günstige dielektrische Eigenschaften, die sie ideal für diese Anwendungen machen.
Hersteller verwenden diese Harze zunehmend in Leiterplatten, Antennen, Radomen, Satellitenkommunikationsgeräten und elektronischen Verpackungslösungen. Die wachsende Nachfrage nach effizienterer Datenübertragung und verbesserter Konnektivität wird voraussichtlich neue Möglichkeiten in allen kommerziellen und industriellen Sektoren schaffen. Darüber hinaus fördern steigende Investitionen in die Halbleiterfertigung und moderne Elektronikproduktionsanlagen die zunehmende Einführung von Spezialharzmaterialien. Diese Entwicklungen unterstützen positive Marktchancen für Cyanatesterharze und bieten Herstellern neue Expansionsmöglichkeiten.
HERAUSFORDERUNG
Konkurrenz durch alternative Hochleistungsharztechnologien
Eine große Herausforderung für die Cyanatesterharz-Industrie ist die Konkurrenz durch alternative Hochleistungsharzsysteme, darunter Epoxid-, Bismaleimid- und Polyimidharze. Diese konkurrierenden Materialien bieten häufig attraktive Kosten-Leistungs-Eigenschaften und profitieren von etablierten Fertigungsökosystemen.
Endbenutzer bewerten Materialien anhand von Leistungsanforderungen, Verarbeitungseffizienz, Verfügbarkeit und Kostenüberlegungen. In einigen Anwendungen bieten alternative Harztechnologien möglicherweise eine ausreichende Leistung bei geringeren Kosten, wodurch der Anreiz zur Einführung von Cyanatesterprodukten verringert wird. Darüber hinaus verschärft die kontinuierliche Innovation konkurrierender Harzhersteller den Wettbewerb auf dem Markt. Um wettbewerbsfähig zu bleiben, müssen Hersteller von Cyanatesterharzen in Forschung und Entwicklung investieren, Produktionsmethoden optimieren und eine verbesserte Materialleistung liefern. Die erfolgreiche Bewältigung dieser Herausforderungen wird für die langfristige Marktdurchdringung und den Ausbau des Marktanteils von Cyanatesterharzen von entscheidender Bedeutung bleiben.
Marktsegmentierung für Cyanatesterharze
Nach Typ
Bisphenolderivat-Cyanatesterharze stellen die dominierende Produktkategorie auf dem Markt für Cyanatesterharze dar und haben einen Marktanteil von etwa 68 %. Diese Materialien werden häufig verwendet, da sie ein hervorragendes Gleichgewicht zwischen thermischer Leistung, mechanischer Festigkeit, dielektrischen Eigenschaften und Verarbeitungsflexibilität bieten. Luft- und Raumfahrthersteller verwenden häufig Bisphenol-Derivatharze in Strukturverbundwerkstoffen, Flugzeugkomponenten und Satellitensystemen, bei denen es auf langfristige Zuverlässigkeit ankommt.
Die zunehmende Verbreitung leichter Verbundstrukturen unterstützt weiterhin die Nachfrage in diesem Segment. Elektronikhersteller bevorzugen aufgrund ihrer geringen dielektrischen Eigenschaften auch Bisphenol-Derivatharze für moderne Leiterplatten und Kommunikationsgeräte. Kontinuierliche Verbesserungen in der Harzchemie haben die Zähigkeit und Verarbeitbarkeit verbessert und die Anwendungsmöglichkeiten erweitert. Das starke Leistungsprofil und die breite industrielle Akzeptanz von Bisphenol-Derivaten tragen erheblich zur Gesamtgröße des Marktes für Cyanatesterharze und zur Branchenentwicklung bei.
Cyanatesterharze auf Novolac-Basis haben einen Marktanteil von etwa 32 % und werden hauptsächlich in Anwendungen eingesetzt, die eine erhöhte Wärmebeständigkeit und Dimensionsstabilität erfordern. Diese Harze sind für ihre hochvernetzte Molekularstruktur bekannt, die zu einer überlegenen Hitzebeständigkeit und hervorragenden mechanischen Leistung unter anspruchsvollen Bedingungen beiträgt.
Branchen wie Luft- und Raumfahrt, Verteidigung, Elektronik und industrielle Fertigung nutzen zunehmend Novolac-Cyanatester-Formulierungen für kritische Anwendungen. Die Fähigkeit, erhöhten Temperaturen standzuhalten und gleichzeitig die strukturelle Integrität aufrechtzuerhalten, macht diese Materialien für anspruchsvolle technische Projekte attraktiv. Forschungsaktivitäten, die sich auf die Verbesserung der Harzverarbeitung und die Reduzierung der Fertigungskomplexität konzentrieren, unterstützen weiterhin das Wachstum in diesem Segment. Die Nachfrage nach Hochleistungsmaterialien in geschäftskritischen Anwendungen bleibt ein Schlüsselfaktor für die Einführung novolakbasierter Cyanatester-Technologien.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Auf Antrag
Verbundwerkstoffe stellen das größte Anwendungssegment im Markt für Cyanatesterharze dar und haben einen Marktanteil von etwa 52 %. Der umfangreiche Einsatz von Cyanatesterharz in fortschrittlichen Verbundstrukturen ist auf die steigende Nachfrage nach leichten Materialien zurückzuführen, die eine außergewöhnliche thermische und mechanische Leistung bieten können. Luft- und Raumfahrthersteller verlassen sich stark auf Verbundkomponenten, die mit Cyanatesterharzen hergestellt werden, um die Kraftstoffeffizienz, die strukturelle Integrität und die Betriebszuverlässigkeit zu verbessern.
Die Luft- und Raumfahrtindustrie sowie der Verteidigungssektor sind nach wie vor die Hauptabnehmer von Verbundwerkstoffen auf Cyanatesterbasis. Diese Materialien werden häufig in Flugzeugrumpfstrukturen, Radomen, Satellitenkomponenten, Trägerraketen und militärischer Ausrüstung verwendet. Ihre geringe Feuchtigkeitsaufnahme und hervorragende dielektrische Leistung verbessern die Eignung für Hochfrequenzkommunikationssysteme und elektronische Anwendungen zusätzlich. Steigende Investitionen in fortschrittliche Luftmobilitätsplattformen, Weltraumforschungsprogramme und Verteidigungstechnologien der nächsten Generation dürften die anhaltende Nachfrage unterstützen. Aufgrund der kontinuierlichen Innovation bei Leichtbaumaterialien leistet das Segment weiterhin einen wichtigen Beitrag zum Marktwachstum für Cyanatesterharze.
Auf dem Markt für Cyanatesterharze haben Klebstoffe einen Marktanteil von etwa 27 %. Diese Spezialklebstoffsysteme werden zunehmend in Anwendungen eingesetzt, die eine starke Klebeleistung, Beständigkeit gegenüber rauen Umgebungen und langfristige strukturelle Haltbarkeit erfordern. Cyanatester-Klebstoffe sind besonders wertvoll für Luft- und Raumfahrtbaugruppen, elektronische Verpackungssysteme und Industrieanlagen, wo herkömmliche Klebstoffe möglicherweise keine ausreichende Leistung erbringen.
Hersteller konzentrieren sich auf die Entwicklung fortschrittlicher Klebstoffformulierungen, die unter extremen Temperaturbedingungen funktionieren und gleichzeitig die mechanische Integrität bewahren. Die wachsende Komplexität elektronischer Geräte und Luft- und Raumfahrtstrukturen hat den Bedarf an leistungsstarken Verbindungsmaterialien erhöht. Cyanatester-Klebstoffsysteme bieten geringe Ausgasungseigenschaften und eine hervorragende Dimensionsstabilität, wodurch sie für geschäftskritische Anwendungen geeignet sind. Die Nachfrage wird durch technologische Fortschritte bei der elektronischen Miniaturisierung und den Verbundmontagetechniken zusätzlich unterstützt. Diese Faktoren stärken weiterhin die Rolle von Klebstoffen in der Gesamtmarktanalyse für Cyanatesterharze.
Beschichtungen machen etwa 21 % des Marktanteils auf dem Markt für Cyanatesterharze aus. Beschichtungen auf Cyanatesterbasis werden häufig in Branchen eingesetzt, in denen thermische Stabilität, Korrosionsbeständigkeit und dielektrische Leistung von entscheidender Bedeutung sind. Diese Beschichtungen bieten dauerhafte Schutzbarrieren für fortschrittliche elektronische Komponenten, Luft- und Raumfahrtstrukturen, Industriemaschinen und Spezialgeräte.
Der zunehmende Einsatz hochentwickelter Elektronik- und Kommunikationssysteme hat zu einer zusätzlichen Nachfrage nach Schutzbeschichtungstechnologien geführt, die die Leistung auch unter anspruchsvollen Betriebsbedingungen aufrechterhalten können. Cyanatester-Beschichtungen bieten im Vergleich zu vielen herkömmlichen Beschichtungssystemen eine überlegene Beständigkeit gegen Feuchtigkeit, Chemikalien und thermischen Abbau. Hersteller investieren weiterhin in Forschungs- und Entwicklungsinitiativen, die darauf abzielen, die Anwendungseffizienz zu verbessern und die Lebensdauer zu verlängern. Da Industriezweige nach leistungsstärkeren Schutzmaterialien suchen, wird erwartet, dass Cyanatesterbeschichtungen ein wichtiges Anwendungssegment bleiben, das die allgemeine Marktexpansion unterstützt.
Regionaler Ausblick auf den Markt für Cyanatesterharze
North America Cyanate Ester Resin Market Share, 2026 (%)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika
Nordamerika bleibt mit einem Marktanteil von etwa 37 % der führende regionale Markt für Cyanatesterharz. Die Region profitiert von einer hochentwickelten Luft- und Raumfahrt- und Verteidigungsindustrie, erheblichen Investitionen in fortschrittliche Fertigungstechnologien und einer starken Nachfrage nach Hochleistungsmaterialien. Die Präsenz großer Flugzeughersteller, Rüstungsunternehmen und Elektronikunternehmen trägt wesentlich zur Marktentwicklung bei.
Die Vereinigten Staaten dominieren den regionalen Verbrauch aufgrund der umfangreichen Nutzung vonfortschrittliche Verbundwerkstoffein der kommerziellen Luftfahrt, in militärischen Systemen und bei Initiativen zur Weltraumforschung. Die Nachfrage wird auch durch laufende Modernisierungsprogramme in der Verteidigungsinfrastruktur und die zunehmende Einführung fortschrittlicher Kommunikationstechnologien gestützt. Hersteller erweitern weiterhin ihre Produktionskapazitäten und investieren in Materialinnovationen, um den sich ändernden Branchenanforderungen gerecht zu werden. Die Kombination aus Technologieführerschaft und starker industrieller Nachfrage unterstützt Nordamerikas Position innerhalb der Marktaussichten für Cyanatesterharze.
Europa
Auf Europa entfällt ein Marktanteil von etwa 28 % am globalen Markt für Cyanatesterharze. Die Region zeichnet sich durch eine starke Produktionsbasis für die Luft- und Raumfahrtindustrie, fortschrittliche Fähigkeiten im Automobilbau und erhebliche Investitionen in Forschung und Entwicklung aus. Die europäische Industrie legt großen Wert auf leichte Materialien, nachhaltige Ingenieurspraktiken und technologische Innovation.
Der Luft- und Raumfahrtsektor der Region bleibt ein Hauptabnehmer von Cyanatesterharzprodukten, insbesondere für Flugzeugstrukturen, Kommunikationssysteme und Satellitenanwendungen. Darüber hinaus tragen wachsende Investitionen in die Infrastruktur für erneuerbare Energien und fortschrittliche Transporttechnologien zu einer erhöhten Materialnachfrage bei. Europäische Hersteller verfolgen weiterhin Innovationen, die die Leistungsmerkmale verbessern und gleichzeitig strenge Umweltstandards erfüllen. Diese Faktoren unterstützen gemeinsam ein stabiles Wachstum im gesamten regionalen Markt.
Markt für Cyanatesterharze in Deutschland
Deutschland repräsentiert etwa 31 % des europäischen Marktes für Cyanatesterharze. Als Europas größte Industriewirtschaft spielt Deutschland eine entscheidende Rolle bei der Einführung und Entwicklung fortschrittlicher Materialtechnologien. Die starke Ingenieurstradition und die fortschrittlichen Fertigungskapazitäten des Landes schaffen günstige Voraussetzungen für den Einsatz leistungsstarker Harzsysteme.
Deutsche Luft- und Raumfahrthersteller setzen zunehmend auf leichte Verbundwerkstoffe, um die Leistung und Betriebseffizienz von Flugzeugen zu verbessern. Darüber hinaus tragen fortschrittliche Initiativen zur Elektronikfertigung und industriellen Automatisierung zur wachsenden Nachfrage nach Spezialharzen bei. Forschungseinrichtungen und Industrieorganisationen arbeiten aktiv zusammen, um innovative Materialien zu entwickeln, die die Fertigungsanforderungen der nächsten Generation unterstützen können. Der Schwerpunkt auf Präzisionstechnik und technologischer Exzellenz stärkt weiterhin die führende Position Deutschlands in der regionalen Cyanatesterharzindustrie.
Markt für Cyanatesterharze im Vereinigten Königreich
Auf das Vereinigte Königreich entfallen etwa 22 % des europäischen Marktes für Cyanatesterharze. Die Nachfrage wird hauptsächlich von der Luft- und Raumfahrt-, Verteidigungs-, Elektronik- und fortschrittlichen Fertigungsindustrie getragen. Der etablierte Luft- und Raumfahrtsektor des Landes bleibt ein wichtiger Abnehmer von Cyanatester-Verbundwerkstoffen, die in Flugzeugstrukturen, Kommunikationssystemen und Verteidigungsausrüstung verwendet werden.
Kontinuierliche Investitionen in Innovation, Materialwissenschaft und fortschrittliche Fertigungstechnologien unterstützen die weitere Marktentwicklung. Britische Hersteller konzentrieren sich zunehmend auf hochwertige technische Anwendungen, die eine überlegene thermische Leistung und mechanische Haltbarkeit erfordern. Darüber hinaus tragen Kooperationen zwischen Branchenteilnehmern und Forschungsorganisationen zur Entwicklung spezieller Harzformulierungen bei, die auf die Anforderungen aufstrebender Märkte zugeschnitten sind. Der Schwerpunkt des Vereinigten Königreichs auf technologischen Fortschritt und technische Exzellenz stärkt seine Position auf dem europäischen Markt.
Asien-Pazifik
Der asiatisch-pazifische Raum hat einen Marktanteil von etwa 26 % und ist eine der sich am schnellsten entwickelnden Regionen auf dem Markt für Cyanatesterharze. Die rasche Industrialisierung, die Ausweitung der Kapazitäten für die Elektronikfertigung und zunehmende Investitionen in die Luft- und Raumfahrtinfrastruktur treiben die Nachfrage in mehreren Ländern an. Die Region hat sich zu einem wichtigen Zentrum für die Produktion fortschrittlicher Materialien und die Technologieentwicklung entwickelt.
Wachsende Aktivitäten in der Halbleiterfertigung, der Ausbau der Telekommunikation und steigende Verteidigungsausgaben schaffen erhebliche Chancen für Anbieter von Cyanatesterharzen. Länder in der gesamten Region investieren weiterhin stark in Forschungs- und Entwicklungsprogramme mit Schwerpunkt auf fortschrittlichen Materialien und Hochleistungsverbundwerkstoffen. Die zunehmende Präsenz inländischer Luft- und Raumfahrthersteller unterstützt das Marktwachstum zusätzlich. Diese Faktoren tragen gemeinsam zur wachsenden Bedeutung des asiatisch-pazifischen Raums innerhalb der globalen Industrielandschaft bei.
Japanischer Markt für Cyanatesterharze
Auf Japan entfallen etwa 24 % des Marktes für Cyanatesterharze im asiatisch-pazifischen Raum. Die fortschrittliche Elektronikindustrie des Landes und der starke Fokus auf technologische Innovation schaffen günstige Bedingungen für die Einführung von Spezialharzen. Japanische Hersteller nutzen Cyanatestermaterialien in leistungsstarken elektronischen Komponenten, Kommunikationssystemen und Luft- und Raumfahrtanwendungen.
Die Nachfrage nach Materialien, die miniaturisierte Elektronik und Hochfrequenzkommunikationstechnologien unterstützen können, bleibt groß. Die Forschungs- und Entwicklungsaktivitäten konzentrieren sich weiterhin auf die Verbesserung der Harzleistung, der Verarbeitungseffizienz und der langfristigen Zuverlässigkeit. Japans Schwerpunkt auf Qualität, Präzisionstechnik und Technologieführerschaft unterstützt die anhaltende Marktnachfrage. Darüber hinaus tragen Investitionen in Luft- und Raumfahrttechnologien und fortschrittliche industrielle Fertigung zur wachsenden Nutzung von Cyanatesterharzprodukten im ganzen Land bei.
Markt für Cyanatesterharze in China
China repräsentiert etwa 42 % des Marktes für Cyanatesterharze im asiatisch-pazifischen Raum. Das Land hat sich zu einem wichtigen Produktionszentrum für Elektronik, Luft- und Raumfahrtkomponenten, Telekommunikationsausrüstung und fortschrittliche Industrieprodukte entwickelt. Die starke staatliche Unterstützung für Hochtechnologieindustrien fördert weiterhin die Einführung fortschrittlicher Materialien.
Der Ausbau inländischer Luft- und Raumfahrtprogramme, Satellitenentwicklungsinitiativen und Kommunikationsinfrastruktur der nächsten Generation hat die Nachfrage nach Cyanatesterharzprodukten deutlich erhöht. Chinesische Hersteller investieren stark in Forschung, Erweiterung der Produktionskapazitäten und technologische Innovation, um ihre Wettbewerbsfähigkeit zu stärken. Der wachsende Bedarf an leichten Verbundwerkstoffen und fortschrittlicher elektronischer Leistung unterstützt die Marktentwicklung zusätzlich. Diese Faktoren positionieren China als einen wichtigen Faktor für das regionale und globale Branchenwachstum.
Rest der Welt
Auf die Region „Rest der Welt“ entfällt ein Marktanteil von etwa 9 % am Markt für Cyanatesterharze. Zu dieser Kategorie gehören Lateinamerika, der Nahe Osten und Afrika, wo die Nachfrage mit der Weiterentwicklung der industriellen Kapazitäten allmählich steigt. Die Modernisierung der Infrastruktur, Verteidigungsinvestitionen und der Ausbau der industriellen Fertigungsaktivitäten tragen zu Marktchancen bei.
Mehrere Länder in diesen Regionen investieren verstärkt in die Wartung der Luft- und Raumfahrt, in die Telekommunikationsinfrastruktur und in fortschrittliche technische Projekte. Obwohl die Marktdurchdringung weiterhin geringer ist als in entwickelten Regionen, fördert das wachsende Bewusstsein für Hochleistungsmaterialien die Akzeptanz. Hersteller prüfen zunehmend Möglichkeiten, Vertriebsnetze zu erweitern und strategische Partnerschaften in Schwellenmärkten aufzubauen. Die schrittweise Expansion der Industriesektoren in diesen Regionen unterstützt die langfristige Nachfrage nach Cyanatesterharz-Technologien.
Liste der führenden Unternehmen für Cyanatesterharze
- Huntsman International LLC
- Arxada Ltd.
- Toray Advanced Composites
- Hexcel Corporation
- MITSUBISHI GAS CHEMICAL COMPANY, INC
- Henkel AG & Unternehmen
- Novoset, LLC
- Solvay
- Syensqo
- TenCate Advanced Composites
Die beiden größten Unternehmen mit dem höchsten Marktanteil
- Mitsubishi Gas Chemical Company, Inc. – ca. 18 %
- Huntsman International LLC – ca. 15 %
Investitionsanalyse und -möglichkeiten
Die Investitionstätigkeit auf dem Markt für Cyanatesterharze nimmt weiter zu, da Hersteller und Endverbraucher die wachsende Bedeutung fortschrittlicher Polymertechnologien erkennen. Modernisierungsprogramme für die Luft- und Raumfahrt, Initiativen zum Einsatz von Satelliten, Projekte zur Beschaffung von Verteidigungsgütern und die Fertigung von Elektronikprodukten der nächsten Generation schaffen attraktive Möglichkeiten für Investoren, die sich an Hochleistungsmaterialien beteiligen möchten. Die Investitionen fließen zunehmend in die Erweiterung der Produktionsanlagen, die Verbesserung der Harzsynthesetechnologien und die Entwicklung maßgeschneiderter Formulierungen, die spezielle Anwendungsanforderungen erfüllen können.
Einer der vielversprechendsten Investitionsbereiche ist die fortschrittliche Verbundwerkstofffertigung. Der zunehmende Einsatz leichter Strukturmaterialien in der Luft- und Raumfahrt sowie im Transportsektor fördert langfristige Investitionen in Cyanatesterharz-Technologien. Unternehmen stellen Ressourcen für Forschungsprogramme bereit, die sich auf die Verbesserung der Verarbeitbarkeit, die Reduzierung der Fertigungskomplexität und die Verbesserung der Produktleistung konzentrieren.
Eine weitere große Chance ergibt sich aus dem raschen Ausbau der Telekommunikationsinfrastruktur und der fortschrittlichen Halbleiterproduktion. Da die Industrie nach Materialien mit überlegenen dielektrischen Eigenschaften und thermischer Stabilität sucht, wird erwartet, dass die Nachfrage nach Cyanatesterharzprodukten steigt. Strategische Partnerschaften, Technologielizenzvereinbarungen und regionale Produktionserweiterungsprojekte bieten weiterhin attraktive Möglichkeiten für Branchenteilnehmer. Investoren sind besonders an Unternehmen interessiert, die innovative Materialien für Luft- und Raumfahrt-, Verteidigungs- und Hochfrequenzelektronikanwendungen liefern können.
Entwicklung neuer Produkte
Innovation bleibt ein entscheidender Wettbewerbsfaktor auf dem Markt für Cyanatesterharze. Hersteller entwickeln aktiv fortschrittliche Harzformulierungen, die den sich verändernden Leistungsanforderungen in den Bereichen Luft- und Raumfahrt, Elektronik und Industrie gerecht werden. Die Bemühungen bei der Entwicklung neuer Produkte konzentrieren sich auf die Verbesserung der Wärmebeständigkeit, der mechanischen Festigkeit, der Verarbeitungseffizienz und der Umweltbeständigkeit unter Beibehaltung der grundlegenden Vorteile der Cyanatesterchemie.
Zu den jüngsten Innovationen gehören Hybridharzsysteme, die die Cyanatester-Technologie mit komplementären Hochleistungsmaterialien kombinieren. Diese Formulierungen sollen eine erhöhte Zähigkeit, eine verbesserte Fertigungsflexibilität und kürzere Aushärtezeiten bieten. Solche Entwicklungen helfen Herstellern, den Kundenanforderungen nach höherer Produktionseffizienz und niedrigeren Betriebskosten gerecht zu werden.
Im Elektroniksektor konzentrieren sich die Forschungsaktivitäten auf Materialien, die die Hochfrequenzsignalübertragung und fortschrittliche Halbleiterverpackungsanwendungen unterstützen können. Hersteller führen außerdem spezielle Qualitäten ein, die für Luft- und Raumfahrtstrukturen, Satellitenkomponenten und Verteidigungskommunikationssysteme optimiert sind. Kontinuierliche Investitionen in Materialwissenschaften und Polymertechnik dürften zusätzliche Möglichkeiten zur Differenzierung und Marktexpansion schaffen.
Fünf aktuelle Entwicklungen (2023–2025)
- Erweiterung der Verbundprogramme für die Luft- und Raumfahrt
- Entwicklung fortschrittlicher Harzsysteme mit niedriger Dielektrizitätskonstante
- Erhöhte Investitionen in die Produktionskapazität
- Strategische Zusammenarbeit für Verbundinnovation
- Einführung von Typen mit verbesserter thermischer Stabilität
Abdeckung melden
Der Marktforschungsbericht zu Cyanatesterharzen bietet eine umfassende Bewertung der Branchendynamik, Wettbewerbsentwicklungen, Anwendungstrends, technologischen Fortschritte und regionalen Nachfragemuster. Der Bericht bewertet Schlüsselfaktoren, die die Marktexpansion beeinflussen, darunter Entwicklungen in der Luft- und Raumfahrtfertigung, der Modernisierung der Verteidigung, der Telekommunikationsinfrastruktur und der Produktion fortschrittlicher Elektronik.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Die Studie umfasst eine detaillierte Analyse der wichtigsten Produktkategorien, Anwendungssegmente, regionalen Märkte und Wettbewerbsstrategien führender Hersteller. Marktteilnehmer können den Bericht nutzen, um sich entwickelnde Kundenanforderungen zu verstehen, neue Chancen zu identifizieren und strategische Investitionsprioritäten zu bewerten. Die Bewertung untersucht außerdem Innovationstrends, Produktionsentwicklungen und technologische Fortschritte, die die zukünftige Ausrichtung der Branche bestimmen.
Darüber hinaus bietet der Bericht wertvolle Einblicke in die Entwicklung der Lieferkette, Fertigungskapazitäten, Produktdifferenzierungsstrategien und Branchenherausforderungen. Die Abdeckung erstreckt sich über etablierte und aufstrebende Märkte und ermöglicht es den Stakeholdern, Wachstumsaussichten und Wettbewerbspositionierung zu bewerten. Der Branchenbericht „Cyanatesterharz“ dient als wertvolle Ressource für Hersteller, Investoren, Händler, Lieferanten, Technologieentwickler und andere Interessengruppen, die ein umfassendes Verständnis der aktuellen Marktbedingungen und zukünftigen Chancen suchen.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Angebot gültig bis zum 15th Oct 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.


















-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf