 Gratis-PDF herunterladen




Angebot anfordern
Erhalten Sie ein individuelles Angebot passend zu Ihren Anforderungen.
- Lizenztyp wählen
- Optionen für mehrere Nutzer
- Individueller Umfang & Abdeckung
- Schnelle Bearbeitung
"Intelligente Strategien, die Ihr Wachstum beschleunigen"
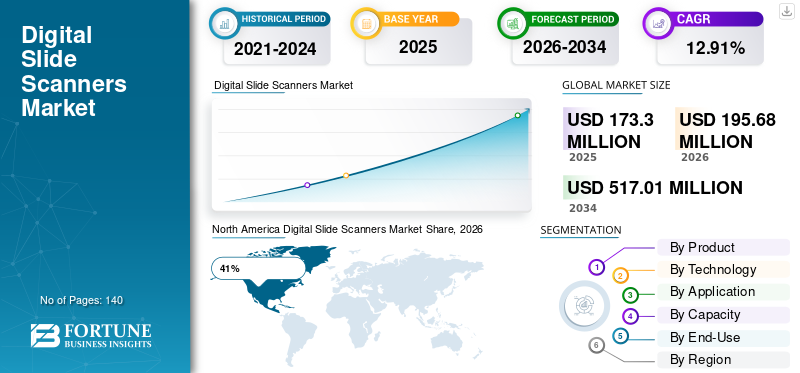
Die globale Marktgröße für digitale Diascanner wurde im Jahr 2025 auf 173,3 Millionen US-Dollar geschätzt. Es wird erwartet, dass der Markt von 195,68 Millionen US-Dollar im Jahr 2026 auf 517,01 Millionen US-Dollar im Jahr 2034 wächst und im Prognosezeitraum eine jährliche Wachstumsrate von 12,91 % aufweist.
Der Markt für digitale Objektträgerscanner erlebt aufgrund der zunehmenden Einführung digitaler Pathologielösungen in Krankenhäusern, Diagnoselabors, Forschungseinrichtungen und akademischen Zentren ein erhebliches Wachstum. Digitale Objektträgerscanner ermöglichen die hochauflösende Konvertierung pathologischer Glasobjektträger in digitale Bilder und verbessern so die Effizienz des Arbeitsablaufs, die Bildfreigabe, die Diagnosegenauigkeit und die Remote-Zusammenarbeit. Die wachsende Nachfrage nach automatisierten Pathologiesystemen, die Integration künstlicher Intelligenz in die Diagnostik und die zunehmende Betonung der Präzisionsmedizin unterstützen das Marktwachstum. Der Marktbericht für digitale Objektträgerscanner hebt steigende Investitionen in die Digitalisierung der Pathologie, wachsende Initiativen zur Laborautomatisierung und die zunehmende Nutzung von Ganzobjektträger-Bildgebungstechnologien als wichtige Faktoren hervor, die zur Branchenentwicklung im Gesundheitswesen und in den Biowissenschaften beitragen.
Der US-amerikanische Markt für digitale Objektträgerscanner bleibt aufgrund der weit verbreiteten Einführung digitaler Pathologieplattformen und starker Investitionen in Innovationen im Gesundheitswesen einer der fortschrittlichsten weltweit. Krankenhäuser, Krebszentren und Forschungseinrichtungen nutzen zunehmend digitale Objektträgerscanner, um die Arbeitsabläufe in der Pathologie zu verbessern und telepathologische Anwendungen zu unterstützen. Die wachsende Nachfrage nach Ferndiagnosen, zunehmende Krebsvorsorgeaktivitäten und die zunehmende Implementierung künstlicher Intelligenz-gestützter Pathologietools beschleunigen die Marktakzeptanz. Auch akademische Einrichtungen und Biotechnologieunternehmen investieren stark in die digitale Bildgebungsinfrastruktur, um Forschungs- und Arzneimittelentwicklungsprogramme zu unterstützen. Kontinuierliche technologische Innovation und starke regulatorische Unterstützung für die Einführung der digitalen Pathologie stärken die Marktaussichten in den Vereinigten Staaten weiter.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Die Markttrends für digitale Objektträgerscanner deuten auf eine zunehmende Verlagerung hin zu vollautomatischen Scansystemen hin, die in der Lage sind, große Objektträgervolumina mit minimalem menschlichen Eingriff zu verarbeiten. Gesundheitseinrichtungen setzen zunehmend auf digitale Pathologie-Workflows, um die Effizienz zu steigern, die Bearbeitungszeiten für Diagnosen zu verkürzen und Fernkonsultationen zu erleichtern. Hochleistungsscanner mit fortschrittlicher Bildqualität und schnellen Scanfunktionen werden in Pathologielaboren, die wachsende Probenmengen verwalten, immer wichtiger. Die Integration cloudbasierter Speichersysteme und digitaler Pathologieplattformen unterstützt auch die kollaborative Diagnostik und Datenverwaltung in Gesundheitsnetzwerken.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Ein weiterer wichtiger Trend, der die Marktaussichten für digitale Objektträgerscanner beeinflusst, ist die zunehmende Einbeziehung künstlicher Intelligenz und maschineller Lerntechnologien in die Arbeitsabläufe in der Pathologie. Digitale Objektträgerscanner werden zunehmend mit Bildanalysesoftware kombiniert, die die Krankheitserkennung, Gewebeklassifizierung und Biomarkeranalyse unterstützen kann. Hersteller konzentrieren sich auch auf die Verbesserung der Scangenauigkeit, Bildauflösung und Interoperabilität mit Laborinformationsmanagementsystemen. Die zunehmende Akzeptanz telepathologischer Dienste, die steigende Nachfrage nach Präzisionsmedizin und zunehmende Investitionen in die personalisierte Gesundheitsversorgung tragen zusätzlich zur Marktexpansion bei. Diese Entwicklungen verändern die Pathologiepraxis weiterhin und stärken die Rolle digitaler Objektträgerscantechnologien in modernen Gesundheitsumgebungen.
Zunehmende Akzeptanz digitaler Pathologie und Präzisionsdiagnostik
Der Haupttreiber für das Marktwachstum digitaler Objektträgerscanner ist die zunehmende Einführung digitaler Pathologielösungen in allen Gesundheitssystemen weltweit. Pathologielabore stellen von traditionellen mikroskopbasierten Arbeitsabläufen auf digitale Bildgebungsplattformen um, die die Diagnoseeffizienz verbessern und Fernkonsultationen erleichtern. Digitale Objektträgerscanner ermöglichen die schnelle Umwandlung pathologischer Proben in hochauflösende digitale Bilder, unterstützen die Zusammenarbeit zwischen Pathologen und verbessern den Zugang zu Fachwissen. Die wachsende Nachfrage nach Präzisionsmedizin und personalisierten Behandlungsansätzen erhöht den Bedarf an fortschrittlichen Pathologietechnologien, die genaue und reproduzierbare Ergebnisse liefern können. Gesundheitsdienstleister investieren in Laborautomatisierungslösungen, um den steigenden diagnostischen Arbeitsaufwand zu bewältigen und die betriebliche Effizienz zu verbessern. Darüber hinaus führen steigende Krebsinzidenzraten und zunehmende Forschungsaktivitäten in der Onkologie und den Biowissenschaften zu einem erheblichen Bedarf an digitaler Pathologie-Infrastruktur. Die Integration künstlicher Intelligenz und Bildanalysetools mit digitalen Objektträgerscannern verbessert auch die Diagnosemöglichkeiten und unterstützt eine breite Akzeptanz in Krankenhäusern, akademischen Einrichtungen und Forschungslabors.
Hohe Implementierungs- und Infrastrukturkosten
Eines der größten Hemmnisse für den Markt für digitale Diascanner sind die erheblichen Investitionen, die für die Implementierung und Infrastrukturentwicklung erforderlich sind. Digitale Pathologiesysteme erfordern erhebliche Ausgaben im Zusammenhang mit der Scannerbeschaffung, der Bildspeicherinfrastruktur, der Softwareintegration und der Umstellung der Arbeitsabläufe im Labor. Kleinere Gesundheitseinrichtungen und Diagnoselabore könnten vor der Herausforderung stehen, ausreichende Budgets für groß angelegte Digitalisierungsprojekte bereitzustellen. Darüber hinaus erfordert die Verwaltung hochauflösender Pathologiebilder eine umfangreiche Datenspeicherung und eine fortschrittliche Informationstechnologie-Infrastruktur, was die betriebliche Komplexität erhöht. Regulatorische Anforderungen, Validierungsverfahren und der Schulungsbedarf des Personals können die Umsetzungsfristen weiter verzögern. Integrationsprobleme mit bestehenden Laborinformationssystemen können auch Hindernisse für Gesundheitsdienstleister schaffen, die eine digitale Transformation anstreben. Obwohl die langfristigen Vorteile der digitalen Pathologie allgemein anerkannt sind, bleiben finanzielle Zwänge ein wichtiger Faktor, der die Akzeptanzraten beeinflusst, insbesondere in ressourcenbeschränkten Gesundheitsumgebungen und Entwicklungsländern.
Ausbau künstlicher Intelligenz-gestützter Pathologielösungen
Eine große Chance innerhalb der Marktchancenlandschaft für digitale Objektträgerscanner ist die zunehmende Integration künstlicher Intelligenz in pathologische Arbeitsabläufe. KI-gestützte Bildanalyseplattformen verändern die Erkennung von Krankheiten, die Identifizierung von Biomarkern und die Unterstützung diagnostischer Entscheidungen und schaffen eine starke Nachfrage nach hochwertigen digitalen Pathologiebildern, die von fortschrittlichen Objektträgerscannern generiert werden. Gesundheitsorganisationen investieren zunehmend in KI-gestützte Diagnose-Ökosysteme, die für die Bilderfassung und -analyse auf eine digitale Pathologie-Infrastruktur angewiesen sind. Forschungseinrichtungen und Pharmaunternehmen nutzen digitale Objektträgerscanner auch für die Arzneimittelentwicklung, klinische Studien und Biomarker-Forschungsaktivitäten. Die zunehmende Einführung der Telepathologie und die steigende Nachfrage nach Fernberatungen in der Pathologie stärken die Marktchancen weiter. Schwellenländer investieren in Programme zur Modernisierung des Gesundheitswesens und Initiativen zur Digitalisierung der Pathologie und schaffen so neue Wachstumsmöglichkeiten für Hersteller. Strategische Partnerschaften zwischen Scannerherstellern, Softwareentwicklern und Gesundheitseinrichtungen sollen Innovationen beschleunigen und die langfristige Marktexpansion unterstützen.
Datenmanagement und Interoperabilitätskomplexität
Der Branchenbericht „Digital Slide Scanners“ identifiziert Datenmanagement und Interoperabilität als große Herausforderungen für die Marktteilnehmer. Digitale Pathologiesysteme erzeugen extrem große Bilddateien, die erhebliche Speicherkapazität, eine robuste Netzwerkinfrastruktur und sichere Datenverwaltungslösungen erfordern. Gesundheitsdienstleister müssen einen effizienten Bildzugriff, -abruf und -austausch gewährleisten und gleichzeitig die Einhaltung von Datenschutz- und Sicherheitsvorschriften gewährleisten. Interoperabilitätsprobleme zwischen Scannern, Bildverwaltungssoftware und Laborinformationssystemen können die Workflow-Integration erschweren und die betriebliche Effizienz verringern. Standardisierungsprobleme zwischen verschiedenen digitalen Pathologieplattformen können auch die nahtlose Zusammenarbeit zwischen Gesundheitseinrichtungen behindern. Darüber hinaus müssen Labore in Cybersicherheitsmaßnahmen investieren, um sensible Patientendaten zu schützen und unbefugten Zugriff zu verhindern. Die Bewältigung dieser technischen und betrieblichen Herausforderungen erfordert kontinuierliche Investitionen in Infrastruktur, Softwareentwicklung und branchenweite Standardisierungsbemühungen, um eine erfolgreiche Implementierung digitaler Pathologielösungen sicherzustellen.
Aufgrund der steigenden Nachfrage nach Pathologie-Workflows mit hohem Durchsatz und Laborautomatisierungssystemen machten automatisierte digitale Objektträgerscanner etwa 72 % des weltweiten Marktanteils digitaler Objektträgerscanner aus. Diese Scanner werden häufig in Krankenhäusern, Diagnoselabors, Pharmaunternehmen und Forschungseinrichtungen eingesetzt, da sie den manuellen Eingriff erheblich reduzieren und gleichzeitig die Scangenauigkeit und Arbeitsablaufeffizienz verbessern. Automatisierte Systeme sind in der Lage, große Mengen pathologischer Objektträger mit gleichbleibender Bildqualität zu verarbeiten, wodurch sie sich hervorragend für die Krebsdiagnostik, Biomarkerforschung und Telepathologieanwendungen eignen. Gesundheitsorganisationen bevorzugen zunehmend automatisierte Scanner, da sie einen kontinuierlichen Betrieb, eine schnelle Bilderfassung und eine nahtlose Integration mit Laborinformationssystemen und auf künstlicher Intelligenz basierenden Pathologieplattformen unterstützen.
Manuelle digitale Objektträgerscanner machten fast 28 % des Marktes für digitale Objektträgerscanner aus und bleiben in kleineren Labors, akademischen Einrichtungen und pathologischen Einrichtungen mit geringem Volumen weiterhin wichtig. Diese Systeme werden von Einrichtungen bevorzugt, die kostengünstige digitale Bildgebungslösungen suchen, ohne eine umfangreiche Automatisierungsinfrastruktur zu benötigen. Manuelle Scanner bieten Flexibilität für individuelle Scanverfahren und werden häufig in Bildungseinrichtungen und speziellen Forschungsanwendungen in der Pathologie eingesetzt, wo die Anforderungen an den Objektträgerdurchsatz vergleichsweise geringer sind. Gesundheitsdienstleister entscheiden sich häufig für manuelle Systeme, da diese im Vergleich zu vollautomatischen Plattformen geringere Anschaffungskosten und einfachere Betriebsanforderungen bieten. Hersteller verbessern die manuellen Scannerfunktionen durch die Einführung benutzerfreundlicher Schnittstellen, kompakter Designs und verbesserter Bildgebungstechnologien, die eine hochauflösende Pathologievisualisierung unterstützen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Das Technologiesegment machte etwa 34 % des Marktes für digitale Objektträgerscanner aus, was auf die zunehmende Einführung fortschrittlicher Bildgebungstechnologien wie Hellfeld-Scanning, Fluoreszenzbildgebung und multispektrale Bildgebungssysteme zurückzuführen ist. Gesundheitsdienstleister und Forschungseinrichtungen investieren zunehmend in fortschrittliche Scantechnologien, die hochpräzise und hochauflösende digitale Pathologiebilder für die Krankheitsdiagnose und biomedizinische Forschungsanwendungen liefern können. Die Hellfeld-Bildgebung wird weiterhin häufig in Routineabläufen in der Pathologie eingesetzt, während Fluoreszenz- und Multispektraltechnologien in der Onkologieforschung und Biomarkeranalyse immer beliebter werden. Kontinuierliche technologische Fortschritte in der Bildverarbeitung, der Scangeschwindigkeit und der Integration künstlicher Intelligenz verbessern die Diagnosefähigkeiten und die Laborproduktivität erheblich. Die Hersteller konzentrieren sich auf die Entwicklung leistungsstarker Scansysteme, die mit digitaler Pathologiesoftware, cloudbasierten Datenverwaltungsplattformen und Laborautomatisierungssystemen kompatibel sind. Die zunehmende Betonung der Präzisionsmedizin und der personalisierten Gesundheitsversorgung trägt auch zur steigenden Nachfrage nach fortschrittlichen Bildgebungstechnologien für die Pathologie bei.
Das Anwendungssegment machte fast 29 % des Marktes für digitale Objektträgerscanner aus und umfasst Anwendungen in den Bereichen diagnostische Pathologie, Telepathologie, Arzneimittelentwicklung, akademische Forschung und Krankheitsscreening. Die diagnostische Pathologie bleibt aufgrund der zunehmenden Nutzung digitaler Bildgebungssysteme zur Krebserkennung, Gewebeanalyse und pathologischen Beratung der größte Anwendungsbereich. Auch die Verbreitung der Telepathologie nimmt rasch zu, da Gesundheitsdienstleister nach Ferndiagnoselösungen suchen, mit denen Pathologen über verschiedene geografische Standorte hinweg vernetzt werden können. Pharma- und Biotechnologieunternehmen nutzen in der Arzneimittelentwicklung und in klinischen Forschungsprogrammen zunehmend digitale Objektträgerscanner, um die Effizienz der Arbeitsabläufe und die bildbasierte Analyse zu verbessern.
Akademische und Forschungseinrichtungen investieren weiterhin in digitale Pathologietechnologien, um die Pathologieausbildung, den Bildaustausch und gemeinschaftliche biomedizinische Forschungsinitiativen zu unterstützen. Die steigende Inzidenz chronischer Krankheiten und der steigende Bedarf an präzisen Diagnoselösungen verstärken die Marktnachfrage weiter. Hersteller entwickeln anwendungsspezifische Scanner mit erweiterten Software-Integrationsfunktionen, um die betriebliche Flexibilität zu verbessern und spezielle Pathologieanforderungen zu unterstützen. Zunehmende Digitalisierungsinitiativen im Gesundheitswesen und wachsende Trends in der Laborautomatisierung tragen weiterhin erheblich zur Erweiterung des Anwendungssegments in der Branche der digitalen Objektträgerscanner bei.
Das Kapazitätssegment machte etwa 21 % des Marktes für digitale Objektträgerscanner aus, da die Nachfrage nach Scansystemen mit geringer und hoher Kapazität, die auf unterschiedliche Laborumgebungen zugeschnitten sind, zunimmt. Digitale Objektträgerscanner mit hoher Kapazität werden zunehmend von großen Krankenhäusern, Referenzlaboren und Krebszentren bevorzugt, da sie mit minimalem manuellen Eingriff Hunderte von Objektträgern kontinuierlich verarbeiten können. Diese Systeme verbessern die betriebliche Effizienz und verkürzen die diagnostischen Bearbeitungszeiten in Einrichtungen, die ein hohes Arbeitsaufkommen in der Pathologie bewältigen. Scanner mit geringer Kapazität bleiben für kleinere Pathologielabore, Bildungseinrichtungen und Forschungseinrichtungen wichtig, die kostengünstige digitale Bildgebungslösungen benötigen.
Hersteller führen skalierbare Scannerplattformen ein, die in der Lage sind, unterschiedliche Durchsatzanforderungen in verschiedenen Gesundheitsumgebungen zu unterstützen. Steigende Probenmengen in der Pathologie, die Ausweitung von Programmen zur Krebsvorsorge und die zunehmende Akzeptanz der Telepathologie unterstützen weltweit die Nachfrage nach Systemen mit hoher Kapazität. Darüber hinaus suchen Gesundheitsdienstleister nach flexiblen Lösungen, die sich an zukünftige Arbeitsabläufe und die Integration künstlicher Intelligenz anpassen lassen. Das Kapazitätssegment entwickelt sich weiter, da Labore zunehmend Produktivität, Automatisierung und digitale Transformation im Pathologiebetrieb in den Vordergrund stellen.
Das Endverbrauchssegment machte fast 16 % des Marktes für digitale Objektträgerscanner aus und umfasst Krankenhäuser, Diagnoselabore, akademische Einrichtungen, Pharmaunternehmen und Auftragsforschungsorganisationen. Krankenhäuser und Diagnoselabore bleiben aufgrund der zunehmenden Einführung digitaler Pathologiesysteme für routinemäßige klinische Diagnostik und Fernberatungsdienste die größten Endnutzer. Akademische Einrichtungen nutzen digitale Objektträgerscanner in großem Umfang für die pathologische Ausbildung, Forschungskooperationen und Schulungsprogramme. Pharma- und Biotechnologieunternehmen verlassen sich bei der Arzneimittelentwicklung, der Biomarkeranalyse und der Unterstützung klinischer Studien zunehmend auf die Infrastruktur der digitalen Pathologie. Auch Auftragsforschungsorganisationen setzen digitale Objektträgerscanner ein, um die Forschungseffizienz zu verbessern und bildbasierte Pathologiestudien für Pharmakunden zu unterstützen.
North America Digital Slide Scanners Market Share, 2026 (%)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Auf Nordamerika entfielen etwa 41 % des weltweiten Marktanteils digitaler Objektträgerscanner, was auf die starke Einführung digitaler Pathologielösungen, eine fortschrittliche Gesundheitsinfrastruktur und zunehmende Investitionen in Laborautomatisierungstechnologien zurückzuführen ist. Die Region profitiert von der weit verbreiteten Umsetzung von Präzisionsmedizinprogrammen und der starken Nachfrage nach Telepathologiediensten in Krankenhäusern, Diagnoselabors und Forschungseinrichtungen. Gesundheitsdienstleister in den Vereinigten Staaten und Kanada setzen zunehmend automatisierte digitale Objektträgerscanner ein, um die Diagnoseeffizienz zu verbessern, Durchlaufzeiten zu verkürzen und Fernberatungen in der Pathologie zu unterstützen. Die zunehmende Krebsinzidenz und die zunehmende Arbeitsbelastung in der Pathologie steigern auch die Nachfrage nach digitalen Bildgebungssystemen mit hoher Kapazität. Pharmaunternehmen und akademische Einrichtungen investieren stark in digitale Pathologieplattformen, um die Arzneimittelforschung, Biomarkeranalyse und klinische Forschungsanwendungen zu unterstützen. Hersteller führen kontinuierlich fortschrittliche Scanner mit verbesserter Bildauflösung, Integration künstlicher Intelligenz und cloudbasierten Datenverwaltungsfunktionen ein, um die Wettbewerbsfähigkeit in der Region zu stärken.
Europa hielt fast 29 % des Marktanteils für digitale Objektträgerscanner und bleibt aufgrund der zunehmenden Digitalisierungsinitiativen in der Pathologie und der starken Einführung von Automatisierungstechnologien im Gesundheitswesen einer der führenden regionalen Märkte. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und Italien investieren aktiv in die digitale Pathologie-Infrastruktur, um diagnostische Arbeitsabläufe zu verbessern und Präzisionsmedizinprogramme zu unterstützen. Gesundheitseinrichtungen implementieren zunehmend automatisierte Objektträger-Scansysteme, um den Bildaustausch, die Zusammenarbeit in der Pathologie und die Laborproduktivität zu verbessern. Auch die steigende Prävalenz von Krebserkrankungen und die steigende Nachfrage nach effizienten Pathologiedienstleistungen tragen wesentlich zum regionalen Marktwachstum bei. Akademische Einrichtungen und Forschungsorganisationen in ganz Europa nutzen digitale Objektträgerscanner in großem Umfang für die Pathologieausbildung, biomedizinische Forschung und pharmazeutische Entwicklungsaktivitäten. Um die Marktdurchdringung zu stärken, führen Hersteller technologisch fortschrittliche Produkte ein, die über die Integration künstlicher Intelligenz, Scanfunktionen mit hohem Durchsatz und Cloud-basierte Pathologieplattformen verfügen. Darüber hinaus unterstützen eine günstige Gesundheitspolitik und zunehmende Investitionen in die Telemedizin-Infrastruktur die weit verbreitete Einführung digitaler Pathologielösungen in der gesamten Region.
Aufgrund der starken Gesundheitsinfrastruktur, der zunehmenden Initiativen zur Laborautomatisierung und der zunehmenden Einführung digitaler Pathologietechnologien machte Deutschland etwa 26 % des europäischen Marktes für digitale Objektträgerscanner aus. Krankenhäuser, Krebszentren und Forschungseinrichtungen im ganzen Land investieren zunehmend in automatisierte digitale Objektträgerscanner, um die Effizienz der Arbeitsabläufe und die Diagnosegenauigkeit zu verbessern. Die wachsende Nachfrage nach Präzisionsmedizin und personalisierten Krebsbehandlungsansätzen unterstützt die Einführung fortschrittlicher pathologischer Bildgebungssysteme erheblich. Deutsche Gesundheitsdienstleister bevorzugen zunehmend digitale Pathologielösungen, da sie einen schnellen Bildaustausch, Fernkonsultationen und durch künstliche Intelligenz unterstützte Diagnostik ermöglichen. Auch akademische Einrichtungen und Biotechnologieunternehmen investieren stark in Projekte zur Digitalisierung der Pathologie, um biomedizinische Forschungs- und Arzneimittelentwicklungsaktivitäten zu unterstützen. In Deutschland tätige Hersteller konzentrieren sich auf die Einführung hochauflösender Scanner mit erweiterten Bildverwaltungsfunktionen und Funktionen zur Integration von Laborinformationssystemen.
Auf das Vereinigte Königreich entfielen aufgrund der zunehmenden Einführung telepathologischer Lösungen und wachsender Investitionen in Digitalisierungsprogramme im Gesundheitswesen fast 4 % des europäischen Marktes für digitale Objektträgerscanner. Krankenhäuser und Pathologielabore im ganzen Land implementieren digitale Objektträgerscansysteme, um die diagnostische Zusammenarbeit, die Effizienz der Pathologieberichte und die Laborproduktivität zu verbessern. Steigende Krebsinzidenzraten und zunehmender Druck auf Pathologiedienste ermutigen Gesundheitseinrichtungen, eine fortschrittliche digitale Pathologieinfrastruktur einzuführen. Akademische und Forschungsorganisationen nutzen digitale Objektträgerscanner auch in großem Umfang für die Pathologieausbildung, Krankheitsforschung und pharmazeutische Entwicklungsaktivitäten. Hersteller führen Hochleistungsscanner mit Cloud-Konnektivität und Integrationsmöglichkeiten für künstliche Intelligenz ein, um die sich entwickelnden Laboranforderungen zu unterstützen. Der Markt profitiert auch von der starken staatlichen Unterstützung für die digitale Transformation des Gesundheitswesens und den Ausbau von Ferndiagnosediensten. Gesundheitsdienstleister erkennen zunehmend die Vorteile der digitalen Pathologie, da sie die Durchlaufzeiten verkürzen und den Zugang zu Fachwissen verbessern.
Der asiatisch-pazifische Raum eroberte etwa 22 % des weltweiten Marktanteils für digitale Objektträgerscanner und entwickelt sich aufgrund der schnellen Entwicklung der Gesundheitsinfrastruktur und der zunehmenden Einführung digitaler Pathologielösungen zu einer der am schnellsten wachsenden Regionen. Länder wie China, Japan, Indien, Südkorea und Australien verzeichnen steigende Investitionen in Laborautomatisierung, Krebsdiagnostik und Telemedizintechnologien. Gesundheitsdienstleister in der gesamten Region implementieren zunehmend digitale Objektträgerscanner, um die Effizienz der Pathologie zu verbessern und den wachsenden diagnostischen Arbeitsaufwand zu bewältigen. Auch die steigende Prävalenz chronischer Krankheiten und die steigende Nachfrage nach Präzisionsmedizin tragen wesentlich zur Marktexpansion bei. Regierungen und private Gesundheitsorganisationen investieren stark in Projekte zur Digitalisierung der Pathologie und Initiativen zur Modernisierung des Gesundheitswesens. Hersteller bauen ihre regionalen Aktivitäten aus und führen kostengünstige Scansysteme ein, die auf die lokalen Marktanforderungen zugeschnitten sind. Akademische Einrichtungen und Pharmaunternehmen nutzen zunehmend digitale Pathologieplattformen für biomedizinische Forschung, klinische Studien und Pathologie-Trainingsanwendungen. Die zunehmende Einführung künstlicher Intelligenz-gestützter Pathologie-Workflows und cloudbasierter Bildverwaltungssysteme stärkt weiterhin die langfristigen Marktchancen im gesamten asiatisch-pazifischen Markt für digitale Objektträgerscanner.
Aufgrund des starken technologischen Fortschritts und der zunehmenden Einführung digitaler Gesundheitssysteme machte Japan etwa 8 % des asiatisch-pazifischen Marktes für digitale Objektträgerscanner aus. Gesundheitsdienstleister im ganzen Land investieren stark in automatisierte Pathologielösungen, um die Diagnoseeffizienz zu verbessern und Präzisionsmedizinprogramme zu unterstützen. Krankenhäuser und Forschungseinrichtungen nutzen zunehmend digitale Objektträgerscanner für die Krebsdiagnostik, pathologische Beratungen und biomedizinische Forschungsaktivitäten. Japanische Verbraucher- und Gesundheitsorganisationen legen großen Wert auf technologische Qualität und Betriebsgenauigkeit und ermutigen Hersteller, fortschrittliche hochauflösende Scansysteme mit Funktionen zur Integration künstlicher Intelligenz einzuführen. Akademische Einrichtungen erweitern außerdem digitale Pathologie-Trainingsprogramme und gemeinsame Forschungsinitiativen, bei denen Ganzdia-Bildgebungstechnologien zum Einsatz kommen. Hersteller konzentrieren sich auf Produktinnovationen, Cloud-Integration und kompakte Scannerdesigns, um den sich verändernden Laboranforderungen gerecht zu werden. Die steigende Nachfrage nach Fernberatungen in der Pathologie und steigende Investitionen in die Telemedizin-Infrastruktur unterstützen weiterhin das Marktwachstum.
Auf China entfielen rund 36 % des asiatisch-pazifischen Marktes für digitale Objektträgerscanner und blieb aufgrund der raschen Modernisierung des Gesundheitswesens und der steigenden Nachfrage nach Technologien zur Pathologieautomatisierung der führende regionale Beitragszahler. Krankenhäuser und diagnostische Labore im ganzen Land führen digitale Pathologiesysteme ein, um die Effizienz zu verbessern, den diagnostischen Arbeitsaufwand zu reduzieren und die Ausweitung von Krebsvorsorgeprogrammen zu unterstützen. Staatliche Investitionen in die Digitalisierung des Gesundheitswesens und in Initiativen zur Präzisionsmedizin unterstützen das Marktwachstum erheblich. Gesundheitsdienstleister nutzen zunehmend digitale Diascanner, um den Bildaustausch, Telepathologiedienste und durch künstliche Intelligenz unterstützte Diagnostik zu ermöglichen. Auch Pharma- und Biotechnologieunternehmen investieren stark in die digitale Pathologie-Infrastruktur, um die Arzneimittelentwicklung und biomedizinische Forschungsaktivitäten zu unterstützen. Hersteller stärken die lokalen Produktionskapazitäten und erweitern Vertriebsnetze, um die Marktdurchdringung in ganz China zu verbessern. Das steigende Bewusstsein für die Vorteile der digitalen Pathologie und die zunehmende Einführung cloudbasierter Gesundheitstechnologien schaffen weiterhin günstige Marktbedingungen.
Die Region „Rest der Welt“ machte etwa 8 % des globalen Marktanteils für digitale Diascanner aus und umfasst Lateinamerika, den Nahen Osten und Afrika. Obwohl die Akzeptanzraten im Vergleich zu Nordamerika und Europa niedriger bleiben, schaffen steigende Investitionen in Technologien zur Modernisierung des Gesundheitswesens und zur Automatisierung der Pathologie günstige Wachstumschancen. Krankenhäuser und Diagnoselabore in allen Schwellenländern implementieren nach und nach digitale Pathologiesysteme, um diagnostische Arbeitsabläufe zu verbessern und Fernberatungsdienste zu unterstützen. Die steigende Inzidenz von Krebserkrankungen und die wachsende Nachfrage nach präziser pathologischer Diagnostik ermutigen Gesundheitsdienstleister, in fortschrittliche Bildgebungstechnologien zu investieren. Regierungen und Gesundheitsorganisationen konzentrieren sich zunehmend auf die Entwicklung der Telemedizin-Infrastruktur und Initiativen zur Labordigitalisierung. Hersteller führen kostengünstige digitale Objektträger-Scansysteme ein, die für ressourcenbeschränkte Gesundheitseinrichtungen konzipiert sind. Akademische Einrichtungen und Forschungslabore nutzen auch zunehmend digitale Pathologietechnologien für Schulungs- und Forschungszwecke. Es wird erwartet, dass das wachsende Bewusstsein für Präzisionsmedizin und die zunehmende Einführung von Informationstechnologien im Gesundheitswesen das zukünftige Wachstum in der Branche der digitalen Objektträgerscanner im Rest der Welt unterstützen werden.
Die Marktchancenlandschaft für digitale Objektträgerscanner zieht erhebliche Investitionen von Gesundheitstechnologieunternehmen, Anbietern von Pathologielösungen, Risikokapitalfirmen und Life-Science-Organisationen an, die von der zunehmenden Einführung der digitalen Pathologie profitieren möchten. Die Investitionen konzentrieren sich zunehmend auf die Entwicklung fortschrittlicher Ganzbild-Bildgebungssysteme, cloudbasierter Pathologieplattformen und auf künstlicher Intelligenz basierender Diagnoselösungen. Gesundheitsdienstleister stellen erhebliche Ressourcen für Projekte zur Digitalisierung der Pathologie bereit, um die Diagnosegenauigkeit zu verbessern, die betriebliche Effizienz zu steigern und Fernberatungsdienste zu unterstützen. Auch Pharma- und Biotechnologieunternehmen investieren stark in die digitale Pathologie-Infrastruktur, um die Arzneimittelforschung, Biomarker-Analyse und klinische Forschungsprogramme zu beschleunigen. Diese Entwicklungen führen zu einer starken Nachfrage nach leistungsstarken und automatisierten digitalen Objektträger-Scansystemen, die große Arbeitslasten in der Pathologie bewältigen können.
Eine große Chance auf dem Markt für digitale Objektträgerscanner besteht in der Ausweitung der Einführung künstlicher Intelligenz-gestützter Pathologielösungen. Digitale Objektträgerscanner dienen als wichtige Komponenten von KI-gestützten Diagnoseökosystemen, indem sie hochwertige Bilderfassungsfunktionen bieten. Schwellenländer investieren zunehmend in Initiativen zur Modernisierung des Gesundheitswesens und schaffen so neue Möglichkeiten für Hersteller, ihre Marktpräsenz auszubauen. Strategische Partnerschaften zwischen Scannerherstellern, Softwareentwicklern, Gesundheitseinrichtungen und Forschungseinrichtungen beschleunigen technologische Innovationen.
Innovation bleibt ein wichtiger Wachstumstreiber auf dem Markt für digitale Objektträgerscanner, da die Hersteller kontinuierlich fortschrittliche Scansysteme entwickeln, die die Bildqualität, Geschwindigkeit, Automatisierung und Effizienz des Diagnose-Workflows verbessern sollen. Unternehmen führen zunehmend digitale Objektträgerscanner mit hohem Durchsatz ein, mit denen große Mengen pathologischer Proben mit minimalem manuellen Eingriff verarbeitet werden können. Eine verbesserte Bildauflösung, verbesserte Autofokus-Technologien und erweiterte Farbgenauigkeitsfunktionen werden zu Standardfunktionen in Produkten der nächsten Generation. Hersteller integrieren außerdem Cloud-Konnektivität und digitale Pathologie-Softwareplattformen, um kollaborative Diagnosen und Fernberatungen in der Pathologie zu unterstützen.
Die Integration künstlicher Intelligenz hat sich zu einem der wichtigsten Bereiche der Entwicklung neuer Produkte in der Branche der digitalen Objektträgerscanner entwickelt. Hersteller entwickeln Scanner, die für Anwendungen des maschinellen Lernens und automatisierte Bildanalyse-Workflows optimiert sind. Kompakte Scannerdesigns, verbesserte Objektträgerhandhabungsmechanismen und skalierbare Speicherlösungen werden ebenfalls eingeführt, um den sich wandelnden Anforderungen von Krankenhäusern, Diagnoselabors und Forschungseinrichtungen gerecht zu werden. Darüber hinaus konzentrieren sich Produktentwickler auf die Interoperabilität mit Laborinformationsmanagementsystemen und Pathologie-Workflow-Software, um die betriebliche Effizienz zu verbessern.
Der Marktbericht für digitale Objektträgerscanner bietet eine umfassende Analyse der Branchendynamik, Technologietrends, der Wettbewerbslandschaft, der Marktsegmentierung und regionaler Wachstumschancen im globalen Sektor der digitalen Pathologie. Der Bericht bewertet wichtige Produktkategorien, darunter automatisierte digitale Objektträgerscanner und manuelle digitale Objektträgerscanner, und untersucht gleichzeitig deren Anwendungen in der pathologischen Diagnostik, Telepathologie, pharmazeutischen Forschung und akademischen Einrichtungen. Es bewertet die wichtigsten Markttreiber, Beschränkungen, Chancen und Herausforderungen, die die Akzeptanzmuster in Krankenhäusern, Labors und Life-Science-Organisationen beeinflussen. Ein besonderer Schwerpunkt liegt auf Fortschritten in der Bildgebung ganzer Objektträger, der Laborautomatisierung, der Integration künstlicher Intelligenz und cloudbasierten Pathologieplattformen.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Der Marktforschungsbericht für digitale Objektträgerscanner bietet außerdem detaillierte Einblicke in Trends bei der Technologieeinführung, Nachfragemuster der Endbenutzer, Investitionsaktivitäten und Wettbewerbspositionierungsstrategien wichtiger Branchenteilnehmer. Die regionale Analyse umfasst Nordamerika, Europa, den asiatisch-pazifischen Raum und den Rest der Welt sowie Bewertungen auf Länderebene für Deutschland, das Vereinigte Königreich, Japan und China. Der Bericht untersucht die Auswirkungen der Digitalisierung des Gesundheitswesens, der Ausweitung der Telepathologie, von Initiativen zur Präzisionsmedizin und der Modernisierung der Pathologie-Workflows auf die Branchenentwicklung. Die strategische Bewertung von Produktinnovationen, Forschungskooperationen und neuen Wachstumschancen bietet wertvolle Informationen für Gesundheitsdienstleister, Investoren, Hersteller und Geschäftsentscheidungsträger, die in der Branche für digitale Objektträgerscanner tätig sind.


(Angebot gültig bis zum 31st Oct 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.




















Nehmen Sie Kontakt mit uns auf
US +1 833 909 2966 (Gebührenfrei)
Erhalten Sie ein individuelles Angebot passend zu Ihren Anforderungen.
Besprechen Sie Ihre Fragen mit unseren Branchenexperten.
Haben Sie Fragen? Erhalten Sie schnelle Antworten vor dem Kauf.

