Marktgröße, Anteil und Branchenanalyse für Harnwegsinfektionstests, nach Typ (Urethritis, Zystitis, Pyelonephritis), nach Endverwendung (Referenzlabore, Allgemeinmediziner, Urologen, Notfallversorgung) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktübersicht für Harnwegsinfektionstests
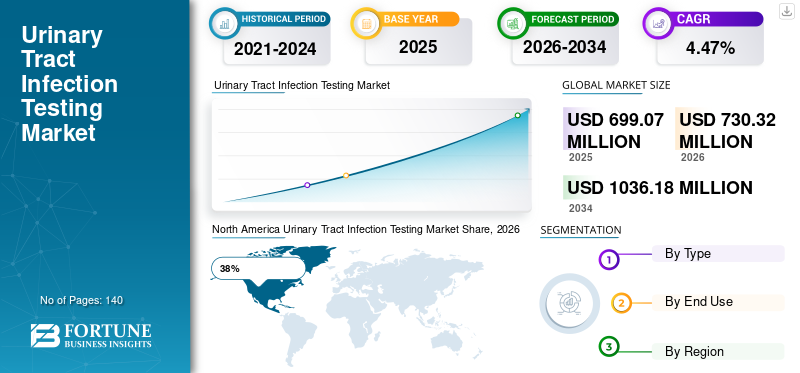
Die weltweite Marktgröße für Harnwegsinfektionstests wurde im Jahr 2025 auf 699,07 Milliarden US-Dollar geschätzt. Der Markt soll von 730,32 Milliarden US-Dollar im Jahr 2026 auf 1036,18 Milliarden US-Dollar im Jahr 2034 wachsen und im Prognosezeitraum eine jährliche Wachstumsrate von 4,47 % aufweisen.

Der Markt für Tests auf Harnwegsinfektionen verzeichnet ein stetiges Wachstum aufgrund der zunehmenden Inzidenz bakterieller Infektionen, des zunehmenden diagnostischen Bewusstseins und der zunehmenden Akzeptanz laborbasierter und Point-of-Care-Testlösungen. Gesundheitsdienstleister legen Wert auf die Früherkennung von Infektionen, um Komplikationen im Zusammenhang mit unbehandelten Harnwegsinfektionen zu reduzieren. Der Markt wird durch technologische Verbesserungen in der Molekulardiagnostik, automatisierten Urinanalysegeräten und Schnelltestplattformen unterstützt. Krankenhäuser, diagnostische Labore und ambulante Zentren erhöhen weiterhin das Testvolumen, da das Screening von Patienten immer routinemäßiger wird. Der Marktbericht für Harnwegsinfektionstests zeigt, dass der zunehmende Zugang zur Gesundheitsversorgung, die wachsende ältere Bevölkerung und die gestiegene Nachfrage nach genauen Diagnoseverfahren die allgemeine Marktdurchdringung in entwickelten und aufstrebenden Gesundheitssystemen stärken.
Aufgrund des hohen diagnostischen Testvolumens und der umfangreichen Gesundheitsinfrastruktur haben die Vereinigten Staaten einen erheblichen Anteil am Markt für Tests auf Harnwegsinfektionen. Mehr als 8 Millionen Arztbesuche pro Jahr sind mit Harnwegsinfektionen verbunden, was zu einer anhaltenden Nachfrage nach Urinkulturtests, Teststreifenanalysen und molekulardiagnostischen Lösungen führt. Das Vorhandensein fortschrittlicher klinischer Labore und starker Erstattungssysteme fördert die weitverbreitete Einführung anspruchsvoller Testtechnologien. Das wachsende Bewusstsein für antimikrobielle Resistenzen hat die Nachfrage nach Pathogenidentifizierung und Empfindlichkeitstests erhöht. Gesundheitsdienstleister konzentrieren sich auf eine schnelle Diagnose, um die Behandlungsergebnisse zu verbessern und unnötige Antibiotika-Verschreibungen zu reduzieren. Kontinuierliche Investitionen in diagnostische Innovationen stärken die Position der USA innerhalb der globalen Branchenanalyse für Harnwegsinfektionstests weiter.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wichtige Erkenntnisse
Marktgröße und Wachstum
- Globale Marktgröße 2025: 699,07 Milliarden US-Dollar
- Weltmarktgröße 2034: 1036,18 Milliarden US-Dollar
- CAGR (2026–2034): 4,47 %
Marktanteil – regional
- Nordamerika: 38 %
- Europa: 29 %
- Asien-Pazifik: 24 %
- Rest der Welt: 9 %
Anteile auf Länderebene
- Deutschland: 23 % des europäischen Marktes
- Vereinigtes Königreich: 18 % des europäischen Marktes
- Japan: 19 % des asiatisch-pazifischen Marktes
- China: 40 % des asiatisch-pazifischen Marktes
Neueste Trends auf dem Markt für Tests auf Harnwegsinfektionen
Die Trends auf dem Markt für Harnwegsinfektionstests deuten auf einen starken Wandel hin zu schnellen und automatisierten Diagnosetechnologien hin. Gesundheitseinrichtungen implementieren zunehmend automatisierte Urinanalysatoren, die große Probenmengen verarbeiten und gleichzeitig manuelle Eingriffe minimieren können. Molekulardiagnostische Methoden erfreuen sich zunehmender Beliebtheit, da sie Krankheitserreger schneller identifizieren können als herkömmliche Kulturtechniken. Point-of-Care-Tests haben sich im Forschungsbericht zu einem wichtigen Trend im Markt für Harnwegsinfektionstests entwickelt. Kliniken und Notfallversorgungseinrichtungen setzen tragbare Testplattformen ein, die innerhalb kürzerer Zeiträume Ergebnisse liefern und so sofortige klinische Entscheidungen ermöglichen.Künstliche IntelligenzAuch die Integration in diagnostische Arbeitsabläufe wird immer häufiger, was die Interpretationsgenauigkeit verbessert und die Arbeitsbelastung im Labor verringert.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Ein weiterer bemerkenswerter Trend ist die zunehmende Betonung der antimikrobiellen Verantwortung. Gesundheitsdienstleister nutzen zunehmend fortschrittliche Testsysteme, die Antibiotikaresistenzmuster identifizieren und Ärzten bei der Auswahl geeigneter Behandlungsoptionen helfen. Digitale Labormanagementsysteme verbessern die Effizienz der Datenverfolgung und Berichterstattung. Die steigende Nachfrage nach häuslichen Gesundheitsdiensten hat die Entwicklung benutzerfreundlicher Diagnosekits gefördert. Diese Innovationen tragen gemeinsam zur Vergrößerung des Marktes für Harnwegsinfektionstests bei und unterstützen die sich entwickelnden Gesundheitsanforderungen in verschiedenen Pflegebereichen.
Marktdynamik für Harnwegsinfektionstests
TREIBER
Steigende Prävalenz von Harnwegsinfektionen und wachsende Nachfrage nach Frühdiagnose
Der Haupttreiber für das Wachstum des Marktes für Harnwegsinfektionstests ist die zunehmende Prävalenz von Harnwegsinfektionen bei Frauen, älteren Menschen, Diabetikern und katheterisierten Patienten. Weltweit legen Gesundheitssysteme großen Wert auf die Früherkennung von Krankheiten, um schwere Nierenkomplikationen und wiederkehrende Infektionen zu verhindern. Die wachsende Belastung durch im Krankenhaus erworbene Infektionen hat Gesundheitsdienstleister dazu ermutigt, routinemäßige Screening-Programme einzuführen. Verstärkte Sensibilisierungskampagnen von Gesundheitsorganisationen haben die Bereitschaft der Patienten, sich diagnostischen Tests zu unterziehen, erhöht. Steigende Gesundheitsausgaben für die Behandlung von Infektionskrankheiten haben die Einführung fortschrittlicher Testtechnologien weiter beschleunigt. Diagnostische Labore erweitern ihre Testkapazitäten, um den wachsenden Probenmengen gerecht zu werden. Diese Faktoren tragen zusammen zu einer stärkeren Nachfrage nach genauen und schnellen Lösungen für Harnwegsinfektionstests bei und unterstützen die positiven Marktaussichten für Harnwegsinfektionstests.
ZURÜCKHALTUNG
Begrenzte Zugänglichkeit erweiterter Diagnostik in Entwicklungsregionen
Trotz erheblicher Fortschritte bleibt der eingeschränkte Zugang zu einer hochentwickelten Diagnoseinfrastruktur ein wesentliches Hindernis. Viele sich entwickelnde Gesundheitssysteme verlassen sich weiterhin auf konventionelle Urinkulturmethoden, da die fortgeschrittene molekulare Diagnostik erhebliche Investitionen und spezialisiertes Laborpersonal erfordert. Budgetbeschränkungen in kleineren Gesundheitseinrichtungen schränken die Einführung automatisierter Analysegeräte und Hochdurchsatz-Testplattformen ein. Verzögerungen bei der Diagnose aufgrund begrenzter Testressourcen können sich auf die Patientenergebnisse auswirken und die allgemeine Marktdurchdringung verringern. Auch die regulatorische Komplexität im Zusammenhang mit der Zulassung diagnostischer Produkte kann die Marktexpansion verlangsamen. Darüber hinaus halten Erstattungsbeschränkungen in bestimmten Regionen Gesundheitsdienstleister davon ab, in hochwertige Diagnosetechnologien zu investieren. Diese Herausforderungen stellen Hindernisse für eine einheitliche Einführung dar und können das Tempo des Wachstums der Harnwegsinfektionstests-Branche beeinträchtigen.
GELEGENHEIT
Ausbau der schnellen molekularen Diagnosetechnologien
Die schnelle molekulare Diagnostik bietet erhebliche Chancen im Markt für Harnwegsinfektionstests. Gesundheitsdienstleister suchen zunehmend nach Lösungen, die innerhalb von Stunden statt Tagen genaue Ergebnisse liefern. Molekulare Testplattformen können spezifische Bakterienstämme und Resistenzmarker erkennen, die Behandlungspräzision verbessern und den unangemessenen Einsatz von Antibiotika reduzieren. Wachsende Investitionen inBiotechnologieForschung beschleunigt die Entwicklung innovativer Diagnoseprodukte. Schwellenländer bauen die Gesundheitsinfrastruktur aus und schaffen eine neue Nachfrage nach fortschrittlichen Testlösungen für Infektionskrankheiten. Kooperationen zwischen Diagnostikherstellern und Gesundheitseinrichtungen unterstützen eine breitere Kommerzialisierung neuartiger Technologien. Die Ausweitung der Telemedizin und der Ferngesundheitsdienste erhöht auch die Nachfrage nach tragbaren Diagnosesystemen, die dezentrale Testumgebungen unterstützen können.
HERAUSFORDERUNG
Antibiotikaresistenz und diagnostische Komplexität
Eine der größten Herausforderungen bei der Marktanalyse von Harnwegsinfektionstests ist die zunehmende Verbreitung antimikrobiell resistenter Krankheitserreger. Resistente Bakterienstämme erschweren die Diagnose und Behandlungsauswahl und erfordern ausgefeiltere Testverfahren. Gesundheitsdienstleister benötigen hochpräzise Diagnosetools, die in der Lage sind, Resistenzmuster zu erkennen und gleichzeitig schnelle Bearbeitungszeiten einzuhalten. Die Komplexität der Diagnostik erhöht die Arbeitsbelastung im Labor und die Betriebskosten. Unterschiede im Infektionsbild bei verschiedenen Patientengruppen können die klinische Beurteilung zusätzlich erschweren. Die Aufrechterhaltung der Testgenauigkeit bei gleichzeitiger Verkürzung der Durchlaufzeiten bleibt eine entscheidende Herausforderung für Diagnostikhersteller. Darüber hinaus erfordern laufende Aktualisierungen klinischer Richtlinien eine kontinuierliche Anpassung der Testprotokolle, wodurch die betrieblichen Anforderungen in Gesundheitseinrichtungen und Diagnoselabors steigen.
Marktsegmentierung für Harnwegsinfektionstests
Nach Typ
Tests auf Urethritis machen etwa 28 % des Marktanteils für Tests auf Harnwegsinfektionen aus. Dieses Segment profitiert vom wachsenden Bewusstsein für sexuell übertragbare Infektionen und bakterielle Harnwegserkrankungen. Zu den diagnostischen Verfahren gehören üblicherweise Urinanalysen, Nukleinsäureamplifikationstests und mikrobielle Kulturmethoden. Gesundheitsdienstleister legen zunehmend Wert auf die Früherkennung, da eine unbehandelte Urethritis zu Komplikationen im Fortpflanzungs- und Harnsystem führen kann. Zunehmende Screening-Initiativen in sexuell aktiven Bevölkerungsgruppen tragen zur Nachfrage nach Tests bei. Fortschrittliche molekulare Diagnostik hat die Genauigkeit der Pathogenidentifizierung verbessert und diagnostische Verzögerungen reduziert.
Zystitis stellt mit einem Marktanteil von etwa 47 % das größte Segment dar. Die hohe Prävalenz von Blasenentzündungen, insbesondere bei Frauen, unterstützt weltweit ein erhebliches Testvolumen. Die diagnostische Beurteilung umfasst üblicherweise Urinanalyse, Urinkulturtests und schnelle Screening-Verfahren. Gesundheitsdienstleister priorisieren die Diagnose einer Zystitis, um wiederkehrende Infektionen und damit verbundene Komplikationen zu verhindern. Steigendes Gesundheitsbewusstsein und routinemäßige klinische Bewertungen tragen zur weiteren Marktexpansion bei. Der zunehmende Anteil älterer Menschen und die zunehmende Prävalenz chronischer Erkrankungen wie Diabetes steigern die Nachfrage zusätzlich.
Pyelonephritis-Tests machen etwa 25 % des Weltmarktes aus. Dieses Segment befasst sich mit Niereninfektionen, die aufgrund ihres möglichen Schweregrades eine umfassende diagnostische Beurteilung erfordern. Gesundheitsdienstleister nutzen Urinkulturtests, Bluttests, bildgebende Verfahren und molekulare Diagnostik, um das Vorhandensein einer Infektion zu bestätigen und Behandlungsstrategien festzulegen. Das zunehmende Bewusstsein für schwere Harnwegskomplikationen unterstützt eine verstärkte diagnostische Nutzung. Krankenhäuser und spezialisierte Gesundheitszentren sind die Hauptnutzer von Pyelonephritis-Testdiensten. Die Forderung nach einer genauen Identifizierung von Krankheitserregern.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Endverbrauch
Referenzlabore Referenzlabore machen etwa 39 % des Marktanteils bei Tests auf Harnwegsinfektionen aus. Diese Einrichtungen verarbeiten große Testmengen und bieten erweiterte Diagnosemöglichkeiten, die in vielen kleineren Gesundheitszentren nicht verfügbar sind. Automatisierte Analysegeräte, molekulardiagnostische Plattformen und umfassende mikrobiologische Testdienste unterstützen ihre beherrschende Stellung. Gesundheitsdienstleister verlassen sich bei komplexen Infektionsdiagnosen und der Beurteilung antimikrobieller Resistenzen häufig auf Referenzlabore. Die steigende Nachfrage nach genauen Laborergebnissen und die zunehmende Einführung zentralisierter Testmodelle stärken weiterhin die Segmentleistung.
Allgemeinmediziner machen etwa 24 % des Marktes aus. Hausärzte dienen häufig als erste Anlaufstelle für Patienten mit Symptomen einer Harnwegsinfektion. Routinemäßige Urintests und vorläufige diagnostische Untersuchungen werden üblicherweise in der Primärversorgung durchgeführt. Das wachsende öffentliche Bewusstsein für Infektionssymptome hat die Konsultationsraten erhöht. Schnelltesttechnologien ermöglichen es Ärzten, Behandlungsentscheidungen effizienter zu treffen. Die zunehmende Präferenz der Patienten für Frühdiagnose und zugängliche Gesundheitsdienste unterstützt die Nachfrage in diesem Anwendungssegment.
Urologen haben einen Marktanteil von etwa 21 %. Diese Spezialisten behandeln komplexe und wiederkehrende Harnwegsinfektionen, die eine detaillierte diagnostische Beurteilung erfordern. In spezialisierten Urologiepraxen werden häufig fortschrittliche Testverfahren eingesetzt, darunter die Identifizierung von Krankheitserregern und die Erstellung von Resistenzprofilen. Die zunehmende Prävalenz chronischer Harnwegserkrankungen und wiederkehrender Infektionen trägt zum Segmentwachstum bei. Urologen arbeiten häufig mit Diagnoselabors zusammen, um Behandlungsstrategien zu optimieren und das Wiederauftreten von Infektionen zu reduzieren. Der Einsatz hochentwickelter molekulardiagnostischer Technologien unterstützt ein präziseres klinisches Management.
Notfallversorgungseinrichtungen machen etwa 16 % des Marktes aus. Diese Zentren bieten Patienten, die sofortige medizinische Hilfe suchen, bequemen Zugang zu Diagnosediensten. Technologien für schnelle Urintests spielen eine entscheidende Rolle bei der Unterstützung der Diagnose und dem Beginn der Behandlung am selben Tag. Die zunehmende Präferenz der Patienten für begehbare Gesundheitsdienste hat die Nachfrage nach Tests in der Notfallversorgung erhöht. Gesundheitsdienstleister nutzen Point-of-Care-Diagnosetools, um die Durchlaufzeiten zu verkürzen und die Patientenzufriedenheit zu steigern. Der Ausbau von Notfallversorgungsnetzwerken und die zunehmende Betonung einer zugänglichen Gesundheitsversorgung unterstützen weiterhin das Segmentwachstum im Branchenbericht Harnwegsinfektionstests.
Regionaler Ausblick auf den Markt für Harnwegsinfektionstests
North America Urinary Tract Infection Testing Market Share, 2026 (%)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika
Nordamerika bleibt mit einem Anteil von etwa 38 % der führende regionale Markt für Tests auf Harnwegsinfektionen. Die Region profitiert von einer fortschrittlichen Gesundheitsinfrastruktur, einer weit verbreiteten Laborautomatisierung und einem starken Bewusstsein für den Umgang mit Infektionskrankheiten. Gesundheitsdienstleister legen Wert auf schnelle Diagnose und gezielte Behandlungsstrategien und fördern die Einführung hochentwickelter Testplattformen. Die hohe Prävalenz von Harnwegsinfektionen bei Frauen und älteren Menschen führt weiterhin zu einem erheblichen Bedarf an Tests. Krankenhäuser und Diagnoselabore in der gesamten Region haben den Einsatz molekulardiagnostischer Technologien ausgeweitet, mit denen Krankheitserreger schneller und genauer identifiziert werden können. Zunehmende Bedenken hinsichtlich antimikrobieller Resistenzen haben die Nachfrage nach Lösungen für Empfindlichkeitstests weiter verstärkt. Die Präsenz großer Diagnostikhersteller und laufende Investitionen in Forschung und Entwicklung tragen zur Marktexpansion bei.
Europa
Auf Europa entfallen etwa 29 % des weltweiten Marktanteils bei Harnwegsinfektionstests. Die Region profitiert von gut etablierten Gesundheitssystemen, umfassenden Diagnosenetzwerken und einem zunehmenden Bewusstsein für Infektionsprävention und -management. Länder in ganz Europa investieren weiterhin in Initiativen zur Labormodernisierung, die die Einführung automatisierter Urinanalysesysteme und molekularer Diagnostik unterstützen. Gesundheitsbehörden legen Wert auf Antimicrobial-Stewardship-Programme, was zu einer anhaltenden Nachfrage nach einer genauen Identifizierung von Krankheitserregern und Antibiotikaresistenztests führt. Diagnoselabore nutzen zunehmend fortschrittliche Technologien, um Durchlaufzeiten und klinische Ergebnisse zu verbessern. Die steigende Zahl älterer Menschen in mehreren europäischen Ländern trägt zu einer höheren Inzidenzrate von Harnwegsinfektionen und damit verbundenen Diagnoseverfahren bei. Akademische Einrichtungen und Gesundheitsorganisationen unterstützen aktiv Forschungsaktivitäten im Zusammenhang mit der Diagnostik von Infektionskrankheiten. Die wachsende Nachfrage nach personalisierten Behandlungsansätzen fördert zusätzlich die Einführung fortschrittlicher Testplattformen. Öffentliche Gesundheitssysteme bieten einen breiten Zugang zu Diagnosediensten und unterstützen ein einheitliches Testvolumen in der gesamten Region.
Markt für Tests auf Harnwegsinfektionen in Deutschland
Deutschland repräsentiert etwa 23 % des europäischen Marktes für Harnwegsinfektionstests. Das Land profitiert von einer hochentwickelten Laborinfrastruktur und hohen Gesundheitsausgaben für diagnostische Dienstleistungen. Krankenhäuser und spezialisierte Diagnosezentren nutzen zunehmend automatisierte Testplattformen, um das wachsende Patientenaufkommen effizient zu verwalten. Das Bewusstsein für antimikrobielle Resistenzen hat zu einer breiteren Einführung von Technologien zur Identifizierung von Krankheitserregern geführt. Gesundheitsdienstleister legen Wert auf eine frühzeitige Diagnose und evidenzbasierte Behandlungsentscheidungen, was die Nachfrage nach fortschrittlichen Testmethoden unterstützt. Kontinuierliche Investitionen in die Digitalisierung des Gesundheitswesens und die Laborautomatisierung stärken die Marktleistung. Deutschland bleibt ein wichtiger Innovationsstandort für Diagnosetechnologien und trägt erheblich zum Wachstum des europäischen Marktes für Harnwegsinfektionstests bei.
Markt für Harnwegsinfektionstests im Vereinigten Königreich
Auf das Vereinigte Königreich entfallen etwa 18 % des europäischen Marktes für Harnwegsinfektionstests. Die Nachfrage wird durch den umfassenden Zugang zur Gesundheitsversorgung und die zunehmende Konzentration auf die Diagnostik von Infektionskrankheiten gestützt. Gesundheitseinrichtungen implementieren weiterhin fortschrittliche Laborsysteme, die die Testeffizienz und -genauigkeit verbessern. Nationale Initiativen, die darauf abzielen, den unangemessenen Einsatz von Antibiotika zu reduzieren, fördern die Nutzung der Diagnosebestätigung vor Behandlungsentscheidungen. Das zunehmende Bewusstsein der Patienten für die Symptome einer Harnwegsinfektion hat zu einem Anstieg der Testvolumina geführt. Der Ausbau kommunaler Gesundheitsdienste und Notfallversorgungseinrichtungen trägt zusätzlich zur Diagnosenachfrage bei. Technologische Fortschritte und Initiativen zur Modernisierung des Gesundheitswesens stärken weiterhin die Position des Vereinigten Königreichs auf dem regionalen Markt.
Asien-Pazifik
Der asiatisch-pazifische Raum repräsentiert etwa 24 % des weltweiten Marktanteils bei Harnwegsinfektionstests und gehört zu den am schnellsten wachsenden regionalen Märkten. Die rasche Entwicklung der Gesundheitsinfrastruktur, steigende Gesundheitsausgaben und ein wachsendes Bewusstsein für den Umgang mit Infektionskrankheiten treiben die Nachfrage in der gesamten Region an. Große Bevölkerungsgruppen führen zu erheblichen Testanforderungen sowohl im städtischen als auch im ländlichen Gesundheitswesen. Regierungen in der gesamten Region investieren in Labormodernisierungsprogramme und erweitern den Zugang zu Diagnosediensten. Die steigende Prävalenz von Diabetes, die alternde Bevölkerung und steigende Krankenhauseinweisungsraten tragen zu einer steigenden Inzidenz von Harnwegsinfektionen bei. Gesundheitsdienstleister führen nach und nach automatisierte Urinanalysegeräte und molekulardiagnostische Technologien ein, um die klinischen Ergebnisse zu verbessern. Die Netzwerke privater diagnostischer Labore werden weiter ausgebaut, wodurch der Zugang zu fortschrittlichen Testdiensten verbessert wird. Das steigende Gesundheitsbewusstsein der Verbraucher hat ein früheres Diagnose- und Behandlungsverhalten gefördert. Technologische Kooperationen zwischen regionalen Gesundheitsdienstleistern und Diagnostikherstellern beschleunigen die Marktentwicklung.
Markt für Tests auf Harnwegsinfektionen in Japan
Auf Japan entfallen etwa 19 % des Marktes für Harnwegsinfektionstests im asiatisch-pazifischen Raum. Das fortschrittliche Gesundheitssystem des Landes unterstützt den weit verbreiteten Einsatz hochentwickelter Diagnosetechnologien. Die alternde Bevölkerungsgruppe trägt aufgrund der erhöhten Anfälligkeit für Harnwegsinfektionen bei älteren Bevölkerungsgruppen erheblich zur Testnachfrage bei. Gesundheitseinrichtungen legen Wert auf eine genaue Diagnose und den Schutz antimikrobieller Mittel und unterstützen die Einführung molekularer Testlösungen. Automatisierte Laborsysteme sind weit verbreitet, was die Testeffizienz erhöht und die Durchlaufzeiten verkürzt. Kontinuierliche Innovationen in der Gesundheitstechnologie und starke klinische Forschungsaktivitäten stärken die Marktentwicklung. Japan ist nach wie vor einer der technologisch fortschrittlichsten Länder in der regionalen Testlandschaft für Harnwegsinfektionen.
Markt für Tests auf Harnwegsinfektionen in China
China hält etwa 40 % des asiatisch-pazifischen Marktes für Harnwegsinfektionstests. Die rasche Ausweitung des Gesundheitswesens und das zunehmende Diagnosebewusstsein führen zu erheblichen Testvolumina. Regierungsinitiativen, die sich auf die Zugänglichkeit der Gesundheitsversorgung konzentrieren, haben die Verfügbarkeit von Diagnosediensten in mehreren Regionen verbessert. Große Patientenpopulationen erzeugen einen erheblichen Bedarf an Labortests und Infektionsscreeningprogrammen. Krankenhäuser und Diagnosezentren setzen zunehmend auf automatisierte Analysesysteme und molekulardiagnostische Plattformen. Wachsende Investitionen in Biotechnologie und Innovationen im Gesundheitswesen stärken weiterhin die inländischen Diagnosekapazitäten. Das steigende Bewusstsein für Infektionskrankheiten und Gesundheitsvorsorge trägt zu einer anhaltenden Nachfrage bei und macht China zu einer wichtigen Kraft auf dem regionalen Markt für Harnwegsinfektionstests.
Rest der Welt
Auf die Region „Rest der Welt“ entfallen etwa 9 % des weltweiten Marktanteils bei Tests auf Harnwegsinfektionen. Dieses Segment umfasst Lateinamerika, den Nahen Osten und Afrika, wo sich die Gesundheitsinfrastruktur stetig verbessert. Steigende staatliche Investitionen in die Modernisierung des Gesundheitswesens und Krankheitsmanagementprogramme unterstützen das Wachstum der Nachfrage nach diagnostischen Tests. Viele Länder bauen Labornetzwerke aus und verbessern den Zugang zur Diagnostik von Infektionskrankheiten. Die zunehmende Urbanisierung und das wachsende Gesundheitsbewusstsein tragen zu einer verstärkten Nutzung von Testdiensten für Harnwegsinfektionen bei. Internationale Gesundheitspartnerschaften und Technologietransferinitiativen erleichtern die Einführung fortschrittlicher Diagnosesysteme. Private Gesundheitsdienstleister spielen eine wichtige Rolle bei der Verbesserung der Zugänglichkeit von Tests. Die Nachfrage nach schnellen und genauen Diagnoselösungen steigt weiter, da die Gesundheitssysteme danach streben, die Behandlungsergebnisse für die Patienten zu verbessern. Obwohl die Marktdurchdringung nach wie vor geringer ist als in entwickelten Regionen, bietet die kontinuierliche Entwicklung des Gesundheitswesens erhebliche langfristige Chancen für Hersteller und Dienstleister von Diagnostika.
Liste der führenden Unternehmen für Tests auf Harnwegsinfektionen
- QIAGEN
- Accelerate Diagnostics, Inc.
- Bio-Rad Laboratories, Inc.
- F. Hoffmann-La Roche Ltd.
- Danaher
- Siemens Healthcare GmbH
- Randox Laboratories Ltd.
- Thermo Fisher Scientific, Inc.
- BIOMÉRIEUX
- T2 Biosystems, Inc.
Die beiden größten Unternehmen mit dem höchsten Marktanteil
- F. Hoffmann-La Roche Ltd. – 16 %
- Danaher – 13 %
Investitionsanalyse und -chancen
Der Markt für Harnwegsinfektionstests bietet erhebliche Investitionsmöglichkeiten, die durch die steigende Nachfrage nach Schnelldiagnostika, molekularen Testtechnologien und automatisierten Laborsystemen bedingt sind. Investoren konzentrieren sich auf Unternehmen, die innovative Lösungen entwickeln, die eine schnellere und genauere Erkennung von Krankheitserregern ermöglichen. Der Ausbau der Gesundheitsinfrastruktur in Schwellenländern schafft zusätzliche Möglichkeiten für Hersteller und Dienstleister von Diagnosegeräten. Die Finanzierungstätigkeit unterstützt weiterhin die Forschung zu Technologien zur Erkennung antimikrobieller Resistenzen. Risikokapitalfirmen und strategische Investoren nehmen zunehmend diagnostische Start-ups ins Visier, die sich auf Molekularbiologie, künstliche Intelligenz-gestützte Diagnostik und Point-of-Care-Testplattformen spezialisiert haben. Die wachsende Bedeutung der personalisierten Medizin erhöht die Nachfrage nach fortschrittlichen Testlösungen weiter.
Gesundheitsdienstleister investieren in die Laborautomatisierung, um die betriebliche Effizienz zu verbessern und die Durchlaufzeiten bei der Diagnose zu verkürzen. Partnerschaften zwischen Biotechnologieunternehmen und Gesundheitsorganisationen beschleunigen die Kommerzialisierung innovativer Produkte. Die zunehmende Prävalenz von Harnwegsinfektionen bei alternden Bevölkerungsgruppen und Patienten mit chronischen Erkrankungen unterstützt das langfristige Marktpotenzial. Die Chancenlandschaft auf dem Markt für Harnwegsinfektionstests bleibt günstig für Anleger, die sich mit der Diagnostik von Infektionskrankheiten und Innovationen in der Gesundheitstechnologie befassen möchten.
Entwicklung neuer Produkte
Innovation bleibt ein Hauptschwerpunkt auf dem Markt für Harnwegsinfektionstests. Hersteller führen molekulardiagnostische Plattformen der nächsten Generation ein, mit denen mehrere Krankheitserreger gleichzeitig nachgewiesen werden können. Diese Systeme verbessern die diagnostische Genauigkeit und verkürzen gleichzeitig die Zeit für die Ergebnisbereitstellung erheblich. Automatisierte Urinanalysetechnologien entwickeln sich mit verbesserten Bildgebungsfunktionen und einer durch künstliche Intelligenz unterstützten Interpretation weiter. Point-of-Care-Diagnosegeräte stellen einen wichtigen Bereich der Produktentwicklung dar. Unternehmen entwickeln kompakte Testplattformen, die für Ambulanzen, Notfallzentren und dezentrale Gesundheitsumgebungen geeignet sind. Verbesserte Konnektivitätsfunktionen ermöglichen eine nahtlose Integration mit elektronischen Patientenaktensystemen und Laborinformationsmanagementplattformen.
Die Forschungsanstrengungen konzentrieren sich auch auf die Erkennung antimikrobieller Resistenzen. Fortschrittliche diagnostische Tests liefern jetzt detaillierte Informationen zur Anfälligkeit und unterstützen so präzisere Behandlungsentscheidungen. Multiplex-Testtechnologien, die in der Lage sind, zahlreiche infektionsverursachende Organismen aus einer einzigen Probe zu identifizieren, gewinnen zunehmend an Bedeutung. Hersteller investieren weiterhin in benutzerfreundliche Lösungen, die die Effizienz der Arbeitsabläufe verbessern und den manuellen Verarbeitungsaufwand reduzieren. Diese Innovationen tragen wesentlich zur kontinuierlichen Weiterentwicklung des Branchenberichts zur Untersuchung von Harnwegsinfektionen bei.
Fünf aktuelle Entwicklungen (2023–2025)
- Mehrere führende Diagnostikhersteller haben im Jahr 2023 ihr Portfolio an molekularen Tests zur schnellen Identifizierung von Krankheitserregern im Urin erweitert.
- Im Jahr 2024 wurden fortschrittliche automatisierte Urinanalysesysteme mit durch künstliche Intelligenz unterstützten Interpretationsfunktionen eingeführt.
- Mehrere Diagnostikunternehmen führten im Jahr 2024 verbesserte Tests zur Erkennung antimikrobieller Resistenzen ein.
- Partnerschaften zwischen Gesundheitsdienstleistern und Diagnostikentwicklern beschleunigten die Kommerzialisierung von Multiplex-Infektionstestplattformen im Jahr 2025.
- Im Jahr 2025 kamen neue Point-of-Care-Testlösungen für Harnwegsinfektionen für ambulante und Notfallversorgungseinrichtungen auf den Markt.
Berichterstattung melden
Der Marktbericht für Harnwegsinfektionstests bietet eine umfassende Analyse der Branchenstruktur, der technologischen Entwicklungen, der Wettbewerbslandschaft und der Marktchancen in den wichtigsten Regionen. Der Bericht bewertet Testmethoden, darunter Urinkultur, Molekulardiagnostik, Peilstabtests und automatisierte Urinanalysetechnologien. Es untersucht Nachfragemuster in Krankenhäusern, Diagnoselabors, urologischen Kliniken, Einrichtungen der Grundversorgung und Notfallzentren.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Die Studie befasst sich mit der Marktsegmentierung nach Typ, Anwendung und Geografie und bewertet gleichzeitig Faktoren, die die Einführung diagnostischer Technologien beeinflussen. Eine detaillierte Analyse der Entwicklung der Gesundheitsinfrastruktur, der Infektionsprävalenztrends und der Bedenken hinsichtlich der Antibiotikaresistenz ist enthalten. Der Bericht bewertet auch die Wettbewerbsposition großer Hersteller und beleuchtet strategische Entwicklungen, die die Branchendynamik beeinflussen.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Angebot gültig bis zum 15th Oct 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf