Marktgröße, Anteil und Branchenanalyse für intensive Süßstoffe, nach Produkttyp (Sucralose, Acesulfam-Kalium, Saccharin, Cyclamat, Neotam, Advantam, Aspartam, Steviolglykoside, Mönchsfruchtextrakt, Thaumatin, Glycyrrhizin, Brazzein und andere), nach Form (Pulver, kristallin und flüssig), nach Anwendung (Bäckereiprodukte, Süßwaren, Milchprodukte und gefrorene Desserts, Frühstückszerealien und Nährstoffriegel, Saucen, Dressings und Gewürze, Getränke, Pharmazeutika, Nutrazeutika und Nahrungsergänzungsmittel, Mundpflege und andere) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

(Angebot gültig bis zum 30th Sep 2026)

Marktgröße und Zukunftsaussichten für intensive Süßstoffe
 Audio-Version anhören
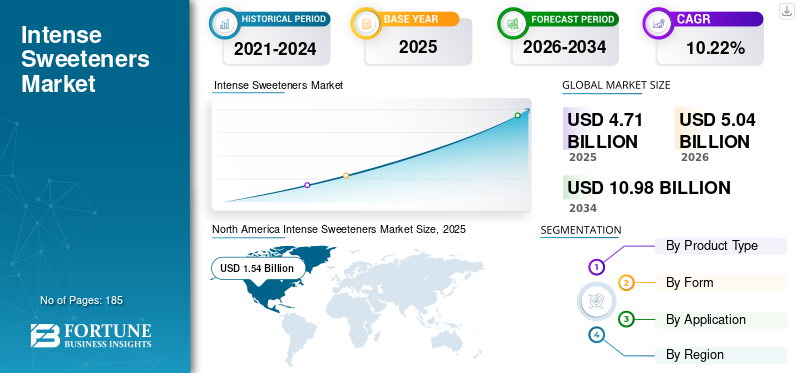
Die globale Marktgröße für intensive Süßstoffe wurde im Jahr 2025 auf 4,71 Milliarden US-Dollar geschätzt. Es wird erwartet, dass der Markt von 5,04 Milliarden US-Dollar im Jahr 2026 auf 10,98 Milliarden US-Dollar im Jahr 2034 wächst und im Prognosezeitraum eine jährliche Wachstumsrate von 10,22 % aufweist.
Der Weltmarkt besteht aus synthetischen und natürlich gewonnenen hochwirksamen Süßstoffen, die als Zuckerersatzstoffe verwendet werden und eine wesentlich höhere Süße als Saccharose bieten, bei typischer Verwendung jedoch nur wenig oder gar keine Kalorien liefern. Die Marktnachfrage wird zunehmend durch die Ausweitung von zuckerarmen und zuckerfreien Getränken, diabetikerfreundlichen Lebensmitteln, Produkten zur Gewichtskontrolle undSporternährung, Nahrungsergänzungsmittel, Arzneimittel, Mundpflegeprodukte und zuckerreduzierte verarbeitete Lebensmittel. Intensivsüßstoffe sind in Getränken besonders wichtig, da sie einen erheblichen Teil des Zuckers ersetzen können, ohne vergleichbare Mengen oder Kalorien hinzuzufügen. Darüber hinaus nimmt die Produktverwendung auch in Milchprodukten, Süßwaren, Backwaren, Nahrungsriegeln, Saucen, pharmazeutischen Sirupen, Gummibärchen, Lutschtabletten und Zahnpasta zu. Kontinuierliche Initiativen zur Zuckerreduzierung, zunehmende Bedenken hinsichtlich der Stoffwechselgesundheit, zuckerbezogene Steuermaßnahmen und das Interesse der Verbraucher an kalorienärmeren Produkten dürften die nachhaltige Neuformulierungsaktivität der Hersteller von Lebensmitteln, Getränken und Gesundheitsprodukten unterstützen.
Die Wettbewerbslandschaft wird von Unternehmen wie Tate & Lyle PLC, Ingredion Incorporated, Cargill, Incorporated, Archer-Daniels-Midland Company und Anhui Jinhe Industrial Co., Ltd. beeinflusst. Diese Unternehmen konkurrieren durch Produktionskapazität, Produktreinheit, behördliche Genehmigungen, regionale Liefernetzwerke, technisches Formulierungswissen, Anwendungslabore und die Entwicklung verbesserter Süßungssysteme.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Intensive Markttrends bei Süßungsmitteln
Der Fokus wichtiger Lebensmittelverarbeitungsunternehmen liegt auf der Entwicklung zuckerreduzierter Produkte, um die Marktlandschaft zu verändern
Führende Lebensmittel- und Getränkeunternehmen erweitern ihr Portfolio an zuckerreduzierten und kalorienfreien Süßungsmitteln, um der Verbrauchernachfrage nach kalorienärmeren Produkten gerecht zu werden, die Ernährungsstandards des Einzelhandels einzuhalten, auf zuckerbezogene Steuermaßnahmen zu reagieren und die gesundheitsorientierte Markenpositionierung zu stärken. Dieser Wandel führt zu einem verstärkten Einsatz intensiver Süßstoffe in Getränken, Milchprodukten, Backwaren, Süßwaren, Soßen, Ernährungsprodukten und Tischsüßstoffformulierungen. Hersteller setzen zunehmend auf Mehrkomponenten-Süßungssysteme, anstatt sich auf eine einzige Zutat zu verlassen, da Kombinationen aus Stevia, Mönchsfrüchten, Sucralose, Acesulfam-Kalium und speziellen Füllstoffen den Beginn der Süße verbessern, die Bitterkeit reduzieren und ein zuckerähnlicheres sensorisches Profil bieten können. Es wird erwartet, dass der kontinuierliche Ausbau der zuckerreduzierten Sortimentserweiterungen durch große Konsumgüterunternehmen die Zutatenmengen steigern und gleichzeitig Süßstofflieferanten dazu ermutigen wird, anwendungsspezifische Mischungen, technische Unterstützung und Formulierungsdienste anzubieten.
- Im Juni 2026 brachte die Marke Truvia von Cargill eine Dreimischung aus Allulose Plus Stevia-Süßstoff und Monk Fruit Sweetener auf den Markt. Die Formulierung kombiniert Allulose, Stevia und Mönchsfrüchte, um null Kalorien pro Portion zu liefern, Bitterkeit und Nachgeschmack zu reduzieren und eine Eins-zu-eins-Zuckerersatzfunktion in Getränken, Kaffee, Backen und anderen Anwendungen zu bieten. Die Markteinführung zeigt, wie große Süßstoffunternehmen integrierte Lösungen mit reduziertem Zuckergehalt entwickeln, die auf Geschmack, Benutzerfreundlichkeit, Bräunung und Formulierungsleistung abzielen.
MARKTDYNAMIK
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Steigende Stoffwechselerkrankungen führen zu einer starken Nachfrage nach Süßungsmitteln
Die zunehmende Verbreitung von Fettleibigkeit, Diabetes und damit verbundenen Stoffwechselstörungen ermutigt Lebensmittel-, Getränke-, Pharma- und Ernährungsunternehmen, den zugesetzten Zucker und den Kaloriengehalt in ihren Produktportfolios zu reduzieren. Intensive Süßstoffe wie Sucralose, Acesulfam-Kalium, Aspartam,Steviolglykoside, Mönchsfruchtextrakt und Neotam sorgen für eine hohe Süße bei sehr geringen Einschlussmengen und ermöglichen es Herstellern, zuckerreduzierte und zuckerfreie Produkte zu entwickeln, ohne das Produktgewicht oder den Kaloriengehalt wesentlich zu erhöhen. Es wird erwartet, dass die Nachfrage besonders stark bei kohlensäurehaltigen Getränken, funktionellen Flüssigkeitszufuhrprodukten, Milchalternativen, Nahrungsergänzungsmitteln, pharmazeutischen Sirupen, Süßwaren und Produkten zur Gewichtskontrolle bleiben wird. Allerdings müssen Hersteller intensive Süßstoffe mit Geschmacksmodulatoren und Füllstoffen kombinieren, um Geschmack, Textur und Mundgefühl beizubehalten. Folglich wird erwartet, dass zunehmende Bedenken hinsichtlich der Stoffwechselgesundheit die langfristige Neuformulierungsaktivität unterstützen und die Beschaffungsnachfrage nach hochintensiven Süßungssystemen stärken werden.
- Nach Angaben der Weltgesundheitsorganisation waren im Jahr 2022 2,5 Milliarden Erwachsene übergewichtig, darunter 890 Millionen Erwachsene mit Fettleibigkeit. Die WHO gab außerdem an, dass sich die Fettleibigkeit bei Erwachsenen seit 1990 mehr als verdoppelt habe, und empfahl, den Zuckergehalt verarbeiteter Lebensmittel zu reduzieren und den Konsum zuckergesüßter Getränke einzuschränken. Es wird erwartet, dass diese Gesundheitstrends die Hersteller von Lebensmittel- und Getränkezutaten dazu ermutigen werden, ihr Angebot an zuckerreduzierten Produkten zu erweitern und dadurch die starke Nachfrage nach Süßungsmitteln zu unterstützen.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Expected Impact on Market Growth | CAGR Contribution / Impact, 2026–2034 | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising demand for low-calorie, zero-sugar, reduced-sugar, diabetic-friendly, and weight-management food and beverage products | High | 3.30% | High | High | High |
| 2 | Expansion of zero-sugar beverages, functional hydration products, energy drinks, sports drinks, and reduced-sugar dairy beverages | High | 2.65% | High | High | High |
| 3 | Increasing use of intense sweeteners in fortified foods, dietary supplements, sports nutrition, medical nutrition, and pharmaceutical formulations requiring sweetness and off-note masking | Medium-High | 2.15% | Medium-High | High | High |
| 4 | Technological advancements in improved-taste steviol glycosides, bioconversion, precision fermentation, sweet proteins, and application-specific sweetener blends | Medium-High | 1.85% | Medium | High | High |
| 5 | Increasing sugar taxes, front-of-pack nutrition labelling, public sugar-reduction programs, and food manufacturers’ reformulation commitments | Medium | 1.55% | Medium-High | Medium-High | High |
| 6 | Others, including private-label zero-sugar launches, emerging-market packaged-food consumption, oral-care applications, regional production expansion, and clean-label positioning | Medium-Low | 1.40% | Medium-Low | Medium | Medium |
| Total Gross Growth Contribution | 12.90% | |||||
Source: Fortune Business Insights
MARKTBEGRENZUNGEN
Begrenzte Rohstoffverfügbarkeit und Volatilität behindern das Marktwachstum
Begrenzte Verfügbarkeit und Preisvolatilität wichtiger Rohstoffe können die intensive Produktion von Süßungsmitteln einschränken und die Beschaffungsrisiken für Hersteller erhöhen. Natürliche Süßstoffe wie Steviolglykoside und Mönchsfrüchte hängen von geografisch konzentrierten landwirtschaftlichen Lieferketten, Ernteerträgen, Wetterbedingungen, Extraktionskapazitäten und saisonaler Ernte ab. Fortschrittliche Glykoside wie Reb D und Reb M erfordern außerdem eine spezielle Reinigung, enzymatische Umwandlung oder Fermentationskapazität, die jedoch begrenzter bleibt als die herkömmliche Reb A-Produktion. Synthetische Süßstoffe sind Schwankungen bei chemischen Zwischenprodukten, Energiekosten, Umweltauflagen, Anlagenauslastung, Logistik und konzentrierter asiatischer Produktion ausgesetzt. Diese Faktoren können zu längeren Vorlaufzeiten, höheren Vertragspreisen und einer inkonsistenten Verfügbarkeit führen, insbesondere bei hochreinen oder Spezialqualitäten. Kleinere Lebensmittel- und Getränkehersteller könnten darauf reagieren, indem sie die Neuformulierung verzögern, den Einsatz natürlicher Süßstoffe reduzieren oder auf kostengünstigere Mischungen umsteigen und so das insgesamt intensive Marktwachstum für Süßstoffe abschwächen.
- Icon Foods, einer der führenden Anbieter von Lebensmittelzutaten in den USA, berichtete beispielsweise, dass die weltweite Versorgung mit Stevia trotz verbesserter Blatternten in China weiterhin knapp sei. Die Nachfrage nach hochreinem Reb A, Reb D und Reb M stieg schneller als die verfügbare Verarbeitungs- und Fermentationskapazität. Das Unternehmen gab an, dass Lieferengpässe und Termineinkäufe die Preise stabil hielten und die Beschaffungsvorlaufzeiten verlängerten.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Expected Impact on Market Growth | Estimated Reduction in Market CAGR | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Consumer concerns regarding artificial sweeteners and inconsistent perceptions surrounding the long-term safety of non-nutritive sweetening ingredients | High | -0.95% | High | Medium | Medium-High |
| 2 | Taste limitations, including bitterness, metallic notes, delayed sweetness, lingering aftertaste, and difficulties in replicating the full sensory profile of sucrose | Medium-High | -0.56% | High | Medium-High | Medium |
| 3 | Regulatory differences across countries concerning permitted sweeteners, maximum usage levels, manufacturing routes, purity requirements, and product labelling | Medium | -0.72% | Medium | Medium | Medium-Low |
| 4 | Others, including raw-material volatility, concentrated production capacity, supply-chain disruptions, premium pricing of next-generation sweeteners, and technical limitations in applications requiring sugar bulk | Medium-Low | -0.45% | Medium | Medium-Low | Medium-Low |
| Total Market Reduction | -2.68% | |||||
Source: Fortune Business Insights
MARKTCHANCEN
Einführung fortschrittlicher Technologien und Innovationen, um den Markt in naher Zukunft voranzutreiben
Es wird erwartet, dass Fortschritte in den Bereichen Präzisionsfermentation, Biokonvertierung, Enzymmodifikation, Stammtechnik, nachgelagerte Reinigung und sensorische Modellierung die kommerzielle Verfügbarkeit von Intensivprodukten der nächsten Generation erweitern werdenSüßstoffe. Diese Technologien ermöglichen es Herstellern, knappe Moleküle wie Reb M, Reb D, Mönchsfrüchte, Mogroside, Brazzein und andere süße Proteine zu produzieren, ohne vollständig auf begrenzte Pflanzenkonzentrationen oder regionalspezifische Nutzpflanzen angewiesen zu sein. Eine technologiebasierte Produktion kann Konsistenz, Reinheit, Rückverfolgbarkeit, Skalierbarkeit und Widerstandsfähigkeit der Lieferkette verbessern und gleichzeitig die landwirtschaftliche Variabilität verringern. Innovation verbessert auch die Löslichkeit, den Beginn der Süße, den Nachgeschmack, die Hitzestabilität und die Kompatibilität mit funktionellen Inhaltsstoffen. Da die Produktionsausbeuten steigen und die Stückkosten sinken, wird erwartet, dass fortschrittliche Herstellungswege hochwertige natürliche Süßstoffe für gängige Getränke, Milchprodukte, Ernährungsprodukte und verarbeitete Lebensmittel zugänglicher machen.
- Im Juni 2026 stellte Manus Bio den ersten Süßstoff aus Mönchsfrüchten vor, der in den USA im kommerziellen Maßstab hergestellt wurde. Der Inhaltsstoff wird über seine Bioalternativen-Plattform in der Augusta BioFacility hergestellt. Es ergänzt den durch Fermentation gewonnenen Stevia-Süßstoff Yume™ M Reb M des Unternehmens. Die Entwicklung zeigt, wie Biotechnologie das Angebot diversifizieren, die Abhängigkeit vom geografisch konzentrierten Anbau verringern und die Kommerzialisierung hochwertiger Süßstoffe beschleunigen kann.
Segmentierungsanalyse
Nach Produkttyp
Das Segment Steviolglykoside war aufgrund seiner breiten Anwendungskompatibilität und starken kommerziellen Verfügbarkeit führend auf dem Markt
Je nach Produkttyp ist der Weltmarkt in Sucralose, Acesulfam-Kalium, Saccharin, Cyclamat, Neotam, Advantam, Aspartam, Steviolglykoside, Mönchsfruchtextrakt, Thaumatin, Glycyrrhizin, Brazzein und andere unterteilt.
Das Steviolglykoside-Segment hatte im Jahr 2025 den größten Anteil am Weltmarkt. Seine Führungsposition wird durch die wachsende Nachfrage nach pflanzlichen, kalorienarmen Süßungsmitteln und Clean-Label-Süßzutaten in Getränken, Milchprodukten, Süßwaren, Backwaren und Nahrungsergänzungsmitteln gestützt. Hersteller verwenden zunehmend Reb A, Reb M, Reb D, Stevioside und gemischte Steviolglykoside, um Produkte mit reduziertem Zuckergehalt zu entwickeln und dabei akzeptable Süße und Geschmack beizubehalten. Fortschritte in der Biokonversion, der enzymatischen Verarbeitung und der Fermentation haben auch die Verfügbarkeit und sensorische Leistung von Glykosiden der nächsten Generation verbessert. Folglich wird erwartet, dass eine breitere regulatorische Akzeptanz und eine kontinuierliche Neuformulierung durch Lebensmittel- und Getränkeunternehmen die führende Position des Segments aufrechterhalten werden.
Das Brazzein-Segment wird im Prognosezeitraum voraussichtlich mit der schnellsten Wachstumsrate von 13,46 % wachsen. Brazzein ist ein natürlich vorkommendes süßes Protein, das bei extrem geringer Verwendung eine sehr hohe Süßeintensität bietet und das Potenzial hat, ein klareres Geschmacksprofil als mehrere herkömmliche Süßstoffe mit hoher Intensität zu bieten. Sein Wachstum wird durch Fortschritte in der Präzisionsfermentation, der Stammtechnik, der nachgelagerten Reinigung und der Bioproduktion im kommerziellen Maßstab unterstützt, die die Produktionskonsistenz verbessern und die Abhängigkeit von begrenzten natürlichen Quellen verringern.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Form
Pulverform war aufgrund der längeren Haltbarkeit und der einfachen industriellen Handhabung führend auf dem Markt
Basierend auf der Form wird der Markt in Pulver, kristallin und flüssig unterteilt.
Das Pulversegment hatte im Jahr 2025 den größten Marktanteil. Pulverförmige Intensivsüßstoffe werden von Herstellern von Lebensmitteln, Getränken, Pharmazeutika, Nutrazeutika und Mundpflegeprodukten weithin bevorzugt, da sie eine hohe Konzentration, längere Haltbarkeit, einfache Lagerung und einen effizienten Transport bieten. Pulverförmige Formate sind auch mit Trockenmischung, Vormischungsproduktion, Tablettenherstellung, Getränkepulver, Backmischungen usw. kompatibel.Nahrungsergänzungsmittelund Süßwarenformulierungen. Hersteller können pulverförmige Sucralose, Steviolglykoside, Aspartam, Acesulfam-Kalium, Saccharin und andere hochintensive Süßstoffe bei der Verarbeitung in großem Maßstab genau dosieren. Darüber hinaus benötigen Pulverprodukte im Allgemeinen weniger Verpackungsvolumen und sind weniger anfällig für mikrobielle Schädigung als wässrige Flüssigpräparate. Es wird erwartet, dass diese betrieblichen und logistischen Vorteile die dominierende Stellung des Segments im gesamten Prognosezeitraum aufrechterhalten werden.
Auch das Liquid-Segment wird im Prognosezeitraum voraussichtlich eine CAGR von 11,04 % verzeichnen. Flüssige Intensivsüßstoffe bieten eine schnelle Dispersion, eine gleichmäßige Süßeverteilung, eine vereinfachte Dosierung und eine reduzierte Staubentwicklung, wodurch sie sich besonders für Getränkekonzentrate, Sirupe, Milchgetränke, Saucen, pharmazeutische Flüssigkeiten und flüssige Nahrungsergänzungsmittel eignen.
Auf Antrag
Getränke führten aufgrund der hohen Verbreitung zuckerarmer und zuckerfreier Formulierungen den Markt an
Je nach Anwendung ist der Markt in Backwaren, Süßwaren, Milchprodukte und Tiefkühldesserts, Frühstückszerealien und Nährstoffriegel, Saucen, Dressings und Gewürze, Getränke, Pharmazeutika, Nutrazeutika und Nahrungsergänzungsmittel, Mundpflege und andere unterteilt
Das Getränkesegment hatte im Jahr 2025 den größten globalen Marktanteil an intensiven Süßungsmitteln. Intensive Süßungsmittel werden häufig in kohlensäurehaltigen Erfrischungsgetränken, Energiegetränken, Sportgetränken, aromatisiertem Wasser, saftbasierten Getränken, trinkfertigem Tee und Kaffee, Getränkemischungen in Pulverform und funktionellen Hydratationsprodukten verwendet. Getränke stellen eine wichtige Anwendung dar, da Zucker ersetzt werden kann, ohne dass der gleiche Grad an strukturellem Ausgleich erforderlich ist, der in Back- und Süßwarenprodukten erforderlich ist. Hersteller verwenden üblicherweise Sucralose, Acesulfam-Kalium, Aspartam, Steviolglykoside, Mönchsfruchtextrakt und gemischte Süßungssysteme, um Kalorien zu reduzieren und gleichzeitig eine akzeptable Süßeintensität und einen akzeptablen Geschmack beizubehalten. Die fortgesetzte Einführung zuckerfreier Varianten, die Neuformulierung im Zusammenhang mit der Zuckersteuer und die wachsende Nachfrage nach funktionellen und kalorienarmen Getränken dürften die Führungsposition des Segments stärken.
Das Segment Nutraceuticals & Supplements wird im Zeitraum 2026–2034 voraussichtlich die schnellste CAGR von 11,85 % verzeichnen. Intensive Süßstoffe werden in geringen Anteilen verwendet, um die Schmackhaftigkeit zu verbessern, ohne nennenswerten Zucker oder Kalorien hinzuzufügen. Steviolglykoside, Sucralose, Mönchsfruchtextrakt, Thaumatin und gemischte Systeme werden zunehmend verwendet, um Fehlnoten zu überdecken und gleichzeitig eine zuckerarme, ketoorientierte, diabetikerfreundliche und gewichtskontrollierende Positionierung zu unterstützen. Es wird daher erwartet, dass die rasche Ausweitung personalisierter Ernährung, Produkte für den aktiven Lebensstil und angereicherte Nahrungsergänzungsmittel die Nachfrage in diesem Anwendungssegment stark ankurbeln wird.
Regionaler Ausblick auf den Markt für intensive Süßstoffe
Basierend auf der Region wird der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika unterteilt.
Nordamerika
North America Intense Sweeteners Market Size, 2025 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika hielt im Jahr 2025 mit einem Wert von 1,54 Milliarden US-Dollar den führenden Marktanteil am Weltmarkt und soll bis 2034 3,64 Milliarden US-Dollar erreichen. Der Markt wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 10,51 % wachsen. Nordamerika stellt aufgrund der umfangreichen Präsenz von zuckerfreien Getränken, Sporternährungsprodukten, aromatisierten Milchprodukten, Mundpflegeformulierungen und pharmazeutischen Darreichungsformen einen hochwertigen Marktanteil für intensive Süßstoffe dar. Die Region profitiert von fortschrittlichen Formulierungslabors und einer engen Zusammenarbeit zwischen Zutatenlieferanten und multinationalen Konsumgüterunternehmen. Die Nachfrage verlagert sich zunehmend auf Multisüßstoffsysteme, die Sucralose, Ace-K, Steviolglykoside oder Mönchsfrüchte kombinieren, um den Geschmack zu verbessern und die Formulierungskosten zu senken. Aufgrund der Positionierung als Clean-Label-Süßstoff und der Nachfrage nach Glykosiden der nächsten Generation erzielen hochwertige natürliche Süßstoffe in der Region auch vergleichsweise höhere Verkaufspreise. Der umfassende Rahmen der FDA für zugelassene hochintensive Süßstoffe unterstützt die Verwendung in Diätgetränken, Backwaren, Süßwaren, Milchprodukten und Getränkemischungen in Pulverform.
US-Markt für intensive Süßstoffe
Im Jahr 2026 werden die USA voraussichtlich 1,38 Milliarden US-Dollar erreichen, was etwa 27,44 % des weltweiten Umsatzes ausmacht.
Europa
Europa soll im Prognosezeitraum eine Wachstumsrate von 9,04 % verzeichnen und bis 2026 1,23 Milliarden US-Dollar erreichen. Der regionale Markt wird zunehmend von energiereduzierten Milchprodukten, Süßwaren ohne Zuckerzusatz, Tafelsüßen, alkoholfreien Getränken und gewichtskontrollierender Ernährung beeinflusst. Durch die Harmonisierung der Rechtsvorschriften können Lieferanten zugelassene Süßstoffe in mehreren Mitgliedstaaten vermarkten, obwohl die maximalen Verwendungsmengen je nach Lebensmittelkategorie variieren. Die Europäische Kommission hat mehrere Steviolglycosid-Wege genehmigt, darunter pflanzliche, durch Fermentation gewonnene und glucosylierte Formen, wodurch Raum für differenzierte Inhaltsstoffetechnologien geschaffen wird. Allerdings ist Europa durch strenge Zusatzstoffkontrollen, detaillierte Lebensmittelkategoriezulassungen und eine strenge Verbraucherkontrolle der Herkunft und Kennzeichnung der Zutaten gekennzeichnet. Hersteller müssen Lösungen zur Zuckerreduzierung mit Clean-Label-Erwartungen in Einklang bringen, was Steviolglykoside und andere natürlich positionierte Inhaltsstoffe unterstützt, einige synthetische Süßstoffe jedoch einschränken kann.
Britischer Markt für intensive Süßstoffe
Es wird erwartet, dass der britische Markt bis 2026 ein Volumen von 0,23 Milliarden US-Dollar erreichen wird und der Markt im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 9,19 % wachsen wird.
Markt für intensive Süßstoffe in Deutschland
Schätzungen zufolge wird der deutsche Markt bis 2026 ein Volumen von 0,25 Milliarden US-Dollar erreichen, was etwa 5,02 % des weltweiten Umsatzes ausmacht. Die etablierten pharmazeutischen undNutrazeutischDer verarbeitende Sektor sorgt für zusätzliche Nachfrage nach hochreinen Süßungsmitteln in Tabletten, Pulvern, Lutschtabletten und flüssigen Nahrungsergänzungsmitteln. Die Neuformulierung ist im Allgemeinen konservativ, wobei die Hersteller der sensorischen Gleichwertigkeit und der Einhaltung gesetzlicher Vorschriften Vorrang vor einem schnellen Ersatz von Zucker geben. Deutschland profitiert außerdem vom Zugang zum harmonisierten EU-Zusatzstoffrahmen, der zugelassene Süßstoffe für spezifisch definierte Anwendungen und Verwendungsmengen zulässt.
Asien-Pazifik
Im Jahr 2026 wird der asiatisch-pazifische Markt voraussichtlich 1,53 Milliarden US-Dollar erreichen. Es wird erwartet, dass es bis 2034 ein Volumen von 3,54 Milliarden US-Dollar erreichen wird, was es zu einer der am schnellsten wachsenden Regionen auf dem Weltmarkt macht. Die Produktnachfrage in der Region steigert den Inlandsverbrauch in den Bereichen verpackte Getränke, Pharmazeutika, Mundpflege und verarbeitete Lebensmittel rasch. China ist eine wichtige Quelle synthetischer intensiver Süßstoffe, während in der weiteren Region auch bedeutende Stevia-Anbau-, Extraktions- und Biokonversionsaktivitäten stattfinden. Preissensible Märkte bevorzugen häufig kosteneffiziente Inhaltsstoffe wie Saccharin, Cyclamat, Ace-K und Sucralose, während Japan, Australien und Teile Südostasiens hochwertigere natürliche Systeme unterstützen. Das regionale Wachstum wird auch durch die zunehmende Urbanisierung und die zunehmende Verfügbarkeit verpackter zuckerarmer Produkte durch modernen Einzelhandel und E-Commerce beeinflusst. Der Markt weist daher einen breiten Preis- und Produktmix auf, der von Massensüßungsmitteln bis hin zu hochwertigen Neben-Steviolglykosiden reicht.
Japan-Markt für intensive Süßstoffe
Prognosen zufolge wird Japan bis 2026 einen Umsatz von 0,22 Milliarden US-Dollar erwirtschaften, was etwa 4,36 % des weltweiten Umsatzes entspricht.
China-Markt für intensive Süßstoffe
Es wird erwartet, dass Chinas Marktgröße bis 2026 fast 0,65 Milliarden US-Dollar erreichen wird, was 12,84 % des weltweiten Umsatzes entspricht.
Markt für intensive Süßstoffe in Indien
Der indische Markt wird bis 2026 voraussichtlich ein Volumen von 0,20 Milliarden US-Dollar erreichen, was etwa 4,15 % des weltweiten Umsatzes ausmacht.
Südamerika, Naher Osten und Afrika
Sowohl in Südamerika als auch in den Regionen Naher Osten und Afrika wird in den kommenden Jahren ein moderates Wachstum erwartet. Prognosen zufolge wird der südamerikanische Markt bis 2026 ein Volumen von 0,40 Milliarden US-Dollar erreichen. Die Region ist ein aufstrebender Markt, der durch den etablierten Konsum von Diätgetränken, eine große Süßwarenindustrie und ein wachsendes Interesse an zuckerarmen Milch- und Getränkepulverprodukten angetrieben wird.
Der Markt im Nahen Osten und in Afrika hatte im Jahr 2025 einen Wert von 0,21 Milliarden US-Dollar und soll bis 2034 einen Wert von 0,49 Milliarden US-Dollar erreichen. Der Markt der Region entwickelt sich ungleichmäßig, wobei die Nachfrage nach intensiven Süßungsmitteln in den Golfstaaten und Südafrika stärker ist als in Märkten mit niedrigerem Einkommen. Heißes Klima und hoher Getränkekonsum fördern die Nachfrage nach Getränken in Pulverform, kohlensäurehaltigen Getränken, Energiegetränken, aromatisiertem Wasser und Hydratationsprodukten. Zunehmende Trends zu kalorienarmen und zuckerfreien Getränkeanwendungen dürften Chancen für eine höhere Produktnachfrage in der Region schaffen.
Markt für GCC-Intensivsüßstoffe
Im Jahr 2026 wird der GCC-Markt voraussichtlich 0,08 Milliarden US-Dollar erreichen, was 1,68 % des Gesamtumsatzes ausmacht.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Innovation und fortschrittliche Fertigungskapazitäten zur Stärkung der Marktposition führender Akteure
Der Weltmarkt weist eine moderate Konsolidierung mit der Präsenz wichtiger führender Akteure und einiger regionaler Akteure auf. Wichtige Akteure wie Tate & Lyle PLC, Ingredion Incorporated, Cargill, Incorporated, Archer-Daniels-Midland Company und Anhui Jinhe Industrial Co., Ltd. halten mit ihrem Produktangebot, ihrer geografischen Präsenz und ihrem etablierten Kundenstamm starke Marktanteile. Der Marktwettbewerb verlagert sich allmählich von der Bereitstellung einzelner Standardsüßstoffe hin zu anwendungsspezifischen Mischungen, die Süßeintensität, verbesserten Geschmackseintritt, verringerte Bitterkeit, bessere Kontrolle des Nachgeschmacks und Kompatibilität mit diesen kombinierenfunktionelle Inhaltsstoffe. Innovationen in den Bereichen Biokonvertierung, enzymatische Verarbeitung, Präzisionsfermentation und fortschrittliche Reinigung unterstützen auch die Kommerzialisierung von Steviolglykosiden, Mönchsfruchtzutaten, Brazzein und anderen hochwertigen süßen Proteinen. Daher wird erwartet, dass Lieferanten mit starken Fertigungskapazitäten, sensorischem Fachwissen, regulatorischer Unterstützung und maßgeschneiderten Formulierungsdienstleistungen ihre Position auf dem Weltmarkt stärken.
LISTE DER WICHTIGSTEN UNTERNEHMEN FÜR INTENSIVE SÜSSSTOFFE IM PROFIL
- Tate & Lyle PLC(VEREINIGTES KÖNIGREICH.)
- Ingredion Incorporated (USA)
- Cargill, Incorporated(UNS.)
- Archer-Daniels-Midland Company (USA)
- Anhui Jinhe Industrial Co., Ltd. (China)
- Celanese Corporation(UNS.)
- Nantong Changhai Lebensmittelzusatzstoff Co., Ltd.(China)
- JK Sucralose Inc. (China)
- SweeGen, Inc. (USA)
- GLG Life Tech Corporation(Kanada)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- Juli 2026:HealthTech Bio Actives (HTBA), ein Hersteller von Zitrusflavonoiden, hat einen patentierten, hochintensiven Süßstoffkomplex namens Citrose entwickelt. Der Inhaltsstoff ist für zuckerfreie und zuckerreduzierte Anwendungen in mehreren Kategorien konzipiert, darunter Getränke, Nährstoffshakes und -pulver, Milchalternativen und Backwaren.
- Juni 2026:Sweet Change, ein indisches Start-up-Unternehmen, das natürliche Süßstoffe aus Mönchsfrüchten herstellt, hat in seiner von Rebalance angeführten Pre-Seed-Finanzierungsrunde 179.000 US-Dollar eingesammelt. Das Unternehmen nutzt die Mittel zur Erweiterung seiner Produktionskapazität und zur geografischen Expansion.
- Mai 2026:Tate & Lyle PLC, einer der führenden Hersteller von Lebensmittelzutaten, hat seine Zusammenarbeit mit BioHarvest Sciences Inc. ausgeweitet, um mehrere pflanzliche Süßstoffmoleküle der nächsten Generation zu entwickeln. Die Partnerschaft erweitert ihr gemeinsames Entwicklungsprogramm über ein einzelnes Molekül hinaus und nutzt die botanische Syntheseplattform von BioHarvest, um skalierbare Süßzutaten zu entwickeln, die auf verschiedene Lebensmittel- und Getränkekategorien zugeschnitten sind.
- Februar 2026:Tate & Lyle PLC und Manus, ein in den USA ansässiger Hersteller von Bioalternativen-Zutaten, haben im Rahmen ihrer Sweetener Alliance Yume™ auf den Markt gebracht, eine neue Süßstoffmarke. Sein erstes Produkt, Yume™ M Stevia Sweetener, ist ein Reb M-Inhaltsstoff, der durch Biokonversion in den USA hergestellt wird und als rückverfolgbare, skalierbare und zuckerähnliche Lösung für zuckerreduzierte Lebensmittel- und Getränkeformulierungen positioniert ist.
- Juli 2025:Layn Natural Ingredients, ein in den USA ansässiger Hersteller von Lebensmittelzutaten, brachte SteviUp® M2 auf den Markt, einen aus Enzymen gewonnenen Süßstoff Reb M2, der von der FDA GRAS-Anerkennung für die allgemeine Verwendung in Lebensmitteln und Getränken erhalten hat. Der Inhaltsstoff wurde entwickelt, um eine höhere Löslichkeit, weniger Nachgeschmack von Süßem und ein klareres sensorisches Profil als herkömmliche Reb M-Produkte zu bieten, wodurch er für Getränke und andere technisch anspruchsvolle Anwendungen geeignet ist.
BERICHTSBEREICH
Der Marktbericht für intensive Süßstoffe bietet eine detaillierte Bewertung aller Marktsegmente und hebt die wichtigsten Treiber, Trends, Chancen, Einschränkungen und Herausforderungen hervor, die das Branchenwachstum prägen. Darüber hinaus werden technologische Fortschritte, Krankheitsinzidenztrends, wichtige Branchenentwicklungen, Marktanteilsanalysen und umfassende Profile führender Unternehmen behandelt.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 10,22 % von 2026 bis 2034 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Produkttyp, Form, Anwendung und Region |
| Nach Produkttyp |
|
| Per Formular |
|
| Auf Antrag |
|
| Nach Region |
|
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 4,71 Milliarden US-Dollar und soll bis 2034 10,98 Milliarden US-Dollar erreichen.
Im Jahr 2025 lag der Marktwert bei 1,54 Milliarden US-Dollar.
Es wird erwartet, dass der Markt im Prognosezeitraum mit einer jährlichen Wachstumsrate von 10,22 % wächst.
Das Segment der Steviolglykoside war nach Produkttyp Marktführer.
Steigende Stoffwechselerkrankungen treiben das Marktwachstum voran.
Tate & Lyle PLC, Ingredion Incorporated, Cargill, Incorporated, Archer-Daniels-Midland Company und Anhui Jinhe Industrial Co Ltd. gehören zu den führenden Akteuren auf dem Markt.
Nordamerika dominierte den Markt im Jahr 2025.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 185
-
(Angebot gültig bis zum 30th Sep 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.


Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf