Marktgröße, Anteil und Branchenanalyse für intravaskuläre Wärmesysteme, nach Anwendung (Akutversorgung, perioperative Versorgung), nach Endverwendung (Operationssäle, Intensivstationen, Notaufnahmen), nach Region und regionaler Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktübersicht für intravaskuläre Wärmesysteme
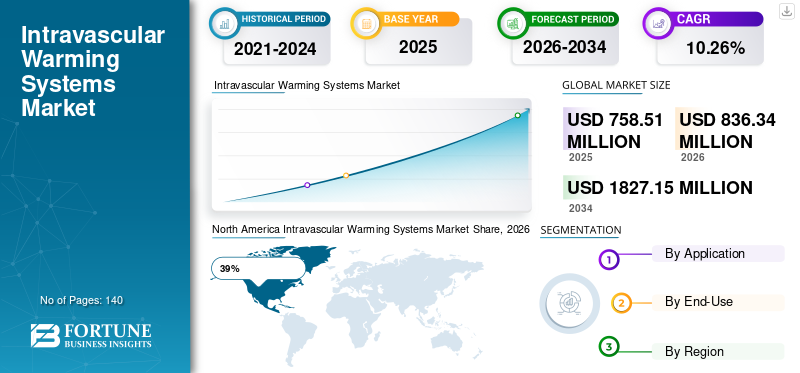
Die Größe des Marktes für intravaskuläre Wärmesysteme wurde im Jahr 2025 auf 758,51 Millionen US-Dollar geschätzt. Der Markt wird voraussichtlich von 836,34 Millionen US-Dollar im Jahr 2026 auf 1827,15 Millionen US-Dollar im Jahr 2034 wachsen und im Prognosezeitraum eine jährliche Wachstumsrate von 10,26 % aufweisen.

Der Markt für intravaskuläre Wärmesysteme wächst stetig, da sich Gesundheitsdienstleister zunehmend auf die Aufrechterhaltung der Normothermie bei chirurgischen Eingriffen, Traumamanagement und Intensivpflegeeinsätzen konzentrieren. Intravaskuläre Erwärmungssysteme werden in Krankenhäusern häufig eingesetzt, um die Körpertemperatur von Patienten durch fortschrittliche katheterbasierte und Flüssigkeitserwärmungstechnologien zu regulieren. Das wachsende Bewusstsein für die Prävention perioperativer Hypothermie, die steigende Zahl komplexer chirurgischer Eingriffe und die zunehmende Einführung von Temperaturmanagementprotokollen unterstützen die Marktexpansion. Der Marktbericht für intravaskuläre Wärmesysteme unterstreicht die wachsende Nachfrage in Operationssälen, Intensivstationen und Notaufnahmen, wo die Stabilisierung der Patiententemperatur eine entscheidende Rolle bei der Verbesserung klinischer Ergebnisse und der Reduzierung von Komplikationen spielt.
Aufgrund der fortschrittlichen Gesundheitsinfrastruktur, der hohen Anzahl chirurgischer Eingriffe und der weit verbreiteten Einführung von Temperaturmanagementtechnologien stellen die Vereinigten Staaten den größten Beitrag zum Markt für intravaskuläre Wärmesysteme dar. Krankenhäuser im ganzen Land führen zunehmend Protokolle zur Patientenerwärmung ein, um Infektionsrisiken zu verringern, Erholungszeiten zu verkürzen und die Behandlungsergebnisse zu verbessern. Akademische medizinische Zentren und spezialisierte chirurgische Einrichtungen investieren weiterhin in fortschrittliche Wärmesysteme mit integrierter Überwachungsplattform. Die Analyse der Industrie für intravaskuläre Wärmesysteme zeigt, dass Herz-Kreislauf-Chirurgie, Traumapflege und Intensivpflegeabteilungen nach wie vor wichtige Endverbraucher sind. Eine starke behördliche Aufsicht und kontinuierliche Innovation durch führende Hersteller stärken die Marktdurchdringung im gesamten US-amerikanischen Gesundheitsökosystem weiter.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wichtige Erkenntnisse
Marktgröße und Wachstum
- Weltmarktgröße 2025: 758,51 Millionen US-Dollar
- Weltmarktgröße 2034: 1827,15 Millionen US-Dollar
- CAGR (2025–2034): 10,26 %
Marktanteil – Regionals
- Nordamerika: 39 %
- Europa: 28 %
- Asien-Pazifik: 24 %
- Rest der Welt: 9 %
Anteile auf Länderebene
- Deutschland: 26 % des europäischen Marktes
- Vereinigtes Königreich: 19 % des europäischen Marktes
- Japan: 22 % des asiatisch-pazifischen Marktes
- China: 34 % des asiatisch-pazifischen Marktes
Neueste Trends auf dem Markt für intravaskuläre Wärmesysteme
Einer der auffälligsten Trends auf dem Markt für intravaskuläre Wärmesysteme ist die Integration intelligenter Temperaturmanagementsoftware in Wärmegeräte. Gesundheitsdienstleister setzen zunehmend auf Systeme, die eine Echtzeitüberwachung, automatisierte Anpassungen und verbesserte Funktionen zur Patientensicherheit ermöglichen. Diese Technologien verbessern die Effizienz der Arbeitsabläufe und ermöglichen es Ärzten, während chirurgischer Eingriffe und Intensivpflegeverfahren eine präzise Temperaturkontrolle aufrechtzuerhalten. Der Marktforschungsbericht zu intravaskulären Wärmesystemen stellt außerdem eine wachsende Nachfrage nach Einwegkomponenten fest, die dazu beitragen, das Risiko von Kreuzkontaminationen zu verringern und Programme zur Infektionskontrolle zu unterstützen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Ein weiterer bedeutender Trend ist der zunehmende Einsatz intravaskulärer Wärmesysteme in der Notfallmedizin und im Traumamanagement. Gesundheitseinrichtungen legen Wert auf eine schnelle Stabilisierung des Patienten bei schwerem Blutverlust, Herznotfällen und Schockzuständen. Die Hersteller reagieren darauf mit kompakten und tragbaren Systemen, die für verschiedene klinische Umgebungen geeignet sind. Darüber hinaus beeinflussen Fortschritte bei Kathetermaterialien, verbesserte Wärmeaustauschtechnologien und eine größere Kompatibilität mit Krankenhausinformationssystemen die Kaufentscheidungen. Diese Entwicklungen prägen weiterhin die Marktaussichten für intravaskuläre Wärmesysteme in Krankenhäusern, die bessere Patientenergebnisse und betriebliche Effizienz anstreben.
Marktdynamik für intravaskuläre Wärmesysteme
TREIBER
Steigende Nachfrage nach Patiententemperaturmanagement während chirurgischer Eingriffe
Die zunehmende Betonung der Aufrechterhaltung der Normothermie während medizinischer Eingriffe bleibt ein Haupttreiber des Marktwachstums für intravaskuläre Wärmesysteme. Gesundheitsdienstleister erkennen zunehmend die klinischen Folgen einer unbeabsichtigten Unterkühlung, einschließlich verlängerter Erholungsphasen, höherer Infektionsrisiken und erhöhter postoperativer Komplikationen. Da das chirurgische Volumen weltweit weiter steigt, verstärken Krankenhäuser ihre Protokolle für das perioperative Temperaturmanagement.
Fortschrittliche intravaskuläre Erwärmungstechnologien sorgen im Vergleich zu herkömmlichen Erwärmungsmethoden für eine präzise Wärmeregulierung. Diese Fähigkeit ist besonders wertvoll in der Herz-Kreislauf-Chirurgie, bei Transplantationen, in der Neurochirurgie und in der Traumaversorgung. Gesundheitsorganisationen führen evidenzbasierte Erwärmungspraktiken ein, um die Patientensicherheit zu verbessern und die Behandlungsergebnisse zu optimieren. Die zunehmende Zahl älterer Patienten, die komplexe chirurgische Eingriffe benötigen, erhöht die Nachfrage zusätzlich. Infolgedessen stellen Gesundheitseinrichtungen weiterhin Ressourcen für fortschrittliche Wärmesysteme bereit und unterstützen so die langfristige Expansion des Marktes für intravaskuläre Wärmesysteme.
ZURÜCKHALTUNG
Hohe Anschaffungs- und Wartungskosten für die Ausrüstung
Ein erhebliches Hemmnis für den Markt für intravaskuläre Wärmesysteme betrifft die erheblichen Investitionen, die für die Anschaffung, Wartung und Schulung des Personals erforderlich sind. Viele Gesundheitseinrichtungen, insbesondere in Schwellenländern und kleineren Krankenhäusern, sind mit Budgetbeschränkungen konfrontiert, die den Zugang zu fortschrittlichen Erwärmungstechnologien einschränken. Kapitalintensive Einkaufsprozesse verzögern häufig Austauschzyklen und Technologie-Upgrades.
Zusätzlich zu den Beschaffungskosten müssen Gesundheitseinrichtungen auch Ausgaben im Zusammenhang mit Einwegzubehör, Kathetersystemen, Wartungsanforderungen und der Einhaltung gesetzlicher Vorschriften berücksichtigen. Kostensensible Einrichtungen verlassen sich möglicherweise weiterhin auf herkömmliche Erwärmungsmethoden, anstatt auf hochentwickelte intravaskuläre Systeme umzusteigen. Begrenzte Erstattungsrahmen in bestimmten Gesundheitsmärkten wirken sich auch auf die Akzeptanzraten aus. Folglich bleiben finanzielle Zwänge trotz wachsender klinischer Vorteile ein wichtiger Faktor, der Kaufentscheidungen beeinflusst und die breitere Marktdurchdringung verlangsamt.
GELEGENHEIT
Ausbau der Infrastruktur für Intensivpflege und Notfallmedizin
Der rasche Ausbau von Notfallversorgungseinrichtungen, Traumazentren und der Infrastruktur für die Intensivpflege stellt eine große Chance für den Markt für intravaskuläre Wärmesysteme dar. Regierungen und private Gesundheitsorganisationen investieren verstärkt in Kapazitäten für die Intensivpflege, um steigende Patientenzahlen und komplexe Krankheitslasten zu bewältigen. Das Temperaturmanagement ist zu einem wesentlichen Bestandteil der Notfallbehandlungsprotokolle geworden.
Intravaskuläre Wärmesysteme bieten eine präzise und schnelle Wärmeregulierung, die die Stabilisierung des Patienten bei schweren Traumata, Blutungen, Herzstillstand und kritischen Erkrankungen unterstützt. Das wachsende Bewusstsein der Ärzte für die Vorteile aktiver Wärmelösungen fördert die breitere Akzeptanz in den Notaufnahmen. Hersteller entwickeln außerdem tragbare und benutzerfreundliche Geräte, die für einen schnellen Einsatz konzipiert sind. Diese Entwicklungen schaffen erhebliche Chancen für Anbieter, die ihre Präsenz in anspruchsvollen Gesundheitsumgebungen ausbauen und ihre Position auf dem Markt für intravaskuläre Wärmesysteme stärken möchten.
HERAUSFORDERUNG
Regulatorische Anforderungen und Hindernisse für die klinische Einführung
Der Markt für intravaskuläre Wärmesysteme steht vor Herausforderungen im Zusammenhang mit strengen regulatorischen Standards für die Sicherheit, Wirksamkeit und klinische Leistung medizinischer Geräte. Hersteller müssen erhebliche Ressourcen in Produkttests, Dokumentation und Genehmigungsprozesse investieren, bevor sie neue Technologien einführen. Die Komplexität regulatorischer Vorschriften verlängert häufig die Entwicklungszeiten und erhöht die Betriebskosten.
Gesundheitsdienstleister benötigen außerdem umfassende klinische Beweise, bevor sie neue Wärmesysteme einführen. Beschaffungsausschüsse bewerten häufig die Patientenergebnisse, die Möglichkeiten zur Infektionsprävention, die Interoperabilität und die langfristige Kosteneffizienz, bevor sie Einkäufe genehmigen. Schulungsanforderungen für klinisches Personal können die Umsetzung zusätzlich verzögern. Der Wettbewerbsdruck durch alternative Technologien zur Patientenerwärmung erhöht die Komplexität zusätzlich. Zusammengenommen stellen diese Faktoren Herausforderungen für Hersteller dar, die versuchen, die Produkteinführung und Marktexpansion zu beschleunigen.
Marktsegmentierung für intravaskuläre Wärmesysteme
Auf Antrag
Anwendungen in der Akutversorgung machen aufgrund der zunehmenden Nutzung in Notaufnahmen, Traumazentren und Intensivstationen etwa 42 % des Marktanteils intravaskulärer Wärmesysteme aus. Patienten mit schwerem Blutverlust, Schock, Unterkühlung und kardiovaskulären Notfallereignissen benötigen häufig eine schnelle Temperaturstabilisierung, um die Genesung zu unterstützen und die Überlebensergebnisse zu verbessern. Intravaskuläre Erwärmungstechnologien sorgen für ein präzises Wärmemanagement, das medizinisches Fachpersonal bei hochakuten Eingriffen unterstützt.
Das Segment profitiert weiterhin vom Ausbau der Notfallversorgungsinfrastruktur und dem wachsenden Bewusstsein für temperaturbedingte Komplikationen. Krankenhäuser integrieren fortschrittliche Wärmesysteme in standardisierte Notfallbehandlungsprotokolle. Die Marktanalyse für intravaskuläre Wärmesysteme weist auf eine zunehmende Beschaffungsaktivität bei Krankenhäusern der Tertiärversorgung hin, die nach erweiterten Kapazitäten für die Intensivpflege suchen. Besonders stark ist die Nachfrage weiterhin in Einrichtungen, die sich mit komplexen Traumafällen und chirurgischen Notfalleingriffen befassen.
Die perioperative Versorgung macht fast 58 % des Marktanteils intravaskulärer Wärmesysteme aus und bleibt das dominierende Anwendungssegment. Das Temperaturmanagement während der präoperativen, intraoperativen und postoperativen Phase ist zu einem wesentlichen Bestandteil der modernen chirurgischen Praxis geworden. Die Aufrechterhaltung der Normothermie reduziert Komplikationen, unterstützt die Genesung des Patienten und steigert die Effizienz der Eingriffe in mehreren chirurgischen Fachgebieten.
Gesundheitsdienstleister implementieren zunehmend Wärmeprotokolle für Herz-Kreislauf-Chirurgie, orthopädische Eingriffe, Neurochirurgie und Transplantationsoperationen. Fortschrittliche intravaskuläre Systeme bieten eine präzise Temperaturregulierung bei längeren chirurgischen Eingriffen, bei denen thermische Schwankungen die Patientenergebnisse beeinträchtigen können. Der Branchenbericht zu intravaskulären Wärmesystemen identifiziert die perioperative Versorgung als einen Hauptinvestitionsbereich von Krankenhäusern, der sich auf die Verbesserung chirurgischer Qualitätsindikatoren und Patientenzufriedenheitsmetriken konzentriert.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Endverwendung
Operationssäle machen etwa 51 % des Marktanteils intravaskulärer Wärmesysteme aus und sind damit das führende Endverbrauchssegment. Chirurgische Umgebungen erfordern zuverlässige Temperaturmanagementlösungen, um das Risiko einer Unterkühlung zu minimieren und positive Ergebnisse für den Patienten zu unterstützen. Intravaskuläre Wärmesysteme werden zunehmend in umfassende perioperative Versorgungspfade in großen Gesundheitseinrichtungen integriert.
Das Segment profitiert vom wachsenden chirurgischen Volumen und der zunehmenden Komplexität von Eingriffen, die längere Operationszeiten erfordern. Krankenhäuser rüsten die Infrastruktur ihrer Operationssäle weiterhin mit fortschrittlichen Überwachungs- und Temperaturmanagementtechnologien auf. Die Erkenntnisse über den Markt für intravaskuläre Wärmesysteme zeigen eine anhaltende Nachfrage von Einrichtungen, die nach integrierten Systemen suchen, die mehrere chirurgische Fachgebiete unterstützen und gleichzeitig strenge Patientensicherheitsstandards einhalten können.
Intensivstationen machen etwa 29 % des Marktanteils intravaskulärer Wärmesysteme aus. Schwerkranke Patienten benötigen aufgrund von Sepsis, Traumata, Herzkomplikationen und postoperativen Erholungsbedürfnissen häufig ein aktives Temperaturmanagement. Intravaskuläre Wärmesysteme bieten Ärzten präzise Temperaturkontrollfunktionen, die für die Behandlung gefährdeter Patientengruppen unerlässlich sind.
Die wachsende Zahl an Intensivstationen und die zunehmende Einführung evidenzbasierter Protokolle für die Intensivpflege stützen weiterhin die Nachfrage. Gesundheitseinrichtungen priorisieren Investitionen in fortschrittliche Patientenüberwachungs- und Wärmemanagementtechnologien, um die Ergebnisse zu verbessern und die Komplikationsraten zu senken. Das Segment leistet weiterhin einen wesentlichen Beitrag zu den gesamten Marktchancen für intravaskuläre Wärmesysteme, insbesondere in entwickelten Gesundheitsmärkten.
Notaufnahmen machen fast 20 % des Marktanteils von intravaskulären Wärmesystemen aus. Diese Umgebungen erfordern schnell reagierende Temperaturmanagementlösungen, die Traumapatienten, Herznotfälle und Fälle schwerer Unterkühlung unterstützen können. Intravaskuläre Erwärmungstechnologien sorgen für eine effiziente thermische Stabilisierung während kritischer Behandlungsfenster.
Die zunehmende Prävalenz medizinischer Notfälle und der Ausbau von Traumaversorgungsnetzwerken unterstützen das Segmentwachstum. Krankenhäuser verbessern weiterhin die Notfallvorsorge, indem sie fortschrittliche Wärmesysteme in die Notfallversorgungsprotokolle integrieren. Der Marktforschungsbericht zu intravaskulären Wärmesystemen unterstreicht die wachsende Nachfrage nach tragbaren und einfach zu implementierenden Lösungen, die für dynamische Notfallumgebungen geeignet sind.
Regionaler Ausblick auf den Markt für intravaskuläre Wärmesysteme
Nordamerika
North America Intravascular Warming Systems Market Share, 2025 (%)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika bleibt der größte regionale Markt und macht etwa 39 % der weltweiten Nachfrage aus. Die Region profitiert von einer fortschrittlichen Gesundheitsinfrastruktur, einer umfassenden Einführung chirurgischer Technologien und einem starken Bewusstsein für das perioperative Temperaturmanagement. Gesundheitseinrichtungen in den Vereinigten Staaten und Kanada legen Wert auf Protokolle zur Patientenerwärmung, um die klinischen Ergebnisse zu verbessern und postoperative Komplikationen zu reduzieren.
Führende Hersteller medizinischer Geräte unterhalten in der gesamten Region bedeutende Niederlassungen und tragen so zur Produktinnovation und Marktzugänglichkeit bei. Krankenhäuser investieren weiterhin in die Modernisierung von Operationssälen und Verbesserungen in der Intensivpflege. Das Vorhandensein etablierter Erstattungsrahmen und umfangreicher klinischer Forschung untermauert die Führungsposition der Region auf dem Markt für intravaskuläre Wärmesysteme zusätzlich.
Europa
Auf Europa entfallen rund 28 % des weltweiten Marktanteils intravaskulärer Erwärmungssysteme. Gesundheitsdienstleister in der gesamten Region konzentrieren sich zunehmend auf Initiativen zur Patientensicherheit und evidenzbasierte chirurgische Versorgungspraktiken. Steigende Mengen an kardiovaskulären, orthopädischen und Transplantationseingriffen tragen zur Nachfrage nach fortschrittlichen Wärmetechnologien bei.
Öffentliche Gesundheitssysteme und Universitätskliniken bleiben wichtige Abnehmer von Geräten zur intravaskulären Erwärmung. Investitionen in die Modernisierung des Gesundheitswesens, Programme zur Infektionsprävention und die Infrastruktur für die Intensivpflege unterstützen weiterhin die Marktexpansion. Der regulatorische Schwerpunkt auf Qualitätsergebnissen und Patientensicherheit fördert die Einführung fortschrittlicher Wärmemanagementsysteme in allen europäischen Gesundheitseinrichtungen.
Markt für intravaskuläre Wärmesysteme in Deutschland
Auf Deutschland entfallen etwa 26 % des europäischen Marktes für intravaskuläre Wärmesysteme. Das Land verfügt über eines der fortschrittlichsten Gesundheitssysteme in Europa, gestützt durch ausgedehnte Krankenhausnetzwerke und eine starke Einführung medizinischer Technologie. Deutsche Gesundheitsdienstleister legen Wert auf Präzisionsmedizin und Verfahrensqualität und schaffen so günstige Voraussetzungen für Temperaturmanagementlösungen.
Große chirurgische Volumina und die steigende Nachfrage nach minimalinvasiven Eingriffen unterstützen weiterhin das Marktwachstum. Akademische Krankenhäuser und spezialisierte chirurgische Zentren investieren regelmäßig in fortschrittliche Wärmetechnologien, um die Behandlungsergebnisse für die Patienten zu verbessern. Das starke Ökosystem des Landes bei der Herstellung medizinischer Geräte trägt auch zur Produktinnovation und Marktzugänglichkeit bei. Besonders stark bleibt die Nachfrage in den Bereichen Herz-Kreislauf-Chirurgie, Intensivmedizin und Transplantationsdienstleistungen.
Markt für intravaskuläre Wärmesysteme im Vereinigten Königreich
Das Vereinigte Königreich repräsentiert etwa 19 % des europäischen Marktes für intravaskuläre Wärmesysteme. Nationale Gesundheitsinitiativen, die darauf abzielen, chirurgische Ergebnisse zu verbessern und im Krankenhaus auftretende Komplikationen zu reduzieren, unterstützen die Nachfrage nach fortschrittlichen Technologien zur Patientenerwärmung. Krankenhäuser integrieren Temperaturmanagementprotokolle zunehmend in standardmäßige perioperative Versorgungspfade.
Der wachsende Druck, die betriebliche Effizienz und die Genesungsmetriken der Patienten zu verbessern, hat zu einer breiteren Einführung intravaskulärer Erwärmungssysteme geführt. Große Gesundheitseinrichtungen verbessern weiterhin die Operationssaal-Infrastruktur und die Kapazitäten für die Intensivpflege. Besonders ausgeprägt ist die Nachfrage in tertiären Krankenhäusern, die komplexe chirurgische Eingriffe durchführen, die eine präzise Wärmeregulierung erfordern. Die kontinuierliche Konzentration auf die Patientensicherheit stärkt die Marktentwicklung im ganzen Land weiter.
Asien-Pazifik
Auf den asiatisch-pazifischen Raum entfallen etwa 24 % des weltweiten Marktanteils von intravaskulären Erwärmungssystemen und er stellt den sich am schnellsten entwickelnden regionalen Markt dar. Ausbau der Gesundheitsinfrastruktur, steigende Anzahl chirurgischer Eingriffe und wachsendes Bewusstsein dafürTemperaturmanagement des Patientenzum regionalen Wachstum beitragen.
Gesundheitsinvestitionen in China, Japan, Indien, Südkorea und Südostasien schaffen weiterhin günstige Marktbedingungen. Steigende Gesundheitsausgaben und die Modernisierung der Krankenhauseinrichtungen fördern die stärkere Einführung fortschrittlicher medizinischer Technologien. Hersteller zielen durch Vertriebspartnerschaften und lokalisierte Produktstrategien zunehmend auf die Region ab und stärken so die langfristigen Marktchancen.
Markt für intravaskuläre Wärmesysteme in Japan
Japan trägt etwa 22 % zum Markt für intravaskuläre Erwärmungssysteme im asiatisch-pazifischen Raum bei. Die alternde Bevölkerung des Landes und die hohe Prävalenz chronischer Erkrankungen steigern die Nachfrage nach chirurgischen Eingriffen und fortschrittlichen Technologien für die Patientenversorgung. Gesundheitsdienstleister legen großen Wert auf Verfahrenspräzision und postoperative Genesungsergebnisse.
Japanische Krankenhäuser integrieren weiterhin fortschrittliche Wärmemanagementsysteme in Operations- und Intensivpflegeumgebungen. Technologische Raffinesse, strenge Qualitätsstandards und weit verbreitete Einführung innovativer Technologienmedizinische Gerätedas Marktwachstum unterstützen. Besonders stark bleibt die Nachfrage in der Herz-Kreislauf-Pflege, bei onkologischen Eingriffen und auf Intensivstationen, wo die Temperaturregulierung die klinischen Ergebnisse erheblich beeinflusst.
Markt für intravaskuläre Wärmesysteme in China
China repräsentiert etwa 34 % des Marktes für intravaskuläre Erwärmungssysteme im asiatisch-pazifischen Raum und ist damit der größte regionale Beitragszahler. Die rasche Entwicklung der Gesundheitsinfrastruktur, die zunehmende Krankenhauskapazität und das steigende Operationsaufkommen stützen weiterhin die Nachfrage. Regierungsinitiativen zur Modernisierung des Gesundheitswesens stärken die Marktexpansion zusätzlich.
Große städtische Krankenhäuser setzen zunehmend fortschrittliche Wärmesysteme ein, um die Patientensicherheit zu verbessern und sich an internationale klinische Standards anzupassen. Inländische und internationale Hersteller bauen ihre Präsenz durch strategische Partnerschaften und Vertriebsnetzwerke aus. Das wachsende Bewusstsein der medizinischen Fachkräfte für das Normothermie-Management hat die Einführung in Operationssälen, Notaufnahmen und Intensivstationen beschleunigt.
Rest der Welt
Auf die Region „Rest der Welt“ entfallen etwa 9 % des weltweiten Marktanteils von intravaskulären Erwärmungssystemen. Länder in Lateinamerika, im Nahen Osten und in Afrika erhöhen schrittweise ihre Investitionen in die Gesundheitsinfrastruktur und die Kapazitäten für die Intensivpflege. Obwohl die Akzeptanz weiterhin geringer ist als in entwickelten Regionen, verbessert sich das Bewusstsein für fortschrittliche Temperaturmanagementtechnologien weiter.
Der Ausbau privater Gesundheitsnetzwerke und Modernisierungsinitiativen unterstützen die Marktdurchdringung. Internationale Hersteller stärken regionale Vertriebskanäle und Bildungsprogramme, um das Produktbewusstsein bei Gesundheitsdienstleistern zu steigern. Besonders ausgeprägt ist die Nachfrage in großen städtischen Krankenhäusern, die nach fortschrittlichen Lösungen für chirurgische und Notfallversorgungsanwendungen suchen.
Liste der führenden Unternehmen für intravaskuläre Wärmesysteme
- ZOLL Medical Corporation
- BD (Becton, Dickinson and Company)
- Geratherm Medical AG
- Medtronic
- Stryker
- Estill Medical Technologies, Inc.
- Smiths Group plc
- Inspiration Healthcare Group plc
- 3M
Die beiden größten Unternehmen nach Marktanteil
- ZOLL Medical Corporation – 22 %
- BD (Becton, Dickinson and Company) – 18 %
Investitionsanalyse und -chancen
Die Investitionstätigkeit auf dem Markt für intravaskuläre Erwärmungssysteme nimmt weiter zu, da Gesundheitsdienstleister fortschrittlichen Funktionen für das Temperaturmanagement von Patienten Priorität einräumen. Hersteller medizinischer Geräte stellen Ressourcen für Produktinnovationen, Softwareintegration und den Ausbau der Produktionskapazitäten bereit. Auch Risikokapitalfirmen und strategische Investoren im Gesundheitswesen zeigen Interesse an Unternehmen, die Wärmemanagementtechnologien der nächsten Generation entwickeln.
In aufstrebenden Gesundheitsmärkten, in denen die chirurgische Infrastruktur und die Kapazitäten für die Intensivpflege weiter ausgebaut werden, bestehen erhebliche Chancen. Krankenhäuser suchen zunehmend nach integrierten Systemen, die mehrere klinische Anwendungen unterstützen und gleichzeitig die Komplexität der Arbeitsabläufe reduzieren können. Die Marktchancen für intravaskuläre Wärmesysteme werden durch die steigende Nachfrage nach Einwegzubehör, tragbaren Wärmelösungen und digital vernetzten Geräten weiter verbessert. Unternehmen, die sich auf die Schulung von Ärzten, Serviceunterstützung und lokale Vertriebsstrategien konzentrieren, sind gut positioniert, um ihre Marktpräsenz zu stärken und langfristiges Wachstum zu erzielen.
Entwicklung neuer Produkte
Hersteller auf dem Markt für intravaskuläre Wärmesysteme führen aktiv fortschrittliche Technologien ein, die Präzision, Benutzerfreundlichkeit und Patientensicherheit verbessern sollen. Die jüngsten Produktentwicklungsbemühungen konzentrieren sich auf die automatisierte Temperaturregulierung, eine verbesserte Katheterleistung und die Integration in Krankenhausüberwachungssysteme. Diese Innovationen ermöglichen es Ärzten, eine konsistente Temperaturkontrolle aufrechtzuerhalten und gleichzeitig den Bedarf an manuellen Eingriffen zu reduzieren.
Unternehmen legen außerdem Wert auf kompakte Systemdesigns und verbesserte Portabilität, um Notfall- und Intensivpflegeanwendungen zu unterstützen. Einwegkomponenten mit verbesserten Eigenschaften zur Infektionskontrolle haben bei Gesundheitsdienstleistern große Aufmerksamkeit erregt. Auf künstlicher Intelligenz basierende Überwachungsfunktionen und prädiktive Temperaturmanagementfunktionen sind aufstrebende Innovationsbereiche. Die Markttrends für intravaskuläre Wärmesysteme deuten darauf hin, dass sich die zukünftige Produktentwicklung zunehmend auf Interoperabilität, Arbeitsablaufeffizienz und personalisierte Strategien für das Temperaturmanagement des Patienten konzentrieren wird.
Fünf aktuelle Entwicklungen (2023–2025)
- Die ZOLL Medical Corporation hat ihr Temperaturmanagement-Portfolio um verbesserte Möglichkeiten zur intravaskulären Erwärmung und eine verbesserte Überwachungsintegration erweitert.
- BD stärkte sein Lösungsportfolio für die Intensivpflege durch kontinuierliche Fortschritte bei katheterbasierten Temperaturmanagementtechnologien.
- Medtronic erhöhte die Investitionen in perioperative Patientenmanagementtechnologien zur Unterstützung chirurgischer Temperaturkontrollinitiativen.
- Stryker erweiterte seine Strategie für Patientenwärmelösungen durch eine umfassendere Integration von Wärmemanagementsystemen in alle Krankenhausversorgungspfade.
- Mehrere Hersteller haben Einweg-Wärmezubehör eingeführt, das die Infektionsprävention verbessern und klinische Arbeitsabläufe vereinfachen soll.
Berichterstattung melden
Der Marktbericht für intravaskuläre Wärmesysteme bietet eine umfassende Analyse der Branchenstruktur, der Wettbewerbspositionierung, der Produktinnovation, der Anwendungstrends und der regionalen Nachfragemuster. Der Bericht bewertet Faktoren, die die Einführung in der Akutversorgung, perioperativen Versorgung, Operationssälen, Intensivstationen und Notaufnahmen beeinflussen. Eine detaillierte Bewertung der Markttreiber, Beschränkungen, Chancen und Herausforderungen bietet den Stakeholdern wertvolle strategische Erkenntnisse.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Der Bericht untersucht außerdem Herstellerstrategien, technologische Entwicklungen, Vertriebsnetze und Investitionstrends im Gesundheitswesen, die die Wettbewerbslandschaft prägen. Die regionale Analyse deckt Nordamerika, Europa, den asiatisch-pazifischen Raum und den Rest der Welt ab und bietet Einblicke auf Länderebene für die wichtigsten Volkswirtschaften im Gesundheitswesen. Die Branchenanalyse für intravaskuläre Wärmesysteme bewertet das Beschaffungsverhalten, klinische Akzeptanzmuster und neue Möglichkeiten zur Unterstützung der zukünftigen Marktexpansion weiter.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Angebot gültig bis zum 15th Oct 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf