Marktgröße, Anteil und Branchenanalyse für Laborfiltration, nach Technologie (Mikrofiltration, Nanofiltration, Vakuumfiltration, Ultrafiltration), nach Produkt (Filtrationsmedien, Filtrationsbaugruppen, Filtrationszubehör) und regionaler Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktübersicht für Laborfiltration
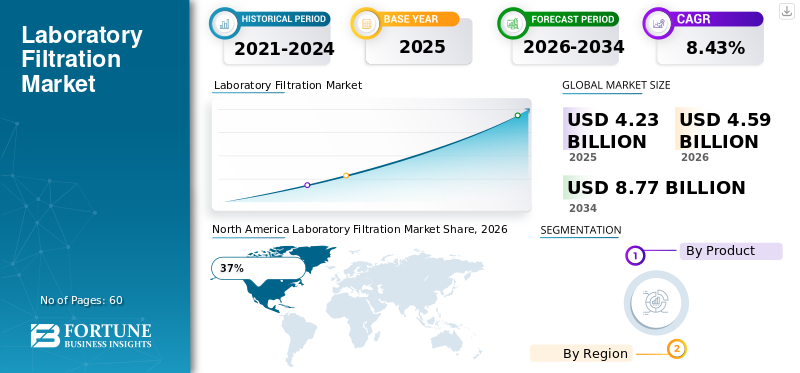
Die Marktgröße für Laborfiltration wurde im Jahr 2025 auf 4,58 Milliarden US-Dollar geschätzt. Es wird erwartet, dass der Markt von 4,97 Milliarden US-Dollar im Jahr 2026 auf 9,56 Milliarden US-Dollar im Jahr 2034 wächst und im Prognosezeitraum eine jährliche Wachstumsrate von 8,53 % aufweist.

Der Markt für Laborfiltration wächst, da Labore zunehmend zuverlässige Lösungen für die Trennung, Klärung, Sterilisation, Konzentration und Probenvorbereitung benötigen. Laborfiltration wird in der pharmazeutischen Forschung, Biotechnologie, klinischen Diagnostik, Umwelttests, Lebensmittelanalyse, akademischen Forschung und chemischen Labors eingesetzt. Der Markt umfasst Membranfilter, Filterpapiere, Spritzenfilter, Vakuumfiltrationseinheiten, Filtrationsbaugruppen, Ultrafiltrationsgeräte und unterstützendes Zubehör. Die Mikrofiltration bleibt aufgrund ihrer breiten Anwendung bei der Partikelentfernung und Probenklärung eine wichtige Technologie. Filtrationsmedien stellen auch die größte Produktkategorie in der aktuellen Marktstruktur dar. Der Markt für Laborfiltration wird zunehmend von Einwegdesigns, Membranen mit geringer Bindung, höherem Durchsatz, Nachhaltigkeit und anwendungsspezifischen Filtrationsformaten geprägt.
Der Laborfiltrationsmarkt in den USA profitiert von einer großen pharmazeutischen und biotechnologischen Forschungsbasis, einer umfangreichen klinischen Laborinfrastruktur, fortschrittlicher akademischer Forschung und einer starken Nachfrage nach reproduzierbaren Analyseabläufen. Labore im ganzen Land verwenden Spritzenfilter, Membranfilter, Vakuumfiltrationsbaugruppen, Ultrafiltrationsgeräte und Sterilfiltrationssysteme zur Probenvorbereitung und Kontaminationskontrolle. Die starke Präsenz der pharmazeutischen Entwicklung, der Biologika-Forschung, der Diagnostik, der Lebensmittelprüfung und der Umweltüberwachung unterstützt die konsequente Beschaffung von Laborfiltrationsprodukten.
Auch in den USA verlagert sich die Nachfrage hin zu praktischen, validierten und anwendungsspezifischen Filtrationsprodukten. Labore bevorzugen zunehmend Produkte, die die Vorbereitungszeit verkürzen, Probenverluste minimieren, vorhersehbare Durchflusseigenschaften bieten und sich leicht in bestehende Laborgeräte integrieren lassen. Einweg-Filtrationsbaugruppen und spezielle Membranmaterialien gewinnen an Aufmerksamkeit, da sie die Kontaminationskontrolle unterstützen und gleichzeitig routinemäßige Arbeitsabläufe vereinfachen. Die USA bleiben daher einer der kommerziell wichtigsten Märkte für Hersteller und Vertreiber von Laborfiltrationen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wichtige Erkenntnisse
Marktgröße und Wachstum
- Weltmarktgröße 2025: 4,58 Milliarden US-Dollar
- Weltmarktgröße 2034: 9,56 Milliarden US-Dollar
- CAGR (2025–2034): 8,53 %
Marktanteil – Regionals
- Nordamerika: 35,5 %
- Europa: 28,0 %
- Asien-Pazifik: 24,4 %
- Rest der Welt: 12,1 %
Anteile auf Länderebene
- Deutschland: 31 % des europäischen Marktes
- Vereinigtes Königreich: 20 % des europäischen Marktes
- Japan: 18 % des asiatisch-pazifischen Marktes
- China: 35 % des asiatisch-pazifischen Marktes
Neueste Trends auf dem Laborfiltrationsmarkt
Ein wichtiger Trend auf dem Markt für Laborfiltration ist die Entwicklung hin zu Einweg-Filtrationssystemen und gebrauchsfertigen Filtrationsbaugruppen. Pharmazeutische, biotechnologische und Forschungslabore suchen nach Produkten, die schnell und ohne aufwändige Reinigungs- oder Validierungsverfahren installiert werden können. Flaschenaufsatzfilter, Spritzenfilter, Einweg-Membraneinheiten, Sterilfiltrationsgeräte und Einweg-Ultrafiltrationskassetten richten sich zunehmend nach diesen Anforderungen. Das kommerzielle Portfolio umfasst mittlerweile Filtrationslösungen, die Probenvolumina von kleinen analytischen Mengen bis hin zu größeren Arbeitsabläufen im Labormaßstab abdecken.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Ein weiterer wichtiger Markttrend für Laborfiltration ist die Entwicklung von Membranmaterialien mit geringer Bindung und hohem Durchsatz. Die Membranauswahl basiert zunehmend auf Proteinrückgewinnung, chemischer Kompatibilität, extrahierbaren Stoffen, Durchflussrate, Porengrößenverteilung und Probenintegrität und nicht nur auf der Filtrationskapazität. PES-, PVDF-, PTFE-, Nylon-, Celluloseacetat- und gemischte Celluloseestermembranen werden für unterschiedliche Laboranforderungen positioniert. Hersteller legen außerdem Wert auf Nachhaltigkeit durch reduzierten Kunststoffverbrauch, recycelbare Verpackungen und materialeffiziente Designs. Sartorius stellte beispielsweise eine Labor-TFF-Kassette mit neu gestaltetem Gehäuse und deutlich reduziertem Kunststoffverbrauch vor.
Marktdynamik für Laborfiltration
TREIBER
Ausbau der pharmazeutischen, biotechnologischen und analytischen Laboraktivitäten
Die zunehmende Zahl pharmazeutischer und biotechnologischer Forschungsprogramme ist ein wesentlicher Treiber des Laborfiltrationsmarktes. Die Entdeckung von Arzneimitteln, die Entwicklung von Biologika, die Zellkultur, die Proteinforschung, die Impfstoffentwicklung, die Molekularbiologie und analytische Tests erfordern alle eine Filtration in verschiedenen Phasen. Die Filtration kann Partikel, Mikroorganismen, Aggregate und unerwünschte Verunreinigungen entfernen und gleichzeitig die Probenklärung und -vorbereitung vor der nachgelagerten Analyse unterstützen. Der Ausbau der Biologika- und fortgeschrittenen Therapieforschung ist besonders wichtig, da diese Anwendungen einen sorgfältigen Umgang mit Proteinen, Nukleinsäuren, Zellen, Viren und anderen empfindlichen biologischen Materialien erfordern. Ultrafiltration und Tangentialflussfiltration werden zunehmend zur Konzentration und zum Pufferaustausch eingesetzt, während die Sterilmembranfiltration die Kontaminationskontrolle unterstützt. Forschungslabore verarbeiten außerdem eine größere Anzahl von Proben, was zu einer Nachfrage nach Filtrationsprodukten führt, die eine konstante Leistung bieten und die manuelle Handhabung reduzieren.
Das breitere Laborökosystem trägt zu dieser Nachfrage bei. Pharmazeutische Qualitätskontrolllabore, Auftragsforschungsorganisationen, akademische Einrichtungen, Krankenhäuser, Diagnoselabore, Lebensmittellabore und Umwelttesteinrichtungen verwenden Filtrationsprodukte als routinemäßige Verbrauchsmaterialien. Der wiederkehrende Einkauf von Membranen, Spritzenfiltern und Filtermedien bietet Herstellern eine stabile Nachfragebasis. Folglich bleiben der Ausbau der pharmazeutischen Forschung und Entwicklung, Investitionen in die Biotechnologie und die Laborautomatisierung zentrale Faktoren, die das Wachstum des Marktes für Laborfiltration und die Aussichten für den Markt für Laborfiltration beeinflussen.
ZURÜCKHALTUNG
Hohe Produktkosten und Komplexität der Membranauswahl
Produktkosten und Auswahlkomplexität bleiben wichtige Hemmnisse auf dem Markt für Laborfiltration. Fortschrittliche Membranmaterialien, sterile Baugruppen, Spezialfiltrationsgeräte und Hochleistungs-Ultrafiltrationssysteme können höhere Anschaffungsbudgets erfordern als einfache Filterpapiere oder herkömmliche Filtrationsprodukte. Kleinere akademische Labore und Labore, die mit strengen Beschaffungsbudgets arbeiten, bevorzugen möglicherweise kostengünstigere Alternativen, wiederverwendbare Systeme oder Standardfiltrationsformate. Ein weiteres Hindernis ist die technische Komplexität, die mit der Auswahl der geeigneten Membranchemie, Porengröße, Filterfläche, Betriebsdruck und Filtrationskonfiguration verbunden ist. Ein ungeeigneter Filter kann zu geringer Rückgewinnung, übermäßiger Adsorption, Membranverschmutzung, langsamem Durchfluss, chemischer Inkompatibilität oder Probenverunreinigung führen. Labore benötigen daher geschultes Personal, um die richtige Filtrationslösung auszuwählen. Dies gewinnt bei proteinbasierten Proben, organischen Lösungsmitteln, aggressiven Chemikalien und komplexen biologischen Matrizen an Bedeutung.
Auch Überlegungen zur Lieferkette können Kaufentscheidungen beeinflussen. Labore benötigen häufig konsistente Membraneigenschaften über wiederholte Experimente hinweg, was bedeutet, dass sie möglicherweise zögern, den Lieferanten zu wechseln, wenn ein validiertes Filtermaterial bereits in ein etabliertes Protokoll integriert ist. Qualifizierungsanforderungen können den mit dem Wechsel von Filtrationsprodukten verbundenen Zeit- und Kostenaufwand erhöhen. Diese Faktoren können die Einführung neuer Produkte verlangsamen, selbst wenn sie technologische Verbesserungen bieten. Daher müssen Hersteller messbare Verbesserungen bei Durchsatz, Rückgewinnung, Reproduzierbarkeit, Nachhaltigkeit oder Arbeitsablaufeffizienz nachweisen, um Premium-Filtrationsprodukte zu rechtfertigen.
Marktchance
Zunehmende Einführung nachhaltiger und anwendungsspezifischer Filtrationstechnologien
Nachhaltigkeit stellt eine bedeutende Marktchance für Laborfiltration dar. Die Laborfiltration ist traditionell stark auf Einwegkunststoffe, Verpackungen, Membrangehäuse und Einwegbaugruppen angewiesen. Da Labore Umweltziele festlegen, entwickeln Hersteller zunehmend Produkte, die den Materialverbrauch reduzieren, ohne die Filtrationsleistung zu beeinträchtigen. Besonders groß sind die Chancen für Produkte, die Nachhaltigkeit mit verbesserter betrieblicher Effizienz verbinden. Gehäuse mit reduziertem Kunststoffanteil, recycelbare Verpackungen, Massenkonfigurationen, wiederverwendbare Filterkomponenten und Membranen mit höherer Kapazität können den Materialverbrauch senken und gleichzeitig die Anzahl der erforderlichen Filtereinheiten reduzieren. Sartorius hat diese Richtung durch neu gestaltete Laborfiltrationsprodukte und seine Vivaflow SU TFF-Kassette gezeigt, die weniger Kunststoff als das vorherige Design verwendet.
Auch für Hersteller bietet die anwendungsspezifische Filtration Chancen. Pharmazeutische Labore erfordern eine sterile und bindungsarme Filtration, Umweltlabore erfordern Partikel- und mikrobiologische Analysen, Lebensmittellabore benötigen eine schnelle Probenklärung und analytische Labore benötigen eine lösungsmittelkompatible Filtration. Die Entwicklung von Produkten rund um diese individuellen Arbeitsabläufe ermöglicht es Lieferanten, sich über die grundlegenden Spezifikationen der Porengröße hinaus zu differenzieren. Die digitale Überwachung ist eine weitere neue Chance. Mit Sensoren oder angeschlossenen Laborgeräten ausgestattete Filtrationssysteme können potenziell Druck, Durchfluss, Filterbeladung und Betriebsbedingungen überwachen. Diese Funktionen können die vorbeugende Wartung unterstützen und die Reproduzierbarkeit verbessern. Die Kombination aus Nachhaltigkeit, Workflow-Automatisierung, Membraninnovation und anwendungsspezifischem Design dürfte attraktive Marktchancen für die Laborfiltration für etablierte Hersteller und spezialisierte Lieferanten schaffen.
HERAUSFORDERUNG
Aufrechterhaltung der Filtrationsleistung bei immer komplexer werdenden Laborproben
Eine zentrale Herausforderung für den Laborfiltrationsmarkt ist die zunehmende Komplexität der von modernen Labors verarbeiteten Proben. Biologische Flüssigkeiten, Proteinlösungen, Zellkulturmedien, Umweltproben, pharmazeutische Formulierungen, Lösungsmittel und Lebensmittelmatrizes können deutlich unterschiedliche Viskositäten, Partikelbeladungen, chemische Eigenschaften und Kontaminationsrisiken aufweisen. Eine Filtermembran, die in einer Anwendung gut funktioniert, liefert in einer anderen möglicherweise nicht die gleichen Ergebnisse. Membranverschmutzung ist ein anhaltendes technisches Problem. Eine hohe Partikelbelastung oder Wechselwirkungen zwischen Probenkomponenten und der Membranoberfläche können die Durchflussraten verringern und die Filterlebensdauer verkürzen. Adsorption kann auch die Rückgewinnung wertvoller Proteine, Peptide, Nukleinsäuren oder anderer Analyten verringern. Labore benötigen daher Filter mit sorgfältig abgestimmten Oberflächeneigenschaften, Porenstrukturen und chemischer Verträglichkeit.
Hersteller stehen auch vor der Herausforderung, die Filtrationsgeschwindigkeit mit der Rückhalteeffizienz in Einklang zu bringen. Eine Erhöhung der Durchflussrate kann die Produktivität verbessern, kann sich jedoch auf die Druckanforderungen oder die Trennleistung auswirken. Kleinere Porengrößen können die Partikelretention verbessern, aber möglicherweise den Durchsatz verringern. In pharmazeutischen und biotechnologischen Anwendungen müssen Filtrationssysteme darüber hinaus strenge Qualitäts- und Validierungsanforderungen erfüllen. Nachhaltigkeit erhöht die Komplexität noch weiter, da Labore Einwegprodukte zur Kontaminationskontrolle wünschen und gleichzeitig den Plastikmüll reduzieren möchten. Hersteller müssen daher Filtrationsprodukte entwickeln, die Sterilität, Zuverlässigkeit, Leistung, regulatorische Eignung und geringere Umweltbelastung vereinen. Der erfolgreiche Ausgleich dieser Anforderungen bleibt eine zentrale Wettbewerbsherausforderung in der Laborfiltrationsbranche.
Marktsegmentierung für Laborfiltration
Durch Technologie
Mikrofiltration ist das führende Technologiesegment im Laborfiltrationsmarkt und hat einen geschätzten Anteil von 35,3 % am Weltmarkt. Sein breites Anwendungsspektrum macht es zu einer zentralen Laborfiltrationstechnik zur Klärung, Partikelentfernung, mikrobiologischen Tests, Probenvorbereitung und Sterilfiltration. Bei der Mikrofiltration werden im Allgemeinen Membranen mit relativ größeren Poren als bei der Ultrafiltration und Nanofiltration verwendet, sodass Labore suspendierte Partikel und Mikroorganismen entfernen und gleichzeitig kleinere gelöste Komponenten durchlassen können. Mikrofiltration wird häufig in Spritzenfilter, Membranscheiben, Vakuumfiltrationsbaugruppen, Flaschenaufsatzfiltrationssysteme und analytische Filtrationsgeräte integriert. Pharmazeutische Labore nutzen die Mikrofiltration zur Klärung und Sterilverarbeitung, während Umwelt- und Lebensmittellabore sie zur Mikroben- und Partikelanalyse einsetzen. Die Technologie unterstützt auch die Vorbereitung von Proben vor der Chromatographie und anderen Analysemethoden. Die Marktchancen der Mikrofiltration werden durch die relativ einfache Bedienung und die weitgehende Kompatibilität mit Laborgeräten gestärkt. Verbesserungen bei PES, Celluloseacetat, Nylon, PTFE und anderen Membranmaterialien erweitern das Anwendungsspektrum. Membranen mit geringer Bindung sind besonders wertvoll für biologische Proben, bei denen die Analytrückgewinnung wichtig ist. Es wird daher erwartet, dass die Mikrofiltration eine zentrale Technologie in der Marktanalyse für Laborfiltration bleiben wird, insbesondere in routinemäßigen Laborabläufen, die eine zuverlässige Partikel- und Mikrobenrückhaltung erfordern.
Die Ultrafiltration stellt ein wichtiges Technologiesegment dar, da sie die selektive Konzentration, Reinigung und den Pufferaustausch von Makromolekülen ermöglicht. Es ist besonders relevant für die pharmazeutische Forschung, Biotechnologie, Proteinwissenschaft, Molekularbiologie und fortgeschrittene analytische Anwendungen. Ultrafiltrationsmembranen werden nach Molekulargewichtsausschluss und Probeneigenschaften ausgewählt und ermöglichen Laboren die Konzentration von Proteinen, Peptiden, Nukleinsäuren und anderen biologischen Materialien. Es wird geschätzt, dass das Segment etwa 27,0 % des Marktes für Laborfiltration ausmacht. Das Wachstum in der biopharmazeutischen Forschung unterstützt die Nachfrage nach Ultrafiltrationsgeräten im Labormaßstab, Zentrifugalkonzentratoren, druckbetriebenen Systemen und Tangentialflussfiltration. TFF wird für Forschungslabore, die größere Probenmengen verarbeiten, immer relevanter, da es die Konzentration, Entsalzung und den Pufferaustausch unterstützen kann. Der Schwerpunkt der Produktinnovation liegt auf einer einfacheren Einrichtung, einem geringeren Probenverlust, einer verbesserten Membranrückgewinnung und einem geringeren Verbrauchsmaterialabfall. Sartorius brachte Vivaflow SU im Jahr 2024 als labororientierte TFF-Kassette auf den Markt, die die Ultrafiltration und Diafiltration vereinfachen und gleichzeitig den Materialverbrauch reduzieren soll. Die Entwicklung verdeutlicht die umfassendere Ausrichtung des Marktes für Laborfiltration hin zu zugänglichen, kompakten und nachhaltigen Ultrafiltrationstechnologien.
Es wird geschätzt, dass die Vakuumfiltration etwa 20,5 % des Marktes für Laborfiltration ausmacht. Es wird häufig für die schnelle Trennung von Feststoffen und Flüssigkeiten, die Medienvorbereitung, die Partikelentfernung, mikrobiologische Tests und die routinemäßige Probenverarbeitung im Labor eingesetzt. Die Vakuumfiltration kann einen schnelleren Durchsatz als die Schwerkraftfiltration bieten und ist daher nützlich, wenn Labore größere Probenvolumina innerhalb einer begrenzten Betriebszeit verarbeiten müssen. Zu den Vakuumfiltrationsprodukten gehören Filterflaschen, Trichterbaugruppen, Flaschenaufsatzfilter, Membranfiltrationseinheiten, wiederverwendbare Halter und Einwegfiltrationsgeräte. Pharmazeutische und biotechnologische Labore nutzen die Vakuumfiltration häufig zur Vorbereitung von Zellkulturmedien und Puffern, während Umweltlabore sie für Partikel- und mikrobiologische Analysen verwenden. Hersteller verbessern die Vakuumfiltration durch Membranen mit höherem Durchfluss, ergonomische Designs, parallele Filtrationsstationen und Einwegbaugruppen. Auch nachhaltige Verpackungen und plastikreduziertes Design zeichnen sich als Wettbewerbsfaktoren ab. Diese Entwicklungen sind besonders relevant für Labore, die täglich wiederholte Filtrationsvorgänge durchführen. Die Marktprognose für Laborfiltration wird daher von der anhaltenden Nachfrage nach effizienter Filtrationshardware beeinflusst, die standardisierte, wiederholbare Arbeitsabläufe unterstützen kann.
Die Nanofiltration macht schätzungsweise etwa 17,2 % des Marktes für Laborfiltration aus. Sie nimmt eine Sonderstellung zwischen konventioneller Membranfiltration und strengeren molekularen Trenntechniken ein. Die Nanofiltration wird immer relevanter, wenn Labore die selektive Entfernung sehr kleiner Partikel, gelöster organischer Verbindungen, mehrwertiger Ionen oder spezifischer molekularer Komponenten benötigen. Die Technologie ist in der Umweltforschung, Wasseranalyse, pharmazeutischen Entwicklung, chemischen Laboratorien und speziellen Trennungsstudien nützlich. Nanofiltrationssysteme können eine höhere Selektivität als Mikrofiltration bieten und können im Rahmen mehrstufiger Reinigungsverfahren eingesetzt werden. Die Nachfrage wird durch das zunehmende analytische Interesse an Spurenverunreinigungen, komplexen wässrigen Systemen und fortschrittlichen Trenntechniken gestützt. Das Segment bietet Möglichkeiten für technologische Entwicklungen in den Bereichen Membranoberflächenchemie, Druckeffizienz, Fouling-Resistenz und selektiver molekularer Transport. Hersteller, die die Lebensdauer der Membran verbessern und gleichzeitig die Trennleistung aufrechterhalten können, können ihre Position in speziellen Marktchancen für die Laborfiltration stärken. Die Nanofiltration dürfte ein technisch wichtiges Segment bleiben, auch wenn ihr Anwendungsbereich enger ist als die der Mikrofiltration.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Produkt
Filtrationsmedien sind die größte Produktkategorie und machen einen geschätzten Anteil von 58,3 % am Markt für Laborfiltration aus. Zu dieser Kategorie gehören Membranfilter, Filterpapiere, Spritzenfilter, Kapselfilter, Mikrotiterplatten und andere Filtermaterialien. Seine führende Position spiegelt die wiederkehrende Natur des Medienkonsums in allen Laboren wider. Die Membranauswahl wird immer anwendungsspezifischer. PES-Membranen werden üblicherweise dort ausgewählt, wo ein hoher Durchsatz und eine geringe Bindung wichtig sind, während PTFE für die Lösungsmittelfiltration und Gasanwendungen wertvoll ist. Celluloseacetat, Nylon, PVDF, gemischter Celluloseester und andere Materialien bieten je nach chemischer Kompatibilität und Probeneigenschaften zusätzliche Optionen. Kommerzielle Laborportfolios bieten jetzt mehrere Porengrößen, Membranmaterialien, Durchmesser und sterile Konfigurationen, um unterschiedliche Arbeitsabläufe zu ermöglichen. Die Marktchancen bei Filtrationsmedien erweitern sich auch durch Premiumprodukte, die auf geringe Extraktionswerte, hohe Rückgewinnung, schnellen Durchfluss und Kontaminationskontrolle ausgelegt sind. Labore, die Chromatographie, Massenspektrometrie, Mikrobiologie, Zellkultur und Molekularbiologie betreiben, benötigen zunehmend Filtermedien, die auf spezifische analytische Anforderungen zugeschnitten sind.
Filtrationsbaugruppen machen einen geschätzten Anteil von 25,0 % am Laborfiltrationsmarkt aus. Diese Produkte integrieren Membranen oder Filtermedien mit Gehäusen, Trichtern, Empfängern, Schläuchen oder anderen Komponenten, um einen vollständigen Filtrationsarbeitsablauf zu schaffen. Beispiele hierfür sind Flaschenaufsatz-Filtrationssysteme, Vakuumfiltrationseinheiten, Sterilfiltergeräte, TFF-Kassetten und spezielle Laborbaugruppen. Der Hauptvorteil von Filterbaugruppen ist die Vereinfachung der Arbeitsabläufe. Statt einzelne Komponenten zusammenzubauen, können Laboranwender auf ein vorkonfiguriertes Produkt zurückgreifen, das auf ein definiertes Probenvolumen und eine definierte Anwendung zugeschnitten ist. Dies kann die Bearbeitungszeit verkürzen, das Kontaminationsrisiko verringern und die Reproduzierbarkeit verbessern. Sterile Laborfiltrationssysteme werden zunehmend in Formaten angeboten, die für kleine Volumina bis hin zur Herstellung im größeren Labormaßstab geeignet sind. Besonders groß ist die Nachfrage in Pharma-, Biotechnologie- und Zellkulturlaboren, in denen die Kontaminationskontrolle von entscheidender Bedeutung ist. Auch Einwegbaugruppen gewinnen an Aufmerksamkeit, da sie den Reinigungsaufwand reduzieren und den Wechsel zwischen Experimenten vereinfachen. Es wird erwartet, dass sich die zukünftige Produktentwicklung auf High-Flow-Designs, kompakte Formate, geringeren Materialverbrauch und die Integration in die Laborautomatisierung konzentriert.
Filtrationszubehör macht einen geschätzten Anteil von 16,7 % am Markt für Laborfiltration aus. Zu dieser Kategorie gehören Filterhalter, Filterflaschen, Trichter, Kartuschen, Gehäuse, Spender, Vakuumpumpen, Anschlüsse, Dichtungen und andere unterstützende Komponenten. Damit Labore Membranfilter und Filtermedien sicher und effizient nutzen können, ist Zubehör unerlässlich. Die Nachfrage nach Zubehör wird durch die installierte Basis von Laborfiltrationssystemen und den Bedarf an Ersatz- oder Zusatzkomponenten beeinflusst. Labore können sich für wiederverwendbare Halter entscheiden, wenn Flexibilität und Langzeitgebrauch Priorität haben, während Einwegzubehör dort bevorzugt wird, wo Kontaminationskontrolle und schneller Arbeitsablauf wichtiger sind. Hersteller verbessern das Zubehör durch ergonomisches Design, Kompatibilität mit mehreren Filterformaten, einfachere Verbindungen und verbesserte Abdichtung. Das Wachstum paralleler Filtrationssysteme schafft auch Möglichkeiten für Zubehör, das die gleichzeitige Verarbeitung mehrerer Proben ermöglicht. Da Labore einen höheren Durchsatz anstreben, werden Zubehörteile, die standardisierte Arbeitsabläufe unterstützen und die Rüstzeit verkürzen, in der Marktanalyse für Laborfiltration immer wertvoller.
Regionaler Ausblick auf den Laborfiltrationsmarkt
Nordamerika
North America Laboratory Filtration Market Share, 2025 (%)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika stellt einen geschätzten Anteil von 35,5 % am globalen Laborfiltrationsmarkt dar und bleibt der größte regionale Markt. Die Region profitiert von umfangreicher pharmazeutischer und biotechnologischer Forschung, einer ausgereiften Laborinfrastruktur, starken klinischen Diagnostikaktivitäten und einer großen installierten Basis an Analysegeräten. Die USA sind der Hauptbeitragszahler, unterstützt von pharmazeutischer Entwicklung, Biologika-Forschung, akademischen Labors, Lebensmitteltests, Umweltanalysen und Auftragsforschungsorganisationen. Der Bedarf an Laborfiltration in Nordamerika wird zunehmend durch Anforderungen an die Hochleistungsprobenvorbereitung, Sterilfiltration und Kontaminationskontrolle beeinflusst. Labore setzen auf Produkte, die manuelle Eingriffe reduzieren und eine vorhersehbare Filtrationsleistung bieten. Spritzenfilter, Membranscheiben, Vakuumeinheiten, Flaschenaufsatzfilter und Ultrafiltrationsgeräte bleiben wichtige Verbrauchsmaterialkategorien. Die Region bietet auch gute Möglichkeiten für eine nachhaltige Filterung. Labore prüfen bei der Lieferantenauswahl den Kunststoffabfall, die Verpackungsintensität und den Einsatz von Verbrauchsmaterialien. Hersteller, die Leistung mit reduziertem Materialeinsatz kombinieren, können sich einen Vorteil bei der institutionellen und pharmazeutischen Beschaffung verschaffen. Die Marktaussichten für Laborfiltration in Nordamerika sind daher eng mit Biotechnologieinvestitionen, pharmazeutischer Forschung und Entwicklung, dem Ausbau der Diagnostik und der Laborautomatisierung verbunden.
Europa
Europa hält einen geschätzten Anteil von 28,0 % am Markt für Laborfiltration. Die Region verfügt über ein ausgereiftes Ökosystem in den Bereichen Pharmazie, Biotechnologie, Chemie, Lebensmittelprüfung und akademische Forschung, das eine nachhaltige Nachfrage nach Laborfiltrationsprodukten schafft. Deutschland, das Vereinigte Königreich, Frankreich, Italien und andere europäische Märkte tragen durch Forschungseinrichtungen und regulierte Industrielabore zum regionalen Verbrauch bei. Europäische Kunden legen großen Wert auf Produktqualität, Dokumentation, Nachhaltigkeit, chemische Kompatibilität und betriebliche Effizienz. Dieses Umfeld begünstigt Lieferanten mit validierten Membrantechnologien und einheitlichen Fertigungsstandards. Auch für nachhaltige Laborprodukte, darunter plastikreduzierte Filterbaugruppen und effizientere Einwegformate, gewinnt die Region zunehmend an Bedeutung. Europas pharmazeutische Produktions- und Forschungsaktivitäten schaffen Nachfrage nach Sterilfiltrations-, Ultrafiltrations-, Mikrofiltrations- und Probenvorbereitungsprodukten. Umwelttests sind ein weiterer wichtiger Anwendungsbereich, da Labore die Wasserqualität, Schadstoffe, Mikroorganismen und industrielle Schadstoffe überwachen. Die Kombination aus regulatorischen Anforderungen und Nachhaltigkeitszielen beeinflusst die Einkaufskriterien. Hersteller, die eine dokumentierte Leistung bei geringerer Umweltbelastung bieten können, sind in der Lage, neue Marktchancen für Laborfiltration in Europa zu nutzen.
Deutschland Markt für Laborfiltration
Auf Deutschland entfallen schätzungsweise 31 % des europäischen Marktes für Laborfiltration. Der deutsche Markt wird durch eine starke Pharma- und Biotechnologieindustrie, fortschrittliche chemische Fertigung, universitäre Forschung, Diagnostik und eine hochentwickelte Laborinfrastruktur unterstützt. Besonders stark sind Präzisionsfiltrationsprodukte gefragt, die in der pharmazeutischen Qualitätskontrolle, Mikrobiologie, analytischen Chemie und Bioprozessforschung eingesetzt werden. Deutsche Labore legen im Allgemeinen Wert auf Reproduzierbarkeit, technische Dokumentation, Zuverlässigkeit und Gerätekompatibilität. Filtrationsprodukte, die in regulierten Umgebungen eingesetzt werden, müssen eine vorhersehbare Leistung und konsistente Spezifikationen bieten. Dies unterstützt die Nachfrage nach hochwertigen Membranen, Sterilfiltrationsbaugruppen, Ultrafiltrationsgeräten und speziellem Laborzubehör. Auch Nachhaltigkeit wird zu einem wichtigen Aspekt. Labore und Hersteller streben nach Filterdesigns mit geringerem Abfallaufwand, reduzierter Verpackung und verbesserter Materialeffizienz. Aufgrund der technischen Fähigkeiten des Landes und des etablierten Life-Science-Ökosystems sind deutsche Unternehmen gut für die Entwicklung fortschrittlicher Filtrationstechnologien positioniert. Es wird erwartet, dass die Nachfrage nach TFF im Labormaßstab, Membranfiltration und speziellen Probenvorbereitungssystemen weiterhin wichtig für das Wachstum des deutschen Marktes für Laborfiltration bleibt.
Markt für Laborfiltration im Vereinigten Königreich
Das Vereinigte Königreich repräsentiert schätzungsweise 20 % des europäischen Marktes für Laborfiltration. Der britische Markt profitiert von starker pharmazeutischer Forschung, biotechnologischer Entwicklung, Universitätslabors, klinischer Forschung und Auftragsforschungsorganisationen. London, Cambridge, Oxford und andere Forschungszentren tragen zur hohen Nachfrage nach fortschrittlichen Laborverbrauchsmaterialien und analytischen Filtrationstechnologien bei. Pharmazeutische und biotechnologische Labore nutzen die Filtration für Zellkulturen, Proteinforschung, Molekularbiologie, sterile Probenvorbereitung und Reinigung. Diagnostische Labore benötigen außerdem Filtrationsprodukte für die Probenvorbereitung und mikrobiologische Tests. Das starke Forschungsökosystem Großbritanniens fördert die Einführung hochwertiger Laborverbrauchsmaterialien, die die Reproduzierbarkeit und den Durchsatz verbessern können. Nachhaltigkeit und Laboreffizienz sind zunehmend relevante Kauffaktoren. Labore bewerten Einweg-Filtersysteme im Hinblick auf Abfallreduzierungsziele, während Hersteller recycelbare Verpackungen und materialreduzierte Designs prüfen. Der britische Laborfiltrationsmarkt bietet daher Chancen für Unternehmen, die kompakte, automatisierte, leistungsstarke und umweltbewusste Filtrationstechnologien anbieten.
Asien-Pazifik
Auf den asiatisch-pazifischen Raum entfällt ein geschätzter Anteil von 24,4 % am globalen Markt für Laborfiltration. Die Region wird durch den Ausbau der pharmazeutischen Produktion, der biotechnologischen Forschung, der klinischen Diagnostik, der Lebensmittelprüfung, der Umweltüberwachung und der akademischen Forschung unterstützt. China, Japan, Indien, Südkorea und andere asiatische Märkte erhöhen die Laborkapazität und führen anspruchsvollere analytische Arbeitsabläufe ein. Die Region bietet große Chancen für Hersteller, da Labore von einfachen Filtrationsmethoden auf anwendungsspezifische Membranprodukte und integrierte Baugruppen umsteigen. Durch die Ausweitung der pharmazeutischen Produktion steigt die Nachfrage nach Sterilfiltrations- und Qualitätskontrollprodukten, während Umweltbedenken die Nachfrage nach Wasser- und Probenfiltration verstärken. Die Kosten bleiben in mehreren asiatischen Märkten wichtig und schaffen Chancen für Hersteller, die zuverlässige Produkte zu wettbewerbsfähigen Preisen liefern können. Lokale Produktion, regionale Vertriebsnetze und breitere Produktportfolios können den Marktzugang verbessern. Die Marktprognose für Laborfiltration im asiatisch-pazifischen Raum wird auch durch zunehmende biotechnologische Aktivitäten und die Modernisierung von Forschungslabors beeinflusst.
Japan-Markt für Laborfiltration
Japan repräsentiert schätzungsweise 18 % des Laborfiltrationsmarktes im asiatisch-pazifischen Raum. Der japanische Markt zeichnet sich durch fortschrittliche pharmazeutische Forschung, Präzisionsfertigung, Biotechnologie, Diagnostik, Elektroniklabore, Lebensmitteltests und akademische Forschung aus. Labore legen in der Regel Wert auf Konsistenz, Zuverlässigkeit, Produktqualität und effiziente Arbeitsabläufe. Die Nachfrage besteht in den Bereichen Mikrofiltration, Ultrafiltration, Vakuumfiltration und spezielle Membranprodukte. Pharmazeutische und biotechnologische Labore benötigen Sterilfiltration und Low-Binding-Membranen für empfindliche biologische Proben. Analytische Labore verwenden Spritzenfilter und Membranprodukte zur Probenvorbereitung vor der Chromatographie und anderen Testverfahren. Japans ausgereifte Laborinfrastruktur bietet Möglichkeiten für Premium-Filtrationsprodukte und nicht nur für grundlegende Verbrauchsmaterialien. Hersteller, die präzise Spezifikationen, zuverlässige Lieferung, kompakte Ausrüstung und anwendungsspezifische Membranchemie bieten, können effektiv konkurrieren. Auch bei Beschaffungsentscheidungen gewinnen Nachhaltigkeit und der effiziente Einsatz von Laborressourcen zunehmend an Bedeutung.
China-Markt für Laborfiltration
China repräsentiert schätzungsweise 35 % des Laborfiltrationsmarktes im asiatisch-pazifischen Raum. Die expandierenden Sektoren des Landes in den Bereichen pharmazeutische Herstellung, biotechnologische Forschung, Umwelttests, Lebensmittelanalyse und akademische Forschung treiben die Nachfrage nach Laborfiltrationsprodukten an. Der Ausbau der inländischen Forschungskapazitäten und die Modernisierung der Labore erweitern den Kundenstamm. Chinesische Labore benötigen zunehmend Filterprodukte für die Sterilverarbeitung, Probenvorbereitung, mikrobielle Analyse, chemische Tests und biopharmazeutische Forschung. Die Mikrofiltration bleibt für Routineanwendungen wichtig, während Ultrafiltration und andere Membrantechnologien in speziellen biotechnologischen Arbeitsabläufen zunehmend Einzug halten. Der Markt bietet Chancen sowohl für internationale als auch für inländische Hersteller. Wettbewerbsfähige Preise, lokaler Vertrieb, Produktverfügbarkeit und technischer Support sind wichtige Kauffaktoren. Da chinesische Labore anspruchsvollere Forschungs- und Qualitätskontrollprozesse einführen, wird erwartet, dass sich die Nachfrage in Richtung leistungsstärkerer Membranen, integrierter Filterbaugruppen und anwendungsspezifischer Filtersysteme verschiebt.
Rest der Welt
Der Rest der Welt macht einen geschätzten Anteil von 12,1 % am globalen Markt für Laborfiltration aus und umfasst Lateinamerika, den Nahen Osten und Afrika. Die Marktentwicklung wird durch pharmazeutische Herstellung, klinische Diagnostik, Lebensmitteltests, Umweltüberwachung, Wasserqualitätsanalyse und universitäre Forschung unterstützt. Labore in diesen Märkten benötigen häufig kostengünstige Filtermedien, Spritzenfilter, Membranscheiben, Vakuumfiltrationsgeräte und grundlegendes Filtrationszubehör. Allerdings führen zunehmende Investitionen in die Gesundheitsinfrastruktur und Forschungseinrichtungen allmählich zu einer Nachfrage nach fortschrittlicheren Filtrationsprodukten. Die Umweltüberwachung stellt eine bemerkenswerte Chance dar, da Wasserqualität, industrielle Verschmutzung, mikrobiologische Kontamination und Lebensmittelsicherheit Labortests erfordern. Die Ausweitung der pharmazeutischen Produktion führt auch zu einer Nachfrage nach Sterilfiltrations- und Qualitätskontroll-Verbrauchsmaterialien. Lieferanten mit regionalen Vertriebskapazitäten, technischem Support und breiten Produktportfolios können von der Fragmentierung dieser Märkte profitieren. Das Segment „Rest der Welt“ ist auch für Hersteller attraktiv, die eine geografische Diversifizierung anstreben. Lokale Partnerschaften und Vertriebsnetze können Unternehmen dabei helfen, Unterschiede bei regulatorischen Anforderungen, Beschaffungspraktiken, technischem Fachwissen und Produktverfügbarkeit zu bewältigen. Es wird erwartet, dass sich die Marktchancen für Laborfiltration in diesen Ländern weiterhin auf zuverlässige, erschwingliche und anwendungsorientierte Produkte konzentrieren.
Liste der führenden Laborfiltrationsunternehmen
- Advantec Toyo Roshi Kaisha, Ltd.
- AMD Manufacturing Inc.
- Danaher Corporation
- STERIS plc
- Hawach Scientific Co. Ltd.
- Sterlitech Corporation
- Veolia Water Technologies
- Macherey-Nagel GmbH & Co. KG
- Thermo Fisher Scientific, Inc.
- Merck KGaA
- Sartorius AG
- Pall Corporation
- Agilent Technologies, Inc.
- GVS S.p.A.
- Meissner Filtration Products, Inc.
Die beiden größten Unternehmen nach Marktanteil
- Thermo Fisher Scientific, Inc. – geschätzte 8,5 %
- Merck KGaA – geschätzte 7,8 %
Investitionsanalyse und -chancen
Die Investitionsmöglichkeiten im Laborfiltrationsmarkt konzentrieren sich auf Membrantechnologie, nachhaltige Verbrauchsmaterialien, Einwegfiltrationssysteme, Ultrafiltration und automatisierte Laborabläufe. Unternehmen, die in Hochleistungsmembranmaterialien investieren, können der steigenden Nachfrage nach geringerer Bindung, höherer Rückgewinnung, verbesserter chemischer Kompatibilität und schnelleren Durchflussraten gerecht werden. Investitionen in Produktionskapazitäten sind auch deshalb wichtig, weil Filtrationsprodukte häufig als wiederkehrende Laborverbrauchsmaterialien gekauft werden. Ein weiterer attraktiver Investitionsbereich ist die anwendungsspezifische Filtration. Pharmazeutische und biotechnologische Labore benötigen Produkte, die auf sterile Verarbeitung, Zellkultur, Proteinforschung und molekulare Analyse ausgerichtet sind. Umweltlabore benötigen Filtersysteme, die für Wasser- und Partikeltests optimiert sind. Lebensmittel- und Getränkelabore benötigen eine zuverlässige Probenklärung und mikrobiologische Analyse. Die Entwicklung spezialisierter Lösungen kann Herstellern zu stärkeren Kundenbeziehungen und einer verbesserten Differenzierung verhelfen. Nachhaltigkeit bietet eine weitere Investitionsmöglichkeit. Hersteller können in Gehäuse mit reduziertem Kunststoffanteil, recycelbare Verpackungen, wiederverwendbare Komponenten und Membranen mit höherer Kapazität investieren, die den Bedarf an Verbrauchsmaterialien senken. Digitale Überwachung und Laborautomatisierung bieten auch Möglichkeiten, die Filtration in umfassendere automatisierte Probenvorbereitungssysteme zu integrieren.
Entwicklung neuer Produkte
Die Entwicklung neuer Produkte im Laborfiltrationsmarkt konzentriert sich auf die Verbesserung der Durchflussleistung, der Probenrückgewinnung, der Benutzerfreundlichkeit, der Kontaminationskontrolle und der Nachhaltigkeit. Moderne Spritzenfilter werden mit mehreren Membranchemien und Porengrößen angeboten, sodass Labore Produkte entsprechend der Probenzusammensetzung und den analytischen Anforderungen auswählen können. Für unterschiedliche Arbeitsabläufe werden auch sterile und unsterile Konfigurationen entwickelt.
Ultrafiltration ist ein weiterer wichtiger Innovationsbereich. TFF-Produkte im Labormaßstab werden immer einfacher zu bedienen, mit vereinfachten Flusswegen und Einwegkonfigurationen. Die Markteinführung des Vivaflow SU im Jahr 2024 von Sartorius zeigt die Richtung der Entwicklung in Richtung einfacherer Einrichtung, breiterer Membranauswahl und reduziertem Materialverbrauch.
Nachhaltigkeit wird auch im Filterdesign verankert. Im Jahr 2025 meldete Merck die Einführung von Filtergeräten mit seiner Millipore Express Ace 0,2 µm PES-Membran, die ohne absichtlich zugesetzte PFAS entwickelt wurden und einen geringeren CO2-Fußabdruck als das genannte Filterdesign aufweisen. Solche Entwicklungen deuten darauf hin, dass die Membranleistung zunehmend neben Umweltauswirkungen, Materialeffizienz und Lebenszyklusaspekten bewertet wird.
Fünf aktuelle Entwicklungen (2023–2025)
- 2023 – Sartorius: Das Unternehmen baute die Filtrations- und Reinigungstechnologien für biopharmazeutische Arbeitsabläufe weiter aus, einschließlich Hochdurchsatz-Klärungs- und Reinigungslösungen zur Unterstützung der Zelllinienentwicklung und fortschrittlicher Bioverarbeitungsanwendungen.
- 2024 – Sartorius: Sartorius stellt die Vivaflow SU Labor-TFF-Kassette der nächsten Generation für Ultrafiltration und Diafiltration vor und legt dabei Wert auf vereinfachte Bedienung, verbesserte Leistung und geringeren Materialverbrauch.
- 2024 – Sartorius: Das neu gestaltete Labor-Vakuumfiltrationsportfolio von Sartolab RF|BT legt den Schwerpunkt auf verbesserte Ergonomie, Parallelfiltrationsfähigkeit und reduzierten Verpackungs- und Kunststoffverbrauch in ausgewählten Konfigurationen.
- 2025 – Merck: Merck meldete die Einführung von Filtergeräten mit Millipore Express Ace 0,2 µm PES-Membrantechnologie, wobei der Schwerpunkt auf PFAS-freiem Design und verbesserter Filtrationskapazität sowie Nachhaltigkeitszielen liegt.
- 2025 – Wichtige Filtrationsanbieter: Die Hersteller erweiterten weiterhin ihre Portfolios an Einweg-Sterilfiltration, Membranfiltration, Probenvorbereitung und Laborreinigung, da die Nachfrage der Labore nach Kontaminationskontrolle, hohem Durchsatz und vereinfachten Arbeitsabläufen zunahm. Aktuelle Produktportfolios führender Anbieter zeigen die Erweiterung der Sterilfiltrations-, Vakuumfiltrations-, Membran- und Ultrafiltrationslösungen.
Berichterstattung über den Markt für Laborfiltration
Der Marktbericht für Laborfiltration deckt wichtige Technologien, Produktkategorien, regionale Märkte, Wettbewerbspositionierung, Marktdynamik, Investitionsmöglichkeiten, Produktentwicklung und Branchentrends ab. Die Technologieanalyse umfasst Mikrofiltration, Ultrafiltration, Vakuumfiltration und Nanofiltration, wobei die Anwendungen und Leistungsmerkmale berücksichtigt werden, die die Akzeptanz beeinflussen. Die Produktanalyse umfasst Filtermedien, Filterbaugruppen und Filterzubehör. Zu den Filtrationsmedien gehören Membranfilter, Filterpapiere, Spritzenfilter und zugehörige Verbrauchsmaterialien, während zu den Filtrationsbaugruppen Flaschenaufsatzsysteme, Sterilfiltrationsgeräte, Vakuumfiltrationseinheiten und Ultrafiltrationsprodukte im Labormaßstab gehören. Zum Zubehör gehören Halter, Trichter, Kolben, Gehäuse, Pumpen, Anschlüsse und zugehörige Hardware.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Die regionale Analyse umfasst Nordamerika, Europa, den asiatisch-pazifischen Raum und den Rest der Welt, mit detaillierter Berücksichtigung der USA, Deutschlands, des Vereinigten Königreichs, Japans und Chinas. Der Bericht bewertet die regionale Nachfrage auf der Grundlage pharmazeutischer Forschung, Biotechnologie, klinischer Diagnostik, Umwelttests, Lebensmittelanalyse und akademischer Laboraktivitäten. Der Marktforschungsbericht für Laborfiltration untersucht auch Markttreiber, Einschränkungen, Chancen und Herausforderungen, die sich auf Kaufentscheidungen auswirken. Die Wettbewerbsanalyse umfasst große Unternehmen, darunter Thermo Fisher Scientific, Merck KGaA, Sartorius AG, Danaher Corporation, STERIS, GVS, Agilent Technologies, Pall Corporation, Veolia Water Technologies, Macherey-Nagel, Sterlitech und andere etablierte Lieferanten. Der Branchenbericht Laborfiltration soll Hersteller, Händler, Investoren, Beschaffungsteams, Pharmaunternehmen, Biotechnologieorganisationen, Forschungseinrichtungen und andere B2B-Stakeholder bei der Bewertung der Marktgröße, des Marktanteils, des Marktwachstums, der Markttrends, Markteinblicke und Marktchancen von Laborfiltration unterstützen.
Häufig gestellte Fragen
Fortune Business Insights sagt, dass der globale Marktwert für Laborfiltration im Jahr 2025 bei 4,58 Milliarden US-Dollar lag und bis 2034 voraussichtlich 9,56 Milliarden US-Dollar erreichen wird.
Es wird erwartet, dass der Markt im Prognosezeitraum 2026–2034 eine CAGR von 8,53 % aufweisen wird.
Membranfilter waren das führende Produktsegment und machten etwa 39 % des Marktes aus, was auf ihren umfassenden Einsatz in mikrobiologischen Tests, Sterilfiltration und Molekularanalyse zurückzuführen ist.
Zu den Hauptakteuren zählen Thermo Fisher Scientific, Merck Millipore, Sigma-Aldrich, GE Healthcare, Sartorius Group und 3M Purification, Inc.
Zu den wichtigsten Trends gehören die zunehmende Einführung fortschrittlicher Membran-, automatisierter und Einwegfiltrationstechnologien sowie die zunehmende Integration digitaler Überwachung und KI-gestützter Laborautomatisierung. Nordamerika führt mit etwa 37 % des Marktanteils.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 60
-

(Angebot gültig bis zum 15th Oct 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf