Marktgröße, Anteil und Branchenanalyse für Laser-Debonding-Geräte, nach Technologie (Laserablation, laserinduzierter Vorwärtstransfer), nach Lasertyp (UV-Laser, IR-Laser) und regionaler Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktübersicht für Laser-Debonding-Geräte
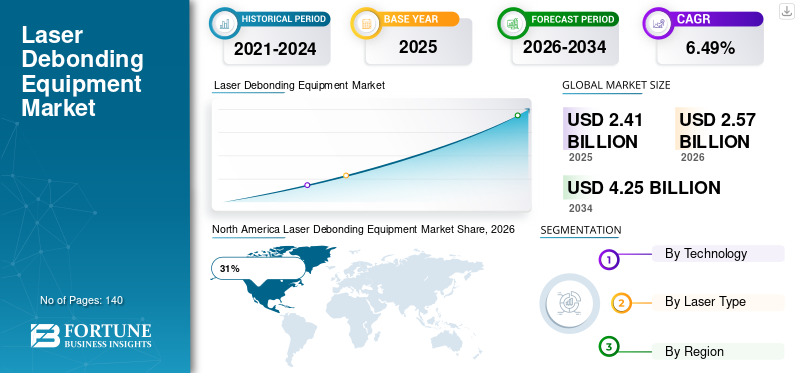
Die Marktgröße für Laser-Debonding-Geräte wurde im Jahr 2025 auf 2,41 Milliarden US-Dollar geschätzt. Der Markt wird voraussichtlich von 2,57 Milliarden US-Dollar im Jahr 2026 auf 4,25 Milliarden US-Dollar im Jahr 2034 wachsen und im Prognosezeitraum eine jährliche Wachstumsrate von 6,49 % aufweisen.

Der Markt für Laser-Debonding-Geräte wird aufgrund des zunehmenden Einsatzes fortschrittlicher Verpackungstechnologien, Wafer-Ausdünnungsverfahren und heterogener Integration zu einem kritischen Segment des Ökosystems der Halbleiterfertigung. Laser-Debonding-Geräte ermöglichen die präzise Trennung von temporär gebondeten Wafern, ohne dass es zu mechanischer Belastung oder Substratschäden kommt. Die zunehmende Produktion ultradünner Wafer, integrierter 3D-Schaltkreise,MEMSGeräte, Bildsensoren und Leistungshalbleiter haben die Einführung von Laser-Debonding-Systemen beschleunigt. Der Marktbericht für Laser-Debonding-Geräte hebt die starke Nachfrage von Halbleiterfabriken, ausgelagerten Halbleitermontageanbietern und fortschrittlichen Elektronikherstellern hervor, die höhere Produktionsausbeuten und verbesserte Prozesszuverlässigkeit anstreben.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wichtige Erkenntnisse
Marktgröße und Wachstum
- Weltmarktgröße 2025: 2,41 Milliarden US-Dollar
- Weltmarktgröße 2034: 4,25 Milliarden US-Dollar
- CAGR (2026–2034): 6,49 %
Marktanteil – Regionals
- Nordamerika: 31 %
- Europa: 24 %
- Asien-Pazifik: 38 %
- Rest der Welt: 7 %
Anteile auf Länderebene
- Deutschland: 34 % des europäischen Marktes
- Vereinigtes Königreich: 18 % des europäischen Marktes
- Japan: 22 % des asiatisch-pazifischen Marktes
- China: 41 % des asiatisch-pazifischen Marktes
USA-Marktübersicht
Die Vereinigten Staaten leisten aufgrund ihrer starken Halbleiterforschungskapazitäten, ihrer fortschrittlichen Fertigungsinfrastruktur und ihrer laufenden Investitionen in die inländische Chipproduktion weiterhin einen bedeutenden Beitrag zum Markt für Laser-Debonding-Geräte. Die Präsenz großer Halbleiterfabriken und Entwickler von Verpackungstechnologien unterstützt die kontinuierliche Einführung von Laser-Debonding-Lösungen für Wafer-Level-Packaging- und Chiplet-Integrationsanwendungen.
Die Nachfrage auf dem US-Markt ist zunehmend mit fortschrittlichen Computern, Prozessoren für künstliche Intelligenz, Automobilelektronik, Luft- und Raumfahrtsystemen und Halbleiterkomponenten für die Verteidigung verbunden. Die Branchenanalyse von Laser-Debonding-Geräten zeigt, dass Hersteller kontaktlosen Debonding-Methoden Vorrang einräumen, um die Produktionseffizienz zu steigern und gleichzeitig das Risiko von Waferbrüchen und Kontaminationen zu minimieren.
Markt für Laser-Debonding-Geräte Neueste Trends
Einer der bedeutendsten Trends auf dem Markt für Laser-Debonding-Geräte ist der zunehmende Einsatz von UV-Lasersystemen für temporäre Wafer-Bonding- und Debonding-Anwendungen. UV-Lasertechnologien bieten höhere Präzision, geringere thermische Auswirkungen und hervorragende Kompatibilität mit fortschrittlichen Halbleiterverpackungsprozessen. Hersteller integrieren automatisierte Handhabungssysteme, durch künstliche Intelligenz unterstützte Prozessüberwachung und Echtzeit-Inspektionsfunktionen in Laser-Debonding-Plattformen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Ein weiterer bemerkenswerter Trend ist die wachsende Nachfrage nach ultradünnen Halbleiterwafern unter 50 Mikrometern. Fortschrittliche Verpackungstechnologien wie Fan-Out-Packaging auf Waferebene, 3D-Stacking und Chiplet-Architekturen erfordern hochentwickelte Debonding-Geräte, die die Substratintegrität bewahren können. Der Marktforschungsbericht zu Laser-Debonding-Geräten identifiziert auch eine zunehmende Akzeptanz in den Bereichen flexible Displays, OLED-Herstellung, MEMS-Herstellung und Leistungshalbleiterproduktion. Automatisierung, höhere Durchsatzraten, geringere Partikelkontamination und verbesserte Energieeffizienz prägen weiterhin die Geräteentwicklungsstrategien in der gesamten Branche.
Marktdynamik für Laser-Debonding-Geräte
TREIBER
Steigende Nachfrage nach fortschrittlichen Halbleiterverpackungstechnologien
Der Hauptwachstumstreiber auf dem Markt für Laser-Debonding-Geräte ist die zunehmende Einführung fortschrittlicher Halbleiter-Packaging-Lösungen. Moderne elektronische Geräte erfordern kleinere Formfaktoren, höhere Rechenleistung und eine verbesserte Energieeffizienz. Um diese Anforderungen zu erfüllen, nutzen Hersteller Wafer-Ausdünnung, 3D-Integration, heterogene Integration und Chiplet-basierte Architekturen, die stark auf temporäre Wafer-Bonding- und Laser-Debonding-Prozesse angewiesen sind.
Laser-Debonding-Geräte sorgen für eine präzise und berührungslose Wafertrennung, reduzieren Substratschäden und verbessern gleichzeitig die Produktionsausbeute. Halbleiterhersteller verlassen sich zunehmend auf laserbasierte Systeme, um ultradünne Wafer zu verarbeiten, die in Beschleunigern für künstliche Intelligenz, Speichergeräten, Bildsensoren, Automobilchips und fortschrittlichen Kommunikationskomponenten verwendet werden. Da fortschrittliche Verpackungen zu einer zentralen Fertigungsstrategie werden, steigt die Nachfrage nach Laser-Debonding-Geräten in allen Fertigungsstätten weltweit weiter an.
ZURÜCKHALTUNG
Hohe Kosten für die Anschaffung und Implementierung der Ausrüstung
Ein großes Hemmnis für den Markt für Laser-Debonding-Geräte sind die erheblichen Investitionen, die für die Beschaffung, Installation und Wartung der Geräte erforderlich sind. Fortschrittliche Laser-Debonding-Systeme umfassen Präzisionsoptik, Automatisierungsmodule, Wafer-Handhabungsmechanismen und Prozessüberwachungstechnologien, die zu hohen Investitionsausgaben führen.
Kleine und mittlere Halbleiterhersteller sehen sich häufig mit Budgetbeschränkungen konfrontiert, wenn sie die Einführung von Laser-Debonding-Lösungen in Betracht ziehen. Darüber hinaus erfordert die Integration in bestehende Produktionslinien Prozessoptimierung, Schulung des Personals und Kompatibilitätsbewertungen mit temporären Klebematerialien. Wartungsanforderungen für Laserquellen und optische Komponenten können die Betriebskosten weiter erhöhen. Diese Faktoren können den Einsatz in kostensensiblen Fertigungsanlagen trotz der langfristigen Produktivitätsvorteile, die mit Laser-Debonding-Technologien verbunden sind, verlangsamen.
GELEGENHEIT
Ausbau der flexiblen Elektronik und fortschrittlichen Displayfertigung
Die rasante Entwicklung flexibler Elektronik stellt eine große Chance für den Markt für Laser-Debonding-Geräte dar. Flexible Displays, faltbare Smartphones, tragbare Geräte, medizinische Sensoren und fortschrittliche OLED-Technologien erfordern bei der Herstellung zunehmend temporäre Trägersubstrate. Das Laser-Debonding bietet eine zuverlässige Lösung zum Trennen empfindlicher flexibler Strukturen, ohne dass es zu Verformungen oder Leistungseinbußen kommt.
Hersteller erforschen außerdem Laser-Debonding-Technologien für Display-Panels der nächsten Generation, Mikro-LED-Produktion und großflächige Elektronik. Da die Verbrauchernachfrage nach leichten und flexiblen Geräten steigt, haben Gerätelieferanten die Möglichkeit, spezielle Debonding-Plattformen einzuführen, die für Nicht-Halbleiter-Anwendungen optimiert sind. Diese Diversifizierung erweitert den adressierbaren Markt und schafft zusätzliche Einnahmequellen für Geräteentwickler und Anbieter von Prozesstechnologie.
HERAUSFORDERUNG
Aufrechterhaltung der Prozesseinheitlichkeit für ultradünne Wafer
Eine der größten Herausforderungen auf dem Markt für Laser-Debonding-Geräte besteht darin, eine konsistente Prozesseinheitlichkeit bei immer dünneren und fragileren Wafern zu erreichen. Da Halbleiterhersteller die Waferdicke reduzieren, um fortschrittliche Verpackungsarchitekturen zu unterstützen, steigt das Risiko von Verwerfungen, Rissen und thermischer Belastung.
Die Laserenergieverteilung muss über große Waferoberflächen hinweg äußerst gleichmäßig bleiben, um lokale Schäden und Ertragsverluste zu verhindern. Variationen in den Klebstoffmaterialien, Substratzusammensetzungen und Waferabmessungen erschweren die Prozessoptimierung zusätzlich. Gerätehersteller müssen kontinuierlich verbesserte Strahlformungstechnologien, Präzisionsausrichtungssysteme und fortschrittliche Prozesssteuerungssoftware entwickeln, um den sich ändernden Branchenanforderungen gerecht zu werden. Wenn die Prozesskonsistenz nicht aufrechterhalten wird, kann dies negative Auswirkungen auf die Produktionseffizienz und die Geräteleistung haben.
Marktsegmentierung für Laser-Debonding-Geräte
Durch Technologie
Die Laserablationstechnologie dominiert den Markt für Laser-Debonding-Geräte mit einem geschätzten Marktanteil von 62 %. Diese Technologie nutzt fokussierte Laserenergie, um Klebeschichten selektiv zu entfernen oder Verbindungsschnittstellen zwischen temporären Trägern und Halbleiterwafern zu schwächen. Seine Beliebtheit beruht auf der hohen Präzision, der geringeren mechanischen Beanspruchung und der Kompatibilität mit fortschrittlichen Halbleiterfertigungsprozessen.
Die Technologie wird häufig in Wafer-Ausdünnungsbetrieben, fortschrittlichen Verpackungsanlagen und Umgebungen für die Halbleiterproduktion mit hohen Stückzahlen eingesetzt. Laserablationssysteme unterstützen einen verbesserten Durchsatz, eine geringere Kontamination und einen hervorragenden Substratschutz. Die Marktanalyse für Laser-Debonding-Geräte zeigt eine anhaltende Nachfrage von Herstellern, die fortschrittliche Prozessoren, Speicherchips, MEMS-Geräte und Bildsensoren herstellen. Steigende Investitionen in Halbleiterfertigungsanlagen stärken die Position der Laserablationstechnologie auf dem Weltmarkt weiter.
Der laserinduzierte Vorwärtstransfer macht etwa 38 % des Marktes für Laser-Debonding-Geräte aus. Diese Technologie bietet eine präzise Materialübertragung und selektive Energieabgabemöglichkeiten und eignet sich daher für spezielle Halbleiterverpackungsanwendungen und neue Elektronikfertigungsprozesse.
Der laserinduzierte Vorwärtstransfer wird zunehmend dort eingesetzt, wo minimale thermische Auswirkungen und eine außergewöhnliche Prozesskontrolle erforderlich sind. Zu den Anwendungen gehören die flexible Elektronikfertigung, die Herstellung fortschrittlicher Sensoren und hochwertige Halbleiterbauelemente. Die Technologie unterstützt innovative Verpackungsdesigns und ermöglicht Herstellern die Verarbeitung empfindlicher Substrate, die für herkömmliche Debonding-Ansätze möglicherweise ungeeignet sind. Kontinuierliche Forschungs- und Entwicklungsaktivitäten verbessern weiterhin die Systemleistung und erweitern die kommerzielle Akzeptanz in allen fortschrittlichen Fertigungssektoren.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Lasertyp
UV-Lasersysteme machen etwa 68 % des Marktes für Laser-Debonding-Geräte aus. Diese Systeme werden aufgrund ihrer Fähigkeit, selektiv mit temporären Verbindungsmaterialien zu interagieren und gleichzeitig Schäden an Halbleitersubstraten zu minimieren, bevorzugt. UV-Laser bieten eine hervorragende Präzision und werden häufig für die Verpackung auf Waferebene, die 3D-Integration und die Verarbeitung ultradünner Wafer eingesetzt.
Die zunehmende Einführung fortschrittlicher Halbleiterverpackungstechnologien hat die Nachfrage nach UV-Laser-Debonding-Geräten beschleunigt. Hersteller schätzen die Technologie wegen ihrer hohen Prozesssicherheit, reduzierten Kontaminationsraten und Kompatibilität mit Verpackungsarchitekturen der nächsten Generation. UV-Lasersysteme sind besonders wichtig bei der Herstellung von Hochleistungs-Rechenchips, fortschrittlichen Speichergeräten und Prozessoren für künstliche Intelligenz.
IR-Lasersysteme haben einen geschätzten Anteil von 32 % am Markt für Laser-Debonding-Geräte. Diese Systeme werden in Anwendungen eingesetzt, die eine tiefere Energieeindringung und Kompatibilität mit bestimmten Substratmaterialien und Klebstoffformulierungen erfordern.
IR-Laser-Debonding-Geräte gewinnen in spezialisierten Fertigungsumgebungen zunehmend an Bedeutung, einschließlich der Leistungshalbleiterproduktion und bestimmter Display-Herstellungsprozesse. Geräteentwickler verbessern weiterhin die Strahlqualität, die Energieeffizienz und die Prozesssteuerungsmöglichkeiten, um die Wettbewerbsfähigkeit zu steigern. Während UV-Systeme die gängigen Halbleiteranwendungen dominieren, spielen IR-Laser weiterhin eine wichtige Rolle in Nischensegmenten der Fertigung, in denen einzigartige Materialeigenschaften die Technologieauswahl beeinflussen.
Markt für Laser-Debonding-Geräte: Regionaler Ausblick
North America Laser Debonding Equipment Market Share, 2026 (%)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika
Auf Nordamerika entfallen etwa 31 % des Marktes für Laser-Debonding-Geräte. Die Region profitiert von einer fortschrittlichen Infrastruktur für die Halbleiterfertigung, erheblichen Forschungsinvestitionen und einer starken Nachfrage nach leistungsstarken elektronischen Komponenten. Halbleiterverpackungsanlagen nutzen zunehmend Laser-Debonding-Systeme, um Wafer-Ausdünnung und heterogene Integrationsprozesse zu unterstützen.
Steigende Investitionen in die inländische Halbleiterproduktion und fortschrittliche Verpackungskapazitäten stärken weiterhin die regionale Nachfrage. Automobilelektronik, Luft- und Raumfahrtanwendungen, Verteidigungssysteme und KI-bezogene Halbleiterprodukte tragen erheblich zur Akzeptanz von Geräten bei.
Europa
Europa repräsentiert etwa 24 % des Marktes für Laser-Debonding-Geräte. Die Region zeichnet sich durch starkes technisches Know-how, fortschrittliche Fertigungskapazitäten und umfangreiche Forschungsaktivitäten mit Schwerpunkt auf Halbleiterprozessinnovationen aus.
Europäische Hersteller investieren zunehmend in fortschrittliche Verpackungstechnologien, um die Widerstandsfähigkeit der Lieferkette zu stärken und die Halbleiterproduktionskapazität zu verbessern. Die Einführung von Laser-Debonding-Geräten wird durch die Nachfrage aus den Bereichen Automobilelektronik, Industrieautomation und fortschrittliche Sensorfertigung unterstützt.
Markt für Laser-Debonding-Geräte in Deutschland
Auf Deutschland entfallen etwa 34 % des europäischen Marktes für Laser-Debonding-Geräte. Die Führungsrolle des Landes in der Halbleiterausrüstungstechnik, der Präzisionsfertigung und der industriellen Automatisierung unterstützt die starke Nachfrage nach fortschrittlichen Debonding-Systemen.
Deutsche Halbleiterunternehmen und Forschungseinrichtungen investieren weiterhin in Wafer-Level-Packaging, MEMS-Fertigung und Leistungselektronikfertigung. Der Markt profitiert von einer starken Zusammenarbeit zwischen Ausrüstungslieferanten, Technologieentwicklern und industriellen Endverbrauchern. Die fortschrittliche Automobilhalbleiterproduktion trägt nach wie vor maßgeblich zur Nachfrage nach Laser-Debonding-Geräten bei.
Markt für Laser-Debonding-Geräte im Vereinigten Königreich
Das Vereinigte Königreich hält etwa 18 % des europäischen Marktes für Laser-Debonding-Geräte. Der Markt wird durch forschungsintensive Halbleiteraktivitäten, Photonik-Entwicklungsprogramme und spezialisierte Elektronikfertigungsbetriebe unterstützt.
Investitionen in Halbleiterinnovationen, fortschrittliche Materialforschung und Verpackungstechnologien der nächsten Generation tragen zur zunehmenden Akzeptanz von Laser-Debonding-Systemen bei. Großbritannien profitiert auch von der wachsenden Nachfrage nach Halbleiterkomponenten für Anwendungen in den Bereichen Telekommunikation, Verteidigung, Medizintechnik und industrielle Automatisierung.
Asien-Pazifik
Der asiatisch-pazifische Raum dominiert den Markt für Laser-Debonding-Geräte mit einem Anteil von etwa 38 %. Die Region beherbergt eine große Konzentration von Halbleiterfabriken, Verpackungsanlagen, Displayherstellern und Elektronikproduktionszentren.
Das schnelle Wachstum bei fortschrittlichen Verpackungstechnologien, der Herstellung von Speichergeräten und der Produktion von Unterhaltungselektronik unterstützt die kontinuierliche Nachfrage nach Laser-Debonding-Geräten. Regionale Hersteller legen Wert auf Hochdurchsatz- und automatisierte Lösungen, um den steigenden Produktionsanforderungen gerecht zu werden.
Japanischer Markt für Laser-Debonding-Geräte
Auf Japan entfallen etwa 22 % des Marktes für Laser-Debonding-Geräte im asiatisch-pazifischen Raum. Die Expertise des Landes inAusrüstung zur Herstellung von Halbleitern, Präzisionslasersysteme und fortschrittliche Materialien unterstützen eine starke Marktentwicklung.
Japanische Hersteller investieren weiterhin in Bildsensoren, Leistungshalbleiter, MEMS-Geräte und fortschrittliche Verpackungstechnologien. Der Schwerpunkt auf Fertigungsqualität und Prozessoptimierung trägt zur breiten Akzeptanz anspruchsvoller Laser-Debonding-Lösungen bei.
Markt für Laser-Debonding-Geräte in China
China repräsentiert etwa 41 % des Marktes für Laser-Debonding-Geräte im asiatisch-pazifischen Raum. Die Ausweitung der Halbleiterfertigungskapazität, staatlich geförderte Industrieinitiativen und steigende Investitionen in fortschrittliche Verpackungsanlagen unterstützen ein starkes Marktwachstum.
Inländische Halbleiterhersteller setzen zunehmend Laser-Debonding-Systeme ein, um die Fertigungseffizienz zu verbessern und die Abhängigkeit von importierten Technologien zu verringern. Das groß angelegte Ökosystem der Elektronikproduktion des Landes beschleunigt die Einführung von Geräten in zahlreichen Endverbrauchsbranchen weiter.
Rest der Welt
Auf die Region „Rest der Welt“ entfallen etwa 7 % des Marktes für Laser-Debonding-Geräte. Aufstrebende Investitionen in die Halbleiterfertigung, eine wachsende Elektronikproduktion und die zunehmende Einführung fortschrittlicher Verpackungstechnologien unterstützen die schrittweise Marktexpansion.
Länder im Nahen Osten, Lateinamerika und ausgewählte afrikanische Märkte prüfen Möglichkeiten zur Halbleiterentwicklung. Obwohl die Akzeptanz weiterhin niedriger ist als in etablierten Regionen, schaffen wachsende Initiativen zur industriellen Modernisierung langfristige Chancen für Ausrüstungslieferanten.
Liste der führenden Hersteller von Laser-Debonding-Geräten
- Shin-Etsu Engineering Co., LTD.
- EV-Gruppe (EVG)
- SÜSS MicroTec SE
- CWI-Technik
- Kingyoup Enterprises Co., Ltd
- Optec S.A.
- Brewer Science, Inc.
- Tokyo Electron Limited
- SuperbIN Co. Ltd.
- Han's Laser Technology Industry Group Co., Ltd
Die beiden größten Unternehmen nach Marktanteil
- EV-Gruppe (EVG) – 24 %
- SÜSS MicroTec SE – 19 %
Investitionsanalyse und -möglichkeiten
Die Investitionstätigkeit auf dem Markt für Laser-Debonding-Geräte nimmt weiter zu, da Halbleiterhersteller ihre fortschrittlichen Verpackungskapazitäten erweitern. Die Investitionsausgaben konzentrieren sich auf Wafer-Level-Packaging-Anlagen, heterogene Integrationstechnologien und Produktionslinien zur Unterstützung von Prozessoren für künstliche Intelligenz, Speichergeräten und Leistungshalbleitern.
Die größten Chancen ergeben sich in Produktionszentren im asiatisch-pazifischen Raum, fortschrittlichen Verpackungszentren in Nordamerika und Halbleitermodernisierungsprojekten in ganz Europa. Investoren priorisieren Unternehmen, die automatisierte Debonding-Systeme, fortschrittliche Lasertechnologien, intelligente Prozessüberwachungssoftware und Wafer-Handling-Lösungen der nächsten Generation entwickeln. Weitere Möglichkeiten bestehen in der flexiblen Elektronikfertigung, der OLED-Produktion, Mikro-LED-Anwendungen und der Herstellung fortschrittlicher Sensoren. Ausrüstungslieferanten, die einen höheren Durchsatz, niedrigere Betriebskosten und eine verbesserte Ertragsleistung bieten können, werden voraussichtlich von der langfristigen Branchenexpansion profitieren.
Entwicklung neuer Produkte
Die Produktentwicklungsbemühungen auf dem Markt für Laser-Debonding-Geräte konzentrieren sich zunehmend auf Automatisierung, Präzisionssteuerung und Prozessoptimierung. Hersteller führen Systeme mit fortschrittlichen Strahlformungstechnologien, künstlicher Intelligenz-gestützter Überwachung und integrierten Inspektionsmodulen ein, die in der Lage sind, Prozessabweichungen in Echtzeit zu erkennen.
Zu den jüngsten Innovationen gehören Hochgeschwindigkeits-Wafer-Handhabungsplattformen, Laserkonfigurationen mit mehreren Wellenlängen, fortschrittliche Wärmemanagementsysteme und verbesserte Substratausrichtungstechnologien. Geräteentwickler arbeiten auch an Lösungen, die speziell für ultradünne Wafer, Chiplet-Integrationsarchitekturen und flexible elektronische Geräte entwickelt wurden. Verbesserte Softwarefunktionen, vorausschauende Wartungsfunktionen und Smart-Factory-Kompatibilität werden zu wichtigen Unterscheidungsmerkmalen unter den Laser-Debonding-Plattformen der nächsten Generation.
Fünf aktuelle Entwicklungen (2023–2025)
- Die EV Group hat fortschrittliche Wafer-Debonding-Lösungen für heterogene Integrationsanwendungen erweitert.
- SÜSS MicroTec stellte verbesserte temporäre Klebe- und Debonde-Plattformen vor, die fortschrittliche Verpackungsprozesse unterstützen.
- Han's Laser hat sein Angebot an vollautomatischen Laser-Debonding-Geräten für die Halbleiterfertigung erweitert.
- Shin-Etsu Engineering fortschrittliche UV-Laser-Debonding-Systeme für die Verarbeitung ultradünner Halbleiterwafer.
- Mehrere Gerätehersteller haben KI-basierte Prozessüberwachungs- und Automatisierungsfunktionen in Laser-Debonding-Plattformen integriert.
Abdeckung melden
Der Marktbericht für Laser-Debonding-Geräte bietet eine umfassende Berichterstattung über Technologieentwicklungen, Marktdynamik, Segmentierungsanalyse, regionale Aussichten, Wettbewerbslandschaft und Investitionsmöglichkeiten. Der Bericht bewertet Branchentrends, die sich auf die Halbleiterfertigung, fortschrittliche Verpackungstechnologien, die flexible Elektronikproduktion und Verarbeitungsanwendungen auf Waferebene auswirken.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Der Umfang umfasst eine detaillierte Bewertung von Laserablationstechnologien, laserinduzierten Vorwärtstransfersystemen, UV-Laserplattformen und IR-Laserlösungen. Darüber hinaus werden regionale Nachfragemuster, die Wettbewerbsposition führender Hersteller, neue Anwendungsbereiche und technologische Innovationen untersucht, die die zukünftige Branchenentwicklung prägen. Der Marktforschungsbericht für Laser-Debonding-Geräte dient als strategische Ressource für Halbleiterhersteller, Gerätelieferanten, Investoren, Technologieentwickler und Branchenakteure, die umsetzbare Markteinblicke suchen.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Angebot gültig bis zum 30th Sep 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.















-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf