Marktgröße, Marktanteil und Branchenanalyse für medizinische Planungssoftware, nach Typ (Patient, Pflegedienstleister), nach Bereitstellungsmodell und (Cloud-basiert, vor Ort), nach Endnutzung und regionaler Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktübersicht für medizinische Planungssoftware
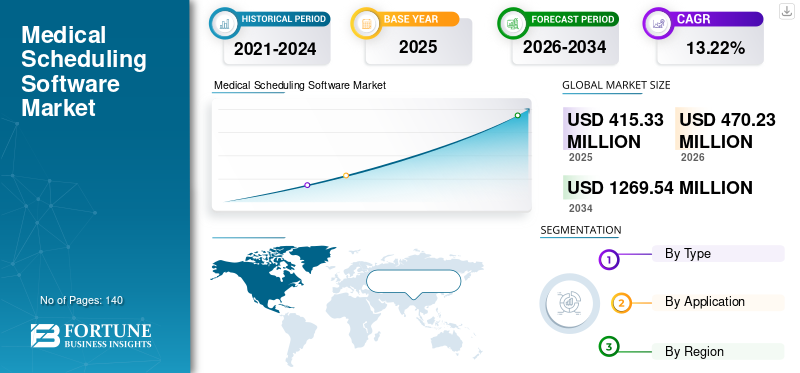
Die Größe des Marktes für medizinische Planungssoftware wurde im Jahr 2025 auf 415,33 Millionen US-Dollar geschätzt. Der Markt wird voraussichtlich von 470,23 Millionen US-Dollar im Jahr 2026 auf 1269,54 Millionen US-Dollar im Jahr 2034 wachsen und im Prognosezeitraum eine jährliche Wachstumsrate von 13,22 % aufweisen.

Der Markt für medizinische Planungssoftware verzeichnet eine starke Akzeptanz in allen Gesundheitssystemen, da Krankenhäuser, Kliniken, Spezialzentren und Telemedizinanbieter sich auf die Verbesserung des Patientenzugangs und der betrieblichen Effizienz konzentrieren. Medizinische Planungsplattformen unterstützen Gesundheitsorganisationen bei der Automatisierung von Terminbuchungen, Patientenerinnerungen, der Verwaltung der Verfügbarkeit von Ärzten und der Ressourcenzuweisung. Der zunehmende Wandel hin zur digitalen Gesundheitsverwaltung führt in Verbindung mit den wachsenden Erwartungen der Patienten an eine Selbstbedienungsplanung zu einer steigenden Nachfrage sowohl in öffentlichen als auch in privaten Gesundheitseinrichtungen. Die Marktanalyse für medizinische Terminplanungssoftware zeigt, dass Gesundheitsorganisationen der Optimierung von Arbeitsabläufen, der Reduzierung von Nichterscheinen bei Terminen und einer verbesserten Patienteneinbindung Priorität einräumen. Der Markt profitiert auch von der Integration mit elektronischen Gesundheitsakten, Telemedizinplattformen und Patientenkommunikationssystemen.
Aufgrund der fortschrittlichen Gesundheitsinfrastruktur und weit verbreiteter Initiativen zur digitalen Transformation sind die Vereinigten Staaten nach wie vor der führende Anbieter auf dem Markt für medizinische Planungssoftware.GesundheitspflegeAnbieter investieren stark in Cloud-basierte Planungslösungen, um den Patientenfluss zu rationalisieren und die Verwaltungsproduktivität zu verbessern. Die zunehmende Akzeptanz von Telegesundheitsdiensten, die steigende Nachfrage nach Online-Terminbuchungen und der zunehmende Druck, die Betriebskosten im Gesundheitswesen zu senken, treiben die Softwareimplementierung weiterhin voran. Die Ergebnisse des Marktforschungsberichts über medizinische Planungssoftware zeigen, dass integrierte Planungsplattformen für Krankenhäuser, Ärztegruppen, ambulante Zentren und Spezialkliniken immer wichtiger werden. Auf künstlicher Intelligenz basierende Terminplanung, automatisierte Erinnerungen und Tools zur Patienteneinbindung gewinnen im gesamten US-amerikanischen Gesundheitsökosystem zunehmend an Bedeutung.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wichtige Erkenntnisse
Marktgröße und Wachstum
- Weltmarktgröße 2025: 415,33 Millionen US-Dollar
- Weltmarktgröße 2034: 1269,54 Millionen US-Dollar
- CAGR (2026–2034): 13,22 %
Marktanteil – Regionals
- Nordamerika: 42 %
- Europa: 28 %
- Asien-Pazifik: 22 %
- Rest der Welt: 8 %
Anteile auf Länderebene
- Deutschland: 24 % des europäischen Marktes
- Vereinigtes Königreich: 19 % des europäischen Marktes
- Japan: 18 % des asiatisch-pazifischen Marktes
- China: 34 % des asiatisch-pazifischen Marktes
Neueste Trends auf dem Markt für medizinische Planungssoftware
Einer der einflussreichsten Trends auf dem Markt für medizinische Planungssoftware ist die zunehmende Einführung von KI-gestützten Planungssystemen. Gesundheitsorganisationen implementieren zunehmend prädiktive Planungstools, mit denen der Terminverlauf, das Patientenverhalten, die Verfügbarkeit von Anbietern und Stornierungsmuster analysiert werden können. Diese Systeme tragen dazu bei, Terminkonflikte zu reduzieren und die Patientenzufriedenheit zu verbessern. Intelligente Automatisierung ermöglicht es Gesundheitsdienstleistern außerdem, die Auslastung ihrer Arbeitskräfte zu optimieren und gleichzeitig den Verwaltungsaufwand zu reduzieren.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Ein weiterer wichtiger Trend, der den Medical Scheduling Software Industry Report prägt, ist der Ausbau cloudbasierter Planungsplattformen, die in Telegesundheitsdienste integriert sind. Gesundheitsdienstleister benötigen jetzt Terminplanungssysteme, die in der Lage sind, sowohl persönliche als auch virtuelle Konsultationen über eine einheitliche Schnittstelle zu verwalten. Mobile Terminplanungsanwendungen, Patienten-Self-Service-Portale und Echtzeit-Terminaktualisierungen werden in modernen Gesundheitsumgebungen zu Standardfunktionen. Darüber hinaus entwickelt sich die Interoperabilität zwischen Planungssoftware, elektronischen Gesundheitsakten und Abrechnungssystemen zu einem entscheidenden Kauffaktor für Gesundheitsorganisationen, die umfassende Lösungen anstrebendigitale GesundheitsversorgungManagementlösungen.
Dynamik des Marktes für medizinische Planungssoftware
TREIBER
Steigende Nachfrage nach patientenzentriertem Gesundheitsmanagement
Der Hauptwachstumstreiber auf dem Markt für medizinische Planungssoftware ist die zunehmende Konzentration auf eine patientenzentrierte Gesundheitsversorgung. Gesundheitsdienstleister setzen aktiv Technologien ein, die die Terminverwaltung vereinfachen und gleichzeitig das Patientenerlebnis verbessern. Moderne Planungsplattformen ermöglichen es Patienten, Termine online zu buchen, automatische Erinnerungen zu erhalten, Zeitpläne aus der Ferne zu ändern und in Echtzeit auf die Verfügbarkeit von Anbietern zuzugreifen. Diese Funktionen verbessern den Komfort und die Zugänglichkeit erheblich.
Das wachsende Volumen an ambulanten Besuchen und Programmen zur Behandlung chronischer Krankheiten hat den Bedarf an effizienten Planungssystemen weiter erhöht. Das Wachstum des Marktes für medizinische Terminplanungssoftware wird von Gesundheitsorganisationen unterstützt, die die Zahl der Nichterscheinen von Terminen reduzieren, die Auslastung der Ärzte optimieren und die betriebliche Effizienz steigern möchten. Digitale Planungstools verbessern auch die Kommunikation zwischen Anbietern und Patienten und ermöglichen so eine bessere Koordination der Pflege. Da Gesundheitseinrichtungen ihre Verwaltungsprozesse weiter modernisieren, bleibt die Nachfrage nach fortschrittlichen Planungsplattformen in Krankenhäusern, Kliniken, Diagnosezentren und Telemedizinanbietern stark.
ZURÜCKHALTUNG
Bedenken hinsichtlich des Datenschutzes und der Einhaltung gesetzlicher Vorschriften
Herausforderungen im Bereich der Datensicherheit stellen nach wie vor ein erhebliches Hemmnis für den Markt für medizinische Terminplanungssoftware dar. Gesundheitsorganisationen verarbeiten große Mengen sensibler Patienteninformationen und legen daher großen Wert auf Cybersicherheit und Compliance. Jede Planungsplattform, die Patientenakten, Terminverläufe und personenbezogene Daten verwaltet, muss strenge Gesundheitsvorschriften einhalten.
Viele Gesundheitsdienstleister bleiben bei der Migration sensibler Planungsvorgänge in Cloud-Umgebungen vorsichtig, da sie Bedenken hinsichtlich unbefugtem Zugriff, Ransomware-Angriffen und Datenschutzverletzungen haben. Kleinere Kliniken sind häufig mit Budgetbeschränkungen konfrontiert, die Investitionen in fortgeschrittene Cybersicherheit erschweren. Eine Analyse der Branche für medizinische Planungssoftware zeigt, dass Compliance-Anforderungen die Implementierungskomplexität und die Betriebskosten für Softwareanbieter erhöhen. Regulierungsunterschiede zwischen den Regionen erschweren die Softwarebereitstellung und -anpassung zusätzlich und stellen multinationale Gesundheitsorganisationen und Technologieanbieter vor zusätzliche Herausforderungen.
GELEGENHEIT
Ausbau cloudbasierter Gesundheitsökosysteme
Die rasante Entwicklung der Cloud-Gesundheitsinfrastruktur bietet erhebliche Chancen auf dem Markt für medizinische Planungssoftware. Cloudbasierte Plattformen bieten Skalierbarkeit, Fernzugriff, geringere Wartungsanforderungen und vereinfachte Updates im Vergleich zu herkömmlichen On-Premise-Systemen. Gesundheitsorganisationen bevorzugen zunehmend abonnementbasierte Bereitstellungsmodelle, die Vorabinvestitionen minimieren und gleichzeitig kontinuierliche Softwareverbesserungen ermöglichen.
Die Marktchancen für medizinische Terminplanungssoftware erweitern sich durch die Integration mit Telemedizin, elektronischen Gesundheitsakten, Patienteneinbindungslösungen und Gesundheitsanalyseplattformen. Auch aufstrebende Gesundheitsmärkte investieren stark in digitale Gesundheitsinitiativen und schaffen so neue Wachstumsmöglichkeiten für Anbieter von Planungssoftware. Es wird erwartet, dass künstliche Intelligenz, prädiktive Analysen und maschinelle Lernfunktionen einen Mehrwert schaffen, indem sie die Terminauslastung optimieren, Wartezeiten verkürzen und die Ressourcenplanung im Gesundheitswesen verbessern. Diese Fortschritte machen Planungssoftware zu einem entscheidenden Bestandteil zukünftiger Ökosysteme für die Gesundheitsversorgung.
HERAUSFORDERUNG
Komplexe Integration mit älteren Gesundheitssystemen
Eine große Herausforderung für den Markt für medizinische Planungssoftware ist die Integration in die bestehende Infrastruktur der Gesundheitstechnologie. Viele Krankenhäuser und Gesundheitsnetzwerke betreiben weiterhin Altsysteme, die über mehrere Jahrzehnte entwickelt wurden. Die Integration moderner Planungsplattformen in ältere elektronische Patientenaktensysteme, Abrechnungssoftware und Praxisverwaltungstools erfordert häufig erhebliche technische Anpassungen.
Marktprognosestudien für medizinische Planungssoftware zeigen, dass Interoperabilitätsherausforderungen nach wie vor ein Hauptanliegen für Gesundheitsadministratoren sind, die Softwareinvestitionen bewerten. Unterschiede in Datenstandards, Softwarearchitektur und Anbieterökosystemen können die Bereitstellungszeitpläne verzögern und die Implementierungskosten erhöhen. Schulungsanforderungen für das Personal und Anpassungen der Arbeitsabläufe erschweren die Einführungsprozesse zusätzlich. Gesundheitsorganisationen müssen die betriebliche Kontinuität sorgfältig mit den Bemühungen zur Modernisierung der Technologie in Einklang bringen, um Integrationsherausforderungen zu einem dauerhaften Markthindernis zu machen.
Marktsegmentierung für medizinische Planungssoftware
Nach Typ
Die Patientenplanung stellt mit einem Marktanteil von etwa 58 % das größte Segment im Markt für medizinische Planungssoftware dar. Dieses Segment konzentriert sich auf Lösungen, die es Patienten ermöglichen, Termine über Online-Portale, mobile Anwendungen, automatisierte Anrufsysteme und Gesundheits-Websites zu vereinbaren. Die wachsende Präferenz der Verbraucher für digitale Gesundheitsdienste treibt die Akzeptanz von Patientenplanungsplattformen in Krankenhäusern und ambulanten Einrichtungen weiter voran.
Markteinblicke für medizinische Terminplanungssoftware zeigen, dass Patientenplanungssysteme den Verwaltungsaufwand reduzieren und gleichzeitig den Komfort für den Patienten verbessern. Funktionen wie Terminerinnerungen, Wartelistenverwaltung, Online-Umplanung und Self-Service-Buchung sind zu unverzichtbaren Funktionen geworden. Gesundheitsdienstleister setzen zunehmend patientenzentrierte Planungslösungen ein, um die Zahl der Nichterscheinen zu reduzieren und den Zugang zur Gesundheitsversorgung zu verbessern. Die Integration mit elektronischen Gesundheitsakten steigert die betriebliche Effizienz weiter, indem sie eine genaue Terminverwaltung und Synchronisierung der Patienteninformationen gewährleistet.
Patientenplanungssoftware ist besonders wertvoll für Kliniken mit mehreren Spezialgebieten und Gesundheitsnetzwerke, die ein großes Terminaufkommen bewältigen müssen. Fortschrittliche Systeme nutzen Analysen, um Planungsmuster zu optimieren und die Anbieterauslastung zu verbessern. Der anhaltende Ausbau der Telegesundheitsdienste erhöht auch die Nachfrage nach Plattformen, die virtuelle und physische Termine über einheitliche Schnittstellen verwalten können.
Die Terminplanung für Pflegedienstleister macht fast 42 % des Marktanteils von Software zur medizinischen Terminplanung aus. Dieses Segment konzentriert sich auf die Personalplanung, das Management der Verfügbarkeit von Ärzten, die Schichtkoordination, die Ressourcenzuweisung und die Planung des klinischen Personals. Gesundheitsorganisationen verlassen sich zunehmend auf Anbieterplanungslösungen, um komplexe Personalanforderungen zu bewältigen und gleichzeitig die betriebliche Effizienz aufrechtzuerhalten.
Die Ergebnisse des Marktforschungsberichts zu medizinischer Planungssoftware deuten darauf hin, dass Krankenhäuser Anbieterplanungssysteme einführen, um Personalmangel zu beheben und die klinische Ressourcennutzung zu optimieren. Diese Plattformen helfen Administratoren bei der Koordinierung von Arztplänen, der Verfügbarkeit von Operationssälen, Pflegeschichten und Ressourcen für die Spezialpflege. Automatisierte Planungsfunktionen reduzieren die Verwaltungskomplexität und unterstützen gleichzeitig die Einhaltung gesetzlicher Vorschriften und die Ziele der Personalplanung.
Die Planungssoftware für Anbieter wird durch die Integration von Predictive Analytics und immer ausgefeilterkünstliche Intelligenz. Diese Technologien helfen Gesundheitsorganisationen, die Patientennachfrage zu antizipieren, die Arbeitsbelastung auszugleichen und die Produktivität des Personals zu verbessern. Da die Gesundheitssysteme ambulante Dienstleistungen und Telemedizinprogramme weiter ausbauen, wird die Nachfrage nach fortschrittlichen Anbieterplanungsplattformen voraussichtlich weiterhin stark bleiben.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Auf Antrag
Die cloudbasierte Bereitstellung dominiert den Markt für medizinische Planungssoftware mit einem Marktanteil von etwa 69 %. Gesundheitsdienstleister bevorzugen aufgrund ihrer Skalierbarkeit, Flexibilität und geringeren Infrastrukturanforderungen zunehmend Cloud-Lösungen. Cloud-Plattformen ermöglichen den Echtzeitzugriff auf Planungsinformationen über mehrere Einrichtungen hinweg und unterstützen gleichzeitig die Remote-Belegschaftsverwaltung und die Telemedizin-Integration.
Markt für medizinische Planungssoftware Trends zeigen eine wachsende Präferenz für Software-as-a-Service-Modelle, die die Vorabinvestitionen reduzieren. Cloud-Planungssysteme bieten automatisierte Updates, zentralisierte Datenverwaltung, verbesserte Zusammenarbeit und vereinfachte Wartung. Diese Vorteile machen den Cloud-Einsatz besonders attraktiv für Gesundheitsorganisationen, die verteilte Abläufe verwalten.
Die Möglichkeit, Planungsfunktionen in elektronische Gesundheitsakten, Abrechnungssysteme und Patientenkommunikationsplattformen zu integrieren, stärkt die Akzeptanz zusätzlich. Gesundheitsdienstleister profitieren außerdem von verbesserten Disaster-Recovery-Funktionen und verbesserter Zugänglichkeit. Die Cloud-Bereitstellung bleibt ein zentraler Schwerpunkt für Softwareanbieter, die ihre Marktdurchdringung ausbauen und umfassende Workflow-Lösungen für das Gesundheitswesen bereitstellen möchten.
Die On-Premise-Bereitstellung macht etwa 31 % des Marktanteils von medizinischer Planungssoftware aus und bleibt für Organisationen relevant, die der direkten Kontrolle der Infrastruktur Priorität einräumen. Große Krankenhäuser, staatliche Gesundheitseinrichtungen und Institutionen mit strengen Sicherheitsanforderungen bevorzugen häufig On-Premise-Lösungen für die Verwaltung vertraulicher Patienteninformationen.
Die Branchenanalyse medizinischer Planungssoftware zeigt, dass On-Premise-Plattformen Gesundheitsorganisationen bessere Anpassungsmöglichkeiten und interne Kontrolle über Planungsvorgänge bieten. Diese Systeme können so angepasst werden, dass sie komplexe Arbeitsabläufe und spezielle Gesundheitsumgebungen unterstützen. Organisationen mit bestehenden Investitionen in Informationstechnologie bevorzugen möglicherweise auch die Beibehaltung von Planungssystemen innerhalb der internen Infrastruktur.
Trotz der wachsenden Beliebtheit von Cloud-Lösungen bedient die Bereitstellung vor Ort weiterhin Gesundheitsdienstleister mit besonderen regulatorischen, sicherheitsbezogenen oder betrieblichen Anforderungen. Hybride Bereitstellungsmodelle, die Cloud-Zugriff mit lokalisierter Datenverwaltung kombinieren, gewinnen auch bei Unternehmen, die ausgewogene Technologiestrategien suchen, an Aufmerksamkeit.
Krankenhäuser und Gesundheitssysteme machen etwa 49 % der Marktnachfrage nach medizinischer Planungssoftware aus. Große Gesundheitsorganisationen benötigen fortschrittliche Planungsplattformen, die in der Lage sind, Ärzte, Pflegepersonal, Operationssäle, Diagnosegeräte und Patiententermine über mehrere Abteilungen hinweg zu koordinieren.
Die Marktaussichten für medizinische Planungssoftware deuten darauf hin, dass Krankenhäuser zunehmend in integrierte Planungsökosysteme investieren, um den Patientendurchsatz und die Betriebsleistung zu verbessern. Diese Plattformen unterstützen komplexe Terminstrukturen und ermöglichen gleichzeitig ein effizientes Ressourcenmanagement. Funktionen wie automatische Erinnerungen, Überweisungskoordination und Verfügbarkeitsverfolgung in Echtzeit tragen dazu bei, die Patientenerfahrung und die klinischen Ergebnisse zu verbessern.
Die steigende Nachfrage nach Gesundheitsdienstleistungen und die Herausforderungen beim Personalmanagement treiben die Softwareeinführung in allen Krankenhausumgebungen weiter voran. Fortschrittliche Planungssysteme unterstützen strategische Planungsinitiativen, indem sie wertvolle betriebliche Erkenntnisse und Analysefunktionen bereitstellen.
Kliniken, ambulante Zentren und Spezialpraxen machen etwa 51 % der Marktnutzung von Software für die medizinische Terminplanung aus. Diese Gesundheitsdienstleister benötigen flexible Planungslösungen, die die Patientenbuchung optimieren und gleichzeitig spezialisierte Pflegemodelle unterstützen.
Die Marktchancen für medizinische Terminplanungssoftware sind besonders groß bei unabhängigen Kliniken und Spezialpraxen, die auf der Suche nach erschwinglichen Lösungen für die digitale Transformation sind. Planungssoftware trägt dazu bei, den Verwaltungsaufwand zu reduzieren, die Patientenkommunikation zu verbessern und die Terminauslastung zu optimieren. Cloudbasierte Bereitstellungsoptionen haben erweiterte Planungsfunktionen für kleinere Gesundheitsorganisationen mit begrenzten Informationstechnologieressourcen zugänglich gemacht.
Spezialpraxen nutzen zunehmend Planungsplattformen, die mit Tools zur Patienteneinbindung, Telemedizindiensten und automatisierter Kommunikation integriert sind. Diese Funktionen verbessern die betriebliche Effizienz und unterstützen gleichzeitig die Ziele der Patientenbindung und Servicequalität.
Regionaler Ausblick auf den Markt für medizinische Planungssoftware
Nordamerika
Nordamerika ist mit einem Marktanteil von rund 42 % führend auf dem Markt für medizinische Planungssoftware. Die Region profitiert von einer fortschrittlichen Gesundheitsinfrastruktur, einer weit verbreiteten Einführung von Gesundheitsinformationstechnologie und starken Investitionen in digitale Gesundheitsinitiativen. Krankenhäuser, Ärztenetzwerke und ambulante Pflegedienstleister implementieren weiterhin fortschrittliche Planungsplattformen, um den Patientenzugang und die betriebliche Effizienz zu verbessern.
Die zunehmende Verbreitung von Telegesundheitsdiensten, elektronischen Gesundheitsakten und Technologien zur Patienteneinbindung unterstützt die anhaltende Nachfrage nach Planungssoftware in der gesamten Region. Gesundheitsorganisationen setzen aktiv Planungssysteme mit künstlicher Intelligenz ein, um Verwaltungskosten zu senken und die Ressourcennutzung zu verbessern. Starke regulatorische Rahmenbedingungen, die die Interoperabilität im Gesundheitswesen fördern, tragen zusätzlich zur Marktentwicklung bei. Die Vereinigten Staaten bleiben der dominierende Beitragszahler, während Kanada seine Programme zur Modernisierung des digitalen Gesundheitswesens weiter ausbaut.
Europa
Auf Europa entfallen etwa 28 % des Marktanteils von Software zur medizinischen Terminplanung. Gesundheitssysteme in der gesamten Region investieren in Initiativen zur digitalen Transformation, die darauf abzielen, den Patientenzugang zu verbessern, die Verwaltungskomplexität zu verringern und die Gesundheitsversorgung zu optimieren. Von der Regierung geförderte Modernisierungsprogramme im Gesundheitswesen fördern die breitere Einführung von Planungssoftwarelösungen.
Die Marktanalyse für medizinische Planungssoftware zeigt eine wachsende Nachfrage nach integrierten Plattformen, die mehrsprachige Gesundheitsumgebungen und verschiedene regulatorische Anforderungen unterstützen können. Krankenhäuser und Kliniken nutzen zunehmend cloudbasierte Planungslösungen, um die betriebliche Flexibilität und die Patientenkommunikation zu verbessern. Die zunehmende Akzeptanz telemedizinischer Dienste in Verbindung mit den laufenden Digitalisierungsbemühungen im Gesundheitswesen stärkt weiterhin die Marktexpansion in den europäischen Gesundheitssystemen.
Deutschland Markt für medizinische Planungssoftware
Deutschland repräsentiert etwa 24 % des europäischen Marktes für medizinische Planungssoftware. The country's advanced healthcare infrastructure and strong commitment to healthcare digitization support extensive adoption of scheduling technologies. Hospitals and physician networks are implementing integrated scheduling platforms to improve appointment coordination and reduce administrative inefficiencies.
Markteinblicke für medizinische Terminplanungssoftware zeigen, dass deutsche Gesundheitsdienstleister der Interoperabilität zwischen Terminplanungssoftware, elektronischen Gesundheitsakten und Patientenmanagementsystemen zunehmend Priorität einräumen. Digitale Gesundheitsreformen und wachsende Patientenerwartungen an Online-Dienste treiben weiterhin Softwareinvestitionen voran. Gesundheitsorganisationen erforschen auch Anwendungen der künstlichen Intelligenz, um die Terminverwaltung und Personaleinsatzplanung zu optimieren. Der Schwerpunkt des Landes auf Qualität im Gesundheitswesen und betrieblicher Effizienz macht Deutschland zu einem bedeutenden regionalen Markt für Anbieter von Planungssoftware.
Markt für medizinische Planungssoftware im Vereinigten Königreich
Auf das Vereinigte Königreich entfallen etwa 19 % des europäischen Marktes für medizinische Terminplanungssoftware. Öffentliche und private Gesundheitsorganisationen setzen Planungstechnologien ein, um Herausforderungen beim Patientenzugang zu begegnen und die Bereitstellung von Gesundheitsdiensten zu verbessern. Die steigende Nachfrage nach digitalen Gesundheitsdiensten fördert Investitionen in fortschrittliche Terminverwaltungssysteme.
Bewertungen des Marktforschungsberichts zu medizinischer Planungssoftware zeigen, dass cloudbasierte Planungslösungen besonders bei britischen Gesundheitsdienstleistern beliebt sind, die nach skalierbaren und kostengünstigen Bereitstellungsmodellen suchen. Der Ausbau der Telemedizin, die Einführung von Patienten-Self-Services und die Optimierung des Personals im Gesundheitswesen bleiben wichtige Markttreiber. Gesundheitsorganisationen implementieren Planungsplattformen, die mit Tools zur Patientenkommunikation integriert sind, um das Engagement zu verbessern und verpasste Termine zu reduzieren. Kontinuierliche Initiativen zur Digitalisierung des Gesundheitswesens unterstützen die langfristige Marktentwicklung im gesamten Vereinigten Königreich.
Asien-Pazifik
Der asiatisch-pazifische Raum hält etwa 22 % des Marktanteils bei medizinischer Planungssoftware und stellt einen der sich am schnellsten entwickelnden regionalen Märkte dar. Die rasche Entwicklung der Gesundheitsinfrastruktur, steigende Gesundheitsausgaben und wachsende Initiativen zur digitalen Transformation tragen zur Softwareeinführung in der gesamten Region bei.
Das Wachstum des Marktes für medizinische Planungssoftware im asiatisch-pazifischen Raum wird durch die wachsende Stadtbevölkerung, die zunehmende Prävalenz chronischer Krankheiten und staatlich geführte Modernisierungsprogramme im Gesundheitswesen unterstützt. Krankenhäuser und Kliniken implementieren Planungssysteme, um das steigende Patientenaufkommen effizient zu bewältigen. Cloud-Bereitstellungsmodelle sind aufgrund ihrer Erschwinglichkeits- und Skalierbarkeitsvorteile besonders attraktiv. Die wachsende Beliebtheit mobiler Gesundheitsanwendungen und Telemedizindienste beschleunigt die Nachfrage nach Planungstechnologien in der gesamten Region weiter.
Japanischer Markt für medizinische Planungssoftware
Auf Japan entfallen etwa 18 % des asiatisch-pazifischen Marktes für medizinische Planungssoftware. Der technologisch fortschrittliche Gesundheitssektor des Landes führt aktiv digitale Planungslösungen ein, um die betriebliche Effizienz und das Patientenerlebnis zu verbessern. Durch die zunehmende Alterung der Bevölkerung steigt die Nachfrage nach Gesundheitsdienstleistungen, wodurch ein großer Bedarf an optimierten Terminverwaltungssystemen entsteht.
Die Ergebnisse des Medical Scheduling Software Industry Report zeigen, dass japanische Gesundheitsdienstleister in Automatisierungstechnologien investieren, die Verwaltungsabläufe rationalisieren können. Planungsplattformen, die in elektronische Gesundheitsakten und Tools zur Patienteneinbindung integriert sind, werden immer häufiger eingesetzt. Der Ausbau der Telemedizin und die Optimierung des Personalbestands im Gesundheitswesen unterstützen weiterhin das Marktwachstum. Der Schwerpunkt auf Qualität im Gesundheitswesen und technologischer Innovation macht Japan zu einem wichtigen regionalen Markt für Anbieter von Planungssoftware.
Markt für medizinische Planungssoftware in China
China repräsentiert etwa 34 % des asiatisch-pazifischen Marktes für medizinische Planungssoftware. Die rasante Digitalisierung des Gesundheitswesens und erhebliche Investitionen in die Gesundheitsinfrastruktur führen zu einer weit verbreiteten Einführung von Planungstechnologien. Krankenhäuser und Gesundheitsnetzwerke verlassen sich zunehmend auf Terminverwaltungsplattformen, um große Patientenpopulationen zu verwalten und die betriebliche Effizienz zu verbessern.
Die Marktchancen für medizinische Planungssoftware in China erweitern sich durch staatlich geförderte Modernisierungsprogramme im Gesundheitswesen und eine wachsende Nachfrage nach digitalen Gesundheitsdiensten. Mobile Gesundheitsanwendungen, Online-Konsultationsplattformen und Self-Service-Terminplanungssysteme für Patienten erfreuen sich in städtischen Gesundheitsumgebungen zunehmender Beliebtheit. Gesundheitsdienstleister erforschen auch Planungslösungen mit künstlicher Intelligenz, um die Patientennachfrage effektiv zu verwalten. Kontinuierliche Investitionen in Gesundheitstechnologie dürften die langfristige Marktexpansion unterstützen.
Rest der Welt
Auf die Region „Rest der Welt“ entfallen etwa 8 % des Marktanteils von Software zur medizinischen Terminplanung. Gesundheitsorganisationen in Lateinamerika, dem Nahen Osten und Afrika setzen zunehmend auf Planungstechnologien, um den Patientenzugang und die Verwaltungseffizienz zu verbessern. Initiativen zur digitalen Transformation des Gesundheitswesens schaffen neue Möglichkeiten für Softwareanbieter, die in Schwellenländern tätig sind.
Prognoseauswertungen für den Markt für medizinische Planungssoftware deuten auf eine wachsende Nachfrage nach cloudbasierten Lösungen aufgrund ihrer Erschwinglichkeit und einfachen Implementierung hin. Regierungen und private Gesundheitsorganisationen investieren in Gesundheitsinformationstechnologie, um die Leistungserbringung und das Ressourcenmanagement zu verbessern. Die Einführung von Telemedizin, die Entwicklung der Gesundheitsinfrastruktur und das gestiegene Bewusstsein für die Vorteile der digitalen Gesundheitsversorgung treiben die Marktexpansion in diesen Regionen weiterhin voran. Anbieter, die skalierbare und lokalisierte Planungslösungen anbieten, sind gut positioniert, um von neuen Chancen zu profitieren.
Liste der führenden Unternehmen für medizinische Planungssoftware
- Kareo
- Orakel
- NXGN Management, LLC.
- Amerikanische medizinische Software
- Q-nomy Inc.
- Medizinische Software von Biosoftworld
- Kaspio
- SuperSaaS
- PatientStudio
- AdvancedMD, Inc.
- TIMIFIZIEREN
- Anmelden Solutions Inc
- Kyruus
Die beiden größten Unternehmen mit dem höchsten Marktanteil
- Orakel – 16 %
- Kyruus – 12 %
Investitionsanalyse und -chancen
Die Investitionstätigkeit auf dem Markt für medizinische Planungssoftware nimmt weiter zu, da Gesundheitsorganisationen Initiativen zur digitalen Transformation Priorität einräumen. Risikokapitalfirmen, Private-Equity-Investoren und Gesundheitstechnologieunternehmen finanzieren aktiv Softwareplattformen, die den Patientenzugang, die Effizienz der Arbeitskräfte und die Ressourcennutzung im Gesundheitswesen verbessern. Auch strategische Akquisitionen nehmen zu, da größere Anbieter von Gesundheitstechnologien versuchen, ihre Planungs- und Patienteneinbindungsmöglichkeiten zu stärken.
Die Marktchancen für medizinische Planungssoftware sind besonders groß in der cloudbasierten Bereitstellung, der Integration künstlicher Intelligenz, prädiktiven Analysen und der telemedizinischen Terminplanung. Investoren konzentrieren sich auf Plattformen, die interoperable Gesundheitsökosysteme unterstützen und gleichzeitig messbare betriebliche Verbesserungen liefern können. Schwellenländer bieten aufgrund der laufenden Modernisierung der Gesundheitsinfrastruktur attraktive Expansionsmöglichkeiten. Gesundheitsdienstleister suchen zunehmend nach umfassenden Softwarepaketen, die Planungs-, Kommunikations-, Analyse- und Patientenverwaltungsfunktionen kombinieren und so günstige Bedingungen für eine anhaltende Investitionstätigkeit schaffen.
Entwicklung neuer Produkte
Innovation bleibt ein bestimmendes Merkmal des Marktes für medizinische Planungssoftware. Softwareanbieter führen fortschrittliche Planungsplattformen ein, die mit künstlicher Intelligenz, maschinellem Lernen und prädiktiven Analysefunktionen ausgestattet sind. Diese Technologien helfen Gesundheitsorganisationen, die Terminauslastung zu optimieren, Wartezeiten zu verkürzen und das Patientenerlebnis zu verbessern. Automatisierte Planungsassistenten und intelligente Empfehlungsmaschinen werden immer häufiger eingesetzt.
Markttrends für medizinische Terminplanungssoftware verdeutlichen auch die wachsende Entwicklung von Mobile-First-Terminplanungsanwendungen und Omnichannel-Plattformen zur Patienteneinbindung. Anbieter verbessern die Interoperabilität mit elektronischen Gesundheitsakten, Telegesundheitssystemen und Software für das Umsatzzyklusmanagement. Echtzeit-Termintransparenz, sprachgesteuerte Terminbuchung und Chatbot-gestützte Terminplanung erweisen sich als Alleinstellungsmerkmale im Wettbewerb. Die Produktentwicklungsbemühungen konzentrieren sich zunehmend auf die Bereitstellung nahtloser Patientenerlebnisse und unterstützen gleichzeitig Gesundheitsdienstleister mit datengesteuerten betrieblichen Erkenntnissen und Funktionen zur Workflow-Automatisierung.
Fünf aktuelle Entwicklungen (2023–2025)
- Oracle erweiterte die Integrationsmöglichkeiten für die Gesundheitsplanung in sein Cloud-Ökosystem für das Gesundheitswesen, um die Verwaltung des Patientenzugriffs zu verbessern.
- Kyruus verbesserte die Funktionalität für die Suche nach Anbietern und die Terminplanung mithilfe fortschrittlicher Technologien zur Patientenabstimmung.
- AdvancedMD führte verbesserte cloudbasierte Planungsautomatisierungsfunktionen ein, die die Terminverwaltung im Telemedizinbereich unterstützen.
- Kareo erweiterte die Möglichkeiten zur Patientenselbstplanung und die Funktionen zur mobilen Terminverwaltung für unabhängige Praxen.
- Mehrere Anbieter von Gesundheitssoftware haben auf künstlicher Intelligenz basierende Planungstools auf den Markt gebracht, die darauf ausgelegt sind, das Nichterscheinen von Terminen zu reduzieren und die Ressourcenzuweisung zu verbessern.
Berichterstattung melden
Der Marktbericht für medizinische Planungssoftware bietet eine umfassende Analyse der Branchenstruktur, Technologietrends, Wettbewerbsdynamik, regionalen Entwicklungen und Segmentleistung. Der Bericht bewertet das Marktverhalten in den Bereichen Patientenplanung, Anbieterplanung, Cloud-Bereitstellung, On-Premise-Bereitstellung, Krankenhäuser, Kliniken und spezielle Gesundheitsumgebungen. Es untersucht Schlüsselfaktoren, die Akzeptanzmuster, Kaufentscheidungen und Technologieinvestitionen beeinflussen.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Die Berichterstattung über den Marktforschungsbericht zu medizinischer Planungssoftware umfasst die Analyse von Digitalisierungsinitiativen im Gesundheitswesen, Trends zur Patienteneinbindung, Telemedizin-Integration und Software-Interoperabilitätsentwicklungen. Bei der Wettbewerbsbewertung werden wichtige Anbieter, strategische Initiativen, Produktinnovationen und Expansionsaktivitäten bewertet. Die regionale Analyse untersucht die Marktbedingungen in Nordamerika, Europa, im asiatisch-pazifischen Raum und auf den Märkten im Rest der Welt. Der Bericht untersucht auch Investitionsmöglichkeiten, neue Technologien, betriebliche Herausforderungen und zukünftige Marktaussichtsfaktoren, die die langfristige Branchenentwicklung beeinflussen.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Angebot gültig bis zum 15th Oct 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf