Marktgröße, Anteil und Branchenanalyse für orthopädische Operationsroboter, nach Anwendung (Hüfte, Knie, Wirbelsäule), nach Endverwendung (stationär, ambulant) und regionaler Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktgröße und Branchenüberblick für orthopädische Operationsroboter
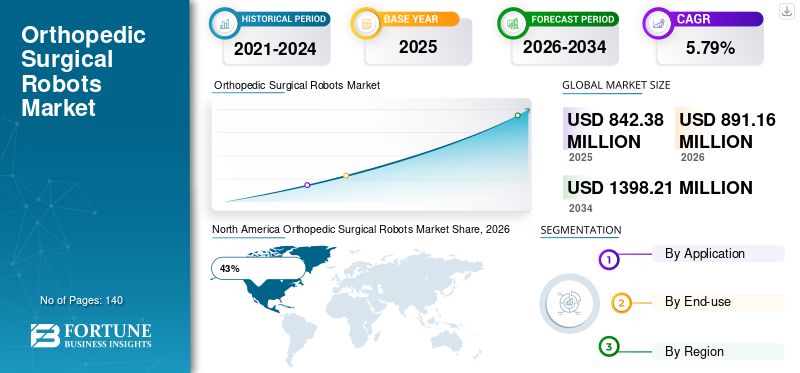
Die Größe des Marktes für orthopädische Operationsroboter wurde im Jahr 2025 auf 842,38 Millionen US-Dollar geschätzt. Der Markt wird voraussichtlich von 891,16 Millionen US-Dollar im Jahr 2026 auf 1398,21 Millionen US-Dollar im Jahr 2034 wachsen und im Prognosezeitraum eine jährliche Wachstumsrate von 5,79 % aufweisen.

Der Markt für orthopädische Operationsroboter erlebt aufgrund der zunehmenden Einführung präzisionsgeführter chirurgischer Systeme bei orthopädischen Eingriffen einen erheblichen Wandel. Gesundheitsdienstleister integrieren robotergestützte Technologien, um die Positionierung von Implantaten, die chirurgische Konsistenz, die Effizienz der Arbeitsabläufe und die Ergebnisse für den Patienten zu verbessern. Orthopädische Operationsroboter werden zunehmend bei Gelenkersatz- und Wirbelsäulenoperationen eingesetzt, bei denen Präzision für den langfristigen klinischen Erfolg von entscheidender Bedeutung ist. Der Markt wird durch Fortschritte in unterstütztkünstliche Intelligenz, Navigationssoftware, Echtzeit-Bildintegration und Roboterarmtechnologien. Die wachsende Nachfrage nach minimalinvasiven Eingriffen und verbesserten chirurgischen Planungsmöglichkeiten führt dazu, dass die Rolle der orthopädischen Robotik in modernen Operationssälen immer weiter wächst. Die Marktanalyse für orthopädische Operationsroboter zeigt eine zunehmende Akzeptanz in Krankenhäusern und spezialisierten orthopädischen Zentren.
Die Vereinigten Staaten bleiben aufgrund ihrer starken Gesundheitsinfrastruktur, fortschrittlichen chirurgischen Einrichtungen und der hohen Akzeptanz robotergestützter orthopädischer Eingriffe das führende Land auf dem Markt für orthopädische Operationsroboter. Krankenhäuser im ganzen Land nutzen zunehmend Robotersysteme für Knie- und Hüftoperationen sowie Wirbelsäulenoperationen. Die Präsenz großer orthopädischer Technologieentwickler, weit verbreitete Ausbildungsprogramme für Chirurgen und die positive Einführung fortschrittlicher medizinischer Technologien unterstützen die Marktexpansion. Der Marktbericht für orthopädische Operationsroboter in den USA unterstreicht die steigende Nachfrage nach personalisierter Operationsplanung, digitaler Workflow-Integration und Roboterpräzision. Große Gesundheitsnetzwerke investieren weiterhin in Roboterplattformen, um die Behandlungsergebnisse zu verbessern und die Wettbewerbsposition in der orthopädischen Versorgung zu stärken.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wichtige Erkenntnisse
Marktgröße und Wachstum
- Weltmarktgröße 2025: 842,38 Millionen US-Dollar
- Weltmarktgröße 2034: 1398,21 Mio. USD
- CAGR (2026–2034): 5,79 %
Marktanteil – regional
- Nordamerika: 43 %
- Europa: 28 %
- Asien-Pazifik: 21 %
- Rest der Welt: 8 %
Anteile auf Länderebene
- Deutschland: 31 % des europäischen Marktes
- Vereinigtes Königreich: 22 % des europäischen Marktes
- Japan: 26 % des asiatisch-pazifischen Marktes
- China: 38 % des asiatisch-pazifischen Marktes
Neueste Trends auf dem Markt für orthopädische Operationsroboter
Einer der bemerkenswertesten Trends auf dem Markt für orthopädische Operationsroboter ist die Integration künstlicher Intelligenz undmaschinelles LernenAlgorithmen in Roboterplattformen. Diese Technologien ermöglichen es Chirurgen, die Anatomie des Patienten genauer zu analysieren, die Implantatplatzierung zu optimieren und die chirurgische Variabilität zu reduzieren. Fortschrittliche Softwarelösungen werden zunehmend in Robotersysteme integriert, um die präoperative Planung und intraoperative Entscheidungsfindung zu unterstützen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Ein weiterer wichtiger Trend ist die Ausweitung robotergestützter orthopädischer Eingriffe über Knie- und Hüftgelenkersatzoperationen hinaus. Hersteller entwickeln spezielle Robotersysteme für Wirbelsäulenchirurgie, Traumaanwendungen und komplexe rekonstruktive Verfahren. Mit der Cloud verbundene chirurgische Plattformen, datengesteuerte Analysen und digitale orthopädische Ökosysteme werden ebenfalls zu herausragenden Merkmalen in der Branchenanalyse für orthopädische Operationsroboter. Gesundheitseinrichtungen konzentrieren sich auf Technologien, die die Effizienz steigern, die Erholungszeiten verkürzen und die Standardisierung von Verfahren verbessern. Darüber hinaus tragen kollaborative Robotik und kompakte Roboterdesigns dazu bei, die Akzeptanz in mittelgroßen Gesundheitseinrichtungen zu steigern und neue Marktchancen für orthopädische Operationsroboter zu schaffen.
Marktdynamik für orthopädische Operationsroboter
TREIBER
Steigende Nachfrage nach präzisionsbasierten orthopädischen Eingriffen
Der Haupttreiber des Marktwachstums für orthopädische Operationsroboter ist die wachsende Nachfrage nach hochpräzisen orthopädischen Operationen. Robotergestützte Systeme helfen Chirurgen dabei, eine höhere Genauigkeit bei der Implantatpositionierung und Knochenpräparation zu erreichen und so das Risiko chirurgischer Fehler zu verringern. Da orthopädische Eingriffe immer komplexer werden, suchen Gesundheitsdienstleister nach Technologien, die die Verfahrenskonsistenz verbessern und die langfristigen Patientenergebnisse verbessern.
Die steigende Prävalenz von Muskel-Skelett-Erkrankungen, Sportverletzungen, degenerativen Gelenkerkrankungen und altersbedingten orthopädischen Erkrankungen führt weltweit weiterhin zu einem Anstieg der Eingriffszahlen. Robotersysteme unterstützen die individuelle Behandlungsplanung und ermöglichen minimalinvasive chirurgische Ansätze. Markteinblicke für orthopädische Operationsroboter zeigen, dass Krankenhäuser zunehmend Roboterplattformen einsetzen, um die chirurgischen Fähigkeiten zu stärken und die Patientenzufriedenheit zu verbessern. Verbesserte Visualisierung, Echtzeitnavigation und datengesteuerte chirurgische Durchführung tragen zusätzlich zur wachsenden Nachfrage nach orthopädischen Roboterlösungen bei.
ZURÜCKHALTUNG
Hohe Anschaffungs- und Implementierungskosten
Eines der größten Hemmnisse für den Markt für orthopädische Operationsroboter sind die erheblichen Kosten, die mit dem Kauf, der Implementierung und der Wartung von Robotersystemen verbunden sind. Fortschrittliche orthopädische Roboter erfordern erhebliche Kapitalinvestitionen, was die Einführung für kleinere Krankenhäuser und Gesundheitseinrichtungen, die unter Budgetbeschränkungen arbeiten, zu einer Herausforderung macht.
Über die anfänglichen Ausrüstungsausgaben hinaus müssen Einrichtungen in die Ausbildung von Chirurgen, Software-Updates, Wartungsdienste und Änderungen im Operationssaal investieren. Die wirtschaftliche Belastung kann Kaufentscheidungen verzögern und die Marktdurchdringung in kostensensiblen Gesundheitsumgebungen einschränken. Darüber hinaus bewerten Gesundheitsdienstleister häufig Kennzahlen zur Kapitalrendite, bevor sie Robotertechnologien einsetzen. Die Ergebnisse des Marktforschungsberichts über orthopädische Operationsroboter deuten darauf hin, dass Kostenbedenken ein entscheidender Faktor bei Beschaffungsentscheidungen bleiben, insbesondere in aufstrebenden Gesundheitsmärkten, in denen die Gesundheitsbudgets relativ begrenzt sind.
GELEGENHEIT
Ausbau der Roboteranwendungen in orthopädischen Fachgebieten
Die Ausweitung robotergestützter Technologien auf weitere orthopädische Fachgebiete stellt eine große Chance für Marktteilnehmer dar. Während Knie- und Hüftoperationen derzeit die Anwendung dominieren, entwickeln Hersteller zunehmend Lösungen für Wirbelsäulenchirurgie, Traumarekonstruktion, Schulteroperationen und komplexe orthopädische Eingriffe.
Die wachsende Akzeptanz von Roboterplattformen bei Chirurgen schafft Möglichkeiten für Softwareinnovationen, fortschrittliche Navigationssysteme und patientenspezifische chirurgische Planungstools. Auch aufstrebende Gesundheitsmärkte investieren in fortschrittliche chirurgische Infrastruktur und schaffen so zusätzliche Nachfrage nach orthopädischer Robotik. Marktprognosen für orthopädische Operationsroboter deuten darauf hin, dass zukünftige Chancen durch tragbare Robotersysteme, KI-gestützte chirurgische Führung und integrierte digitale Operationssäle bestimmt werden. Von Unternehmen, die sich auf umfassendere klinische Anwendungen und die Optimierung von Arbeitsabläufen konzentrieren, wird erwartet, dass sie auf den globalen Märkten Wettbewerbsvorteile erzielen.
HERAUSFORDERUNG
Schulungsanforderungen und Workflow-Anpassung
Eine große Herausforderung auf dem Markt für orthopädische Operationsroboter ist der Bedarf an umfassender Schulung und Anpassung der Arbeitsabläufe. Chirurgen müssen sich mit robotergestützten Eingriffen, Softwareschnittstellen und digitalen Operationsplanungssystemen auskennen, bevor sie optimale Ergebnisse erzielen können.
Die mit der Roboterchirurgie verbundene Lernkurve kann sich zunächst auf die Verfahrenseffizienz und die Operationsplanung auswirken. Gesundheitsorganisationen müssen Ressourcen für die Schulung des Personals, Zertifizierungsprogramme und Technologieintegration bereitstellen. Der Widerstand gegen die Änderung etablierter chirurgischer Techniken kann auch die Akzeptanzrate bei einigen medizinischen Fachkräften verlangsamen. Auswertungen des Orthopädie-Chirurgieroboter-Branchenberichts zeigen, dass eine erfolgreiche Umsetzung koordinierte Anstrengungen von Chirurgen, Administratoren und Technologieanbietern erfordert. Die Aufrechterhaltung einer konstanten Auslastung und der Nachweis messbarer klinischer Vorteile bleiben wichtige Herausforderungen für Gesundheitseinrichtungen, die in Roboterplattformen investieren.
Marktsegmentierung für orthopädische Operationsroboter
Nach Verfahrenstyp
Hüftanwendungen machen etwa 29 % des Marktanteils orthopädischer Operationsroboter aus. Robotergestützte Hüftersatzverfahren erfreuen sich immer größerer Beliebtheit, da eine genaue Implantatpositionierung und eine verbesserte Gelenkausrichtung erforderlich sind. Chirurgen nutzen zunehmend Robotersysteme, um personalisierte Operationspläne auf der Grundlage der individuellen Anatomie des Patienten zu entwickeln. Fortschrittliche Robotertechnologien bieten Echtzeitführung während der Knochenpräparation und Implantatinsertion und tragen so dazu bei, die Verfahrensvariabilität zu reduzieren. Die Marktanalyse für orthopädische Operationsroboter zeigt, dass die wachsende Nachfrage nach Hüftendoprothetik bei alternden Bevölkerungsgruppen und Patienten mit degenerativen Gelenkerkrankungen weiterhin die Segmentexpansion unterstützt. Gesundheitsdienstleister bevorzugen Roboterunterstützung, da sie die Reproduzierbarkeit verbessert und die langfristige Implantatleistung unterstützt.
Knieoperationen machen etwa 47 % des Marktes für orthopädische Operationsroboter aus und sind damit das größte Segment. Robotergestützte Kniegelenkersatzoperationen profitieren von hochpräzisen Knochenresektionen, Ausrichtungsoptimierung und patientenspezifischer Behandlungsplanung. Die weitverbreitete Prävalenz von Arthrose und Kniedegeneration führt weltweit weiterhin zu einem Anstieg der Eingriffsvolumina. Gesundheitseinrichtungen geben bei Knieeingriffen häufig Robotersystemen den Vorzug, da diese Operationen messbare Verbesserungen in der Präzision und Effizienz der Arbeitsabläufe aufweisen. Markttrends für orthopädische Operationsroboter deuten auf eine zunehmende Nutzung robotergestützter Teil- und Total-Knieendoprothetik hin. Kontinuierliche Weiterentwicklungen von Software und Navigationstechnologien stärken die Marktführerschaft in der orthopädischen Robotikbranche weiter.
Wirbelsäulenanwendungen machen etwa 24 % des Marktanteils orthopädischer Operationsroboter aus. Robotergestützte Wirbelsäulenchirurgie wird zunehmend für die Platzierung von Pedikelschrauben, Wirbelsäulenstabilisierungsverfahren und komplexe Wirbelsäulenrekonstruktionen eingesetzt. Der Bedarf an erhöhter Präzision in anatomisch sensiblen Regionen hat die Akzeptanz in spezialisierten chirurgischen Zentren beschleunigt. Fortschrittliche Roboternavigationssysteme ermöglichen Chirurgen die Durchführung hochpräziser Wirbelsäuleneingriffe bei gleichzeitiger Minimierung der Verfahrensvariabilität. Die Marktchancen für orthopädische Operationsroboter in der Wirbelsäulenchirurgie nehmen aufgrund der steigenden Häufigkeit von Wirbelsäulenerkrankungen und der technologischen Fortschritte in der bildgebenden Robotik weiter zu. Gesundheitsdienstleister erkennen zunehmend den Wert der Roboterunterstützung für die Verbesserung der Verfahrensgenauigkeit und die Unterstützung minimalinvasiver Wirbelsäulenchirurgieansätze.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Endverwendung
Stationäre Einrichtungen machen etwa 72 % des Marktanteils orthopädischer Operationsroboter aus. Große Krankenhäuser und spezialisierte orthopädische Zentren führen den Großteil der robotergestützten Eingriffe durch, da sie Zugang zu modernen Operationssälen, geschultem Personal und einem hohen Eingriffsvolumen haben. Diese Einrichtungen investieren häufig in Robotertechnologien, um die chirurgischen Fähigkeiten zu stärken und Patienten anzulocken, die eine fortschrittliche orthopädische Versorgung wünschen. Der stationäre Bereich profitiert von einer integrierten Gesundheitsinfrastruktur und multidisziplinären klinischen Teams. Markteinblicke für orthopädische Operationsroboter deuten darauf hin, dass Krankenhäuser weiterhin eine führende Rolle bei der Einführung spielen, da sie über die notwendigen Ressourcen verfügen, um die Einführung von Robotern, die Ausbildung von Chirurgen und langfristige Nutzungsstrategien zu unterstützen. Die steigende Nachfrage nach komplexen orthopädischen Eingriffen unterstützt die Segmentdominanz zusätzlich.
Ambulante Einrichtungen machen etwa 28 % des Marktanteils orthopädischer Operationsroboter aus. Ambulante chirurgische Zentren integrieren zunehmend Robotertechnologien, da minimalinvasive orthopädische Eingriffe immer häufiger eingesetzt werden. Der Schwerpunkt dieser Einrichtungen liegt auf einem effizienten Workflow-Management, kürzeren Patientenaufenthalten und einer kostengünstigen Behandlungsdurchführung. Fortschritte im Design von Robotersystemen und in der Verfahrenseffizienz machen die Einführung in ambulanten Umgebungen einfacher. Das Wachstum des Marktes für orthopädische Operationsroboter in diesem Segment wird durch die zunehmende Präferenz der Patienten für chirurgische Eingriffe am selben Tag und die Bemühungen des Gesundheitssystems zur Optimierung der Ressourcennutzung unterstützt. Da Robotertechnologien immer kompakter und zugänglicher werden, wird erwartet, dass die Akzeptanz im ambulanten Bereich weiter zunehmen wird.
Regionaler Ausblick auf den Markt für orthopädische Operationsroboter
Nordamerika
North America Orthopedic Surgical Robots Market Share, 2026 (%)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika hält etwa 43 % des weltweiten Marktanteils orthopädischer Operationsroboter. Die Region profitiert von einer fortschrittlichen Gesundheitsinfrastruktur, einer starken Technologieakzeptanz und einer hohen Konzentration orthopädischer Fachkräfte. Krankenhäuser in den Vereinigten Staaten und Kanada investieren weiterhin in robotergestützte chirurgische Systeme, um die Präzision und die Patientenergebnisse zu verbessern.
Die Region weist eine starke Nachfrage nach Knie- und Hüftprothesen sowie Wirbelsäulenoperationen mit Unterstützung durch Roboterführung auf. Bewertungen des Marktforschungsberichts zu orthopädischen Operationsrobotern zeigen, dass kontinuierliche technologische Innovation, günstige Erstattungsumgebungen und eine breite Akzeptanz von Chirurgen zur regionalen Führungsrolle beitragen. Akademische medizinische Zentren und integrierte Gesundheitsnetzwerke fördern aktiv die robotergestützte orthopädische Chirurgie im Rahmen umfassenderer digitaler Gesundheitsinitiativen.
Europa
Auf Europa entfallen etwa 28 % des Marktanteils orthopädischer Operationsroboter. Die Region profitiert von der zunehmenden Modernisierung des Gesundheitswesens, der wachsenden Anzahl orthopädischer Eingriffe und dem wachsenden Interesse an Präzisionschirurgietechnologien. Mehrere europäische Länder weiten Roboterchirurgieprogramme in öffentlichen und privaten Gesundheitssystemen aus.
Die Marktaussichten für orthopädische Operationsroboter in Europa bleiben aufgrund zunehmender Investitionen in fortschrittliche Operationssaaltechnologien und klinische Forschungsinitiativen positiv. Krankenhäuser evaluieren weiterhin Roboterplattformen, um die chirurgische Konsistenz zu verbessern und eine patientenzentrierte orthopädische Versorgung zu unterstützen. Die Region leistet weiterhin einen wichtigen Beitrag zu technologischer Innovation und klinischer Akzeptanz.
Markt für orthopädische Operationsroboter in Deutschland
Deutschland repräsentiert etwa 31 % des europäischen Marktes für orthopädische Operationsroboter. Das Land verfügt über eine der fortschrittlichsten Gesundheitsinfrastrukturen in Europa und legt großen Wert auf medizintechnische Innovationen. Deutsche Krankenhäuser investieren aktiv in robotergestützte orthopädische Lösungen, um die Verfahrenseffizienz und die klinischen Ergebnisse zu verbessern.
Die Branchenanalyse für orthopädische Operationsroboter in Deutschland unterstreicht den zunehmenden Einsatz von Robotersystemen beim Gelenkersatz und bei der Wirbelsäulenchirurgie. Starkes chirurgisches Fachwissen, technologische Bereitschaft und Modernisierungsprogramme für Krankenhäuser unterstützen weiterhin die Marktexpansion. Akademische Krankenhäuser und spezialisierte orthopädische Zentren spielen eine wichtige Rolle bei der Weiterentwicklung robotergestützter Operationstechniken im ganzen Land.
Markt für orthopädische Operationsroboter im Vereinigten Königreich
Auf das Vereinigte Königreich entfallen etwa 22 % des europäischen Marktes für orthopädische Operationsroboter. Die zunehmende Betonung von Innovationen im Gesundheitswesen und chirurgischer Effizienz hat die Einführung robotischer orthopädischer Technologien in großen Gesundheitseinrichtungen gefördert.
Markteinblicke für orthopädische Operationsroboter im Vereinigten Königreich deuten darauf hin, dass Robotersysteme zunehmend in Knie- und Hüftersatzprogrammen eingesetzt werden. Gesundheitsdienstleister konzentrieren sich auf Technologien, die die Patientenergebnisse verbessern und die Ressourcennutzung optimieren. Kontinuierliche Investitionen in die digitale Transformation des Gesundheitswesens und in Ausbildungsprogramme für Chirurgen unterstützen die langfristige Marktentwicklung im ganzen Land.
Asien-Pazifik
Der asiatisch-pazifische Raum hält etwa 21 % des Marktanteils orthopädischer Operationsroboter. Eine rasche Modernisierung des Gesundheitswesens, der Ausbau der Krankenhausinfrastruktur und ein zunehmendes Bewusstsein für fortschrittliche chirurgische Technologien tragen zum regionalen Wachstum bei. Länder in der gesamten Region investieren in robotergestützte chirurgische Programme, um die Qualität der Gesundheitsversorgung zu verbessern und die Behandlungsergebnisse zu verbessern.
Die Marktprognose für orthopädische Operationsroboter im asiatisch-pazifischen Raum verdeutlicht die steigende Nachfrage nach minimalinvasiven Eingriffen und fortschrittlicher orthopädischer Versorgung. Wachsende Bevölkerungszahlen, steigende Gesundheitsausgaben und ein erweiterter Zugang zu spezialisierten chirurgischen Dienstleistungen unterstützen weiterhin die Akzeptanz. Auch regionale Hersteller tragen durch technologische Innovationen und Lokalisierungsbemühungen zur Marktentwicklung bei.
Markt für orthopädische Operationsroboter in Japan
Auf Japan entfallen etwa 26 % des asiatisch-pazifischen Marktes für orthopädische Operationsroboter. Die alternde Bevölkerung des Landes und die hohe Prävalenz orthopädischer Erkrankungen führen zu einem erheblichen Bedarf an modernen chirurgischen Eingriffen. Gesundheitsdienstleister setzen zunehmend Robotertechnologien ein, um die Verfahrenspräzision zu verbessern und personalisierte Behandlungsstrategien zu unterstützen.
Die Marktanalyse für orthopädische Operationsroboter in Japan zeigt ein starkes Interesse an innovativen medizinischen Technologien und digitalen Gesundheitslösungen. Krankenhäuser konzentrieren sich auf die Verbesserung der chirurgischen Qualität, die Reduzierung von Komplikationen und die Verbesserung der Genesung der Patienten. Kontinuierliche technologische Fortschritte stärken Japans Position auf dem regionalen Markt weiter.
Markt für orthopädische Operationsroboter in China
China repräsentiert etwa 38 % des asiatisch-pazifischen Marktes für orthopädische Operationsroboter. Die rasche Entwicklung der Gesundheitsinfrastruktur und zunehmende Investitionen in fortschrittliche medizinische Technologien haben die Einführung robotergestützter orthopädischer Systeme beschleunigt.
Der chinesische Markt für orthopädische Operationsroboter wird durch wachsende Krankenhausnetzwerke, ein steigendes Volumen an orthopädischen Eingriffen und staatliche Initiativen zur Modernisierung des Gesundheitswesens gestützt. Inländische Innovationen und die zunehmende Verfügbarkeit von Roboterlösungen tragen weiterhin zur Marktexpansion bei. Große städtische Krankenhäuser bleiben wichtige Anwender orthopädischer Robotertechnologien.
Rest der Welt
Auf die Region „Rest der Welt“ entfallen etwa 8 % des Marktanteils orthopädischer Operationsroboter. Die Akzeptanz nimmt in Lateinamerika, im Nahen Osten und in Afrika allmählich zu, da die Gesundheitssysteme modernisiert werden und in fortschrittliche chirurgische Technologien investiert werden.
Die Marktchancen für orthopädische Operationsroboter in diesen Regionen werden durch die wachsende Nachfrage nach spezialisierten orthopädischen Dienstleistungen und das zunehmende Bewusstsein für die Vorteile der robotergestützten Chirurgie unterstützt. Während die Akzeptanzraten weiterhin niedriger sind als in entwickelten Märkten, schaffen Investitionen in die Gesundheitsinfrastruktur und die Beschaffung von Medizintechnik weiterhin Wachstumspotenzial. Es wird erwartet, dass strategische Partnerschaften, Schulungsprogramme und Initiativen zur Krankenhausmodernisierung die zukünftige Marktentwicklung unterstützen.
Liste der führenden Unternehmen für orthopädische Operationsroboter
- Medrobotics Corporation
- Medtronic
- Renishaw plc
- Smith und Neffe
- Stryker Corporation
- THINK Surgical, Inc.
- Transenterix (Asensus Surgical, Inc.)
- Zimmer Biomet
- Accuray Incorporated
- Globus Medical
- Auris Health Inc.
- Johnson & Johnson Services Inc.
- Nordson Corporation
- OMNILife Science Inc.
- Intuitive Chirurgie
- Wright Medical Group
Die beiden größten Unternehmen nach Marktanteil
- Stryker Corporation – 24 %
- Zimmer Biomet – 19 %
Investitionsanalyse und -chancen
Die Investitionstätigkeit auf dem Markt für orthopädische Operationsroboter konzentriert sich weiterhin auf technologische Innovation, Softwareentwicklung und die Erweiterung des Portfolios für robotergestützte Eingriffe. Medizintechnikunternehmen investieren erhebliche Ressourcen in die Integration künstlicher Intelligenz, Navigationstechnologien und fortschrittliche Bildgebungsfunktionen. Risikokapitalfirmen und strategische Investoren sind aufgrund ihres langfristigen Wachstumspotenzials und der wachsenden klinischen Anwendungen zunehmend an Plattformen für Roboterchirurgie interessiert.
Die Marktchancen für orthopädische Operationsroboter sind besonders groß in aufstrebenden Gesundheitsmärkten, in denen Initiativen zur Krankenhausmodernisierung im Gange sind. Es wird erwartet, dass Investitionen in Ausbildungsprogramme für Chirurgen, digitale chirurgische Ökosysteme und mit der Cloud verbundene Roboterplattformen einen erheblichen Mehrwert schaffen. Strategische Kooperationen zwischen Krankenhäusern, Forschungseinrichtungen und Technologieentwicklern beschleunigen Innovationen. Unternehmen, die sich auf kostengünstige Roboterlösungen, Arbeitsablaufoptimierung und erweiterte klinische Indikationen konzentrieren, sind in der Lage, Investitionen anzuziehen und ihre Wettbewerbsposition auf dem Weltmarkt zu stärken.
Entwicklung neuer Produkte
Die Entwicklung neuer Produkte auf dem Markt für orthopädische Operationsroboter konzentriert sich auf die Verbesserung der chirurgischen Präzision, der Arbeitsablaufeffizienz und des Benutzererlebnisses. Hersteller führen Roboterplattformen mit fortschrittlichen Navigationssystemen, Funktionen für künstliche Intelligenz und verbesserter Bildintegration ein. Diese Innovationen unterstützen die personalisierte Operationsplanung und die intraoperative Führung in Echtzeit.
Mehrere Unternehmen entwickeln Robotersysteme der nächsten Generation, die durch modulare Plattformarchitekturen mehrere orthopädische Fachgebiete abdecken können. Markttrends für orthopädische Operationsroboter deuten darauf hin, dass der Schwerpunkt zunehmend auf kompakten Systemdesigns, cloudbasierter Konnektivität und prädiktiver Analyse liegt. Erweiterte Softwarefunktionen ermöglichen es Chirurgen, Eingriffe vor dem Betreten des Operationssaals zu simulieren und so die Vorbereitung und Entscheidungsfindung zu verbessern. Die Produktentwicklungsbemühungen konzentrieren sich auch auf die Verbesserung der Interoperabilität mit Krankenhausinformationssystemen und die Erweiterung der Anwendungen in den Bereichen Gelenkersatz, Wirbelsäulenchirurgie und Traumaverfahren.
Fünf aktuelle Entwicklungen (2023–2025)
- Stryker erweiterte die Möglichkeiten robotergestützter orthopädischer Eingriffe durch Software- und Workflow-Verbesserungen.
- Zimmer Biomet führte verbesserte digitale Planungs- und Navigationsfunktionen für orthopädische Robotersysteme ein.
- Johnson & Johnson verstärkte seine Initiativen zur Entwicklung robotergestützter Chirurgie für orthopädische Anwendungen.
- Globus Medical hat sein Angebot an Roboter-Wirbelsäulenchirurgie durch verbesserte Navigationsintegration erweitert.
- Die fortschrittlichen robotergestützten Wirbelsäulenchirurgietechnologien von Medtronic konzentrieren sich auf präzisionsgeführte Eingriffe.
Bericht über die Berichterstattung über den Markt für orthopädische chirurgische Roboter
Der Marktbericht für orthopädische Operationsroboter bietet eine umfassende Berichterstattung über Branchenstruktur, Wettbewerbslandschaft, Technologieentwicklungen, Markttrends und strategische Wachstumschancen. Der Bericht bewertet Schlüsselfaktoren, die die Einführung in Krankenhäusern, Spezialkliniken und ambulanten chirurgischen Zentren beeinflussen. Die detaillierte Segmentierungsanalyse umfasst Verfahrenskategorien, Endverwendungsumgebungen und regionale Märkte.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Der Marktforschungsbericht für orthopädische Operationsroboter untersucht auch technologische Innovationen, Investitionsmuster, Produktentwicklungsstrategien und neue Geschäftsmöglichkeiten. Marktteilnehmer, Investoren, Gesundheitsdienstleister und Branchenakteure nutzen den Bericht, um die sich entwickelnde Wettbewerbsdynamik und das zukünftige Marktpotenzial zu verstehen. Die Berichterstattung umfasst Unternehmensprofilierung, regionale Bewertung, Bedarfsanalyse und Bewertung von Faktoren, die die Technologieeinführung in globalen Gesundheitssystemen beeinflussen.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Angebot gültig bis zum 15th Oct 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf