Marktgröße, Anteil und Branchenanalyse für Patientenwaagen, nach Typ (mechanisch, elektronisch), nach Produkt (Bodenwaagen, Körperfettwaagen, Arztwaagen), nach Endverwendung und regionaler Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktübersicht für Patientenwaagen
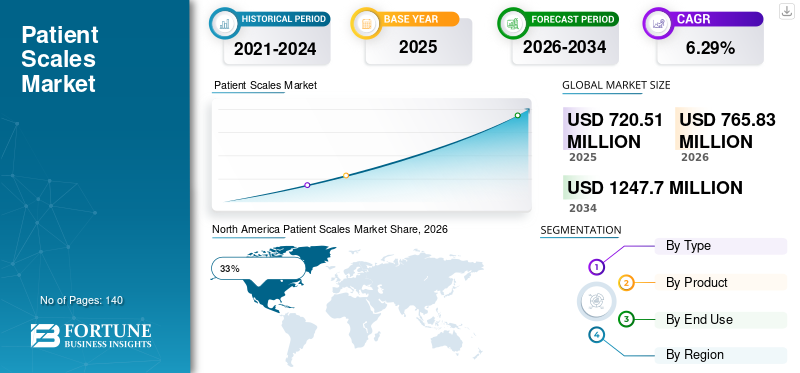
Die globale Marktgröße für Patientenwaagen wurde im Jahr 2025 auf 720,51 Milliarden US-Dollar geschätzt. Es wird erwartet, dass der Markt von 765,83 Milliarden US-Dollar im Jahr 2026 auf 1247,7 Milliarden US-Dollar im Jahr 2034 wächst und im Prognosezeitraum eine jährliche Wachstumsrate von 6,29 % aufweist.

Der Markt für Patientenwaagen ist ein wesentliches Segment der Gesundheitsgerätebranche und unterstützt die genaue Messung des Körpergewichts in Krankenhäusern, Kliniken, Rehabilitationszentren, Pflegeheimen und häuslichen Pflegeeinrichtungen. Die zunehmende Konzentration auf Patientenüberwachung, Adipositas-Management, Behandlung chronischer Krankheiten und Gesundheitsvorsorge steigert die Nachfrage nach fortschrittlichen Wägelösungen. Moderne Patientenwaagen sind mit Digitalanzeigen, drahtloser Konnektivität, Analyse der Körperzusammensetzung und Funktionen zur Integration elektronischer Krankenakten ausgestattet. Der Patientenwaagen-Marktbericht hebt die zunehmende Akzeptanz von Präzisionsmesstechnologien hervor, die die klinische Entscheidungsfindung und Patientenversorgung verbessern. In allen Gesundheitseinrichtungen steigt die Nachfrage nach zuverlässigen und effizienten Instrumenten zur Patientenbeurteilung.
Die Vereinigten Staaten stellen aufgrund ihrer umfangreichen Gesundheitsinfrastruktur und der starken Akzeptanz digitaler medizinischer Geräte einen großen Anteil am Markt für Patientenwaagen. Krankenhäuser, ambulante Einrichtungen und Arztpraxen verlassen sich zunehmend auf fortschrittliche Patientenwägesysteme für routinemäßige Gesundheitsbeurteilungen und die Behandlung chronischer Krankheiten. Die steigende Prävalenz von Fettleibigkeit, Diabetes, Herz-Kreislauf-Erkrankungen und altersbedingten Gesundheitszuständen hat die Bedeutung einer genauen Patientenüberwachung erhöht. Gesundheitsdienstleister rüsten herkömmliche Geräte weiterhin mit vernetzten und elektronischen Waagen auf, die die Effizienz der Arbeitsabläufe und das Datenmanagement verbessern. Die Marktanalyse für Patientenwaagen weist auf eine starke Nachfrage nach technologisch fortschrittlichen Lösungen hinAkutversorgung, Langzeitpflege und häusliche Pflege in den Vereinigten Staaten.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wichtige Erkenntnisse
Marktgröße und Wachstum
- Globale Marktgröße 2025: 720,51 Milliarden US-Dollar
- Weltmarktgröße 2034: 1247,7 Milliarden US-Dollar
- CAGR (2026–2034): 6,29 %
Marktanteil – regional
- Nordamerika: 33 %
- Europa: 286 %
- Asien-Pazifik: 24 %
- Rest der Welt: 15 %
Anteile auf Länderebene
- Deutschland: 45 % des europäischen Marktes
- Vereinigtes Königreich: 26 % des europäischen Marktes
- Japan: 20 % des asiatisch-pazifischen Marktes
- China: 9 % des asiatisch-pazifischen Marktes
Neueste Trends auf dem Markt für Patientenwaagen
Die Markttrends für Patientenwaagen deuten auf einen deutlichen Wandel hin zu elektronischen und vernetzten Wiegesystemen hin, die sich in Informationsplattformen für das Gesundheitswesen integrieren lassen. Gesundheitsdienstleister bevorzugen zunehmend intelligente Waagen, die Patientendaten automatisch in elektronische Aufzeichnungen übertragen und so manuelle Dokumentationsfehler reduzieren. Drahtlose Kommunikationstechnologien und cloudbasierte Überwachungslösungen werden zu Standardfunktionen moderner Patientenwaagen. Auch Funktionen zur Analyse der Körperzusammensetzung erfreuen sich zunehmender Beliebtheit, da sich Gesundheitsorganisationen auf eine umfassende Patientenbeurteilung konzentrieren, die über die einfache Gewichtsmessung hinausgeht.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Hersteller führen Waagen mit fortschrittlichen Sensoren ein, die den Body-Mass-Index, den Flüssigkeitshaushalt, die Muskelmasse und andere Gesundheitsindikatoren messen. Tragbare und platzsparende Designs erfreuen sich aufgrund der zunehmenden Nutzung in ambulanten und häuslichen Pflegeumgebungen einer höheren Nachfrage. Der Marktforschungsbericht zu Patientenwaagen unterstreicht außerdem das steigende Interesse an bariatrischen Waagen, die für die weltweit steigenden Fettleibigkeitsraten konzipiert sind. Auch Gesundheitseinrichtungen setzen berührungslose und antimikrobielle Technologien ein, um Initiativen zur Infektionskontrolle zu unterstützen. Kontinuierliche Produktinnovationen, die zunehmende Digitalisierung des Gesundheitswesens und die zunehmende Betonung der patientenzentrierten Versorgung prägen weiterhin die Marktaussichten für Patientenwaagen und unterstützen die langfristige Expansion der Branche.
Marktdynamik für Patientenwaagen
TREIBER
Steigende Prävalenz von Fettleibigkeit und chronischen Krankheiten
Die zunehmende Prävalenz von Fettleibigkeit, Diabetes, Herz-Kreislauf-Erkrankungen und Stoffwechselstörungen bleibt ein wichtiger Wachstumstreiber für den Markt für Patientenwaagen. Eine genaue Gewichtsmessung spielt eine entscheidende Rolle bei der Diagnose, Behandlungsplanung, Medikamentendosierung und der langfristigen Patientenüberwachung. Gesundheitsdienstleister verlassen sich auf Patientenwaagen, um den Gesundheitsfortschritt zu verfolgen und Risikofaktoren im Zusammenhang mit chronischen Erkrankungen zu identifizieren. Das wachsende öffentliche Bewusstsein für Gewichtsmanagement und Gesundheitsvorsorge hat zu einem verstärkten Einsatz von Waagen im gesamten Gesundheitswesen geführt. Krankenhäuser und Kliniken investieren in fortschrittliche Messtechnologien, die Genauigkeit und Effizienz verbessern. Das Wachstum des Marktes für Patientenwaagen wird durch die alternde Bevölkerung und die zunehmende Inanspruchnahme der Gesundheitsversorgung weltweit weiter unterstützt.
ZURÜCKHALTUNG
Preissensibilität kleinerer Gesundheitseinrichtungen
Die relativ hohen Kosten technologisch fortschrittlicher Patientenwaagen können die Akzeptanz bei kleinen Kliniken, ländlichen Gesundheitsdienstleistern und Einrichtungen mit begrenztem Budget einschränken. Elektronische Waagen, die mit Konnektivitätsfunktionen und Funktionen zur Analyse der Körperzusammensetzung ausgestattet sind, erfordern im Vergleich zu herkömmlichen mechanischen Modellen häufig höhere Anfangsinvestitionen. Wartungs-, Kalibrierungs- und Softwareaktualisierungsanforderungen erhöhen die Betriebskosten. In Entwicklungsregionen geben Gesundheitseinrichtungen häufig wichtigen Diagnosegeräten Vorrang vor fortschrittlichen Wägesystemen. Die Branchenanalyse für Patientenwaagen zeigt, dass Kostenüberlegungen nach wie vor ein wichtiger Faktor bei Kaufentscheidungen sind, insbesondere in preissensiblen Gesundheitsmärkten.
GELEGENHEIT
Ausbau der häuslichen Gesundheitsversorgung und der Fernüberwachung von Patienten
Das schnelle Wachstum der häuslichen Gesundheitsdienste bietet erhebliche Chancen für den Markt für Patientenwaagen. Immer mehr Patienten mit chronischen Krankheiten werden außerhalb der traditionellen Krankenhausumgebung überwacht. Mit vernetzten Waagen können Gesundheitsdienstleister das Gewicht des Patienten aus der Ferne verfolgen und präventive Maßnahmen unterstützen. Die zunehmende Akzeptanz von Telegesundheitsdiensten fördert die Nachfrage nach digitalen Patientenwaagen, die Echtzeitdaten übertragen können. Hersteller entwickeln benutzerfreundliche Produkte, die speziell für Anwendungen im häuslichen Gesundheitswesen konzipiert sind. Die Marktchancen für Patientenwaagen wachsen weiter, da sich die Gesundheitssysteme auf die Reduzierung der Krankenhauseinweisungsraten und die Verbesserung des langfristigen Patientenmanagements durch Fernüberwachungslösungen konzentrieren.
HERAUSFORDERUNG
Sicherstellung der Messgenauigkeit und Einhaltung gesetzlicher Vorschriften
Die Aufrechterhaltung einer konsistenten Messgenauigkeit bleibt eine große Herausforderung auf dem Markt für Patientenwaagen. Gesundheitsdienstleister benötigen äußerst zuverlässige Geräte, die strengen klinischen und behördlichen Standards entsprechen. Um die Präzision sicherzustellen, sind häufige Kalibrierungs- und Qualitätssicherungsverfahren erforderlich. Schwankungen in der Gewichtsverteilung des Patienten, den Umgebungsbedingungen und der Gerätenutzung können sich auf die Konsistenz der Messungen auswirken. Hersteller müssen kontinuierlich in Produkttests und Konformitätszertifizierungsprozesse investieren. Die Markteinblicke für Patientenwaagen deuten darauf hin, dass die Balance zwischen Innovation und regulatorischen Anforderungen weiterhin eine entscheidende Herausforderung für Branchenteilnehmer bleibt, die neue Technologien einführen und gleichzeitig die klinische Zuverlässigkeit wahren möchten.
Marktsegmentierung für Patientenwaagen
Nach Typ
Mechanische Patientenwaagen machen etwa 34 % des Marktanteils für Patientenwaagen aus. Diese Waagen werden weiterhin häufig in Gesundheitseinrichtungen eingesetzt, in denen Haltbarkeit, Einfachheit und geringer Wartungsaufwand im Vordergrund stehen. Mechanische Modelle benötigen keinen Strom und eignen sich daher für ressourcenbeschränkte Umgebungen und Notfall-Backup-Anwendungen. Aufgrund ihrer langen Lebensdauer verlassen sich viele Gesundheitseinrichtungen weiterhin auf diese Waagen für routinemäßige Gewichtsbestimmungen. Trotz der zunehmenden Konkurrenz durch elektronische Alternativen bleiben mechanische Waagen in Entwicklungsmärkten, in denen die Erschwinglichkeit ein wichtiges Kaufkriterium ist, weiterhin relevant.
Elektronische Patientenwaagen machen etwa 66 % des Marktanteils von Patientenwaagen aus und dominieren die Branchennachfrage. Diese Systeme bieten verbesserte Genauigkeit, digitale Datenaufzeichnung, Konnektivitätsfunktionen und Kompatibilität mit Gesundheitsinformationssystemen. Elektronische Waagen werden zunehmend in klinische Arbeitsabläufe integriert, was die Effizienz steigert und manuelle Dokumentationsfehler reduziert. Viele Modelle bieten erweiterte Funktionen wie BMI-Berechnung, Analyse der Körperzusammensetzung und drahtlose Datenübertragung. Gesundheitsdienstleister rüsten ihre alten Wägegeräte aktiv auf, um digitale Gesundheitsinitiativen zu unterstützen. Kontinuierliche technologische Fortschritte und ein wachsender Bedarf an Präzisionsüberwachung stärken weiterhin die Position elektronischer Patientenwaagen im Markt.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Produkt
Bodenwaagen machen etwa 45 % des Marktanteils von Patientenwaagen aus und bleiben die am weitesten verbreitete Produktkategorie. Diese Waagen werden üblicherweise in Krankenhäusern, Arztpraxen, Ambulanzen und Wellnesszentren installiert. Ihre Vielseitigkeit, Benutzerfreundlichkeit und die Fähigkeit, einer breiten Patientenpopulation gerecht zu werden, tragen zu einer starken Nachfrage bei. Moderne Bodenwaagen verfügen zunehmend über digitale Displays und Konnektivitätsfunktionen, um die Arbeitseffizienz zu verbessern. Gesundheitsdienstleister verlassen sich auf diese Systeme für routinemäßige Patientenbeurteilungen und die Behandlung chronischer Krankheiten. Das Segment profitiert weiterhin von kontinuierlichen technologischen Verbesserungen und der Erweiterung der Gesundheitsinfrastruktur.
Körperfettwaagen machen etwa 21 % des Marktanteils von Patientenwaagen aus. Diese Geräte liefern über die Gewichtsmessung hinaus zusätzliche Gesundheitsmetriken, darunter Körperfettanteil, Muskelmasse und Flüssigkeitszufuhr. Die wachsende Bedeutung der Gesundheitsvorsorge und des Managements von Fettleibigkeit hat die Nachfrage nach umfassenden Instrumenten zur Beurteilung der Körperzusammensetzung erhöht. Gesundheitsdienstleister nutzen diese Waagen zur Unterstützung von Ernährungsberatung, Fitnessprogrammen und Initiativen zur Behandlung chronischer Krankheiten. Fortschritte in der Sensortechnologie verbessern weiterhin die Messgenauigkeit und Benutzerfreundlichkeit. Das Segment erfreut sich zunehmender Akzeptanz in Wellnesszentren und spezialisierten Gesundheitseinrichtungen.
Arztwaagen machen etwa 34 % des Marktanteils von Patientenwaagen aus. Diese Waagen wurden speziell für klinische Umgebungen entwickelt und verfügen häufig über integrierte Funktionen zur Höhenmessung. Arztpraxen und Kliniken für Grundversorgung verlassen sich auf diese Systeme für routinemäßige Patientenbeurteilungen und Gesundheitsuntersuchungen. Wachsende Patientenzahlen und ein zunehmender Fokus auf die Gesundheitsvorsorge stützen weiterhin die Nachfrage. Hersteller führen fortschrittliche Arztwaagen mit digitalen Schnittstellen und Funktionen zur Integration elektronischer Aufzeichnungen ein. Das Segment bleibt weltweit ein wichtiger Bestandteil der Gesundheitsmessinfrastruktur.
Nach Endverbrauch
Aufgrund des hohen Patientenaufkommens und der umfangreichen Überwachungsanforderungen entfallen etwa 49 % des Marktanteils von Patientenwaagen auf Krankenhäuser. Eine genaue Gewichtsmessung ist für die Medikamentendosierung, Behandlungsplanung und Ernährungsbewertung unerlässlich. Kliniken machen etwa 27 % des Marktanteils von Patientenwaagen aus. Die wachsende Nachfrage nach routinemäßigen Gesundheitsuntersuchungen, der Behandlung chronischer Krankheiten und vorbeugenden Pflegediensten unterstützt die Nutzung. Andere Endbenutzer, darunter Pflegeheime, Rehabilitationszentren und Anbieter von häuslicher Gesundheitsversorgung, machen etwa 24 % des Marktanteils von Patientenwaagen aus. Die Nachfrage wird durch die alternde Bevölkerung, den Bedarf an Langzeitpflege und die zunehmende Einführung von Lösungen zur Fernüberwachung von Patienten getrieben.
Regionaler Ausblick auf den Markt für Patientenwaagen
North America Patient Scales Market Share, 2026 (%)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika
Auf Nordamerika entfallen 33 % des Marktes für pädiatrische Herztumordiagnostik. Aufgrund der breiten Verfügbarkeit fortschrittlicher pädiatrischer Bildgebungstechnologien, spezialisierter Kinderkrankenhäuser und gut etablierter pädiatrischer Kardiologienetzwerke behält die Region eine führende Position.Echokardiographiebleibt das primäre Diagnoseinstrument, während kardiale MRT und CT zunehmend zur detaillierten Tumorcharakterisierung und Behandlungsplanung eingesetzt werden. Die enge Zusammenarbeit zwischen Kinderkardiologen, Radiologen, Herzchirurgen und Onkologen unterstützt eine genaue Diagnose und ein umfassendes Patientenmanagement. Das Vorhandensein einer hochentwickelten Gesundheitsinfrastruktur und frühzeitiger Screening-Praktiken trägt zur rechtzeitigen Erkennung seltener Herztumoren bei Kindern bei. Kontinuierliche Investitionen in die pädiatrische Herzversorgung, die zunehmende Einführung nicht-invasiver Bildgebungstechniken und die zunehmende Sensibilisierung der Angehörigen der Gesundheitsberufe stärken die regionale Marktentwicklung weiter. Forschungseinrichtungen und akademische medizinische Zentren spielen ebenfalls eine wichtige Rolle, indem sie Diagnoseprotokolle weiterentwickeln und Innovationen in der pädiatrischen Herz-Kreislauf-Bildgebung unterstützen und so Nordamerika dabei helfen, seine dominante Marktposition zu behaupten.
Europa
Europa repräsentiert 28 % des Marktes für pädiatrische Herztumordiagnostik. Die Region profitiert von einem ausgereiften Gesundheitssystem, umfassendem Fachwissen in der Kinderkardiologie und einem breiten Zugang zu fortschrittlichen diagnostischen Bildgebungstechnologien. Spezialisierte Herzzentren in den wichtigsten europäischen Ländern nutzen routinemäßig Echokardiographie, Herz-MRT und CT-Bildgebung, um pädiatrische Herzmassen zu beurteilen und die klinische Entscheidungsfindung zu unterstützen. Starke Überweisungsnetzwerke stellen sicher, dass Kinder mit Verdacht auf Herztumoren rechtzeitig eine fachärztliche Beurteilung und Nachsorge erhalten. Der Markt wird durch kontinuierliche technologische Verbesserungen bei Bildgebungssystemen, den zunehmenden Einsatz fetaler Herzuntersuchungen und die wachsende Bedeutung der Frühdiagnose angeborener und pädiatrischer Herz-Kreislauf-Erkrankungen gestützt. Kollaborative Gesundheitsmodelle mit Kinderkardiologen, Radiologen und Chirurgen tragen zu einem effizienten Patientenmanagement bei. Darüber hinaus fördert Europas etabliertes akademisches und Forschungsumfeld die kontinuierliche Entwicklung diagnostischer Standards und bildgebender Verfahren und stärkt so die Position der Region als wichtiger Mitwirkender am globalen Markt für pädiatrische Herztumordiagnostik.
Markt für pädiatrische Herztumordiagnostik in Deutschland
Auf Deutschland entfallen 45 % des weltweiten Marktes für pädiatrische Herztumordiagnostik. Das Land ist für seine hochentwickelte Infrastruktur für die pädiatrische Herzversorgung und seine fortschrittlichen Diagnosemöglichkeiten bekannt. Große Universitätskliniken und spezialisierte Herzzentren bieten umfassende Bildgebungsdienste, einschließlich hochauflösender Echokardiographie und Herz-MRT zur Beurteilung von Herztumoren bei Kindern. Starke klinische Fachkenntnisse im Bereich angeborener Herzfehler unterstützen eine genaue Diagnose und Behandlungsplanung. Das Gesundheitssystem legt Wert auf frühzeitige Intervention und multidisziplinäre Versorgung, um eine wirksame Behandlung seltener Herzerkrankungen bei Kindern zu ermöglichen. Kontinuierliche Investitionen in Medizintechnik und spezielle Schulungsprogramme verbessern die diagnostische Genauigkeit weiter. Die Konzentration moderner pädiatrischer Herzeinrichtungen in Deutschland unterstützt weiterhin seinen bedeutenden Beitrag zum europäischen Markt.
Markt für pädiatrische Herztumordiagnostik im Vereinigten Königreich
Das Vereinigte Königreich hält 26 % des weltweiten Marktes für pädiatrische Herztumordiagnostik. Der Markt wird von zentralisierten pädiatrischen Herzdiensten und spezialisierten Kinderkrankenhäusern unterstützt, die fortschrittliche Bildgebung und diagnostische Auswertungen anbieten. Die Echokardiographie bleibt die Grundlage der Tumorerkennung, während Herz-MRT und CT zunehmend zur Beurteilung der Tumorgröße, -lokalisation und der klinischen Auswirkung eingesetzt werden. Starke Überweisungswege ermöglichen Patienten mit seltenen Herzerkrankungen einen effizienten Zugang zu Fachwissen. Der Fokus des Landes auf eine evidenzbasierte pädiatrische Versorgung und die kontinuierliche Verbesserung der Diagnosedienste trägt zu qualitativ hochwertigen klinischen Ergebnissen bei. Investitionen in Gesundheitstechnologie und Fachausbildungsprogramme stärken weiterhin die Diagnostiklandschaft und unterstützen ein nachhaltiges Wachstum bei der Beurteilung und Behandlung von Herztumoren bei Kindern.
Asien-Pazifik
Auf den asiatisch-pazifischen Raum entfallen 24 % des Marktes für pädiatrische Herztumordiagnostik. Die Region erlebt aufgrund zunehmender Investitionen in die Gesundheitsversorgung, eines zunehmenden Zugangs zu fortschrittlichen Bildgebungstechnologien und eines zunehmenden Bewusstseins für Herz-Kreislauf-Erkrankungen bei Kindern eine erhebliche Expansion. Große Bevölkerungsgruppen und die Ausweitung der pädiatrischen Gesundheitsdienste tragen zu einem erhöhten Diagnosevolumen bei. Große Gesundheitseinrichtungen setzen hochentwickelte Echokardiographiesysteme, kardiale MRT-Plattformen und integrierte diagnostische Arbeitsabläufe ein, um die klinischen Ergebnisse zu verbessern. Städtische medizinische Zentren bieten zunehmend spezialisierte pädiatrische Kardiologiedienste an, während die Bemühungen zur Modernisierung des Gesundheitswesens weiterhin den Zugang zu fortschrittlicher Diagnostik verbessern. Die wachsende Präsenz spezialisierter Kinderkrankenhäuser und laufende Verbesserungen der Gesundheitsinfrastruktur unterstützen die Marktentwicklung. Da die diagnostischen Kapazitäten sowohl in entwickelten als auch in aufstrebenden Volkswirtschaften weiter wachsen, bleibt der asiatisch-pazifische Raum eine der sich am schnellsten entwickelnden Regionen auf dem Markt für pädiatrische Herztumordiagnostik.
Japan: Markt für pädiatrische Herztumordiagnostik
Japan trägt 20 % zum weltweiten Markt für pädiatrische Herztumordiagnostik bei. Die fortschrittliche Gesundheitsinfrastruktur des Landes und die starke Expertise in der Kinderkardiologie unterstützen hochwertige diagnostische Dienstleistungen. Krankenhäuser und spezialisierte Herzzentren setzen routinemäßig Echokardiographie und Herz-MRT ein, um pädiatrische Herztumoren und damit verbundene Anomalien zu beurteilen. Japans Schwerpunkt auf Präzisionsdiagnostik und frühzeitiger klinischer Intervention verbessert die Krankheitserkennung und Patientenüberwachung. Kontinuierliche technologische Fortschritte bei Bildgebungssystemen und die Anwesenheit erfahrener Kinderherzspezialisten tragen zur diagnostischen Genauigkeit bei. Das Engagement des Landes für die Verbesserung der pädiatrischen Gesundheitsversorgungsstandards unterstützt die stabile Nachfrage nach fortschrittlichen Herzdiagnostikverfahren.
Markt für pädiatrische Herztumordiagnostik in China
China repräsentiert 9 % des weltweiten Marktes für pädiatrische Herztumordiagnostik. Die rasante Entwicklung des Gesundheitswesens, die Ausweitung der pädiatrischen Spezialdienste und die zunehmende Einführung fortschrittlicher Bildgebungstechnologien treiben das Marktwachstum voran. Große Großstadtkrankenhäuser und pädiatrische medizinische Zentren verbessern den Zugang zu spezialisierter Herzdiagnostik, einschließlich Echokardiographie und MRT-basierten Untersuchungen. Das wachsende Bewusstsein für angeborene und pädiatrische Herzerkrankungen ermutigt zu einer früheren Beurteilung und Diagnose. Initiativen zur Modernisierung des Gesundheitswesens und laufende Investitionen in die medizinische Infrastruktur stärken weiterhin die diagnostischen Fähigkeiten. Da spezialisierte pädiatrische Herzdienste in den großen Städten expandieren, wird China zu einem immer wichtigeren Beitragszahler für den regionalen Markt.
Rest der Welt
Auf den Rest der Welt entfallen 15 % des Marktes für pädiatrische Herztumordiagnostik. Dieses Segment umfasst Lateinamerika, den Nahen Osten und Afrika, wo sich die pädiatrische Herzdiagnostikdienste unterschiedlich schnell entwickeln. Das Wachstum wird durch steigende Gesundheitsausgaben, den Ausbau der Krankenhausinfrastruktur und die Verbesserung des Zugangs zur pädiatrischen Spezialversorgung unterstützt. Während die Ressourcen für moderne Bildgebung nach wie vor in den großen städtischen Zentren konzentriert sind, investieren viele Gesundheitssysteme in Echokardiographiegeräte und Fachausbildungsprogramme, um die Diagnosekapazität zu verbessern. Internationale Kooperationen und Initiativen zur Modernisierung des Gesundheitswesens tragen zu einer besseren Erkennung und Behandlung seltener Herztumoren bei Kindern bei. Da sich der Zugang zu spezialisierten kardiologischen Dienstleistungen weiter verbessert, wird erwartet, dass die Region eine immer wichtigere Rolle auf dem globalen Markt für pädiatrische Herztumordiagnostik spielen wird.
Liste der führenden Unternehmen für Patientenwaagen
- Health O Meter/ Pelstar, LLC
- Algen Scale Corp.
- Detecto Scale Company
- Hillrom (Welch Allyn Inc)
- Natus Medical Inc.
- Tanita
- Seca GmbH und Co.Kg
- Wedderburn-Waage
- SR Instruments, Inc.
- Doran Scales Inc
Die beiden größten Unternehmen mit dem höchsten Marktanteil
- Health O Meter/ Pelstar, LLC – 19 %
- Seca GmbH und Co.Kg – 16 %
Investitionsanalyse und -chancen
Der Markt für Patientenwaagen zieht aufgrund der steigenden Nachfrage nach genauer Patientenüberwachung und Digitalisierung im Gesundheitswesen weiterhin Investitionen an. Gesundheitsdienstleister investieren Kapital in vernetzte Wägelösungen, die sich in elektronische Gesundheitsakten und Fernüberwachungsplattformen integrieren lassen. Die zunehmende Verbreitung von Fettleibigkeit und chronischen Krankheiten führt zu einer anhaltenden Nachfrage nach fortschrittlichen Technologien zur Patientenbeurteilung. Hersteller investieren in Forschung und Entwicklung, um die Messgenauigkeit, Konnektivität und Benutzerfreundlichkeit zu verbessern. Die Ausweitung der häuslichen Gesundheitsversorgung bietet erhebliche Chancen für digitale Patientenwaagen. Aufstrebende Gesundheitsmärkte bieten zusätzliches Wachstumspotenzial, da sich die Gesundheitsinfrastruktur verbessert und die Akzeptanz fortschrittlicher medizinischer Geräte zunimmt. Strategische Partnerschaften zwischen Technologieanbietern und Gesundheitsorganisationen treiben weiterhin Innovationen und Marktexpansion voran.
Entwicklung neuer Produkte
Die Innovation im Markt für Patientenwaagen konzentriert sich auf Konnektivität, Präzisionsmessung und verbesserte Möglichkeiten zur Patientenüberwachung. Hersteller führen Waagen mit drahtlosen Kommunikationsfunktionen ein, die Patientendaten automatisch in Gesundheitsmanagementsysteme übertragen. Erweiterte Funktionen zur Analyse der Körperzusammensetzung liefern zusätzliche Erkenntnisse über die Gesundheit, die über die einfache Gewichtsmessung hinausgehen. Tragbare und leichte Designs verbessern die Benutzerfreundlichkeit in verschiedenen Gesundheitseinrichtungen. Neue Produkte verfügen zunehmend über eine berührungslose Bedienung und antimikrobielle Materialien, um Initiativen zur Infektionsprävention zu unterstützen. Es entstehen auch auf künstlicher Intelligenz basierende Analysen, die Gesundheitsdienstleistern dabei helfen, Trends zu erkennen und das Patientenmanagement zu verbessern. Kontinuierliche Innovation bleibt von zentraler Bedeutung für die Stärkung der Wettbewerbsposition auf dem Markt.
Fünf aktuelle Entwicklungen (2023–2025)
- Einführung drahtloser Patientenwaagen mit verbesserter Integration elektronischer Patientenakten.
- Einführung fortschrittlicher Körperanalysewaagen für klinische Gesundheitsanwendungen.
- Erweiterung der bariatrischen Wägelösungen für Programme zur Adipositas-Behandlung.
- Entwicklung berührungsloser Wiegesysteme zur Unterstützung von Infektionsschutzmaßnahmen.
- Strategische Partnerschaften konzentrierten sich auf die Integration von Technologien zur Patientenfernüberwachung mit digitalen Waagen.
Berichterstattung melden
Der Patientenwaagen-Marktbericht bietet eine umfassende Analyse der Marktstruktur, Branchentrends, Wachstumstreiber, Beschränkungen, Chancen und Wettbewerbsentwicklungen. Der Bericht bewertet Produktkategorien, darunter Bodenwaagen, Körperfettwaagen, Arztwaagen, mechanische Waagen und elektronische Waagen. Eine detaillierte Segmentierungsanalyse untersucht die Akzeptanzmuster in Krankenhäusern, Kliniken, Pflegeeinrichtungen, Rehabilitationszentren und häuslichen Gesundheitseinrichtungen. Regionale Bewertungen decken Nordamerika, Europa, den asiatisch-pazifischen Raum und die Märkte im Rest der Welt ab.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Der Patientenwaagen-Branchenbericht analysiert außerdem technologische Innovationen, Digitalisierungstrends im Gesundheitswesen, Investitionsaktivitäten und Wettbewerbsstrategien wichtiger Marktteilnehmer. Die Studie bietet wertvolle Markteinblicke für Patientenwaagen für Hersteller, Händler, Gesundheitsdienstleister und Investoren, die die aktuelle Marktdynamik und zukünftige Chancen verstehen möchten.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Angebot gültig bis zum 15th Oct 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf