Marktgröße, Anteil und Branchenanalyse für schwere Baumaschinen, nach Maschinen, nach Anwendung, nach Antrieb, nach Leistungsabgabe, nach Motorkapazität, nach Endverbrauch und regionaler Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktübersicht für schwere Baumaschinen
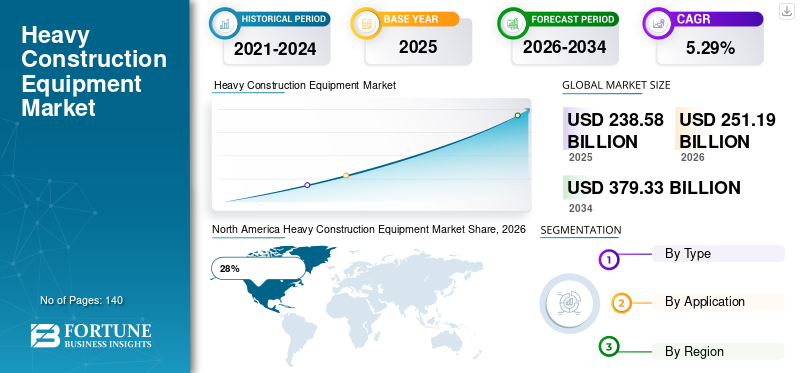
Die Größe des Marktes für schwere Baumaschinen wurde im Jahr 2025 auf 229,84 Milliarden US-Dollar geschätzt. Der Markt soll von 242,00 Milliarden US-Dollar im Jahr 2026 auf 365,45 Milliarden US-Dollar im Jahr 2034 wachsen und im Prognosezeitraum eine jährliche Wachstumsrate von 5,29 % aufweisen. Der Markt im asiatisch-pazifischen Raum dominierte mit einem Umsatzanteil von 37 % im Jahr 2025.

Der Markt für schwere Baumaschinen umfasst Bagger, Lader, Bulldozer, Grader, Kräne, Transporter, Verdichter und andere Hochleistungsmaschinen, die für Aushub-, Erdbewegungs-, Materialtransport-, Hebe-, Straßenbau-, Bergbau- und große Infrastrukturprojekte verwendet werden. Die Nachfrage wird durch Infrastrukturentwicklung, Stadterweiterung, Industriebau, Bergbauaktivitäten, den Ersatz alternder Flotten und steigende Anforderungen an die Geräteproduktivität beeinflusst. Hersteller integrieren Telematik, Automatisierung, Maschinensteuerungssysteme, kraftstoffeffiziente Antriebsstränge, elektrische Antriebe und Fernüberwachung in schwere Maschinen. Die Marktanalyse für schwere Baumaschinen konzentriert sich zunehmend auf Gerätenutzung, Gesamtbetriebskosten, Bedienerproduktivität, Sicherheit, Emissionsleistung, vernetzte Dienste und Aftermarket-Support und nicht nur auf die Gerätebeschaffung.
Der US-amerikanische Markt für schwere Baumaschinen wird durch Verkehrsinfrastrukturprojekte, Gewerbebau, Versorgungsentwicklung, Wohnungsbau, Bergbau, Energieprojekte und Flottenersatz unterstützt. Besonders groß ist die Nachfrage nach Baggern, Radladern, Planierraupen, Gradern, Sattelschleppern und Hebezeugen, die für die Bewältigung von Großprojekten geeignet sind.
Infrastrukturinvestitionen ermutigen Auftragnehmer zur Modernisierung ihrer Flotten, während der Arbeitskräftemangel das Interesse an Automatisierung, Maschinensteuerung, Ferndiagnose und Geräten erhöht, die eine höhere Produktivität mit weniger Bedienern ermöglichen. Der US-Markt entwickelt sich auch zu einem wichtigen Testfeld für Elektro- und Hybrid-Baumaschinen, insbesondere dort, wo Auftragnehmer in städtischen Gebieten mit strengeren Emissions- und Lärmanforderungen tätig sind.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wichtige Erkenntnisse zum Markt für Schiebedach-Steuergeräte für Kraftfahrzeuge
 Globale Marktgröße und Prognose
- Marktgröße 2025: 229,84 Milliarden US-Dollar
- Marktgröße 2026: 241,99 Milliarden US-Dollar
- Prognostizierte Marktgröße 2034: 365,45 Milliarden US-Dollar
- CAGR: 5,29 % von 2026–2034
 Marktanteil
- Der Markt im asiatisch-pazifischen Raum dominierte mit einem Umsatzanteil von 37 % im Jahr 2025.
- Bagger führten den Markt mit einem Anteil von rund 29 % an.
- Der Infrastrukturbau machte etwa 32 % des Marktes aus.
 Wichtige regionale Highlights
Asien-Pazifik
Der asiatisch-pazifische Raum hielt mit 37 % den größten Marktanteil, unterstützt durch laufende Infrastruktur- und Bauaktivitäten.
Nordamerika
Auf Nordamerika entfielen 24 % des Marktes, angetrieben durch Bau- und Infrastrukturentwicklung.
Europa
Europa hatte einen Anteil von 22 %, wobei Deutschland 24 % des Marktes in der Region ausmachte.
Vereinigtes Königreich
Auf das Vereinigte Königreich entfielen 16 % des europäischen Marktes, unterstützt durch Bau- und Infrastrukturprojekte.
Japan
Japan machte 18 % des asiatisch-pazifischen Marktes aus, was die anhaltende Nachfrage nach schweren Baumaschinen widerspiegelt.
Mehr lesen

Neueste Trends auf dem Markt für schwere Baumaschinen
Die Elektrifizierung ist einer der wichtigsten Trends auf dem Markt für schwere Baumaschinen. Hersteller bauen batterieelektrische Bagger, Radlader, kompakte Baumaschinen, Hybridkrane und elektrische Flurförderzeuge aus. Größere Maschinen sind aufgrund des Batteriegewichts, der Ladeinfrastruktur, der Betriebsstunden und des hohen Energiebedarfs nach wie vor schwieriger zu elektrifizieren, aber der Fortschritt verlagert sich allmählich in schwerere Gerätekategorien.
Auch Automatisierung und vernetzte Maschinen verändern die Branche. Telematikplattformen können den Gerätestandort, die Betriebsstunden, den Kraftstoffverbrauch, den Wartungsbedarf, die Leerlaufzeit und den Maschinenzustand überwachen. Fortschrittliche Maschinensteuerungssysteme können Planierung, Aushubgenauigkeit und Materialbewegung verbessern und gleichzeitig unnötige Nacharbeiten reduzieren.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Künstliche Intelligenz wird zunehmend in das Flottenmanagement und die vorausschauende Wartung einbezogen. Bauunternehmen können maschinengenerierte Daten nutzen, um abnormale Betriebsmuster zu erkennen und Wartungsarbeiten zu planen, bevor Ausfälle Projekte unterbrechen.
Ein weiterer großer Trend ist die Entwicklung emissionsarmer Dieselmotoren, alternativer Kraftstoffe, Hybridsysteme und batterieelektrischer Plattformen. Volvo CE beispielsweise erweiterte sein Elektroportfolio im Jahr 2024 um weitere Maschinen und Ladelösungen, darunter einen Elektro-Mobilbagger.
Auch Hersteller setzen auf Lösungen statt auf einzelne Maschinen. Equipment-as-a-Service-Modelle, Flottenmanagementplattformen, Finanzierungspakete, Wartungsverträge, autonomer Betrieb und integrierte Projektlösungen werden für B2B-Käufer immer relevanter.
Dynamik des Marktes für schwere Baumaschinen
TREIBER
Steigende Infrastrukturentwicklung und großflächige Bautätigkeit.
Die Modernisierung der Infrastruktur ist ein Haupttreiber des Marktes für schwere Baumaschinen. Regierungen und private Entwickler investieren in Autobahnen, Brücken, Eisenbahnen, Flughäfen, Häfen, Tunnel, Wassersysteme, Versorgungsunternehmen, Anlagen für erneuerbare Energien, Industrieparks und Stadtentwicklung. Diese Projekte erfordern Hochleistungsbagger, Bulldozer, Grader, Lader, Kräne, knickgelenkte Dumper und Spezialausrüstung.
Die Urbanisierung ist ein weiterer wichtiger Nachfragefaktor. Wachsende Städte erfordern neue Wohnungen, Gewerbegebäude, Straßen, Entwässerungssysteme, Nahverkehrsinfrastruktur und Versorgungsnetze. Mit schweren Maschinen können Bauunternehmer Aushub- und Materialtransportarbeiten mit wesentlich höherer Produktivität durchführen als mit manuellen Methoden.
Auch die Ersatznachfrage unterstützt das Marktwachstum. Ältere Maschinen erfordern im Allgemeinen mehr Wartung, verbrauchen mehr Kraftstoff und bieten möglicherweise weniger digitale Funktionen als neuere Geräte. Flottenbesitzer bewerten den Kauf zunehmend nach Kraftstoffeffizienz, Betriebszeit, Bedienerproduktivität, Sicherheit und Betriebskosten über die gesamte Lebensdauer.
Die Ausweitung des Bergbaus und der Gewinnung von Steinen und Erden trägt zusätzlich zur Nachfrage bei. Große Bagger, Radlader, Muldenkipper, Grader, Bohrgeräte und Planierraupen sind für die Gewinnung und den Transport von Mineralien und Baumaterialien unerlässlich.
Auch Infrastrukturprogramme in Nordamerika stützen die Ausrüstungsnachfrage. Caterpillar hat die anhaltende Baunachfrage im Zusammenhang mit staatlichen Infrastrukturinvestitionen in Nordamerika hervorgehoben.
ZURÜCKHALTUNG
Hohe Anschaffungskosten und teurer Gerätebesitz.
Der hohe Anschaffungspreis für schwere Baumaschinen stellt nach wie vor ein großes Hemmnis dar, insbesondere für kleine und mittlere Auftragnehmer. Bagger, Kräne, knickgelenkte Dumper, große Radlader und Planierraupen erfordern erhebliche Kapitalinvestitionen, während die Finanzierungskosten Kaufentscheidungen beeinflussen können.
Die Betriebskosten gehen über den Erstkauf der Ausrüstung hinaus. Auftragnehmer müssen über Kraftstoff, Schmiermittel, Reifen, Ersatzkomponenten, geplante Wartung, außerplanmäßige Reparaturen, Transport, Versicherung, Lagerung und Bedienerschulung Rechenschaft ablegen. Zeitweise genutzte Maschinen erzeugen möglicherweise nicht genügend Auslastung, um die Anschaffung neuer Geräte zu rechtfertigen.
Auch Störungen der Lieferkette können sich auf die Geräteverfügbarkeit auswirken. Schwere Maschinen sind auf Motoren, hydraulische Komponenten, elektronische Steuerungen, Getriebe, Stahlkonstruktionen, Reifen, Batterien, Sensoren und Spezialkomponenten angewiesen. Verzögerungen in einem dieser Bereiche können sich auf die Produktionspläne auswirken.
Die Elektrifizierung bringt zusätzliche Kostenüberlegungen mit sich. Batterieelektrische Maschinen erfordern möglicherweise Ladegeräte, elektrische Aufrüstungen, Batteriemanagementsysteme und Schulungen für das Personal. Auftragnehmer, die an abgelegenen Standorten tätig sind, können mit zusätzlichen Herausforderungen konfrontiert werden, da die Ladeinfrastruktur möglicherweise nicht ohne weiteres verfügbar ist.
Gebrauchte Geräte können somit attraktiv bleiben. Auftragnehmer, die ihre Investitionsausgaben kontrollieren möchten, können generalüberholte oder gebrauchte Maschinen kaufen, insbesondere wenn Ausrüstung für kürzere Projekte benötigt wird. Dadurch entsteht ein Wettbewerb zwischen Neumaschinen und Sekundärmarktgeräten.
GELEGENHEIT
Wachstum intelligenter, elektrischer, automatisierter und vernetzter Baumaschinen.
Der Übergang zum intelligenten Bauen schafft erhebliche Chancen für Gerätehersteller und Technologielieferanten. Vernetzte Maschinen können Auftragnehmern Echtzeitinformationen zu Auslastung, Standort, Kraftstoffverbrauch, Wartungsstatus, Betriebsbedingungen und Produktivität liefern.
Die Automatisierung stellt eine weitere große Chance dar. Halbautonome und autonome Bagger, Planierraupen, Muldenkipper und Verdichter können möglicherweise die Abhängigkeit von der Verfügbarkeit des Bedieners verringern und gleichzeitig die Konsistenz und Sicherheit verbessern. Autonome Geräte sind besonders attraktiv für Bergbau, Steinbrüche, große Erdbewegungsarbeiten und sich wiederholende Bauaufgaben.
Die Elektrifizierung bietet Chancen für mehrere Maschinenkategorien. Batterieelektrische Bagger, Lader und Kompaktmaschinen können Bauunternehmern dabei helfen, Emissionsziele in städtischen Umgebungen, im Innenbau, in Tunneln und bei lärmarmen Projekten zu erreichen. Hybridsysteme können einen Zwischenweg für Anwendungen bieten, bei denen ein vollständiger Batteriebetrieb noch nicht praktikabel ist.
Auch alternative Kraftstoffe bieten Chancen. Für schwere Maschinen, bei denen der batterieelektrische Betrieb schwierig sein könnte, werden erneuerbare Energiesysteme auf Diesel- und Wasserstoffbasis untersucht.
Digitale Dienste bieten wiederkehrende kommerzielle Chancen für Hersteller. Flottenmanagementsoftware, Ferndiagnose, vorausschauende Wartung, Bedieneranalysen, Maschinensteuerungsabonnements und digitale Finanzierungslösungen können die Beziehungen zu Kunden über den Geräteverkauf hinaus erweitern.
Eine weitere Chance bieten die Schwellenländer. Die Entwicklung der Infrastruktur in Indien, Südostasien, Afrika, Lateinamerika und dem Nahen Osten erhöht die Nachfrage nach Erdbewegungs- und Straßenbaumaschinen.
HERAUSFORDERUNG
Ausbalancieren von Produktivität, Emissionsreduzierung, Betriebsreichweite und Ausrüstungskosten.
Hersteller schwerer Baumaschinen stehen vor einem komplexen Technologiewandel. Kunden wünschen sich höhere Produktivität und längere Betriebsstunden, fordern aber zunehmend auch geringere Emissionen, geringeren Kraftstoffverbrauch, mehr Sicherheit und niedrigere Betriebskosten.
Für schwere Maschinen stellt die Elektrifizierung eine besondere Herausforderung dar. Große Geräte benötigen viel Energie, und Batterien können das Gewicht erhöhen und gleichzeitig die verfügbare Nutzlast verringern. Auch Ladezeiten und die elektrische Infrastruktur auf Standortebene können sich auf die Maschinenauslastung auswirken.
Eine weitere Herausforderung ist der Mangel an qualifizierten Bedienern und Technikern. Moderne Geräte umfassen zunehmend hochentwickelte elektronische Steuerungen, Telematik, Maschinensteuerungssysteme und elektrische Hochspannungskomponenten. Auftragnehmer benötigen daher Mitarbeiter mit anderen technischen Fähigkeiten als bei herkömmlichen Dieselgeräten.
Auch die Baustellen sind sehr unterschiedlich. Eine für städtische Versorgungsarbeiten konzipierte Maschine eignet sich möglicherweise nicht für Bergbau, Steinbrüche oder große Infrastrukturprojekte. Hersteller müssen ein breites Produktspektrum anbieten und gleichzeitig die Entwicklungs- und Produktionskomplexität beherrschen.
Globale regulatorische Unterschiede stellen eine weitere Herausforderung dar. Emissionsanforderungen, Sicherheitsstandards, Kraftstoffspezifikationen, Straßenverkehrsvorschriften und Umweltrichtlinien variieren je nach Markt. Gerätehersteller müssen ihre Produkte anpassen, ohne die Fertigungseffizienz zu beeinträchtigen.
Marktsegmentierung für schwere Baumaschinen
Durch Maschinen
Bagger nehmen mit einem Marktanteil von rund 29 % die Spitzenposition unter den schweren Baumaschinen ein. Bagger werden häufig für Aushub-, Graben-, Abbruch-, Fundamentvorbereitungs-, Materialtransport-, Bergbau-, Steinbruch- und Versorgungsbauarbeiten eingesetzt. Raupenbagger werden aufgrund ihrer Stabilität und hohen Grableistung für großflächige Erdbewegungen bevorzugt, während sich Mobilbagger für städtische Projekte eignen, bei denen häufig zwischen Standorten gewechselt werden muss. Hersteller integrieren zunehmend Telematik, automatisierte Maschinensteuerung, kraftstoffeffiziente Hydrauliksysteme, Ferndiagnose und alternative Antriebsstränge. Der zunehmende Ausbau der Infrastruktur und der Ersatz veralteter Maschinen fördern die Nachfrage nach modernen Baggern. Die Marktanalyse für schwere Baumaschinen zeigt, dass Vielseitigkeit, Produktivität, Betriebseffizienz, Kompatibilität von Anbaugeräten und Wartungsanforderungen weiterhin wichtige Faktoren sind, die die Auswahl der Ausrüstung durch Auftragnehmer und Flottenbetreiber beeinflussen.
Lader machen etwa 18 % des Marktes für schwere Baumaschinen aus. Radlader werden häufig zum Bewegen von Erde, Zuschlagstoffen, Baumaterialien, Abfällen und Mineralien eingesetzt. Ihre Fähigkeit, LKWs zu beladen, Materialien zu lagern, Baustellen zu räumen und Materialien über kurze Distanzen zu transportieren, macht sie unverzichtbar für Infrastruktur, Steinbrüche, Bergbau und Gewerbebau. Hersteller verbessern die Ladereffizienz durch optimierte Hydrauliksysteme, verbesserte Fahrerkabinen, automatisierte Steuerungen, Nutzlastüberwachung und Telematik. Elektrische Radlader gewinnen auch im städtischen Bauwesen und in Innenräumen an Bedeutung, wo geringere Geräusche und Emissionen wünschenswert sind. Die Markttrends für schwere Baumaschinen deuten darauf hin, dass Auftragnehmer Lader zunehmend nach Kraftstoffverbrauch, Schaufelkapazität, Zykluszeit, Bedienerkomfort, Wartungszugänglichkeit und Gesamtbetriebskosten bewerten.
Bulldozer und Grader machen etwa 16 % der Marktnachfrage aus und sind für Erdbewegungen, Bodenvorbereitung, Straßenbau, Nivellierung, Hangentwicklung und Endbearbeitung unerlässlich. Bulldozer bieten eine hohe Schubkraft und werden häufig zum Bewegen großer Mengen Erde und Baumaterialien eingesetzt. Motorgrader sorgen für eine höhere Präzision bei Straßenoberflächen, Entwässerungsböschungen und abschließenden Planierarbeiten. Moderne Maschinen integrieren zunehmend GPS-Positionierung, automatische Messersteuerung, Maschinensteuerungssysteme und Telematik, um die Genauigkeit zu verbessern und Nacharbeiten zu reduzieren. Die Nachfrage wird durch den Straßenbau, den Bergbau, die Landentwicklung und die Modernisierung der Infrastruktur gestützt. Der Marktforschungsbericht für schwere Baumaschinen hebt hervor, dass Produktivität, Haltbarkeit, Bedienersicht, Präzisionssteuerung, Kraftstoffeffizienz und Maschinenverfügbarkeit wichtige Kaufaspekte für Auftragnehmer und staatliche Infrastrukturbetreiber sind.
Transporter und Muldenkipper machen etwa 14 % des Marktes aus und werden hauptsächlich für den Transport von Erde, Steinen, Zuschlagstoffen, Mineralien, Bauschutt und anderen Schüttgütern eingesetzt. Knickgelenkte Muldenkipper bieten Flexibilität auf unebenem Gelände, während starre Muldenkipper für großvolumige Bergbau- und Steinbrucharbeiten bevorzugt werden. Vernetzte Technologien ermöglichen es Betreibern und Flottenmanagern, Nutzlast, Kraftstoffverbrauch, Zykluszeiten, Standort und Wartungsanforderungen zu überwachen. Für ausgewählte Anwendungen entwickeln Hersteller auch batterieelektrische und alternativ angetriebene Transportlösungen. Der Marktausblick für schwere Baumaschinen deutet darauf hin, dass die Nachfrage weiterhin eng mit dem Bergbau, großen Infrastrukturprojekten, Steinbrüchen und großen Erdbewegungsarbeiten verbunden sein wird. Nutzlastoptimierung und Geräteverfügbarkeit bleiben wichtige Faktoren, die sich auf die Flottenproduktivität auswirken.
Kräne und Hebegeräte machen etwa 13 % des Marktes aus und werden häufig im Gewerbebau, in Industrieanlagen, Infrastrukturprojekten, Häfen, Energieprojekten und in der Schwerindustrie eingesetzt. Mobilkrane, Raupenkrane, Turmdrehkrane und Geländekrane erfüllen unterschiedliche Hebeanforderungen. Hersteller führen verbesserte Sicherheitssysteme, Fernüberwachung, Lastmanagementtechnologie, Fahrerassistenzsysteme sowie Hybrid- oder Elektrolösungen ein. Der zunehmende Bau von Hochhäusern, Brücken, Anlagen für erneuerbare Energien und Industrieanlagen unterstützt die Nachfrage nach Ausrüstung. Die Branchenanalyse für schwere Baumaschinen zeigt, dass Tragfähigkeit, Mobilität, Rüstzeit, Betriebssicherheit, Kraftstoffeffizienz und digitale Überwachung wichtige Faktoren für Auftragnehmer bei der Auswahl von Kränen und zugehörigen Schwerhebemaschinen sind.
Auf Antrag
Der Infrastrukturbau macht etwa 32 % des Marktes aus und ist ein wichtiger Anwendungsbereich für schwere Baumaschinen. Der Ausbau von Autobahnen, Brücken, Eisenbahnen, Flughäfen, Tunneln, Häfen, Wassersystemen, Versorgungsnetzen und städtischen Infrastrukturprojekten erfordert den umfassenden Einsatz von Baggern, Ladern, Bulldozern, Gradern, Kränen, Verdichtern und Transportgeräten. Bei großen Infrastrukturprojekten sind oft erhebliche Aushub- und Materialbewegungen erforderlich, was zu einer starken Nachfrage nach Maschinen mit hoher Kapazität führt. Auftragnehmer setzen zunehmend auf GPS-basierte Maschinensteuerung, Telematik, automatische Planierung und Flottenmanagementsysteme, um die Produktivität und Projektgenauigkeit zu verbessern. Der Marktbericht für schwere Baumaschinen weist darauf hin, dass die Modernisierung der Infrastruktur, öffentliche Bauprogramme, die Stadterweiterung und die Modernisierung des Verkehrswesens weiterhin Einfluss auf die Beschaffungsentscheidungen für Ausrüstung haben werden.
Der Hoch- und Gewerbebau macht etwa 26 % des Marktes aus und umfasst Wohnsiedlungen, Gewerbebauten, Industrieanlagen, Lagerhäuser, Krankenhäuser, Bildungseinrichtungen und Projekte mit gemischter Nutzung. Bagger, Lader, Kräne, Verdichter, Teleskoplader und andere Maschinen werden häufig bei der Baustellenvorbereitung und bei Bauarbeiten eingesetzt. Städtische Projekte erfordern zunehmend kompakte und wendige Geräte, da auf Baustellen möglicherweise nur begrenzter Betriebsraum zur Verfügung steht. Emissionsarme und elektrische Maschinen gewinnen an Standorten, an denen Lärm- und Emissionsbeschränkungen wichtig sind, zunehmend an Interesse. Das Wachstum des Marktes für schwere Baumaschinen wird auch durch Renovierungs- und Sanierungsprojekte unterstützt, die spezielle Ausrüstung für Abbruch, Aushub, Materialtransport und Baustellenvorbereitung erfordern.
Bergbau und Steinbrüche machen etwa 23 % des Marktes aus und erfordern Hochleistungsmaschinen, die in anspruchsvollen Umgebungen kontinuierlich arbeiten können. Große Bagger, Radlader, Muldenkipper, Planierraupen, Grader, Bohrgeräte und andere Spezialmaschinen werden für die Gewinnung, Verladung, den Transport und die Vorbereitung der Baustelle eingesetzt. Produktivität und Verfügbarkeit der Ausrüstung sind besonders wichtig, da unerwartete Ausfallzeiten den Bergbaubetrieb erheblich beeinträchtigen können. Bergbauunternehmen setzen zunehmend auf Automatisierung, Fernbetrieb, Nutzlastüberwachung, vorausschauende Wartung und autonome Transportsysteme. Die Markteinblicke für schwere Baumaschinen zeigen, dass sich Gerätehersteller auf eine längere Lebensdauer, verbesserte Kraftstoffeffizienz, stärkere Komponenten, fortschrittliche Überwachung und alternative Energietechnologien für Bergbauanwendungen konzentrieren.
Öl, Gas, Energie und andere industrielle Anwendungen machen etwa 19 % der Marktnachfrage aus. Schwere Baumaschinen werden für Pipelines, Kraftwerke, Projekte für erneuerbare Energien, Raffinerien, Industrieanlagen, Häfen und große Energieinfrastrukturen eingesetzt. Bagger sind wichtig für den Grabenaushub und die Vorbereitung des Geländes, während Kräne Hebe- und Installationsarbeiten unterstützen. Projekte im Bereich der erneuerbaren Energien schaffen zusätzliche Anforderungen an Kräne, Lader, Grader und Transportgeräte. Die Marktchancen für schwere Baumaschinen in diesem Segment hängen mit der Modernisierung der Energieinfrastruktur, der Erweiterung der Versorgungsunternehmen, der industriellen Entwicklung und Investitionen in erneuerbare Energien zusammen. Ausrüstungslieferanten konzentrieren sich auf langlebige Maschinen, die in schwierigem Gelände und unter anspruchsvollen Projektbedingungen effizient arbeiten können.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Durch Antrieb
Dieselantriebe machen etwa 78 % des Marktes für schwere Baumaschinen aus und dominieren weiterhin Schwerlastanwendungen, da Dieselmotoren eine hohe Leistungsdichte, große Reichweiten, schnelles Auftanken und eine etablierte Serviceinfrastruktur bieten. Bagger, Planierraupen, Lader, Muldenkipper, Grader und Kräne sind weiterhin stark auf fortschrittliche Dieselmotoren angewiesen. Hersteller verbessern die Verbrennungseffizienz, die hydraulische Integration, die Emissionskontrolle und das elektronische Motormanagement. Gleichzeitig nehmen Elektro- und Hybridmaschinen zu, insbesondere in städtischen und mittelschweren Anwendungen. Die Marktprognose für schwere Baumaschinen zeigt, dass die Antriebsdiversifizierung ein wichtiger Branchentrend bleiben wird, da die Hersteller auf Emissionsanforderungen und die Kundennachfrage nach niedrigeren Betriebskosten reagieren.
Nach Leistungsabgabe
Geräte mittlerer Leistung zwischen 100 und 300 PS machen etwa 39 % der Marktnachfrage aus. Diese Kategorie deckt ein breites Spektrum an Anwendungen in den Bereichen Bau, Infrastruktur, Straßenbau, Agrarbau, Steinbruch und Versorgung ab. Maschinen dieser Baureihe bieten ein ausgewogenes Verhältnis zwischen Betriebsfähigkeit, Mobilität, Kraftstoffverbrauch und Gerätegröße. Auftragnehmer entscheiden sich häufig für Maschinen mittlerer Leistung, da diese mehrere Aufgaben ohne die mit extrem großen Geräten verbundenen Betriebsanforderungen erfüllen können. Hersteller verbessern ihre Produktivität durch elektronisch gesteuerte Motoren, effiziente Hydrauliksysteme, automatisierte Funktionen und vernetzte Überwachung. Die Marktanalyse für schwere Baumaschinen zeigt, dass die Nachfrage nach dieser Kategorie weiterhin durch allgemeine Bau- und Infrastrukturprojekte gestützt wird.
Nach Hubraum
Motoren zwischen 5 und 10 Litern machen etwa 43 % des Marktes aus. Dieser Kapazitätsbereich wird häufig bei Baggern, Ladern, Planierraupen, Gradern und anderen schweren Maschinen eingesetzt, die viel Leistung erfordern, ohne den sehr hohen Kraftstoffverbrauch der größten Motoren. Hersteller nutzen Turboaufladung, fortschrittliche Kraftstoffeinspritzung, elektronische Steuerungen, verbesserte Kühlsysteme und hydraulische Optimierung, um eine höhere Produktivität zu erreichen. Motorenhersteller entwickeln auch Lösungen, die mit alternativen Kraftstoffen und Hybridsystemen kompatibel sind. Der Heavy Construction Equipment Industry Report zeigt, dass Motoreffizienz, Zuverlässigkeit, Wartungsfreundlichkeit, Einhaltung der Emissionsvorschriften und Betriebskosten wichtige Überlegungen für Gerätehersteller und Flottenbetreiber sind.
Nach Endverbrauch
Bauunternehmer stellen etwa 48 % der Marktnachfrage und bleiben die größte Endverbrauchergruppe. Auftragnehmer kaufen oder mieten je nach Projektanforderungen Bagger, Lader, Grader, Planierraupen, Kräne, Verdichter und Transportgeräte. Die Auswahl der Ausrüstung basiert zunehmend auf Produktivität, Kraftstoffverbrauch, Wartungsanforderungen, Verfügbarkeit, Finanzierung, Bedienerkomfort und Wiederverkaufswert. Vermietungsunternehmen werden auch zu wichtigen Partnern für Auftragnehmer, die vorübergehend Zugang zu Spezialmaschinen benötigen. Die Markttrends für schwere Baumaschinen zeigen ein wachsendes Interesse an Telematik, da Auftragnehmer die Nutzung und Wartung mehrerer Maschinen überwachen können. Auch das digitale Flottenmanagement kann dazu beitragen, Leerlaufzeiten zu reduzieren und die Geräteplanung zu verbessern.
Nach Region
Der asiatisch-pazifische Raum macht etwa 37 % des Marktes für schwere Baumaschinen aus und bleibt der führende regionale Markt. Starke Bautätigkeit, Infrastrukturentwicklung, Urbanisierung, Bergbau, industrielle Expansion und große Transportprojekte stützen die Nachfrage. China, Indien, Japan, Südkorea, Australien und Südostasien tragen erheblich zum regionalen Geräteverbrauch bei. In der Region sind auch mehrere große Gerätehersteller ansässig, die ihr Portfolio an Elektro-, Hybrid-, autonomen und vernetzten Maschinen erweitern. Der Marktausblick für schwere Baumaschinen zeigt, dass Infrastrukturinvestitionen, Stadtentwicklung, Bergbauprojekte und der Austausch von Ausrüstung weiterhin wichtige Treiber der regionalen Nachfrage bleiben werden.
Regionaler Ausblick auf den Markt für schwere Baumaschinen
Nordamerika
Nordamerika ist mit 24 % ein wichtiger Markt für schwere Baumaschinen, der durch Infrastrukturmodernisierung, Gewerbebau, Wohnbau, Bergbau, Energieprojekte und den Austausch von Ausrüstung unterstützt wird. Die Vereinigten Staaten dominieren aufgrund ihrer umfangreichen Straßen-, Brücken-, Versorgungs-, Industrie- und Bautätigkeit die regionale Nachfrage.
Auftragnehmer bewerten Maschinen zunehmend nach den Gesamtbetriebskosten. Kraftstoffeffizienz, Geräteverfügbarkeit, Serviceabdeckung, Wiederverkaufswert, Telematik und Bedienerproduktivität sind wichtige Kaufkriterien. Das Flottenmanagement wird immer ausgefeilter, da Auftragnehmer Maschinendaten nutzen, um Leerlaufzeiten zu reduzieren und vorbeugende Wartungsarbeiten zu planen.
Elektro- und Hybridgeräte gewinnen im städtischen Bauwesen und bei Anwendungen, bei denen Lärm und Emissionen wichtig sind, an Bedeutung. Volvo CE hat in Nordamerika elektrische Geräte getestet und erweitert, darunter den Elektrobagger EC230.
Europa
Europa verfügt über einen ausgereiften Baumaschinenmarkt (22 %), der durch strenge Emissionsanforderungen, fortschrittliche Infrastruktur, Technologieeinführung und eine starke Nachfrage nach effizienten Maschinen gekennzeichnet ist. Deutschland, das Vereinigte Königreich, Frankreich, Italien und die nordischen Länder sind wichtige Ausrüstungsmärkte.
Ein Schwerpunkt liegt auf der Elektrifizierung. Europäische Bauunternehmen, die in Städten tätig sind, sind zunehmend an geräuscharmen und emissionsfreien Maschinen interessiert. Hersteller entwickeln Elektrobagger, Radlader, Verdichter und andere Geräte, die für städtische Projekte geeignet sind.
Auch in Europa besteht eine starke Nachfrage nach digitalen Baulösungen. Maschinensteuerungstechnologie, Telematik, automatisierte Planierung, Ferndiagnose und Flottenoptimierung werden zunehmend in Entscheidungen zur Ausrüstungsbeschaffung integriert.
Deutschland-Markt für schwere Baumaschinen
ca. 24 % des europäischen Marktes Deutschland ist aufgrund seiner industriellen Basis, seiner Infrastrukturanforderungen, seiner Bautätigkeit und seines fortschrittlichen Maschinenbau-Ökosystems einer der größten Baumaschinenmärkte Europas. Die Nachfrage umfasst Bagger, Radlader, Kräne, Straßenbaumaschinen, Materialtransportgeräte und spezielle Industriemaschinen.
Deutsche Auftragnehmer legen zunehmend Wert auf Maschineneffizienz, Zuverlässigkeit, Bedienersicherheit und Umweltfreundlichkeit. Der Städtebau fördert die Nachfrage nach elektrischen Maschinen, insbesondere dort, wo Lärm- und Emissionsbeschränkungen die Auswahl der Ausrüstung beeinflussen.
Deutschland ist außerdem ein wichtiges Entwicklungs- und Demonstrationszentrum für fortschrittliche Bautechnologien. Hersteller nutzen das Land, um autonome Systeme, elektrische Geräte, vernetzte Maschinen und Maschinensteuerungstechnologien der nächsten Generation einzuführen.
Markt für schwere Baumaschinen im Vereinigten Königreich
ca. 16 % des europäischen Marktes. Der britische Markt wird durch Straßenausbauten, Bahnprojekte, Gewerbebau, Wohnungsbau, Versorgungsunternehmen, Energieinfrastruktur und Umweltprojekte unterstützt. Bagger, Lader, Verdichter, Kräne und Straßenbaumaschinen stellen die Hauptnachfragekategorien dar.
Die Flottenmiete ist besonders relevant, da Auftragnehmer auf die Ausrüstung zugreifen können, ohne große Kapitalbeträge zu binden. Maschinenverfügbarkeit, Wartungsunterstützung, Zuverlässigkeit und Telematik sind daher wichtige Faktoren für Vermieter.
Auch im Städtebau gewinnen emissionsarme Geräte zunehmend an Bedeutung. Elektrobagger und -lader können Projekte unterstützen, bei denen Lärm- und Emissionsbeschränkungen herkömmliche Dieselmaschinen einschränken.
Asien-Pazifik
Asia Pacific Heavy Construction Equipment Market Share, 2025 (%)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Der asiatisch-pazifische Raum ist mit 37 % der größte regionale Markt aufgrund seiner umfangreichen Bautätigkeit, Urbanisierung, Infrastrukturentwicklung, Bergbau und Produktionsbasis für Großgeräte. Auf China entfällt ein erheblicher Teil der regionalen Nachfrage, während Indien, Japan, Südkorea, Australien und Südostasien zusätzliche Möglichkeiten bieten.
China verfügt über ein besonders großes Ökosystem für heimische Ausrüstung. XCMG, SANY und andere Hersteller bauen elektrische, hybride, autonome und digital vernetzte Geräte aus. Auf der bauma CHINA 2024 präsentierte XCMG mehr als 100 Maschinen in mehreren Kategorien und stellte Elektrolader, Elektrograder, Hybridkrane und intelligente Bergbaulösungen vor.
Indien entwickelt sich aufgrund von Autobahnen, Eisenbahnen, Flughäfen, Industriekorridoren, städtischer Infrastruktur, Bergbau und Wohnbau zu einem wichtigen Markt für Baumaschinen. Am stärksten nachgefragt werden Bagger, Baggerlader, Radlader, Kräne und Straßenbaugeräte.
Japanischer Markt für schwere Baumaschinen
ca. 18 % des asiatisch-pazifischen Marktes. Japan verfügt über eine technologisch fortschrittliche Schwermaschinenindustrie und eine starke Nachfrage nach hocheffizienten, zuverlässigen und digital integrierten Maschinen. Der Markt umfasst Bagger, Lader, Kräne, Straßenbaugeräte und Spezialmaschinen.
Japans alternde Belegschaft hat das Interesse an Automatisierung und Fernbetrieb erhöht. Hersteller investieren in Maschinensteuerungstechnologien, autonome Bausysteme und digitales Flottenmanagement.
Die Instandhaltung der Infrastruktur ist eine weitere wichtige Nachfragequelle. Japan erfordert eine kontinuierliche Reparatur und Modernisierung von Straßen, Brücken, Tunneln, Versorgungseinrichtungen und anderer Infrastruktur, um den Ersatzbedarf auch dann zu decken, wenn die Bauzyklen schwanken.
China-Markt für schwere Baumaschinen
ca. 49 % des Marktes im asiatisch-pazifischen Raum. China ist der größte Ländermarkt im asiatisch-pazifischen Raum. Umfangreiche Infrastrukturentwicklung, Städtebau, Bergbau, Industrieinvestitionen und die Herstellung großer Baumaschinen unterstützen die Nachfrage nach Ausrüstung.
Chinesische Hersteller bauen ihre globale Präsenz rasch aus und investieren gleichzeitig stark in intelligente und neue Energiemaschinen. XCMG zeigte auf der bauma CHINA 2024 Elektrolader, Hybridbagger, Elektrograder und intelligente Ausrüstung. SANY stellte auf derselben Veranstaltung auch 51 neue Produkte vor, darunter Elektrobagger und Bergbaumaschinen.
China ist auch ein wichtiger Markt für autonome Bergbau- und Bausysteme. Hersteller integrieren Sensoren, Konnektivität, KI-basierte Steuerung, Fernbedienung und Flottenmanagementtechnologien in Schwermaschinen.
Rest der Welt
Der Rest der Welt umfasst Lateinamerika, den Nahen Osten und Afrika. 17 % Diese Regionen bieten aufgrund von Bergbau, Öl und Gas, Infrastrukturbau, Urbanisierung, Entwicklung erneuerbarer Energien und industrieller Expansion große Chancen.
Lateinamerika ist besonders wichtig für Bergbau und Baugewerbe. Brasilien, Chile, Peru, Mexiko, Kolumbien und Argentinien benötigen schwere Bagger, Lader, Muldenkipper, Planierraupen, Grader und Bohrgeräte für Bergbau und Infrastruktur.
Im Nahen Osten herrscht aufgrund städtischer Megaprojekte, Verkehrsinfrastruktur, Tourismusentwicklungen, Flughäfen, Häfen, Energieprojekten und Industrieanlagen eine erhebliche Nachfrage nach schweren Baumaschinen. Kräne, Bagger, Lader, Grader und Transporter mit hoher Kapazität sind weit verbreitet.
Afrika bietet Chancen in den Bereichen Bergbau, Straßen, Häfen, Energieinfrastruktur, Wohnungsbau und kommerzielle Entwicklung. Ausrüstungslieferanten müssen anspruchsvolle Betriebsumgebungen, begrenzte Serviceinfrastruktur, Finanzierungsbeschränkungen und Transportanforderungen berücksichtigen. Langlebige Maschinen mit starkem Aftermarket-Support können daher einen Wettbewerbsvorteil bieten.
Liste der führenden Unternehmen für schwere Baumaschinen
- Raupe
- Komatsu Ltd.
- AB Volvo
- Hitachi Construction Machinery Co., Ltd.
- Deere & Company
- CNH Industrial N.V.
- LIEBHERR
- Kobelco Construction Machinery Co., Ltd.
- SANY
- XCMG-GRUPPE
Die beiden größten Unternehmen nach indikativem Marktanteil
- Raupe: ca. 12,8 %
- Komatsu Ltd.: ca. 9,4 %
Investitionsanalyse und -chancen
Die Investitionen im Schwerbaumaschinenmarkt verlagern sich zunehmend in Richtung Elektrifizierung, autonomer Betrieb, Maschinenkonnektivität, vorausschauende Wartung und energieeffiziente Antriebsstränge. Unternehmen, die leistungsstarke Elektromaschinen entwickeln, können davon profitieren, da Bauunternehmer und Bergbauunternehmen nach emissionsärmeren Geräten suchen.
Technologiepartnerschaften stellen eine weitere Investitionsmöglichkeit dar. Sensoren, künstliche Intelligenz, Maschinensteuerungsplattformen, Flottenmanagementsoftware, Batterien, Ladesysteme und Fernsteuerungstechnologien werden zu immer wichtigeren Bestandteilen von Geräteökosystemen.
Aftermarket-Services bieten attraktive Möglichkeiten, da Baumaschinen während ihrer gesamten Lebensdauer einer kontinuierlichen Wartung bedürfen. Teilevertrieb, Geräteüberholung, vorausschauende Wartung, Ferndiagnose, Finanzierung, Miete und Serviceverträge können über die Erstgerätetransaktion hinaus Mehrwert schaffen.
Schwellenländer bieten weiteres Investitionspotenzial. Indien, Südostasien, Lateinamerika, Afrika und der Nahe Osten erhöhen ihre Infrastrukturausgaben und erweitern die Baukapazitäten. Hersteller mit lokaler Produktion, starken Händlernetzwerken, Finanzierungsmöglichkeiten und Ersatzteilverfügbarkeit können in diesen Märkten stärkere Positionen aufbauen.
Die Automatisierung des Bergbaus ist eine weitere große Chance. Autonomer Transport, Fernbetrieb der Ausrüstung und intelligentes Flottenmanagement können die Sicherheit und Produktivität an großen Bergbaustandorten verbessern.
Entwicklung neuer Produkte
Die Produktentwicklung für schwere Baumaschinen konzentriert sich zunehmend auf Elektrifizierung, Automatisierung, vernetzte Systeme, Energieeffizienz und Bedienerunterstützung. Das Produktprogramm 2024 von Volvo CE umfasste modernisierte Bagger mit elektrohydraulischer Technologie, zusätzlichen Elektromaschinen und Ladelösungen.
XCMG hat mehrere Elektro- und Hybridprodukte eingeführt, darunter Elektrolader, elektrische Bergbaugrader, Hybridkräne und Hybridbagger für den Bergbau. Bei den Produktdemonstrationen im Jahr 2024 standen auch unbemannte Bergbau- und Straßenbaulösungen im Mittelpunkt.
SANY entwickelt elektrische Baumaschinen, intelligente Maschinen, Bergbaulösungen und automatisierte Geräte. Auf der bauma CHINA 2024 stellte das Unternehmen 51 neue Produkte vor, die mehrere Gerätekategorien abdecken.
Maschinelle Intelligenz wird zu einem zentralen Thema der Produktentwicklung. Neue Geräte kombinieren zunehmend Kameras, Sensoren, GNSS-Positionierung, Telematik, On-Board-Diagnose, digitale Anzeigen, automatisierte Steuerungen und Cloud-Konnektivität.
Hersteller entwickeln außerdem modulare Plattformen, die mehrere Antriebsstränge unterstützen können. Dieser Ansatz ermöglicht es herkömmlichen Diesel-, Hybrid- und Elektrovarianten, gemeinsame Komponenten zu nutzen und gleichzeitig die technische Komplexität zu reduzieren.
Fünf aktuelle Entwicklungen (2023–2025)
- Volvo CE erweiterte sein Portfolio an Elektrogeräten im Jahr 2024 und führte neben erweiterten Ladelösungen den Elektro-Mobilbagger EWR150 und weitere Elektro-Radlader ein.
- XCMG führte im Jahr 2024 mehrere umweltfreundliche und intelligente Bauprodukte ein, darunter einen großen rein elektrischen Lader, einen rein elektrischen Bergbaugrader, einen Hybridkran, einen Hybrid-Bergbaubagger und elektrische Bohrgeräte.
- SANY stellte auf der bauma CHINA 2024 51 neue Produkte vor, darunter Elektrobagger, Elektrogabelstapler, Hubarbeitsbühnen und Bergbaumaschinen, und bekräftigte damit seinen Fokus auf intelligente und nachhaltige Ausrüstung.
- XCMG erweiterte im Jahr 2024 die Elektroausrüstung für europäische Märkte und lieferte maßgeschneiderte XE19E-Elektrobagger nach Deutschland für Anwendungen, die von immer strengeren städtischen Emissionsanforderungen betroffen sind.
- XCMG kündigte für 2024 eine Erweiterung der neuen Energieausrüstung an und berichtete über Entwicklungen bei Elektrobaggern, wasserstoffbetriebenen Bergbaufahrzeugen, Hybridkranen und anderen Produktlinien mit alternativer Energie als Teil seiner Strategie für umweltfreundliche Maschinen
Berichterstattung über den Markt für schwere Baumaschinen
Der Marktbericht für schwere Baumaschinen deckt wichtige Ausrüstungskategorien, Anwendungen, Antriebssysteme, Leistungsklassen, Motorkapazitäten, Endverbrauchsindustrien, regionale Märkte, Wettbewerbsteilnehmer, Investitionsprioritäten und technologische Entwicklungen ab. Der Marktforschungsbericht für schwere Baumaschinen konzentriert sich auf Bagger, Lader, Bulldozer, Grader, Transporter, Kräne, Verdichter und Spezialmaschinen.
Der Heavy Construction Equipment Industry Report untersucht Bau, Infrastruktur, Bergbau, Steinbrüche, Energie, Industrie und andere wichtige Endanwendungen. Außerdem wird bewertet, wie Produktivität, Betriebskosten, Geräteverfügbarkeit, Sicherheit, Finanzierung, Serviceunterstützung, Kraftstoffeffizienz, Emissionen und Wiederverkaufswert die Kaufentscheidungen für Geräte beeinflussen.
Die Marktanalyse für schwere Baumaschinen umfasst wichtige Markttrends für schwere Baumaschinen wie Elektrifizierung, Automatisierung, Telematik, künstliche Intelligenz, Maschinensteuerung, vorausschauende Wartung, autonomer Betrieb, alternative Kraftstoffe und digitales Flottenmanagement.
Aus B2B-Perspektive sind die Markteinblicke für schwere Baumaschinen relevant für Gerätehersteller, Bauunternehmer, Vermietungsunternehmen, Bergbauunternehmen, Infrastrukturentwickler, Regierungsbehörden, Vertriebshändler, Händler, Komponentenlieferanten, Technologieanbieter, Investoren und Flottenmanager.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Der Marktausblick für schwere Baumaschinen berücksichtigt auch regionale Unterschiede in der Infrastrukturentwicklung, Bauzyklen, Bergbauinvestitionen, regulatorischen Anforderungen, Finanzierungsbedingungen, Geräteaustausch und technologischer Einführung. Die Marktchancen für schwere Baumaschinen sind besonders bedeutend in den Bereichen intelligente Maschinen, elektrische Ausrüstung, vernetzte Dienste, autonomer Bergbau, Aftermarket-Unterstützung, Mietflotten und aufstrebende Infrastrukturmärkte.
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 238,58 Milliarden US-Dollar und soll bis 2034 379,33 Milliarden US-Dollar erreichen.
Es wird erwartet, dass der Markt im Prognosezeitraum 2026–2034 eine CAGR von 5,29 % aufweisen wird.
Der Infrastrukturbau war mit einem Anteil von rund 32 % das führende Segment. Der Ausbau von Autobahnen, Brücken, Eisenbahnen, Flughäfen, Tunneln, Häfen, Wassersystemen, Versorgungsnetzen und städtischen Infrastrukturprojekten erfordert den umfassenden Einsatz von Baggern, Ladern, Bulldozern, Gradern, Kränen, Verdichtern und Transportgeräten.
Zu den Hauptakteuren zählen Caterpillar, Komatsu Ltd., AB Volvo, Hitachi Construction Machinery Co., Ltd., Deere & Company und CNH Industrial N.V.
Zu den wichtigsten Trends zählen die zunehmende Einführung von Maschinen mit Elektro- und Hybridantrieb, autonomer Ausrüstung und telematikintegriertem Flottenmanagement sowie KI-gestützter Überwachung und vorausschauender Wartung. Der asiatisch-pazifische Raum führte den Markt mit einem Anteil von 37 % im Jahr 2025 an, unterstützt durch Infrastruktur- und Bauaktivitäten.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Angebot gültig bis zum 15th Oct 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.















-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf