Marktgröße, Anteil und Branchenanalyse für Geländeaufklärungs- und Warnsysteme, nach Systemklasse (TAWS der Klasse A, TAWS der Klasse B und hubschrauber-/missionsspezifische TAWS), nach Flugzeugtyp (Verkehrsflugzeuge, Flugzeuge der Geschäfts- und allgemeinen Luftfahrt, Militärflugzeuge, Hubschrauber und unbemannte Luftfahrzeuge), nach Komponenten (TAWS-Computer-/Verarbeitungseinheit, Gelände- und Hindernisdatenbank, Cockpit-Anzeigesystem sowie akustische und visuelle Warneinheiten), nach Endbenutzer (Verkehrsfluggesellschaften, Geschäftsflugzeug). Betreiber, Betreiber der Allgemeinen Luftfahrt
 Gratis-PDF herunterladen

Marktgröße und Zukunftsaussichten für Geländeaufklärungs- und Warnsysteme
 Audio-Version anhören
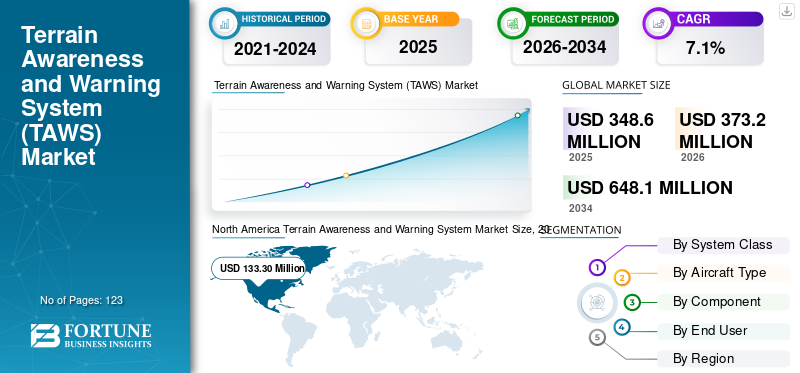
Die globale Marktgröße für Geländeerkennungs- und Warnsysteme wurde im Jahr 2025 auf 348,6 Millionen US-Dollar geschätzt und wird voraussichtlich von 373,2 Millionen US-Dollar im Jahr 2026 auf 648,1 Millionen US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 7,1 % im Prognosezeitraum entspricht. Nordamerika dominierte den Markt für Geländeerkennungs- und Warnsysteme mit einem Marktanteil von 38,24 % im Jahr 2025.
Der Markt für Terrain Awareness and Warning System (TAWS) umfasst Technologien, die Piloten vor möglichen Kollisionen mit Gelände, Hindernissen oder dem Boden warnen und so Vorfälle bei kontrollierten Flügen ins Gelände verhindern sollen. Diese Systeme integrieren GPS-Positionierung, Geländedatenbanken und Vorhersagealgorithmen, um in verschiedenen Flugphasen visuelle und akustische Warnungen in Echtzeit bereitzustellen. TAWS-Lösungen decken ein breites Spektrum an Flugzeugtypen ab, darunter kommerzielle, geschäftliche und militärische Luftfahrt, und werden zunehmend als unverzichtbare Sicherheitsausrüstung und nicht als optionale Add-ons wahrgenommen. Der Markt umfasst Hardwarekomponenten,SoftwareAlgorithmen und integrierte Avionik-Suiten, die sich kontinuierlich weiterentwickeln, um das Situationsbewusstsein zu verbessern, Fehlalarme zu reduzieren und einen sichereren Flugbetrieb in verschiedenen Betriebsumgebungen zu unterstützen.
Zu den wichtigsten Marktteilnehmern zählen Honeywell International Inc. (USA), Collins Aerospace (USA), Garmin Ltd. (Schweiz), Acron Aviation (Großbritannien) und Thales Group (Frankreich). Diese Unternehmen konkurrieren durch fortschrittliche Geländedatenbankgenauigkeit, breitere Avionik-Produktportfolios, Integration mit Flugmanagement- und Navigationssystemen, reduzierte Störalarmalgorithmen und maßgeschneiderte Lösungen. Diese Lösungen werden für kommerzielle, geschäftliche und militärische Luftfahrtanwendungen implementiert und stärken ihre Position durch kontinuierliche Innovation und strategische Partnerschaften entlang der gesamten Wertschöpfungskette der Luft- und Raumfahrt.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wichtige Erkenntnisse zum Markt für Geländeaufklärungs- und Warnsysteme
 Globale Marktgröße und Prognose
- Marktgröße 2025: 348,6 Millionen US-Dollar
- Marktgröße 2026: 373,2 Millionen US-Dollar
- Prognostizierte Marktgröße 2034: 648,1 Mio. USD
- CAGR: 7,1 % von 2026–2034
 Marktanteil
- Nordamerika dominierte den Markt für Geländeaufklärungs- und Warnsysteme mit einem Anteil von 38,24 % im Jahr 2025.
- Das Class-A-TAWS-Segment hatte im Jahr 2025 den größten Marktanteil.
- Das Segment der unbemannten Luftfahrzeuge (UAVs) wird voraussichtlich das schnellste Wachstum verzeichnen, mit einer jährlichen Wachstumsrate von 10,7 % im Prognosezeitraum.
 Wichtige regionale Highlights
Nordamerika
Nordamerika behauptete seine führende Position im Jahr 2025 mit einem Marktwert von 133,30 Millionen US-Dollar.
Europa
Europa soll bis 2026 einen Umsatz von 94,6 Millionen US-Dollar erreichen und damit seine Position als zweitgrößter regionaler Markt behaupten.
Asien-Pazifik
Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region sein und bis 2026 80,1 Millionen US-Dollar erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate von 8,6 % im Prognosezeitraum.
UNS.
In den USA wird der Markt bis 2026 voraussichtlich etwa 115,1 Millionen US-Dollar erreichen.
Japan
Japan Der Markt wird bis 2026 schätzungsweise etwa 15,1 Millionen US-Dollar erreichen.
Mehr lesen

Markttrends für Geländebewusstsein und Warnsysteme
Als Schlüsseltrend wird die zunehmende Integration von TAWS in fortschrittliche Avionik- und Flugdecksysteme beobachtet
Flugzeughersteller und Avionikanbieter betten die TAWS-Funktionalität zunehmend in integrierte Cockpit-Suiten ein, anstatt sie als eigenständige Einheit anzubieten. Durch diese Konvergenz können Geländedaten mit Wetterradaren, Verkehrsunfallvermeidungssystemen und synthetischen Sichtanzeigen abgeglichen werden, wodurch Piloten ein einheitlicheres und intuitiveres Bild der umliegenden Gefahren erhalten. Eine solche Integration vereinfacht die Arbeitsabläufe im Cockpit, reduziert die Arbeitsbelastung des Piloten und unterstützt eine schnellere Entscheidungsfindung in kritischen Flugphasen. Da die Avionikarchitektur immer digitaler und vernetzter wird, verändert dieser Trend die Art und Weise, wie Geländeerkennungsfunktionen für kommerzielle, geschäftliche und militärische Flugzeugplattformen entworfen, zertifiziert und bereitgestellt werden.
MARKTDYNAMIK
MARKTREIBER
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Strenge Flugsicherheitsvorschriften, die Kollisionsvermeidungssysteme vorschreibenFördert das Marktwachstum
Regulierungsbehörden in den wichtigsten Luftfahrtmärkten haben nach und nach die Installation von TAWS vorgeschrieben, um Unfälle bei kontrollierten Flügen ins Gelände einzudämmen, die in der Vergangenheit zu den Hauptursachen für tödliche Flugunfälle zählten. Diese Vorschriften gelten für die Segmente der kommerziellen Luftfahrt, der Frachtluftfahrt und zunehmend auch für die Geschäftsluftfahrt und zwingen die Betreiber dazu, ihre Flotten auszurüsten oder zu modernisieren. Zusätzliche Impulse kommen von Versicherern und Leasinggesellschaften, die inzwischen Flugzeuge bevorzugen, die mit zertifizierten Geländeerkennungssystemen ausgestattet sind, sowie von Fluggesellschaften, die ihren Sicherheitsruf stärken wollen. Zusammengenommen stärken diese regulatorischen und kommerziellen Zwänge TAWS weiterhin als unverzichtbare Sicherheitsausrüstung in fast allen Kategorien des Motorflugzeugbetriebs weltweit.
MARKTBEGRENZUNGEN
Hohe Kosten für Systeminstallation, Zertifizierung und Wartung begrenzen das Marktwachstum
Die Installation und Zertifizierung von TAWS, insbesondere für die Nachrüstung älterer Flugzeuge, ist mit erheblichen Kosten im Zusammenhang mit der Hardwarebeschaffung, Verkabelungsänderungen, Softwareintegration und behördlichen Genehmigungsprozessen verbunden. Kleinere Betreiber, regionale Fluggesellschaften uswAllgemeine LuftfahrtEigentümer empfinden diese Kosten im Verhältnis zu ihrem Betriebsbudget oft als belastend, was die Einführung trotz Sicherheitsvorteilen verlangsamt. Laufende Wartung, Datenbankaktualisierungen und regelmäßige Rezertifizierungen verursachen weitere wiederkehrende Kosten. Diese finanziellen Hürden sind in preissensiblen oder aufstrebenden Luftfahrtmärkten besonders ausgeprägt, wo Flottenbetreiber Sicherheitsverbesserungen mit begrenzter Kapitalverfügbarkeit abwägen müssen, wodurch das Tempo der weit verbreiteten TAWS-Einführung in allen Flugzeugkategorien eingeschränkt wird. Diese Faktoren sind dafür verantwortlich, das Wachstum des Marktes für Geländeerkennungs- und Warnsysteme zu begrenzen.
MARKTCHANCEN
Nachrüstpotenzial für alternde Flugzeugflotten schafft Marktchancen
Ein erheblicher Teil der derzeit in Betrieb befindlichen Flugzeuge wurde hergestellt, bevor moderne TAWS obligatorisch oder standardisiert wurden, was eine beträchtliche Nachrüstungsmöglichkeit für Avionikanbieter darstellt. Betreiber älterer Verkehrs-, Regional- und Geschäftsflugzeuge rüsten ihre Flotten zunehmend auf, um den sich ändernden Sicherheitsvorschriften und Versicherungsanforderungen gerecht zu werden. Dieser Nachrüstungsbedarf erstreckt sich auch auf Hubschrauber und Flugzeuge der allgemeinen Luftfahrt, die in der Vergangenheit bei der Einführung von TAWS hinter kommerziellen Starrflügelplattformen zurückgeblieben sind. Hersteller, die leichte, kostengünstige und einfach zu installierende TAWS-Einheiten anbieten, werden erheblich davon profitieren, da Flottenbetreiber weltweit versuchen, die Sicherheit zu verbessern, ohne vollständige Flugzeugaustauschprogramme durchzuführen.
HERAUSFORDERUNGEN DES MARKTES
Der Umgang mit Fehlalarmen und das Vertrauen der Piloten in automatisierte Warnungen erschweren Marktherausforderungen
Eine ständige Herausforderung für TAWS-Anbieter besteht darin, Belästigungen oder Fehlalarme zu minimieren, die das Vertrauen der Piloten untergraben und dazu führen können, dass Warnungen bei echten Notfällen ignoriert werden. Komplexes Gelände, ungewöhnliche Anflugwege und unvollständige oder veraltete Geländedatenbanken können unnötige Warnungen auslösen und die Arbeitsabläufe im Cockpit erschweren. Hersteller müssen Algorithmen kontinuierlich verfeinern und die Genauigkeit der Datenbank erhöhen und gleichzeitig die Kompatibilität mit verschiedenen Flugzeugtypen und Betriebsbedingungen sicherstellen. Das Gleichgewicht zwischen Alarmempfindlichkeit und Zuverlässigkeit bleibt technisch anspruchsvoll, und jede Verschlechterung der Systemleistung birgt die Gefahr, dass das eigentliche Sicherheitsziel, das TAWS erreichen soll, untergraben wird, sodass eine kontinuierliche Weiterentwicklung unerlässlich ist.
Segmentierungsanalyse
Nach Systemklasse
Die zunehmende Häufigkeit kontrollierter Flüge ins Gelände steigert die Nachfrage nach dem Klasse-A-TAWS-Segment
Basierend auf der Systemklasse wird der Markt in TAWS der Klasse A, TAWS der Klasse B und hubschrauber-/missionsspezifische TAWS unterteilt.
Es wird erwartet, dass das TAWS-Segment der Klasse A im Jahr 2025 den größten Marktanteil ausmachen wird. Die Nachfrage nach TAWS der Klasse A steigt, da Verkehrsflugzeuge und große Geschäftsflugzeuge die umfassendsten verfügbaren Gelände- und Hindernisalarmfunktionen benötigen. Regulierungsvorschriften für Flugzeuge mit höherer Kapazität verstärken die Akzeptanz zusätzlich, da die Betreiber fortschrittliche vorausschauende Warnungen, vorausschauende Geländeanzeigen und weniger Störwarnungen priorisieren, um die betrieblichen Sicherheitsstandards zu verbessern.
Das helikopter-/missionsspezifische TAWS-Segment wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 8,4 % wachsen.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Flugzeugtyp
Wachsende kommerzielle Flotten und Erwartungen an die Sicherheit der Passagiere treiben die Nachfrage im Segment der kommerziellen Flugzeuge an
Basierend auf dem Flugzeugtyp ist der Markt in Verkehrsflugzeuge, Geschäftsflugzeuge und Flugzeuge der allgemeinen Luftfahrt, Militärflugzeuge, Hubschrauber und unbemannte Luftfahrzeuge unterteilt.
Im Jahr 2025 dominierte das Segment der Verkehrsflugzeuge den Weltmarkt. Die Nachfrage nach Verkehrsflugzeugen steigt, da die Fluggesellschaften ihre Flotten kontinuierlich erweitern und modernisieren, um dem wachsenden Passagieraufkommen gerecht zu werden und gleichzeitig strenge behördliche Sicherheitsanforderungen zu erfüllen. Die gestiegenen Erwartungen der Öffentlichkeit an die Flugsicherheit in Verbindung mit Versicherungs- und Leasingvorschriften veranlassen kommerzielle Betreiber dazu, TAWS als Standardausrüstung bei der Auslieferung neuer Flugzeuge zu priorisieren.
Das Segment der unbemannten Luftfahrzeuge wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 10,7 % wachsen.
Nach Komponente
Die zunehmende Betonung der Verarbeitungsgenauigkeit steigert die Nachfrage nach dem TAWS-Computer-/Verarbeitungseinheitensegment
Basierend auf der Komponente ist der Markt in TAWS-Computer/-Verarbeitungseinheit, Gelände- und Hindernisdatenbank und Cockpit unterteiltAnzeigeSystem, akustische und visuelle Warneinheiten sowie Software, Sensorschnittstellen und Installationskits.
Es wird erwartet, dass das Segment der TAWS-Computer/-Verarbeitungseinheiten im Prognosezeitraum einen dominierenden Marktanteil verzeichnen wird. Die Nachfrage nach dem Segment der TAWS-Computer/-Verarbeitungseinheiten steigt, da die genaue Echtzeit-Geländedatenverarbeitung den Kern einer zuverlässigen Alarmierungsleistung bildet. Mit der zunehmenden digitalen Integration von Flugzeugsystemen legen Betreiber immer mehr Wert auf fortschrittliche Verarbeitungseinheiten, die in der Lage sind, größere Geländedatenbanken zu verwalten und schnellere, präzisere Gefahrenberechnungen zu liefern.
Das Segment Software, Sensorschnittstellen und Installationskits wird im Prognosezeitraum voraussichtlich mit einer hohen jährlichen Wachstumsrate von 9,0 % wachsen.
Vom Endbenutzer
Prioritäten zur Einhaltung der Flottensicherheit treiben die Nachfrage im Segment der kommerziellen Fluggesellschaften an
Basierend auf dem Endbenutzer ist der Markt in kommerzielle Fluggesellschaften, Betreiber von Geschäftsflugzeugen, Betreiber der allgemeinen Luftfahrt, Hubschrauberbetreiber, Verteidigungskräfte sowie Flugzeug-OEMs und MRO-Anbieter unterteilt.
Das Segment der kommerziellen Fluggesellschaften dominierte im Jahr 2025 den Marktanteil von Geländeerkennungs- und Warnsystemen. Die Nachfrage in diesem Segment steigt, da Fluggesellschaften ständig unter Druck stehen, internationale Sicherheitsvorschriften einzuhalten und gleichzeitig den Ruf ihrer Marke und das Vertrauen der Passagiere zu schützen. Wachsende Streckennetze, dichterer Flugverkehr und Einsätze in anspruchsvollen Geländeregionen veranlassen die Fluggesellschaften zusätzlich dazu, flottenweit robusten Geländeerkennungssystemen Vorrang einzuräumen.
Darüber hinaus wird für das Segment der Hubschrauberbetreiber im Prognosezeitraum ein jährliches Wachstum von 8,5 % prognostiziert.
Regionaler Ausblick auf den Markt für Geländeaufklärungs- und Warnsysteme
Nach Regionen ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum und den Rest der Welt unterteilt.
Nordamerika
North America Terrain Awareness and Warning System Market Size, 2025 (USD Million)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika hielt im Jahr 2024 den dominierenden Anteil mit einem Wert von 124,55 Mio. USD und behielt auch im Jahr 2025 den führenden Anteil mit 133,30 Mio. USD. Die Nachfrage bleibt aufgrund eines ausgereiften kommerziellen Luftfahrtsektors, strenger FAA-Sicherheitsauflagen und der frühen Einführung fortschrittlicher Avionik stark, wobei kontinuierliche Flottenmodernisierungs- und Nachrüstungsprogramme für eine konsistente regionale Akzeptanz sorgen.
US-Markt für Geländeaufklärungs- und Warnsysteme
Basierend auf dem starken Beitrag Nordamerikas und der Dominanz der USA in der Region kann der US-Markt bis 2026 analytisch auf etwa 115,1 Millionen US-Dollar geschätzt werden, was etwa 6,3 % der CAGR im Prognosezeitraum entspricht. Die Nachfrage bleibt aufgrund einer großen kommerziellen und geschäftlichen Luftfahrtflotte, strenger FAA-Vorschriften und einer starken Präsenz führender Unternehmen hochAvionikHersteller treiben landesweit kontinuierliche Innovationen und System-Upgrades voran.
Europa
Schätzungen zufolge wird Europa bis 2026 einen Umsatz von 94,6 Millionen US-Dollar erreichen und sich die Position der zweitgrößten Region im Markt sichern. Die Nachfrage wird durch strenge EASA-Vorschriften, eine gut etablierte Produktionsbasis für die Luft- und Raumfahrtindustrie und wachsende Geschäftsluftfahrtaktivitäten gestützt, was Fluggesellschaften und Betreiber zusätzlich dazu ermutigt, fortschrittlichen Geländeerkennungs- und Kollisionsvermeidungstechnologien Vorrang einzuräumen.
Britischer Markt für Geländeaufklärungs- und Warnsysteme
Das Marktwachstum im Vereinigten Königreich wird im Jahr 2026 auf etwa 17,7 Millionen US-Dollar geschätzt, was etwa 6,3 % der CAGR im Prognosezeitraum entspricht. Die Nachfrage ist stabil und wird durch einen ausgereiften Luftfahrtsektor, eine starke behördliche Aufsicht und umfangreiche Aktivitäten in der Geschäftsluftfahrt unterstützt, die erweiterte Fähigkeiten zur Geländeerkennung in verschiedenen Flugzeugkategorien erfordern.
Deutschland Markt für Geländeaufklärungs- und Warnsysteme
Prognosen zufolge wird der Markt in Deutschland bis 2026 etwa 16,9 Millionen US-Dollar erreichen. Die Nachfrage wird durch ein robustes Ökosystem für die Luft- und Raumfahrtfertigung, strenge EASA-Konformitätsanforderungen und eine zunehmende Betonung der Modernisierung von Verkehrs- und Geschäftsflugzeugflotten im ganzen Land angetrieben.
Asien-Pazifik
Der asiatisch-pazifische Raum wird im Prognosezeitraum voraussichtlich eine CAGR von 8,6 % verzeichnen, was die höchste aller Regionen ist, und soll bis 2026 einen Wert von 80,1 Millionen US-Dollar erreichen. Die Nachfrage steigt aufgrund wachsender kommerzieller Flotten, zunehmender Flugreisen und zunehmender regulatorischer Angleichung an internationale Sicherheitsstandards rasch an, was Fluggesellschaften in der gesamten Region dazu veranlasst, in moderne Avioniksysteme zu investieren.
Markt für Geländeaufklärungs- und Warnsysteme in China
Der chinesische Markt dürfte mit einem geschätzten Umsatz von rund 31,1 Millionen US-Dollar im Jahr 2026 einer der größten im asiatisch-pazifischen Raum sein. Die Nachfrage steigt aufgrund der raschen Erweiterung der kommerziellen Flotte, des zunehmenden Inlandsflugverkehrs und der zunehmenden Angleichung an internationale Flugsicherheits- und Zertifizierungsstandards stark an.
Japanischer Markt für Geländeaufklärungs- und Warnsysteme
Der japanische Marktanteil im Jahr 2026 wird auf rund 15,1 Millionen US-Dollar geschätzt, was etwa 6,3 % der CAGR im Prognosezeitraum entspricht. Die Nachfrage wird durch eine technologisch fortschrittliche Luftfahrtindustrie, strenge Sicherheitsvorschriften und laufende Flottenmodernisierungsbemühungen bei großen kommerziellen Fluggesellschaften gestützt.
Markt für Geländeaufklärungs- und Warnsysteme in Indien
Der indische Markt wird im Jahr 2026 auf rund 13,7 Millionen US-Dollar geschätzt. Die Nachfrage steigt aufgrund der Ausweitung der kommerziellen Luftfahrt, des zunehmenden Inlandsflugverkehrs und der zunehmenden regulatorischen Betonung der Angleichung von Sicherheitsstandards an globale Luftfahrtpraktiken.
Rest der Welt
Der Rest der Welt umfasst den Nahen Osten, Afrika und Lateinamerika. Für diese Regionen wird im Prognosezeitraum ein moderates Wachstum in diesem Marktsegment erwartet. Der Markt für den Nahen Osten, Afrika und Lateinamerika dürfte im Jahr 2026 einen Wert von 24,8 Millionen US-Dollar bzw. 14,9 Millionen US-Dollar erreichen. Die Nachfrage steigt allmählich, da die aufstrebenden Luftfahrtmärkte die Sicherheitsvorschriften verschärfen, Flotten erweitern und alternde Flugzeuge modernisieren.
WETTBEWERBSFÄHIGE LANDSCHAFT
Wichtige Akteure der Branche
Hauptakteure konzentrieren sich auf integrierte Avionik, Hubschraubersicherheit und taktisches Geländebewusstsein, um das Marktwachstum anzukurbeln
Der Markt für Geländeerkennungs- und Warnsysteme wird durch wichtige Akteure gestärkt, die TAWS von einer eigenständigen Geländealarmierungseinheit hin zu einer integrierten, softwaregesteuerten Cockpit-Sicherheitsarchitektur verlagern. Unternehmen wie Honeywell, Collins Aerospace, Garmin und Acron Aviation konzentrieren sich auf zertifizierte TAWS-Upgrades, EGPWS-Ersatz, Helikopter-Geländeerkennung, Hindernis- und Drahtschlagalarmierung, Integration synthetischer Sicht und militärische Geländenavigation auf niedriger Ebene.
Honeywell verstärkt die Nachfrage nach Nachrüstungen durch sein Mark V-A EGPWS, das nach TAWS TSO-C151c zertifiziert ist und darauf ausgelegt ist, die Komplexität der Installation zu reduzieren, indem es dasselbe Rack und denselben Anschluss wie frühere Mark V-Systeme verwendet. Collins Aerospace unterstützt das militärische Wachstum durch TERPROM, ein digitales Geländesystem, das für geländebezogene Navigation und CFIT-Schutz für schnelle Jets, Transportflugzeuge und Trainer verwendet wird. Garmin und Nighthawk Flight Systems steigern die Nachfrage nach Helikoptern durch HTAWS- und HeliTAWS-Lösungen für Einsätze in geringer Höhe. Auf der anderen Seite verstärken sich Acron Aviation und ThalesVerkehrsflugzeugeEinführung durch integrierte Überwachungsplattformen, die TCAS-, TAWS-, Transponder- und ADS-B-Funktionen kombinieren. Genesys Aerosystems leistet außerdem einen Beitrag durch integrierte Avionik-Suiten mit Klasse-A-TAWS für Starrflügler und Drehflügler. Zusammen bewegen diese Strategien den Markt über konformitätsgesteuerte Installationen hinaus hin zu wiederkehrenden Upgrades, missionsspezifischen Sicherheitssystemen, softwaregestützter Cockpit-Integration und höherwertigen Nachrüstmöglichkeiten.
LISTE DER WICHTIGSTEN UNTERNEHMEN FÜR GELÄNDEWARNUNGS- UND WARNSYSTEME, DIE PROFILIERT SIND
- Honeywell International Inc. (USA)
- Collins Aerospace (USA)
- Garmin AG (Schweiz)
- Acron Aviation (Großbritannien)
- Thales-Gruppe (Frankreich)
- Universal Avionics Systems Corporation(UNS.)
- Genesys Aerosystems (USA)
- Nighthawk Flight Systems, Inc. (USA)
- Avidyne Corporation (USA)
- Leonardo S.p.A. (Italien)
WICHTIGE ENTWICKLUNGEN IN DER INDUSTRIE
- Juli 2025:Nighthawk Flight Systems hat seine Avionik-Suite Guardian mit einem integrierten TAWS/HeliTAWS-Modul auf den Markt gebracht und damit die Geländeerkennung auf Hubschrauber und Geschäftsflugzeuge ausgeweitet.
- Juni 2025:Honeywell Aerospace implementierte seine SmartRunway- und SmartLanding-Software, die auf der TAWS-Suite basiert, in der gesamten Boeing 737-Flotte von Southwest Airlines.
- April 2025:Die Aero Asahi Corporation hat bei Kawasaki Heavy Industries den sechsten H145/BK117 D-3-Hubschrauber bestellt, um ihren Flugrettungsbetrieb zu stärken. Das Flugzeug ist mit fortschrittlicher Avionik ausgestattet, einschließlich Autopilot.GPSKartenanzeige und ein Geländeerkennungs- und Warnsystem, das einen sichereren Betrieb in anspruchsvollen Flugumgebungen unterstützt.
- Mai 2021:Die US-Luftwaffe erteilte Honeywell International, Inc. einen Auftrag zur Bereitstellung halbjährlicher Software-Updates für das Terrain Awareness and Warning System, das in 431 Lockheed Martin C-130J Super Hercules-Flugzeugen installiert ist.
- März 2021:Für Shell Brasil wurde ein gemeinsamer Einsatz des Helicopter Terrain Awareness and Warning System (H-TAWS) von Leonardo auf der CHC AW139-Flotte im Einsatz in Campos, Brasilien, gestartet.
BERICHTSBEREICH
Diese Studie bietet eine detaillierte Analyse aufkommender Trends und schnell eingeführter Technologien in der Branche in Schlüsselregionen. Der Bericht skizziert die wichtigsten Treiber des Marktwachstums und die Herausforderungen bei der Expansion und bietet einen detaillierten Überblick über die maritime Industrielandschaft. Die Studie hebt die jüngsten Fortschritte hervor, um Brancheneinblicke zu verbessern und Stakeholder dabei zu unterstützen, fundierte Entscheidungen zu treffen.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Historische Periode | 2021-2024 |
| Wachstumsrate | CAGR von 7,1 % von 2026 bis 2034 |
| Einheit | Wert (in Mio. USD) |
| Segmentierung | Nach Systemklasse, nach Flugzeugtyp, nach Komponente, nach Endbenutzer und Region |
| Nach Systemklasse |
|
| Nach Flugzeugtyp |
|
| Nach Komponente |
|
| Vom Endbenutzer |
|
| Nach Region |
|
Häufig gestellte Fragen
Laut Fortune Business Insights lag der globale Marktwert im Jahr 2025 bei 348,6 Millionen US-Dollar und soll bis 2034 648,1 Millionen US-Dollar erreichen.
Im Jahr 2025 lag der Marktwert bei 133,30 Mio. USD.
Der Markt wird im Prognosezeitraum voraussichtlich eine CAGR von 7,1 % aufweisen.
Nach Systemklassen wird erwartet, dass das TAWS-Segment der Klasse A den Markt dominieren wird.
Strenge Flugsicherheitsvorschriften, die Kollisionsvermeidungssysteme vorschreiben, treiben das Marktwachstum voran.
Honeywell International Inc. (USA), Collins Aerospace (USA), Garmin Ltd. (Schweiz), Acron Aviation (Großbritannien) und Thales Group (Frankreich) sind einige wichtige Akteure auf dem Weltmarkt.
Die Region Nordamerika dominierte den Markt im Jahr 2025
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 123
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.




















Verwandte Berichte
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf