Marktgröße, Anteil und Branchenanalyse für Ultraschall-Bildanalysesoftware, nach Typ (integriert, eigenständig), nach Produkt (2D, 3D und 4D, Doppler-Bildgebung), nach Anwendung (Orthopädie, Zahnmedizin, Kardiologie), nach Region und regionaler Prognose, 2026–2034
 Gratis-PDF herunterladen

Marktübersicht für Ultraschall-Bildanalysesoftware
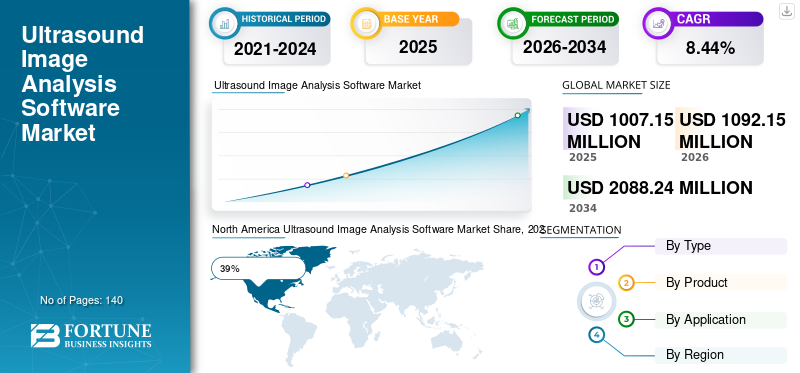
Die Marktgröße für Ultraschall-Bildanalysesoftware wurde im Jahr 2025 auf 1007,15 Millionen US-Dollar geschätzt. Es wird erwartet, dass der Markt von 1092,15 Millionen US-Dollar im Jahr 2026 auf 2088,24 Millionen US-Dollar im Jahr 2034 wächst und im Prognosezeitraum eine jährliche Wachstumsrate von 8,44 % aufweist.

Der Markt für Ultraschall-Bildanalysesoftware erfreut sich aufgrund des steigenden Bedarfs an präziser diagnostischer Bildgebung, automatisierter Interpretation, Workflow-Optimierung und KI-gestützter klinischer Entscheidungsfindung einer starken Akzeptanz in allen Gesundheitssystemen. Krankenhäuser, diagnostische Bildgebungszentren, Spezialkliniken und Forschungseinrichtungen integrieren fortschrittliche Ultraschall-Bildanalyseplattformen, um die Bildqualität zu verbessern, Interpretationsvariabilität zu reduzieren und klinische Beurteilungen in Echtzeit zu unterstützen. Der Markt profitiert auch von der zunehmenden Nutzung Cloud-verbundener Bildgebungsökosysteme, Algorithmen für maschinelles Lernen und fortschrittlicher Visualisierungstechnologien. Die steigende Nachfrage nach kardiovaskulärer, geburtshilflicher, muskuloskelettaler und abdominaler Bildgebung unterstützt weiterhin eine breitere Implementierung von Softwarelösungen für die Ultraschallbildanalyse im gesamten Gesundheitswesen.
Der US-amerikanische Markt für Software zur Ultraschallbildanalyse bleibt aufgrund der weit verbreiteten Digitalisierung des Gesundheitswesens, der starken Einführung von Technologien der künstlichen Intelligenz und des zunehmenden Einsatzes fortschrittlicher Bildgebungssoftware in Krankenhäusern und ambulanten Diagnoseeinrichtungen ein Haupttreiber der weltweiten Nachfrage. Gesundheitsdienstleister investieren in Softwareplattformen, die eine automatisierte Läsionserkennung, Bildverbesserung, Messstandardisierung und Integration klinischer Berichte ermöglichen. Die Präsenz etablierter Anbieter von Bildgebungstechnologien und der zunehmende Einsatz von Point-of-Care-Ultraschallsystemen unterstützen die Marktexpansion zusätzlich. Besonders stark bleibt die Nachfrage in den Abteilungen Kardiologie, Radiologie, Geburtshilfe, Notfallmedizin und Onkologie, die eine verbesserte Diagnoseeffizienz und Workflow-Automatisierung anstreben.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wichtige Erkenntnisse
Marktgröße und Wachstum
- Weltmarktgröße 2025: 1007,15 Millionen US-Dollar
- Weltmarktgröße 2034: 2088,24 Millionen US-Dollar
- CAGR (2025–2034): 8,44 %
Marktanteil – Regionals
- Nordamerika: 39 %
- Europa: 28 %
- Asien-Pazifik: 25 %
- Rest der Welt: 8 %
Anteile auf Länderebene
- Deutschland: 29 % des europäischen Marktes
- Vereinigtes Königreich: 22 % des europäischen Marktes
- Japan: 24 % des asiatisch-pazifischen Marktes
- China: 37 % des asiatisch-pazifischen Marktes
Neueste Trends auf dem Markt für Software zur Ultraschall-Bildanalyse
Die Integration künstlicher Intelligenz stellt einen der einflussreichsten Markttrends für Ultraschall-Bildanalysesoftware dar. Gesundheitsdienstleister verlassen sich zunehmend auf KI-gestützte Software zur Bildsegmentierung, anatomischen Erkennung, automatisierten Messungen und Diagnoseunterstützung. Fortschrittliche Algorithmen helfen Ärzten, Anomalien schneller zu erkennen und gleichzeitig Inkonsistenzen bei der Interpretation zu reduzieren. Die wachsende Akzeptanz von Deep-Learning-Technologien ermutigt Anbieter, Softwareplattformen einzuführen, die Bildoptimierung und prädiktive Analysen in Echtzeit ermöglichen.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Ein weiterer wichtiger Trend in der Softwarebranche für Ultraschallbildanalyse ist die Migration hin zu Cloud-basierten Bildgebungsumgebungen. Medizinische Einrichtungen führen zentralisierte Bildverwaltungssysteme ein, die Fernzugriff, kollaborative Diagnose und nahtlose Integration mit elektronischen Gesundheitsakten ermöglichen. Die Nachfrage nach tragbaren Ultraschallgeräten beschleunigt auch die Softwareinnovation und ermutigt Entwickler, leichte Anwendungen zu entwickeln, die mit mobilen und handgehaltenen Bildgebungssystemen kompatibel sind. Darüber hinaus konzentrieren sich Softwareanbieter auf automatisierte Berichtstools, fortschrittliche 3D-Visualisierungsfunktionen und Workflow-zentrierte Plattformen, die darauf ausgelegt sind, die Produktivität zu verbessern und gleichzeitig die Diagnosegenauigkeit aufrechtzuerhalten.
Marktdynamik für Ultraschall-Bildanalysesoftware
TREIBER
Zunehmende Akzeptanz der KI-gestützten diagnostischen Bildgebung
Der Haupttreiber, der das Marktwachstum für Ultraschall-Bildanalysesoftware beeinflusst, ist die schnelle Integration vonkünstliche Intelligenzin diagnostische Bildgebungs-Workflows. Gesundheitsdienstleister stehen zunehmend unter dem Druck, die Diagnosegenauigkeit zu verbessern und gleichzeitig das steigende Patientenaufkommen zu bewältigen. KI-gestützte Ultraschallsoftware hilft dabei, Messungen zu automatisieren, anatomische Strukturen zu identifizieren, den manuellen Verarbeitungsaufwand zu reduzieren und die klinische Entscheidungsfindung zu unterstützen. Diese Funktionen verbessern die Effizienz erheblich und tragen dazu bei, die Variabilität zwischen Betreibern zu verringern.
Krankenhäuser und Bildgebungszentren implementieren zunehmend Softwarelösungen, die Echtzeitanalysen, erweiterte Bildverbesserung, automatisierte Berichte und prädiktive klinische Erkenntnisse ermöglichen. Die steigende Prävalenz von Herz-Kreislauf-Erkrankungen, Krebs, Lebererkrankungen und schwangerschaftsbedingten Überwachungsanforderungen erhöht die Softwarenachfrage zusätzlich. Die Erweiterung vonTelemedizinund Ferndiagnosen haben auch Gesundheitsorganisationen dazu ermutigt, in skalierbare Ultraschall-Bildanalyseplattformen zu investieren. Diese Faktoren sorgen weiterhin für eine starke Nachfrage nach anspruchsvollen Softwarelösungen in entwickelten und aufstrebenden Gesundheitsmärkten.
ZURÜCKHALTUNG
Hohe Implementierungskomplexität und Integrationskosten
Ein großes Hindernis für die Marktaussichten für Ultraschall-Bildanalysesoftware ist die Komplexität, die mit der Softwarebereitstellung und -integration verbunden ist. Gesundheitseinrichtungen betreiben häufig unterschiedliche Bildgebungsinfrastrukturen, was die Interoperabilität zu einem wichtigen Problem macht. Die Integration fortschrittlicher Ultraschallanalysesoftware in Krankenhausinformationssysteme, Bildarchivierungssysteme und elektronische Krankenakten erfordert häufig erhebliches technisches Fachwissen und organisatorische Ressourcen.
Viele kleine und mittlere Gesundheitseinrichtungen sind mit Budgetbeschränkungen konfrontiert, die die Einführung hochwertiger Softwareplattformen verlangsamen. Der Schulungsbedarf des Personals erhöht die Herausforderungen bei der Bereitstellung zusätzlich, da sich Ärzte an neue Arbeitsabläufe und Softwarefunktionen anpassen müssen. Auch regulatorische Compliance-Verpflichtungen und Cybersicherheitsanforderungen führen zu zusätzlichem Umsetzungsaufwand. Da Gesundheitsorganisationen nach sicheren und interoperablen Bildgebungsökosystemen suchen, müssen Softwareanbieter kontinuierlich in Kompatibilität, Benutzerschulung und Datenschutzfunktionen investieren, um diese Hindernisse zu überwinden.
GELEGENHEIT
Ausbau cloudbasierter und Remote-Diagnoseplattformen
Eine der attraktivsten Marktchancen für Ultraschall-Bildanalysesoftware liegt in cloudbasierten Bildgebungslösungen. Gesundheitssysteme legen zunehmend Wert auf Fernzugriff, zentrale Bildspeicherung und kollaborative klinische Arbeitsabläufe. Cloudbasierte Softwareplattformen ermöglichen Ärzten den Zugriff auf Ultraschalluntersuchungen von mehreren Standorten aus und beschleunigen so die diagnostische Überprüfung und Fachberatung.
Die wachsende Nachfrage nach Tele-Ultraschalldiensten schafft zusätzliche Möglichkeiten für Softwareentwickler. Schwellenländer investieren in die digitale Gesundheitsinfrastruktur und ermöglichen so eine breitere Implementierung cloudbasierter Diagnosetechnologien. Darüber hinaus erfordert der zunehmende Einsatz handgehaltener Ultraschallgeräte eine Software, die mobile Diagnostik und Bildinterpretation aus der Ferne unterstützt. Anbieter, die skalierbare, KI-gestützte und Cloud-kompatible Lösungen anbieten, werden voraussichtlich von der zunehmenden Akzeptanz in Krankenhäusern, Kliniken und kommunalen Gesundheitseinrichtungen profitieren.
HERAUSFORDERUNG
Datenstandardisierung und gesetzliche Compliance-Anforderungen
Eine große Herausforderung auf dem Markt für Ultraschall-Bildanalysesoftware besteht darin, die Konsistenz über verschiedene Bildgebungssysteme und Gesundheitsumgebungen hinweg aufrechtzuerhalten. Ultraschallbilder variieren erheblich je nach Gerätespezifikationen, Bedientechniken und Patienteneigenschaften. Die Entwicklung von Software, die in der Lage ist, über diese Variablen hinweg eine konsistente Leistung zu liefern, bleibt technisch anspruchsvoll.
Eine weitere Herausforderung für Softwareanbieter stellen behördliche Genehmigungsprozesse dar. Fortschrittliche Bildgebungsalgorithmen, insbesondere KI-basierte Lösungen, erfordern vor dem klinischen Einsatz eine umfassende Validierung. Anbieter müssen Zuverlässigkeit, Genauigkeit und Patientensicherheit unter Beweis stellen und gleichzeitig die sich entwickelnden Gesundheitsvorschriften einhalten. Darüber hinaus beeinflussen Bedenken hinsichtlich des Datenschutzes von Patientendaten und der Cybersicherheit weiterhin Kaufentscheidungen. Die Bewältigung dieser Herausforderungen erfordert kontinuierliche Investitionen in Softwarevalidierung, Sicherheitsinfrastruktur und Interoperabilitätsstandards, was die Entwicklungskomplexität für Marktteilnehmer erhöht.
Marktsegmentierung für Ultraschall-Bildanalysesoftware
Nach Typ
Integrierte Software macht etwa 62 % des Marktanteils von Ultraschall-Bildanalysesoftware aus. Diese Lösungen sind direkt in Ultraschall-Bildgebungssysteme oder angeschlossene Bildgebungsplattformen für Unternehmen eingebettet. Gesundheitsdienstleister bevorzugen integrierte Lösungen, da sie ein nahtloses Workflow-Management, Bildverarbeitung in Echtzeit und direkte Interoperabilität mit Krankenhausinformationssystemen unterstützen.
Integrierte Plattformen werden häufig in großen Krankenhäusern und Diagnosezentren eingesetzt, wo Effizienz und zentralisiertes Bildmanagement von entscheidender Bedeutung sind. Erweiterte Funktionalitäten wie automatisierte Messungen, KI-gestützte Diagnose, Bildarchivierung und strukturiertes Reporting stärken die Nachfrage zusätzlich. Gesundheitsorganisationen legen zunehmend Wert auf integrierte Software, da diese Unterbrechungen im Arbeitsablauf reduziert und die Produktivität des Klinikpersonals erhöht. Da die digitalen Bildgebungs-Ökosysteme immer ausgefeilter werden, behalten integrierte Lösungen weiterhin eine dominierende Stellung im Markt für Ultraschall-Bildanalysesoftware.
Standalone-Software macht fast 38 % des Marktes aus und dient Gesundheitsdienstleistern, die Flexibilität und kosteneffiziente Bereitstellungsoptionen suchen. Diese Lösungen können unabhängig von Bildgebungshardware betrieben werden und ermöglichen es Unternehmen, Ultraschallbilder zu analysieren, die von mehreren Geräteherstellern erfasst wurden.
Eigenständige Plattformen sind besonders wertvoll in Forschungseinrichtungen, Spezialkliniken und kleineren Diagnosezentren. Sie bieten häufig erweiterte Bildanalysefunktionen, anpassbare Berichtstools und Kompatibilität mit externen Bilddatenbanken. Die Nachfrage steigt, da Gesundheitsdienstleister nach herstellerneutralen Lösungen suchen, die verschiedene klinische Arbeitsabläufe unterstützen können. Die Möglichkeit, die Software unabhängig von der Bildgebungshardware zu aktualisieren, macht eigenständige Plattformen auch für Unternehmen attraktiv, die ihre Diagnosefunktionen modernisieren und gleichzeitig die Infrastrukturkosten kontrollieren möchten.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Produkt
Das 2D-Ultraschallsegment macht aufgrund seiner weit verbreiteten klinischen Nutzung und seines etablierten diagnostischen Werts etwa 45 % des Marktes für Ultraschall-Bildanalysesoftware aus. Für 2D-Ultraschallsysteme entwickelte Bildanalysesoftware unterstützt Routineuntersuchungen in den Bereichen Kardiologie, Geburtshilfe, Bildgebung des Abdomens und Beurteilung des Bewegungsapparates.
Gesundheitseinrichtungen verlassen sich aufgrund ihrer Zugänglichkeit, Erschwinglichkeit und Diagnosezuverlässigkeit weiterhin stark auf die 2D-Bildgebung. Softwareentwickler verbessern diese Systeme durch automatisierte Messwerkzeuge, Bildverbesserungsalgorithmen und KI-gestützte Interpretationsfunktionen. Der wachsende Fokus auf die Optimierung von Arbeitsabläufen hat die Einführung fortschrittlicher 2D-Analysesoftware gefördert, die die Effizienz verbessert, ohne dass umfangreiche Hardware-Upgrades erforderlich sind.
Das Segment 3D- und 4D-Ultraschall macht etwa 33 % der Marktnachfrage aus. Diese fortschrittlichen Bildgebungstechnologien bieten eine detaillierte anatomische Visualisierung und unterstützen umfassendere klinische Bewertungen. Bildanalysesoftware für 3D- und 4D-Systeme ermöglicht volumetrische Messungen, anatomische Modellierung und verbesserte Visualisierung komplexer Strukturen.
Geburtshilfe, Gynäkologie, Kardiologie und chirurgische Planungsanwendungen sind wichtige Wachstumsbereiche für dieses Segment. Gesundheitsdienstleister nutzen zunehmend fortschrittliche Visualisierungsfunktionen, um die Diagnosesicherheit und Patientenkommunikation zu verbessern. Softwareinnovationen mit Schwerpunkt auf automatisierter Rekonstruktion, KI-gestützter Segmentierung und Echtzeit-Rendering stärken weiterhin die Marktnachfrage.
Die Doppler-Bildgebung macht fast 22 % des Marktes aus und bleibt für die Beurteilung des Blutflusses, von Gefäßerkrankungen und der kardiovaskulären Gesundheit unerlässlich. Die für Doppler-Anwendungen entwickelte Ultraschall-Bildanalysesoftware bietet fortschrittliche Durchflussmesstools, Gefäßverfolgungsfunktionen und Funktionen zur quantitativen Bewertung.
Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen unterstützt weiterhin die Nachfrage nach Doppler-spezifischen Softwarelösungen. Krankenhäuser und spezielle Herzzentren verlassen sich auf diese Plattformen, um die Diagnosegenauigkeit zu verbessern und Behandlungsergebnisse zu überwachen. Anbieter führen KI-gestützte Doppler-Analysetools ein, mit denen sich die Interpretationszeit verkürzen und gleichzeitig die Messkonsistenz verbessern lässt.
Auf Antrag
Orthopädische Anwendungen machen etwa 24 % des Marktes für Ultraschall-Bildanalysesoftware aus. Gesundheitsdienstleister nutzen Ultraschallbildgebung zur Beurteilung von Weichteilverletzungen, Sehnenerkrankungen, Bänderschäden und Anomalien des Bewegungsapparates. Fortschrittliche Softwareplattformen unterstützen Kliniker durch die Bereitstellung von Bildverbesserungs-, anatomischen Verfolgungs- und Messautomatisierungsfunktionen.
Die wachsende Präferenz für nicht-invasive Diagnosemethoden unterstützt die weitere Expansion der orthopädischen Bildgebung. Sportmedizinische Kliniken und Rehabilitationszentren setzen zunehmend Software zur Ultraschallbildanalyse ein, um die Behandlungsplanung und Patientenüberwachung zu verbessern. Eine verbesserte Visualisierung und Workflow-Effizienz bleiben wichtige Kaufaspekte in diesem Anwendungssegment.
Dentalanwendungen machen rund 19 % der Marktnachfrage aus. Zahnärzte nutzen zunehmend Ultraschallbildgebungstechnologien für die parodontale Beurteilung, die Implantatplanung und die Beurteilung des oralen Weichgewebes. Bildanalysesoftware ermöglicht eine detaillierte Visualisierung und minimiert gleichzeitig die Belastung des Patienten durch ionisierende Strahlung.
Technologische Fortschritte erweitern den klinischen Nutzen von Ultraschall in der Zahnheilkunde. Softwarelösungen, die Echtzeit-Bildverbesserung, Messwerkzeuge und diagnostische Unterstützungsfunktionen bieten, gewinnen in spezialisierten Zahnarztpraxen zunehmend an Aufmerksamkeit. Das wachsende Bewusstsein für strahlungsfreie Bildgebungsmethoden trägt zusätzlich zum Segmentwachstum bei.
Die Kardiologie bleibt mit einem Marktanteil von rund 31 % das führende Anwendungssegment. Software zur Ultraschallbildanalyse spielt eine entscheidende Rolle bei der Echokardiographie, der Beurteilung der Herzfunktion, der Klappenanalyse und der Beurteilung des Blutflusses. Fortschrittliche Softwarelösungen unterstützen automatisierte Kammermessungen, Dehnungsanalysen und diagnostische Interpretationen in Echtzeit.
Die steigende Prävalenz von Herz-Kreislauf-Erkrankungen führt weiterhin zu einer erheblichen Nachfrage nach hochentwickelten Bildgebungsplattformen für die Kardiologie. Gesundheitsdienstleister nutzen zunehmend KI-gestützte Software, um die Diagnosegenauigkeit zu verbessern und die Untersuchungszeiten zu verkürzen. Kontinuierliche Innovationen in der Analyse kardiologischer Bildgebung stärken die Position der Kardiologie als wichtige umsatzgenerierende Anwendung im Branchenbericht Ultraschall-Bildanalysesoftware.
Regionaler Ausblick auf den Markt für Ultraschall-Bildanalysesoftware
Nordamerika
North America Ultrasound Image Analysis Software Market Share, 2026 (%)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Auf Nordamerika entfallen etwa 39 % des weltweiten Marktanteils von Ultraschall-Bildanalysesoftware. Die Region profitiert von einer fortschrittlichen Gesundheitsinfrastruktur, einer hohen Akzeptanz digitaler Bildgebungstechnologien und starken Investitionen in Anwendungen der künstlichen Intelligenz. Gesundheitsorganisationen priorisieren weiterhin Softwareplattformen, die die diagnostische Präzision verbessern, Arbeitsabläufe rationalisieren und unternehmensweite Bildgebungsstrategien unterstützen.
Die Region profitiert auch von der Präsenz großer Technologieanbieter und umfangreichen klinischen Forschungsaktivitäten. Krankenhäuser und Diagnosezentren investieren zunehmend in fortschrittliche Ultraschallsoftware, um das wachsende Patientenaufkommen zu bewältigen und die betriebliche Effizienz zu verbessern. Besonders stark bleibt die Nachfrage in den Abteilungen Kardiologie, Radiologie, Notfallmedizin und Onkologie.
Europa
Europa repräsentiert etwa 28 % des Marktes für Ultraschall-Bildanalysesoftware. Wachsende Initiativen zur Modernisierung des Gesundheitswesens, die zunehmende Nutzung KI-gesteuerter Diagnostik und die weit verbreitete Einführung digitaler Bildgebungssysteme unterstützen die Marktexpansion in der gesamten Region. Gesundheitsdienstleister investieren aktiv in Softwarelösungen, die die klinische Effizienz und die Diagnosekonsistenz verbessern.
Die staatliche Unterstützung für die Digitalisierung des Gesundheitswesens und medizintechnische Innovationen schafft weiterhin günstige Bedingungen für die Einführung von Software. Forschungskooperationen zwischen Gesundheitseinrichtungen und Technologieentwicklern beschleunigen die Entwicklung fortschrittlicher Bildanalysefunktionen. Starke regulatorische Rahmenbedingungen und Qualitätsstandards unterstützen das Marktwachstum in den europäischen Gesundheitssystemen zusätzlich.
Deutschland Markt für Software zur Ultraschallbildanalyse
Deutschland trägt etwa 29 % des europäischen Marktes für Ultraschall-Bildanalysesoftware bei. Das Land profitiert von einer hochentwickelten Gesundheitsinfrastruktur, einem fortschrittlichen Ökosystem der Medizintechnik und einem starken Engagement für klinische Innovation. Krankenhäuser und Spezialkliniken implementieren zunehmend Softwarelösungen, die die Genauigkeit der Bildinterpretation und die Leistung des Arbeitsablaufs verbessern.
Deutsche Gesundheitsdienstleister investieren aktiv in KI-gestützte Diagnoseplattformen, die Anwendungen in der Kardiologie, Radiologie und Onkologie unterstützen können. Die Präsenz führender Medizintechnikhersteller stärkt die heimische Software-Akzeptanz zusätzlich. Der zunehmende Fokus auf die digitale Transformation und Interoperabilität im Gesundheitswesen fördert weiterhin den Einsatz fortschrittlicher Ultraschall-Bildanalyselösungen im ganzen Land.
Markt für Ultraschall-Bildanalysesoftware im Vereinigten Königreich
Das Vereinigte Königreich macht etwa 22 % des europäischen Marktes aus. Gesundheitsorganisationen im ganzen Land investieren in Bildgebungssoftwareplattformen, die die Diagnoseeffizienz verbessern und umfassendere Initiativen zur Digitalisierung des Gesundheitswesens unterstützen. Krankenhäuser nutzen zunehmend fortschrittliche Ultraschallanalysetechnologien, um der wachsenden Nachfrage nach schnellen und genauen Diagnosediensten gerecht zu werden.
Der Einsatz künstlicher Intelligenz gewinnt in öffentlichen und privaten Gesundheitseinrichtungen zunehmend an Bedeutung. Software, die Messungen automatisieren, strukturierte Berichte erstellen und die klinische Entscheidungsfindung unterstützen kann, stößt auf großes Interesse. Kontinuierliche Investitionen in Modernisierungsprogramme für das Gesundheitswesen und Upgrades der Bildgebungsinfrastruktur unterstützen die langfristige Nachfrage nach Ultraschall-Bildanalyselösungen.
Asien-Pazifik
Der asiatisch-pazifische Raum hält etwa 25 % des Marktes für Ultraschall-Bildanalysesoftware und bleibt einer der dynamischsten regionalen Märkte. Die wachsende Gesundheitsinfrastruktur, wachsende Patientenpopulationen und die steigende Nachfrage nach fortschrittlichen Diagnosetechnologien treiben die Softwareeinführung in der gesamten Region voran.
Gesundheitsdienstleister nutzen digitale Bildgebungsplattformen, um die Zugänglichkeit, Effizienz und Diagnosequalität zu verbessern. Regierungsinitiativen zur Modernisierung des Gesundheitswesens und zur Entwicklung der Medizintechnik schaffen günstige Marktbedingungen. Steigende Investitionen in künstliche Intelligenz und Telegesundheitslösungen verstärken die Nachfrage nach fortschrittlicher Ultraschall-Bildanalysesoftware im gesamten asiatisch-pazifischen Raum weiter.
Japanischer Markt für Software zur Ultraschallbildanalyse
Japan repräsentiert etwa 24 % des asiatisch-pazifischen Marktes. Die alternde Bevölkerung des Landes und der starke Fokus auf fortschrittliche Gesundheitstechnologien tragen erheblich zur Softwareeinführung bei. Gesundheitseinrichtungen nutzen zunehmend Ultraschall-Bildanalyseplattformen zur Unterstützung kardiovaskulärer, onkologischer und präventiver Gesundheitsanwendungen.
Japanische Medizintechnikunternehmen investieren weiterhin stark in bildgebende Innovationen und Forschung im Bereich der künstlichen Intelligenz. Fortschrittliche Softwarelösungen, die die diagnostische Präzision und die Effizienz der Arbeitsabläufe verbessern können, sind in Krankenhäusern und Spezialkliniken weit verbreitet. Starke Forschungskapazitäten und eine etablierte Gesundheitsinfrastruktur unterstützen weiterhin die Marktentwicklung.
Markt für Ultraschall-Bildanalysesoftware in China
Auf China entfallen etwa 37 % des Marktes für Ultraschall-Bildanalysesoftware im asiatisch-pazifischen Raum. Der rasche Ausbau der Gesundheitsinfrastruktur, die steigende Nachfrage nach diagnostischer Bildgebung und die starke staatliche Unterstützung für digitale Gesundheitsinitiativen beschleunigen die Softwareeinführung. Krankenhäuser investieren in fortschrittliche Bildgebungstechnologien, um dem steigenden Patientenaufkommen gerecht zu werden und die klinischen Ergebnisse zu verbessern.
Inländische Technologieunternehmen entwickeln aktiv KI-gestützte Diagnoseplattformen, die auf die lokalen Gesundheitsanforderungen zugeschnitten sind. Der zunehmende Einsatz cloudbasierter Bildgebungssysteme und Telemedizindienste stärkt die Nachfrage zusätzlich. Kontinuierliche Investitionen in die Modernisierung des Gesundheitswesens und medizinische Innovation machen China zu einem wichtigen Wachstumsmarkt für Softwarelösungen zur Ultraschallbildanalyse.
Rest der Welt
Auf die Region „Rest der Welt“ entfallen etwa 8 % der weltweiten Marktnachfrage. Länder in Lateinamerika, im Nahen Osten und in Afrika bauen die Gesundheitsinfrastruktur schrittweise aus und investieren in fortschrittliche Diagnosetechnologien. Die Nachfrage nach Ultraschall-Bildanalysesoftware steigt, da Gesundheitsdienstleister nach kostengünstigen Lösungen suchen, die die Diagnosegenauigkeit verbessern.
Das wachsende Bewusstsein für die Früherkennung von Krankheiten, der erweiterte Zugang zur Gesundheitsversorgung und die zunehmende Einführung digitaler Gesundheitstechnologien tragen zum Marktwachstum bei. Internationale Technologieanbieter streben aktiv nach Partnerschaften und Vertriebsvereinbarungen, um ihre regionale Präsenz zu stärken. Staatliche Modernisierungsprogramme für das Gesundheitswesen unterstützen weiterhin die breitere Implementierung fortschrittlicher Bildgebungssoftwareplattformen.
Liste der führenden Unternehmen für Software zur Ultraschallbildanalyse
- Koninklijke Philips N.V.
- Neusoft Corporation
- CANON MEDICAL SYSTEMS CORPORATION
- Deep Rui Medical (Deepwise)
- Agfa-Gevaert-Gruppe
- Bruker
- Siemens Healthineers AG
- MIM Software, Inc.
- ESAOTE SPA
- Infervision
Die beiden größten Unternehmen nach Marktanteil
- Siemens Healthineers AG – 18 %
- Koninklijke Philips N.V. – 16 %
Investitionsanalyse und -chancen
Die Investitionstätigkeit auf dem Markt für Ultraschall-Bildanalysesoftware nimmt weiter zu, da Gesundheitsdienstleister nach fortschrittlichen Diagnosetechnologien suchen, mit denen sich die Effizienz und die klinischen Ergebnisse verbessern lassen. Risikokapitalfirmen, Investoren in Gesundheitstechnologie und strategische Unternehmensinvestoren konzentrieren sich zunehmend auf KI-gestützte Bildgebungsplattformen, cloudbasierte Diagnosesysteme und Lösungen zur Workflow-Automatisierung.
In Schwellenländern, in denen die Modernisierung der Gesundheitsinfrastruktur weiterhin Priorität hat, bestehen erhebliche Chancen. Investoren interessieren sich insbesondere für Unternehmen, die skalierbare Softwarelösungen entwickeln, die mit tragbaren Ultraschallsystemen und Telemedizinumgebungen kompatibel sind. Partnerschaften zwischen Softwareentwicklern, Herstellern bildgebender Geräte und Gesundheitsorganisationen schaffen weiterhin neue Kommerzialisierungsmöglichkeiten. Die wachsende Nachfrage nach prädiktiven Analysen, automatisierter Bildinterpretation und integrierten Diagnose-Ökosystemen stärkt das Investitionspotenzial im gesamten Markt weiter.
Entwicklung neuer Produkte
Innovation bleibt ein bestimmendes Merkmal des Marktes für Ultraschall-Bildanalysesoftware. Anbieter führen Plattformen der nächsten Generation ein, die künstliche Intelligenz, maschinelles Lernen und fortschrittliche Visualisierungstechnologien kombinieren. Neue Softwareprodukte bieten zunehmend automatische Läsionserkennung, Bildsegmentierung, Workflow-Optimierung und strukturierte Berichtsfunktionen.
Cloud-native Architekturen werden immer häufiger eingesetzt, da Gesundheitsdienstleister flexible und aus der Ferne zugängliche Bildgebungslösungen fordern. Entwickler verbessern außerdem die Kompatibilität mit tragbaren und Point-of-Care-Ultraschallgeräten. Echtzeit-Bildverarbeitung, prädiktive Analysen und personalisierte diagnostische Unterstützungsfunktionen erweisen sich als wesentliche Unterscheidungsmerkmale. Die Produktentwicklungsbemühungen konzentrieren sich zunehmend auf die Verbesserung des Benutzererlebnisses und gleichzeitig auf die Erzielung höherer diagnostischer Genauigkeit und klinischer Effizienz.
Fünf aktuelle Entwicklungen (2023–2025)
- Samsung Medison übernimmt im Jahr 2024 das Softwareunternehmen für fetale Ultraschall-KI-Software Sonio SAS, um die KI-gestützten Ultraschallfunktionen zu stärken.
- Große Anbieter von Ultraschallsoftware haben ihr Angebot an Cloud-basierten Bildgebungs- und Ferndiagnoseplattformen in allen Gesundheitsnetzwerken erweitert.
- KI-gestützte kardiale Ultraschallanalyselösungen fanden in Krankenhaussystemen weltweit eine breitere klinische Akzeptanz.
- Mehrere Anbieter von Bildgebungssoftware haben automatisierte Mess- und Berichtsmodule zur Workflow-Optimierung eingeführt.
- Die verstärkte Zusammenarbeit zwischen Herstellern bildgebender Geräte und KI-Softwareentwicklern beschleunigte die Entwicklung integrierter Plattformen.
Berichterstattung melden
Der Marktbericht für Ultraschall-Bildanalysesoftware bietet eine detaillierte Bewertung der Marktdynamik, der Wettbewerbspositionierung, der Technologieentwicklungen, der regionalen Nachfragemuster und der anwendungsspezifischen Möglichkeiten. Die Studie untersucht Softwarebereitstellungsmodelle, Produktkategorien, klinische Anwendungen und neue Technologietrends, die die zukünftige Marktentwicklung beeinflussen.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Der Bericht analysiert außerdem die Wettbewerbsstrategien führender Unternehmen, darunter Produktinnovationen, strategische Partnerschaften, Übernahmen und geografische Expansionsinitiativen. Regionale Bewertungen zeigen Marktchancen in den Regionen Nordamerika, Europa, Asien-Pazifik und Rest der Welt auf. Der Umfang umfasst auch die Bewertung der Investitionstätigkeit, der Digitalisierungstrends im Gesundheitswesen, der Einführung künstlicher Intelligenz und der sich entwickelnden Kundenanforderungen in Krankenhäusern, Diagnosezentren und Spezialkliniken. Die Marktprognose für Ultraschall-Bildanalysesoftware bietet umsetzbare Erkenntnisse für Investoren, Hersteller, Händler, Gesundheitsdienstleister und Technologieentwickler, die nach Wachstumschancen in der Branche suchen.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Angebot gültig bis zum 15th Oct 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf