Marktgröße, Anteil und Branchenanalyse für Warenkreditversicherungen, nach Deckung (Abdeckung des gesamten Umsatzes und Deckung einzelner Käufer), nach Unternehmensgröße des Versicherten (KMU und Großunternehmen), nach Branche (Fertigung, Einzelhandel, Lebensmittel und Getränke, Automobil, IT und Telekommunikation und andere (Energie usw.)) und regionale Prognose, 2026–2034
 Gratis-PDF herunterladen

Markteinblicke für Warenkreditversicherungen (2026-2034)
 Audio-Version anhören
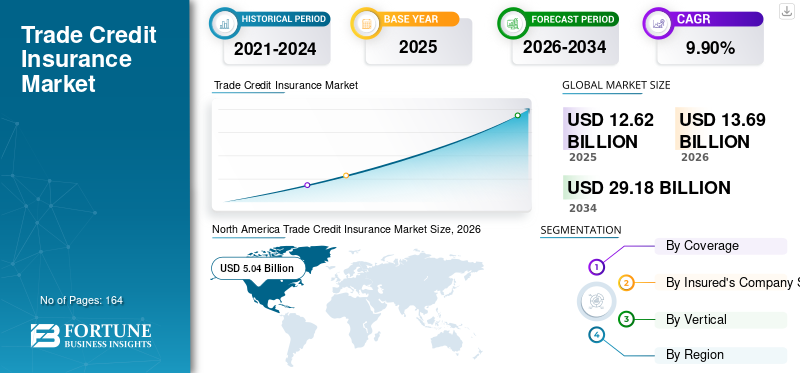
Die Größe des weltweiten Marktes für Warenkreditversicherungen wurde im Jahr 2025 auf 12,62 Milliarden US-Dollar geschätzt und wird voraussichtlich von 13,69 Milliarden US-Dollar im Jahr 2026 auf 29,18 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,90 % im Prognosezeitraum entspricht. Nordamerika dominierte den Markt für Warenkreditversicherungen mit einem Marktanteil von 39,93 % im Jahr 2025.
Der globale Markt für Warenkreditversicherungen wird zu einem strategischeren Bestandteil des Unternehmensrisikomanagements, da Unternehmen in immer unsichereren Handelsumgebungen erhebliche Forderungen haben. Eine Warenkreditversicherung schützt Unternehmen vor definierten Verlusten aus Kundeninsolvenzen, längeren Zahlungsausfällen und anderen gedeckten Zahlungsausfällen. Seine Rolle erstreckt sich über die Entschädigung hinaus auf Käuferüberwachung, Kreditinformationen, Inkasso und Betriebskapitalunterstützung.
Der zugrunde liegende Markt ist beträchtlich. Die International Credit Insurance & Surety Association (ICISA) berichtete, dass ihre Mitglieder fast 3 Billionen US-Dollar an Handelsforderungen abdeckten, was etwa 95 % des weltweiten privaten Kreditversicherungsgeschäfts ausmacht. Dieses Expositionsmaß sollte nicht als Prämieneinnahmen interpretiert werden, sondern zeigt den Umfang der von der Branche unterstützten kommerziellen Kredite.
Die Größe des Marktes für Warenkreditversicherungen wird durch das B2B-Handelsvolumen, die Zahlungsbedingungen, die Insolvenzbedingungen, die Prämiensätze und die Risikobereitschaft der Unternehmen beeinflusst. Die veröffentlichten Umsatzschätzungen variieren, da die Marktdefinitionen unterschiedlich sind. Institutionelle Analysen sollten daher einen einheitlichen Umfang und eine konsistente Methodik priorisieren, anstatt einzelne Prognosen als direkt vergleichbar zu betrachten.
Große Unternehmen bleiben wichtige Käufer, da sie diversifizierte Forderungsportfolios und erhebliche Kontrahentenkonzentrationen verwalten. KMU stellen eine wichtige Expansionsmöglichkeit dar, da der digitale Vertrieb und ein vereinfachtes Underwriting die Hürden für die Einführung verringern. Versicherungen können auch die Finanzierungsstrukturen stärken, indem sie die Transparenz der Forderungsqualität und des Kontrahentenrisikos verbessern.
Die Warenkreditversicherung (TCI) schützt Unternehmen vor dem Risiko, dass Kunden für auf Kredit gelieferte Waren oder Dienstleistungen nicht bezahlen. Sie entschädigt den Verkäufer für einen Prozentsatz der ausstehenden Schulden, wenn ein Kunde zahlungsunfähig wird oder in Zahlungsverzug gerät.
Der Markt verzeichnet ein Wachstum aufgrund mehrerer Faktoren wie zunehmender wirtschaftlicher Unsicherheit, Globalisierung, dem Wachstum kleiner und mittlerer Unternehmen (KMU) und technologischen Fortschritten. TCI schützt Unternehmen vor dem Risiko von Zahlungsausfällen durch Kunden, was zu größerer finanzieller Stabilität und Vertrauen in Geschäftstransaktionen beiträgt.
Zu den wichtigsten Marktteilnehmern zählen Allianz Trade, Atradius N.V., Coface, American International Group, Zurich, Chubb und QBE Insurance Group Limited.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
HANDELSKREDITVERSICHERUNGSMARKT WICHTIGE ERKENNTNISSE
 Globale Marktgröße und Prognose
- Marktgröße 2025: 12,62 Milliarden US-Dollar
- Marktgröße 2026: 13,69 Milliarden US-Dollar
- Prognostizierte Marktgröße 2034: 29,18 Milliarden US-Dollar
- CAGR: 9,90 % von 2026–2034
 Marktanteil
- Nordamerika dominierte den Markt mit einem Anteil von 39,93 % im Jahr 2025.
- Das Segment Fertigung hatte im Jahr 2025 den größten Marktanteil.
- Das Einzelhandelssegment stellt einen weiteren wichtigen Endverbrauchszweig für Warenkreditversicherungen dar.
 Wichtige regionale Highlights
Nordamerika
Nordamerika erreichte im Jahr 2025 ein Volumen von 4,65 Milliarden US-Dollar und wird im Jahr 2026 voraussichtlich 5,04 Milliarden US-Dollar erreichen, unterstützt durch eine starke Bankenintegration, dichte Maklernetzwerke und eine hohe Akzeptanz bei mittleren bis großen Unternehmen.
Europa
Prognosen zufolge wird Europa bis 2026 ein Volumen von 3,58 Milliarden US-Dollar erreichen, was auf steigende Unternehmensinsolvenzen, ein erhöhtes Kreditrisikobewusstsein, die Einführung neuer Technologien und günstige Regierungsinitiativen zurückzuführen ist.
Asien-Pazifik
Der asiatisch-pazifische Raum soll bis 2026 ein Volumen von 3,09 Milliarden US-Dollar erreichen, unterstützt durch die Digitalisierung von KMU, die Ausweitung der Exportaktivitäten und die Erhöhung der Kapazität von Exportkreditagenturen.
UNS.
Es wird erwartet, dass der Markt im Jahr 2025 ein Volumen von 3,73 Milliarden US-Dollar erreichen wird, angetrieben durch den zunehmenden inländischen und internationalen Handel, erhebliche Exportaktivitäten und zunehmende Insolvenzen.
Japan
Das Wachstum Japans wird durch sein ausgereiftes Handelskreditversicherungsumfeld, den hochentwickelten Fertigungssektor, die Exportaktivität und die zunehmende Konzentration auf das Management des Kontrahentenrisikos in inländischen und internationalen Forderungsportfolios unterstützt.
Mehr lesen

Auswirkungen der Gen-KI
Gen AI gestaltet den Markt neu, indem es die Risikobewertung und das Schadensmanagement transformiert
Generative KI gestaltet den Warenkreditversicherungssektor neu, indem sie die Risikobewertung und das Schadenmanagement transformiert. FortschrittlichGenAIModelle werten ständig die riesigen Mengen an strukturierten und unstrukturierten Daten aus, die von Finanzberichten und Handelsströmen bis hin zu globalen Nachrichten reichen, um Frühwarnindikatoren für Käuferprobleme und Kreditrisiken im Allgemeinen zu identifizieren. Durch die proaktive Überwachung können Versicherer die Entscheidungsprozesse im Underwriting verbessern und die Portfolioleistung aufrechterhalten. Im Anspruchsverwaltungsprozess automatisiert GenAI die Überprüfung, Dokumentation und verwaltet die Falltriage, alles mit idealerweise erheblicher Verkürzung der Bearbeitungszeit für die Abwicklung. Durch die Erhöhung der Genauigkeit, Transparenz und betrieblichen Effizienz werden Versicherer dabei unterstützt, den Schadenprozess zu modernisieren und einen schnelleren, datengesteuerten und zuverlässigeren Kreditrisikoschutz zu ermöglichen.
MARKTDYNAMIK
Markttreiber
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Steigende Zahlungsausfälle und globale Handelsvolatilität treiben das Marktwachstum an
Das Wachstum des Marktes für Warenkreditversicherungen wird durch steigende Zahlungsausfälle und zunehmende Volatilität im Welthandel vorangetrieben. Da Unternehmen zunehmenden Insolvenzrisiken, Störungen in der Lieferkette und geopolitischen Unsicherheiten ausgesetzt sind, ist der Schutz von Forderungen aus Lieferungen und Leistungen zu einem dringenden Bedürfnis geworden.
Mit einer Warenkreditversicherung können Unternehmen Ausfallrisiken reduzieren, das Betriebskapital schützen und die Liquidität sicherstellen. Darüber hinaus haben Versicherer ihre Risikobewertungssysteme und anpassbaren Deckungslösungen verbessert, um eine stärkere Akzeptanz zu fördern. Mit ihrer Fähigkeit, unter schwierigen Bedingungen für Stabilität zu sorgen und den Zugang zu Handelsfinanzierungen zu ermöglichen, wird die Warenkreditversicherung zu einem entscheidenden Instrument zur Aufrechterhaltung des Geschäftsvertrauens und der Widerstandsfähigkeit des Welthandels.
Ein weiterer Haupttreiber des Marktes für Warenkreditversicherungen ist das zunehmende finanzielle Risiko, das mit den Zahlungsbedingungen zwischen Unternehmen verbunden ist. Lieferanten finanzieren Kunden effektiv zwischen Lieferung und Abholung, wodurch ein Forderungsrisiko entsteht, das die Liquidität schwächen kann, wenn die Zahlung verzögert oder unterbrochen wird. Allianz Trade berichtete, dass die globalen Bargeldumwandlungszyklen im Jahr 2025 strukturell erhöht blieben und 67 Tage erreichten.
Ein erhöhtes Insolvenzrisiko stärkt die wirtschaftlichen Argumente für einen Schutz. Allianz Trade prognostiziert, dass die weltweiten Unternehmensinsolvenzen im Jahr 2026 um 6 % steigen werden, nach einem ähnlichen Anstieg im Jahr 2025. Der anhaltende Insolvenzdruck erhöht die Nachfrage nach Kontrahentenüberwachung und Forderungsschutz.
Der grenzüberschreitende Handel bietet einen weiteren strukturellen Nachfragepool. Exporteure sehen sich unterschiedlichen Zahlungspraktiken, Insolvenzverfahren, Durchsetzungsbedingungen und geopolitischer Gefährdung ausgesetzt. Eine Kreditversicherung kann Entschädigung mit Käuferbewertung und Inkassofunktionen kombinieren und so die kontrollierte Expansion in unbekannte Märkte unterstützen.
Das Working-Capital-Management wird beim Einkauf immer wichtiger. Unternehmen halten zusätzliche Lagerbestände vor, um die Versorgungssicherheit zu stärken, während längere Bargeldzyklen den Finanzierungsbedarf erhöhen. Versicherungen können Unternehmen dabei helfen, ihre Forderungen zu schützen, ohne die Verfügbarkeit von Handelskrediten wesentlich zu beeinträchtigen.
Marktbeschränkungen
Volatile Verlustquoten und begrenztes KMU-Bewusstsein behindern das Marktwachstum
Volatile Schadenquoten und ein begrenztes Bewusstsein kleiner und mittlerer Unternehmen (KMU) bleiben die größten Hemmnisse in der Warenkreditversicherungsbranche. In Zeiten wirtschaftlicher Abschwächung belasten steigende Ausfälle und schwankende Schadenshäufigkeiten die Rentabilität der Versicherer und führen zu strengeren Underwriting- und höheren Prämien. Diese Volatilität mindert die Risikobereitschaft und begrenzt die Marktexpansion. Gleichzeitig sind sich viele KMU nicht über die Vorteile einer Warenkreditversicherung im Klaren oder empfinden sie als unnötigen Aufwand, was die Akzeptanz einschränkt. Die Bewältigung dieser Herausforderungen durch gezielte Schulung, vereinfachte Produkte und flexible Preismodelle wird entscheidend für die Verbesserung der Marktdurchdringung und die Gewährleistung eines nachhaltigen Branchenwachstums sein.
Der Markt für Warenkreditversicherungen ist mit Einschränkungen konfrontiert, die die Akzeptanz trotz eines erhöhten kommerziellen Kreditrisikos einschränken. Für kleinere Unternehmen mit begrenztem Forderungsvolumen oder stark fragmentiertem Kundenstamm bleibt die Erschwinglichkeit von Premium-Angeboten ein Kriterium. Für einige KMU können interne Kreditkontrollen und eine selektive Kundenprüfung wirtschaftlicher erscheinen als eine Vollkaskoversicherung.
Die Komplexität des Underwritings ist eine weitere strukturelle Einschränkung. Versicherer müssen die Finanzkraft des Käufers, sein Zahlungsverhalten, sein Branchenengagement, die Länderbedingungen, das Konzentrationsrisiko und die potenzielle Ansteckung über vernetzte Lieferketten hinweg bewerten. Schnelle Änderungen der Kreditbedingungen können dazu führen, dass historische Finanzinformationen weniger aussagekräftig sind.
Auch die Verfügbarkeit von Deckungen kann sich verschlechtern, wenn sich das Risiko stark verschlechtert. Versicherer können Kreditlimits reduzieren, Ausschlüsse einführen oder Länderengagements neu bewerten, wenn die Insolvenzerwartungen steigen. Dies kann zu Spannungen zwischen Versicherungsnehmern, die mehr Schutz anstreben, und Versicherern, die die Portfolioqualität schützen, führen.
Anspruchskonzentration stellt für Anbieter ein erhebliches Risiko dar. Eine große Unternehmenspleite kann zahlreiche Lieferanten gleichzeitig betreffen und zu korrelierten Verlusten und nicht zu isolierten Ansprüchen führen. Eine effektive Portfoliodiversifizierung und ein diszipliniertes Underwriting sind daher von zentraler Bedeutung für die Rentabilität des Versicherers.
Marktchancen
Wachsende Partnerschaften zwischen ECA und privaten Versicherern bieten große Chancen für Marktwachstum
Die wachsende Zusammenarbeit zwischen Exportkreditagenturen (ECAs) und privaten Versicherern stellt eine bedeutende Chance für den Markt für Warenkreditversicherungen dar. Diese Partnerschaften kombinieren die Risikominderungsrahmen öffentlicher Institutionen mit der Underwriting-Expertise und Agilität privater Versicherer und verbessern so die allgemeine Marktkapazität und Widerstandsfähigkeit.
Gemeinsame Initiativen verbessern den Zugang zu Kreditversicherungslösungen in Schwellenländern, Hochrisikoregionen und bei KMU, die traditionell von gewerblichen Versicherern unterversorgt werden. Durch die Erleichterung einer stärkeren Risikoteilung, die Ausweitung des Deckungsumfangs und die Förderung der Verfügbarkeit von Handelsfinanzierungen eröffnen Allianzen zwischen ECA und privaten Versicherern neue Möglichkeiten für Marktwachstum, Portfoliodiversifizierung und nachhaltige globale Handelsentwicklung.
Der Markt für Warenkreditversicherungen bietet besonders große Chancen im KMU-Segment, wo die Konzentration der Forderungen die Liquidität erheblich beeinträchtigen kann. Kleineren Unternehmen mangelt es häufig an dedizierten Kreditrisikoteams und einer ausgefeilten Infrastruktur zur Käuferüberwachung. Versicherer, die das Onboarding vereinfachen, Kreditentscheidungen automatisieren und den Versicherungsschutz in Buchhaltungsplattformen integrieren, können die administrativen Hürden für die Einführung verringern. Allianz Trade positioniert digitale Tools und API-Konnektivität bereits als Teil seines Angebots für KMU und Finanzinstitute.
Eine weitere Chance bietet die grenzüberschreitende Expansion. Exporteure, die in unbekannte Märkte vordringen, benötigen Informationen über die Gegenpartei, Inkassokompetenz und Schutz vor kommerziellen und ausgewählten politischen Risiken. Atradius bietet sowohl Gesamtumsatz- als auch Einzelrisikostrukturen an, sodass die Abdeckung auf konzentrierte internationale Engagements zugeschnitten werden kann.
Eine weitere Chance liegt in eingebetteten Handelskreditlösungen. Durch die Verbindung von Versicherern mit Enterprise-Resource-Planning-, Treasury-, Rechnungsstellungs- und B2B-Commerce-Plattformen können Kreditentscheidungen direkt in kommerzielle Arbeitsabläufe integriert werden. Dieses Modell könnte den Vertrieb erweitern und gleichzeitig die Wartungskosten senken.
Markttrends
Der Wechsel von der eigenständigen TCI zur bankintegrierten Deckung stellt einen wichtigen Trend dar
Der Wandel von Einzelpolicen hin zu in die Bank eingebetteten Deckungsmodellen ist ein bedeutender Trend, der den Markt für Warenkreditversicherungen beeinflusst. Um vollständige Sicherheit für finanzierte Forderungen zu bieten, integrieren Finanzinstitute nach und nach Warenkreditversicherungen in ihre Supply-Chain-Finanzierungs-, Rechnungsdiskontierungs- und Factoring-Lösungen.
Mit dieser integrierten Strategie wird das Vertrauen der Kreditgeber gestärkt, die Kreditverfügbarkeit verbessert und das Risikomanagement optimiert. Durch die Integration von Versicherungsschutz in Finanzprodukte bieten Banken ihren Kunden, insbesondere KMU, mehr Zugänglichkeit und Komfort. Durch die Förderung der Zusammenarbeit zwischen Kreditgebern und Versicherern fördert der Ansatz Innovation, betriebliche Effizienz und ein robusteres Handelsfinanzierungsökosystem.
Der Markt für Warenkreditversicherungen verlagert sich von der herkömmlichen Entschädigung hin zu einem kontinuierlichen Kreditrisikomanagement. Versicherer kombinieren Versicherungsschutz zunehmend mit Käuferinformationen, automatisierter Überwachung, Inkasso und Portfolioanalysen. Dies spiegelt einen umfassenderen Wandel in der Unternehmensbeschaffung wider, bei dem Finanzteams zunehmend erwarten, dass Versicherungsanbieter frühere Interventionen unterstützen, anstatt nur Verluste nach einem Ausfall zu kompensieren.
Künstliche Intelligenz wird zu einer bedeutenden Underwriting-Funktion. Atradius berichtete im Jahr 2026, dass mehr als 70 % seiner Kreditlimitanträge automatisch mithilfe proprietärer Modelle für künstliche Intelligenz und maschinelles Lernen verarbeitet wurden. Seine Systeme scannen außerdem große Mengen externer Informationen auf frühe Signale für negative Ereignisse, die sich auf Käufer, Sektoren oder Länder auswirken.
Eine weitere wichtige Richtung ist die Integration in Unternehmenssysteme. Atradius identifiziert Anwendungsprogrammierschnittstellen (APIs), die Versicherer mit Enterprise-Resource-Planning- und Treasury-Systemen verbinden, als immer wichtiger für automatisierte Kreditlimitanfragen, Käuferbewertungen und Policenverwaltung. Dies reduziert manuelle Eingriffe und verbessert die Betriebswirtschaftlichkeit kleinerer Konten.
Das Mittelstandssegment gewinnt dadurch an strategischer Bedeutung. Kleinere Unternehmen benötigen zunehmend schnellere Entscheidungen, einfacheres Onboarding und eine Abdeckung, die sich an veränderte Handelsbeziehungen anpassen lässt. Atradius geht davon aus, dass künstliche Intelligenz stärker automatisierte KMU-Lösungen unterstützen und möglicherweise die Vertriebs- und Servicekosten senken wird.
Marktsegmentierungsanalyse
Durch Abdeckung
Portfolioweiter Schutz steigert das Wachstum des gesamten Umsatzabdeckungssegments
Basierend auf der Abdeckung wird der Markt in die Gesamtumsatzabdeckung und die Einzelkäuferabdeckung unterteilt.
Vollständige Umsatzabdeckung
Das Segment der gesamten Umsatzdeckung hielt im Jahr 2024 mit 8,24 Milliarden US-Dollar den größten Umsatzanteil am globalen Gesamtmarkt. Der Umsatz wird durch den portfolioweiten Schutz angetrieben, den Kreditgeber für Factoring/SCF/Verbriefungen bevorzugen, wodurch das Risiko bei geringeren Verwaltungskosten auf viele Käufer verteilt wird.
Die vollständige Umsatzabdeckung bleibt die Kernstruktur für Unternehmen mit breitem Kundenportfolio und wiederkehrenden Kreditverkäufen. Die Richtlinie schützt im Allgemeinen Forderungen über ein vereinbartes Portfolio hinweg, anstatt einzelne Transaktionen zu isolieren. Diese Struktur ermöglicht es den Versicherern, ihre Risiken über mehrere Käufer, Sektoren und Regionen hinweg zu diversifizieren und gleichzeitig den Versicherungsnehmern umfassenden Schutz zu bieten.
Die wirtschaftliche Begründung geht über die Schadensersatzpflicht hinaus. Unternehmen können einheitliche Kreditkonditionen für alle Kunden aufrechterhalten und gleichzeitig einen definierten Teil des Ausfallrisikos auf den Versicherer übertragen. Dies erweist sich insbesondere dann als wertvoll, wenn Forderungen einen wesentlichen Bestandteil des Working Capitals darstellen.
Vollkaskoversicherungen schaffen zudem eine stärkere Informationsbeziehung zwischen Versicherer und Versicherungsnehmer. Versicherer bewerten kontinuierlich die Käuferqualität, legen Kreditlimits fest, überwachen das Zahlungsverhalten und passen das Risiko an, wenn sich das Risiko ändert. Die daraus resultierenden Kreditinformationen können Verkaufsentscheidungen und interne Kreditkontrollprozesse beeinflussen.
Für große Unternehmen sind ganze Umsatzstrukturen besonders relevant, da sich Kundenportfolios über mehrere Länder und Branchen erstrecken können. Eine diversifizierte Politik kann daher eine zentralisierte Risikosteuerung ermöglichen und gleichzeitig die Notwendigkeit separater Vereinbarungen über einzelne Märkte hinweg verringern.
Die Struktur unterstützt auch ein effizienteres Underwriting. Das Risiko wird über ein Portfolio verteilt und nicht auf eine einzige Gegenpartei konzentriert. Dies kann die Preisökonomie verbessern, wenn die zugrunde liegende Schuldnerbasis ausreichend diversifiziert ist.
Einzelkäuferabdeckung
Die Einzelkäuferabdeckung weist mit 12,0 % die höchste CAGR auf dem Weltmarkt auf. Das Wachstum ist hauptsächlich auf die zunehmenden Projekt- und Rohstoffgeschäfte sowie den „Aufstockungs“-Bedarf bei konzentrierten Kontrahenten und längeren Laufzeiten zurückzuführen. Die Einzelkäuferdeckung berücksichtigt ein anderes Risikoprofil. Es ist für Unternehmen konzipiert, deren Präsenz sich auf einen strategisch wichtigen Kunden, eine Transaktion oder eine Beziehung konzentriert. Die Struktur kann besonders relevant sein, wenn ein Käufer einen erheblichen Teil des Jahresumsatzes ausmacht oder wenn eine bestimmte Transaktion ein unverhältnismäßiges Kontrahentenrisiko mit sich bringt.
Exporteure können beim Eintritt in einen neuen Markt den Einzelkäuferschutz in Anspruch nehmen, ohne ihr gesamtes Schuldnerportfolio versichern zu wollen. Es kann auch projektbasierte Transaktionen unterstützen, bei denen die Kreditwürdigkeit einer Gegenpartei die Wirtschaftlichkeit des Engagements bestimmt.
Der Underwriting-Prozess ist naturgemäß konzentrierter. Versicherer müssen eine eingehendere Analyse des ausgewählten Käufers durchführen, da die Diversifizierung des Portfolios weniger Schutz vor negativen Folgen bietet. Finanzkraft, Zahlungshistorie, Eigentümerstruktur, Branchenbedingungen, Gerichtsbarkeit und Vertragsbedingungen werden daher zu wichtigen Underwriting-Variablen.
Einzelkäuferstrukturen können auch Chancen ansprechen, die nicht zu herkömmlichen Gesamtumsatzprogrammen passen. Etihad Credit Insurance bietet beispielsweise neben anderen handelsbezogenen Schutzstrukturen sowohl Gesamtumsatz- als auch Einzelrisikoversicherungen an.
Nach Unternehmensgröße des Versicherten
Das Segment der Großunternehmen dominiert den Markt aufgrund bankbedingter Anforderungen
Basierend auf der Unternehmensgröße des Versicherten wird der Markt in KMU und Großunternehmen unterteilt.
Große Unternehmen
Das Großunternehmenssegment dominiert den Markt für Warenkreditversicherungen mit einem Marktanteil von 7,00 Milliarden US-Dollar. Aufgrund bankbedingter Anforderungen, die sich in höheren Versicherungsumsätzen und Prämien niederschlagen, generiert das Segment weiterhin den größten Umsatz.
Große Unternehmen bleiben die Hauptabnehmer anspruchsvoller Warenkreditversicherungen, da sie umfangreiche Forderungsportfolios über mehrere Kunden und Gerichtsbarkeiten hinweg verwalten. Ihre Kaufentscheidungen werden im Allgemeinen eher vom Portfoliorisiko, den Bilanzzielen, den Finanzierungsanforderungen und der globalen Kreditverwaltung als von der bloßen Prämienminimierung bestimmt.
Multinationale Unternehmen benötigen häufig koordinierte Richtlinien, die mehrere Tochtergesellschaften und Märkte abdecken. Dadurch entsteht Bedarf an zentraler Berichterstattung, einheitlichen Underwriting-Standards, multinationalen Policenstrukturen und integriertem Schadenmanagement.
Große Unternehmen legen außerdem größeren Wert auf die Finanzkraft der Versicherer und die globale Servicekapazität. Die Fähigkeit, Hunderte oder Tausende von Käufern zu überwachen, kann wichtiger sein als die niedrigste Gesamtprämie. Proprietäre kommerzielle Datenbanken, lokale Inkassonetzwerke und regionale Underwriting-Expertise schaffen daher bedeutende Wettbewerbsvorteile.
Die Optimierung des Working Capitals wird immer wichtiger. Unternehmen können versicherte Forderungen im Rahmen umfassenderer Treasury-Strategien nutzen und gleichzeitig ihre wirtschaftliche Flexibilität bewahren. Allianz Trade positioniert explizit Warenkreditversicherungen für mittlere, große und globale Unternehmen, einschließlich Organisationen, die in mehreren Ländern tätig sind.
KMU
KMU weisen mit 10,9 % die höchste CAGR auf dem Weltmarkt auf. Das Wachstum des Segments ist hauptsächlich auf das digitale Onboarding über Broker/Fintech, die eingebettete Absicherung in der Forderungsfinanzierung und die ECA-Unterstützung zur Steigerung des Bekanntheitsgrads und der Erschwinglichkeit zurückzuführen. Kleine und mittlere Unternehmen stellen eine wichtige Expansionsmöglichkeit für den Warenkreditversicherungsmarkt dar. KMU verfügen häufig über geringere Liquiditätspuffer und eine größere Kundenkonzentration als diversifizierte multinationale Konzerne. Ein einziger erheblicher Zahlungsausfall kann daher unverhältnismäßige Auswirkungen auf das Betriebskapital haben.
Die Einführung wurde in der Vergangenheit durch begrenztes Bewusstsein, wahrgenommene Komplexität und die Kosten für die Aufrechterhaltung der Versicherungsverwaltung eingeschränkt. Der digitale Vertrieb beginnt, diese Hindernisse zu beseitigen. Vereinfachte Anträge, automatisierte Käuferbewertung und integrierte Tools zur Kreditüberwachung können den mit der Policenverwaltung verbundenen betrieblichen Aufwand reduzieren.
Das Wertversprechen ist besonders stark für Exporteure und Unternehmen, die zu offenen Rechnungskonditionen verkaufen. Eine Versicherung kann es einem KMU ermöglichen, Kredite zu gewähren und gleichzeitig einen definierten Teil der Forderungen vor gedecktem Ausfall zu schützen. Es kann auch Gespräche mit Kreditgebern stärken, wenn versicherte Forderungen Teil von Betriebskapitalfinanzierungsvereinbarungen sind.
Die KMU-Nachfrage ist nicht einheitlich. Unternehmen mit hochkonzentrierten Kundenportfolios bevorzugen möglicherweise eine gezielte Abdeckung, während Unternehmen mit vielen wiederkehrenden Käufern möglicherweise von ganzheitlichen Umsatzstrukturen profitieren. Auch das Sektorengagement ist wichtig, da Versicherer das Risiko entsprechend der Käuferqualität, den Zahlungsbedingungen, den Branchenbedingungen und dem geografischen Engagement bewerten.
Nach Vertikal
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Größte B2B-Forderungspools erweitern die Wachstum im Fertigungssegment
Basierend auf der Vertikale ist der Markt in Fertigung, Einzelhandel, Lebensmittel und Getränke, Automobil, IT undTelekommunikationund andere (Energie usw.).
Herstellung
Das produzierende Segment hatte im Jahr 2024 mit 2,78 Milliarden US-Dollar den größten Marktanteil und generiert weiterhin die höchsten Umsätze, da es über die größten B2B-Forderungspools (Chemikalien, Maschinen, Metalle, Elektronik) und exportintensive, längere Kreditlaufzeiten verfügt.
Die Fertigung stellt eine Hauptnachfragebranche dar, da Hersteller häufig Geräte, Komponenten, Materialien und Fertigwaren auf Kredit verkaufen. Zahlungszyklen können verlängert werden, während Lieferkettenbeziehungen möglicherweise mehrere Ebenen von Kunden und Händlern umfassen.
Das Risikoprofil des Sektors ist zyklisch. Nachfragerückgänge können die Käuferliquidität schnell schwächen, insbesondere bei kleineren Herstellern, die mit hohen Lager- und Finanzierungskosten arbeiten. Eine Warenkreditversicherung kann Lieferanten schützen und ihnen gleichzeitig die Aufrechterhaltung von Geschäftsbeziehungen in Zeiten schwächerer Nachfrage ermöglichen.
Einzelhandel
Der Einzelhandel generiert Nachfrage durch Lieferantenbeziehungen, Distributoren, Großhändler und Franchise-Netzwerke. Das Zahlungsrisiko kann steigen, wenn die Verbrauchernachfrage nachlässt, sich der Lagerumschlag verschlechtert oder die Finanzierungskosten steigen.
Beim Underwriting im Einzelhandel muss besonderes Augenmerk auf Bargeldumwandlung, Hebelwirkung, Bestandsverwaltung und Kundenkonzentration gelegt werden. Lieferanten können einem erheblichen Risiko ausgesetzt sein, wenn ein großer Einzelhändler in finanzielle Schwierigkeiten gerät.
Eine Warenkreditversicherung kann Lieferanten dabei helfen, ihre Kreditbedingungen einzuhalten und gleichzeitig vor definierten Käuferausfällen zu schützen. Dies ist besonders wertvoll, wenn Einzelhändler eine erhebliche Verhandlungsmacht über Zahlungsfristen ausüben.
Lebensmittel und Getränke
Lebensmittel und Getränke weisen mit 12,8 % die größte CAGR auf dem Weltmarkt auf. Lebensmittel und Getränke wachsen schneller, vor allem aufgrund der Konzentration der Käufer (große Einzelhändler/Gastronomie), wodurch die Sensibilität gegenüber uneinbringlichen Forderungen und die Durchdringung von TCI steigt.
Lebensmittel- und Getränkeunternehmen operieren über ausgedehnte Vertriebsnetze, an denen Hersteller, Großhändler, Einzelhändler und Gastronomiebetriebe beteiligt sind. Das daraus resultierende Forderungsrisiko schafft einen natürlichen Nachfragepool für die Kreditversicherung.
Der Sektor reagiert empfindlich auf die Inflation der Inputkosten, die Rohstoffpreise, die Verbrauchernachfrage und die Konzentration der Einzelhändler. Versicherer müssen daher sowohl käuferspezifische als auch branchenweite Risikoindikatoren überwachen.
Für Exporteure sind Agrar- und Lebensmittellieferanten zudem mit länderspezifischen Zahlungs- und Handelsrisiken konfrontiert. Abdeckung in Kombination mit Käuferinformationen kann die internationale Expansion unterstützen und gleichzeitig das Risiko unerwarteter Zahlungsausfälle begrenzen.
Automobil
Automobillieferketten führen zu besonders komplexen Kreditrisiken, da Hersteller, Tier-1-Zulieferer, Tier-2-Zulieferer und Händler über eng miteinander verbundene Beziehungen operieren. Finanzielle Belastungen bei einem großen Teilnehmer können sich auf mehrere Lieferanten ausbreiten.
Der Übergang zu Elektrofahrzeugen, veränderte Produktionsstandorte und Umstrukturierungen bei Zulieferern verändern traditionelle Risikomuster. Versicherer benötigen zunehmend detaillierte Brancheninformationen, um vorübergehenden Liquiditätsdruck von strukturellen Verschlechterungen unterscheiden zu können.
Automobilzulieferer können Warenkreditversicherungen nutzen, um Forderungen abzusichern und gleichzeitig die Beziehungen zu strategischen Kunden aufrechtzuerhalten. Dies kann wichtig werden, wenn Lieferanten mit erheblichen Werkzeug-, Lager- und Kapazitätsverpflichtungen konfrontiert sind.
IT & Telekommunikation
IT- und Telekommunikationsunternehmen generieren zunehmend ein Handelskreditrisiko durch Unternehmenssoftware, Hardwarevertrieb, verwaltete Dienste, Infrastrukturprojekte und Vertriebspartnerschaften. Lange Vertragslaufzeiten können zu erheblichen Forderungssalden führen.
Die Risikomerkmale des Sektors unterscheiden sich von denen des verarbeitenden Gewerbes. Versicherer müssen Kundenkonzentration, Vertragsstrukturen, wiederkehrende Umsatzqualität, Projektdurchführung und Finanzierungsbedingungen im Technologiesektor berücksichtigen.
Regionale Einblicke
Geografisch ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika unterteilt.
Marktanalyse für Handelskreditversicherungen in Nordamerika
North America Trade Credit Insurance Market Size, 2026 (USD Billion)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Die nordamerikanische Region ist derzeit weltweit führend. Die Region hatte im Jahr 2025 und 2026 einen Marktwert von 4,65 Milliarden US-Dollar bzw. 5,04 Milliarden US-Dollar. Zu den Komponenten, die das Wachstum vorantreiben, gehören die tiefe Bankenintegration von TCI (Factoring/SCF/Verbriefungen), dichte Maklernetzwerke und eine hohe Akzeptanz bei mittleren bis großen Unternehmen. Der Markt wird von großen globalen Playern bedient und bietet Unternehmen in verschiedenen Branchen eine wesentliche Risikominderung und schützt sie vor Zahlungsausfällen von Kunden. Die USA stehen mit einem erwarteten Umsatz von 3,73 Milliarden US-Dollar im Jahr 2025 an der Spitze des nordamerikanischen Marktes, angetrieben durch den zunehmenden inländischen und internationalen Handel und zunehmende Insolvenzen.
Nordamerika ist nach wie vor ein ausgereifter Markt für Warenkreditversicherungen, der durch eine hochentwickelte kommerzielle Versicherungsinfrastruktur, tiefe Kapitalmärkte und einen umfangreichen Business-to-Business-Handel unterstützt wird. Die Nachfrage wird durch den Unternehmensfokus auf Forderungsschutz, Betriebskapitaleffizienz und Kontrahentenüberwachung verstärkt. Grenzüberschreitende Lieferketten und erhöhte Insolvenzunsicherheit ermutigen Unternehmen weiterhin dazu, ausgewählte Kreditrisiken zu übertragen und gleichzeitig die kommerzielle Flexibilität über nationale und internationale Kundenportfolios hinweg zu bewahren.
US-Markt für Warenkreditversicherungen
Die Vereinigten Staaten stellen das wichtigste Nachfragezentrum der Region dar und werden von einem großen Unternehmenssektor, ausgedehnten Großhandelsnetzen und einer bedeutenden Exportaktivität unterstützt. Große Unternehmen bleiben wichtige Versicherungsnehmer, während KMU zusätzliches Durchdringungspotenzial bieten. Versicherer legen zunehmend Wert auf digitales Underwriting, Käuferinformationen und Portfolioüberwachung. Die Nachfrage hängt auch mit Finanzierungsstrukturen zusammen, bei denen versicherte Forderungen ein stärkeres Betriebskapitalmanagement und das Vertrauen der Kreditgeber unterstützen.
Marktanalyse für Warenkreditversicherungen in Europa
Der europäische Markt wächst erheblich und dürfte im Jahr 2026 zu einem Umsatzanteil von 3,58 Milliarden US-Dollar beitragen. Das Wachstum der Region ist auf zunehmende Unternehmensinsolvenzen und ein gestiegenes Bewusstsein für Kreditrisiken zurückzuführen. Dieses Wachstum wird durch die Einführung neuer Technologien und günstige Regierungsinitiativen weiter unterstützt. Das Vereinigte Königreich und Deutschland gehören mit einem erforderlichen Umsatzanteil von 0,76 Milliarden US-Dollar bzw. 1,01 Milliarden US-Dollar im Jahr 2026 zu den größten Wachstumstreibern des Marktes, während Frankreich im Jahr 2025 0,40 Milliarden US-Dollar beisteuerte.
Europa bleibt aufgrund seines ausgereiften Versicherungsökosystems, seiner dichten grenzüberschreitenden Handelsbeziehungen und etablierten Kreditmanagementpraktiken ein führender Markt für Warenkreditversicherungen. Deutschland, Frankreich, das Vereinigte Königreich und andere große Volkswirtschaften unterstützen eine erhebliche Nachfrage. Anhaltende Insolvenzsorgen, Exportrisiko und komplexe Lieferketten verstärken die Akzeptanz. Regionale Versicherer profitieren zudem von umfangreichen Käuferdatenbanken und etablierten Inkassonetzwerken.
Deutschlands Markt für Warenkreditversicherungen
Deutschland stellt aufgrund seiner Produktionsbasis, Exportorientierung und umfangreichen Lieferantennetzwerke einen der wichtigsten Märkte für Warenkreditversicherungen in Europa dar. Automobil-, Maschinenbau-, Chemie- und Industrieunternehmen erzeugen ein erhebliches Forderungsrisiko. Die Nachfrage wird durch die Notwendigkeit gestützt, das Kontrahentenrisiko auf internationalen Märkten zu steuern. Wirtschaftliche Unsicherheit und die Umstrukturierung der Lieferkette veranlassen Unternehmen dazu, Kreditlimits und Kundenkonzentrationen neu zu bewerten.
Markt für Warenkreditversicherungen im Vereinigten Königreich
Das Vereinigte Königreich verfügt über einen entwickelten Markt für Warenkreditversicherungen, der durch Fachwissen im Bereich Finanzdienstleistungen, internationalen Handel und eine beträchtliche KMU-Bevölkerung unterstützt wird. Exporteure und Händler nutzen zunehmend Kreditversicherungen, um das Ausfallrisiko ihrer Kunden in komplexen Handelsbeziehungen zu verwalten. Digitales Underwriting und automatisierte Kreditüberwachung verbessern die Zugänglichkeit, während Versicherer den Versicherungsschutz weiterhin in umfassendere Betriebskapital- und Forderungsmanagementstrategien integrieren.
Marktanalyse für Handelskreditversicherungen im asiatisch-pazifischen Raum
Die Region Asien-Pazifik expandiert erheblich. Die Marktgröße wird im Jahr 2026 voraussichtlich 3,09 Milliarden US-Dollar betragen, was auf die Digitalisierung von KMU und die Erweiterung der ECA-Kapazität (z. B. Sinosure, NEXI, K-Sure, EFA) zur Unterstützung des grenzüberschreitenden Handels zurückzuführen ist. Das Wachstum ist außerdem auf die regionale Wirtschaftsexpansion, erhöhte Handelsvolumina und steigende Unternehmensinsolvenzen zurückzuführen.
Indien und China tragen mit einem erwarteten Umsatzanteil von 0,7 Milliarden US-Dollar bzw. 0,68 Milliarden US-Dollar bis 2026 maßgeblich zum Marktwachstum bei.
Es wird erwartet, dass der asiatisch-pazifische Raum ein starkes Wachstum des Marktes für Warenkreditversicherungen erzielen wird, da Produktion, Exporte, intraregionaler Handel und Unternehmenskreditaktivitäten zunehmen. Die Akzeptanz ist in den einzelnen Ländern nach wie vor uneinheitlich, was erhebliche Durchdringungschancen bietet. Die Volkswirtschaften Chinas, Japans, Südkoreas, Australiens und Südostasiens weisen unterschiedliche Risikoprofile auf. Die zunehmende Diversifizierung der Lieferkette und die stärkere Beachtung des Forderungsschutzes unterstützen eine breitere Akzeptanz bei großen Unternehmen und KMU.
Japanischer Markt für Warenkreditversicherungen
Japan verfügt über ein ausgereiftes Umfeld für die Warenkreditversicherung, das von hochentwickelten Herstellern, Handelsunternehmen und etablierten Unternehmensrisikomanagementpraktiken unterstützt wird. Die Nachfrage wird durch Exportaktivitäten, Lieferantenbeziehungen und alternde Unternehmensstrukturen beeinflusst. Unternehmen legen zunehmend Wert auf die Kontinuität der Kundenbeziehungen und gleichzeitig auf die Kontrolle des Kontrahentenrisikos. Etablierte Versicherernetzwerke und detaillierte kommerzielle Informationen unterstützen ein diszipliniertes Underwriting für nationale und internationale Forderungsportfolios.
Chinas Markt für Handelskreditversicherungen
China stellt aufgrund seines umfangreichen Produktionsökosystems und seiner großen inländischen und exportorientierten Geschäftsbasis eine bedeutende langfristige Chance für die Warenkreditversicherung dar. Die Nachfrage wird durch die Umstrukturierung der Lieferkette, die internationale Expansion und die wachsende Aufmerksamkeit für das Forderungsrisiko gestützt. Die Akzeptanz variiert erheblich je nach Unternehmensgröße und Branche. Besonders relevante Möglichkeiten zur spezialisierten Kreditabsicherung bieten exportorientierte Hersteller und Handelsunternehmen.
Marktanalyse für Handelskreditversicherungen in Lateinamerika, im Nahen Osten und in Afrika
Die Märkte Südamerikas sowie des Nahen Ostens und Afrikas wachsen mit einem erwarteten Anteil von 0,69 Milliarden US-Dollar bzw. 1,2 Milliarden US-Dollar im Jahr 2025. Das Wachstum der Region ist auf zunehmende Unternehmensinsolvenzen, den zunehmenden internationalen Handel und die steigende Nachfrage nach Risikomanagementlösungen zurückzuführen. Schätzungen zufolge werden die GCC-Länder bis 2025 einen Marktanteil von 0,53 Milliarden US-Dollar haben.
Lateinamerika bietet sich entwickelnde Möglichkeiten für die Warenkreditversicherung in den Branchen Fertigung, Rohstoffe, Einzelhandel, Lebensmittel und exportorientierte Branchen. Währungsvolatilität, ungleiche Insolvenzrahmen und grenzüberschreitende Zahlungsrisiken steigern den Wert eines professionellen Kreditrisikomanagements. Die Akzeptanz bleibt hinter den reifen europäischen Märkten zurück und lässt Raum für Expansion. Versicherer mit starken lokalen Inkassokapazitäten und Underwriting-Expertise auf Länderebene sind besser in der Lage, die regionale Komplexität zu bewältigen.
Der Markt im Nahen Osten und in Afrika bleibt vergleichsweise unterversorgt, bietet jedoch Chancen durch Infrastrukturinvestitionen, Energiehandel, Produktionsausweitung und internationalen Handel. Politisches Risiko, Zahlungskomplexität und unterschiedliche Insolvenzregelungen beeinflussen das Underwriting. Exportkreditagenturen, Banken, Makler und private Versicherer können die Marktentwicklung unterstützen, indem sie Kreditschutz mit Handelsfinanzierungs- und Forderungsmanagementlösungen kombinieren.
Wettbewerbslandschaft der Handelskreditversicherungsbranche
Hauptakteure konzentrieren sich auf Partnerschaften und Übernahmen, um die Branche anzuführen
Zu den Hauptakteuren der Branche gehören Allianz Trade, Atradius N.V., Coface, American International Group, Zurich, Chubb, QBE Insurance Group Limited, Aon Plc, Credento, Howden Insurance Brokers LLC, Allianz Saudi Fransi, AXA XL und Markel Corporation. Diese führenden Unternehmen nutzen Strategien wie Fusionen und Übernahmen, technologische Integration (KI,Datenanalyse) und bietet spezialisierte Lösungen für multinationale Konzerne und KMU. Sie konzentrieren sich auf die Anpassung an globale Handelsveränderungen, die Bereitstellung von Echtzeit-Risikoanalysen, die Vereinfachung der Policenverwaltung und die Nutzung von Marktexpertise, um Kundenrisiken zu mindern und ihren Marktanteil zu vergrößern.
Der Markt für Warenkreditversicherungen konzentriert sich auf eine kleine Gruppe globaler Spezialisten mit umfangreichen Käuferdatenbanken, multinationalen Underwriting-Netzwerken und einer etablierten Schadensregulierungsinfrastruktur. Wettbewerbsvorteile hängen zunehmend von der Fähigkeit ab, Finanzkraft mit detaillierten Geschäftsinformationen und einem reaktionsfähigen Risikomanagement zu kombinieren.
Der Markt bleibt relativ konzentriert. Coface berichtete, dass Allianz Trade, Atradius und Coface im Jahr 2024 zusammen etwa 60 % des globalen Kreditversicherungsmarktes repräsentierten. Diese Konzentration spiegelt die Bedeutung der gesammelten Käuferdaten, der internationalen Inkassoinfrastruktur, der Kapitalressourcen und der langjährigen Unternehmensbeziehungen wider.
Künstliche Intelligenz wird zu einem zusätzlichen Differenzierungsmerkmal. Atradius berichtete im Jahr 2026, dass mehr als 70 % seiner Kreditlimitanträge automatisch mithilfe künstlicher Intelligenz und maschineller Lernmodelle verarbeitet wurden. Auch die Partnerschaften zwischen Banken, Maklern, Fintech-Plattformen und Handelsfinanzierungsanbietern nehmen zu. Diese Beziehungen können den Vertrieb verbessern und gleichzeitig den Kreditschutz enger in die Arbeitsabläufe für Unternehmensforderungen integrieren.
Die Wettbewerbsaussichten begünstigen Versicherer, die in der Lage sind, die Underwriting-Qualität aufrechtzuerhalten und gleichzeitig die Servicekosten zu senken. Große Anbieter behalten strukturelle Vorteile in Bezug auf Daten und geografische Abdeckung, während kleinere Unternehmen durch Spezialisierung, lokales Fachwissen und schnellere Entscheidungsfindung konkurrieren können. Im Laufe der Zeit dürften technologiegestütztes Underwriting und Portfoliodiversifizierung immer wichtigere Bestimmungsfaktoren für den Marktanteil von Warenkreditversicherungen werden.
WICHTIGSTE HANDELSKREDITVERSICHERUNGSUNTERNEHMEN IM PROFIL
- Allianz Trade(Frankreich)
- Atradius N.V.(Niederlande)
- Coface(Frankreich)
- Amerikanische internationale Gruppe(UNS.)
- Zürich (Schweiz)
- Chubb (Schweiz)
- QBE Insurance Group Limited (Australien)
- Aon Plc (Großbritannien)
- Credento (Belgien)
- Howden Insurance Brokers LLC (Großbritannien)
- Allianz Saudi Fransi (Saudi-Arabien)
- AXA XL (Frankreich)
- Markel Corporation (USA)
Neueste Entwicklungen in der Warenkreditversicherungsbranche
- September 2025-Die Abu Dhabi National Insurance Company (ADNIC), ein führender regionaler Multisparten-Versicherungsanbieter, und Allianz Trade, der weltweit führende Anbieter von Warenkreditversicherungen, gaben den Aufbau einer langfristigen strategischen Partnerschaft bekannt. Diese Zusammenarbeit stellt einen wichtigen Meilenstein bei der Erweiterung des Zugangs zu Warenkreditversicherungslösungen (TCIS) für Unternehmen in den Vereinigten Arabischen Emiraten dar.
- Juli 2025-DUAL Europe erweitert seine Spezialsparten auf dem gesamten Kontinent mit der Einführung seines Handelskreditversicherungsgeschäfts, dessen Kapazität von Axeria, einem paneuropäischen Anbieter, bereitgestellt wird.
- Juli 2025:Atradius erhielt von Lloyd’s die „grundsätzliche“ Genehmigung zur Gründung des Atradius Syndicate 1864 mit dem Ziel, das Underwriting ab Januar 2026 aufzunehmen. Das strategische Ziel bestand darin, die Kapazität von Atradius zu erweitern und sein Angebot für Kunden aus dem Finanzsektor zu stärken, die mit Handelskreditrisiken konfrontiert sind. Zu den beteiligten Fähigkeiten gehörten die Underwriting-Infrastruktur von Lloyd’s, die Bewertung des Handelskreditrisikos, die Portfoliodiversifizierung und das etablierte Kreditinformationsnetzwerk von Atradius, das rund 200 Millionen Unternehmen abdeckt.
- Juli 2025:Coface setzte sein strategisches Investitionsprogramm fort und erweiterte gleichzeitig seine Datenkapazitäten neben dem Warenkreditversicherungsgeschäft. Das Unternehmen verzeichnete ein Wachstum der Einnahmen aus der Warenkreditversicherung von 1,7 % und identifizierte seine Datenstrategie als Priorität, einschließlich einer verstärkten Informationsverwaltung. Der strategische Zweck bestand darin, die Kreditrisikoinformationen zu verbessern und die Underwriting-Qualität zu unterstützen. Zu den beteiligten Funktionen gehörten Geschäftsinformationen, Datenverwaltung, Kreditanalyse und integrierte Risikomanagementdienste.
- Juni 2026:Allianz Trade hat sich mit Mastercard zusammengetan, um die Möglichkeiten der Warenkreditversicherung durch seine Zahlungslösung Allianz Trade für Emittenten in der Reisebranche zu erweitern. Das strategische Ziel bestand darin, zusätzlichen Schutz bei B2B-Reisezahlungstransaktionen zu bieten und gleichzeitig das Kreditrisikomanagement in die Zahlungsabläufe zu integrieren. Zu den beteiligten Funktionen gehörten Warenkreditversicherung, B2B-Zahlungsinfrastruktur, automatisierte Transaktionsprozesse und das Zahlungsökosystem von Mastercard.
BERICHTSBEREICH
Der globale Bericht bietet eine detaillierte Analyse des Marktes und konzentriert sich auf Schlüsselaspekte wie namhafte Unternehmen, Bereitstellungsmodi, Typen und Endbenutzer des Produkts. Darüber hinaus bietet es Einblicke in die Markttrends für Warenkreditversicherungen und beleuchtet wichtige Branchenentwicklungen sowie Marktanteilsanalysen für wichtige Unternehmen. Zusätzlich zu den oben genannten Faktoren umfasst der Bericht mehrere Faktoren, die in den letzten Jahren zum Wachstum des Marktes beigetragen haben.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Berichtsumfang und Segmentierung
| ATTRIBUT | DETAILS |
| Studienzeit | 2021-2034 |
| Basisjahr | 2025 |
| Geschätztes Jahr | 2026 |
| Prognosezeitraum | 2026-2034 |
| Wachstumsrate | CAGR von 9,90 % von 2026 bis 2034 |
| Historische Periode | 2021-2024 |
| Einheit | Wert (Milliarden USD) |
| Segmentierung | Nach Versicherungsschutz, Unternehmensgröße, Branche und Region des Versicherten |
| Nach Abdeckung |
|
| Nach Unternehmensgröße des Versicherten |
|
| Nach Vertikal |
|
| Nach Region |
|
Häufig gestellte Fragen
Laut Fortune Business Insights belief sich der Weltmarkt im Jahr 2025 auf 12,62 Milliarden US-Dollar und wird bis 2034 voraussichtlich 29,18 Milliarden US-Dollar erreichen.
Es wird erwartet, dass der Markt im Prognosezeitraum ein stetiges Wachstum mit einer CAGR von 9,90 % aufweist.
Steigende Zahlungsausfälle und globale Handelsvolatilität beschleunigen das Marktwachstum.
Allianz Trade, Atradius N.V., Coface, American International Group, Zurich, Chubb und QBE Insurance Group Limited gehören zu den Top-Playern auf dem Markt.
Den größten Marktanteil hielt die Region Nordamerika.
Nordamerika hatte im Jahr 2025 einen Wert von 4,65 Milliarden US-Dollar.
Nehmen Sie Kontakt mit unseren Experten auf Sprechen Sie mit einem Experte


- 2021-2034
- 2025
- 2021-2024
- 164
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.
-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf