 Gratis-PDF herunterladen




Angebot anfordern
Erhalten Sie ein individuelles Angebot passend zu Ihren Anforderungen.
- Lizenztyp wählen
- Optionen für mehrere Nutzer
- Individueller Umfang & Abdeckung
- Schnelle Bearbeitung
"Entwicklung von Wachstumsstrategien liegt in unserer DNA"
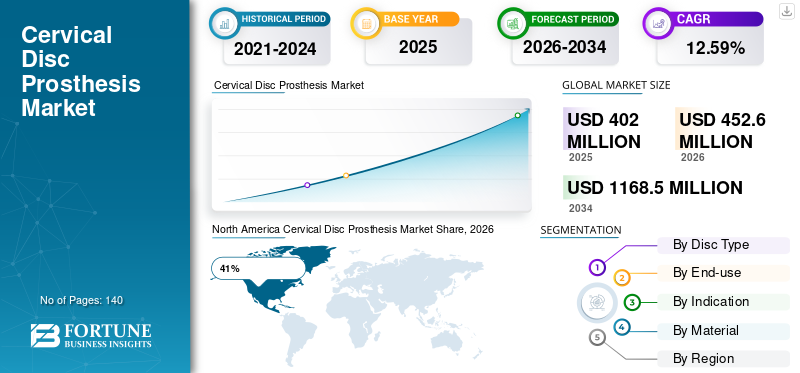
Die weltweite Marktgröße für Bandscheibenprothesen wurde im Jahr 2025 auf 402 Millionen US-Dollar geschätzt. Es wird erwartet, dass der Markt von 452,6 Millionen US-Dollar im Jahr 2026 auf 1.168,5 Millionen US-Dollar im Jahr 2034 wächst und im Prognosezeitraum eine jährliche Wachstumsrate von 12,59 % aufweist.

Der Markt für zervikale Bandscheibenprothesen verzeichnet ein stetiges Wachstum aufgrund der zunehmenden Akzeptanz bewegungserhaltender Eingriffe an der Wirbelsäule und der zunehmenden Bevorzugung des künstlichen Bandscheibenersatzes gegenüber herkömmlichen Wirbelsäulenversteifungsoperationen. Bandscheibenprothesen für die Halswirbelsäule sind darauf ausgelegt, die Beweglichkeit der Halswirbelsäule aufrechtzuerhalten und gleichzeitig die Degeneration benachbarter Segmente zu reduzieren. Die zunehmende Inzidenz von degenerativen Bandscheibenerkrankungen der Halswirbelsäule, Radikulopathie der Halswirbelsäule und Wirbelsäulenerkrankungen führt zu einer anhaltenden Nachfrage in allen Gesundheitseinrichtungen. Technologische Fortschritte bei Biomaterialien, Implantatdesign und minimalinvasiven chirurgischen Techniken stärken die Produktakzeptanz weiter. Der Marktbericht für zervikale Bandscheibenprothesen hebt das zunehmende Bewusstsein der Ärzte, verbesserte chirurgische Ergebnisse und wachsende Investitionen in die Infrastruktur für die Wirbelsäulengesundheit hervor, was zu einer breiteren Marktdurchdringung in entwickelten und aufstrebenden Gesundheitssystemen beiträgt.
Aufgrund der fortschrittlichen Infrastruktur für die Wirbelsäulenpflege und des hohen Volumens an Eingriffen an der Halswirbelsäule entfallen auf die Vereinigten Staaten 42 % des nordamerikanischen Marktanteils für Bandscheibenprothesen. Jährlich werden landesweit mehr als 1,2 Millionen Wirbelsäulenoperationen durchgeführt, was eine solide Grundlage für die Einführung von Bandscheibenprothesen bildet. Günstige behördliche Zulassungen, verbesserte Fachkenntnisse der Chirurgen und die weitverbreitete Verfügbarkeit fortschrittlicher Bildgebungstechnologien unterstützen die Marktexpansion. Krankenhäuser und orthopädische Zentren nutzen zunehmend Bandscheibenimplantate der nächsten Generation, um die Patientenergebnisse zu verbessern. Die zunehmende Verbreitung von sitzender Lebensweise, arbeitsbedingten Nackenbeschwerden und altersbedingter Degeneration des Gebärmutterhalses stimuliert weiterhin die Nachfrage. Die Expansion des Marktes für zervikale Bandscheibenprothesen in den USA deutet auf eine starke Nutzung bewegungserhaltender Technologien in großen Gesundheitseinrichtungen hin.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Die Trends auf dem Markt für Bandscheibenprothesen deuten auf eine deutliche Verlagerung hin zu bewegungserhaltenden Wirbelsäulenbehandlungen hin, da Gesundheitsdienstleister nach Alternativen zu Wirbelsäulenfusionsverfahren suchen. Hersteller führen zunehmend fortschrittliche Implantatdesigns ein, die die natürliche Bewegung der Halswirbelsäule nachahmen und gleichzeitig die Haltbarkeit und Verschleißfestigkeit verbessern. Dreidimensionale Bildgebungstechnologien und computergestützte Operationsplanung werden zu Standardwerkzeugen für die präoperative Beurteilung und verbessern die Genauigkeit der Implantatpositionierung.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Ein weiterer bemerkenswerter Trend ist der zunehmende Einsatz von Titanlegierungen und fortschrittlichen Polymerkombinationen, die die Biokompatibilität und die langfristige Implantatleistung verbessern. Gesundheitseinrichtungen wenden zunehmend minimalinvasive chirurgische Ansätze an, wodurch die Krankenhausaufenthaltsdauer verkürzt und die Genesung der Patienten beschleunigt wird.Künstliche IntelligenzAuch bei Wirbelsäulenchirurgen erfreuen sich assistierte chirurgische Navigationssysteme großer Beliebtheit.
Steigende Prävalenz zervikaler degenerativer Bandscheibenerkrankungen
Der Hauptwachstumstreiber für den Markt für zervikale Bandscheibenprothesen ist die zunehmende Prävalenz degenerativer Bandscheibenerkrankungen der Halswirbelsäule und damit verbundener Wirbelsäulenerkrankungen. Die alternde Bevölkerung in den großen Volkswirtschaften führt zu einem größeren Patientenpool, der chirurgische Eingriffe erfordert. Klinische Studien deuten darauf hin, dass Millionen von Erwachsenen weltweit von einer Bandscheibendegeneration betroffen sind, insbesondere Personen über 45 Jahren. Die zunehmende Nutzung von Computern, Smartphones und sitzenden Arbeitsumgebungen hat auch zu einem höheren Auftreten chronischer Nackenschmerzen und Erkrankungen der Halswirbelsäule geführt. Gesundheitsdienstleister empfehlen aufgrund ihrer Fähigkeit, die Wirbelsäulenbeweglichkeit zu erhalten, zunehmend Bandscheibenprothesen. Verbesserte chirurgische Erfolgsraten von über 90 % bei ausgewählten Patientenpopulationen unterstützen die Akzeptanz zusätzlich. Die Marktanalyse für zervikale Bandscheibenprothesen zeigt, dass das zunehmende Bewusstsein der Patienten für fortschrittliche Behandlungsmöglichkeiten der Wirbelsäule weiterhin zu einem Anstieg des Eingriffsvolumens in Krankenhäusern und orthopädischen Zentren führt.
Hohe Verfahrens- und Implantatkosten
Trotz günstiger klinischer Ergebnisse bleiben die hohen Behandlungskosten ein erhebliches Hemmnis für die Branche der zervikalen Bandscheibenprothesen. Eingriffe zum Ersatz der Halswirbelsäule erfordern spezielle Implantate, fortschrittliche Bildgebungstechnologien und hochqualifizierte Chirurgen, was die gesamten Gesundheitsausgaben erhöht. In mehreren Entwicklungsländern ist die Erstattungsdeckung weiterhin begrenzt, was den Zugang der Patienten zu diesen Verfahren einschränkt. Kostensensible Gesundheitssysteme bevorzugen häufig konventionelle Fusionsoperationen aufgrund ihrer geringeren Vorabkosten. Darüber hinaus stellen die mit hochwertigen Prothesen verbundenen Beschaffungskosten kleinere Gesundheitseinrichtungen vor Herausforderungen. Auch regulatorische Compliance-Anforderungen und umfangreiche klinische Tests tragen zu erhöhten Herstellungskosten bei. Die Marktaussichten für zervikale Bandscheibenprothesen deuten darauf hin, dass Bedenken hinsichtlich der Erschwinglichkeit trotz der wachsenden Nachfrage nach fortschrittlichen Wirbelsäulenbehandlungen weiterhin die Akzeptanzraten in Schwellenländern beeinflussen.
Ausbau der minimalinvasiven Wirbelsäulenchirurgie
Die wachsende Beliebtheit der minimalinvasiven Wirbelsäulenchirurgie bietet erhebliche Chancen für den Markt für Bandscheibenprothesen. Patienten bevorzugen zunehmend Verfahren, die mit geringeren Gewebeschäden, kürzeren Krankenhausaufenthalten und schnelleren Genesungszeiten einhergehen. Gesundheitseinrichtungen investieren stark in fortschrittliche chirurgische Navigationssysteme und robotergestützte Plattformen, die die Genauigkeit der Implantatplatzierung verbessern. Schwellenländer bauen spezialisierte Wirbelsäulenbehandlungszentren aus und schaffen so neue Geschäftsmöglichkeiten für Implantathersteller. Steigende Gesundheitsausgaben und ein verbesserter Zugang zu fortschrittlichen orthopädischen Verfahren stärken die Marktaussichten zusätzlich. Die steigende Nachfrage nach ambulanten Eingriffen an der Wirbelsäule fördert auch die Entwicklung von Bandscheibenprothesen der nächsten Generation, die für minimalinvasive Techniken optimiert sind. Die Prognose für den Markt für zervikale Bandscheibenprothesen lässt darauf schließen, dass technologische Innovationen in Kombination mit erweiterten chirurgischen Möglichkeiten in den kommenden Jahren erhebliche Wachstumsmöglichkeiten eröffnen werden.
Anforderungen an die langfristige klinische Bewertung
Eine der größten Herausforderungen für den Markt für zervikale Bandscheibenprothesen ist die Notwendigkeit einer umfassenden langfristigen klinischen Validierung. Regulierungsbehörden verlangen vor der Zulassung neuer Produkte umfangreiche Nachweise zur Haltbarkeit, Sicherheit und Wirksamkeit von Implantaten. Hersteller müssen langwierige klinische Studien durchführen, die sich oft über fünf Jahre erstrecken, was die Entwicklungszeit und die Kosten erhöht. Unterschiede in der Anatomie des Patienten und in den Operationstechniken können sich ebenfalls auf die klinischen Ergebnisse auswirken und zu Komplexitäten bei der Produktbewertung führen. Gesundheitsdienstleister bleiben hinsichtlich neuerer Implantattechnologien vorsichtig, bis ausreichende langfristige Leistungsdaten verfügbar sind. Darüber hinaus erlegen die Anforderungen an die Überwachung nach dem Inverkehrbringen den Herstellern zusätzliche Pflichten auf. Der Branchenbericht für zervikale Bandscheibenprothesen zeigt, dass die Balance zwischen Innovation und strenger Einhaltung gesetzlicher Vorschriften weiterhin eine zentrale Herausforderung sowohl für etablierte Unternehmen als auch für neue Marktteilnehmer bleibt.
M-o-P-Bandscheibenprothesen machen 61 % des Marktanteils von Bandscheibenprothesen aus. Diese Implantate nutzen metallische Endplatten in Kombination mit fortschrittlichen Polymerkernen, die die natürliche Bewegung der Halswirbelsäule nachbilden sollen. Das Segment behauptet aufgrund günstiger Trageeigenschaften, etablierter klinischer Beweise und der weit verbreiteten Vertrautheit der Chirurgen eine starke Marktführerschaft. Moderne Polymermaterialien sorgen für eine längere Haltbarkeit und eine geringere Reibung bei der Zervikalbewegung. Krankenhäuser bevorzugen häufig M-o-P-Implantate, da sie zuverlässige Langzeitergebnisse und eine breite Patientenverträglichkeit aufweisen. Kontinuierliche Verbesserungen in der Polymertechnik reduzieren die Entstehung von Verschleißpartikeln und verbessern die Langlebigkeit von Implantaten.
M-o-M-Bandscheibenprothesen machen 39 % des Marktanteils von Bandscheibenprothesen aus. Diese Geräte nutzen metallische Gelenkflächen, die eine robuste strukturelle Unterstützung und langfristige mechanische Stabilität bieten sollen. Das Segment wird besonders wegen seiner Festigkeitseigenschaften und seiner Widerstandsfähigkeit gegen Verformung unter wiederholten Belastungsbedingungen der Wirbelsäule geschätzt. Technologische Fortschritte bei der Metallverarbeitung und Oberflächenveredelungstechniken haben die Implantatleistung verbessert und Verschleißprobleme verringert. M-o-M-Implantate werden häufig bei sorgfältig ausgewählten Patientengruppen eingesetzt, die eine erhöhte Belastbarkeit erfordern.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Auf orthopädische Zentren und Traumazentren entfällt ein Marktanteil von 34 % bei Bandscheibenprothesen. Diese Einrichtungen spielen aufgrund ihrer speziellen chirurgischen Fachkenntnisse und speziellen Abteilungen für die Wirbelsäulenpflege eine entscheidende Rolle bei der Diagnose und Behandlung von Erkrankungen der Halswirbelsäule. Zunehmende Überweisungen für degenerative Bandscheibenerkrankungen, traumatische Verletzungen der Halswirbelsäule und bewegungserhaltende Eingriffe an der Wirbelsäule unterstützen die Nachfrage in diesem Segment. Viele orthopädische Zentren sind mit fortschrittlichen Bildgebungssystemen, intraoperativen Navigationstechnologien und minimalinvasiven chirurgischen Plattformen ausgestattet, die die Genauigkeit der Eingriffe verbessern. Die zunehmende Präferenz der Patienten für spezialisierte Wirbelsäulenbehandlungszentren stärkt die Segmentexpansion weiter.
Krankenhäuser haben einen Marktanteil von 66 % bei Bandscheibenprothesen und sind damit das führende Endverbrauchssegment. Große Krankenhäuser verfügen über eine umfassende chirurgische Infrastruktur, multidisziplinäre Pflegeteams und Zugang zu fortschrittlichen Wirbelsäulentechnologien, die den Ersatz von Halsbandscheiben unterstützen. Die wachsende Zahl von Wirbelsäulenoperationen, die in Krankenhäusern der Tertiärversorgung durchgeführt werden, trägt erheblich zur Nachfrage nach Implantaten bei. Krankenhäuser profitieren außerdem von etablierten Erstattungssystemen und dem Zugang zu spezialisierten Neurochirurgen und orthopädischen Chirurgen. Die zunehmende Aufnahme von Patienten im Zusammenhang mit degenerativen Erkrankungen des Gebärmutterhalses treibt weiterhin das Wachstum der Verfahren voran.
Nackenschmerzen machen nach Indikation 57 % des Marktanteils von Halsbandscheibenprothesen aus. Chronische Nackenschmerzen im Zusammenhang mit einer degenerativen Bandscheibenerkrankung sind nach wie vor einer der häufigsten Gründe für einen Bandscheibenersatz im Gebärmutterhals. Die zunehmende Verbreitung von sitzender Lebensweise, längerer Bildschirmbelastung und schlechten Haltungsgewohnheiten hat die Zahl der Patienten, die nach fortschrittlichen Behandlungslösungen suchen, deutlich erhöht. Bandscheibenprothesen bieten Bewegungserhaltungsvorteile, die dazu beitragen, die Flexibilität der Wirbelsäule zu erhalten und gleichzeitig Schmerzsymptome zu lindern. Klinische Studien belegen weiterhin eine gute Patientenzufriedenheit nach einem Bandscheibenersatz bei anhaltenden Nackenschmerzen.
Myelopathie macht 43 % des Marktanteils von Bandscheibenprothesen aus. Die zervikale Myelopathie resultiert aus einer Kompression des Rückenmarks, die durch degenerative Veränderungen, Bandscheibenvorfälle oder Stenosen der Halswirbelsäule verursacht wird. Die Erkrankung führt häufig zu neurologischen Symptomen, eingeschränkter Motorik und verminderter Lebensqualität. Steigende Diagnoseraten, unterstützt durch fortschrittliche Magnetresonanztomographie-Technologien, tragen zur Nachfrage nach Verfahren bei. Zervikale Bandscheibenprothesen bieten eine wirksame Behandlungsoption für ausgewählte Myelopathie-Patienten und bewahren gleichzeitig die Beweglichkeit der Wirbelsäule.
Die materialbasierte Segmentierung zeigt Titanlegierungen, Kobalt-Chrom-Legierungen und fortschrittliche Polymere als dominierende Komponenten, die bei der Herstellung von Bandscheibenprothesen verwendet werden. Dieses Segment deckt 100 % des Implantatproduktionsbedarfs ab und spielt eine entscheidende Rolle bei der Bestimmung der Geräteleistung. Materialien auf Titanbasis tragen aufgrund ihrer hervorragenden Biokompatibilität und Korrosionsbeständigkeit zu 48 % zur Materialausnutzung bei. Kobalt-Chrom-Legierungen machen 32 % aus und bieten eine hervorragende mechanische Festigkeit und Verschleißfestigkeit. Fortschrittliche Polymermaterialien machen 20 % aus und sorgen für Flexibilität und Stoßdämpfungseigenschaften. Kontinuierliche Innovationen bei Biomaterialien erhöhen die Langlebigkeit von Implantaten und verringern das Komplikationsrisiko. Die Trends auf dem Markt für Bandscheibenprothesen deuten darauf hin, dass der Schwerpunkt zunehmend auf der Materialoptimierung liegt, um die klinischen Ergebnisse und die langfristige Haltbarkeit des Geräts zu verbessern.
North America Cervical Disc Prosthesis Market Share, 2025 (%)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika hält 41 % des weltweiten Marktanteils für zervikale Bandscheibenprothesen und ist damit der führende regionale Markt. Die Region profitiert von einer fortschrittlichen Gesundheitsinfrastruktur, einer breiten Verfügbarkeit spezialisierter Wirbelsäulenzentren und einer starken Akzeptanz bewegungserhaltender chirurgischer Eingriffe. Aufgrund des hohen Volumens an Halswirbelsäulenoperationen und der günstigen Erstattungspolitik entfällt der größte Teil der regionalen Nachfrage auf die Vereinigten Staaten. Die zunehmende Prävalenz degenerativer Bandscheibenerkrankungen und chronischer Nackenschmerzen unterstützt weiterhin das prozedurale Wachstum. Krankenhäuser und orthopädische Einrichtungen führen schnell Bandscheibenimplantate der nächsten Generation mit verbesserter Haltbarkeit und biomechanischer Leistung ein. Starke klinische Beweise, die bei ausgewählten Patienten den Ersatz einer künstlichen Bandscheibe gegenüber einer Fusion belegen, haben das Vertrauen der Chirurgen gestärkt. Kontinuierliche Investitionen in robotergestützte Chirurgie und Navigationstechnologien verbessern die Behandlungsergebnisse weiter. Die Präsenz wichtiger Branchenteilnehmer und laufende Produktinnovationen stärken Nordamerikas dominierende Stellung auf dem Markt für zervikale Bandscheibenprothesen.
Auf Europa entfallen 29 % des weltweiten Marktanteils für Bandscheibenprothesen und es bleibt ein wichtiges Zentrum für Innovationen im Bereich der Wirbelsäulengesundheit. Die Region profitiert von etablierten Gesundheitssystemen, einem wachsenden Bewusstsein für bewegungserhaltende Therapien und einer zunehmenden Einführung fortschrittlicher orthopädischer Technologien. Länder wie Deutschland, Frankreich, Italien und das Vereinigte Königreich erweitern weiterhin den Zugang zu Verfahren zum Ersatz der Halswirbelsäule über öffentliche und private Gesundheitsnetzwerke. Die steigende Inzidenz altersbedingter Wirbelsäulenerkrankungen und degenerativer Erkrankungen der Halswirbelsäule trägt erheblich zur Marktnachfrage bei. Ärzte empfehlen aufgrund der günstigen langfristigen klinischen Ergebnisse und der Erhaltung der Wirbelsäulenbeweglichkeit zunehmend Bandscheibenprothesen. Forschungseinrichtungen undmedizinisches GerätHersteller arbeiten aktiv zusammen, um innovative Implantatdesigns zu entwickeln. Verbesserte Diagnosetechnologien ermöglichen eine frühere Erkennung von Gebärmutterhalserkrankungen. Wachsende Investitionen in die Modernisierung des Gesundheitswesens und spezielle Programme zur Wirbelsäulenbehandlung unterstützen weiterhin das Wachstum des Marktes für Bandscheibenprothesen in ganz Europa.
Deutschland macht 27 % des europäischen Marktanteils für zervikale Bandscheibenprothesen aus und ist einer der einflussreichsten Märkte der Region. Das Land profitiert von einem hochentwickelten Gesundheitssystem, fortschrittlichen orthopädischen Einrichtungen und einer starken klinischen Expertise in der Wirbelsäulenchirurgie. Deutsche Krankenhäuser führen jedes Jahr eine beträchtliche Anzahl von Eingriffen zum Ersatz der Halswirbelscheibe durch, unterstützt durch fortschrittliche diagnostische Bildgebung und chirurgische Navigationstechnologien. Die wachsende Prävalenz degenerativer Bandscheibenerkrankungen der Halswirbelsäule in der alternden Bevölkerung treibt weiterhin die Nachfrage nach Verfahren voran. Gesundheitsdienstleister bevorzugen zunehmend bewegungserhaltende Implantate, die dabei helfen, die natürliche Bewegung der Wirbelsäule aufrechtzuerhalten. Kontinuierliche Investitionen in medizinische Forschung und Implantatentwicklung stärken die Marktexpansion. Das Vorhandensein spezialisierter Wirbelsäulenzentren verbessert den Zugang zu Behandlungen im ganzen Land. Starke Ausbildungsprogramme für Chirurgen und die Einführung minimalinvasiver Verfahren tragen weiter dazu bei, dass Deutschland in der europäischen Industrie für Bandscheibenprothesen führend ist.
Auf das Vereinigte Königreich entfallen 18 % des europäischen Marktanteils für Bandscheibenprothesen. Die Nachfrage wird durch das zunehmende Bewusstsein für den Ersatz der Halswirbelsäule als Alternative zur Wirbelsäulenversteifung und den erweiterten Zugang zu spezialisierten Wirbelsäulenpflegediensten angetrieben. Gesundheitseinrichtungen investieren in fortschrittliche orthopädische Technologien und moderne chirurgische Infrastruktur, um die Patientenergebnisse zu verbessern. Steigende Fälle von chronischen Nackenschmerzen und Bandscheibendegeneration unterstützen weiterhin das Marktwachstum. Chirurgen verwenden zunehmend bewegungserhaltende Implantate, da sie die Beweglichkeit des Gebärmutterhalses aufrechterhalten und gleichzeitig die Belastung benachbarter Wirbelsäulensegmente verringern können. Öffentliche und private Gesundheitsdienstleister erweitern ihre Wirbelsäulenbehandlungsprogramme, um der wachsenden Patientenzahl gerecht zu werden. Klinische Aufklärungsinitiativen stärken das Bewusstsein der Ärzte für die Vorteile eines künstlichen Bandscheibenersatzes. Kontinuierliche technologische Innovationen und günstige Behandlungsergebnisse positionieren das Vereinigte Königreich als einen wichtigen Beitragszahler zum regionalen Markt für Bandscheibenprothesen.
Der asiatisch-pazifische Raum hält 23 % des globalen Marktanteils für Bandscheibenprothesen und entwickelt sich zu einer der sich am schnellsten entwickelnden Regionen für die Wirbelsäulengesundheit. Die rasche Entwicklung der Gesundheitsinfrastruktur, steigende Gesundheitsausgaben und das wachsende Bewusstsein für fortschrittliche chirurgische Behandlungen unterstützen die Marktexpansion. Große Bevölkerungsgruppen in China, Japan, Indien und Südkorea erzeugen eine erhebliche Nachfrage nach Eingriffen an der Halswirbelsäule. Die zunehmende Prävalenz degenerativer Erkrankungen der Halswirbelsäule, die mit dem Alter und einer sitzenden Lebensweise einhergehen, vergrößert den Patientenpool. Regierungen investieren in die Modernisierung von Krankenhäusern und erweitern den Zugang zu spezialisierter orthopädischer Versorgung. Die wachsende Zahl ausgebildeter Wirbelsäulenchirurgen verbessert die Verfügbarkeit von Eingriffen in der gesamten Region. Auch medizintouristische Aktivitäten in mehreren Ländern tragen zur Einführung von Implantaten bei. Strategische Kooperationen zwischen globalen Herstellern und regionalen Gesundheitsdienstleistern beschleunigen den Technologietransfer und die Marktdurchdringung innerhalb der Branche für zervikale Bandscheibenprothesen.
Auf Japan entfallen 31 % des asiatisch-pazifischen Marktanteils für Bandscheibenprothesen. Das Land ist für seine fortschrittlichen Gesundheitstechnologien, seine starken medizinischen Forschungskapazitäten und seine hochqualifizierten orthopädischen Chirurgen bekannt. Eine alternde Bevölkerung trägt erheblich zur zunehmenden Prävalenz von degenerativen Bandscheibenerkrankungen der Halswirbelsäule und damit verbundenen Wirbelsäulenerkrankungen bei. Japanische Gesundheitseinrichtungen setzen weiterhin innovative Bandscheibenprothesen ein, die die Mobilität und langfristige Patientenergebnisse verbessern sollen. Fortschrittliche Bildgebungssysteme und präzisionsgeführte Operationstechniken unterstützen den Verfahrenserfolg. Forschungsaktivitäten mit Schwerpunkt auf Biomaterialien und Implantatleistung stärken die technologische Entwicklung weiter. Patienten bevorzugen zunehmend bewegungserhaltende Behandlungsmöglichkeiten, die eine schnellere Genesung und eine verbesserte Lebensqualität ermöglichen. Starke Gesundheitsstandards und ein umfassender Zugang zu spezialisierten Wirbelsäulenzentren machen Japan zu einem führenden Markt für Technologien zum Ersatz der Halsbandscheibe im asiatisch-pazifischen Raum.
Auf China entfallen 24 % des Marktanteils für zervikale Bandscheibenprothesen im Asien-Pazifik-Raum und es stellt den größten Markt in der Region dar. Die rasche Modernisierung des Gesundheitswesens, die Erhöhung der Krankenhauskapazität und steigende Gesundheitsausgaben treiben weiterhin die Nachfrage nach fortschrittlichen Wirbelsäulenbehandlungen an. Die große Bevölkerung des Landes bietet erhebliche Möglichkeiten für Eingriffe zum Ersatz der Halsbandscheibe. Das wachsende Bewusstsein für minimalinvasive Wirbelsäulenchirurgie und bewegungserhaltende Technologien fördert eine breitere Akzeptanz bei Gesundheitsdienstleistern. Regierungsinitiativen zur Verbesserung der Zugänglichkeit der Gesundheitsversorgung unterstützen den Ausbau orthopädischer und Wirbelsäulenpflegedienste. Inländische Hersteller investieren verstärkt in die Implantatentwicklung, während internationale Unternehmen ihre Marktpräsenz weiter stärken. Verbesserte Schulungsprogramme für Chirurgen und verbesserte Diagnosemöglichkeiten tragen zum prozeduralen Wachstum bei. Die Aussichten für den Markt für zervikale Bandscheibenprothesen in China bleiben aufgrund der laufenden Gesundheitsreformen und der zunehmenden Verfügbarkeit von Behandlungen günstig.
Auf die Region „Rest der Welt“ entfallen 7 % des weltweiten Marktanteils bei Bandscheibenprothesen und sie umfasst Lateinamerika, den Nahen Osten und Afrika. Obwohl diese Märkte kleiner sind, verzeichnen sie aufgrund der Verbesserung der Gesundheitsinfrastruktur und des zunehmenden Bewusstseins für fortschrittliche Optionen für die Wirbelsäulenbehandlung ein allmähliches Wachstum. Regierungen und private Gesundheitsdienstleister investieren in moderne Krankenhäuser und spezialisierte orthopädische Einrichtungen, um die Patientenversorgung zu verbessern. Steigende Diagnoseraten von degenerativen Erkrankungen des Gebärmutterhalses erzeugen eine Nachfrage nach innovativen Behandlungslösungen. Internationale Medizintechnikunternehmen bauen ihre Vertriebsnetze aus und stärken regionale Partnerschaften, um die Produktverfügbarkeit zu verbessern. Medizintouristische Aktivitäten in ausgewählten Ländern tragen zum Behandlungsaufkommen bei. Schulungsinitiativen für Orthopäden und Neurochirurgen erweitern das Fachwissen im Bereich der Bandscheibenersatztechniken. Es wird erwartet, dass die kontinuierliche Modernisierung des Gesundheitswesens und ein besserer Zugang zu fortschrittlichen Technologien die langfristige Entwicklung des Marktes für Bandscheibenprothesen in diesen Regionen unterstützen werden.
Die Investitionstätigkeit im Markt für zervikale Bandscheibenprothesen wird durch den Wandel hin zur bewegungserhaltenden Wirbelsäulenpflege, eine höhere Akzeptanz der Verfahren und die Kommerzialisierung von zervikalen Implantaten der nächsten Generation geprägt. Kapital fließt in Unternehmen, die Implantatinnovationen mit digitaler Chirurgie, Navigation und Roboter-Ökosystemen kombinieren, weil diese Plattformen die Arbeitsabläufe sicherer machen und die Loyalität der Chirurgen stärken. Die kontinuierliche Erweiterung des Wirbelsäulen-Ökosystems von Medtronic und die Einführung von VELYS Spine durch DePuy Synthes zeigen, wie große strategische Unternehmen Implantatportfolios mit unterstützenden Technologien verbinden.
Für Investoren liegen die attraktivsten Möglichkeiten in erstklassigen Produktlinien zur Behandlung von Halswirbelsäulen, in der Evidenzgenerierung nach dem Inverkehrbringen und in gebündelten Lösungen für die Wirbelsäule, die die Verfahrensvariabilität verringern. Der Markt bietet auch Potenzial für mittelständische Hersteller, die bereits die klinische Einführung erreicht haben, aber noch Raum für eine geografische Expansion haben. Das Geschäft mit zervikalen Bandscheiben von Orthofix zeigt, dass sogar Nischenprodukte im Bereich der künstlichen Bandscheiben sinnvolle Umsätze generieren können, obwohl die Entscheidung des Unternehmens im Jahr 2025, sich aus der M6-C-Linie zurückzuziehen, auch die Bedeutung von Portfoliodisziplin und Rentabilitätszielen signalisiert.
Die Entwicklung neuer Produkte auf dem Markt für zervikale Bandscheibenprothesen konzentriert sich auf Bewegungserhaltung, biomechanische Haltbarkeit und bessere Ausrichtung bei minimalinvasiven Wirbelsäulenoperationen. Bei den wettbewerbsfähigsten Produkten liegt der Schwerpunkt jetzt auf einer verbesserten Kinematik, geringeren Verschleißprofilen und einem einfacheren Einsetzen durch eine verfeinerte Instrumentierung. Simplify Cervical Disc von Globus Medical bleibt ein bemerkenswerter Maßstab, da das Unternehmen angibt, dass es der einzige zervikale vollständige Bandscheibenersatz ist, der bei primären Endpunkten für einstufige Erkrankungen eine klinische Überlegenheit erzielt, was den kommerziellen Wert der klinischen Differenzierung unterstreicht.
Die Entwicklungsbemühungen gehen auch über das Implantat selbst hinaus und erstrecken sich auf das breitere chirurgische Ökosystem. Medtronic erweiterte im September 2024 sein AiBLE-Ökosystem für Wirbelsäulenchirurgie und DePuy Synthes stellte 2024 seine erste aktive Wirbelsäulenrobotik- und Navigationsplattform vor. Beides spiegelt wider, wie Implantatunternehmen Bildgebung, Planung und Navigation in ihre Produktstrategie integrieren. Diese Ökosysteme können die Akzeptanz der Halsbandscheibe unterstützen, indem sie die Platzierungspräzision verbessern und die Reibung beim Eingriff verringern.
Dieser Marktbericht für Bandscheibenprothesen deckt die gesamte kommerzielle und klinische Landschaft für den künstlichen Bandscheibenersatz ab, einschließlich Produktdesign, Endverbrauchsnachfrage, Indikationsmuster, Materialinnovation, regionale Akzeptanz und Unternehmenspositionierung. Es bewertet den Markt aus einer B2B-Perspektive, wobei der Schwerpunkt auf dem Beschaffungsverhalten von Krankenhäusern, Einkaufstrends in Wirbelsäulenzentren, Akzeptanzmustern bei Chirurgen und der Wettbewerbsrolle großer Hersteller liegt. Der Anwendungsbereich umfasst bewegungserhaltende Bandscheibensysteme für die Halswirbelsäule, die bei degenerativen Bandscheibenerkrankungen, Nackenschmerzen und Myelopathie eingesetzt werden, sowie das verfahrenstechnische Ökosystem, das die Implantation unterstützt.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Der Bericht behandelt auch Marktdynamiken wie die klinische Präferenz für mobilitätserhaltende chirurgische Eingriffe, langfristige Erwartungen an die Implantatleistung, behördliche Prüfungen und den Einfluss von Roboter- und Navigationsplattformen auf die Einführung. Die regionale Abdeckung umfasst Nordamerika, Europa, den asiatisch-pazifischen Raum und den Rest der Welt, wobei die Vereinigten Staaten nach wie vor der kommerziell wichtigste nationale Markt in diesem Segment sind. Die Analyse berücksichtigt auch die Wettbewerbsintensität zwischen großen Anbietern von Wirbelsäulengeräten und spezialisierten Herstellern künstlicher Bandscheiben.


(Angebot gültig bis zum 31st Oct 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






Nehmen Sie Kontakt mit uns auf
US +1 833 909 2966 (Gebührenfrei)
Erhalten Sie ein individuelles Angebot passend zu Ihren Anforderungen.
Besprechen Sie Ihre Fragen mit unseren Branchenexperten.
Haben Sie Fragen? Erhalten Sie schnelle Antworten vor dem Kauf.

