Scopolamin-Marktgröße, Anteil und Branchenanalyse, nach Dosierungsform (Injektionspräparate, Tabletten, transdermale Pflaster und andere Dosierungsformen), nach Vertriebskanal und regionaler Prognose, 2026–2034
 Gratis-PDF herunterladen

Überblick über den Scopolamin-Markt
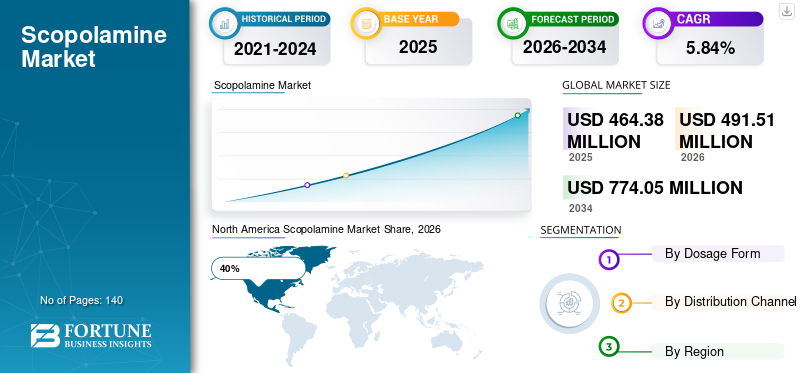
Die globale Scopolamin-Marktgröße wurde im Jahr 2025 auf 464,38 Milliarden US-Dollar geschätzt. Der Markt soll von 491,51 Milliarden US-Dollar im Jahr 2026 auf 774,05 Milliarden US-Dollar im Jahr 2034 wachsen und im Prognosezeitraum eine jährliche Wachstumsrate von 5,84 % aufweisen.

Der Scopolamin-Markt ist ein wichtiges Segment der Pharmaindustrie, angetrieben durch den weit verbreiteten Einsatz von Scopolamin zur Vorbeugung von Reisekrankheit, zur postoperativen Übelkeitsbehandlung sowie für spezifische gastrointestinale und neurologische Anwendungen. Scopolamin ist ein Anticholinergikum, das aufgrund seiner Wirksamkeit bei der Kontrolle von Übelkeit und Erbrechen häufig in Krankenhäusern, ambulanten chirurgischen Zentren und ambulanten Einrichtungen eingesetzt wird. Der Markt profitiert von der steigenden Zahl chirurgischer Eingriffe, der zunehmenden Reisetätigkeit und dem wachsenden Bewusstsein für Behandlungsmöglichkeiten bei Reisekrankheit. Pharmahersteller konzentrieren sich weiterhin auf verbesserte Arzneimittelverabreichungssysteme und eine verbesserte Patientencompliance. Der Scopolamin-Marktbericht hebt wachsende therapeutische Anwendungen und kontinuierliche Produktinnovationen hervor.
Auf die Vereinigten Staaten entfällt ein Marktanteil von etwa 41 % am weltweiten Scopolamin-Markt. Eine starke Gesundheitsinfrastruktur, ein hohes Volumen chirurgischer Eingriffe und die weit verbreitete Einführung präventiver antiemetischer Therapien tragen erheblich zur Marktnachfrage bei. Transdermale Scopolamin-Pflaster werden häufig zur Behandlung von Reisekrankheit und postoperativer Übelkeit verschrieben und unterstützen eine konsistente Produktverwendung. Das Land profitiert von fortschrittlichen pharmazeutischen Forschungskapazitäten und gut etablierten Vertriebsnetzen. Die zunehmende Reiseaktivität und das zunehmende Bewusstsein der Gesundheitsfachkräfte für die Vorbeugung von Übelkeit steigern weiterhin die Nachfrage. Die Aussichten für den Scopolamin-Markt in den USA bleiben aufgrund der anhaltenden Innovation bei der Arzneimittelverabreichungstechnologie und der Ausweitung klinischer Anwendungen positiv.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Wichtige Erkenntnisse
Marktgröße und Wachstum
- Globale Marktgröße 2025: 464,38 Milliarden US-Dollar
- Weltmarktgröße 2034: 774,05 Milliarden US-Dollar
- CAGR (2026–2034): 5,84 %
Marktanteil – regional
- Nordamerika: 40 %
- Europa: 28 %
- Asien-Pazifik: 23 %
- Rest der Welt: 9 %
Anteile auf Länderebene
- Deutschland: 26 % des europäischen Marktes
- Vereinigtes Königreich: 18 % des europäischen Marktes
- Japan: 21 % des asiatisch-pazifischen Marktes
- China: 35 % des asiatisch-pazifischen Marktes
Neueste Trends auf dem Scopolamin-Markt
Die Trends auf dem Scopolamin-Markt deuten auf eine zunehmende Akzeptanz fortschrittlicher Arzneimittelverabreichungssysteme hin, die den Patientenkomfort und die therapeutische Wirksamkeit verbessern sollen. Transdermale Pflaster erfreuen sich immer größerer Beliebtheit, da sie eine nachhaltige Wirkstofffreisetzung ermöglichen und die Dosierungshäufigkeit reduzieren. Pharmaunternehmen investieren zunehmend in Formulierungstechnologien, die die Absorptionseigenschaften und die Patientencompliance verbessern. Ein weiterer wichtiger Trend in der Scopolamin-Marktanalyselandschaft ist die zunehmende Verwendung von Scopolamin in perioperativen Pflegeprotokollen. Gesundheitsdienstleister integrieren zunehmend präventive antiemetische Therapien, um die Patientenergebnisse zu verbessern und postoperative Komplikationen zu reduzieren.
Laden Sie ein kostenloses Muster herunter um mehr über diesen Bericht zu erfahren.
Dieser Trend hat die Nachfrage in Krankenhäusern und chirurgischen Zentren erhöht. Die Ausweitung der Reise- und Tourismusaktivitäten hat ebenfalls zum Marktwachstum beigetragen, indem das Bewusstsein für die Prävention von Reisekrankheit gestärkt wurde. Digitale Gesundheitsplattformen undTelemedizinDienstleistungen verbessern den Patientenzugang zu verschreibungspflichtigen Medikamenten. Kontinuierliche Forschung zu alternativen Darreichungsformen und Kombinationstherapien unterstützt die Innovation zusätzlich. Diese Entwicklungen prägen weiterhin das Umfeld der Scopolamin-Marktforschungsberichte und beeinflussen die langfristige Marktdynamik.
Scopolamin-Marktdynamik
TREIBER
Zunehmende Prävalenz von Reisekrankheit und postoperativer Übelkeitsbehandlung
Der Haupttreiber des Scopolamin-Marktwachstums ist die steigende Nachfrage nach wirksamer Prävention und Behandlung von Reisekrankheit und postoperativer Übelkeit. Die steigende Zahl chirurgischer Eingriffe weltweit hat den Bedarf an antiemetischen Therapien verstärkt, die die Genesung der Patienten verbessern. Scopolamin bleibt aufgrund seiner nachgewiesenen Wirksamkeit und verlängerten Wirkdauer eine weit verbreitete Option. Die wachsende Reiseaktivität, einschließlich Luft-, See- und Straßentransporte, hat auch die Nachfrage nach Produkten zur Vorbeugung von Reisekrankheit erhöht. Gesundheitsdienstleister legen weiterhin Wert auf präventive Behandlungsstrategien, um den Patientenkomfort zu erhöhen und Komplikationen zu reduzieren. Diese Faktoren tragen gemeinsam zu einem nachhaltigen Wachstum innerhalb der Scopolamin-Branchenanalyselandschaft bei.
ZURÜCKHALTUNG
Nebenwirkungen im Zusammenhang mit anticholinergen Medikamenten
Ein wesentliches Hemmnis für den Scopolamin-Markt ist das mögliche Auftreten von Nebenwirkungen im Zusammenhang mit anticholinergen Medikamenten. Je nach Dosierung und individueller Empfindlichkeit kann es bei den Patienten zu Mundtrockenheit, verschwommenem Sehen, Schwindel oder Schläfrigkeit kommen. Diese Effekte können die Produktakzeptanz bei bestimmten Patientengruppen einschränken. Medizinisches Fachpersonal muss vor der Verschreibung von Scopolamin die Eignung für den Patienten sorgfältig prüfen. Darüber hinaus führt die Verfügbarkeit alternativer antiemetischer Therapien zu Wettbewerbsdruck auf dem Markt. Auch regulatorische Aufsichts- und Sicherheitsüberwachungsanforderungen beeinflussen die Produktentwicklungsaktivitäten. Diese Faktoren können die Marktexpansion trotz starker therapeutischer Nachfrage bremsen.
GELEGENHEIT
Ausbau transdermaler Arzneimittelverabreichungstechnologien
Eine große Chance innerhalb der Scopolamin-Marktchancenlandschaft ist die kontinuierliche Weiterentwicklung transdermaler Arzneimittelverabreichungstechnologien. Patienten bevorzugen zunehmend praktische Dosierungsformen, die die Verabreichungshäufigkeit reduzieren und die Compliance verbessern. Transdermale Pflaster bieten eine anhaltende Wirkstofffreisetzung und vereinfachte Behandlungsschemata, was sie zu attraktiven Optionen für die Vorbeugung von Reisekrankheit und die postoperative Pflege macht. Pharmaunternehmen investieren in innovative Pflastertechnologien und verbesserte Formulierungsstrategien, um die therapeutische Leistung zu verbessern. Aufstrebende Gesundheitsmärkte und der zunehmende Zugang zu pharmazeutischen Produkten schaffen weitere Wachstumschancen. Diese Entwicklungen unterstützen eine langfristige Expansion im Prognoseumfeld des Scopolamin-Marktes.
HERAUSFORDERUNG
Regulatorische Komplexität und Lieferkettenmanagement
Eine der größten Herausforderungen für den Scopolamin-Markt besteht darin, die Einhaltung gesetzlicher Vorschriften einzuhalten und gleichzeitig eine konsistente Produktverfügbarkeit sicherzustellen. Pharmazeutische Hersteller müssen strenge Qualitätsstandards, Herstellungsvorschriften und Sicherheitsüberwachungsanforderungen einhalten. Unterschiede in den Regulierungsrahmen verschiedener Länder können Marktexpansionsstrategien erschweren. Störungen der Lieferkette, die pharmazeutische Wirkstoffe oder spezielle Herstellungsprozesse betreffen, können sich auf die Produktverfügbarkeit auswirken. Unternehmen müssen auch in Pharmakovigilanz- und Post-Market-Überwachungsaktivitäten investieren, um die behördliche Zulassung aufrechtzuerhalten. Diese Herausforderungen erfordern ein kontinuierliches operatives und strategisches Management innerhalb der Scopolamin-Markt-Insights-Landschaft.
Scopolamin-Marktsegmentierung
Nach Darreichungsform
Injektionspräparate machen etwa 22 % des Marktanteils auf dem Scopolamin-Markt aus und werden hauptsächlich in Krankenhäusern, chirurgischen Zentren und Notfallversorgungseinrichtungen eingesetzt, wo schnelle therapeutische Maßnahmen erforderlich sind. Injizierbare Scopolamin-Formulierungen werden häufig zur Vorbeugung und Behandlung von postoperativer Übelkeit und Erbrechen verabreicht, insbesondere bei Patienten, die sich komplexen chirurgischen Eingriffen unterziehen. Medizinisches Fachpersonal bevorzugt injizierbare Formen, wenn eine sofortige Symptomkontrolle erforderlich ist und eine orale Verabreichung nicht geeignet ist. Die steigenden chirurgischen Volumina weltweit unterstützen weiterhin die Nachfrage nach injizierbaren antiemetischen Therapien. Krankenhäuser legen Wert auf wirksame perioperative Pflegestrategien, um die Genesung und Zufriedenheit der Patienten zu verbessern. Pharmahersteller konzentrieren sich auf die Aufrechterhaltung der Produktqualität, Sterilität und Einhaltung gesetzlicher Vorschriften.
Tabletten machen etwa 18 % des Marktanteils auf dem Scopolamin-Markt aus und bieten eine praktische orale Dosierungsform für bestimmte Patientengruppen. Tablettenformulierungen werden häufig zur Vorbeugung von Reisekrankheit und für ausgewählte ambulante Behandlungsanwendungen verwendet, bei denen eine einfache Verabreichung wichtig ist. Patienten bevorzugen oft orale Medikamente, weil sie vertraut, tragbar und einfach anzuwenden sind. Pharmaunternehmen verbessern weiterhin Tablettenformulierungen, um die Absorption, Stabilität und Patientencompliance zu verbessern. Die wachsende Reiseaktivität und das zunehmende Bewusstsein für die Behandlung der Reisekrankheit tragen zu einer anhaltenden Nachfrage nach oralen Scopolaminprodukten bei. Gesundheitsdienstleister empfehlen möglicherweise Tablettenformulierungen für Patienten, die eine kurzfristige vorbeugende Therapie benötigen.
Transdermale Pflaster dominieren den Scopolamin-Markt mit einem Marktanteil von etwa 48 % und stellen die am weitesten verbreitete Darreichungsform dar. Diese Pflaster sorgen für eine kontinuierliche und kontrollierte Arzneimittelabgabe durch die Haut über einen längeren Zeitraum, wodurch die Notwendigkeit einer häufigen Dosierung verringert wird. Patienten und Gesundheitsdienstleister bevorzugen transdermale Systeme aufgrund ihrer Bequemlichkeit, verbesserten Compliance und konsistenten therapeutischen Wirksamkeit. Die Prävention von Reisekrankheit und die Behandlung von postoperativer Übelkeit sind die Hauptanwendungen, die die Segmentnachfrage antreiben. Hersteller investieren weiterhin in fortschrittliche Pflastertechnologien, die die Haftung, den Komfort und die Leistung der Arzneimittelfreisetzung verbessern.
Andere Dosierungsformen machen etwa 12 % des Marktanteils auf dem Scopolamin-Markt aus und umfassen spezielle Formulierungen, die für therapeutische Nischenanforderungen entwickelt wurden. Diese Kategorie kann zusammengesetzte Präparate, experimentelle Verabreichungssysteme und alternative Verabreichungsmethoden zur Verbesserung der Behandlungsflexibilität umfassen. Pharmaunternehmen erforschen weiterhin innovative Formulierungstechnologien, die darauf abzielen, den Patientenkomfort und die Therapieergebnisse zu verbessern. Die Nachfrage nach alternativen Darreichungsformen wird durch spezifische Patientenbedürfnisse, klinische Vorlieben und neue Anwendungen im Gesundheitswesen beeinflusst. Forschungs- und Entwicklungsaktivitäten unterstützen weiterhin Innovationen in der Arzneimittelverabreichungswissenschaft.
Erfahren Sie, wie unser Bericht Ihr Geschäft optimieren kann, Sprechen Sie mit einem Analysten
Nach Vertriebskanal
Krankenhausapotheken haben einen Marktanteil von etwa 46 % am Scopolamin-Markt und stellen den führenden Vertriebskanal dar, da Scopolamin-Produkte in großem Umfang in chirurgischen und stationären Gesundheitseinrichtungen eingesetzt werden. Scopolamin wird häufig zur Vorbeugung von postoperativer Übelkeit und Erbrechen verabreicht, was Krankenhausapotheken zu einer wichtigen Versorgungsstelle für Gesundheitsdienstleister macht. Die wachsende Zahl chirurgischer Eingriffe, steigende Krankenhauseinweisungsraten und die zunehmende Einführung präventiver antiemetischer Therapien stützen weiterhin die Nachfrage über diesen Kanal. Krankenhausapotheken halten strenge Standards für die Bestandsverwaltung und Qualitätskontrolle ein und stellen so eine gleichbleibende Verfügbarkeit pharmazeutischer Produkte sicher. Die zunehmende Betonung der Genesungsergebnisse des Patienten und der perioperativen Pflegeprotokolle stärkt die Bedeutung dieses Segments innerhalb der Wachstumslandschaft des Scopolamin-Marktes weiter.
Regionaler Ausblick auf den Scopolamin-Markt
North America Scopolamine Market Share, 2026 (%)
Um weitere Informationen zur regionalen Analyse dieses Marktes zu erhalten, Laden Sie ein kostenloses Beispiel herunter
Nordamerika
Nordamerika hat einen Marktanteil von etwa 40 % am globalen Scopolamin-Markt und bleibt aufgrund der fortschrittlichen Gesundheitsinfrastruktur und der starken Akzeptanz von Arzneimitteln der dominierende regionale Markt. In der Region besteht eine erhebliche Nachfrage nach Scopolamin-Produkten, die zur Vorbeugung von Reisekrankheit und zur Behandlung postoperativer Übelkeit eingesetzt werden. Krankenhäuser und chirurgische Zentren integrieren Scopolamin-Therapien häufig in die perioperativen Pflegeprotokolle, um die Genesungsergebnisse der Patienten zu verbessern. Aufgrund des hohen Volumens an chirurgischen Eingriffen und der umfangreichen Verschreibungsaktivität tragen die Vereinigten Staaten den größten Anteil zur regionalen Nachfrage bei. Wachsende Reise- und Tourismusaktivitäten unterstützen die Produktnutzung in allen Verbrauchersegmenten zusätzlich. Pharmaunternehmen investieren weiterhin in fortschrittliche transdermale Pflastertechnologien und verbesserte Arzneimittelverabreichungssysteme. Starke Erstattungssysteme im Gesundheitswesen und breite Apothekennetzwerke verbessern die Produktzugänglichkeit. Kontinuierliche klinische Forschung und Innovation tragen zur Marktentwicklung bei. Diese Faktoren stärken gemeinsam die Position Nordamerikas innerhalb der Scopolamin-Marktaussichten.
Europa
Europa hält einen Marktanteil von etwa 28 % am weltweiten Scopolamin-Markt und leistet aufgrund der starken Gesundheitssysteme und der breiten Verfügbarkeit von Arzneimitteln weiterhin einen bedeutenden Beitrag. Gesundheitsdienstleister nutzen zunehmend Scopolamin-Produkte zur Behandlung von postoperativer Übelkeit und Reisekrankheit bei verschiedenen Patientengruppen. Die steigende Zahl chirurgischer Eingriffe und die wachsende Bedeutung des Patientenkomforts haben die Nachfrage nach präventiven antiemetischen Therapien erhöht. Arzneimittelhersteller führen weiterhin verbesserte Formulierungen und Verabreichungstechnologien ein, um die Wirksamkeit der Behandlung zu verbessern. Die Region profitiert von gut ausgebauten Krankenhausnetzwerken und umfangreichen Apothekenvertriebskanälen. Auch die zunehmende Reiseaktivität in den europäischen Ländern trägt zur Marktnachfrage bei. Der regulatorische Fokus auf Patientensicherheit und Arzneimittelqualität fördert die Produktzuverlässigkeit und das Verbrauchervertrauen. Laufende Initiativen zur Modernisierung des Gesundheitswesens treiben die Akzeptanz weiter voran. Diese Faktoren unterstützen ein nachhaltiges Wachstum innerhalb der europäischen Scopolamin-Marktanalyselandschaft.
Deutschland Scopolamin-Markt
Deutschland hat einen Marktanteil von rund 26 % am europäischen Scopolamin-Markt und ist einer der größten Pharmamärkte in Europa. Das Land profitiert von einer fortschrittlichen Gesundheitsinfrastruktur, starken pharmazeutischen Produktionskapazitäten und einem breiten Zugang zu medizinischen Behandlungen. Krankenhäuser nutzen Scopolamin-Produkte häufig als Teil perioperativer Strategien zur Behandlung von Übelkeit, um die Patientenergebnisse zu verbessern. Die Nachfrage wird auch durch das zunehmende Bewusstsein für die Vorbeugung von Reisekrankheit bei inländischen und internationalen Reisenden gestützt. Angehörige der Gesundheitsberufe legen weiterhin Wert auf präventive Pflegeansätze, die Behandlungskomplikationen reduzieren und die Genesungserfahrungen verbessern. In Deutschland tätige Pharmaunternehmen konzentrieren sich auf Produktqualität, Einhaltung gesetzlicher Vorschriften und Innovation. Hohe Gesundheitsausgaben und effiziente Vertriebssysteme unterstützen die Marktexpansion zusätzlich. Diese Faktoren tragen positiv zum Wachstumsumfeld des deutschen Scopolamin-Marktes bei.
Scopolamin-Markt im Vereinigten Königreich
Das Vereinigte Königreich hat einen Marktanteil von etwa 18 % am europäischen Scopolamin-Markt und weist weiterhin eine stabile Nachfrage nach antiemetischen Therapien auf. Scopolamin-Produkte werden im Gesundheitswesen häufig zur Vorbeugung von Reisekrankheit und zur Behandlung postoperativer Übelkeit verschrieben. Krankenhäuser integrieren zunehmend präventive Behandlungsprotokolle in chirurgische Versorgungspfade, um die Patientenzufriedenheit und Genesungsergebnisse zu verbessern. Das umfangreiche Gesundheitsnetzwerk des Landes gewährleistet einen breiten Zugang zu pharmazeutischen Produkten über Krankenhäuser, Einzelhandels- und Online-Apotheken. Steigende Reiseaktivitäten und ein zunehmendes Bewusstsein für die Vorbeugung von Übelkeit tragen zu einer wachsenden Produktnutzung bei. Pharmaunternehmen stärken weiterhin ihre Vertriebsnetze und verbessern die Produktzugänglichkeit. Die Bemühungen zur Modernisierung des Gesundheitswesens und die Betonung einer patientenzentrierten Versorgung unterstützen die weitere Marktentwicklung. Diese Faktoren verstärken die langfristigen Aussichten für den britischen Scopolamin-Markt.
Asien-Pazifik
Der asiatisch-pazifische Raum hat einen Marktanteil von etwa 23 % am weltweiten Scopolamin-Markt und entwickelt sich zu einer wichtigen Wachstumsregion. Der Ausbau der Gesundheitsinfrastruktur, die zunehmende Zugänglichkeit von Arzneimitteln und das zunehmende Bewusstsein für Therapien zur Behandlung von Übelkeit treiben die Marktexpansion voran. Länder wie China, Japan, Indien und Südkorea investieren weiterhin in die Modernisierung des Gesundheitswesens und in die Vertriebskapazitäten für Arzneimittel. Die wachsende Zahl chirurgischer Eingriffe hat zu einem erhöhten Bedarf an wirksamen antiemetischen Medikamenten für die perioperative Versorgung geführt. Steigende Reise- und Tourismusaktivitäten in der gesamten Region tragen zusätzlich zur Scopolamin-Nutzung bei. Pharmahersteller stärken regionale Produktions- und Vertriebsnetzwerke, um die Produktverfügbarkeit zu verbessern. Steigende Gesundheitsausgaben und das Bewusstsein der Patienten für vorbeugende Behandlungen unterstützen das Marktwachstum. Regierungsinitiativen, die sich auf die Verbesserung des Zugangs zur Gesundheitsversorgung konzentrieren, leisten ebenfalls einen positiven Beitrag. Diese Faktoren positionieren den asiatisch-pazifischen Raum als einen wichtigen Faktor für die Scopolamin-Marktprognose.
Japanischer Scopolamin-Markt
Japan hat einen Marktanteil von etwa 21 % am Scopolamin-Markt im asiatisch-pazifischen Raum und profitiert von einem der fortschrittlichsten Gesundheitssysteme weltweit. Gesundheitsdienstleister nutzen Scopolamin-Produkte regelmäßig zur Vorbeugung von postoperativer Übelkeit und zur Behandlung von Reisekrankheit. Die starke Betonung des Patientenkomforts und der Behandlungsqualität unterstützt die weit verbreitete Einführung präventiver antiemetischer Therapien. Die alternde Bevölkerung des Landes und die hohe Anzahl chirurgischer Eingriffe tragen zu einer anhaltenden Arzneimittelnachfrage bei. Japanische Pharmaunternehmen investieren weiterhin in innovative Technologien zur Arzneimittelverabreichung und verbesserte Behandlungsmöglichkeiten. Die zunehmende Reiseaktivität unterstützt auch die Nachfrage nach Produkten zur Vorbeugung von Reisekrankheit. Effiziente Gesundheitsversorgungssysteme und ein breiter Zugang zu Arzneimitteln stärken die Marktleistung zusätzlich. Diese Faktoren unterstützen weiterhin die Aussichten für den japanischen Scopolamin-Markt.
Chinesischer Scopolamin-Markt
China hat einen Marktanteil von etwa 35 % am Scopolamin-Markt im asiatisch-pazifischen Raum und ist damit der größte regionale Beitragszahler. Der rasche Ausbau der Gesundheitsinfrastruktur und der zunehmende Arzneimittelverbrauch treiben das Marktwachstum weiterhin voran. Steigende chirurgische Eingriffe und wachsende Krankenhausnetzwerke haben die Nachfrage nach antiemetischen Medikamenten erhöht. Das wachsende Bewusstsein für Behandlungsmöglichkeiten bei Reisekrankheit und Anforderungen an die postoperative Pflege trägt zu einer erhöhten Produktnutzung bei. Inländische Pharmahersteller erweitern ihre Produktionskapazitäten und verbessern die Vertriebseffizienz, um der wachsenden Nachfrage gerecht zu werden. Staatliche Initiativen zur Modernisierung des Gesundheitswesens verbessern weiterhin den Patientenzugang zu verschreibungspflichtigen Medikamenten. Die Ausweitung der Krankenversicherung und steigende verfügbare Einkommen unterstützen den Arzneimittelkonsum zusätzlich. Diese Faktoren positionieren China als wichtiges Wachstumszentrum innerhalb der Scopolamin-Marktlandschaft.
Rest der Welt
Die Region „Rest der Welt“ hat einen Marktanteil von etwa 9 % am weltweiten Scopolamin-Markt und umfasst Lateinamerika, den Nahen Osten und Afrika. Das Marktwachstum wird durch die Verbesserung der Gesundheitsinfrastruktur und die Verbesserung der Zugänglichkeit von Arzneimitteln in diesen Regionen unterstützt. Gesundheitsdienstleister werden sich der präventiven antiemetischen Therapien und ihrer Rolle bei der Verbesserung der Patientenergebnisse immer bewusster. Die wachsende Zahl chirurgischer Eingriffe und die Ausweitung der Gesundheitsdienstleistungen unterstützen weiterhin die Produktnachfrage. Pharmaunternehmen stärken ihre Vertriebsnetze, um die Verfügbarkeit von Medikamenten zu verbessern. Das zunehmende Bewusstsein der Reisenden für den Umgang mit Reisekrankheit trägt ebenfalls zur Marktexpansion bei. Regierungen und private Gesundheitsorganisationen investieren weiterhin in Initiativen zur Modernisierung des Gesundheitswesens. Obwohl die Marktdurchdringung weiterhin geringer ist als in entwickelten Volkswirtschaften, bestehen erhebliche langfristige Wachstumschancen. Diese Entwicklungen unterstützen die Expansion auf dem Scopolaminmarkt im Rest der Welt.
Liste der führenden Scopolamin-Unternehmen
- GlaxoSmithKline plc.
- Novartis AG
- Caleb Pharmaceuticals, Inc.
- Perrigo Company plc.
- Alchem International
- Phytex Australien
- Baxter International Inc.
- Centroflora-Cms
- Alkaloide Australiens
- Myungmoon Pharma Co. LTD.
- Fine Chemicals Corporation
Die beiden größten Unternehmen mit dem höchsten Marktanteil
- GlaxoSmithKline plc. – 18 % Marktanteil
- Perrigo Company plc. – 14 % Marktanteil
Investitionsanalyse und -chancen
Der Scopolamin-Markt bietet aufgrund der steigenden Nachfrage nach Therapien zur Vorbeugung von Reisekrankheit und zur Behandlung postoperativer Übelkeit attraktive Investitionsmöglichkeiten. Pharmaunternehmen investieren weiterhin in fortschrittliche transdermale Verabreichungstechnologien, die die Patientencompliance und die therapeutische Wirksamkeit verbessern. Das wachsende Volumen an chirurgischen Eingriffen und die zunehmende Reiseaktivität unterstützen die langfristige Nachfrage nach Scopolamin-Produkten. Hersteller erweitern ihre Produktionskapazitäten und stärken ihre Vertriebsnetze, um die Marktzugänglichkeit zu verbessern. Schwellenländer bieten aufgrund der Entwicklung der Gesundheitsinfrastruktur und des steigenden Arzneimittelverbrauchs zusätzliche Chancen. Strategische Kooperationen, Formulierungsinnovationen und die Expansion in neue therapeutische Anwendungen ziehen weiterhin Investitionen an. Die Marktchancen für Scopolamin sind weiterhin günstig für Unternehmen, die sichere, wirksame und patientenfreundliche Behandlungslösungen anbieten können.
Entwicklung neuer Produkte
Innovationen auf dem Scopolamin-Markt konzentrieren sich in erster Linie auf die Verbesserung der Effizienz der Medikamentenverabreichung und der Patientenfreundlichkeit. Pharmaunternehmen verbessern weiterhin die transdermalen Pflastertechnologien, um eine gleichmäßigere Arzneimittelfreisetzung und mehr Komfort zu gewährleisten. Forschungsbemühungen erforschen Formulierungen mit längerer Wirkungsdauer und alternative Verabreichungssysteme, die die therapeutischen Ergebnisse verbessern können. Hersteller investieren auch in Verpackungsverbesserungen und patientenfreundliche Verabreichungsmethoden. Digitale Gesundheitsintegration und Remote-Rezeptverwaltungssysteme unterstützen einen breiteren Zugang zur Behandlung. Ständige Fortschritte bei pharmazeutischen Herstellungsprozessen tragen zur Produktqualität und zur Einhaltung gesetzlicher Vorschriften bei. Diese Innovationen prägen weiterhin die Trendlandschaft des Scopolamin-Marktes und unterstützen die Wettbewerbsdifferenzierung.
Fünf aktuelle Entwicklungen (2023–2025)
- GlaxoSmithKline plc. erweiterter Fokus auf fortschrittliche transdermale Verabreichungstechnologien im Jahr 2023.
- Perrigo Company plc. erweiterte Vertriebsmöglichkeiten für antiemetische Produkte im Jahr 2024.
- Alchem International erhöhte die Produktionskapazität für pharmazeutische Inhaltsstoffe im Jahr 2024.
- Baxter International Inc. verstärkte im Jahr 2025 seine auf Krankenhäuser ausgerichteten Initiativen zur Arzneimittelversorgung.
- Myungmoon Pharma Co. LTD. erweiterte Produktverfügbarkeit in ausgewählten Märkten im asiatisch-pazifischen Raum im Jahr 2025.
Berichtsberichterstattung über den Scopolamin-Markt
Der Scopolamin-Marktbericht bietet eine umfassende Analyse der Marktdynamik, therapeutischen Anwendungen, Wettbewerbsentwicklungen und regionalen Leistung. Der Bericht bewertet Schlüsselfaktoren, die die Nachfrage beeinflussen, darunter zunehmende chirurgische Eingriffe, zunehmende Reiseaktivität und zunehmende Nutzung antiemetischer Therapien. Die Marktsegmentierungsanalyse umfasst Dosierungsformen wie Injektionen, Tabletten, transdermale Pflaster und andere Formulierungen. Die Bewertung der Vertriebskanäle umfasst Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken.
Anfrage zur Anpassung um umfassende Marktkenntnisse zu erlangen.
Die regionale Abdeckung erstreckt sich über Nordamerika, Europa, den asiatisch-pazifischen Raum und den Rest der Welt und zeigt wichtige Wachstumschancen und Wettbewerbstrends auf. Der Bericht untersucht außerdem Investitionstätigkeit, Produktinnovationen, regulatorische Entwicklungen und pharmazeutische Herstellungsstrategien. Der Scopolamin-Marktforschungsbericht bietet detaillierte Einblicke in die Branchenstruktur, Marktchancen und zukünftige Geschäftsaussichten auf den globalen Gesundheitsmärkten.


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Angebot gültig bis zum 30th Sep 2026)
Erhalten Sie 30–60 Stunden kostenlose Anpassung
Regionale und länderspezifische Abdeckung erweitern, Segmentanalyse, Unternehmensprofile, Wettbewerbs-Benchmarking, und Endnutzer-Einblicke.













.webp)






-
US +1 833 909 2966 (Gebührenfrei)
-
Nehmen Sie Kontakt mit uns auf