Tamaño del mercado de válvulas de guillotina, participación y análisis de la industria, por tipo (válvulas de guillotina tipo wafer, válvulas de guillotina con bridas, válvulas de guillotina con orejeta y válvulas de guillotina a través de conducto), por tipo de actuación (manual, neumática, eléctrica y hidráulica), por dirección del flujo (válvulas de guillotina unidireccionales y bidireccionales), por industria de uso final (minería y procesamiento de minerales, tratamiento de agua y aguas residuales, pulpa y papel, química y petroquímica, petróleo y Gas, generación de energía, alimentos y b
 Descargar muestra gratuita

Tamaño del mercado de válvulas de guillotina y perspectivas futuras
 Escuchar versión en audio
El tamaño del mercado de válvulas de guillotina se valoró en 1.401,4 millones de dólares en 2025. Se prevé que el mercado crezca de 1.473,1 millones de dólares en 2026 a 2.239,4 millones de dólares en 2034, exhibiendo una tasa compuesta anual del 5,3% durante el período previsto. Asia Pacífico dominó el mercado de válvulas de guillotina con una cuota de mercado del 38,96% en 2025.
El mercado comprende la fabricación y venta comercial de válvulas industriales especializadas diseñadas para aislar líquidos, lodos, fluidos viscosos, polvos, materiales granulares, aguas residuales, pulpa y otros medios de proceso cargados de sólidos. Estas válvulas utilizan una compuerta con bordes afilados que se mueve a lo largo del recorrido del flujo para cortar los sólidos suspendidos y proporcionar un cierre confiable a través de las líneas de flujo inferior del espesador, circuitos de alimentación de ciclones,sistemas de deshidratación de lodos, líneas de preparación de existencias, redes de manejo de cenizas, puntos de descarga de productos secos a granel y otras tareas de difícil aislamiento. Los actores clave ofrecen una amplia cartera de productos que comprende válvulas de guillotina tipo wafer, bridadas, de orejeta, de conducto pasante, unidireccionales y bidireccionales con accionamiento manual, neumático, hidráulico y eléctrico. El acero inoxidable, el hierro fundido, el acero al carbono y el acero aleado son materias primas ampliamente utilizadas, dependiendo de los requisitos de presión, corrosión, abrasión y medios de proceso. El desarrollo de productos se centra cada vez más en asientos resistentes a la abrasión, revestimientos de poliuretano, diseños de paso total, compuertas autolimpiantes, materiales resistentes a la corrosión, mangas reemplazables, aislamiento hermético, posicionamiento automatizado y requisitos de mantenimiento reducidos. La creciente actividad minera, la expansión de la infraestructura de aguas residuales, la creciente industrialización, la automatización industrial y la modernización de las plantas de proceso están impulsando la demanda global de válvulas de guillotina duraderas.
- Por ejemplo, en agosto de 2024, ORBINOX lanzó su válvula de guillotina tipo orejeta revestida de poliuretano EP para aplicaciones de minería. La válvula se introdujo en tamaños DN 80–300 con una presión de trabajo nominal de 10 bar, capacidad de cierre sin obstrucciones y opciones de accionamiento manual o neumático.
DeZURIK, Inc., Emerson Electric Co., ORBINOX, Bray International, Stafsjö Valves, Metso Corporation, KSB SE & Co. KGaA y VAG Group se encuentran entre las empresas líderes que operan en el mercado. Estas empresas se centran en sistemas de sellado avanzados, materiales resistentes a lodos, diseños de alta presión, accionamiento automatizado, mantenimiento más sencillo y soluciones de válvulas específicas de la industria para fortalecer sus posiciones en el mercado.
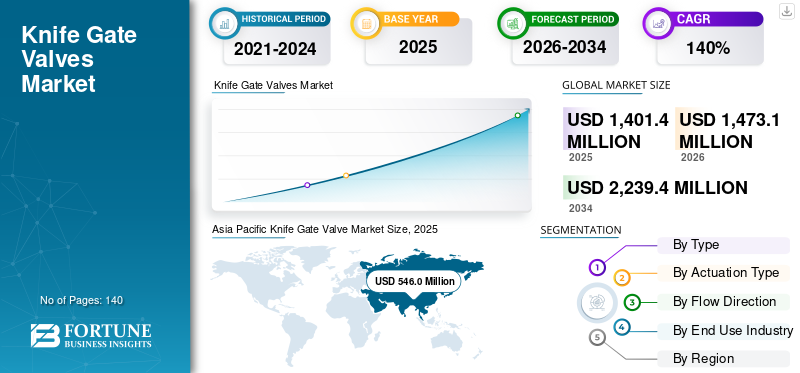
Descargar muestra gratuita para conocer más sobre este informe.
TENDENCIAS DEL MERCADO DE VÁLVULA DE PUERTA DE CUCHILLA
La creciente adopción de soluciones de válvulas automatizadas, inteligentes y con mantenimiento eficiente está remodelando el mercado
El mercado está presenciando un cambio de válvulas de aislamiento convencionales operadas manualmente hacia soluciones de válvulas avanzadas integradas con automatización, monitoreo digital y características de confiabilidad mejoradas. Los fabricantes están desarrollando cada vez más válvulas de guillotina con sistemas de accionamiento neumático, hidráulico y eléctrico, monitoreo de posición inteligente, capacidades de operación remota y compatibilidad con plataformas de control industrial como sistemas PLC y SCADA para mejorar la eficiencia del proceso y reducir la intervención manual. Las válvulas de guillotina modernas también incorporan tecnologías de sellado avanzadas, materiales resistentes a la abrasión, diseños de asientos reemplazables, vías de flujo de puerto completo y mecanismos de compuerta autolimpiantes para mejorar el rendimiento en aplicaciones exigentes de manejo de lodos, aguas residuales, minería y materiales a granel. La creciente demanda de un aislamiento de flujo confiable en operaciones mineras, instalaciones de tratamiento de aguas residuales, fábricas de pulpa y papel, plantas químicas e instalaciones de generación de energía está alentando a las industrias a adoptar sistemas de válvulas automatizadas que brindan mayor seguridad operativa, menor tiempo de inactividad y una vida útil más larga. El monitoreo digital de válvulas, las capacidades de mantenimiento predictivo y el servicio basado en condiciones respaldan aún más la transición hacia sistemas inteligentes de control de flujo industrial. Los fabricantes también se están centrando en diseños de válvulas de guillotina compactas, modulares y para aplicaciones específicas que proporcionan un rendimiento mejorado para medios abrasivos, corrosivos y con alto contenido de sólidos en diversos entornos industriales.
- Por ejemplo, en abril de 2025, Metso amplió su oferta de válvulas de guillotina Neles con soluciones de válvulas mejoradas diseñadas para aplicaciones exigentes de minería y procesamiento de minerales, enfocándose en una mejor resistencia al desgaste, un rendimiento de cierre confiable y requisitos de mantenimiento optimizados para operaciones de manejo de lodos.
DINÁMICA DEL MERCADO
IMPULSORES DEL MERCADO
Descargar muestra gratuita para conocer más sobre este informe.
La creciente demanda de aplicaciones de manipulación de lodos y aislamiento de procesos industriales impulsará el crecimiento del mercado
El mercado se está beneficiando de la creciente demanda de soluciones de aislamiento confiables en todas las industrias que manejan medios abrasivos, viscosos y cargados de sólidos. A medida que las instalaciones de procesamiento aumentan los diámetros y el rendimiento de las tuberías, las especificaciones de las válvulas enfatizan cada vez más el empuje suficiente del actuador, la rigidez de la compuerta y el funcionamiento estable en tamaños de orificio más grandes, lo que crea una demanda de válvulas de compuerta de guillotina diseñadas para tareas de aislamiento más pesadas. La creciente expansión de las actividades de extracción de minerales, la infraestructura de tratamiento de agua y la capacidad de procesamiento industrial está aumentando la necesidad de válvulas duraderas capaces de operar en condiciones difíciles. Las válvulas de guillotina ofrecen ventajas como diseño compacto, baja caída de presión, capacidad de sellado bidireccional y obstrucción reducida en comparación con las válvulas de aislamiento convencionales en aplicaciones con alto contenido de sólidos. La demanda se ve respaldada además por inversiones en gestión de relaves mineros, reciclaje de aguas residuales y sistemas de tratamiento de efluentes industriales que requieren equipos robustos de control de flujo. Los fabricantes también están mejorando el rendimiento de las válvulas mediante materiales resistentes a la abrasión, tecnologías de sellado avanzadas y sistemas de actuación automatizados para mejorar la confiabilidad y reducir los requisitos de mantenimiento en operaciones industriales críticas.
- Por ejemplo, en junio de 2025, DeZURIK anunció actualizaciones de sus soluciones de productos de válvulas industriales y APCO, destacando el rendimiento mejorado de las válvulas, la confiabilidad y la idoneidad de las aplicaciones para entornos industriales exigentes de control de flujo, incluidas aplicaciones de lodos, agua y procesos.
Impulsores del mercado: impacto y contribución (2026-2034)
| Rango | Impulsores del mercado | Impacto esperado en el crecimiento del mercado | Contribución estimada al crecimiento bruto del mercado (millones de dólares) | Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising demand for slurry handling and industrial process isolation applications to drive market growth | Alto | 280.6% | Alto | Alto | Alto |
| 2 | Expansion of wastewater treatment infrastructure and demand for reliable flow-control solutions | Alto | 211.9% | Alto | Alto | Alto |
| 3 | Growing adoption of automated knife gate valves and smart industrial flow-control systems | Medio-Alto | 154.8% | Medio | Alto | Alto |
| 4 | Increasing investments in pulp and paper, chemical processing, and power generation industries | Medio-Alto | 124.7% | Medio | Alto | Alto |
| 5 | Rising replacement demand for aging industrial valve infrastructure and process modernization | Medio | 97.0% | Medio | Medio | Alto |
| 6 | Others (bulk material handling expansion, food processing applications, marine infrastructure, and industrial automation adoption) | Bajo | 64.5% | Bajo | Medio | Medio |
| Contribución total al crecimiento positivo | 933.50% | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para conocer en profundidad los impulsores del mercado y el pronóstico de impacto
RESTRICCIONES DEL MERCADO
Altos requisitos de mantenimiento y desafíos de desgaste en aplicaciones abrasivas para limitar el crecimiento del mercado
El crecimiento del mercado de válvulas de guillotina se ve limitado por los desafíos de mantenimiento asociados con entornos operativos altamente abrasivos, corrosivos y de ciclo alto. Aunque las válvulas de guillotina están diseñadas para medios exigentes, la exposición continua a lodos, sólidos suspendidos y productos químicos agresivos puede provocar el desgaste de los asientos, las compuertas, los sistemas de empaque y los componentes de sellado durante períodos de funcionamiento prolongados. Las aplicaciones de minería y procesamiento de minerales, en particular, requieren inspecciones periódicas y reemplazo de componentes de desgaste para mantener el rendimiento de fugas y la confiabilidad operativa. La necesidad de materiales especializados, como aleaciones endurecidas,elastómeroLos revestimientos y revestimientos resistentes a la corrosión pueden aumentar los costos de los equipos y limitar la adopción entre los usuarios finales sensibles a los costos. Además, la selección inadecuada de válvulas, el tamaño inadecuado y las condiciones operativas inadecuadas pueden acelerar la degradación de los componentes y aumentar los riesgos de tiempo de inactividad. Por lo tanto, las industrias con estrictos requisitos de continuidad de procesos pueden evaluar soluciones alternativas de control de flujo dependiendo de las condiciones de la aplicación, lo que limita la penetración en el mercado en ciertos segmentos. Los fabricantes están abordando estos desafíos mediante diseños mejorados de asientos, componentes reemplazables, recubrimientos avanzados y tecnologías de mantenimiento predictivo; sin embargo, las consideraciones de mantenimiento del ciclo de vida siguen siendo un factor de compra importante.
Restricciones del mercado: impacto y contribución negativa (2026-2034)
| Rango | Restricciones del mercado | Impacto esperado en el crecimiento del mercado | Reducción estimada del tamaño del mercado (millones de dólares) (2026-2034) |
Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High maintenance requirements and wear challenges in abrasive applications to limit market growth | Alto | 64.3% | Alto | Alto | Medio |
| 2 | Complex customization requirements across diverse industrial applications | Medio-Alto | 46.8% | Alto | Medio | Medio |
| 3 | Competition from alternative valve technologies for specific flow-control applications | Medio | 34.6% | Medio | Medio | Bajo |
| 4 | Others (raw material price volatility, certification requirements, supply-chain disruptions, and installation complexities) | Bajo | 21.5% | Bajo | Bajo | Bajo |
| Reducción total del mercado | 167.20% | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para análisis de riesgos y restricciones del mercado en profundidad
OPORTUNIDADES DE MERCADO
Expansión de la automatización industrial y las tecnologías de válvulas inteligentes para crear oportunidades de crecimiento
El mercado está siendo testigo de crecientes oportunidades derivadas de la adopción de sistemas de válvulas automatizadas integradas con plataformas de control industrial y monitoreo digital. Las industrias están pasando cada vez más de válvulas operadas manualmente a válvulas de guillotina accionadas neumáticas, hidráulicas y eléctricas para mejorar la eficiencia del proceso, reducir la intervención humana y mejorar la seguridad operativa. La integración de posicionadores inteligentes, sistemas de monitoreo remoto, sensores de condición y capacidades de mantenimiento predictivo permite a los usuarios finales monitorear el desempeño de las válvulas e identificar fallas potenciales antes de que ocurran interrupciones operativas. El crecimiento paralelo en patines de proceso prefabricados y paquetes de plantas modulares está creando oportunidades adicionales para válvulas de guillotina compactas suministradas como unidades de actuador de válvula preensambladas, particularmente donde los OEM y los integradores de sistemas requieren dimensiones estandarizadas, instalación simplificada y una puesta en servicio más rápida. Además, la modernización de la infraestructura industrial antigua y la sustitución de válvulas operadas manualmente por soluciones automatizadas brindan importantes oportunidades para los fabricantes que ofrecen tecnologías de válvulas conectadas y energéticamente eficientes.
- Por ejemplo, en febrero de 2025, Emerson anunció actualizaciones de su cartera de tecnologías de válvulas digitales, mejorando las capacidades de automatización y monitoreo para industrias de procesos que buscan una mayor confiabilidad de los equipos y eficiencia operativa.
DESAFÍOS DEL MERCADO
La creciente complejidad de los requisitos de cumplimiento y certificación de válvulas globales para desafiar la expansión del mercado
El mercado enfrenta desafíos debido a la creciente complejidad de la certificación regional, los estándares de calidad y los requisitos de documentación en todas las aplicaciones industriales. Los fabricantes que suministran plataformas de válvulas de guillotina configurables para múltiples clases de presión, compuestos de asientos, materiales del cuerpo y combinaciones de actuadores deben cumplir con múltiples estándares internacionales relacionados con clasificaciones de presión, trazabilidad de materiales, pruebas de fugas, cumplimiento ambiental y desempeño de seguridad. Las diferencias en los estándares regionales, las especificaciones específicas de los clientes y los procedimientos de aprobación a nivel de proyecto pueden aumentar la carga de trabajo de ingeniería y ampliar los plazos de calificación del producto. Los grandes proyectos industriales a menudo requieren documentación extensa, incluidos certificados de materiales, informes de inspección, registros de pruebas y validación del desempeño, lo que aumenta los requisitos administrativos para los fabricantes. Los proveedores de válvulas más pequeños pueden enfrentar dificultades para mantener las capacidades de cumplimiento en múltiples mercados, mientras que los fabricantes globales deben actualizar continuamente las certificaciones de productos para respaldar la expansión internacional.
Análisis de segmentación
Por tipo
Las válvulas de guillotina tipo wafer predominan gracias a su diseño compacto, rentabilidad y amplia adopción industrial
Por tipo, el mercado se segmenta en válvulas de compuerta de cuchilla tipo wafer, válvulas de compuerta de cuchilla con bridas, válvulas de compuerta de cuchilla con orejeta, válvulas de compuerta de cuchilla a través de conducto y otras.
El segmento de válvulas de guillotina tipo wafer representó la mayor participación de mercado en 2025, respaldado por su idoneidad para modernizaciones de tuberías abandonadas, donde el espaciado de bridas existente y las limitaciones de carga estructural favorecen cuerpos de válvulas cortos entre caras que requieren soluciones de aislamiento compactas y económicas. Las válvulas de guillotina tipo wafer son ampliamente preferidas debido a su construcción liviana, menores requisitos de espacio de instalación, menor uso de material y compatibilidad con diversas configuraciones de tuberías. Su capacidad para manejar lodos, polvos y sólidos suspendidos los hace adecuados para aplicaciones en las que las válvulas convencionales pueden experimentar obstrucciones o un rendimiento reducido. Las crecientes inversiones en infraestructura de aguas residuales municipales, instalaciones de procesamiento de minerales y modernización de procesos industriales están respaldando aún más la demanda de configuraciones de obleas. El segmento también se beneficia de una instalación más sencilla, menores requisitos de mantenimiento y disponibilidad entre opciones de actuación manual y automatizada, lo que permite una adopción más amplia entre los usuarios finales industriales.
- Por ejemplo, en marzo de 2025, DeZURIK introdujo actualizaciones en su cartera de soluciones de válvulas industriales, fortaleciendo su gama de tecnologías de válvulas de asiento resiliente y de manejo de lodos diseñadas para aplicaciones industriales exigentes, incluido el procesamiento de agua y aguas residuales.
Se proyecta que el segmento de válvulas de guillotina de conducto pasante registre la CAGR más alta de aproximadamente 5,9% durante el período de pronóstico, respaldado por la creciente demanda de soluciones de aislamiento confiables en aplicaciones altamente abrasivas y cargadas de sólidos.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por tipo de actuación
Las válvulas de guillotina manuales fueron líderes gracias a su rentabilidad y su amplia adopción en aplicaciones de aislamiento industrial
Por tipo de accionamiento, el mercado se segmenta en manual, neumático, eléctrico y hidráulico.
El segmento de válvulas de guillotina manuales representó la mayor cuota de mercado de válvulas de guillotina en 2025, respaldado por su adopción generalizada en todo el mundo.tratamiento de agua y aguas residuales, minería, pulpa y papel, y aplicaciones industriales generales que requieren un aislamiento de flujo simple y confiable. Las válvulas de guillotina manuales se prefieren en aplicaciones con menor frecuencia de operación debido a su menor costo inicial, construcción simplificada, requisitos de mantenimiento reducidos e independencia de sistemas de energía externa o aire comprimido. El segmento continúa beneficiándose de la demanda en instalaciones industriales de pequeña y mediana escala, aplicaciones de servicios públicos e instalaciones de reemplazo donde la operación automatizada no es esencial. Además, las configuraciones manuales brindan ventajas en ubicaciones remotas y puntos de aislamiento no críticos donde la simplicidad operativa y la larga vida útil siguen siendo consideraciones de compra clave.
Se proyecta que el segmento de válvulas de guillotina accionadas eléctricamente registre la CAGR más alta de aproximadamente 6,8% durante el período de pronóstico, impulsado por la creciente automatización industrial, los requisitos de operación remota y la integración de sistemas de válvulas inteligentes en todas las industrias de procesos.
Por dirección de flujo
Las válvulas de guillotina unidireccionales son líderes debido a una amplia adopción industrial y un rendimiento de aislamiento confiable
Por dirección del flujo, el mercado se segmenta en válvulas de guillotina unidireccionales y válvulas de guillotina bidireccionales.
El segmento de válvulas de guillotina unidireccionales representó la mayor participación de mercado en 2025, respaldado por su frecuente especificación en los puntos de descarga de bombas, transferencia y aislamiento de drenaje donde los diseños de tuberías mantienen un lado de presión aguas arriba definido y no se requiere sellado de presión inversa. Las válvulas de guillotina unidireccionales son ampliamente preferidas para aplicaciones donde el flujo ocurre principalmente en una dirección y donde se requiere un rendimiento de cierre confiable en condiciones de medios abrasivos y que contienen sólidos. Estas válvulas brindan un aislamiento efectivo en tuberías de lodos, sistemas de manejo de lodos y líneas de procesamiento industrial debido a su diseño de sellado optimizado y su capacidad para manejar materiales desafiantes. El segmento se beneficia de la aceptación de aplicaciones establecida, una menor complejidad en comparación con los diseños bidireccionales y una fuerte demanda de industrias que requieren un control confiable de encendido y apagado en lugar de una inversión frecuente del flujo. Las crecientes inversiones en operaciones mineras, infraestructura de aguas residuales y expansión de procesos industriales están respaldando aún más la adopción de válvulas de guillotina unidireccionales a nivel mundial.
Se proyecta que el segmento de válvulas de guillotina bidireccionales registre la CAGR más alta de aproximadamente 6,3% durante el período de pronóstico, impulsado por la creciente demanda de soluciones flexibles de aislamiento de flujo en sistemas complejos de tuberías industriales.
Por industria de uso final
Segmento de minería y procesamiento de minerales liderado debido a la alta demanda de aplicaciones de manejo de lodos y aislamiento de medios abrasivos
Por industria de uso final, el mercado se segmenta en minería y procesamiento de minerales, tratamiento de agua y aguas residuales, pulpa y papel, productos químicos ypetroquímico, petróleo y gas, generación de energía, alimentos y bebidas, productos farmacéuticos y biotecnología, marina y construcción naval, y otros (agricultura, manufactura en general, etc.).
El segmento de minería y procesamiento de minerales representó la mayor participación de mercado en 2025, respaldado por la amplia adopción de válvulas de guillotina en aplicaciones de transporte de lodos, gestión de relaves, separación de minerales y procesamiento de minerales. Las operaciones mineras dependen de las válvulas de guillotina debido a su capacidad para manejar medios altamente abrasivos que contienen sólidos suspendidos, partículas y lodos de alta densidad, manteniendo al mismo tiempo un rendimiento de aislamiento confiable. El segmento se beneficia del aumento de las inversiones globales en extracción de minerales, producción de minerales críticos, proyectos de expansión minera y modernización de las instalaciones de procesamiento existentes. Las válvulas de guillotina son ampliamente preferidas en aplicaciones de minería debido a su diseño compacto, características de baja caída de presión y su idoneidad para entornos exigentes donde las válvulas convencionales pueden experimentar obstrucciones o desgaste acelerado. El creciente enfoque en la eficiencia operativa, la gestión del agua en las operaciones mineras y la mejora de la confiabilidad en el manejo de lodos respalda aún más la demanda de soluciones avanzadas de válvulas de guillotina.
Se proyecta que el segmento farmacéutico y de biotecnología registre la CAGR más alta de aproximadamente 6,1% durante el período de pronóstico, impulsado por la creciente demanda de soluciones higiénicas y confiables de aislamiento de flujo en la fabricación farmacéutica, el procesamiento de biotecnología y aplicaciones especializadas de manipulación de productos químicos.
Perspectivas regionales del mercado de válvulas de guillotina
Por geografía, el mercado se clasifica en Europa, América del Norte, Asia Pacífico, América del Sur y Oriente Medio y África.
América del norte
El mercado de América del Norte representó más de 352,1 millones de dólares en ingresos en 2025, respaldado por la alta concentración de activos de proceso operados continuamente en la región, objetivos estrictos de disponibilidad de plantas y el uso generalizado de especificaciones de válvulas diseñadas en proyectos de capital y mantenimiento, junto con una creciente adopción de soluciones automatizadas de control de flujo. La región se beneficia de una gran demanda de válvulas de guillotina para el manejo de residuos de combustión de carbón, transporte de relaves de arenas bituminosas, procesamiento de potasa, lavado de agregados y sistemas de transporte de biomasa y cenizas. Las crecientes inversiones en mejoras de la infraestructura de aguas residuales, proyectos de expansión de minas y modernización de instalaciones industriales están respaldando la demanda de válvulas de aislamiento duraderas capaces de manejar lodos abrasivos y medios que contienen sólidos. La presencia de fabricantes líderes de válvulas, redes de distribución establecidas, estrictos requisitos de seguridad industrial y la creciente adopción de válvulas automatizadas neumáticas y eléctricas fortalecen aún más el crecimiento del mercado regional.
Mercado de válvulas de guillotina de EE. UU.
Se espera que EE. UU. domine el mercado con unos ingresos estimados de aproximadamente 245,4 millones de dólares en 2026, respaldados por una amplia actividad de mantenimiento de válvulas impulsada por la recuperación y un mercado de posventa industrial maduro, donde los operadores priorizan plazos de entrega cortos, soporte de reparación local y compuertas, asientos, empaquetaduras y componentes de actuadores de reemplazo fácilmente disponibles. El país se beneficia de inversiones continuas en la modernización de la infraestructura hídrica, la expansión de la capacidad de procesamiento de minerales y el reemplazo de sistemas de válvulas industriales obsoletos. Adopción creciente de válvulas de guillotina automatizadas con accionamiento eléctrico y neumático, capacidades de monitoreo remoto e integración consistemas de control industrialesestá impulsando la demanda de reemplazo y nuevas instalaciones.
Europa
Se espera que el mercado europeo sea testigo de un crecimiento constante durante el período de pronóstico, respaldado por una infraestructura industrial avanzada, fuertes regulaciones ambientales, redes de tratamiento de aguas residuales establecidas y una demanda significativa de instalaciones de recuperación de recursos, reciclaje, digestión anaeróbica y conversión de residuos en energía donde las válvulas deben aislar residuos fibrosos, digestato, mezclas de cenizas y otros flujos de procesos heterogéneos. Países como Alemania, el Reino Unido, Francia, Italia y España contribuyen significativamente a través de su base manufacturera desarrollada, industrias de procesos e iniciativas de modernización industrial. La región está experimentando una adopción cada vez mayor de soluciones de válvulas de guillotina automatizadas y habilitadas digitalmente a medida que las industrias se centran en mejorar la eficiencia operativa, reducir el tiempo de inactividad y mejorar la confiabilidad del proceso. Las crecientes inversiones en mejoras del tratamiento de aguas residuales, infraestructura de energía renovable y procesos industriales sostenibles están respaldando aún más la demanda de equipos avanzados de control de flujo en todas las instalaciones europeas.
Mercado de válvulas de guillotina del Reino Unido
Se estima que el mercado del Reino Unido en 2026 ascenderá a unos 51,5 millones de dólares, lo que representa aproximadamente el 3,5% de las ventas mundiales.
Mercado de válvulas de guillotina de Alemania
Se prevé que el mercado de Alemania alcance aproximadamente 68,6 millones de dólares en 2026, equivalente a alrededor del 4,7% de las ventas mundiales.
Asia Pacífico
Asia Pacific Knife Gate Valve Market Size, 2025 (USD Million)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
El mercado de Asia Pacífico seguirá dominando durante el período previsto y representó más de 546,0 millones de dólares en 2025 a nivel mundial, respaldado por un amplio ecosistema regional de producción de válvulas, una creciente localización de piezas fundidas y componentes de actuadores, y una fuerte participación de proveedores nacionales en proyectos industriales liderados por EPC. China representa un mercado regional importante debido a sus grandes industrias minera, química, siderúrgica, de generación de energía y manufacturera que requieren válvulas de aislamiento confiables para aplicaciones de lodos y medios abrasivos. Japón y Corea del Sur siguen siendo mercados de alto valor respaldados por instalaciones industriales avanzadas, la adopción de la automatización de procesos y la demanda de soluciones de válvulas eficientes. India está ganando impulso debido al aumento de las inversiones en infraestructura, la expansión del tratamiento de aguas residuales, el desarrollo minero y el crecimiento de la capacidad industrial. Los países del sudeste asiático también están presenciando una creciente adopción de válvulas de guillotina en aplicaciones de minería, procesamiento de alimentos, aceite de palma y aguas residuales industriales. La creciente modernización industrial y la sustitución de sistemas de válvulas obsoletos están respaldando aún más el crecimiento del mercado en toda la región.
Mercado de válvulas de guillotina de China
Se prevé que el mercado de China seguirá siendo el dominante en la región de Asia Pacífico, con unos ingresos estimados en 2026 de alrededor de 244,2 millones de dólares, lo que representa aproximadamente el 16,6% de las ventas globales.
Mercado de válvulas de guillotina de Japón
Se estima que el mercado japonés en 2026 ascenderá a unos 74,4 millones de dólares, lo que representa aproximadamente el 5,1% de las ventas mundiales.
Mercado de válvulas de guillotina de la India
Se estima que el mercado de la India en 2026 ascenderá a unos 92,7 millones de dólares, lo que representa aproximadamente el 6,3% de las ventas mundiales.
Medio Oriente y África
Se espera que el mercado de Medio Oriente y África experimente un crecimiento constante durante el período de pronóstico, respaldado por requisitos de adquisición de contenido local, marcos de proveedores aprobados y una creciente preferencia por proveedores con capacidades regionales de ensamblaje, almacenamiento y soporte técnico. Los países del CCG contribuyen significativamente a la demanda regional debido a su granpetróleo y gas, petroquímico, desalinización y procesamiento industrial que requieren válvulas de aislamiento confiables para aplicaciones exigentes. Sudáfrica respalda el crecimiento del mercado a través de instalaciones que priorizan la redundancia de actuadores y la capacidad de anulación manual para mantener las funciones de aislamiento durante interrupciones de energía o cortes del sistema de control. Los países del norte de África están siendo testigos de una adopción cada vez mayor de válvulas de guillotina impulsada por el desarrollo industrial, los proyectos de gestión del agua, las actividades mineras y la modernización de la infraestructura. La región cuenta además con el respaldo de crecientes inversiones en automatización industrial, reemplazo de sistemas de válvulas obsoletos y una creciente demanda de soluciones duraderas capaces de manejar lodos, medios corrosivos y aplicaciones con alto contenido de sólidos.
Mercado de válvulas de guillotina del CCG
Se prevé que el mercado del CCG alcance alrededor de 37,9 millones de dólares en 2026, lo que representa aproximadamente el 2,6% de las ventas mundiales.
Sudamerica
Se espera que el mercado de América del Sur sea testigo de un crecimiento constante durante el período de pronóstico, respaldado por sitios de procesamiento geográficamente dispersos y diseños de tuberías de elevación intensiva que requieren múltiples puntos de aislamiento intermedios para el control de flujo seccional y el drenaje controlado de la línea. Brasil lidera la demanda regional debido a su gran industria minera, operaciones de procesamiento de minerales, base de fabricación de productos químicos y requisitos de tratamiento de aguas residuales. Chile y Perú contribuyen significativamente a través de aplicaciones de minería de cobre, extracción de minerales y manejo de lodos que requieren soluciones duraderas de válvulas de guillotina. Argentina apoya el crecimiento del mercado a través de la fabricación industrial, el procesamiento de alimentos, las actividades relacionadas con la agricultura y el desarrollo de infraestructura. Las crecientes inversiones en expansión de minas, proyectos de gestión del agua y modernización industrial están fomentando la adopción de válvulas de guillotina automatizadas y resistentes a la abrasión. La región también se está beneficiando de la creciente demanda de reemplazo, la mejora de las redes de distribución y la creciente presencia de fabricantes globales de válvulas que atienden aplicaciones industriales críticas.
Mercado de válvulas de guillotina de Brasil
Se prevé que el mercado brasileño alcance alrededor de 68,7 millones de dólares en 2026, lo que representa aproximadamente el 4,7% de las ventas mundiales.
PAISAJE COMPETITIVO
Actores clave de la industria
Ventaja competitiva impulsada por la amplitud de productos, los sistemas de propulsión integrados y las capacidades de distribución
El mercado de válvulas de guillotina está moderadamente fragmentado, y la competencia está determinada por la capacidad de diseño de válvulas, tecnologías de sellado, experiencia en materiales, opciones de actuación, soluciones para aplicaciones específicas, presencia geográfica y soporte posventa. Los fabricantes líderes compiten por paquetes de proyectos de ingeniería donde la selección de proveedores depende de datos validados del ciclo de vida, integridad hidrostática, resultados de fugas en los asientos y pruebas de rendimiento específicas de la aplicación.
La diferenciación competitiva depende cada vez más de la capacidad de ofrecer diseños de válvulas resistentes a la abrasión, sistemas de sellado avanzados, rutas de flujo de puerto completo, soluciones de actuación automatizadas, capacidades de monitoreo de válvulas inteligentes y configuraciones personalizadas para entornos industriales exigentes. DeZURIK ofrece soluciones especializadas de válvulas de guillotina para agua, aguas residuales y aplicaciones industriales, mientras que Metso y Weir se centran principalmente en aplicaciones de procesamiento de minerales y minería que requieren válvulas de alto rendimiento para el manejo de lodos. Bray International y Emerson ofrecen una amplia cartera de válvulas industriales con capacidades de automatización, mientras que Valmet y Stafsjö se especializan en industrias de procesos como pulpa, papel y aplicaciones energéticas. Los fabricantes están fortaleciendo cada vez más sus posiciones en el mercado a través de la innovación de productos, tecnologías de válvulas digitales, asociaciones estratégicas y redes de servicio ampliadas.
- Por ejemplo, en julio de 2026, Valmet completó la adquisición de Severn Group por 480 millones de dólares, añadiendo Severn Glocon, ValvTechnologies y LB Bentley a su negocio de control de flujo y ampliando sus tecnologías de válvulas para servicios severos, su base instalada y su mercado direccionable.
LISTA DE EMPRESAS DE VÁLVULAS DE COMPUERTA DE CUCHILLA PERFILADAS EN EL INFORME
- DeZURIK, Inc.(A NOSOTROS.)
- Emerson Electric Co.(A NOSOTROS.)
- Corporación Flowserve (EE. UU.)
- Bray Internacional, Inc.(A NOSOTROS.)
- Weir Group PLC (Reino Unido)
- Corporación Metso(Finlandia)
- Velan Inc. (Canadá)
- ORBINOX S.p.A.(España)
- Stafsjö Valves AB (Suecia)
- Pentair plc (EE.UU.)
DESARROLLOS CLAVE DE LA INDUSTRIA
- Marzo de 2026:Emerson anunció mejoras en sus soluciones de automatización de válvulas industriales, fortaleciendo las capacidades de gestión de válvulas digitales a través de un mejor monitoreo, integración de automatización y soporte de control de procesos para aplicaciones industriales.
- Noviembre de 2025:Metso amplió las capacidades de sus productos de control de flujo con avances en tecnologías de válvulas diseñadas para mejorar la confiabilidad, la resistencia al desgaste y la eficiencia operativa en aplicaciones de minería y procesamiento de minerales.
- Octubre de 2025:Metso actualizó su cartera de válvulas de guillotina con válvulas de guillotina para lodos de alta presión mejoradas de la serie KGH, diseñadas para aplicaciones exigentes de procesamiento de minerales. Las válvulas cuentan con capacidad de sellado hermético bidireccional, construcción modular y compatibilidad con accesorios de automatización para entornos de lodos desafiantes.
- Septiembre de 2025:Valmet presentó actualizaciones a su cartera de soluciones de control de flujo, mejorando el rendimiento de las válvulas, la compatibilidad de la automatización y las capacidades de servicio para las industrias de pulpa, papel, energía y procesos.
- Febrero de 2025:Metso destacó la aplicación exitosa de sus válvulas de guillotina estilo wafer serie KGV en NFCA Africa Mining Plc en las operaciones de cobre de Zambia.
COBERTURA DEL INFORME
El informe de mercado de válvulas de guillotina proporciona un análisis completo del tamaño del mercado y estimaciones de pronóstico en todos los segmentos cubiertos en el estudio. Ofrece información detallada sobre las tendencias del mercado, impulsores, restricciones, oportunidades, desafíos, avances tecnológicos, segmentos, desarrollos regulatorios y estrategias competitivas que se espera que influyan en el crecimiento del mercado durante el período de pronóstico. Analiza más a fondo el desempeño del mercado a nivel regional y nacional, los envíos de válvulas, los precios de venta promedio, las tendencias de adopción, la expansión de la infraestructura industrial, la demanda de reemplazo y el posicionamiento competitivo. Además, el estudio incluye un panorama competitivo detallado que cubre análisis de participación de mercado, evaluación comparativa de productos, iniciativas estratégicas, perfiles de empresas, desarrollos recientes, innovaciones tecnológicas, redes de distribución, asociaciones, adquisiciones y estrategias de lanzamiento de productos de los principales fabricantes que operan en el mercado global.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 5,3% entre 2026 y 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por tipo, tipo de actuación, dirección del flujo, industria de uso final y región |
| Por tipo |
|
| Por tipo de actuación |
|
| Por dirección del flujo |
|
| Por industria de uso final |
|
| Por región |
|
Preguntas frecuentes
Según Fortune Business Insights, se espera que el valor del mercado global alcance los 1.473,1 millones de dólares en 2026 y alcance los 2.239,4 millones de dólares en 2034.
En 2025, el valor de mercado de Asia Pacífico se situó en 546,0 millones de dólares.
Se espera que el mercado crezca a una tasa compuesta anual del 5,3% durante el período previsto (2026-2034).
Por industria de uso final, el segmento de minería y procesamiento de minerales lidera el mercado.
El aumento de las actividades mineras, los proyectos de aguas residuales, la automatización industrial, la demanda de manejo de lodos, los requisitos de seguridad de los procesos y las necesidades de aislamiento de flujo confiable impulsan el crecimiento del mercado.
DeZURIK, Inc. Emerson Electric, Co., Flowserve Corporation, Bray International, Inc. y Metso Corporation se encuentran entre los principales actores del mercado.
Asia Pacífico tuvo la mayor cuota de mercado en 2025.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 140
-

(Oferta válida hasta 15th Oct 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.















Informes relacionados