Tamaño del mercado de fabricación por contrato de dispositivos médicos, participación y análisis de la industria, por clase de dispositivo (Clase I, Clase II y Clase III), por tipo de servicio (fabricación de componentes y accesorios, fabricación de dispositivos, embalaje y etiquetado, y otros), por tipo de dispositivo (dispositivos cardiovasculares, dispositivos ortopédicos, dispositivos de administración de medicamentos, dispositivos de diagnóstico por imágenes, dispositivos respiratorios y otros), por usuario final (fabricantes de equipos originales (OEM), compañías farmacéuticas y biofarma
 Descargar muestra gratuita

Mercado de fabricación por contrato de dispositivos médicos [2026-2034]
 Escuchar versión en audio
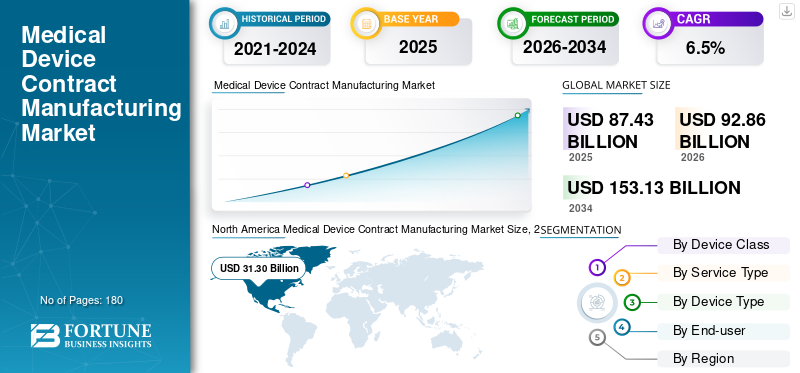
El tamaño del mercado mundial de fabricación por contrato de dispositivos médicos se valoró en 87,43 mil millones de dólares en 2025 y se prevé que crezca de 92,86 mil millones de dólares en 2026 a 153,13 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 6,5% durante el período previsto.América del Norte dominó el mercado de fabricación por contrato de dispositivos médicos con una participación de mercado del 35,80% en 2025.
El mercado mundial de fabricación por contrato de dispositivos médicos se está convirtiendo en una extensión estratégica de los modelos de desarrollo y comercialización de productos de las empresas de tecnología médica. Los fabricantes de equipos originales (OEM) de dispositivos subcontratan cada vez más las actividades de fabricación a socios especializados para reducir los costos fijos, acelerar la ampliación y acceder a capacidades que serían difíciles de desarrollar internamente. La subcontratación se está expandiendo más allá del ensamblaje hacia la transferencia de diseño, la fabricación de componentes, la coordinación de la esterilización, el embalaje, la validación y el apoyo regulatorio.
El tamaño del mercado de fabricación por contrato de dispositivos médicos está respaldado por la demanda en todo el ecosistema. El envejecimiento de la población, la prevalencia de enfermedades crónicas, los procedimientos mínimamente invasivos y el aumento del gasto están aumentando el volumen de dispositivos en aplicaciones cardiovasculares, ortopédicas, de administración de fármacos, respiratorias y de diagnóstico. Al mismo tiempo, la complejidad de los dispositivos está aumentando. Los dispositivos conectados, los productos combinados, los componentes miniaturizados y los materiales requieren procesos especializados y controles de calidad más estrictos.
El mercado también está siendo remodelado por la estrategia de la cadena de suministro. Los fabricantes de dispositivos médicos evalúan cada vez más a las organizaciones de fabricación por contrato en cuanto a sistemas de calidad, redundancia geográfica, trazabilidad, profundidad de ingeniería y flexibilidad de capacidad. El costo sigue siendo importante, pero las decisiones de adquisición reflejan cada vez más la economía del ciclo de vida, la ejecución regulatoria y la capacidad del proveedor para respaldar los lanzamientos sin comprometer la calidad.
América del Norte sigue siendo un centro de ingresos debido a su gran ecosistema de dispositivos médicos, su infraestructura regulatoria establecida y la concentración de fabricantes de equipos originales sofisticados. Europa mantiene una fuerte demanda a través de su base de tecnología médica y capacidades de fabricación especializadas. Asia-Pacífico está ganando importancia estratégica a medida que los fabricantes buscan producción escalable, acceso al mercado y diversificación de la cadena de suministro.
La ventaja competitiva se está desplazando hacia socios integrados que combinan ingeniería, fabricación de componentes, ensamblaje, embalaje, pruebas y gestión de calidad. Los proveedores más grandes se benefician de la escala, mientras que las empresas especializadas compiten a través de experiencia técnica y capacidad de respuesta.
Las tendencias del mercado de fabricación por contrato de dispositivos médicos indican un movimiento continuo hacia la subcontratación integrada, la automatización, la fabricación y la participación temprana de los proveedores en el desarrollo de productos. Estos factores deberían respaldar el crecimiento sostenido del mercado de fabricación por contrato de dispositivos médicos, aunque la complejidad regulatoria, los costos de calificación y la concentración de clientes siguen siendo limitaciones para los inversores.
Los servicios de fabricación por contrato de dispositivos médicos incluyen soporte de diseño subcontratado, fabricación de componentes, ensamblaje de dispositivos, embalaje, pruebas, soporte de esterilización y servicios de fabricación a gran escala para fabricantes de equipos originales (OEM) de dispositivos médicos. Además, el mercado está experimentando un crecimiento significativo a medida que los OEM prefieren cada vez más socios especializados para reducir la inversión de capital en herramientas, automatización, salas blancas, sistemas regulatorios y equipos de fabricación calificados.
Además, Jabil Inc., Integer Holdings Corporation y TE Connectivity tuvieron la mayor participación de mercado en 2025, impulsadas por una fuerte presencia global en servicios de fabricación especializados y un énfasis en la expansión de servicios.
Descargar muestra gratuita para conocer más sobre este informe.
Conclusiones clave del mercado de fabricación por contrato de dispositivos médicos
 Tamaño y pronóstico del mercado global
- Tamaño del mercado en 2025: 87,43 mil millones de dólares
- Tamaño del mercado en 2026: 92,86 mil millones de dólares
- Tamaño del mercado previsto para 2034: 153,13 mil millones de dólares
- CAGR: 6,5% entre 2026 y 2034
 Cuota de mercado
- América del Norte dominó el mercado de fabricación por contrato de dispositivos médicos con una participación del 35,8% en 2025.
- La fabricación de dispositivos tenía una cuota de mercado del 45,2% en 2026 debido a la creciente subcontratación por parte de los OEM.
- Los dispositivos cardiovasculares representaron una cuota de mercado del 26,7% en 2026, respaldado por la creciente demanda de dispositivos para el cuidado cardíaco.
 Aspectos destacados regionales clave
Asia Pacífico
Asia Pacífico alcanzó los 24.160 millones de dólares en 2026, impulsado por una fabricación rentable y una creciente demanda de atención sanitaria.
América del norte
América del Norte tenía una participación de mercado del 35,8%, impulsada por los principales fabricantes de equipos originales (OEM) de dispositivos médicos y una infraestructura sanitaria avanzada.
Europa
Europa alcanzó los 23.970 millones de dólares en 2026, respaldada por sólidas capacidades de fabricación y subcontratación de tecnología médica.
Reino Unido
El Reino Unido alcanzó los 3.030 millones de dólares en 2026, respaldado por un sólido ecosistema de fabricación de dispositivos médicos.
Japón
Japón alcanzó los 5.570 millones de dólares en 2026, impulsado por capacidades de fabricación avanzadas y el aumento de la producción de dispositivos médicos.
Leer más

Dinámica clave del mercado
Tendencias del mercado
La consolidación y la expansión de capacidades en la red global de fabricación emergerán como una tendencia clave
Actualmente, muchas CDMO e inversores estratégicos están adquiriendo fabricantes especializados para ampliar las capacidades, geografías y profundidad tecnológica de sus servicios. Esta expansión es la más común en micromoldeo, procesamiento de metales, ensamblaje de catéteres, fabricación aditiva, recubrimientos ydispositivo cardiovascularfabricación.
- Por ejemplo, en junio de 2024, DuPont anunció la adquisición de Donatelle Plastics para profundizar la oferta sanitaria en soluciones de dispositivos médicos.
Además, los fabricantes por contrato están pasando de proveedores de capacidad única a plataformas verticalmente integradas que pueden satisfacer requisitos complejos de OEM en componentes, subconjuntos y dispositivos terminados.
El mercado de fabricación por contrato de dispositivos médicos está pasando de la producción transaccional a asociaciones de subcontratación integrada. Los OEM involucran cada vez más a los fabricantes contratados en las etapas iniciales del desarrollo del producto para evaluar la capacidad de fabricación, la selección de materiales, la capacidad del proceso y los requisitos de ampliación. Este enfoque puede reducir los ciclos de rediseño y mejorar la transición de la producción de prototipos a la fabricación comercial.
La automatización se está convirtiendo en un diferenciador competitivo más fuerte. Los fabricantes subcontratados están invirtiendo en ensamblaje automatizado, visión artificial, robótica, sistemas de calidad digitales y monitoreo de procesos en tiempo real. Estas tecnologías mejoran la coherencia de la producción al tiempo que reducen la dependencia de la inspección manual y las actividades de montaje repetitivas. La automatización es particularmente relevante para dispositivos de gran volumen con requisitos exigentes de tolerancia y trazabilidad.
La deslocalización y la fabricación regional también están influyendo en las tendencias del mercado de fabricación por contrato de dispositivos médicos. Los OEM buscan cada vez más huellas de producción más cercanas a los principales mercados de atención médica para reducir la exposición logística y mejorar la continuidad del suministro. Esto no elimina el abastecimiento global, pero alienta a los fabricantes a desarrollar capacidad multirregional y redes de proveedores calificados.
Otra tendencia es la expansión de los servicios integrados verticalmente. Los proveedores líderes combinan cada vez más el soporte de diseño, la creación de prototipos, la fabricación de componentes, el ensamblaje, las pruebas, el embalaje y la coordinación de la esterilización. Por lo tanto, los clientes pueden consolidar proveedores y reducir las transferencias a lo largo del ciclo de vida del producto.
Impulsores del mercado
Descargar muestra gratuita para conocer más sobre este informe.
Los OEM se centran en la reducción de costos y un tiempo de comercialización más rápido para impulsar la expansión del mercado
En los últimos años, los OEM han subcontratado cada vez más para reducir los costos de fabricación y acelerar la comercialización. Los fabricantes contratados poseen capacidades tales como creación de capacidad interna, validación, salas limpias, documentación regulatoria, sistemas de cadena de suministro y operadores capacitados. Como resultado, la subcontratación de fabricantes por contrato permite a los OEM centrarse en I+D, marca, estrategia clínica y comercialización. Se prevé que este escenario impulse el crecimiento del mercado mundial de fabricación por contrato de dispositivos médicos.
El mercado de fabricación por contrato de dispositivos médicos está impulsado principalmente por la creciente subcontratación entre empresas de tecnología médica que buscan una capacidad de producción flexible y experiencia en fabricación especializada. Los OEM dan cada vez más prioridad a los modelos operativos con pocos activos, especialmente cuando la demanda de productos es incierta o los volúmenes de producción fluctúan entre las etapas de lanzamiento y madurez. Los fabricantes contratados pueden absorber requisitos de capital seleccionados y al mismo tiempo proporcionar procesos validados y sistemas de calidad establecidos.
La complejidad del producto es otro factor estructural. Los dispositivos médicos modernos combinan cada vez más electrónica, componentes de precisión, software, sensores, materiales avanzados y funcionalidad de administración de medicamentos. Los OEM a menudo requieren capacidades especializadas en moldeo, mecanizado, microfabricación, ensamblaje electrónico, esterilización e integración de dispositivos finales. Los socios de fabricación externos pueden proporcionar estas capacidades sin requerir inversiones internas paralelas.
La expansión de los procedimientos mínimamente invasivos también está respaldando la demanda. Los dispositivos cardiovasculares, ortopédicos, quirúrgicos, respiratorios y de diagnóstico requieren cada vez más una fabricación precisa y un estricto control dimensional. A medida que aumentan los volúmenes de procedimientos, los fabricantes requieren plataformas de producción escalables que puedan mantener la coherencia en niveles de producción más grandes.
Las expectativas regulatorias alientan aún más la subcontratación a especialistas establecidos. Los fabricantes contratados con sistemas de gestión de calidad maduros, experiencia en validación, infraestructura de trazabilidad y experiencia regulatoria pueden reducir los riesgos de ejecución durante la comercialización.
Restricciones del mercado
Estrictos requisitos normativos y de cumplimiento de calidad para restringir el crecimiento del mercado
Aunque la demanda de servicios de fabricación por contrato de dispositivos médicos ha ido en aumento, el crecimiento del mercado está limitado por estrictos requisitos regulatorios y de calidad. Esto es particularmente cierto para los dispositivos de Clase II y Clase III, donde la documentación, la biocompatibilidad, la trazabilidad, la validación de procesos, la gestión de riesgos y los controles de calidad posteriores a la comercialización son fundamentales. Por ejemplo, los dispositivos de Clase II están sujetos a controles especiales y muchos requieren una notificación previa a la comercialización 510(k) en los EE. UU., lo que aumenta la carga de cumplimiento tanto para los OEM como para los fabricantes contratados.
Además, cualquier desviación en la calidad de los componentes, el embalaje, la esterilización o la validación del proceso retrasa las aprobaciones, provoca retiradas del mercado o daña las relaciones OEM-CMO, lo que se prevé que obstaculice el crecimiento del mercado durante el período de pronóstico.
El mercado de fabricación por contrato de dispositivos médicos enfrenta importantes barreras derivadas de la complejidad regulatoria, los requisitos de calificación y la concentración de clientes. Los dispositivos médicos requieren rigurosos controles de calidad, validación de procesos, documentación, trazabilidad y gestión de cambios. Los fabricantes contratados deben mantener sistemas capaces de satisfacer los requisitos de los clientes y los estándares regulatorios aplicables en múltiples jurisdicciones.
Los ciclos de calificación también pueden limitar la expansión del mercado. Los OEM normalmente requieren auditorías exhaustivas de proveedores, validación técnica, calificación de procesos y verificación de producción antes de transferir volúmenes significativos. Cambiar de proveedor después de la comercialización puede resultar costoso porque los cambios de fabricación pueden requerir validación o evaluación regulatoria adicional. Esto crea altas barreras de entrada, pero puede alargar los ciclos de ventas para los nuevos fabricantes contratados.
La intensidad de capital sigue siendo importante para los proveedores que prestan servicios a dispositivos complejos. El mecanizado avanzado, el moldeo por inyección, el montaje de salas blancas, la inspección automatizada, la integración electrónica, la coordinación de la esterilización y las pruebas especializadas pueden requerir una inversión inicial sustancial. Por lo tanto, los proveedores más pequeños pueden tener dificultades para competir por programas grandes sin financiación y utilización suficientes.
Oportunidades de mercado
Asociaciones CDMO de extremo a extremo y plataformas tecnológicas especializadas para crear importantes oportunidades de crecimiento
En los últimos años, ha habido un aumento en las asociaciones y adquisiciones de extremo a extremo para apoyar a los OEM desde el concepto hasta la creación de prototipos, diseño, validación, fabricación, soporte regulatorio, ensamblaje yembalajey en ampliación. Esto se ha convertido en el más atractivo para las empresas emergentes y los grandes fabricantes de equipos originales que buscan una transferencia de diseño más rápida, menos proveedores y un mejor control de la cadena de suministro, lo que se espera que cree importantes oportunidades para los actores clave.
- Por ejemplo, en junio de 2022, Resonetics adquirió Agile MV, un líder en desarrollo de productos y ensamblaje de dispositivos llave en mano con sede en Montreal centrado en electrofisiología y catéteres de cardiología intervencionista. La medida se centra en ampliar las capacidades de desarrollo y ensamblaje de dispositivos terminados de Resonetics.
El mercado de fabricación por contrato de dispositivos médicos ofrece importantes oportunidades a medida que los OEM aumentan la subcontratación en categorías de productos complejas y reguladas. Una de las áreas más atractivas es la fabricación integrada de dispositivos avanzados que combinan componentes mecánicos, electrónicos y de software. Estos productos requieren capacidades coordinadas de ingeniería y producción a las que muchos OEM prefieren acceder a través de socios externos especializados.
Los productos combinados representan otra oportunidad. Los sistemas de administración de medicamentos, los dispositivos terapéuticos conectados y las tecnologías implantables requieren experiencia que abarque la ingeniería de dispositivos, la fabricación de precisión, el ensamblaje, el embalaje y los controles regulatorios. Los fabricantes contratados con capacidades interdisciplinarias pueden capturar un mayor valor al respaldar múltiples etapas de comercialización.
Las empresas emergentes de tecnología médica también ofrecen un atractivo grupo de clientes. Las empresas emergentes a menudo carecen de la infraestructura de fabricación y de los sistemas de calidad necesarios para la producción comercial. Un fabricante por contrato capaz puede proporcionar prototipos, soporte de diseño para fabricación, validación de procesos, producción piloto y fabricación escalable, lo que permite a las nuevas empresas conservar capital mientras avanzan hacia hitos regulatorios y comerciales.
La diversificación geográfica crea oportunidades adicionales. Los OEM buscan cada vez más alternativas de producción calificadas en América del Norte, Europa y Asia-Pacífico para mejorar la resiliencia del suministro. Los proveedores que establezcan capacidad regional complementaria pueden convertirse en proveedores estratégicos en lugar de vendedores transaccionales.
Desafíos del mercado
La complejidad de la cadena de suministro y el equilibrio de la capacidad para desafiar la expansión del mercado
Gestionar la complejidad de la cadena de suministro global y al mismo tiempo proteger la propiedad intelectual de los OEM y mantener una calidad constante en múltiples ubicaciones de fabricación es un desafío importante para los proveedores de servicios. Además, la planificación de la capacidad plantea un desafío importante dado que la demanda de dispositivos médicos puede fluctuar debido a las aprobaciones de productos, los ciclos de compra de los hospitales, los retrasos regulatorios y la escasez de componentes.
En tal escenario, los fabricantes subcontratados deben equilibrar las inversiones en automatización, el abastecimiento de materiales, la disponibilidad de mano de obra y las estrategias de regionalización. Se espera que esto limite la expansión del mercado durante el período previsto. Además, los desafíos recientes han llevado a los fabricantes de dispositivos médicos a reevaluar sus estrategias de subcontratación y fortalecer las colaboraciones con socios estratégicos.
Análisis de segmentación
Por clase de dispositivo
Más regulaciones para dispositivos de Clase II sobre otras clases para impulsar el crecimiento del segmento
Según la clase de dispositivo, el mercado se segmenta en clase I, clase II y clase III.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Clase I
Los dispositivos de Clase I generalmente implican una menor complejidad regulatoria y requisitos de fabricación comparativamente sencillos. La demanda de fabricación por contrato está influenciada por los altos volúmenes de producción, la sensibilidad a los costos y la necesidad de un abastecimiento confiable de componentes. Los OEM a menudo subcontratan la fabricación, el ensamblaje, el embalaje y el etiquetado estandarizados para reducir los gastos generales de fabricación internos.
El segmento es atractivo para los fabricantes contratados con procesos escalables y sistemas de adquisiciones eficientes. Sin embargo, barreras técnicas más bajas pueden aumentar la competencia de los proveedores y la presión sobre los precios. Como resultado, la participación de mercado tiende a favorecer a los proveedores capaces de lograr una calidad constante con economías unitarias competitivas.
Para las empresas emergentes, los programas de Clase I pueden proporcionar un punto de entrada accesible para las relaciones de subcontratación. Los OEM más grandes pueden utilizar estos programas para evaluar el desempeño de los proveedores antes de ampliar las relaciones a productos más complejos.
Clase II
El segmento de Clase II representó la mayor participación de mercado global en 2025. La Clase II cubre una amplia gama de dispositivos médicos de riesgo moderado ampliamente utilizados en diagnóstico, atención cardiovascular, procedimientos quirúrgicos, monitoreo y administración de medicamentos, y generalmente requieren más controles. Como resultado, esto está impulsando la demanda de subcontratación, contribuyendo al crecimiento del segmento.
Los dispositivos de Clase II representan una oportunidad de subcontratación más amplia porque combinan requisitos regulatorios significativos con una mayor complejidad de fabricación. Los ejemplos incluyen equipos de monitoreo, productos relacionados con infusiones, instrumentos quirúrgicos y numerosos dispositivos de diagnóstico.
Los OEM buscan cada vez más fabricantes contratados capaces de realizar validación de procesos, documentación de calidad, inspección, montaje y soporte normativo. Los socios fabricantes con sistemas de calidad establecidos pueden reducir el riesgo de comercialización y al mismo tiempo respaldar el aumento de la producción.
Los programas de Clase II a menudo proporcionan un equilibrio atractivo entre potencial de volumen y diferenciación técnica. Los fabricantes subcontratados pueden fortalecer las relaciones con los clientes apoyando la transferencia de diseños, los cambios de ingeniería, la optimización de procesos y la validación de la producción.
- Por ejemplo, a partir de mayo de 2026, los dispositivos de Clase II están sujetos a controles especiales y, a menudo, siguen la vía 510(k) en los EE. UU. Esto crea la demanda de fabricantes contratados con sistemas de calidad validados, experiencia en documentación y capacidades de producción repetibles.
Clase III
Además, se prevé que el segmento de clase III crezca a una tasa compuesta anual del 7,3% durante el período previsto. Los dispositivos de Clase III representan la oportunidad de mayor valor dentro de muchas carteras de subcontratación porque implican un mayor riesgo para el paciente, una supervisión regulatoria estricta y controles de fabricación exigentes. Los implantes cardiovasculares, los sofisticados sistemas de administración de fármacos y ciertos dispositivos terapéuticos implantables requieren una rigurosa validación y trazabilidad del proceso.
Los fabricantes subcontratados que atienden a este segmento deben demostrar una sólida gestión de calidad, documentación técnica, capacidades de fabricación especializadas y un control de procesos consistente. Los períodos de calificación pueden ser largos, pero los proveedores exitosos pueden beneficiarse de altos costos de cambio y ciclos de vida más largos del programa.
Por lo tanto, el atractivo estratégico de la fabricación de Clase III está menos vinculado únicamente al volumen de producción y más a las barreras técnicas, la experiencia regulatoria y la integración de los clientes.
Por tipo de servicio
Mayor necesidad de fabricación de dispositivos con experiencia para impulsar el crecimiento del segmento
Por tipo de servicio, el mercado se segmenta en fabricación de componentes y accesorios, fabricación de dispositivos, embalaje y etiquetado, entre otros.
Fabricación de componentes y accesorios
La fabricación de componentes representa un servicio fundamental dentro del mercado de fabricación por contrato de dispositivos médicos. Los proveedores producen componentes de precisión, carcasas, piezas mecanizadas, componentes moldeados, conectores y otros conjuntos utilizados en dispositivos médicos terminados.
La demanda está aumentando a medida que los OEM buscan capacidades especializadas sin invertir internamente en cada proceso de fabricación. El mecanizado de precisión, el moldeo por inyección, el micromoldeo, el conformado de metales y el tratamiento superficial avanzado son particularmente importantes para dispositivos complejos.
La ventaja competitiva reside en la capacidad y repetibilidad del proceso. Los proveedores con equipos validados, inspección automatizada, trazabilidad de materiales y un sólido soporte de ingeniería pueden asegurar programas a más largo plazo.
Fabricación de dispositivos
El segmento de fabricación de dispositivos representó la mayor cuota de mercado en 2025. La fabricación de dispositivos es la principal necesidad de subcontratación de los OEM y abarca la producción de componentes, subconjuntos y dispositivos terminados. Esta subcontratación se debe principalmente a la necesidad de reducir costos fijos, mejorar la flexibilidad y acceder a equipos especializados. Además, se estima que el segmento tendrá una participación del 45,2% en 2026.
La fabricación de dispositivos representa un modelo de subcontratación de mayor valor porque el fabricante contratado gestiona múltiples etapas de producción. Las actividades pueden incluir subensamblaje, ensamblaje final, pruebas, validación de procesos y lanzamiento de producción.
Los OEM prefieren cada vez más socios de fabricación integrados para reducir la complejidad de los proveedores y mejorar la responsabilidad. Este modelo es particularmente atractivo para las nuevas empresas y las empresas de tecnología médica en expansión que carecen de infraestructura a escala comercial.
Además, se prevé que el segmento de fabricación de componentes y accesorios crezca a una tasa compuesta anual del 5,9% durante el período previsto.
Embalaje y etiquetado
Los servicios de embalaje y etiquetado están cada vez más integrados en los contratos de subcontratación porque el cumplimiento normativo depende de la identificación precisa del producto, la trazabilidad y los procesos de embalaje controlados. Los dispositivos estériles y sensibles requieren sistemas de embalaje que preserven la integridad del producto durante su transporte y almacenamiento.
Por tipo de dispositivo
Alta carga de enfermedades cardíacas para impulsar el crecimiento del segmento de dispositivos cardiovasculares
Por tipo de dispositivo, el mercado se clasifica en dispositivos cardiovasculares, dispositivos ortopédicos, dispositivos de administración de medicamentos, dispositivos de diagnóstico por imágenes,dispositivos respiratoriosy otros.
Dispositivos cardiovasculares
El segmento de dispositivos cardiovasculares representó la mayor cuota de mercado de fabricación por contrato de dispositivos médicos en 2025. El crecimiento del segmento se atribuye a la creciente carga de enfermedades cardíacas, que está impulsando la demanda sostenida de stents, catéteres, guías, válvulas cardíacas, dispositivos de electrofisiología y dispositivos cardíacos estructurales, así como a la subcontratación de dispositivos médicos debido a una mayor necesidad. Además, se prevé que el segmento tenga una participación del 26,7% en 2026.
- Por ejemplo, según datos de la British Heart Foundation de enero de 2024, alrededor de 2,3 millones de personas en el Reino Unido viven con enfermedades coronarias.
Los dispositivos cardiovasculares representan un importante segmento de subcontratación porque la fabricación requiere precisión, biocompatibilidad y estrictos controles de calidad. Los fabricantes contratados respaldan componentes y productos terminados, incluidos sistemas basados en catéteres, dispositivos cardíacos estructurales, productos vasculares y sistemas de administración asociados.
Los crecientes volúmenes de procedimientos y la creciente complejidad de los dispositivos respaldan la demanda de fabricación especializada. Los proveedores con experiencia en mecanizado de precisión, procesamiento de polímeros, ensamblaje de catéteres, recubrimientos y producción de salas blancas están posicionados para capturar programas de mayor valor.
Dispositivos ortopédicos
Se espera que el segmento de dispositivos ortopédicos crezca a una tasa compuesta anual del 6,0% durante el período previsto. La fabricación ortopédica se beneficia de la creciente demanda de reconstrucción de articulaciones, productos para traumatismos, sistemas de columna e instrumentos quirúrgicos. Los fabricantes por contrato ofrecen cada vez más servicios de mecanizado de precisión, fabricación aditiva, acabado de superficies, limpieza y montaje.
La experiencia en materiales es particularmente importante porque el titanio, las aleaciones de cobalto-cromo, los polímeros y los tratamientos superficiales avanzados deben cumplir requisitos de rendimiento exigentes. Los proveedores capaces de respaldar tanto la creación de prototipos como la producción a escala pueden fortalecer las relaciones con los OEM.
Dispositivos de administración de medicamentos
La administración de medicamentos es una de las categorías de dispositivos de más rápida evolución dentro del mercado de subcontratación. Los autoinyectores, los sistemas de infusión, las plataformas de administración portátiles y los dispositivos de inyección conectados combinan requisitos mecánicos, electrónicos y farmacéuticos.
Los OEM subcontratan cada vez más la fabricación especializada para reducir los plazos de desarrollo y acceder a una infraestructura de producción validada. Los fabricantes subcontratados con experiencia en moldeado de precisión, ensamblaje en miniatura, integración electrónica y pruebas de dispositivos pueden captar un valor significativo.
Dispositivos de diagnóstico por imágenes
Los equipos de diagnóstico por imágenes requieren componentes electrónicos, conjuntos mecánicos, sensores, blindaje y precisión sofisticados. Los fabricantes subcontratados apoyan cada vez más la producción de subsistemas y la fabricación de componentes especializados en lugar de la subcontratación completa del sistema.
Dispositivos respiratorios
Los dispositivos respiratorios incluyen ventiladores, equipos de suministro de oxígeno, sistemas de inhalación y componentes relacionados. Los requisitos de fabricación enfatizan la confiabilidad, el control del flujo de aire, la compatibilidad de los materiales y la garantía de calidad.
Por usuario final
Capacidades clave de los fabricantes por contrato para aumentar la subcontratación de los OEM impulsando el crecimiento del segmento
Por usuario final, el mercado se segmenta en fabricantes de equipos originales (OEM), empresas farmacéuticas y biofarmacéuticas, y otros.
Fabricantes de equipos originales (OEM)
En 2025, el segmento de fabricantes de equipos originales (OEM) dominaba el mercado por usuario final. Los OEM poseen el diseño de productos, las presentaciones regulatorias, la estrategia de marca y los canales comerciales. Además, subcontratan sus productos a CDMO para lograr eficiencia de costos, flexibilidad de capacidad y capacidades técnicas especializadas, lo que les ayuda a satisfacer la demanda global y evitar demoras en la entrada del producto al mercado. Se espera que esto impulse el crecimiento del segmento. Además, se espera que el segmento tenga una participación del 75,3% en 2026.
Los OEM representan el grupo de clientes dominante dentro del mercado de fabricación por contrato de dispositivos médicos. Los fabricantes establecidos subcontratan cada vez más actividades de producción seleccionadas para mejorar la eficiencia del capital, adquirir experiencia técnica y aumentar la flexibilidad de fabricación.
Los grandes fabricantes de equipos originales generalmente exigen capacidad global, sistemas de calidad rigurosos, continuidad del suministro y soporte de ingeniería. Los OEM más pequeños y las nuevas empresas ponen mayor énfasis en la asistencia para el desarrollo, la preparación regulatoria, la producción piloto y la comercialización escalable.
Empresas farmacéuticas y biofarmacéuticas
Se prevé que el segmento de empresas farmacéuticas y biofarmacéuticas crezca a una tasa compuesta anual del 8,3% durante el período previsto. Las empresas farmacéuticas y biofarmacéuticas requieren cada vez más apoyo de fabricación por contrato a medida que los productos combinados de fármacos y dispositivos se vuelven más frecuentes. Los autoinyectores, los sistemas de administración portátiles, los dispositivos de infusión y las plataformas de administración conectadas requieren capacidades integradas de fabricación de dispositivos.
Estos clientes suelen exigir sistemas de calidad sólidos, control de la cadena de suministro, experiencia en validación y coordinación entre los requisitos farmacéuticos y de dispositivos. Los fabricantes contratados capaces de gestionar estas interfaces pueden acceder a oportunidades de subcontratación de mayor valor.
Perspectivas regionales
Según la geografía, el mercado se clasifica en América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África.
Análisis del mercado de fabricación por contrato de dispositivos médicos en América del Norte
North America Medical Device Contract Manufacturing Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte representó la mayor parte de los ingresos en 2024, valorados en 29,57 mil millones de dólares, y alcanzaron los 31,30 mil millones de dólares en 2025. Se espera que la fuerte presencia de los principales fabricantes de dispositivos médicos, la infraestructura sanitaria avanzada, el alto gasto en I+D y la adopción temprana de tecnologías médicas complejas respalden el crecimiento del mercado regional.
América del Norte mantiene la mayor participación de mercado de fabricación por contrato de dispositivos médicos debido a su concentración de empresas de tecnología médica, infraestructura de atención médica avanzada y un entorno regulatorio maduro. La demanda de subcontratación está impulsada por la creciente complejidad de los dispositivos, los requisitos de comercialización y las iniciativas de resiliencia de la cadena de suministro. Los fabricantes contratados se benefician de la proximidad a los tomadores de decisiones de los OEM, sólidos ecosistemas de ingeniería y una inversión sostenida en tecnologías cardiovasculares, ortopédicas y de diagnóstico de alto valor.
Mercado de fabricación por contrato de dispositivos médicos de Estados Unidos
En 2026, se prevé que Estados Unidos alcance los 31.430 millones de dólares, lo que representa aproximadamente el 33,8% del mercado mundial. Estados Unidos representa el mercado nacional dominante, respaldado por una amplia innovación en dispositivos médicos, una fuerte actividad de capital de riesgo y una gran base de OEM. Los fabricantes subcontratan cada vez más la producción para mejorar la flexibilidad, reducir los requisitos de capital y acelerar el lanzamiento de productos. La demanda sigue siendo particularmente fuerte para dispositivos complejos que requieren ensamblaje avanzado, fabricación en salas blancas, integración electrónica, soporte de validación y capacidades estrictas de gestión de calidad en aplicaciones de atención médica reguladas.
Análisis del mercado europeo de fabricación por contrato de dispositivos médicos
Se prevé que el mercado europeo registre una tasa de crecimiento del 5,8% durante el período previsto, la tercera más alta a nivel mundial, alcanzando los 23.970 millones de dólares en 2026. La región se beneficia de la mayor concentración de sitios de fabricación por contrato de tecnología médica en Alemania, Irlanda, Suiza, Francia y el Reino Unido.
Europa sigue siendo un mercado estratégicamente importante respaldado por grupos de tecnología médica establecidos, experiencia en fabricación avanzada y sólidas capacidades de cumplimiento normativo. La demanda se ve reforzada por la creciente subcontratación entre los fabricantes de dispositivos que buscan ingeniería especializada, escalabilidad de la producción y acceso a los mercados regionales. Los fabricantes subcontratados se benefician de la experiencia en mecanizado de precisión, fabricación ortopédica, tecnologías de catéteres y procesamiento de materiales avanzados en diversas categorías de dispositivos médicos.
Mercado de fabricación por contrato de dispositivos médicos de Alemania
Se espera que el mercado alemán alcance alrededor de 5.700 millones de dólares en 2026, lo que representa aproximadamente el 6,1% de los ingresos globales. Alemania es un centro manufacturero líder en Europa debido a su excelencia en ingeniería, infraestructura industrial y su sólido sector de tecnología médica.
Los sofisticados requisitos de los OEM, los estándares de producción de alta calidad y la creciente inversión en tecnologías médicas avanzadas respaldan la demanda de fabricación por contrato. Los proveedores con experiencia en fabricación de precisión, automatización, integración electrónica y regulación continúan fortaleciendo su posición dentro del ecosistema de dispositivos médicos alemán.
Mercado de fabricación por contrato de dispositivos médicos del Reino Unido
Se prevé que el mercado del Reino Unido alcance los 3.030 millones de dólares en 2026, lo que representa aproximadamente el 3,3% de los ingresos globales. El Reino Unido continúa ampliando sus capacidades de fabricación por contrato mediante inversiones en innovación en tecnología médica, ciencias biológicas y fabricación avanzada.
La demanda de subcontratación está respaldada por la creciente actividad entre las nuevas empresas, los OEM especializados y los desarrolladores de tecnología sanitaria. Los fabricantes buscan cada vez más socios capaces de proporcionar transferencia de diseño, producción piloto, gestión de calidad y fabricación a escala comercial, al tiempo que respaldan el cumplimiento normativo y los objetivos de expansión del mercado.
Análisis del mercado de fabricación por contrato de dispositivos médicos de Asia y el Pacífico
Asia-Pacífico representa la oportunidad regional de más rápido crecimiento dentro del mercado de fabricación por contrato de dispositivos médicos. El crecimiento está respaldado por el aumento del gasto en atención sanitaria, la inversión en fabricación, una economía de producción favorable y un mayor consumo de dispositivos médicos. Los OEM globales continúan diversificando las cadenas de suministro en toda la región mientras aprovechan el talento de ingeniería y la capacidad de producción escalable. Estas dinámicas están fortaleciendo el papel de Asia y el Pacífico dentro de las redes mundiales de fabricación de dispositivos médicos.
Para 2026, se prevé que el mercado de Asia y el Pacífico alcance aproximadamente 24.160 millones de dólares, lo que lo convertirá en el segundo mercado más grande del mundo. El crecimiento está impulsado por una fabricación rentable, la ampliación de la infraestructura sanitaria y el aumento de la demanda interna.dispositivo medicola demanda y la creciente subcontratación por parte de OEM globales de fabricantes contratados en China, India, Japón, Corea del Sur, Malasia y Singapur.
Mercado japonés de fabricación por contrato de dispositivos médicos
Se prevé que el mercado japonés genere aproximadamente 5.570 millones de dólares en ingresos para 2026, lo que representa casi el 6,0% del mercado global. Japón mantiene una posición sólida dentro del panorama de la fabricación por contrato a través de capacidades de ingeniería avanzadas, experiencia en fabricación de precisión y estándares de producción de alta calidad. La demanda está respaldada por la creciente innovación en tecnología médica, el envejecimiento demográfico y las iniciativas de modernización de la atención médica. Los fabricantes especializados en dispositivos miniaturizados, tecnologías de diagnóstico y componentes de precisión se benefician de una fuerte demanda interna y, al mismo tiempo, cumplen con los requisitos internacionales de los OEM en aplicaciones especializadas.
Mercado de fabricación por contrato de dispositivos médicos de China
Se prevé que el mercado chino alcanzará alrededor de 8.420 millones de dólares en 2026, lo que representa casi el 9,1% de los ingresos mundiales. China continúa fortaleciendo su papel dentro de la producción mundial de dispositivos médicos mediante la expansión de la infraestructura de fabricación, el aumento de la inversión en atención médica y el aumento de las capacidades de innovación nacional. Los fabricantes de equipos originales utilizan cada vez más socios fabricantes chinos para lograr escala, mejorar la competitividad de costos y respaldar el acceso a los mercados regionales. Las mejoras de calidad, la modernización regulatoria y la inversión en tecnologías de producción avanzadas están mejorando la competitividad del país dentro de las categorías de dispositivos de mayor valor.
Mercado de fabricación por contrato de dispositivos médicos de la India
Se espera que el mercado de la India alcance aproximadamente 2.910 millones de dólares en 2026, lo que representa alrededor del 3,1% de los ingresos del mercado mundial.
Análisis del mercado de fabricación por contrato de dispositivos médicos en América Latina, Medio Oriente y África
América Latina está aumentando gradualmente su participación en la fabricación por contrato de dispositivos médicos a medida que se expanden los sistemas de salud y mejoran las capacidades de producción regional. La demanda está respaldada por el aumento del gasto en atención médica, las importaciones de dispositivos médicos y las iniciativas de fabricación localizadas. Aunque la región sigue siendo más pequeña que los mercados establecidos, se espera que la inversión en infraestructura sanitaria y desarrollo regulatorio cree oportunidades selectivas de subcontratación a largo plazo.
El mercado de Medio Oriente y África aún se encuentra en una etapa temprana de desarrollo, pero presenta oportunidades emergentes a medida que la infraestructura de atención médica se expande y los gobiernos priorizan las capacidades de fabricación locales. La demanda se ve respaldada por una mayor inversión en atención médica, un mayor consumo de dispositivos médicos e iniciativas de modernización. El crecimiento a largo plazo dependerá del avance regulatorio, el desarrollo industrial y la inversión continua en el sector de la salud.
Se prevé que tanto los mercados de América Latina como los de Medio Oriente y África experimenten un crecimiento moderado. Se estima que el mercado de América Latina alcanzará aproximadamente 6,22 mil millones de dólares para 2026. El crecimiento se atribuye a la expansión de los fabricantes por contrato en México, Brasil, los países del CCG y otros países/subregiones, impulsado por la creciente demanda de dispositivos cardiovasculares, de diagnóstico, ortopédicos y mínimamente invasivos.
Mercado de fabricación por contrato de dispositivos médicos del CCG
Para 2026, se estima que el mercado del CCG alcanzará aproximadamente 2.880 millones de dólares, lo que representa alrededor del 3,1% de los ingresos mundiales.
Panorama competitivo de la industria de fabricación por contrato de dispositivos médicos
Fuerte presencia manufacturera e iniciativas estratégicas clave para fortalecer la posición en el mercado de actores clave
En 2025, Jabil Inc., Integer Holdings Corporation y TE Connectivity tenían la mayor parte de la cuota de mercado mundial de fabricación por contrato de dispositivos médicos. Esta participación se debe a la huella de fabricación global, la experiencia regulatoria, la infraestructura de sala limpia y la capacidad de apoyar a los OEM desde la transferencia del diseño hasta la producción comercial.
Además, otros actores importantes se están centrando en áreas especializadas como el montaje de catéteres, el procesamiento de nitinol, el micromoldeado,revestimientos, implantes ortopédicos y otros. Además, se espera que su participación en adquisiciones y colaboraciones les ayude a ganar una importante cuota de mercado.
El mercado de fabricación por contrato de dispositivos médicos sigue fragmentado entre fabricantes integrados globales, proveedores de componentes especializados, empresas de ingeniería de precisión y especialistas en producción regional. El posicionamiento competitivo depende cada vez más de la ejecución regulatoria, la profundidad de la fabricación, las capacidades de ingeniería, la cobertura geográfica y la capacidad de gestionar programas complejos desde la transferencia del diseño hasta la producción comercial.
Los principales participantes globales incluyen Jabil, Flex, Sanmina, Integer Holdings, TE Connectivity, Phillips Medisize, Viant Medical, Nortech Systems y Cirtec Medical, junto con numerosos fabricantes regionales especializados. Su posicionamiento varía considerablemente. Los grandes proveedores diversificados enfatizan la capacidad global y las cadenas de suministro integradas, mientras que las empresas especializadas compiten a través de experiencia técnica y fabricación para aplicaciones específicas.
Las asociaciones son cada vez más importantes a medida que aumenta la complejidad de los dispositivos. Los fabricantes de equipos originales involucran cada vez más a los fabricantes contratados durante el desarrollo del producto en lugar de después de la finalización del diseño. Esto permite a los proveedores influir en la capacidad de fabricación, las herramientas, los materiales, la automatización y la validación de procesos antes del lanzamiento comercial.
Los proveedores establecidos pueden ampliar sus capacidades adquiriendo tecnologías de fabricación especializadas, capacidad geográfica o relaciones con los clientes. Al mismo tiempo, los especialistas más pequeños pueden defender sus márgenes centrándose en productos de alta complejidad donde los requisitos de calificación crean costos de cambio significativos. Por lo tanto, las perspectivas competitivas favorecen a los fabricantes que combinan experiencia en ingeniería, sistemas de producción validados, automatización, capacidad regulatoria y flexibilidad geográfica. La escala sigue siendo valiosa, pero la capacidad técnica diferenciada determina cada vez más el acceso a programas de dispositivos médicos de mayor valor.
Empresas clave estudiadas
- Jabil Inc.(A NOSOTROS.)
- Corporación Sanmina(A NOSOTROS.)
- Celestica LLC (Canadá)
- Corporación de participaciones enteras(A NOSOTROS.)
- TE Connectivity (Irlanda)
- Phillips Medisize(A NOSOTROS.)
- Gerresheimer AG(Alemania)
- Freudenberg Medical (Estados Unidos)
- Viant (EE.UU.)
- SMC Ltd (EE. UU.)
Últimos desarrollos en la industria de fabricación por contrato de dispositivos médicos
- Febrero de 2025:Jabil Inc. adquirió Pharmaceutics International, Inc. (Pii) para ampliar sus capacidades de fabricación y desarrollo de contratos de atención médica. El objetivo estratégico era fortalecer el apoyo de Jabil a los clientes farmacéuticos y de productos combinados en todo el desarrollo y la fabricación comercial. Las capacidades involucradas incluyeron llenado aséptico, liofilización, fabricación de dosis sólidas orales, desarrollo de formulaciones y soporte de producción clínica a comercial.
- Febrero de 2025:Integer Holdings Corporation adquirió Precision Coating Inc. por aproximadamente $152 millones, ampliando sus capacidades avanzadas de tratamiento de superficies para componentes de dispositivos médicos. El objetivo estratégico era fortalecer la posición de Integer en la fabricación de dispositivos complejos y de alto rendimiento. Las capacidades involucradas incluyeron recubrimientos de fluoropolímeros, recubrimientos anódicos, ingeniería de superficies y procesamiento de componentes especializados para aplicaciones cardiovasculares y otras aplicaciones de dispositivos de alto crecimiento.
- Marzo de 2025:Flex Ltd. abrió un nuevo Centro de Introducción de Productos centrado en la atención sanitaria cerca de Boston, Massachusetts, ampliando su oferta de fabricación y desarrollo de tecnología médica de extremo a extremo. El propósito estratégico era ayudar a los clientes de atención médica a acortar los plazos de comercialización y realizar la transición de productos de manera más eficiente a una producción a escala. Las capacidades involucradas incluyeron creación de prototipos, construcciones preclínicas, verificación de diseño, introducción de productos, ingeniería y transferencia de producción.
- Noviembre de 2025:Sanmina Corporation amplió sus instalaciones de fabricación médica en Fermoy, Irlanda, agregando líneas de automatización avanzadas, una sala limpia ISO 8 y capacidades de producción de alto volumen para dispositivos médicos portátiles. El objetivo estratégico era aumentar la capacidad de fabricación europea y apoyar a los clientes que necesitaban una producción escalable más cerca de los mercados finales. Las capacidades involucradas incluyeron ensamblaje automatizado, fabricación en salas blancas, producción de dispositivos portátiles y fabricación en gran volumen.
- Mayo de 2026:ViCentra comenzó la producción a escala comercial de consumibles para bombas de insulina Kaleido en Phillips Medisize, triplicando con creces la capacidad de fabricación y estableciendo una capacidad inicial para dar soporte a más de 17.000 usuarios. El objetivo estratégico era hacer la transición de la plataforma Kaleido a una producción comercial a mayor escala y al mismo tiempo mejorar la economía de fabricación. Las capacidades involucradas incluyeron la fabricación por contrato de equipos de infusión y cartuchos de insulina, ampliación de la producción y fabricación de dispositivos médicos en gran volumen.
Cobertura del informe
El informe ofrece un análisis exhaustivo de todos los segmentos del mercado, describiendo los impulsores clave, las tendencias emergentes, las oportunidades de crecimiento, las principales restricciones y los desafíos potenciales que influyen en el panorama del mercado. También examina los desarrollos tecnológicos avanzados, los requisitos reglamentarios para la fabricación de dispositivos médicos, las actualizaciones notables de la industria, el análisis de la participación de mercado de las empresas y los perfiles de los principales participantes del mercado.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 6,5% de 2026 a 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por clase de dispositivo, tipo de servicio, tipo de dispositivo, usuario final y región |
| Por clase de dispositivo |
|
| Por tipo de servicio |
|
| Por tipo de dispositivo |
|
| Por usuario final |
|
| Por región |
|
Preguntas frecuentes
Fortune Business Insights dice que el valor del mercado global se situó en 87.430 millones de dólares en 2025 y se prevé que alcance los 153.130 millones de dólares en 2034.
En 2025, el valor del mercado de América del Norte se situó en 31.300 millones de dólares.
Se espera que el mercado muestre una tasa compuesta anual del 6,5% durante el período previsto de 2026-2034.
El segmento de clase II lideró el mercado por clase de dispositivo en 2025.
Un factor clave que impulsa el mercado es la expansión del enfoque de los OEM en la reducción de costos y un tiempo de comercialización más rápido.
Jabil Inc., Integer Holdings Corporation y TE Connectivity son los actores destacados del mercado.
América del Norte es la región dominante en el mercado.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 180
-

(Oferta válida hasta 15th Oct 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.













.webp)






Informes relacionados