Tamaño del mercado de aviónica de aviones militares, participación y análisis de la industria, por oferta (hardware, software y servicios), por plataforma de avión (aviones de combate de ala fija, aviones de entrenamiento y de combate ligeros, aviones de transporte militar y helicópteros militares), por sistema de aviónica (sistemas de control de vuelo, pantalla de cabina y HMI, navegación, guía y posicionamiento, computación de misión y sensores de radar y RF), por tipo de instalación (ajuste de línea, modernización y modernización, y actualización de mediana edad), por usuario final (Fuerzas
 Descargar muestra gratuita

Tamaño del mercado de aviónica de aviones militares y perspectivas futuras
 Escuchar versión en audio
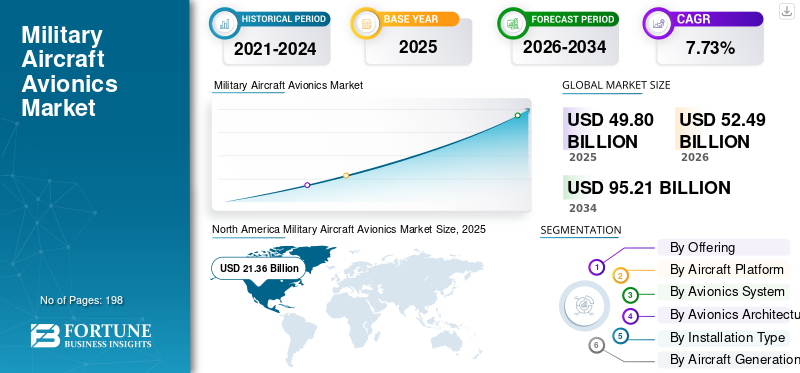
El tamaño del mercado mundial de aviónica de aviones militares se valoró en 49,80 mil millones de dólares en 2025. Se proyecta que el mercado crecerá de 52,49 mil millones de dólares en 2026 a 95,21 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 7,73% durante el período previsto.
La aviónica de aviones militares cubre sistemas electrónicos de misión crítica instalados en aviones de combate, transportes militares, helicópteros, entrenadores, aviones de misiones especiales y plataformas no tripuladas. Incluye controles de vuelo, pantallas de cabina, computadoras de misión, sistemas de comunicación y navegación, sensores de vigilancia, equipos de guerra electrónica, enlaces de datos, software y servicios de mantenimiento y actualización asociados.
El crecimiento del mercado está impulsado por la modernización de las flotas envejecidas, la adquisición de aviones de próxima generación, las crecientes amenazas de la guerra electrónica y la demanda de mejoresconciencia situacional, conectividad segura, fusión de sensores, autonomía e informática de misión de alto rendimiento. La adopción de arquitecturas de Enfoque de Sistemas Abiertos Modulares (MOSA) se está acelerando, ya que las fuerzas armadas requieren una inserción de tecnología más rápida, interoperabilidad, una menor dependencia de los proveedores y menores costos de actualización del ciclo de vida.
Los principales participantes incluyen Collins Aerospace, Honeywell International Inc., Thales Group, BAE Systems plc y L3Harris Technologies, Inc. Los actores clave están buscando el crecimiento del mercado a través de inversiones sostenidas en I+D, arquitectura abierta y aviónica definida por software, sistemas de misión habilitados para IA, asociaciones entre aviones y OEM, programas de modernización de flotas, producción localizada y contratos de mantenimiento predictivo y soporte de preparación a largo plazo.
Descargar muestra gratuita para conocer más sobre este informe.
Tendencias del mercado de aviónica de aviones militares
El cambio de los aviones militares hacia arquitecturas definidas por software, abiertas, habilitadas para IA y continuamente actualizables es una tendencia clave del mercado
Los aviones militares están pasando gradualmente de sistemas propietarios estrechamente integrados a entornos informáticos comunes en los que las capacidades de la misión se entregan a través de aplicaciones de software. Los sistemas de misión abiertos, los estándares del entorno de capacidad aérea futura, las arquitecturas de referencia gubernamentales y el hardware compatible con MOSA permiten a los clientes reemplazar aplicaciones o procesadores individuales sin rediseñar la aeronave completa.
Además,inteligencia artificial (IA)se está convirtiendo en una parte importante de la planificación de misiones, la gestión de sensores, el apoyo a las decisiones de los pilotos, la navegación autónoma, la guerra electrónica y la formación de equipos con tripulación y sin tripulación. Por lo tanto, los proveedores de aviónica están invirtiendo en procesadores de alto rendimiento, buses de datos seguros, software de aprendizaje automático, interfaces hombre-máquina avanzadas y sistemas capaces de procesar información directamente a bordo de la aeronave.
Por ejemplo, en julio de 2026, el Laboratorio de Investigación de la Fuerza Aérea de EE. UU. anunció que el avión VENOM F-16 modificado había comenzado a realizar pruebas en vuelo con hardware, software, instrumentación y agentes de inteligencia artificial adicionales capaces de controlar el avión.
Dinámica del mercado
IMPULSORES DEL MERCADO
Descargar muestra gratuita para conocer más sobre este informe.
Modernización de flotas y mayores inversiones en aviónica avanzada, conectada y con capacidad de supervivencia para impulsar el crecimiento del mercado
Las fuerzas militares están modernizando cazas, aviones de transporte,helicópteros, entrenadores y flotas de misiones especiales para mantener la relevancia operativa frente a amenazas que evolucionan rápidamente. Esto está aumentando la demanda de nuevas computadoras para misiones, cabinas digitales, sistemas de comunicación seguros, conjuntos de guerra electrónica, enlaces de datos, equipos de navegación y sistemas de fusión de sensores. Las operaciones de combate modernas requieren que las aeronaves intercambien información de objetivos, vigilancia y comando con plataformas terrestres, marítimas, espaciales y no tripuladas casi en tiempo real. La creciente interferencia del GPS, los ataques electrónicos, las amenazas cibernéticas, los sistemas de defensa aérea de largo alcance y las amenazas poco observables también están empujando a las fuerzas armadas a instalar receptores de alerta de radar más capaces, contramedidas, navegación antiinterferencias y comunicaciones cifradas.
El desarrollo de aviones de próxima generación está creando una demanda adicional de aviónica modular que pueda soportar futuros sensores, armas, software de autonomía y aplicaciones de misión. Además, los futuros aviones de asalto de largo alcance y las plataformas avanzadas de guerra electrónica aerotransportadas requieren una mayor capacidad de procesamiento, interfaces de sistema abierto, una mejor gestión de la energía y sistemas de misión actualizables por software. Se espera que esto impulse el crecimiento del mercado de aviónica de aviones militares en los próximos años.
Por ejemplo, en abril de 2026, Collins Aerospace anunció múltiples contratos de Bell para proporcionar cinco sistemas críticos para el MV-75 FLRAA del Ejército de EE. UU., que utiliza ingeniería digital y un enfoque de sistemas abiertos modulares.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Growing modernization, retrofit, and technology-refresh requirements across aging military aircraft fleets | High | 2.65% | High | High | High |
| 2 | Rising procurement and development of fifth-generation, sixth-generation, and military uncrewed aircraft | High | 2.20% | Medium | High | High |
| 3 | Expansion of network-centric and multi-domain operations driving tactical data links, sensor fusion, and secure connectivity | Medium-High | 1.85% | High | High | High |
| 4 | Growing adoption of software-defined avionics, MOSA, advanced mission computing, and open-system architectures | Medium | 1.55% | Medium | High | High |
| 5 | Higher defense spending and air-power recapitalization programs across the U.S., Europe, and Asia Pacific | Medium-Low | 1.45% | High | High | Medium-High |
| 6 | Others | Low | 0.93% | Low | Low | Low |
| Total Positive Growth Contribution | 10.63% | |||||
Source: Fortune Business Insights
RESTRICCIONES DEL MERCADO
Los altos costos de desarrollo, integración, certificación y mantenimiento están retrasando los cronogramas de actualización de la aviónica
Los sistemas de aviónica militar deben cumplir exigentes estándares de seguridad, ciberseguridad, compatibilidad electromagnética, medio ambiente, confiabilidad y aeronavegabilidad antes de que puedan entrar en servicio operativo. La integración de nuevo hardware y software en una aeronave existente puede requerir cambios en la energía eléctrica, la refrigeración, el cableado,antenas, pantallas de cabina, computadoras de misión e interfaces de control de vuelo.
Estas actividades implican extensas pruebas de laboratorio, pruebas en tierra, pruebas de vuelo, verificación y certificación de software, lo que aumenta significativamente el costo y la duración del programa. Las arquitecturas heredadas de propiedad también dificultan la introducción de equipos de proveedores alternativos sin rediseñar grandes secciones del sistema de misión existente de la aeronave.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Negative CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High avionics development, integration, qualification, flight-testing, and modernization costs | High | -1.05% | High | High | Medium |
| 2 | Supply-chain constraints, semiconductor/component shortages, long lead times, and electronic obsolescence | Medium-High | -0.78% | High | Medium | Medium |
| 3 | Increasing software complexity, cybersecurity requirements, interoperability issues, and integration delays | Medium | -0.67% | Medium | High | High |
| 4 | Others | Low | -0.40% | Low | Low | Low |
| Total Negative Growth Impact | -2.90% | |||||
Source: Fortune Business Insights
OPORTUNIDADES DE MERCADO
Las modernizaciones de aviones heredados y las arquitecturas abiertas están ampliando el mercado al que se dirige más allá de la producción de nuevos aviones
Se espera que la flota de aviones militares siga operativa durante varias décadas, creando un mercado importante para la modernización de las cabinas de mando, las mejoras en las comunicaciones, la navegación, los sistemas de guerra electrónica, las computadoras de las misiones y la sustitución de componentes obsoletos. Los clientes de defensa pueden mejorar la capacidad de las aeronaves sin asumir el costo y el largo tiempo de entrega asociados con la compra de una flota completamente nueva. Los programas de modernización son particularmente atractivos para los F-16, F-15, C-130, Black Hawks, Chinooks, aviones de patrulla marítima, entrenadores y plataformas de misiones especiales. También se ampliará la demanda de reparación de aviónica, soporte de software, actualizaciones de ciberseguridad, reemplazo de componentes, capacitación y logística basada en el desempeño durante todo el ciclo de vida de la aeronave.
Las arquitecturas MOSA brindan a los proveedores la oportunidad de introducir hardware, aplicaciones,sensoresy algoritmos de autonomía sin rediseñar todo el conjunto de aviónica. Esto está reduciendo la dependencia de los proveedores y abriendo programas a empresas de software especializadas, desarrolladores de inteligencia artificial, fabricantes de sensores y proveedores de defensa no tradicionales. La consolidación de la industria también está fortaleciendo las carteras de aviónica.
Por ejemplo, en marzo de 2026, la Fuerza Aérea de EE. UU. reveló una actualización del conjunto de comunicaciones del F-16 que incluía nuevo hardware, una interfaz piloto actualizada, una radio adicional y una conectividad mejorada en la línea de visión y más allá de la línea de visión.
DESAFÍOS DEL MERCADO
La exposición a la ciberseguridad, la obsolescencia de los componentes, las limitaciones de suministro y la complejidad del sistema siguen siendo importantes riesgos de ejecución
A medida que las aeronaves militares se vuelven más conectadas y dependientes del software, sus sistemas de aviónica enfrentan una mayor exposición a intrusiones cibernéticas, manipulación de datos, software malicioso, ataques electrónicos y compromiso de la cadena de suministro. Las redes tácticas seguras, las comunicaciones por satélite, los enlaces de datos, los archivos de datos de misiones, los sistemas de mantenimiento y los equipos de apoyo terrestre deben protegerse como un ecosistema conectado.
Cada nueva versión de software o aplicación de terceros debe probarse para garantizar que no afecte la seguridad del vuelo, el desempeño de la misión o la información clasificada. Mantener la ciberseguridad en las aeronaves que permanecen en servicio durante 30 a 50 años es difícil, ya que las tecnologías informáticas, los métodos de cifrado y las técnicas de amenaza evolucionan mucho más rápido que los ciclos de reemplazo de las aeronaves militares.
ANÁLISIS DE SEGMENTACIÓN
Ofreciendo
Inserción de capacidades más rápida sin reemplazo importante de hardware para impulsar el crecimiento del segmento de software
Por oferta, el mercado se clasifica en hardware, software y servicios.
Se estima que el segmento de software crecerá a la CAGR más rápida del 9,49% durante el período previsto. Los aviones militares modernos dependen cada vez más del software para la fusión de sensores, la guerra electrónica, las comunicaciones, la planificación de misiones, las funciones autónomas, las bibliotecas de amenazas y las aplicaciones de cabina. Las fuerzas de defensa pueden agregar o mejorar estas capacidades a través de actualizaciones de software sin reemplazar el hardware de aviónica completo, lo que reduce el tiempo de actualización y permite que las aeronaves respondan más rápidamente a las amenazas operativas cambiantes.
El segmento de hardware representó la mayor cuota de mercado del 62,46% en 2025 y se prevé que crezca a una tasa compuesta anual del 7,72% durante el período previsto.
Por plataforma de avión
Rápido despliegue de vehículos aéreos no tripulados autónomos y de misión intensiva para impulsar el crecimiento del segmento de aviones militares no tripulados
Por plataforma de aviones, el mercado se clasifica en aviones de combate de ala fija, aviones de entrenamiento y de combate ligeros, aviones militares de transporte y reabastecimiento de combustible, aviones para misiones especiales,helicópteros militares,y aviones militares no tripulados.
Se estima que el segmento de aviones militares no tripulados crecerá a la tasa compuesta anual más rápida del 9,99% durante el período previsto. Las fuerzas armadas están ampliando el uso de aviones no tripulados para ISR, objetivos, guerra electrónica, retransmisión de comunicaciones y misiones de combate cada vez más colaborativas. Estas plataformas requieren computadoras de vuelo avanzadas, sistemas de navegación, enlaces de datos seguros, sensores y sistemas autónomos de gestión de misiones, lo que aumenta el valor de la aviónica por plataforma.
El segmento de aviones de combate de ala fija representó la mayor cuota de mercado del 40,12% en 2025 y se prevé que crezca a una tasa compuesta anual del 8,06% durante el período previsto.
Por sistema de aviónica
Expansión de operaciones multidominio y centradas en la red para impulsar los enlaces de datos tácticos y el crecimiento del segmento de redes
Por sistema de aviónica, el mercado global se clasifica en sistemas de control de vuelo y gestión de vehículos, pantalla de cabina e interfaz hombre-máquina, navegación, guía y posicionamiento, comunicaciones militares, enlaces y redes de datos tácticos, computación y procesamiento de misiones, sensores de radar y radiofrecuencia, sistemas electroópticos e infrarrojos, y otros.
Se estima que el segmento de redes y enlaces de datos tácticos crecerá a la tasa compuesta anual más rápida del 11,18% durante el período de pronóstico. Se espera cada vez más que los aviones militares modernos operen como nodos conectados dentro de redes aéreas, terrestres, marítimas, espaciales y no tripuladas más amplias. Esto está impulsando la demanda de enlaces de datos seguros, resistentes y de gran ancho de banda que puedan intercambiar información de objetivos, sensores y comandos casi en tiempo real.
El segmento de sensores de radar y radiofrecuencia representó la mayor cuota de mercado del 18,59% en 2025 y se prevé que crezca a una tasa compuesta anual del 9,27% durante el período previsto.
Por Arquitectura de aviónica
Necesidad de actualizaciones de capacidad más rápidas para impulsar la expansión del segmento de aviónica con enfoque de sistemas abiertos modulares
Por arquitectura de aviónica, el mercado global se clasifica en aviónica federada, aviónica modular integrada, aviónica con enfoque de sistemas abiertos modulares, aviónica distribuida, aviónica definida por software, aviónica de criticidad mixta, computación con particiones de seguridad y otros.
Se estima que el segmento de aviónica con enfoque de sistemas abiertos modulares crecerá a la tasa compuesta anual más rápida del 10,87% durante el período de pronóstico. Las organizaciones de defensa están avanzando hacia arquitecturas modulares abiertas para que las funciones de aviónica individuales puedan actualizarse sin rediseñar todo el sistema de la aeronave. MOSA permite una integración más sencilla de nuevos sensores, procesadores, armas y equipos de comunicaciones de diferentes proveedores. También respalda una inserción tecnológica más rápida y puede reducir los costos de modernización del ciclo de vida de las aeronaves que se espera que sigan operativas durante varias décadas.
El segmento de aviónica federada representó la mayor cuota de mercado del 31,21% en 2025 y se prevé que crezca a una tasa compuesta anual del 5,22% durante el período previsto.
Por tipo de instalación
Enfoque creciente en mejorar el rendimiento informático, la ciberseguridad y la conectividad para impulsar el crecimiento del segmento de actualización tecnológica
Por tipo de instalación, el mercado global se clasifica en aviónica de línea, adaptación y modernización, reemplazo y repuestos, actualización de mediana edad y actualización de tecnología.
Se estima que el segmento de actualización de tecnología crecerá a la CAGR más rápida del 9,21% durante el período previsto. Muchas flotas militares permanecen en servicio mucho más allá de su vida útil original, lo que genera una demanda recurrente para reemplazar procesadores, pantallas, equipos de comunicaciones y dispositivos electrónicos de navegación obsoletos. Los programas de actualización tecnológica permiten a las fuerzas mejorar el rendimiento informático, la ciberseguridad, la conectividad y la capacidad de la misión sin necesidad de realizar un reemplazo completo de las aeronaves. Los ciclos tecnológicos más cortos en la electrónica también están haciendo que las actualizaciones de aviónica sean más frecuentes durante el ciclo de vida de la plataforma.
El segmento de aviónica de línea representó la mayor cuota de mercado del 33,48% en 2025 y se prevé que crezca a una tasa compuesta anual del 8,16% durante el período previsto.
Por generación de aeronaves
Aumento de los programas de desarrollo y demostración para el combate futuro para impulsar el crecimiento del segmento de próxima y sexta generación
Por generación de aviones, el mercado global se clasifica en aviones heredados y de tercera generación, aviones de cuarta generación, aviones de 4,5 generaciones, aviones de quinta generación y aviones de próxima y sexta generación.
Se estima que los segmentos de próxima y sexta generación crecerán a la CAGR más rápida del 11,04% durante el período previsto. Se están diseñando aviones de combate de próxima generación en torno a la fusión de sensores avanzados, la detección distribuida, la gestión de misiones asistida por IA, redes seguras,guerra electrónicay cooperación con sistemas no tripulados. Estos requisitos aumentan sustancialmente el contenido informático, de comunicaciones y de software del conjunto de aviónica. Por lo tanto, la ampliación de los programas de desarrollo y demostración de futuros aviones de combate está generando demanda de aviónica incluso antes de que comience la producción de aviones a gran escala.
El segmento de aviones heredados y de tercera generación representó la mayor cuota de mercado del 28,06% en 2025 y se prevé que crezca a una tasa compuesta anual del 5,45% durante el período previsto.
Por ruta de adquisición
Requisitos de interoperabilidad y modernización de flotas aliadas para aumentar las ventas militares extranjeras de aviónica
Por ruta de adquisición, el mercado se clasifica en OEM de aeronaves y contratista principal, integradores de aviónica de nivel 1, adquisiciones directas del Ministerio de Defensa, ventas militares al extranjero y gobierno a gobierno.
Se estima que el segmento de ventas militares extranjeras crecerá a la tasa compuesta anual más rápida del 9,26% durante el período previsto. Cada vez más países socios están modernizando sus flotas de aviones a través de programas de ventas militares en el extranjero de EE. UU. que a menudo combinan aviones, actualizaciones de aviónica, equipos de comunicaciones, sistemas de misión, capacitación y apoyo de mantenimiento. La necesidad de interoperabilidad con las fuerzas estadounidenses y aliadas está fomentando la adquisición de tecnologías compatibles de navegación, identificación, enlace de datos y sistemas de misión. Además, los crecientes requisitos de seguridad en Europa, Asia Pacífico y Medio Oriente también están respaldando paquetes de modernización de aeronaves más grandes a través del canal FMS.
El segmento de OEM de aviones y contratista principal representó la mayor cuota de mercado del 40,86% en 2025 y se prevé que crezca a una tasa compuesta anual del 7,66% durante el período previsto.
Por usuario final
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Rápido desarrollo de inteligencia artificial, autonomía y sistemas de misión avanzados para impulsar el segmento de agencias de investigación y desarrollo militar
Por usuario final, el mercado se clasifica en fuerzas aéreas, comandos de aviación naval, comandos de aviación del ejército, organizaciones gubernamentales de pruebas de vuelo y agencias de investigación y desarrollo militar.
Se estima que el segmento de agencias de investigación y desarrollo militar crecerá a la tasa compuesta anual más rápida del 10,14% durante el período previsto. Las organizaciones militares de I+D están invirtiendo fuertemente en tecnologías que darán forma a los futuros aviones de combate, incluidos el vuelo autónomo, la informática avanzada para misiones, la guerra electrónica, la fusión de sensores ysoftware-Aviónica definida. Por lo tanto, la creciente actividad de desarrollo en torno a aviones de sexta generación y sistemas colaborativos no tripulados está aumentando el gasto en aviónica dentro de las agencias de investigación de defensa.
El segmento de las fuerzas aéreas representó la mayor cuota de mercado del 60,00% en 2025 y se prevé que crezca a una tasa compuesta anual del 7,75% durante el período previsto.
Perspectivas regionales del mercado de aviónica de aviones militares
Por regiones, el mercado se clasifica en Europa, América del Norte, Asia Pacífico, Oriente Medio y África y América Latina.
América del norte
North America Military Aircraft Avionics Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte mantuvo la cuota de mercado dominante de aviónica de aviones militares en 2025, valorada en 21.360 millones de dólares, y también mantuvo la cuota líder en 2026, con 22.350 millones de dólares. El crecimiento del mercado está impulsado por el hecho de que Estados Unidos está preparando sus aviones militares para operaciones distribuidas, en red y disputadas electrónicamente. Está invirtiendo en computadoras avanzadas para misiones, enlaces de datos seguros, sistemas de guerra electrónica, fusión de sensores y aviónica de arquitectura abierta. Además, la modernización de NORAD por parte de Canadá y la adquisición de 88 aviones F-35A aumentan aún más la demanda de integración de vigilancia de IA, comunicación de amenazas y actualizaciones de software.ciberseguridady soporte de aviónica a largo plazo.
Mercado de aviónica de aviones militares de EE. UU.
Sobre la base de la fuerte contribución de América del Norte y el dominio estadounidense dentro de la región, el mercado estadounidense alcanzó los 20.450 millones de dólares en 2025 y se estima que tendrá una tasa compuesta anual del 6,70% durante el período previsto.
Europa
Se prevé que Europa crecerá a la CAGR más alta del 9,30% durante el período previsto. En 2025, el valor de mercado se situó en 12.810 millones de dólares. El crecimiento del mercado está impulsado por el hecho de que las fuerzas aéreas europeas enfrentan mayores amenazas de misiles, drones, guerra electrónica y cibernéticas. Los miembros de la OTAN están mejorando los aviones militares con comunicaciones resistentes, mayor conciencia situacional, identificación segura y sistemas de comando y control de vuelo interoperables.
Mercado de aviónica de aviones militares del Reino Unido
El mercado del Reino Unido en 2025 estaba valorado en 2.410 millones de dólares y se estima que crecerá a una tasa compuesta anual del 7,81% durante el período previsto.
Mercado de aviónica de aviones militares de Alemania
El mercado alemán en 2025 estaba valorado en 2.200 millones de dólares y se estima que crecerá a una tasa compuesta anual del 10,79% durante el período previsto.
Mercado de aviónica de aviones militares de Francia
El mercado en Francia en 2025 estaba valorado en 2.110 millones de dólares y se estima que crecerá a una tasa compuesta anual del 8,61% durante el período previsto.
Asia Pacífico
El mercado de Asia Pacífico se valoró en 2025 en 10,55 mil millones de dólares y asegura la posición de la segunda región más grande del mercado. Las fuerzas aéreas de Asia Pacífico deben monitorear grandes territorios marítimos y responder rápidamente en un espacio aéreo cada vez más disputado. Los países están adquiriendoaviónicasistemas para cazas y mejorar las capacidades de vigilancia aérea, guerra electrónica, navegación y objetivos de largo alcance. La adquisición del F-35 por parte de Japón, la modernización del F-15 y las actualizaciones del E-767, junto con el programa Tejas de la India y su hoja de ruta tecnológica a largo plazo, son, por lo tanto, una creciente demanda de radares AESA, computadoras de misión, enlaces de datos, sistemas de cabina y producción autóctona de aviónica.
Mercado de aviónica de aviones militares de China
El mercado chino en 2025 estaba valorado en 3.430 millones de dólares y se estima que crecerá a una tasa compuesta anual del 6,51% durante el período previsto.
Mercado de aviónica de aviones militares de la India
El mercado indio en 2025 estaba valorado en 2.120 millones de dólares y se estima que crecerá a una tasa compuesta anual del 11,14% durante el período previsto.
Mercado de aviónica de aviones militares de Japón
El mercado japonés en 2025 estaba valorado en 1.650 millones de dólares y se estima que crecerá a una tasa compuesta anual del 9,38% durante el período previsto.
Medio Oriente y África
El mercado de Oriente Medio y África estaba valorado en 3.900 millones de dólares en 2025. Los países de Oriente Medio buscan una superioridad aérea más fuerte, protección contra misiles y drones, una menor dependencia de tecnologías de defensa importadas y están combinando la compra de nuevos aviones con programas autóctonos de desarrollo de aviónica, aviones de entrenamiento y cazas.
Mercado de aviónica de aviones militares de Israel
El mercado en Israel en 2025 estaba valorado en 1.050 millones de dólares y se estima que crecerá a una tasa compuesta anual del 6,74% durante el período previsto.
Mercado de aviónica de aviones militares de Arabia Saudita
El mercado en Arabia Saudita en 2025 se valoró en 810 millones de dólares y se estima que crecerá a una tasa compuesta anual del 3,99% durante el período previsto.
Mercado de aviónica de aviones militares de los EAU
El mercado de los EAU en 2025 se valoró en 520 millones de dólares y se estima que crecerá a una tasa compuesta anual del 5,37% durante el período previsto.
América Latina
El mercado en América Latina estaba valorado en 1.180 millones de dólares en 2025. Las fuerzas aéreas latinoamericanas necesitan reemplazar aviones obsoletos y al mismo tiempo mejorar la seguridad fronteriza, la vigilancia marítima, la defensa aérea y la interoperabilidad multinacional. Están dando prioridad a los aviones polivalentes, a las actualizaciones selectivas de aviónica y a los sistemas compatibles localmente.
Mercado de aviónica de aviones militares de Brasil
El mercado en Brasil en 2025 estaba valorado en 630 millones de dólares y se estima que crecerá a una tasa compuesta anual del 3,27% durante el período previsto.
PAISAJE COMPETITIVO
Actores clave de la industria
Las principales empresas compiten a través de aviónica abierta, sistemas de misión integrados, expansión de cartera y programas de modernización a largo plazo
El panorama competitivo está liderado por grandes empresas de electrónica aeroespacial y de defensa como Collins Aerospace, Honeywell, BAE Systems, L3Harris Technologies, Thales, Elbit Systems, Leonardo y Lockheed Martin. La competencia está pasando del suministro de componentes individuales de cabina a la entrega de aviónica integrada, guerra electrónica, comunicaciones, navegación,fusión de sensores,y soluciones de computación de misión. Las empresas están invirtiendo en arquitecturas MOSA, funciones definidas por software, inteligencia artificial, ingeniería digital y enlaces de datos seguros.
Los participantes del mercado también están fortaleciendo sus posiciones a través de adquisiciones, asociaciones internacionales, acuerdos de plataforma-OEM y contratos de mantenimiento y modernización a largo plazo. La adquisición de Cobham Aerospace Communications por parte de Thales amplió su cartera de conectividad y comunicaciones seguras en la cabina. Al mismo tiempo, el GCAP, la FLRAA y el programa AEW&C de Corea del Sur muestran cómo las empresas están formando equipos multinacionales para combinar la integración de aeronaves, sensores, sistemas de misión, comunicaciones y capacidades industriales locales.
LISTA DE EMPRESAS CLAVE DE AVIÓNICA DE AERONAVES MILITARES PERFILADAS
- Honeywell International Inc. (EE. UU.)
- Negocio aeroespacial de Collins: RTX Corporation(A NOSOTROS.)
- Thales SA (Francia)
- BAE Systems plc (Reino Unido)
- L3Harris Technologies, Inc. (EE. UU.)
- Lockheed Martin Corporación(A NOSOTROS.)
- Leonardo S.p.A.(Italia)
- Saab AB(Suecia)
- Elbit Systems Ltd. (Israel)
- HENSOLDT AG (Alemania)
- Safran S.A. (Francia)
- Bharat Electronics Limited (India)
- Hanwha Systems Co., Ltd. (Corea del Sur)
- Indra Sistemas, S.A. (España)
- Diehl Stiftung & Co. KG (Alemania)
DESARROLLOS CLAVE DE LA INDUSTRIA
- Julio de 2026:Northrop Grumman Systems Corporation obtuvo una subvención de 60,44 millones de dólares del Centro de Gestión del Ciclo de Vida de la Fuerza Aérea de EE. UU. para desarrollar un sensor de nodo de identificación y detección óptica mejorado para el sistema de contramedidas infrarrojas de grandes aeronaves, mejorando la detección y protección de las aeronaves contra amenazas guiadas por infrarrojos.
- Junio de 2026:El Centro de Gestión del Ciclo de Vida de la Fuerza Aérea de EE. UU. seleccionó a Strategic Mission Systems LLC para un contrato valorado en hasta USD 984,00 millones para sostener y modernizar los sistemas de comunicación y misión de la aeronave E-4B utilizados para operaciones nacionales de comando y control aerotransportadas.
- Junio de 2026:El Comando de Sistemas Aéreos Navales de EE. UU. otorgó a Northrop Grumman Mission Systems un contrato de 61,33 millones de dólares para producir conjuntos de procesadores, receptores de medición digital y equipos receptores de banda baja para actualizar los receptores tácticos de guerra electrónica AN/ALQ-218 instalados en el avión EA-18G Growler.
- Junio de 2026:El Comando de Sistemas Aéreos Navales de EE. UU. amplió su compromiso con Boeing mediante una modificación del contrato por valor de 21,62 millones de dólares para suministrar ingeniería, hardware yseguridadcomponentes necesarios para certificar el interruptor de seguridad multinivel y el protector de información entre dominios de la computadora de gestión de misiones MQ-25A.
- Junio de 2026:El Comando de Sistemas Aéreos Navales de EE. UU. otorgó a Raytheon un pedido de 12,03 millones de dólares para proporcionar a Italia un sistema conjunto de aproximación y aterrizaje de precisión, piezas de reparación a bordo y equipos de instalación y verificación para operaciones seguras y de precisión de aterrizaje en portaaviones.
COBERTURA DEL INFORME
El análisis del mercado global de aviónica de aviones militares incluye un estudio exhaustivo del tamaño del mercado y el pronóstico de todos los segmentos del mercado incluidos en el informe. Contiene detalles sobre la dinámica del mercado y las tendencias del mercado que se espera que impulsen el mercado durante el período de pronóstico. Proporciona información sobre aspectos clave, incluida una descripción general de los avances tecnológicos, los candidatos en desarrollo, el entorno regulatorio y los lanzamientos de productos. Además, detalla asociaciones, fusiones y adquisiciones, así como desarrollos clave de la industria de defensa y prevalencia por regiones clave. El informe de investigación de mercado global también proporciona un panorama competitivo detallado con información sobre la participación de mercado y los perfiles de los actores operativos clave.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 7,73% de 2026 a 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación |
Ofreciendo
Por plataforma de avión
Por sistema de aviónica
Por Arquitectura de aviónica
Por tipo de instalación
Por generación de aeronaves
Por ruta de adquisición
Por usuario final
Por región
|
Metodología de la investigación
1. AbajoEnfoques hacia arriba
Enfoque 1: Flota de aviones militares × Modelo de contenido de aviónica
- Recopile la flota de aviones militares activa, nuevas entregas y adquisiciones planificadas por país y tipo de avión.
- Estimar el contenido/valor promedio de aviónica por plataforma de aeronave.
- Ajuste de línea, modernización, reemplazo/repuestos, actualizaciones de mediana edad y actualización de tecnología por separado.
- Multiplique los volúmenes de aeronaves por el valor de aviónica aplicable y agregue por país y región.
Enfoque 2: Programa militar y agregación de contratos
- Realice un seguimiento de los contratos de aviónica de aeronaves, programas de actualización, adjudicaciones de modernización y presupuestos de adquisiciones.
- Identificar el valor del contrato atribuible específicamente a aviónica, sistemas de misión, comunicaciones, sensores e informática.
- Anualizar contratos plurianuales a lo largo de sus periodos de entrega.
- Agregar los programas identificados y ajustarlos para adquisiciones más pequeñas o no declaradas.
Enfoque 3: Análisis de ingresos de proveedores de aviónica
- Recaude ingresos relacionados con la aviónica militar de los principales fabricantes de equipos originales y proveedores de nivel 1.
- Eliminar los ingresos de la aviación comercial, el espacio, la marina, los sistemas terrestres y la electrónica no relacionada.
- Mapee los ingresos por plataforma de aeronave, sistema de aviónica, cliente y geografía.
- Haga un cálculo aproximado de los proveedores más pequeños descubiertos para estimar el mercado total al que se dirige.
2. Enfoques de arriba hacia abajo
Enfoque 4: Modelo de gasto en adquisiciones y modernización de la aviación militar
- Compilar presupuestos de adquisiciones y modernización de la aviación militar de los principales países.
- Aislar los gastos relacionados con aviones de combate, entrenadores, transportes, helicópteros, aviones para misiones especiales y vehículos aéreos no tripulados.
- Aplicar la proporción estimada de aviónica en los gastos de adquisición y actualización de aeronaves.
- Validar el mercado resultante frente a los contratos revelados y los ingresos de los proveedores.
Enfoque 5: Modelo de asignación de electrónica aeroespacial de defensa
- Estime el gasto más amplio en electrónica aeroespacial de defensa y sistemas de aeronaves militares.
- Asigne la parte atribuible a la aviónica aerotransportada y la electrónica de misión.
- Excluye armas, motores, estructuras, sistemas terrestres y electrónica no aeronáutica.
- Divida el valor resultante por oferta, plataforma, sistema de aviónica, arquitectura, tipo de instalación y región.
3. Lista de fuentes clave
- S. Documentos presupuestarios del Departamento de Defensa
- Documentos de adquisiciones de aviación de la Fuerza Aérea del Sur, la Armada de los EE. UU. y el Ejército de los EE. UU.
- La OTAN y la Agencia Europea de Defensa
- Ministerios/Departamentos de Defensa Nacionales
- Notificaciones de ventas militares extranjeras de DSCA
- Evaluaciones del programa S. GAO
- Datos de adquisiciones y gastos militares del SIPRI
- Informes anuales de OEM, presentaciones para inversores, anuncios de contratos y divulgaciones de programas
- Información sobre entregas y pedidos pendientes de OEM de aeronaves
- Carteras de productos OEM de aviónica y lanzamientos de contratos
- Portales de contratación pública y documentos presupuestarios parlamentarios
- Publicaciones sobre programas de defensa y aviación militar.
4. Entrevistas primarias
Entrevistas del lado de la oferta: 60%
Encuestados clave:
- OEM de aviónica
- Integradores de aviónica de nivel 1
- Proveedores de sistemas de misión
- Proveedores de comunicaciones y enlaces de datos
- Fabricantes de radares y sensores
- OEM de aviones militares
- Proveedores de MRO y actualización de aviónica
- Distribuidores y proveedores autorizados
Entrevistas del lado de la demanda: 40%
Encuestados clave:
- Fuerzas Aéreas
- Comandos de Aviación Naval
- Comandos de aviación del ejército
- Agencias de adquisiciones de defensa
- Organizaciones militares de investigación y desarrollo y pruebas de vuelo.
- Unidades de mantenimiento y modernización de aeronaves.
- Consultores y expertos técnicos en aviación de defensa.
Preguntas frecuentes
Fortune Business Insights dice que el valor del mercado global se situó en 49.800 millones de dólares en 2025 y se prevé que alcance los 95.210 millones de dólares en 2034.
En 2025, el valor del mercado europeo se situó en 12.810 millones de dólares.
Se espera que el mercado muestre una tasa compuesta anual del 7,73% durante el período previsto.
Por usuario final, se espera que el segmento de agencias de investigación y desarrollo militar crezca al CAGR más alto durante el período de pronóstico.
La modernización de la flota y el aumento de las inversiones en aviónica avanzada, conectada y con capacidad de supervivencia están impulsando el crecimiento del mercado.
Collins Aerospace, Honeywell International Inc., Thales Group, BAE Systems plc y L3Harris Technologies, Inc. son los actores clave del mercado.
América del Norte dominó el mercado en 2025.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 198
-

(Oferta válida hasta 30th Sep 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.



















