Tamaño del mercado de materiales piezoeléctricos, participación y análisis de la industria, por material (piezocerámicas {PZT, cerámicas sin plomo y otros}, piezopolímeros, piezocompuestos y otros), por aplicación (actuadores, motores, transductores, sensores, SONAR, generadores y transformadores, dispositivos acústicos, resonadores y otros), por industria de uso final (automotriz, atención médica, TI y telecomunicaciones, bienes de consumo, Aeroespacial y Defensa, y otros) y Pronóstico Regional, 2026-2034
 Descargar muestra gratuita

Tamaño del mercado de materiales piezoeléctricos y perspectivas futuras
 Escuchar versión en audio
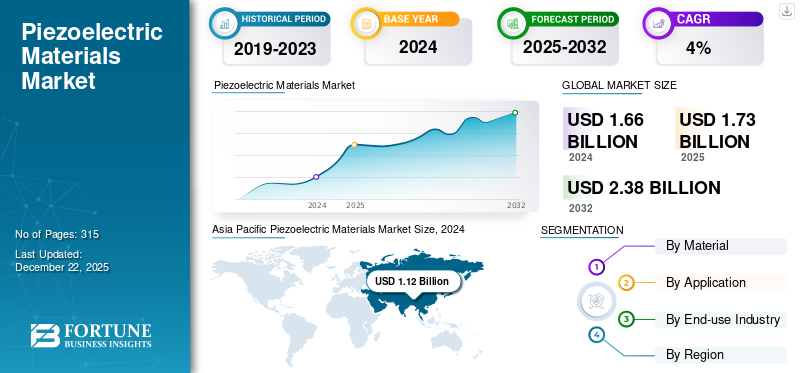
El tamaño del mercado mundial de materiales piezoeléctricos se valoró en 1,98 mil millones de dólares en 2025. Se prevé que el mercado crezca de 2,10 mil millones de dólares en 2026 a 3,30 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 5,9% durante el período previsto. Asia Pacífico dominó con una participación de mercado del 46,46% en 2025.
La piezoelectricidad es una propiedad que presentan pocos materiales y que produce un campo eléctrico cuando se aplica una fuerza. Por otro lado, cuando se aplica un campo eléctrico a través del material, este presenta deformaciones en sus dimensiones. Estos materiales convierten la energía mecánica en energía eléctrica y viceversa. Debido a esta propiedad se les llama transductores. Estos materiales utilizan piezoelectricidad para medir cambios de velocidad, deformación, tensión, fuerza o calor convirtiendo el diferencial de energía en carga eléctrica. En base a este efecto, dichos materiales encuentran aplicación en la producción y detección de sonido y frecuencia, SONAR, dispositivos de encendido y sistemas de medición de presión y desplazamiento.
Actualmente, los dispositivos piezoeléctricos emplean una amplia variedad de materiales como sal de Rochelle, cristal de cuarzo,cerámica, compuestos de macrofibras, polímeros, materiales flexoeléctricos y ferroelectretos. La selección de materiales para diferentes aplicaciones se basa en propiedades como estabilidad, consistencia, maleabilidad, alta relación entrada-salida y resistencia al calor y la humedad. Principalmente, los cristales de cuarzo se empleaban en dispositivos piezoeléctricos. Sin embargo, su incapacidad para reaccionar a bajos voltajes y funcionar a temperaturas superiores a 300ᵒC llevó a su sustitución por materiales modernos como los piezocompuestos y las piezocerámicas.
El sector de bienes de consumo es un importante impulsor del mercado. Se espera que el creciente poder adquisitivo, los altos niveles de vida y la rápida urbanización en varios países desarrollados y en desarrollo impulsen el sector de bienes de consumo, impulsando así la demanda de productos en los próximos años.
PI Ceramics GmbH, L3Harris Technologies, Inc., CeramTec, TDK Corporation y Solvay son actores clave que operan en el mercado. Las empresas han modificado sus plantas de producción para adaptarse a la creciente demanda del sector sanitario. También han desarrollado productos novedosos en colaboración con fabricantes de electrónica sanitaria.
Por ejemplo, PI Ceramics desarrolló piezocerámicas que permiten un manejo preciso de líquidos para diagnósticos in vitro para el diagnóstico temprano y la detección de enfermedades.
Descargar muestra gratuita para conocer más sobre este informe.
Tendencias del mercado de materiales piezoeléctricos
El desarrollo de piezocerámicas sin plomo se ha convertido en una tendencia creciente en el mercado
El desarrollo de cerámicas piezoeléctricas sin plomo se ha convertido en una tendencia clave en el mercado global, impulsada por el aumento de las regulaciones ambientales y el desarrollo de productos centrados en la sostenibilidad. Los materiales convencionales basados en PZT ofrecen un sólido rendimiento piezoeléctrico, pero contienen plomo, lo que genera problemas de cumplimiento y de salud. Como resultado, los fabricantes y las instituciones de investigación están invirtiendo en alternativas como titanato de bario, niobato de potasio y sodio y cerámicas a base de titanato de bismuto y sodio. Aunque los materiales piezoeléctricos sin plomo todavía enfrentan desafíos relacionados con la consistencia del rendimiento, la durabilidad y la escalabilidad, la innovación continua está mejorando su viabilidad comercial. Se espera que esta tendencia se acelere a medida que las industrias prioricen soluciones de materiales más seguras, que cumplan con las normativas y sean ambientalmente sostenibles.
DINÁMICA DEL MERCADO
Impulsores del mercado
Descargar muestra gratuita para conocer más sobre este informe.
Aumento de la demanda de automatización en industrias de uso final para impulsar el crecimiento del mercado
Las industrias de uso final, como la fabricación de automóviles y electrónica, han impulsado la automatización en sus líneas de fabricación. Este impulso ha aumentado la demanda de dispositivos como sensores, transductores,actuadoresy motores para hacer funcionar la línea de producción sin problemas. Dado que estos dispositivos utilizan propiedades dotadas de los materiales del producto para medir diversas cantidades, como presión, tensión, aceleración e intensidad acústica, se prevé que la demanda de dichos materiales aumentará considerablemente con la creciente dependencia de las industrias de la automatización.
A lo largo de los años, las principales empresas manufactureras han ampliado sus inversiones para introducir sistemas de automatización como un método eficaz para minimizar los costos de funcionamiento durante el desarrollo. Se prevé que la creciente importancia de la automatización en las industrias manufactureras para mejorar la productividad y minimizar el tiempo de entrega fomente el uso de sensores, transductores, actuadores y motores. Se prevé que esto impulse la demanda de materiales piezoeléctricos durante el período de pronóstico.
Impulsores del mercado: impacto y contribución (2026-2034)
| Rango | Impulsores del mercado | Clasificación de impacto general | Contribución CAGR (2026-2034) (2026-2034) |
Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising adoption of piezoelectric materials in consumer electronics, wearables, haptics, acoustic devices, and smart devices | Alto | 2.20% | Alto | Alto | Medio |
| 2 | Increasing use in automotive and electric vehicles for sensors, actuators, fuel injection systems, safety systems, and battery monitoring | Alto | 1.90% | Medio | Alto | Alto |
| 3 | Growing demand from healthcare applications, including ultrasound imaging, medical diagnostics, surgical tools, and wearable health monitoring devices | Medio-Alto | 1.60% | Medio | Alto | Alto |
| 4 | Expansion of industrial automation, robotics, IoT sensors, vibration monitoring, and predictive maintenance applications | Medio | 1.40% | Medio | Medio | Alto |
| 5 | Energy harvesting and sustainability initiatives supporting self-powered sensors, smart infrastructure, and low-power electronic devices | Medio-bajo | 1.00% | Bajo | Medio | Alto |
| 6 | Others: aerospace and defense applications, telecom components, research in lead-free materials, miniaturization, and smart infrastructure | Bajo | 0.80% | Bajo | Medio | Medio |
| Contribución total al crecimiento positivo | 8.90% | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para conocer en profundidad los impulsores del mercado y el pronóstico de impacto
Incorporación creciente de materiales piezoeléctricos en bienes de consumo de uso diario para impulsar el crecimiento del mercado
El sector de bienes de consumo está impulsando la demanda de materiales piezoeléctricos a medida que los fabricantes integran funciones más inteligentes, con mayor capacidad de respuesta y de mayor eficiencia energética en los dispositivos cotidianos. Estos materiales se utilizan cada vez más en teléfonos inteligentes, dispositivos portátiles, accesorios de juegos, controles remotos y electrodomésticos para permitir la detección táctil, la respuesta a la presión, la retroalimentación táctil y capacidades compactas de recolección de energía. Su capacidad para funcionar de manera confiable en espacios pequeños los hace adecuados para dispositivos electrónicos miniaturizados, mientras que la generación de energía a partir del movimiento o la presión puede respaldar una mayor duración de la batería y una mayor sostenibilidad. Los materiales piezoeléctricos también mejoran la durabilidad y el rendimiento del producto bajo uso frecuente. En general, ayudan a las empresas a diferenciar sus productos mediante una mejor interactividad, eficiencia, confiabilidad y diseño innovador.
Restricciones del mercado
Las regulaciones ambientales asociadas con los productos a base de plomo obstaculizan el crecimiento del mercado
Se espera que las regulaciones ambientales restrinjan el crecimiento del mercado global debido a la dependencia de la industria de compuestos a base de plomo, incluido el titanato de circonato de plomo, que ofrecen un rendimiento sólido pero plantean preocupaciones ambientales y de salud. Regulaciones como EU RoHS y REACH restringen las sustancias peligrosas, lo que aumenta la presión de cumplimiento sobre los fabricantes. Aunque se están desarrollando alternativas sin plomo, a menudo enfrentan limitaciones en cuanto a eficiencia, durabilidad y estabilidad térmica, especialmente para aplicaciones aeroespaciales, de defensa y médicas. Los altos costos de I+D, las diferencias regulatorias regionales y los requisitos de rediseño de productos aumentan aún más la complejidad operativa, lo que hace que el cumplimiento ambiental sea una restricción clave del mercado.
Restricciones del mercado: impacto y contribución negativa (2026-2034)
| Rango | Restricciones del mercado | Clasificación de impacto general | Contribución negativa a la CAGR (2026-2034) (2026-2034) |
Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Environmental regulations restricting the use of lead-based piezoelectric materials such as PZT | Alto | -1.20% | Medio | Alto | Alto |
| 2 | High manufacturing costs due to complex processing, sintering, poling, precision shaping, metallization, and quality testing | Medio-Alto | -0.90% | Alto | Medio | Medio |
| 3 | Performance and commercialization challenges of lead-free piezoelectric alternatives compared with conventional PZT materials | Medio | -0.60% | Medio | Medio | Bajo |
| 4 | Others: raw material price volatility, supply-chain dependency, tariff exposure, qualification delays, and limited supplier base | Bajo | -0.30% | Bajo | Bajo | Medio |
| Impacto total negativo en el crecimiento | -3.00% | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para análisis de riesgos y restricciones del mercado en profundidad
Oportunidades de mercado
Los avances en la recolección de energía mediante materiales piezoeléctricos crean oportunidades de crecimiento en el mercado
Se espera que las iniciativas de sostenibilidad y recolección de energía creen fuertes oportunidades de crecimiento para el mercado global. Los materiales piezoeléctricos pueden convertir tensiones mecánicas, vibraciones, movimientos y presiones en energía eléctrica, lo que los hace adecuados para aplicaciones remotas y de baja potencia. Se pueden integrar en maquinaria industrial, vehículos, pasarelas inteligentes, puentes, edificios, dispositivos portátiles y sensores de IoT para respaldar sistemas autoalimentados o energéticamente eficientes. Enfoque creciente enenergía renovable, la reducción de la dependencia de los combustibles fósiles y las tecnologías respetuosas con el medio ambiente están fomentando la inversión en soluciones de captación de energía piezoeléctrica. A medida que mejoren la eficiencia de conversión, la durabilidad y el desarrollo de materiales sin plomo, se espera que estas aplicaciones impulsen el crecimiento del mercado de materiales piezoeléctricos.
Desafíos del mercado
Los altos costos de fabricación limitan la adopción de materiales piezoeléctricos
Los altos costos de fabricación siguen siendo un desafío clave para el mercado global. La producción implica procesos complejos como la preparación de materias primas de alta pureza, calcinación, sinterización, polarización, conformado de precisión, metalización y pruebas de calidad rigurosas. Los materiales avanzados como los piezocompuestos, las cerámicas sin plomo y los monocristales especiales requieren un control de proceso más estricto, equipos especializados y una mayor inversión en I+D, lo que aumenta los costos generales de producción. Además, los fabricantes que prestan servicios en aplicaciones médicas, aeroespaciales, de defensa y de electrónica de precisión deben cumplir estrictos estándares de rendimiento y confiabilidad, lo que aumenta aún más los gastos de certificación y pruebas. Estas presiones de costos pueden limitar la adopción de materiales piezoeléctricos en aplicaciones sensibles al precio, lo que desacelera una mayor penetración en el mercado.
PROTECCIONISMO COMERCIAL E IMPACTO GEOPOLÍTICO
Políticas como los controles de exportación de semiconductores liderados por Estados Unidos y las restricciones minerales de represalia de China afectan directamente la disponibilidad de material piezoeléctrico. Los aranceles establecidos por Estados Unidos complican aún más el comercio transfronterizo, aumentando los costos para los fabricantes que dependen de las cadenas de suministro globales.
Análisis de segmentación
Por materiales
El segmento de piezocerámica mantendrá una participación dominante en el mercado debido a sus excelentes propiedades piezoeléctricas
Según el material, el mercado se clasifica en piezocerámicas, piezopolímeros, piezocompuestos y otros. Las piezocerámicas se subdividen en titanato de circonato de plomo (PZT), cerámicas sin plomo y otras.
Se espera que el segmento de piezocerámica domine y capte el 70,4% de la cuota de mercado en 2025 debido a sus excelentes propiedades piezoeléctricas, incluida la alta sensibilidad y temperatura de funcionamiento. El consumo de PZT está aumentando para la fabricación de transductores y actuadores, ya que el rendimiento de PZT se puede modificar fácilmente en función del uso de materiales dopantes. Mientras que el dopaje con niobio produce PZT blando, que aumenta su capacidad de respuesta, el dopaje con hierro forma PZT duro, que muestra una histéresis insignificante en la respuesta piezoeléctrica. Esta adaptabilidad de los materiales cerámicos piezoeléctricos ha dado lugar a su consumo a gran escala en los sectores de la electrónica y la automoción.
Por otro lado, es probable que el segmento de piezocompuestos crezca con una CAGR sustancial del 7,8% durante el período previsto y esté ganando rápidamente cuota de mercado, ya que son preferibles para su aplicación en equipos ultrasónicos, pruebas no destructivas y acústica submarina. Los compuestos ofrecen una impedancia acústica menor que las piezocerámicas, son más plásticos y pueden adaptarse mejor a las cargas mecánicas. Poseen una mejor sensibilidad piezoeléctrica y actividad electromecánica y, por tanto, se consideran alternativas eficaces a las piezocerámicas.
Por aplicación
El segmento de sensores crecerá con una CAGR destacada debido a su aplicación en diversos campos
En términos de aplicación, el mercado se segmenta en actuadores, motores, transductores, sensores, SONAR, generadores y transformadores, dispositivos acústicos, resonadores y otros.
Se espera que el segmento de sensores crezca a una CAGR considerable debido a su aplicación en diversos campos, incluidos vehículos automáticos, líneas de fabricación yelectrónica de consumo. Los sensores detectan el cambio de energía y convierten la diferencia en señales eléctricas, que se utilizan para realizar los cambios necesarios en el sistema. Por ejemplo, el control remoto del televisor tiene un sensor de presión, que detecta la presión de un botón y la convierte en una señal eléctrica que activa el emisor de infrarrojos presente en el control remoto. Dentro de la unidad de televisión, el sensor de infrarrojos detecta el cambio de energía y lo convierte en una señal digital, proporcionando control de la unidad. Los sectores de la automoción y la salud son importantes impulsores del mercado de sensores piezoeléctricos. En aplicaciones automotrices, los sensores piezoeléctricos se utilizan en la detección de colisiones, sistemas de seguridad activa y control de la presión de los neumáticos. En el sector sanitario, se utilizan en imágenes ultrasónicas, marcapasos y audífonos.
Por otro lado, es probable que el segmento de actuadores crezca con una tasa compuesta anual sustancial del 5,2% durante el período previsto. Un actuador convierte las señales eléctricas enviadas por el sistema o el usuario en energía mecánica para controlar la pieza designada para realizar una determinada acción en la línea de fabricación. Por lo tanto, se espera que el segmento de actuadores represente la mayor cuota de mercado de materiales piezoeléctricos en el mercado global, y sus aplicaciones van desde el control de precisión de herramientas de mecanizado industrial, sistemas de aceleración y frenado de vehículos y brazos robóticos utilizados en diversas industrias de uso final.
Por industria de uso final
[añoQMM4lQBS]
El segmento de TI y telecomunicaciones representará la mayor participación debido al creciente uso de tecnologías emergentes
Según la industria de uso final, el mercado se segmenta en automoción, atención sanitaria, TI y telecomunicaciones, bienes de consumo, aeroespacial y defensa, y otros.
El segmento de TI y telecomunicaciones capturó la mayor cuota de mercado en 2025. El crecimiento se atribuye a la introducción de la tecnología 5G en las economías emergentes de China e India. Estados Unidos y Japón están dedicados a mejorar su sector de telecomunicaciones para mejorar el alcance de la señal de la red a todos los rincones del país. Se espera que estos factores impulsen el crecimiento de la industria de uso final de TI y telecomunicaciones en el mercado global.
Se prevé que el segmento automotriz crezca a una tasa compuesta anual estable del 5,9% durante el período previsto debido a la solicitud de estos materiales para actuadores, inyectores de combustible, sensores y sistemas de frenado presentes en el automóvil. Además, los atomizadores de combustible, los zumbadores de los cinturones de seguridad, los sensores de las bolsas de aire y los sensores de presión de los neumáticos son algunas de las principales piezas de automoción en las que estos materiales encuentran aplicación, lo que da como resultado que la industria automotriz tenga una participación considerable en el mercado global.
PERSPECTIVA REGIONAL DEL MERCADO DE MATERIALES PIEZOELÉCTRICOS
Geográficamente, el mercado se estudia en América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África.
Asia Pacífico
Asia Pacific Piezoelectric Materials Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
Asia Pacífico es la región de mayor consumo, impulsada por la electrónica, los dispositivos de consumo, los componentes de telecomunicaciones, la fabricación de automóviles y los equipos industriales. China, Japón, Corea del Sur, Taiwán, India y el sudeste asiático respaldan una fuerte demanda de piezocerámicas, piezopolímeros, resonadores, dispositivos acústicos, sensores, zumbadores, hápticos y actuadores. La región se beneficia de la fabricación a gran escala y de la creciente demanda de teléfonos inteligentes, dispositivos portátiles, vehículos eléctricos, electrodomésticos, dispositivos médicos y sistemas de automatización. El crecimiento también se ve respaldado por la IoT y las aplicaciones de sensores autoalimentados.
Mercado de materiales piezoeléctricos de Japón
El mercado japonés estará valorado en 170 millones de dólares en 2025, lo que equivale a alrededor del 8,6% de las ventas mundiales.
Mercado de materiales piezoeléctricos de China
El mercado de China alcanzó los 320 millones de dólares en 2025, lo que representa aproximadamente el 16,2% de las ventas mundiales.
Mercado de materiales piezoeléctricos de la India
El mercado de la India estaba valorado en 100 millones de dólares en 2025, lo que equivale a alrededor del 5,1% de las ventas mundiales.
América del norte
La demanda de materiales piezoeléctricos está impulsada por la atención sanitaria, la industria aeroespacial y de defensa, la automatización industrial y la electrónica avanzada. Estados Unidos lidera el consumo regional a través de aplicaciones como ultrasonido médico, sonar, sensores de precisión, actuadores, robótica, equipos semiconductores y electrónica de defensa. Estos sectores requieren materiales de alto rendimiento con gran confiabilidad y especificaciones estrictas. El crecimiento también está respaldado porsensores de iot, monitoreo de condición y dispositivos de recolección de energía, donde los materiales piezoeléctricos ayudan a convertir la vibración y el movimiento en señales eléctricas utilizables.
Mercado de materiales piezoeléctricos de EE. UU.
Se estima que el mercado estadounidense es uno de los más grandes a nivel mundial, con ingresos que en 2025 alcanzaron los 430 millones de dólares, lo que representa aproximadamente el 21,7 % de las ventas globales.
Europa
La demanda en Europa se sustenta principalmente en la electrónica del automóvil, la automatización industrial, la tecnología médica, las energías renovables y la innovación basada en la sostenibilidad. Los materiales piezoeléctricos se utilizan en sensores, actuadores, sistemas de inyección de combustible, monitoreo de vibraciones, control de precisión y diagnóstico sanitario. Las regulaciones ambientales también están fomentando el interés en las piezocerámicas sin plomo y materiales alternativos, aunque el PZT sigue siendo importante para usos de alto rendimiento. El crecimiento se ve respaldado además por iniciativas aeroespaciales, de vigilancia de la salud estructural, de infraestructura inteligente y de eficiencia energética en aplicaciones industriales y de movilidad.
Mercado de materiales piezoeléctricos del Reino Unido
El mercado del Reino Unido alcanzó los 0,04 mil millones de dólares en 2025, equivalente a alrededor del 2,0% de las ventas globales.
Mercado de materiales piezoeléctricos de Alemania
El mercado alemán alcanzó los 900 millones de dólares en 2025, lo que equivale a alrededor del 4,5% de las ventas mundiales.
América Latina
La demanda en América Latina está impulsada por componentes piezoeléctricos automotrices, sensores industriales, minería, petróleo y gas, equipos de atención médica, electrónica de consumo y dispositivos electrónicos importados. Brasil y México son los principales centros de consumo; México está respaldado por cadenas de suministro automotrices y electrónicas, mientras que Brasil tiene una demanda industrial y de atención médica más amplia. Los materiales piezoeléctricos se utilizan principalmente en sensores, actuadores, zumbadores, transductores, dispositivos ultrasónicos y sistemas de monitoreo de vibraciones. El crecimiento sigue siendo moderado debido a la dependencia de las importaciones y a la limitada producción local de materiales avanzados.
Mercado de materiales piezoeléctricos de Brasil
El mercado de Brasil alcanzó los 0,04 mil millones de dólares en 2025, equivalente a alrededor del 2,0% de las ventas globales.
Medio Oriente y África
La demanda en Medio Oriente y África se sustenta principalmente en petróleo y gas, minería, monitoreo industrial, infraestructura, defensa, equipos de atención médica y productos electrónicos importados. Los países del CCG utilizan materiales piezoeléctricos en inspección ultrasónica, medición de flujo, detección de vibraciones y monitoreo del estado de activos de energía e infraestructura. Sudáfrica contribuye a través de aplicaciones mineras e industriales, mientras que Israel respalda la demanda a través de dispositivos de defensa, aeroespaciales, médicos y sensores avanzados. El crecimiento está impulsado por las importaciones, pero respaldado por una infraestructura inteligente y la modernización del sector energético.
Mercado de materiales piezoeléctricos del CCG
El mercado del CCG alcanzó los 040 millones de dólares en 2025, lo que equivale a alrededor del 2,0% de las ventas mundiales.
Panorama competitivo
Actores clave de la industria
Centrarse en el desarrollo de productos por parte de actores clave para mantener una postura sólida en el mercado
El panorama competitivo muestra un mercado de materiales piezoeléctricos bastante consolidado, con un puñado de empresas manufactureras que representan una participación mayoritaria. Los actores clave están invirtiendo una gran cantidad de recursos en la investigación y el desarrollo de nuevos materiales y sus aplicaciones como camino para ganar participación de mercado.
Además, los actores clave que operan en el mercado han adoptado la estrategia de expansión de capacidad y adquisición de empresas más pequeñas para mejorar su cartera de ofertas y servicios. Se prevé que esta tendencia tendrá un impacto positivo en el mercado global durante el período de pronóstico.
LISTA DE EMPRESAS CLAVE DE MATERIALES PIEZOELÉCTRICOS PERFILADAS
- PI Cerámica GmbH (Alemania)
- APC Internacional, Ltd.(A NOSOTROS.)
- L3Harris Technologies, Inc. (EE. UU.)
- ceramtec(Alemania)
- Arkema (Francia)
- Solvay (Bélgica)
- Cerámica Sparkler (India)
- Piezomechanik GmbH (Alemania)
- Corporación TDK (Japón)
- Hong Kong Piezo Co. Ltd. (China)
- Tecnología Mide (EE. UU.)
- Meggitt PLC (Reino Unido)
- HOERBIGER Motion Control GmbH (Alemania)
- Piezo Kinetics Inc.(A NOSOTROS.)
- TRS Tecnologías, Inc.. (A NOSOTROS.)
DESARROLLOS CLAVE DE LA INDUSTRIA
- Febrero de 2025:CeramTec desarrolló una nueva piezocerámica sin plomo basada en titanato de bismuto, sodio y titanato de bario (BNT-BT), que tiene un gran potencial para aplicaciones médicas.
- Diciembre de 2024:PI Ceramic presentó una nueva línea de producción totalmente automatizada para tecnología multicapa para acelerar la producción de series a pequeña escala y proyectos de desarrollo de prototipos. La compañía ha invertido 1.080 millones de dólares en el desarrollo e instalación de esta nueva línea de producción con el objetivo de reducir a la mitad el tiempo de producción de muestras y aumentar la flexibilidad en la fabricación de piezocerámicas.
- Mayo de 2024:PI Ceramic lanzó una nueva categoría de productos de compuestos piezocerámicos. La cerámica piezoeléctrica está incrustada en los polímeros de relleno para desarrollar esta tecnología. Los nuevos composites ofrecen una alternativa a los conocidos componentes totalmente cerámicos con ventajas adicionales sobre la cerámica sin metal. La empresa ofrece dos tipos diferentes de polímeros de relleno que incluyen resinas epoxi para compuestos rígidos y polímeros sin silicona para compuestos flexibles.compuesto
- Noviembre de 2023:PI Ceramic presentó una nueva clase de transductores ultrasónicos de potencia en la feria COMPAMED en Düsseldorf, Alemania. Esta nueva clase de transductores ultrasónicos de potencia se conoce como Langevin y se utilizará en la preparación de muestras de microfluidos. Estos transductores pueden usarse potencialmente para desarrollar microfluidos que atiendan numerosas aplicaciones en el diagnóstico y terapia de una amplia variedad de enfermedades.
- Octubre de 2022:PI Ceramic invirtió 16,24 mil millones de dólares para construir un nuevo edificio en Lederhose, Alemania. Esta medida ha aumentado la capacidad de producción de componentes piezoeléctricos de alta calidad de la empresa en aproximadamente un 50 por ciento. La empresa pretende seguir invirtiendo en ampliación de capacidad, teniendo en cuenta el aumento de la demanda de sus productos y soluciones.
COBERTURA DEL INFORME
El informe del mercado global de materiales piezoeléctricos proporciona un análisis detallado del mercado y se centra en aspectos clave como empresas líderes, materiales, industrias de uso final y aplicaciones. Además de esto, el informe de investigación ofrece información sobre las tendencias del mercado y destaca desarrollos clave de la industria. Además de los factores anteriores, el informe abarca varios factores que han contribuido a la tasa de crecimiento del mercado en los últimos años.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Período histórico | 2021-2024 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Unidad | Volumen (millones de centímetros cúbicos) y valor (miles de millones de dólares) |
| Índice de crecimiento | CAGR del 5,9% de 2026 a 2034 |
| Segmentación | Por material, aplicación, industria de uso final y región |
| Por materiales |
|
| Por aplicación |
|
| Por industria de uso final |
|
|
Por región
|
|
Preguntas frecuentes
Fortune Business Insights dice que el tamaño del mercado global fue de 1.980 millones de dólares en 2025 y se prevé que alcance los 3.300 millones de dólares en 2034.
Con una tasa compuesta anual del 5,9%, el mercado exhibirá un crecimiento constante durante el período previsto (2026-2034).
El segmento de TI y telecomunicaciones es la industria de uso final líder en el mercado.
Las considerables inversiones de países como India, China y Estados Unidos en actividades de exploración espacial para mejorar la fuerza de sus fuerzas armadas son un factor clave para impulsar el crecimiento de este mercado.
Asia Pacífico tuvo la mayor cuota de mercado en 2025.
El enfoque de las empresas de fabricación de automóviles y productos electrónicos en la automatización de las plantas de fabricación para reducir la aparición de fallas en los productos, junto con la alta demanda de productos electrónicos de consumo, son factores que se espera que mejoren la adopción de estos materiales.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 265
-

(Oferta válida hasta 15th Oct 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.


















Informes relacionados