 Descargar muestra gratuita



Solicite una cotización
Reciba un precio personalizado según sus necesidades.
- Elija el tipo de licencia
- Opciones para varios usuarios
- Alcance y cobertura personalizados
- Entrega rápida
"Electrificar su vía hacia el éxito a través de una investigación de mercado en profundidad"
 Escuchar versión en audio
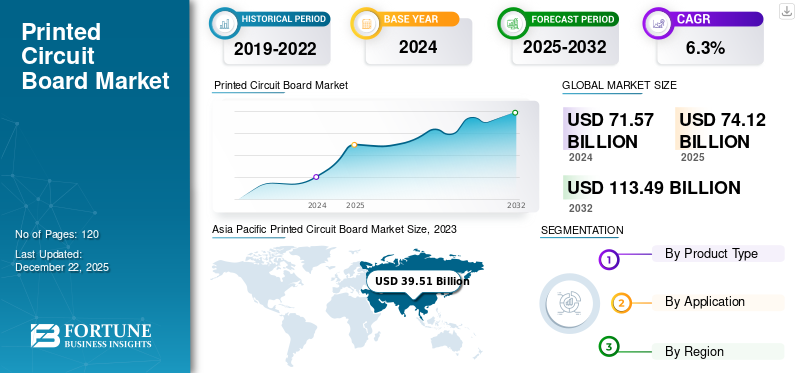
El tamaño del mercado mundial de placas de circuito impreso se valoró en 74,12 mil millones de dólares en 2025. Se proyecta que el mercado crecerá de 77,27 mil millones de dólares en 2026 a 126,93 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 6,4% durante el período previsto.
El mercado cubre el diseño y fabricación de placas que soportan mecánicamente y conectan eléctricamente componentes electrónicos. El mercado cubre tableros rígidos, incluidos tableros de una sola capa, de doble capa y de múltiples capas, junto con tableros HDI, tableros flexibles y productos especializados como PCB rígidos-flexibles, de núcleo metálico, cerámicos y de componentes integrados. Estos productos son ampliamente utilizados en automoción,electrónica de consumo, telecomunicaciones, atención médica, energía y potencia, militares, servicios públicos y otros. Las placas de circuito impreso son componentes esenciales en los sistemas electrónicos porque brindan integración de circuitos compactos, conexiones eléctricas confiables, transmisión de señales y soporte para diseños electrónicos cada vez más complejos.
El mercado está impulsado principalmente por la creciente demanda de electrónica avanzada, vehículos eléctricos, infraestructura 5G y sistemas informáticos de alto rendimiento. Zhen Ding Technology Holding Limited, TTM Technologies, Inc., Unimicron Technology Corporation y Nippon Mektron, Ltd. son los principales actores del mercado global.
Descargar muestra gratuita para conocer más sobre este informe.
Adopción creciente de PCB avanzados para infraestructura de IA
La creciente implementación de servidores y centros de datos de IA está aumentando la demanda de placas de circuito impreso avanzadas. Las tendencias actuales del mercado global muestran una creciente adopción de PCB de interconexión de alta densidad y de alto número de capas para servidores, equipos de red, aceleradores y sistemas de comunicación óptica. La expansión del Internet de las cosas (IoT) también está aumentando la necesidad de placas compactas y confiables. Los fabricantes de PCB están invirtiendo en materiales avanzados, mejores diseños de PCB, automatización y mayor capacidad de fabricación. Se espera que estos acontecimientos respalden la demanda durante todo el período previsto.
Descargar muestra gratuita para conocer más sobre este informe.
Adopción creciente de vehículos eléctricos para impulsar la demanda de PCB
La creciente adopción de vehículos eléctricos es un factor importante que impulsa el crecimiento del mercado de placas de circuito impreso. Los vehículos eléctricos utilizan PCB en sistemas de gestión de baterías, electrónica de potencia, infoentretenimiento, sensores, sistemas de carga ysistemas avanzados de asistencia al conductor. La creciente demanda de PCB también se ve respaldada por el aumento del contenido electrónico en la industria automotriz y electrónica en general. Cada componente electrónico requiere una conectividad de circuito confiable, lo que aumenta el uso de PCB por vehículo. Se espera que estos factores respalden mayores tasas de crecimiento y fortalezcan la participación de mercado del segmento automotriz.
Restricciones del mercado: impacto y contribución negativa (2026-2034)
| Rango | Restricciones del mercado | Clasificación de impacto general | Contribución estimada al crecimiento bruto del mercado (miles de millones de dólares) | Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | AI, cloud, and HPC growth is increasing the demand for advanced PCBs used in servers and data centers. | Alto | 14.42 | Alto | Alto | Alto |
| 2 | EV and connected vehicle adoption is increasing PCB use in ADAS, batteries, infotainment, and power electronics. | Alto | 11.18 | Alto | Alto | Alto |
| 3 | Growing consumer electronics production is supporting the demand for rigid, flexible, and advanced PCBs. | Alto | 9.76 | Alto | Medio | Medio |
| 4 | Expansion of 5G and telecom infrastructure is increasing the demand for high-frequency and high-performance PCBs. | Alto | 8.42 | Alto | Alto | Medio |
| 5 | Electronic miniaturization is supporting adoption of HDI, flexible, and rigid-flex PCBs. | Medio | 7.65 | Medio | Alto | Alto |
| 6 | Others (Growing demand from industrial electronics, healthcare devices, energy systems, and so on) | Medio | 7.68 | Medio | Medio | Alto |
| Impacto total negativo en el crecimiento | 59.11 | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para análisis de riesgos y restricciones del mercado en profundidad
Altos requisitos de capital y fabricación compleja para limitar el crecimiento del mercado
El alto costo de la fabricación avanzada de PCB es una limitación importante para el mercado. La producción de tableros HDI, flexibles, multicapa y de alto número de capas requiere equipos especializados, materiales avanzados y estrictos controles de calidad. Los costos también aumentan en los procesos de ensamblaje, prueba, perforación, enchapado, obtención de imágenes e inspección de PCB. Si bien los tableros de una sola cara siguen siendo relativamente rentables, los tableros avanzados requieren una inversión mucho mayor. Los grandes fabricantes como TTM Technologies continúan invirtiendo en capacidades de producción avanzadas, pero los altos requisitos de capital pueden crear barreras para los fabricantes más pequeños.
Restricciones del mercado: impacto y contribución negativa (2026-2034)
| Rango | Restricciones del mercado | Clasificación de impacto general | Reducción estimada del tamaño del mercado (miles de millones de dólares) | Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Volatile raw material prices increase PCB production costs and supply risks. | Alto | 3.02 | Alto | Medio | Medio |
| 2 | Advanced PCB manufacturing requires high capital investment and complex production processes. | Alto | 2.54 | Alto | Alto | Medio |
| 3 | Strong price competition and electronics demand cycles pressure utilization and margins. | Medio | 2.01 | Alto | Medio | Medio |
| 4 | Others (Environmental regulations, compliance costs, manufacturing complexity, and so on) | Medio | 1.88 | Medio | Medio | Alto |
| Impacto total negativo en el crecimiento | 9.45 | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para análisis de riesgos y restricciones del mercado en profundidad
Ampliación de la fabricación local de PCB para crear oportunidades de crecimiento
El creciente interés en la fabricación local de productos electrónicos está creando una gran oportunidad para la industria de PCB. Los gobiernos y las empresas están trabajando para reducir la dependencia de cadenas de suministro concentradas y ampliar la producción regional de componentes electrónicos. Aunque Asia Pacífico sigue siendo el principal centro de fabricación de PCB, las inversiones en América del Norte y otras regiones están respaldando la diversificación geográfica. Las nuevas plantas de PCB, la automatización y las tecnologías de fabricación avanzadas pueden mejorar la seguridad del suministro y reducir los plazos de entrega. Este cambio también se está convirtiendo en una consideración importante a medida que los fabricantes se acercan más a los principales clientes de productos electrónicos.
El segmento de tableros rígidos dominó el mercado debido a su amplio uso en numerosas aplicaciones
Según el tipo de producto, el mercado se divide en tableros rígidos, tableros HDI, tableros flexibles y otros.
En 2025, el segmento de tableros rígidos tuvo la mayor participación del 50,9% debido a su uso generalizado en electrónica de consumo, sistemas automotrices, equipos industriales, telecomunicaciones yelectronica de potencia. Su fuerte estabilidad mecánica, proceso de fabricación maduro, amplia disponibilidad y menor costo en comparación con los tipos de PCB avanzados respaldan su alta adopción.
Se espera que el segmento de placas HDI crezca a la CAGR más alta del 8,6% durante el período previsto debido a la creciente demanda de dispositivos electrónicos compactos, livianos y de alto rendimiento con mayor densidad de circuitos. El uso cada vez mayor de servidores de IA, teléfonos inteligentes, electrónica automotriz avanzada y equipos de comunicación de alta velocidad respalda aún más la adopción de la placa HDI.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
El segmento de electrónica de consumo lideró el mercado debido a la alta demanda de PCB
Según la aplicación, el mercado se divide en automoción, electrónica de consumo, telecomunicaciones, atención sanitaria, energía y potencia, y otros.
En 2025, el segmento de electrónica de consumo tenía una cuota de mercado dominante de placas de circuito impreso del 34,1% debido a los grandes volúmenes de producción de teléfonos inteligentes, computadoras, televisores, dispositivos portátiles, dispositivos de juegos y otros productos conectados. Las frecuentes actualizaciones de productos y la creciente demanda de dispositivos electrónicos más pequeños y potentes continúan generando un fuerte consumo de PCB.
Se proyecta que el segmento automotriz experimente la CAGR más alta del 8,6% durante el período de pronóstico debido al aumento del contenido electrónico en los vehículos eléctricos, conectados y definidos por software. La creciente adopción de sistemas de gestión de baterías, ADAS, infoentretenimiento, sensores, electrónica de potencia y conectividad de vehículos está aumentando la cantidad y la complejidad de los PCB utilizados por vehículo.
Por geografía, el mercado se clasifica en América del Norte, América del Sur, Asia Pacífico, Europa y Medio Oriente y África.
Asia Pacific Printed Circuit Board Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
Asia Pacífico domina el mercado debido a su sólida base de fabricación de productos electrónicos, su gran ecosistema de semiconductores y la concentración de los principales productores de PCB. China, Taiwán, Japón y Corea del Sur tienen una amplia capacidad de producción de electrónica de consumo, equipos de telecomunicaciones,electrónica automotrizy dispositivos informáticos. Las sólidas redes de proveedores, los menores costos de fabricación y las continuas inversiones en tecnologías avanzadas de PCB respaldan aún más el liderazgo regional.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
El mercado japonés estaba valorado en alrededor de 6.970 millones de dólares en 2025, lo que representa aproximadamente el 9,4% de los ingresos mundiales.
Se prevé que el mercado chino sea uno de los más grandes del mundo, con ingresos valorados en 2025 en 28.400 millones de dólares, aproximadamente el 38,3% de las ventas globales.
El mercado indio estaba valorado en 3.940 millones de dólares en 2025, lo que representa aproximadamente el 5,3% de los ingresos mundiales.
América del Norte tiene la segunda mayor participación de mercado debido a la fuerte demanda de aplicaciones aeroespaciales, de defensa, automotrices, de telecomunicaciones, de centros de datos y de computación avanzada. Estados Unidos tiene un ecosistema electrónico bien desarrollado y una demanda creciente de PCB avanzados y de alta confiabilidad. Las crecientes inversiones en fabricación de semiconductores, infraestructura de inteligencia artificial, vehículos eléctricos y producción nacional de productos electrónicos también están respaldando la demanda de PCB en toda la región.
El mercado estadounidense estaba valorado en alrededor de 7.110 millones de dólares en 2025, lo que representa aproximadamente el 9,6% de las ventas mundiales.
Europa tiene una cuota de mercado significativa debido a la fuerte demanda de aplicaciones automotrices, de automatización industrial, sanitarias, aeroespaciales y energéticas. Alemania, Francia, Italia y otros países europeos han establecido industrias manufactureras que requieren componentes electrónicos avanzados y confiables. El crecimiento de los vehículos eléctricos, los sistemas de energía renovable, la automatización de fábricas y los dispositivos conectados continúa respaldando la demanda de PCB especializados y de alto rendimiento en toda la región.
El mercado del Reino Unido estaba valorado en aproximadamente 920 millones de dólares en 2025, lo que representa aproximadamente el 1,2% de los ingresos globales.
El mercado alemán alcanzó los 1.650 millones de dólares en 2025, lo que equivale a alrededor del 2,2% de las ventas mundiales.
Se proyecta que el mercado de Medio Oriente y África crecerá al CAGR más alto durante el período previsto debido al aumento de las inversiones en infraestructura digital, telecomunicaciones,energía renovable, automatización industrial y fabricación local de productos electrónicos. Los países del CCG están ampliando los centros de datos, las ciudades inteligentes, la movilidad eléctrica y las redes de comunicación avanzadas. Se espera que la creciente demanda de equipos electrónicos y los esfuerzos por diversificar las economías regionales aumenten significativamente el consumo de PCB.
El mercado del CCG alcanzó los 540 millones de dólares en 2025, lo que representa aproximadamente el 0,7% de los ingresos mundiales.
América del Sur representa una participación relativamente pequeña del mercado global debido a la limitada capacidad local de fabricación de PCB y a una mayor dependencia de componentes electrónicos importados. El ecosistema regional de fabricación de productos electrónicos está menos desarrollado en comparación con Asia Pacífico, América del Norte y Europa. Sin embargo, la demanda está aumentando gradualmente en proyectos de automoción, telecomunicaciones, electrónica de consumo, equipos industriales y energía renovable, particularmente en Brasil y otras economías importantes.
El mercado brasileño estaba valorado en 1.140 millones de dólares en 2025, lo que representa aproximadamente el 1,5% de los ingresos mundiales.
Los principales actores invierten en HDI y tecnologías de fabricación avanzadas para obtener una ventaja competitiva
La competencia en el mercado de placas de circuito impreso está aumentando a medida que crece la demanda de PCB avanzados utilizados en servidores de inteligencia artificial, centros de datos, electrónica automotriz y dispositivos de alto rendimiento. Los principales fabricantes están invirtiendo en HDI, ultra-HDI, placas con alto número de capas, circuitos flexibles y tecnologías de fabricación avanzadas. Las empresas también están ampliando la capacidad de producción en las principales regiones manufactureras para respaldar la creciente demanda de los clientes y fortalecer las cadenas de suministro. Las inversiones en automatización, diseños de circuitos más finos, mayor densidad de interconexión y materiales avanzados están ayudando aún más a los fabricantes de PCB a mejorar el rendimiento y fortalecer sus posiciones competitivas.
El informe de mercado de Placa de circuito impreso proporciona un análisis detallado del tamaño del mercado, pronósticos, segmentación, impulsores del mercado, restricciones, oportunidades, tendencias clave y desarrollos importantes. Cubre los principales tipos de productos, como tableros rígidos, tableros HDI, tableros flexibles y otros tipos. El informe también estudia aplicaciones clave, incluidas la automoción, la electrónica de consumo, las telecomunicaciones, la atención sanitaria, la energía y la electricidad, entre otras. Examina las tendencias del mercado en América del Norte, América del Sur, Europa, Medio Oriente y África y Asia Pacífico. El informe también cubre participación de mercado, estrategias comerciales, análisis FODA, las cinco fuerzas de Porter, panorama competitivo y empresas líderes que operan en todo el mundo.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 6,4% de 2026 a 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por tipo de producto, por aplicación y por región |
| Por tipo de producto |
|
| Por aplicación |
|
| Por región |
|
Fortune Business Insights dice que el valor del mercado global se situó en 74.120 millones de dólares en 2025 y se prevé que alcance los 126.930 millones de dólares en 2034.
En 2025, el valor del mercado de Asia Pacífico se situó en 55.080 millones de dólares.
Se espera que el mercado crezca a una tasa compuesta anual del 6,4% durante el período previsto.
Por aplicación, el segmento de electrónica de consumo lideró el mercado en 2025.
Los factores clave que impulsan el mercado incluyen la expansión de los vehículos eléctricos, la infraestructura 5G y los dispositivos conectados.
Zhen Ding Technology Holding Limited, TTM Technologies, Inc., Unimicron Technology Corporation y Nippon Mektron, Ltd. se encuentran entre los principales actores del mercado.
Asia Pacífico tuvo la mayor cuota de mercado en 2025.
Los principales factores que se espera que favorezcan la adopción de productos incluyen la creciente demanda de dispositivos electrónicos compactos y de alto rendimiento.


(Oferta válida hasta 15th Nov 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.




















Informes relacionados
Reciba un precio personalizado según sus necesidades.
Resuelva sus dudas con nuestros expertos del sector.
¿Tiene preguntas? Obtenga respuestas rápidas antes de comprar.

