Tamaño del mercado de autobuses autónomos, participación y análisis de la industria, por nivel de automatización (autobús autónomo de nivel 3, autobús autónomo de nivel 4 y autobús autónomo de nivel 5), por tipo de propulsión (ICE y BEV), por tipo de autobús (autobús de traslado, autobús de tránsito urbano, autobús interurbano y autobús del aeropuerto), por capacidad de asientos (menos de 15 asientos, de 15 a 30 asientos y más de 30 asientos), por componente (hardware y software) y pronóstico regional. 2026-2034
 Descargar muestra gratuita

Tamaño del mercado de autobuses autónomos y perspectivas futuras
 Escuchar versión en audio
El tamaño del mercado mundial de autobuses autónomos se valoró en 2.360 millones de dólares en 2025 y se prevé que crezca de 2.490 millones de dólares en 2026 a 3.920 millones de dólares en 2034, exhibiendo una tasa compuesta anual del 5,8% durante el período previsto. Asia Pacífico dominó el mercado de autobuses autónomos con una cuota de mercado del 42,37% en 2025.
El mercado global se refiere al desarrollo, despliegue y comercialización de autobuses autónomos equipados con sensores avanzados, cámaras, LiDAR, radar, GPS, inteligencia artificial y sistemas de comunicación vehículo-todo. Estos autobuses operan con mínima o ninguna intervención humana en autobuses urbanos de tránsito rápido, aeropuertos, campus,ciudades inteligentesy servicios de transporte. El mercado está impulsado por la demanda de un transporte público más seguro, eficiente y con bajas emisiones, una menor dependencia de los conductores y crecientes inversiones en infraestructura de movilidad autónoma.
Los impulsores clave del mercado global incluyen la creciente demanda de sistemas de transporte público más seguros y eficientes, el creciente desarrollo de ciudades inteligentes y el aumento de las inversiones en tecnología de conducción autónoma. Las iniciativas gubernamentales de apoyo, las preocupaciones por la escasez de mano de obra y la necesidad de reducir los costos operativos están acelerando la adopción. Los avances en tecnologías de vehículos autónomos como LiDAR, radar, IA, conectividad V2X y plataformas de autobuses eléctricos respaldan aún más el crecimiento del mercado.
Los principales actores del mercado incluyen EasyMile, Navya, May Mobility, Baidu Apollo y ZF Friedrichshafen AG, que compiten a través de plataformas de transporte autónomo, fusión avanzada de sensores, navegación basada en inteligencia artificial, conectividad de vehículo a todo y soluciones de transporte público sin conductor centradas en la seguridad.
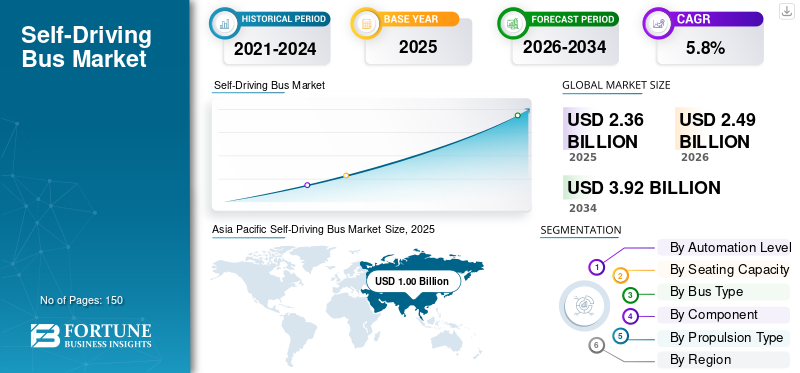
Descargar muestra gratuita para conocer más sobre este informe.
TENDENCIAS DEL MERCADO DE AUTOBUSES AUTÓNOMOS
Plataformas de autobuses eléctricos autónomos para dar forma a las tendencias del mercado
El cambio hacia plataformas de autobuses eléctricos autónomos es una tendencia importante en el mercado global. La mayoría de los nuevos proyectos de autobuses autónomos se están diseñando en torno a transmisiones eléctricas, ya que respaldan la movilidad sin emisiones, menores niveles de ruido y costos operativos reducidos. Las plataformas eléctricas también se alinean bien con los objetivos de las ciudades inteligentes, las políticas de transporte limpio y los programas de electrificación de flotas. Combinar la autonomía con la propulsión eléctrica permite a los operadores mejorar la eficiencia de las rutas, la gestión de la energía y el mantenimiento predictivo. Las mejoras en las baterías, los sistemas de carga rápida y la conectividad de los vehículos están haciendo que los autobuses eléctricos autónomos sean más prácticos para las operaciones de transporte público y urbano. Esta tendencia también está fomentando asociaciones entre proveedores de tecnología autónoma, fabricantes de autobuses eléctricos, empresas de software y autoridades de transporte público para desarrollar soluciones de movilidad integradas.
DINÁMICA DEL MERCADO
IMPULSORES DEL MERCADO
Descargar muestra gratuita para conocer más sobre este informe.
Inversiones en ciudades inteligentes para impulsar la adopción de autobuses autónomos
El creciente desarrollo de las ciudades inteligentes es un importante impulsor del crecimiento del mercado mundial de autobuses autónomos. Los gobiernos y las autoridades municipales invierten cada vez más en sistemas de transporte inteligentes, infraestructura conectada y soluciones de movilidad pública bajas en emisiones para reducir la congestión y mejorar la eficiencia del transporte urbano. Los autobuses autónomos respaldan estos objetivos al ofrecer servicios de tránsito automatizados, predecibles y más seguros en rutas fijas o semifijas. Su uso en campus, aeropuertos, parques empresariales y corredores de transporte urbanos se está expandiendo a medida que los operadores buscan una movilidad confiable con costos operativos más bajos. La integración de IA, LiDAR, radar, cámaras, GPS y comunicación V2X mejora aún más la navegación y la seguridad de los pasajeros. A medida que las ciudades modernicen las redes de transporte, se espera que los autobuses autónomos se conviertan en una parte importante de la movilidad pública sostenible.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026–2034) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Smart City Investments to Drive Self-Driving Bus Adoption | High | 2.4% | High | High | High |
| 2 | Need to improve transit operating efficiency and address driver shortages | High | 1.9% | High | High | Medium |
| 3 | Government-supported autonomous bus pilots, smart mobility programs and regulatory development | High | 1.7% | Medium | High | Medium |
| 4 | Growing demand for safer, reliable and flexible public transportation services | High | 1.5% | Medium | High | High |
| 5 | Expansion of connected infrastructure, V2X, 5G and smart-city transportation ecosystems | Medium-High | 1.2% | Medium | High | High |
| 6 | Others | Low | 0.8% | Low | Low | Low |
| Total Positive Growth Contribution | 9.50% | |||||
Source: Fortune Business Insights
RESTRICCIONES DEL MERCADO
Altos costos de implementación y brechas de infraestructura para limitar el crecimiento del mercado
La elevada inversión inicial sigue siendo una limitación clave para el mercado global. Los autobuses autónomos requieren hardware costoso como LiDAR, radar, cámaras, unidades de control, sistemas informáticos de alto rendimiento y tecnología avanzada.softwareplataformas. Además, una implementación exitosa a menudo depende de una infraestructura vial de apoyo, mapas digitales de alta calidad, conectividad confiable, instalaciones de carga y zonas de prueba dedicadas. Muchas ciudades, especialmente en regiones en desarrollo, carecen de la infraestructura necesaria y del marco regulatorio preparado para operaciones de autobuses autónomos a gran escala. Los operadores también pueden enfrentar costos adicionales relacionados con la validación de la seguridad, la ciberseguridad, los seguros, el mantenimiento y los sistemas de monitoreo remoto. Estos factores pueden retardar la adopción, particularmente entre agencias de transporte público con presupuestos limitados. Hasta que los costos disminuyan y la infraestructura mejore, la implementación puede permanecer concentrada en proyectos piloto y entornos controlados.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Negative CAGR contribution (2026–2034) (2026-2034) |
Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Deployment Cost and Infrastructure Gaps to Restrain Market Growth | High | 1.4% | High | High | Medium |
| 2 | Safety validation, regulatory approval and liability challenges | Medium-High | 1.2% | High | High | Medium |
| 3 | Cybersecurity, system reliability and public acceptance concerns | High | 0.8% | Medium | Medium | Medium |
| 4 | Others | Low | 0.3% | Low | Low | Low |
| Negative Impact | 3.70% | |||||
Source: Fortune Business Insights
OPORTUNIDADES DE MERCADO
La creciente demanda de movilidad de primera y última milla para crear nuevas oportunidades
La creciente demanda de conectividad de primera y última milla presenta una gran oportunidad para el mercado. Muchas áreas urbanas enfrentan brechas de movilidad entre hogares, oficinas, estaciones de metro, aeropuertos, campus y centros de tránsito. Los autobuses autónomos pueden abordar esta necesidad operando en rutas cortas, repetitivas y de baja velocidad donde la automatización es más fácil de gestionar y la demanda de pasajeros es constante. Estos vehículos son muy adecuados para campus universitarios, parques industriales, comunidades inteligentes, zonas turísticas y terminales de aeropuertos. Las agencias de tránsito y los operadores privados pueden utilizar lanzaderas autónomas para mejorar la accesibilidad y al mismo tiempo reducir la dependencia de los servicios tradicionales operados por conductores. A medida que las ciudades amplían las redes de transporte multimodal, los autobuses autónomos pueden convertirse en un vínculo importante entre los sistemas de transporte masivo y la demanda de movilidad local.
DESAFÍOS DEL MERCADO
Validación de seguridad y aceptación pública para desafiar el despliegue comercial
La validación de la seguridad y la aceptación pública siguen siendo desafíos importantes para el mercado global. Los autobuses autónomos deben operar de manera segura en condiciones de tráfico complejas que involucran a peatones, ciclistas, vehículos mixtos, clima cambiante, obras viales y comportamiento humano impredecible. Incluso las pequeñas fallas del sistema pueden afectar la confianza del público y retrasar las aprobaciones regulatorias. Los desarrolladores necesitan pruebas exhaustivas en el mundo real, simulación, protección de ciberseguridad, sistemas a prueba de fallas y monitoreo remoto para demostrar la confiabilidad operativa. La confianza del público también es esencial, ya que los pasajeros pueden dudar en utilizar autobuses sin conductor sin pruebas claras de seguridad y capacidad de respuesta a emergencias. Las agencias de tránsito deben comunicar los beneficios, realizar pilotos controlados y garantizar estándares de seguridad transparentes. Generar confianza entre reguladores, operadores y pasajeros será fundamental para una adopción comercial más amplia.
Análisis de segmentación
Por nivel de automatización
Preparación regulatoria y despliegue de rutas controladas para impulsar el dominio del segmento de autobuses autónomos de nivel 4
Según el nivel de automatización, el mercado se clasifica en autobuses autónomos de nivel 3, autobuses autónomos de nivel 4 y autobuses autónomos de nivel 5.
El segmento de autobuses autónomos de Nivel 4 dominó el mercado en 2025 debido a su gran idoneidad para operaciones controladas y geocercadas, como campus, aeropuertos, parques empresariales, corredores de ciudades inteligentes y rutas de transporte exclusivas. Estos autobuses pueden operar sin la intervención del conductor dentro de áreas predefinidas, lo que los hace más prácticos comercialmente que los sistemas de Nivel 5 totalmente autónomos. Las agencias de tránsito y los proveedores de movilidad prefieren los autobuses de nivel 4 porque equilibran la capacidad de automatización, la validación de seguridad, la aceptación regulatoria y la viabilidad operativa. Los crecientes programas piloto, la integración V2X y el despliegue de lanzaderas eléctricas autónomas fortalecen aún más el dominio del segmento.
Se proyecta que el segmento de autobuses autónomos de Nivel 5 crecerá a una tasa compuesta anual del 5,3% durante el período previsto. El crecimiento está respaldado por avances a largo plazo en la toma de decisiones de IA.fusión de sensores, cartografía de alta definición y autonomía de los vehículos, aunque la adopción a gran escala sigue siendo gradual debido a los complejos entornos de tráfico y los desafíos regulatorios.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por capacidad de asientos
Flexibilidad operativa y demanda de transporte urbano para impulsar el dominio del segmento de 15 a 30 asientos
Según la capacidad de asientos, el mercado se clasifica en menos de 15 asientos, entre 15 y 30 asientos y más de 30 asientos.
El segmento de 15 a 30 asientos dominó la cuota de mercado de autobuses autónomos en 2025 debido a su gran idoneidad para lanzaderas urbanas, traslados a aeropuertos, campus inteligentes, parques empresariales y rutas de movilidad de primera y última milla. Esta gama de asientos ofrece un equilibrio efectivo entre capacidad de pasajeros, tamaño del vehículo, flexibilidad de rutas y eficiencia del sistema autónomo. Los operadores de transporte público prefieren autobuses autónomos de 15 a 30 asientos para el despliegue de rutas controladas, ya que pueden atender volúmenes moderados de pasajeros sin requerir un gran espacio vial ni maniobras complejas. Los crecientes pilotos de movilidad de ciudades inteligentes y los programas de transporte eléctrico autónomo respaldan aún más el dominio del segmento.
Se prevé que el segmento de 30 asientos anterior crezca a una tasa compuesta anual del 6,2% durante el período previsto. El crecimiento se ve respaldado por el creciente interés en el transporte público autónomo para corredores urbanos de alta capacidad, rutas interurbanas y aplicaciones de transporte masivo, particularmente donde las ciudades buscan soluciones sin conductor para mayores volúmenes de pasajeros.
Por tipo de autobús
Modernización del transporte público urbano para impulsar el dominio del segmento de autobuses de transporte urbano
Según el tipo de autobús, el mercado se clasifica en autobús lanzadera, autobús de tránsito urbano, autobús interurbano y autobús del aeropuerto.
El segmento de autobuses de tránsito urbano dominó el mercado en 2025 debido a la creciente demanda de transporte público eficiente, seguro y con bajas emisiones en las zonas urbanas. Las rutas urbanas ofrecen condiciones operativas predecibles, paradas fijas y patrones de conducción repetibles, lo que las hace adecuadas para el despliegue autónomo. Las agencias municipales están adoptando autobuses autónomos para reducir la dependencia de los conductores, mejorar la frecuencia del servicio y apoyar los objetivos de movilidad de las ciudades inteligentes. La creciente inversión en flotas de autobuses eléctricos, infraestructura V2X y corredores piloto de tránsito autónomo fortalece aún más el dominio de los autobuses de tránsito urbano.
Se prevé que el segmento de autobuses interurbanos crezca a una tasa compuesta anual del 6,8% durante el período previsto. El crecimiento está respaldado por el creciente interés en la movilidad autónoma para viajes de media distancia, rutas por autopistas y conectividad regional, donde la asistencia avanzada al conductor, la automatización de rutas y la eficiencia de la flota pueden reducir los costos operativos.
Por componente
Sistemas de control e integración de sensores para impulsar el dominio del segmento de hardware
Según el componente, el mercado se clasifica en hardware y software.
El segmento de hardware dominó el mercado en 2025 debido al alto valor y al papel fundamental de LiDAR, radar, cámaras, unidades GPS, procesadores a bordo, módulos de control, sistemas de frenado y actuadores de dirección. Estos componentes permiten la percepción, navegación, detección de obstáculos y control de vehículos en tiempo real, lo que los hace esenciales para las operaciones autónomas. El hardware representa una parte importante del costo de los vehículos, especialmente en los autobuses autónomos de nivel 4 que operan en el tránsito urbano y en las rutas de transporte. Las actualizaciones continuas en la precisión de los sensores, la potencia informática y la redundancia de seguridad respaldan aún más el dominio del segmento.
Se prevé que el segmento de software crezca a una tasa compuesta anual del 6,5% durante el período previsto. El crecimiento está respaldado por la creciente demanda de percepción basada en inteligencia artificial, optimización de rutas, gestión de flotas, ciberseguridad, simulación, actualizaciones inalámbricas y algoritmos de conducción autónoma en plataformas de autobuses autónomos conectados.
Por tipo de propulsión
Políticas de electrificación de flotas y movilidad limpia para impulsar el dominio del segmento BEV
Según el tipo de propulsión, el mercado se clasifica en ICE y BEV.
El segmento BEV dominó el mercado en 2025 debido a su fuerte alineación con los objetivos de transporte público de cero emisiones, los programas de ciudades inteligentes y las políticas de electrificación de flotas. Bateríaautobuses electricosson muy adecuados para la implementación autónoma, ya que ofrecen costos operativos más bajos, operación más silenciosa, arquitectura de transmisión simplificada y una integración más sencilla con sistemas de control digital. Las agencias de transporte público, los aeropuertos y los campus universitarios prefieren cada vez más los autobuses autónomos basados en BEV para servicios de transporte y de ruta fija. La ampliación de la infraestructura de carga, las mejoras de las baterías y el apoyo gubernamental al transporte público eléctrico fortalecen aún más el dominio del segmento.
Se proyecta que el segmento ICE crecerá a una tasa compuesta anual del 4,2% durante el período previsto. El crecimiento se ve respaldado por el uso selectivo en regiones con infraestructura de carga limitada, rutas operativas más largas e implementaciones transitorias de autobuses autónomos donde las plataformas de combustible convencionales siguen siendo más prácticas.
Perspectivas regionales del mercado de autobuses autónomos
Por regiones, el mercado se clasifica en Europa, América del Norte, Asia Pacífico, América Latina y Oriente Medio y África.
Asia Pacífico
Asia Pacific Self-Driving Bus Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
Asia Pacífico domina el mercado debido al fuerte desarrollo de ciudades inteligentes, la rápida urbanización y la creciente inversión en transporte público eléctrico y autónomo. China, Japón, Corea del Sur y Singapur están apoyando activamente a pilotos de transbordadores autónomos, corredores de movilidad conectados y sistemas de tránsito de bajas emisiones. La región se beneficia de una sólida capacidad de fabricación de vehículos eléctricos, la adopción de tecnología de sensores avanzada y programas de modernización de la movilidad respaldados por el gobierno. La creciente demanda de un transporte urbano más seguro, eficiente y escalable fortalece aún más el liderazgo de Asia Pacífico en el mercado.
Mercado de autobuses autónomos de China
Se estima que el mercado chino en 2026 ascenderá a alrededor de 580 millones de dólares, respaldado por la urbanización inteligente a gran escala, la solidez de la fabricación de autobuses eléctricos, las plataformas de movilidad de inteligencia artificial y las iniciativas de transporte autónomo respaldadas por el gobierno.
Mercado de autobuses autónomos de Japón
Se estima que el mercado japonés en 2026 ascenderá a alrededor de 0,09 mil millones de dólares, impulsado por las necesidades de movilidad de la población envejecida, proyectos comunitarios inteligentes, pruebas de transbordadores autónomos y la demanda de una automatización eficiente del transporte público.
Europa
Europa tiene la segunda mayor cuota de mercado y se prevé que crezca a una tasa compuesta anual del 5,2% durante el período previsto. El crecimiento está respaldado por estrictas regulaciones sobre emisiones, electrificación del transporte público y una fuerte adopción de pilotos de movilidad autónoma en Alemania, Francia, el Reino Unido y los países nórdicos. Las ciudades europeas están probando autobuses autónomos para la conectividad de primera y última milla, movilidad universitaria y rutas urbanas de baja velocidad. Los marcos de seguridad de apoyo, los objetivos de sostenibilidad y las inversiones en infraestructura inteligente continúan fortaleciendo la expansión del mercado regional.
Mercado de autobuses autónomos del Reino Unido
Se estima que el mercado del Reino Unido en 2026 ascenderá a alrededor de 120 millones de dólares, impulsado por las pruebas de transporte autónomo, los programas de movilidad de ciudades inteligentes, la electrificación de flotas y la demanda de un transporte urbano más seguro.
Mercado de autobuses autónomos de Alemania
Se estima que el mercado alemán en 2026 ascenderá a alrededor de 160 millones de dólares, respaldado por una sólida ingeniería automotriz, aprobaciones de pruebas de nivel 4, inversiones en movilidad inteligente y pilotos autónomos de transporte público.
América del norte
América del Norte es el tercer mercado más grande, impulsado por las pruebas de vehículos autónomos, las iniciativas de ciudades inteligentes y la creciente demanda de soluciones avanzadas de movilidad pública. Estados Unidos lidera la adopción regional con implementaciones piloto en campus,aeropuertos, distritos comerciales y servicios de transporte urbano. Empresas de tecnología, agencias de transporte y nuevas empresas de movilidad están invirtiendo en plataformas de autobuses autónomos de nivel 4. Canadá también apoya el tránsito limpio y la infraestructura conectada. Sin embargo, la complejidad regulatoria y los altos costos de implementación moderan la comercialización a gran escala.
Mercado de autobuses autónomos de EE. UU.
Se estima que el mercado estadounidense en 2026 ascenderá a alrededor de 420 millones de dólares, impulsado por las pruebas de vehículos autónomos, el despliegue de lanzaderas en los campus, los proyectos de movilidad aeroportuaria y los programas de modernización del tránsito inteligente.
Medio Oriente y África
El mercado de Medio Oriente y África se está expandiendo gradualmente, respaldado por proyectos de ciudades inteligentes, modernización de aeropuertos e inversiones en futuras soluciones de movilidad. Países como los Emiratos Árabes Unidos y Arabia Saudita están probando lanzaderas autónomas como parte de programas de sostenibilidad y transformación urbana. Los autobuses autónomos están ganando atención en entornos controlados como aeropuertos, zonas comerciales, destinos turísticos y ciudades planificadas. En África, la adopción sigue siendo limitada debido a barreras de infraestructura y costos, pero existe potencial a largo plazo en la modernización de la movilidad urbana.
Mercado de autobuses autónomos de los EAU
Se estima que el mercado de los EAU en 2026 ascenderá a alrededor de 0,09 mil millones de dólares, respaldado por proyectos de movilidad inteligente, automatización de aeropuertos, futuras iniciativas de movilidad y pruebas de lanzaderas autónomas en entornos urbanos controlados.
América Latina
América Latina es un mercado emergente para autobuses autónomos, respaldado por la creciente congestión urbana, la modernización del transporte público y el creciente interés en la movilidad eléctrica. Se espera que Brasil, México y Chile lideren la adopción temprana a través de proyectos de ciudades inteligentes y programas piloto de transporte autónomo. La necesidad de la región de un transporte público autónomo asequible, eficiente y más limpio crea oportunidades a largo plazo. Sin embargo, la infraestructura autónoma limitada, las restricciones presupuestarias y el desarrollo regulatorio más lento pueden restringir el despliegue a corto plazo, manteniendo el crecimiento centrado en pruebas y corredores urbanos seleccionados.
Mercado de autobuses autónomos de Brasil
Se estima que el mercado brasileño en 2026 ascenderá a alrededor de 0,04 mil millones de dólares, impulsado por la modernización del transporte urbano, la creciente congestión, el interés por la movilidad eléctrica y las oportunidades iniciales de piloto de transbordadores autónomos.
PAISAJE COMPETITIVO
Actores clave de la industria
Los principales actores se centran en asociaciones estratégicas e integración tecnológica para dar forma al panorama competitivo
El mercado mundial de autobuses autónomos está moderadamente consolidado, con una competencia determinada por la capacidad de la tecnología autónoma, la experiencia en integración de vehículos, la validación de la seguridad y las asociaciones con las autoridades de transporte público. Actores clave como EasyMile, Navya, May Mobility, Baidu Apollo y ZF Friedrichshafen AG se centran en plataformas autónomas de nivel 4, fusión de sensores, navegación basada en inteligencia artificial y gestión de flotas conectadas. Las empresas compiten mediante implementaciones piloto, desarrollo de lanzaderas eléctricas autónomas, sistemas de monitoreo remoto y colaboraciones con ciudades, aeropuertos, campus y operadores de movilidad para fortalecer la preparación comercial.
La competencia también está aumentando a medida que los fabricantes tradicionales de autobuses, los proveedores de automóviles, las empresas de software y las nuevas empresas de movilidad ingresan al mercado con soluciones integradas de transporte autónomo. Los jugadores están priorizando el cumplimiento normativo, la seguridad de los pasajeros,ciberseguridady modelos de implementación rentables para ganarse la confianza de las agencias de tránsito. Las asociaciones estratégicas, los proyectos piloto público-privados y las actualizaciones continuas de software se están convirtiendo en diferenciadores clave. A medida que crece la demanda de movilidad pública inteligente, de bajas emisiones y sin conductor, se espera que las empresas con implementaciones comprobadas en el mundo real y plataformas de autobuses autónomos escalables consigan posiciones de mercado más sólidas.
LISTA DE EMPRESAS CLAVE DE AUTOBUSES AUTÓNOMOS PERFILADAS
- EasyMile (Francia)
- Movilidad Navya (Francia)
- Mayo Movilidad(A NOSOTROS.)
- Baidu Apolo(Porcelana)
- ZF Friedrichshafen AG(Alemania)
- WeRide (China)
- Beep, Inc. (EE. UU.)
- karsan(Pavo)
- Aurrigo International plc (Reino Unido)
DESARROLLOS CLAVE DE LA INDUSTRIA
- Julio de 2026:Baidu amplió su estrategia de movilidad autónoma Apollo Go a través de una asociación de varios años con Uber para implementar miles de vehículos autónomos en los mercados globales, fortaleciendo la posición de Baidu en los ecosistemas de movilidad pública y compartida sin conductor.
- Febrero de 2026:Mobileye participó como socio clave en el ADAS Show 2026 de la India en la ciudad de prueba dedicada de ARAI Pune, respaldando la validación de tecnología avanzada y autónoma de asistencia al conductor para futuras aplicaciones de movilidad inteligente.
- Junio de 2025:Beep obtuvo un contrato de 36 millones de dólares de la Autoridad de Transporte de Jacksonville para operar NAVI, descrito como el primer sistema de transporte público totalmente autónomo en los EE. UU., lo que marca un hito clave en la comercialización.
- mayo 2025: EasyMile apoyó a TractEasy en el despliegue de un tractor de remolque autónomo EZTow en el sitio de Airbus en Saint-Nazaire, demostrando la capacidad de un vehículo autónomo de Nivel 4 en entornos de transporte controlados relevantes para la automatización de transbordadores.
- Enero de 2025:May Mobility presentó un minibús eléctrico autónomo de alta capacidad con Tecnobus en CES 2025. La plataforma admite hasta 30 pasajeros, accesibilidad para sillas de ruedas, baterías intercambiables y despliegue en EE. UU., Canadá y Europa.
- octubre 2024: Beep y la Universidad Estatal de Mississippi lanzaron el piloto de autobús autónomo del campus, marcando el primer proyecto de transporte autónomo de Mississippi y la Conferencia del Sureste y ampliando las pruebas de movilidad pública autónoma en el campus.
- junio 2024: Beti, Groupe Bertolami y EasyMile implementaron un servicio de transporte de nivel 4 totalmente autónomo sin operador a bordo en un sitio privado, transportando a los empleados a través de un entorno operativo controlado de 15 hectáreas.
COBERTURA DEL INFORME
El análisis del mercado global de autobuses autónomos proporciona un estudio en profundidad del tamaño del mercado y el pronóstico de todos los segmentos del mercado incluidos en el informe. Incluye detalles sobre la dinámica del mercado y las tendencias del mercado que se espera que impulsen el mercado durante el período de pronóstico. Ofrece información sobre avances tecnológicos, lanzamientos de nuevos productos, desarrollos clave de la industria y detalles sobre asociaciones, fusiones y adquisiciones. El informe de investigación de mercado también abarca un panorama competitivo detallado, incluida la participación de mercado y los perfiles de los actores operativos clave.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 5,8% entre 2026 y 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por nivel de automatización, por capacidad de asientos, por tipo de autobús, por componente, por tipo de propulsión y por región |
| Por nivel de automatización |
|
| Por tipo de propulsión |
|
| Por tipo de autobús |
|
| Por capacidad de asientos |
|
| Por componente |
|
| Por región |
|
Preguntas frecuentes
Fortune Business Insights dice que el valor del mercado global se situó en 2.360 millones de dólares en 2025 y se prevé que alcance los 3.920 millones de dólares en 2034.
En 2025, el valor de mercado se situó en 1.000 millones de dólares.
Se espera que el mercado muestre una tasa compuesta anual del 5,8% durante el período previsto.
El segmento BEV lideró el mercado por tipo de propulsión.
Inversiones en ciudades inteligentes para impulsar la adopción del mercado.
Asia Pacífico dominó el mercado en 2025.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 150
-

(Oferta válida hasta 30th Sep 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.





Informes relacionados