Tamaño del mercado de automóviles autónomos, participación y análisis de la industria, por nivel de automatización (nivel 1, nivel 2, nivel 3 y nivel 4 y nivel 5), por tipo de vehículo (hatchback y sedán, SUV, LCV y HCV), por tipo de propulsión (ICE y EV), por componente (hardware y software), por uso final (movilidad personal y compartida) y pronóstico regional, 2026-2034
 Descargar muestra gratuita

Tamaño del mercado de automóviles autónomos y perspectivas futuras
 Escuchar versión en audio
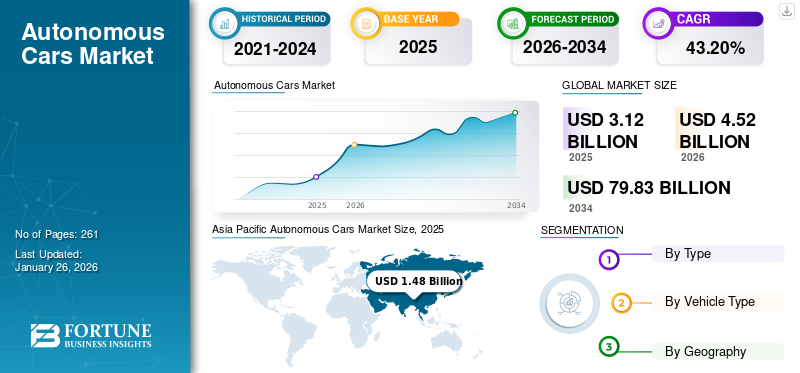
El tamaño del mercado mundial de automóviles autónomos se valoró en 44,74 mil millones de dólares en 2025 y se prevé que crezca de 54,97 mil millones de dólares en 2026 a 218,59 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 18,8% durante el período previsto. Asia Pacífico dominó el mercado de automóviles autónomos con una cuota de mercado del 39,45% en 2025.
Los automóviles autónomos incluyen Sistema Avanzado de Asistencia al Conductor (ADAS), sensores, cámaras, radar, LiDAR, inteligencia artificial, software, conectividad y tecnologías de control. El mercado global abarca el desarrollo, producción, integración y comercialización de vehículos capaces de operar con intervención humana limitada o nula. El mercado atiende aplicaciones de movilidad de pasajeros, transporte compartido y flotas, impulsado por mejoras de seguridad, eficiencia del tráfico, apoyo regulatorio, electrificación y una creciente demanda de soluciones de movilidad inteligentes y conectadas en todo el mundo en entornos urbanos.
Los impulsores clave del mercado incluyen la creciente demanda de una movilidad más segura, avances eninteligencia artificialy una creciente adopción de sistemas avanzados de asistencia al conductor. Las iniciativas gubernamentales, la demanda de reducción de accidentes de tráfico, la expansión de los servicios de robotaxi y la integración con vehículos eléctricos aceleran aún más el despliegue y la comercialización de soluciones de conducción autónoma a nivel mundial.
Los principales actores en el mercado global incluyen Waymo, Tesla, Mercedes-Benz, Baidu Apollo y Mobileye, que compiten a través de inteligencia artificial, sistemas de tecnologías de sensores avanzados, software de conducción autónoma, mapas de alta definición, tecnologías de vehículos conectados, validación de seguridad y el despliegue comercial de vehículos autónomos.
Descargar muestra gratuita para conocer más sobre este informe.
TENDENCIAS DEL MERCADO DE COCHES AUTÓNOMOS
Cambio creciente hacia vehículos definidos por software para transformar la conducción autónoma
El cambio hacia vehículos definidos por software es una tendencia importante que está dando forma al mercado global. Los fabricantes de automóviles están reemplazando unidades de control electrónico fragmentadas con plataformas informáticas centralizadas capaces de procesar datos de cámaras, sistemas de navegación e infraestructura conectada. Esta arquitectura permite actualizaciones de software inalámbricas, lo que permite a los fabricantes mejorar la percepción, el comportamiento de conducción, las funciones de seguridad y las características del usuario después de la entrega del vehículo. Los modelos de inteligencia artificial se entrenan cada vez más utilizando grandes conjuntos de datos de conducción y entornos de simulación para mejorar la toma de decisiones en diversos escenarios. También se está integrando la comunicación entre vehículos para proporcionar información sobre señales de tráfico, peligros en la carretera, peatones y vehículos cercanos. A medida que las plataformas de hardware se vuelven más estandarizadas, las capacidades de software, la calidad de los datos y las actualizaciones continuas emergen como diferenciadores clave entre los desarrolladores de vehículos autónomos a nivel mundial.
DINÁMICA DEL MERCADO
IMPULSORES DEL MERCADO
Descargar muestra gratuita para conocer más sobre este informe.
Avance de las tecnologías de seguridad de los vehículos para acelerar la adopción de automóviles autónomos
La creciente demanda de un transporte más seguro es un importante impulsor del crecimiento del mercado mundial de vehículos autónomos. Los fabricantes de automóviles están integrando cada vez más capacidades de Nivel 2 y Nivel 3, incluido el control de crucero adaptativo, centrado de carril, estacionamiento automatizado y asistencia en atascos, en modelos premium y de mercado masivo. Los gobiernos y las organizaciones de seguridad también están fomentando tecnologías que puedan reducir las colisiones causadas por distracciones, fatiga, exceso de velocidad y problemas de conducción. Las mejoras continuas en la potencia informática, la precisión de los sensores y la toma de decisiones en tiempo real están aumentando la confianza de los consumidores. A medida que mejore el desempeño de la seguridad y se expanda el despliegue, se espera que las funciones autónomas se vuelvan fundamentales para las futuras estrategias de movilidad y transporte de pasajeros a nivel mundial.
Impulsores del mercado: impacto y contribución (2026-2034)
| Rango | Impulsores del mercado | Clasificación de impacto general | Contribución CAGR (2026-2034) (2026-2034) |
Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Advancing Vehicle Safety Technologies to Accelerate Autonomous Car Adoption | Alto | 7.0% | Alto | Alto | Alto |
| 2 | Increasing Demand for Lightweight Yet High-Crashworthiness Door Structures | Alto | 5.7% | Alto | Alto | Alto |
| 3 | Growing Adoption of AHSS, UHSS and Press-Hardened Steel Door Beams | Medio-Alto | 4.9% | Medio | Alto | Alto |
| 4 | Rising SUV, Crossover, Pickup and Light Commercial Vehicle Production | Medio | 4.0% | Alto | Alto | Alto |
| 5 | Increasing Safety-Component Localization and Adoption in Emerging Automotive Markets | Medio-bajo | 3.1% | Medio | Alto | Alto |
| 6 | Others | Bajo | 2.3% | Bajo | Bajo | Bajo |
| Contribución total al crecimiento positivo | 27.00% | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para conocer en profundidad los impulsores del mercado y el pronóstico de impacto
RESTRICCIONES DEL MERCADO
Regulaciones fragmentadas e incertidumbre en materia de responsabilidad para limitar el crecimiento del mercado
Las regulaciones poco claras y los marcos de responsabilidad no resueltos siguen siendo restricciones importantes para el mercado global.Vehículos autónomosoperan en jurisdicciones con diferentes reglas con respecto a pruebas, supervisión del conductor, registro de datos, seguros, ciberseguridad y responsabilidad por accidentes. Por lo tanto, los fabricantes deben personalizar los sistemas y los procesos de aprobación para jurisdicciones individuales, lo que aumenta los costos de desarrollo y retrasa la comercialización. La responsabilidad se vuelve particularmente compleja cuando el control cambia entre el conductor humano, el software del vehículo, los proveedores de sensores, los proveedores de mapas y los fabricantes de automóviles. Los reguladores también exigen evidencia de que los sistemas automatizados funcionan de manera segura en diversas condiciones de la carretera, el clima y el tráfico. La lenta armonización de las normas técnicas limita la escalabilidad transfronteriza y desalienta la rápida expansión de la flota. Hasta que los gobiernos establezcan requisitos consistentes de certificación y rendición de cuentas, las empresas pueden continuar implementando vehículos autónomos gradualmente y dentro de áreas operativas restringidas a nivel mundial.
Restricciones del mercado: impacto y contribución negativa (2026-2034)
| Rango | Restricciones del mercado | Clasificación de impacto general | Contribución negativa a la CAGR (2026-2034) (2026-2034) |
Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Fragmented Regulations and Liability Uncertainty | Alto | -2.8% | Alto | Alto | Medio |
| 2 | Strong OEM Cost-Reduction Pressure and Commoditization of Conventional Steel Door Beams | Medio-Alto | -2.2% | Medio | Alto | Alto |
| 3 | Increasing Integration of Side-Impact Load Management into Multifunctional Door and Body Structures | Medio | -1.8% | Medio | Medio | Alto |
| 4 | Others | Bajo | -1.4% | Bajo | Bajo | Bajo |
| Impacto total negativo en el crecimiento | -8.20% | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para análisis de riesgos y restricciones del mercado en profundidad
OPORTUNIDADES DE MERCADO
Ampliar los servicios de Robotaxi para crear nuevas oportunidades de ingresos
Los servicios de Robotaxi presentan una gran oportunidad para el mercado global. Los proveedores de transporte urbano pueden utilizar vehículos sin conductor para reducir la dependencia de los conductores humanos, mejorar la utilización de la flota y ofrecer movilidad de forma continua. Las flotas autónomas pueden respaldar la conectividad de primera y última milla, traslados al aeropuerto, viajes corporativos, transporte para personas mayores y servicios de movilidad para personas que no pueden conducir. Las operaciones geocercadas permiten a las empresas lanzar servicios en áreas controladas antes de expandirse a entornos más complejos. Las asociaciones entre fabricantes de automóviles, empresas de tecnología, plataformas de transporte compartido, municipios y operadores de flotas pueden acelerar la comercialización. Los vehículos eléctricos autónomos pueden reducir aún más los costos de operación y mantenimiento mediante rutas eficientes y carga centralizada. A medida que las ciudades buscan soluciones de movilidad escalables y accesibles, los servicios de viajes autónomos podrían convertirse en una importante fuente de ingresos para los participantes del mercado.
DESAFÍOS DEL MERCADO
Validación compleja de casos extremos para desafiar la implementación a gran escala
Gestionar situaciones de conducción impredecibles sigue siendo un desafío para el mercado global. Los sistemas autónomos deben interpretar de forma segura eventos inusuales, como obras viales temporales, marcas de carril poco claras, vehículos de emergencia, comportamiento inesperado de los peatones, escombros, condiciones climáticas adversas y señales de tránsito inconsistentes. Estos casos extremos son difíciles de capturar en conjuntos de datos de entrenamiento y costosos de validar únicamente mediante pruebas físicas. Los desarrolladores dependen cada vez más de la simulación, los datos sintéticos, las pruebas en circuito cerrado y las pruebas en carretera supervisadas, pero demostrar la confiabilidad en millones de escenarios posibles sigue siendo complejo. Los sistemas también deben reconocer cuando la confianza es baja y ejecutar una acción alternativa segura sin crear riesgos adicionales. Lograr un desempeño confiable en diferentes países, diseños de carreteras, culturas de conducción y condiciones ambientales es esencial antes de que el despliegue autónomo a gran escala sea ampliamente aceptado.
Análisis de segmentación
Por nivel de automatización
El segmento de nivel 2 lidera el mercado debido a su compatibilidad con las plataformas de vehículos existentes
Según el nivel de automatización, el mercado se clasifica en nivel 1, nivel 2, nivel 3, nivel 4 y nivel 5.
El segmento de nivel 2 domina la cuota de mercado de los vehículos autónomos debido a la integración generalizada del control de crucero adaptativo, el centrado de carril, el frenado automático de emergencia y el estacionamiento automatizado en los vehículos premium y del mercado masivo. Su costo de sistema relativamente más bajo, su aceptación regulatoria establecida y su compatibilidad con las plataformas de vehículos existentes respaldan su implementación a gran escala. La creciente demanda de conveniencia y seguridad de los consumidores, combinada con actualizaciones continuas de software y una mayor disponibilidad de OEM, refuerza la adopción del nivel 2 en los mercados globales de vehículos de pasajeros.
Se proyecta que el segmento de nivel 4 y nivel 5 crecerá a una tasa compuesta anual del 23,5% durante el período de pronóstico. Avances en IA,fusión de sensores, la informática de alto rendimiento y el despliegue de robotaxis geocercados están acelerando la comercialización, particularmente en la movilidad compartida y las aplicaciones urbanas controladas.
Por tipo de vehículo
La creciente preferencia del consumidor y la integración de funciones avanzadas impulsan el crecimiento del segmento SUV
Según el tipo de vehículo, el mercado se clasifica en hatchback y sedán, SUV, LCV y HCV.
El segmento de los SUV domina el mercado debido a la fuerte demanda global, el mayor gasto de los consumidores y la amplia integración de tecnologías premium de seguridad y asistencia al conductor. Su estructura de carrocería más grande ofrece suficiente espacio para sensores, sistemas informáticos, baterías y equipos de control redundantes. Los fabricantes de automóviles frecuentemente introducen características autónomas avanzadas primero en los SUV, respaldadas por mayores márgenes de vehículos. La expansión de la propiedad urbana, la demanda de movilidad familiar y los lanzamientos de SUV eléctricos premium refuerzan aún más la posición de liderazgo del segmento en el mercado.
Se prevé que el segmento de hatchback y sedán crezca a una tasa compuesta anual del 18,9% durante el período previsto. Los altos volúmenes de vehículos de pasajeros, la creciente disponibilidad de funciones ADAS asequibles y la expansión de la implementación en flotas de movilidad personal y de transporte privado respaldan la adopción en los mercados urbanos.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por tipo de propulsión
La amplia disponibilidad de vehículos y la infraestructura establecida impulsan el dominio del segmento ICE
Según el tipo de propulsión, el mercado se clasifica en ICE y EV.
El segmento ICE domina el mercado debido a la gran base instalada de vehículos convencionales y la amplia disponibilidad de infraestructura de servicios y combustible. Inicialmente, los fabricantes de automóviles implementan tecnologías de Nivel 2 y Nivel 3 en modelos de gasolina y diésel, lo que permite una comercialización más rápida sin un rediseño importante del sistema de propulsión. La fuerte familiaridad del consumidor, las autonomías de conducción más largas y la amplia disponibilidad de modelos respaldan la demanda, especialmente en mercados donde las redes de carga y la adopción de vehículos eléctricos siguen siendo comparativamente limitadas.
Se prevé que el segmento de vehículos eléctricos crezca a una tasa compuesta anual del 19,8% durante el período previsto. La arquitectura Drive-by-wire, la electrónica centralizada, los costos operativos más bajos y la compatibilidad con flotas autónomas respaldan la adopción, mientras que la expansión de las redes de carga y las inversiones en robotaxi aceleran la implementación.
Por componente
El alto contenido de sensores y los requisitos informáticos dan como resultado el dominio del segmento de hardware
Según el componente, el mercado se clasifica en hardware y software.
El segmento de hardware domina el mercado; ya que los sistemas de conducción autónoma requieren múltiples componentes de alto valor. La creciente instalación de funciones ADAS en vehículos comerciales y de pasajeros aumenta el contenido de hardware por vehículo. Las mejoras continuas en la precisión de los sensores, el rendimiento informático y los requisitos de redundancia respaldan aún más el gasto, mientras que los fabricantes de automóviles dan prioridad a los sistemas físicos confiables para la percepción, la navegación, el frenado y el control de la dirección.
Se prevé que el segmento de software crezca a una tasa compuesta anual del 20,1% durante el período previsto. La ampliación del uso de inteligencia artificial, algoritmos de fusión de sensores, plataformas de simulación, ciberseguridad, cartografía y actualizaciones inalámbricas está aumentando el valor del software y permitiendo la mejora continua de las capacidades de conducción autónoma.
Por uso final
El segmento personal lidera el mercado debido a la creciente demanda de movilidad segura y cómoda
Según el uso final, el mercado se clasifica en movilidad personal y compartida.
El segmento personal domina el mercado, ya que los vehículos de propiedad privada representan una parte sustancial de la movilidad mundial de pasajeros. La creciente integración de funciones de nivel 2 y 3 en modelos premium y de mercado masivo respalda la adopción. Los consumidores valoran cada vez más la mayor seguridad, la comodidad de conducción, el estacionamiento automatizado y la reducción de la fatiga durante los viajes largos. Ampliar la renta disponible,coche conectadoLa penetración y la disponibilidad de funciones lideradas por OEM refuerzan aún más la posición líder en el mercado del segmento.
Se proyecta que el segmento de movilidad compartida crecerá a una tasa compuesta anual del 22,2% durante el período previsto. La expansión de los pilotos de robotaxi, la economía basada en flotas, las operaciones geocercadas y la demanda de transporte urbano asequible están acelerando el despliegue de vehículos autónomos en plataformas de servicios de transporte y movilidad.
Perspectivas regionales del mercado de vehículos autónomos
Por geografía, el mercado se clasifica en Europa, América del Norte, Asia Pacífico, América Latina y Oriente Medio y África.
Asia Pacífico
Asia Pacific Autonomous Cars Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
Asia Pacífico domina el mercado global, respaldada por una fuerte producción de vehículos, una rápida urbanización, una movilidad eléctrica en expansión e inversiones sustanciales en infraestructura de transporte inteligente. China, Japón y Corea del Sur lideran el desarrollo de la conducción autónoma a través de electrónica avanzada, inteligencia artificial, conectividad 5G y programas de prueba de apoyo. La creciente demanda de movilidad más segura, iniciativas de ciudades inteligentes y servicios de transporte compartido acelera aún más el despliegue. La presencia de fabricantes de automóviles, proveedores de tecnología y fabricantes de semiconductores fortalece la comercialización regional y la adopción a gran escala en aplicaciones de vehículos comerciales y de pasajeros.
Mercado de automóviles autónomos de China
Se estima que el mercado chino en 2026 ascenderá a unos 15.350 millones de dólares. La producción de grandes vehículos, la inversión en ciudades inteligentes, las políticas de apoyo, la conectividad avanzada y la comercialización de robotaxi refuerzan el liderazgo en el mercado nacional.
Mercado de automóviles autónomos de Japón
Se estima que el mercado japonés en 2026 ascenderá a unos 350 millones de dólares. El envejecimiento de la población, la robótica avanzada, la sólida fabricación de automóviles y la demanda de una movilidad más segura respaldan la adopción gradual de la autonomía.
América del norte
América del Norte representa la segunda mayor cuota de mercado y se prevé que crezca a una tasa compuesta anual del 17,9% durante el período previsto. La región se beneficia de pruebas exhaustivas de vehículos autónomos, una sólida financiación de riesgo, una infraestructura digital avanzada y la presencia de empresas de tecnología y fabricantes de automóviles líderes. Los marcos de pruebas favorables a nivel estatal y la demanda de los consumidores de funciones premium de asistencia al conductor respaldan el crecimiento del mercado. La inversión continua en inteligencia artificial, mapeo, sensores y conectividad de vehículos fortalece aún más el despliegue comercial en los EE. UU. y Canadá.
Mercado de automóviles autónomos de EE. UU.
Se estima que el mercado estadounidense en 2026 ascenderá a unos 14.280 millones de dólares. La inversión en tecnología, los marcos de prueba favorables y las sólidas capacidades de IA impulsan la adopción generalizada de vehículos autónomos.
Europa
Europa ocupa la tercera mayor cuota del mercado mundial, impulsada por estrictos estándares de seguridad de los vehículos, sólidas capacidades de ingeniería automotriz y una creciente adopción de sistemas avanzados de asistencia al conductor. Alemania, el Reino Unido y Francia apoyan el desarrollo a través de corredores de prueba, programas de investigación e iniciativas de movilidad conectada. Los fabricantes de automóviles premium integran cada vez más funciones de conducción automatizada en nuevas plataformas de vehículos. Las inversiones en carreteras inteligentes, comunicaciones entre vehículos y movilidad eléctrica respaldan aún más el crecimiento, aunque las complejas regulaciones transfronterizas alientan una comercialización regional gradual en lugar de uniforme en toda Europa.
Mercado de vehículos autónomos del Reino Unido
Se estima que el mercado del Reino Unido en 2026 rondará los 1.810 millones de dólares. La fuerte demanda de vehículos premium, las regulaciones de prueba de apoyo, la infraestructura conectada y la adopción de ADAS están acelerando el despliegue comercial.
Mercado de coches autónomos de Alemania
El mercado alemán en 2026 se estima en unos 2.950 millones de dólares. La ingeniería automotriz avanzada, la inversión OEM premium, la innovación en seguridad y los programas de pruebas autónomas respaldan la expansión sostenida del mercado.
Medio Oriente y África
El mercado de Medio Oriente y África se está expandiendo a medida que los países del Golfo invierten en ciudades inteligentes, sistemas de transporte inteligentes y futuros proyectos de movilidad. Los Emiratos Árabes Unidos y Arabia Saudita apoyan el transporte autónomo.robotaxisy pruebas de infraestructura conectada dentro de desarrollos urbanos planificados. La alta capacidad de inversión, las redes de carreteras y la diversificación económica liderada por el gobierno crean condiciones favorables para su adopción. El crecimiento en África sigue siendo gradual debido a las limitaciones de infraestructura y asequibilidad, pero la automatización de la logística, las aplicaciones mineras y la movilidad de rutas controladas ofrecen oportunidades comerciales emergentes en mercados seleccionados.
Mercado de automóviles autónomos de los EAU
El mercado de los EAU en 2026 se estima en alrededor de 340 millones de dólares. Las pruebas de movilidad dirigidas por el gobierno y la infraestructura vial moderna aceleran el desarrollo temprano del mercado comercial.
América Latina
América Latina está presenciando un crecimiento gradual en el mercado, respaldado por la creciente demanda de movilidad urbana, la creciente penetración de vehículos conectados y la creciente adopción de funciones avanzadas de asistencia al conductor. Brasil y México lideran la actividad regional debido a sus bases de fabricación de automóviles y grandes mercados de vehículos de pasajeros. Se espera que las tecnologías autónomas ingresen principalmente a través de vehículos premium, servicios de flotas y aplicaciones de logística controlada. Las brechas de infraestructura, los altos costos de la tecnología y las regulaciones desiguales limitan el rápido despliegue, mientras que los proyectos de ciudades inteligentes y las asociaciones de movilidad crean oportunidades a más largo plazo.
Mercado de automóviles autónomos de Brasil
El mercado brasileño en 2026 se estima en alrededor de 1.710 millones de dólares. La expansión de la producción de vehículos, el aumento de la penetración de ADAS y la adopción de vehículos conectados respaldan un crecimiento constante.
PAISAJE COMPETITIVO
Actores clave de la industria
Integración tecnológica estratégica y asociaciones para intensificar la competencia en el mercado global
El mercado mundial de automóviles autónomos es altamente competitivo, y los fabricantes de automóviles, las empresas de tecnología, los proveedores de semiconductores y los proveedores de servicios de movilidad establecidos siguen distintas estrategias de comercialización. Participantes clave como Waymo, Tesla, Mercedes-Benz, Baidu Apollo y Mobileye compiten mediante inteligencia artificial, fusión de sensores, informática de alto rendimiento, cartografía y datos de conducción a gran escala. Las empresas están invirtiendo mucho en investigación, simulación, pruebas en carretera y validación de seguridad para mejorar la confiabilidad del sistema. Las asociaciones estratégicas entre fabricantes de vehículos, desarrolladores de software y proveedores de componentes también están acelerando la integración de plataformas y reduciendo los plazos de desarrollo de la conducción autónoma en los principales mercados automotrices mundiales.
La diferenciación competitiva depende cada vez más de la capacidad de automatización, el dominio del diseño operativo, la escalabilidad del software, el rendimiento de la seguridad y la rentabilidad. Las empresas líderes se están expandiendo a través de pilotos de robotaxi, vehículos de pasajeros premium, lanzaderas autónomas y servicios de movilidad basados en flotas. Las actualizaciones inalámbricas, los conjuntos de datos propietarios y las arquitecturas de hardware y software integradas verticalmente brindan ventajas importantes. Al mismo tiempo, las regulaciones regionales, los requisitos de responsabilidad,ciberseguridadLos riesgos y los altos costos de validación crean barreras de entrada para las empresas más pequeñas. Por lo tanto, los participantes del mercado están dando prioridad a las alianzas, adquisiciones y programas de prueba localizados para fortalecer la comercialización, asegurar la aceptación regulatoria y ampliar el alcance geográfico.
LISTA DE EMPRESAS CLAVE DE COCHES AUTÓNOMOS PERFILADAS
- Waymo (Estados Unidos)
- tesla(A NOSOTROS.)
- Mercedes-Benz(Alemania)
- Grupo BMW(Alemania)
- Grupo Volkswagen(Alemania)
- Toyota Motor Corporation (Japón)
- Baidu Apolo (China)
- Móvilye (Israel)
- Corporación NVIDIA(A NOSOTROS.)
- Zoox (Estados Unidos)
- IA (China)
- WeRide (China)
DESARROLLOS CLAVE DE LA INDUSTRIA
- Diciembre de 2025:Mercedes-Benz y Momenta anunciaron un programa de robotaxi SAE Nivel 4 utilizando la nueva Clase S. Se planearon vehículos de prueba iniciales para Abu Dhabi, donde el proveedor de movilidad Lumo operaría la flota antes de su posible despliegue en ubicaciones internacionales adicionales.
- Noviembre de 2025:Waymo introdujo la conducción totalmente autónoma en Miami, Dallas, Houston, San Antonio y Orlando. Las operaciones exclusivas para pasajeros comenzaron en Miami, y está previsto que sigan las ciudades restantes, lo que demuestra el enfoque cada vez más repetible de la compañía para ingresar y validar nuevos mercados.
- Marzo de 2025:El Grupo Volkswagen, Valeo y Mobileye anunciaron un sistema de asistencia al conductor de nivel 2+ para futuros vehículos de pasajeros MQB a escala. La plataforma centralizada combina cámaras, radares, procesamiento EyeQ6, mapas, funciones de estacionamiento, monitoreo del conductor, capacidad de manos libres y actualizaciones de software inalámbricas.
- Noviembre de 2024:Lyft y Mobileye anunciaron una alianza destinada a acelerar los servicios comerciales de movilidad autónoma. La asociación tenía como objetivo conectar la tecnología de conducción autónoma de Mobileye con la red de transporte y los operadores de flotas de Lyft, respaldando el despliegue escalable de vehículos autónomos en los mercados de viajes compartidos.
- Mayo de 2024:Baidu Apollo presentó Apollo ADFM, un modelo básico de conducción autónoma diseñado para admitir aplicaciones de nivel 4. La plataforma combina percepción multimodal, planificación de múltiples fuentes y capacidades de extremo a extremo para mejorar la seguridad, la generalización y una amplia cobertura de escenarios complejos de conducción urbana.
COBERTURA DEL INFORME
El análisis del mercado global de vehículos autónomos proporciona un estudio en profundidad del tamaño del mercado y el pronóstico de todos los segmentos del mercado incluidos en el informe. Incluye detalles sobre la dinámica del mercado y las tendencias del mercado que se espera que impulsen el mercado durante el período de pronóstico. Ofrece información sobre avances tecnológicos, lanzamientos de nuevos productos, desarrollos clave de la industria automotriz y detalles sobre asociaciones, fusiones y adquisiciones. El informe de investigación de mercado también abarca un panorama competitivo detallado, incluida la participación de mercado y los perfiles de los actores operativos clave.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 18,8% de 2026 a 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por nivel de automatización, por tipo de vehículo, por tipo de propulsión, por componente, por uso final y por región |
| Por nivel de automatización |
|
| Por tipo de vehículo |
|
| Por tipo de propulsión |
|
| Por componente |
|
| Por uso final |
|
| Por región |
|
Preguntas frecuentes
Fortune Business Insights dice que el valor del mercado global se situó en 44.740 millones de dólares en 2025 y se prevé que alcance los 218.590 millones de dólares en 2034.
En 2025, el valor de mercado en Asia Pacífico ascendía a 17.650 millones de dólares.
Se espera que el mercado muestre una tasa compuesta anual del 18,8% durante el período previsto de 2026-2034.
El segmento ICE lidera el mercado por tipo de propulsión.
Avanzar en las tecnologías de seguridad de los vehículos para acelerar la adopción de vehículos autónomos.
Asia Pacífico dominó el mercado en 2025.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 150
-

(Oferta válida hasta 15th Oct 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.




















Informes relacionados