Tamaño del mercado de ciberseguridad, participación y análisis de la industria, por componente (soluciones y servicios), por implementación (local y en la nube), por tipo de seguridad (seguridad de red, seguridad de aplicaciones en la nube, seguridad de punto final, puerta de enlace web segura, seguridad de aplicaciones y otros), por tamaño de empresa (pequeñas y medianas empresas (PYME) y grandes empresas), por industria (BFSI, TI y telecomunicaciones, comercio minorista, atención médica, gobierno, manufactura, viajes y transporte, energía y servicios públicos, y otros) y regional Previsión,
 Descargar muestra gratuita

Análisis de las perspectivas de la industria de la ciberseguridad 2026-2034
 Escuchar versión en audio
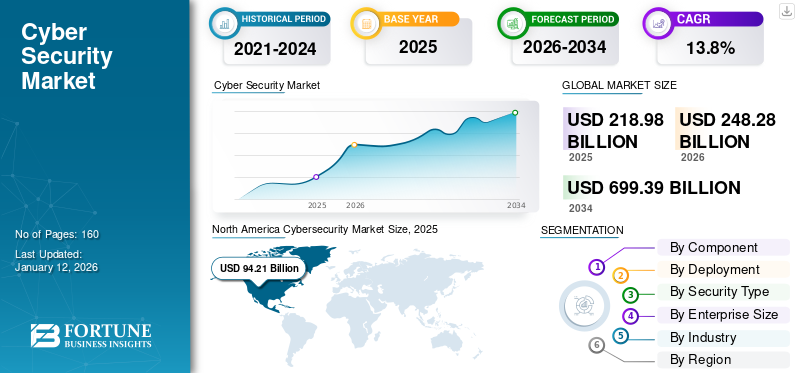
El tamaño del mercado mundial de ciberseguridad se valoró en 218,98 mil millones de dólares en 2025 y se prevé que crezca de 248,28 mil millones de dólares en 2026 a 699,39 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 13,8% durante el período previsto. América del Norte dominó el mercado de la ciberseguridad con una participación de mercado del 43,0% en 2025.
La ciberseguridad es un método para proteger sistemas, redes y programas de ataques digitales. Los ataques cibernéticos generalmente modifican, acceden o destruyen información confidencial, extorsionan a los usuarios o interrumpen los procesos comerciales normales. Se espera que la creciente adopción de soluciones de seguridad empresarial en la fabricación, la banca, los servicios financieros y los seguros (BFSI) y la atención sanitaria impulsen el crecimiento del mercado durante el período previsto.
El mercado global de ciberseguridad se está expandiendo a medida que las organizaciones enfrentan amenazas cibernéticas cada vez más complejas en infraestructuras conectadas, entornos de nube y fuerzas laborales distribuidas. La creciente digitalización, el escrutinio regulatorio y los crecientes requisitos de protección de datos están aumentando la demanda de soluciones de seguridad que protejan datos confidenciales, identidades, aplicaciones y sistemas críticos. En consecuencia, se espera que el tamaño del mercado de ciberseguridad se expanda de manera constante durante el período de pronóstico.
Las estrategias de seguridad empresarial están pasando de controles aislados a marcos integrados de gestión de riesgos. Las organizaciones combinan cada vez más la protección de endpoints, la seguridad de la red, la gestión de identidades y accesos, la seguridad en la nube y el análisis de seguridad dentro de arquitecturas unificadas. La detección y respuesta a amenazas en tiempo real se está convirtiendo en una prioridad estratégica a medida que el ransomware, el phishing, la ingeniería social y las amenazas persistentes avanzadas continúan evolucionando.
La adopción de la nube sigue siendo un importante impulsor estructural. Las empresas están trasladando cargas de trabajo y aplicaciones a través de entornos híbridos y de múltiples nubes, creando superficies de ataque más amplias y aumentando los requisitos de monitoreo continuo. Las inversiones en inteligencia artificial avanzada y capacidades de IA generativa también están remodelando la detección de amenazas, la respuesta a incidentes y las operaciones de seguridad.
En el alcance del informe de investigación, hemos incluido soluciones de componentes y servicios ofrecidos por empresas, incluidas IBM Corporation, Microsoft Corporation, Palo Alto Networks, Inc., Broadcom, Inc. y otras.
A través de diversos servicios de atención al cliente, las empresas ofrecen soluciones integrales para gestionar sus comunicaciones de forma eficaz. Los actores clave ofrecen servicios cibernéticos para gestionar eficazmente las comunicaciones con los clientes a través de varios puntos de contacto. Proporcionan diversos servicios que cubren diversos aspectos, incluida la detección de amenazas, la prevención, la respuesta a incidentes, el cumplimiento y la gestión de riesgos. Además, la mejora y expansión de la cartera de productos actual mejora la posición de los proveedores en el mercado.
Descargar muestra gratuita para conocer más sobre este informe.
Mercado de ciberseguridad CONCLUSIONES CLAVE
 Tamaño del mercado y pronóstico
- Tamaño del mercado en 2025: 218,98 mil millones de dólares
- Tamaño del mercado en 2026: 248,28 mil millones de dólares
- Tamaño del mercado previsto para 2034: 699 390 millones de dólares
- CAGR: 13,8% entre 2026 y 2034
 Cuota de mercado
- América del Norte dominó el mercado de la ciberseguridad con una participación del 43,0% en 2025.
- Se proyecta que el segmento de soluciones tendrá la mayor participación de mercado del 61,73% en 2026.
- Se espera que el segmento de seguridad de redes represente una cuota de mercado del 23,89% en 2026.
 Aspectos destacados regionales clave
América del norte
América del Norte representó el 43,00% del mercado mundial en 2025, valorado en 94,21 mil millones de dólares, y se prevé que alcance los 105,81 mil millones de dólares en 2026.
Europa
Europa representó el 25,60% de la demanda mundial en 2025, con un valor de mercado de 55.980 millones de dólares, que aumentará a 63.110 millones de dólares en 2026.
Asia Pacífico
Asia Pacífico generó 45.280 millones de dólares en ingresos en 2025, lo que representa una cuota de mercado del 20,70%, y se espera que alcance los 52.040 millones de dólares en 2026.
A NOSOTROS.
EE.UU. Se prevé que el mercado alcance los 81.610 millones de dólares en 2026.
Japón
Japón: Se prevé que el mercado alcance los 11.130 millones de dólares en 2026.
Leer más

IMPACTO DE LA IA GENERATIVA
La creciente conciencia sobre Gen-AI para la seguridad y protección de datos impulsará el mercado
IA generativadesempeña un papel destacado en la ciberseguridad; en algunos casos, ya está mejorando las herramientas de gestión de la ciberseguridad de forma planificada. La IA generativa utiliza redes neuronales y algoritmos de vanguardia entrenados en enormes conjuntos de datos para producir información muy similar a los datos originales en estructura y forma. Los modelos de IA generativa, como las redes generativas adversarias y los codificadores automáticos variacionales, se emplean para generar texto, imágenes y videos. Este proceso incluye un ciclo de retroalimentación constante, donde el resultado del modelo se evalúa y refina periódicamente, mejorando en última instancia su cordura y precisión.
Además, la IA generativa proporciona una capa adicional de seguridad al crear claves o contraseñas de cifrado únicas y complejas que son particularmente difíciles de descifrar.
Dinámica clave del mercado
Tendencias del mercado
Integración de tecnologías avanzadas en unidades de seguridad empresarial para impulsar el crecimiento del mercado
Los actores clave implementan tecnologías centrales, como el aprendizaje automático, elInternet de las cosas (IoT), tecnologías en la nube y big data en sus unidades de seguridad empresarial. Están adoptando además sistemas de seguridad sin firmas de IoT y aprendizaje automático. Esta adopción ayudaría a los jugadores a comprender las actividades y ensayos inciertos e identificar y detectar amenazas inciertas.
Con el creciente crecimiento del mercado de IoT, las soluciones de IoT están ganando popularidad en diversas aplicaciones de seguridad de la información. En consecuencia, la adopción de tecnologías avanzadas en seguridad de Internet se considera una tendencia de mercado que está surgiendo rápidamente. Además, los macrodatos y la tecnología de la nube ayudan a las empresas a aprender y explorar riesgos potenciales.
Las tendencias del mercado de la ciberseguridad se centran en plataformas integradas que unifican la prevención, la detección, la investigación y la respuesta. Las organizaciones están consolidando herramientas de seguridad para mejorar la visibilidad, reducir la complejidad operativa y acelerar la respuesta a incidentes. Este cambio está alentando a los proveedores a combinar capacidades de análisis de seguridad, identidad, endpoints, redes y nubes dentro de las arquitecturas.
Los principios de confianza cero son cada vez más prominentes a medida que las empresas respaldan el trabajo remoto, las infraestructuras híbridas y las aplicaciones distribuidas. La verificación continua, el acceso con privilegios mínimos y los controles centrados en la identidad están reemplazando las suposiciones basadas en la ubicación de la red. Por lo tanto, la gestión de la identidad y el acceso sigue siendo fundamental para las estrategias de seguridad de la información en todas las empresas y en los negocios digitales en crecimiento.
La inteligencia artificial está remodelando las operaciones de seguridad a través del análisis automatizado, la detección de comportamiento, la priorización de alertas y la respuesta en tiempo real. La IA generativa está creando nuevos requisitos para proteger indicaciones, modelos, datos confidenciales y aplicaciones habilitadas para IA. Las organizaciones están evaluando herramientas impulsadas por IA para la productividad al tiempo que fortalecen las medidas de gobernanza y seguridad.
Descargar muestra gratuita para conocer más sobre este informe.
Otra tendencia que contribuye al crecimiento del mercado de la ciberseguridad es la mayor adopción de la computación en la nube. Los actores del mercado, incluidos Cisco Systems, IBM Corporation y otros, se centran en desarrollar soluciones avanzadas basadas encomputación en la nube. Estos servicios están diseñados sobre la base deAnálisis como servicio (AaaS)plataforma, ayudando a los usuarios a identificar y mitigar amenazas rápidamente.
Impulsores del mercado
Creciente aparición de amenazas cibernéticas avanzadas para impulsar el crecimiento del mercado
Con la actual transformación tecnológica global, los dispositivos conectados, las soluciones digitales y los sistemas de TI están creciendo drásticamente. Esta infraestructura digital en desarrollo se basa en la comunicación entre aplicaciones comerciales críticas y datos a través de numerosos dispositivos, usuarios y plataformas. Por lo tanto, para acceder a información empresarial crucial, los ciberdelincuentes están implementando métodos de piratería garantizados para violar la infraestructura de TI de una organización. Por ejemplo,
- El Centro de Denuncias de Delitos en Internet del FBI informó alrededor de 880,418 denuncias en 2023, un aumento del 10% con respecto a 2022, del público en los EE. UU.
Existen muchos ciberataques, incluidas inyecciones de malware y phishing, ataques DDoS, ataques de fuerza bruta e ingeniería social. Estos son capaces de causar importantes pérdidas financieras y de datos. Por ejemplo,
- Según el Informe sobre delitos en Internet del FBI, el phishing de datos fue el incidente más denunciado en 2022 y provocó una pérdida de 52 millones de dólares.
Por lo tanto, con el creciente número de violaciones de seguridad, las organizaciones de diferentes negocios están instalando soluciones de ciberseguridad para proteger sus redes, datos, usuarios y puntos finales cruciales contra tales ataques.
Las crecientes amenazas cibernéticas son la fuerza principal que acelera el mercado de la ciberseguridad, ya que el ransomware, el phishing, la ingeniería social y las amenazas persistentes avanzadas se dirigen a organizaciones de todos los sectores. La transformación digital está expandiendo los sistemas conectados, los entornos de nube, las aplicaciones y el trabajo remoto, creando superficies de ataque más grandes que requieren protección continua. En consecuencia, las organizaciones están aumentando constantemente sus inversiones en soluciones de seguridad avanzadas, detección de amenazas y capacidades de respuesta a incidentes.
Los requisitos regulatorios son otro factor importante. Los gobiernos y los reguladores de la industria están fortaleciendo los marcos de ciberseguridad, las obligaciones de protección de datos y los requisitos de presentación de informes, alentando a las empresas a formalizar programas de gestión de riesgos. Las grandes empresas están dando prioridad a las arquitecturas de seguridad integradas que combinan seguridad de red, seguridad de endpoints, gestión de identidades y accesos y seguridad en la nube.
La inteligencia artificial también está acelerando el crecimiento del mercado de la ciberseguridad. Los análisis basados en IA pueden identificar comportamientos inusuales, priorizar alertas y respaldar la detección y respuesta a amenazas en tiempo real. La IA generativa está aumentando aún más la demanda de controles que protejan modelos, aplicaciones, datos confidenciales e interacciones empresariales.
Restricciones del mercado
La falta de expertos y las limitaciones presupuestarias para las pymes obstaculizan el crecimiento del mercado
Con el creciente número de amenazas a la seguridad en línea, la necesidad de soluciones avanzadas está creciendo exponencialmente. Las soluciones de seguridad de red obsoletas no son competentes para proteger a las empresas de amenazas avanzadas a la seguridad de redes, nubes y terminales. Factores como la falta de profesionales y expertos en el desarrollo y avance de soluciones de seguridad se consideran factores restrictivos clave. El alto costo de implementar y actualizar soluciones y servicios de seguridad en Internet impide la adopción de soluciones de mercado entre las Pequeñas y Medianas Empresas (PYMES).
Los altos costos de implementación siguen siendo una limitación importante para el mercado de la ciberseguridad, particularmente entre las pequeñas y medianas empresas con presupuestos limitados y personal especializado. Las plataformas de seguridad avanzadas a menudo requieren un gasto sustancial en software, infraestructura, integración, capacitación y monitoreo continuo. Estos costos pueden retrasar la adopción incluso cuando las organizaciones reconocen una exposición cada vez mayor a las amenazas cibernéticas.
La escasez de profesionales cualificados en ciberseguridad también limita el desarrollo del mercado. Los equipos de seguridad enfrentan dificultades para reclutar especialistas en seguridad en la nube, inteligencia sobre amenazas, respuesta a incidentes, gestión de identidades y operaciones de seguridad. Las brechas persistentes de personal pueden aumentar las cargas de trabajo operativas, reducir la velocidad de respuesta y limitar el uso eficaz de soluciones de seguridad sofisticadas.
Los entornos tecnológicos complejos crean otra restricción. Las empresas suelen operar múltiples productos de seguridad en sistemas heredados, plataformas en la nube, aplicaciones y dispositivos conectados. Una interoperabilidad deficiente puede producir visibilidad fragmentada, controles duplicados y alertas excesivas, lo que dificulta la gestión eficiente de la seguridad.
Oportunidades de mercado
La creciente necesidad de soluciones de ciberseguridad basadas en la nube creará una gran oportunidad para el crecimiento del mercado.
Las organizaciones están adquiriendo más experiencia en la nube y trasladando sus funciones comerciales principales a plataformas en la nube. La creciente adopción de la tecnología en la nube requiere que las organizaciones extiendan la seguridad a las cargas de trabajo y los datos basados en la nube. Elcomputación en la nubeEl modelo posee una opción de infraestructura robusta y flexible. Varias organizaciones están adoptando soluciones en la nube para simplificar el almacenamiento de datos, permitiendo el acceso a una enorme potencia informática y acceso remoto a servidores.
Pasar a la nube tiene el potencial de mejorar la seguridad general, ya que los proveedores de la nube poseen sólidas soluciones de seguridad en el espacio de TI. La implementación de un modelo basado en la nube permite a las organizaciones gestionar todas sus aplicaciones de forma segura. Además, la implementación de la nube permite a las organizaciones agregar tecnología de infraestructura complementaria como SDP (perímetros definidos por software), creando una plataforma altamente robusta y segura.
El mercado de la ciberseguridad presenta oportunidades a través de la adopción de la nube, la inteligencia artificial, la infraestructura conectada y los requisitos regulatorios. Las empresas buscan soluciones de seguridad que protejan los entornos distribuidos y al mismo tiempo mejoren la eficiencia operativa. Los proveedores que ofrecen capacidades integradas en seguridad en la nube, identidad, protección de endpoints y respuesta a amenazas abordan la demanda de una gestión de riesgos unificada.
La inteligencia artificial crea oportunidades para la detección y respuesta automatizadas a amenazas. Los proveedores de seguridad aplican el aprendizaje automático y la IA generativa para analizar grandes volúmenes de datos, identificar actividades anómalas, acelerar las investigaciones y mejorar la respuesta a incidentes. Las aplicaciones de IA requieren controles especializados para la seguridad del modelo, la protección de datos, la gestión del acceso y la gobernanza.
Las pequeñas y medianas empresas representan otra oportunidad. Muchos carecen de infraestructura y equipos de seguridad dedicados, lo que genera una demanda de servicios de seguridad administrados, plataformas nativas de la nube y protección basada en suscripción. La implementación simplificada, los precios transparentes y el monitoreo automatizado amplían la adopción de la ciberseguridad en este segmento desatendido.
Análisis de segmentación del mercado
Por componente
El segmento de soluciones lidera con una creciente priorización de IAM para proteger los datos confidenciales
Según los componentes, el mercado se divide en soluciones y servicios.
Las soluciones incluyen seguridad de red, protección de terminales, seguridad en la nube, gestión de identidades y acceso, seguridad de aplicaciones, análisis de seguridad y plataformas de detección de amenazas. Estas tecnologías ayudan a las empresas a proteger la infraestructura, las aplicaciones, las identidades y los datos confidenciales en entornos cada vez más distribuidos. La demanda de soluciones de seguridad integradas está aumentando a medida que las organizaciones buscan visibilidad centralizada y una mejor gestión de riesgos.
El segmento de soluciones representa la mayor parte del mercado. Las soluciones en el mercado incluyen firewall/antimalware/antivirus, sistemas de prevención y detección de intrusiones (IDPS),Gestión de identidades y accesos (IAM), Prevención de pérdida de datos (DLP) y recuperación ante desastres, Gestión de eventos e información de seguridad (SIEM) y otros. La popularidad de las soluciones IAM ha crecido entre las empresas, ya que desempeñan un papel vital en la protección de los activos digitales al gestionar y controlar el acceso de los usuarios a información y recursos confidenciales dentro de una empresa. Se prevé que el segmento de soluciones domine el mercado con una participación del 61,73% en 2026.
El segmento de soluciones se beneficia de las crecientes inversiones en inteligencia artificial, automatización, seguridad en la nube y detección de amenazas en tiempo real. Los proveedores integran cada vez más múltiples capacidades en plataformas unificadas para reducir la fragmentación de herramientas. Los servicios complementan estas plataformas brindando experiencia, asistencia para la implementación, soporte de cumplimiento y gestión operativa.
Los servicios incluyen consultoría, implementación, soporte, servicios de seguridad administrados y respuesta a incidentes. Los servicios gestionados están ganando importancia porque las organizaciones enfrentan una escasez de profesionales especializados en ciberseguridad. Los proveedores de servicios ofrecen capacidades de monitoreo continuo, inteligencia sobre amenazas, detección y respuesta, lo que permite a los clientes fortalecer la seguridad sin mantener grandes equipos internos. Las grandes empresas generalmente mantienen amplias operaciones de seguridad interna y las complementan con servicios externos especializados.
Se espera que el segmento de servicios crezca con la CAGR más alta en los próximos años, debido a la complejidad del entorno de TI. A medida que se acelera el viaje de transformación digital, las empresas están adoptando una infraestructura de TI compleja que incluye entornos multinube, locales e híbridos. Esta complejidad dificulta que los equipos internos gestionen la seguridad de forma eficaz. Por ejemplo,
- Grandes empresas como Siemens, General Electric y BMW están integrando IoT y sistemas de control industrial, lo que las convierte en objetivos principales para los ciberataques. Como resultado, dependen en gran medida de servicios de ciberseguridad especializados para monitorear y proteger sus infraestructuras.
Por implementación
Necesidad creciente de soluciones de ciberseguridad escalables y rentables para impulsar el crecimiento del segmento de la nube
Según la implementación, el mercado se segmenta en local y en la nube.
El segmento de implementación de la nube tiene la mayor cuota de mercado y se espera que continúe su dominio durante el período previsto. Las soluciones basadas en la nube pueden ampliarse o reducirse rápidamente según las necesidades empresariales, lo que las hace adecuadas para empresas de todos los tamaños. Las soluciones en la nube ofrecen costos iniciales más bajos y modelos de precios predecibles basados en suscripción, lo que las hace rentables para las empresas. Se espera que el segmento de la nube lidere el mercado, contribuyendo con el 54,59% a nivel mundial en 2026, registrando una tasa compuesta anual del 15,26% durante el período previsto (2026-2034).
La implementación de la nube está ganando un impulso sustancial a medida que las organizaciones migran aplicaciones, cargas de trabajo e infraestructura hacia entornos de nube públicos, privados e híbridos. Las soluciones de seguridad basadas en la nube brindan escalabilidad, administración centralizada, implementación rápida y modelos de suscripción flexibles. Estas ventajas son particularmente relevantes para las organizaciones que buscan gestionar superficies de ataque en expansión sin una inversión de capital significativa.
El crecimiento de las implementaciones de ciberseguridad local está impulsado por la necesidad de privacidad de los datos y cumplimiento normativo en industrias como la atención médica, las finanzas y el gobierno, donde los datos confidenciales no se pueden alojar externamente. Además, el control sobre la infraestructura de seguridad y los requisitos de baja latencia para aplicaciones críticas empujan a las organizaciones a optar por soluciones locales.
La seguridad local sigue siendo importante entre las organizaciones que requieren control directo de la infraestructura, particularmente en industrias y entornos regulados que contienen datos altamente confidenciales. Las empresas con sistemas heredados, aplicaciones especializadas o requisitos operativos estrictos pueden continuar implementando tecnologías de seguridad dentro de los centros de datos internos. Este enfoque puede proporcionar un mayor control sobre las configuraciones, las políticas y el manejo de datos.
Por tipo de seguridad
Dominio del segmento de seguridad de red liderado por el aumento de entornos de redes empresariales virtuales
Según el tipo de seguridad, el mercado se divide en seguridad de red, seguridad de punto final, seguridad de aplicaciones en la nube, puerta de enlace web segura, seguridad de aplicaciones y otros.
El segmento de seguridad de red contribuyó con la mayor participación de mercado debido al aumento de los entornos de redes empresariales virtuales. Protege la infraestructura crítica y los datos confidenciales y garantiza la integridad de la información en las redes, lo que la hace indispensable para empresas de todos los tamaños. El segmento de seguridad de redes representará el 23,89% de la cuota de mercado en 2026.
La seguridad de la red sigue siendo fundamental porque las empresas deben proteger la infraestructura de comunicaciones, los sistemas internos, las conexiones remotas y los activos digitales críticos. Los cortafuegos, la prevención de intrusiones, las tecnologías de acceso seguro, la supervisión de la red y la inteligencia sobre amenazas respaldan la protección contra actividades no autorizadas.
Se proyecta que la seguridad de las aplicaciones en la nube crecerá a la CAGR más alta del 18,01% durante el período previsto (2026-2034), debido a la rápida adopción de los servicios en la nube y el cambio al trabajo remoto. Integrando IA yaprendizaje automáticoen soluciones de seguridad en la nube mejora las capacidades de respuesta y detección de amenazas. Por ejemplo, Microsoft Defender for Cloud y AWS Shield están presenciando una creciente adopción para proteger las aplicaciones nativas de la nube contra las amenazas en evolución.
La seguridad de las aplicaciones en la nube es cada vez más importante a medida que las empresas implementan software y cargas de trabajo en entornos de nube pública e híbrida. Las organizaciones requieren controles que identifiquen riesgos de configuración, protejan los datos de las aplicaciones, aseguren las interfaces y supervisen la actividad de los usuarios. La creciente complejidad de la nube está aumentando la demanda de visibilidad continua y políticas de seguridad automatizadas.
La seguridad de terminales protege computadoras portátiles, de escritorio, dispositivos móviles, servidores y otros terminales conectados. La expansión del trabajo remoto ha aumentado la exposición de los endpoints, lo que hace que el monitoreo del comportamiento, la prevención de malware, la detección de endpoints y las capacidades de respuesta sean cada vez más importantes. La inteligencia artificial está mejorando la capacidad de identificar comportamientos inusuales y priorizar amenazas en grandes poblaciones de dispositivos.
Las puertas de enlace web seguras ayudan a las organizaciones a controlar el acceso a Internet y proteger a los usuarios de sitios web maliciosos, intentos de phishing y contenido inseguro. La seguridad de las aplicaciones aborda las vulnerabilidades durante los procesos de desarrollo e implementación de software, incluido el código, las interfaces, los contenedores y la infraestructura de las aplicaciones.
Otras categorías incluyen seguridad de datos, seguridad del correo electrónico, protección de identidad, información de seguridad y gestión de eventos, y controles industriales especializados. Cada vez más, las empresas prefieren plataformas integradas que combinen múltiples tipos de seguridad. Por lo tanto, los proveedores compiten a través de carteras más amplias, automatización, inteligencia artificial y detección de amenazas en tiempo real.
Por tamaño de empresa
Aumento de la adopción de soluciones de seguridad de punto final por parte de las pymes para lograr el dominio del mercado
Según el tamaño de la empresa, el mercado se divide en pequeñas y medianas empresas (PYME) y grandes empresas.
Se proyecta que las pequeñas y medianas empresas (PYME) crecerán a la tasa compuesta anual más alta del 15,47% durante el período previsto. Este crecimiento se debe a la creciente demanda de soluciones de seguridad para terminales en varias nuevas empresas de comercio electrónico, incluidos los sectores minorista y financiero.
Las PYME representan un segmento en rápido desarrollo. Las organizaciones más pequeñas reconocen cada vez más que las amenazas cibernéticas pueden alterar las operaciones, comprometer la información de los clientes y generar pérdidas financieras o de reputación. Sin embargo, los presupuestos limitados y la escasez de profesionales de la ciberseguridad pueden restringir su capacidad para implementar tecnologías complejas de forma independiente.
Actualmente, las grandes empresas representan la mayor cuota de mercado porque operan una amplia infraestructura digital, gestionan volúmenes importantes de datos confidenciales y enfrentan obligaciones regulatorias complejas. Se espera que el segmento de Grandes Empresas represente el 65,62% del mercado en 2026. Sus amplias superficies de ataque requieren arquitecturas de seguridad integrales que abarquen redes, puntos finales, aplicaciones, identidades, entornos de nube y dispositivos conectados.
Las grandes empresas tenían una importante cuota de mercado en 2024, debido a la creciente complejidad de los entornos de TI, con infraestructuras híbridas y de múltiples nubes que creaban mayores superficies de ataque. Además, las crecientes amenazas cibernéticas, como las filtraciones de datos y el ransomware, están empujando a las empresas a invertir en marcos de ciberseguridad integrales y avanzados.
Las grandes organizaciones suelen mantener equipos de seguridad dedicados y presupuestos sustanciales en ciberseguridad. Invierten en detección avanzada de amenazas, análisis de seguridad, gestión de identidades y accesos, respuesta a incidentes y marcos de ciberseguridad. Muchos también implementan centros de operaciones de seguridad que integran el monitoreo automatizado con analistas especializados. La consolidación estratégica está adquiriendo importancia a medida que las empresas buscan reducir las tecnologías de seguridad fragmentadas y mejorar la eficiencia operativa.
Por industria
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
BFSI ocupa un lugar central ante la creciente demanda de sistemas sólidos de seguridad y privacidad digital
Según la industria, el mercado se segmenta en BFSI, TI ytelecomunicaciones, comercio minorista, gobierno, manufactura, viajes y transporte, atención médica, energía y servicios públicos, y otros.
El segmento BFSI tiene la mayor participación de mercado debido a la creciente demanda de sistemas sólidos de seguridad y privacidad digital en instituciones financieras, de seguros y bancarias. Las soluciones de seguridad de aplicaciones en la nube ayudan a los bancos, seguros y organizaciones financieras a proteger datos altamente confidenciales incorporados con inteligencia en tiempo real contra ataques cibernéticos persistentes. Se prevé que este segmento tenga una cuota de mercado dominante del 21,54% en 2026.
BFSI sigue siendo uno de los principales adoptantes porque las instituciones financieras administran información confidencial de los clientes, sistemas de pago, transacciones digitales e infraestructura crítica. Los bancos y las aseguradoras invierten mucho en protección de identidad, prevención de fraude, detección de amenazas, seguridad de datos y respuesta a incidentes.
Se estima que el sector de la salud mostrará la CAGR más alta del 18,98% durante el período previsto (2025-2032). El crecimiento del segmento se puede atribuir a la creciente adopción de dispositivos conectados,teléfonos inteligentesy soluciones basadas en la nube para diversos sistemas de información, como registros médicos electrónicos (EHR), sistemas de prescripción electrónica, sistemas de información radiológica, sistemas de soporte a decisiones clínicas y sistemas de soporte a la gestión de la práctica.
Los proveedores de atención médica enfrentan requisitos cada vez mayores para proteger la información de los pacientes, los sistemas médicos conectados y la tecnología operativa. Las agencias gubernamentales dan prioridad a la ciberseguridad para proteger los servicios públicos, la infraestructura nacional, la información de los ciudadanos y los sistemas gubernamentales sensibles. Las empresas manufactureras protegen cada vez más los sistemas de control industrial, los equipos conectados, las redes de la cadena de suministro y los entornos de producción contra ataques disruptivos.
Las organizaciones de TI y telecomunicaciones operan extensas redes, plataformas en la nube, aplicaciones e infraestructura de comunicaciones. Sus requisitos de seguridad incluyen protección de red, seguridad en la nube, seguridad de aplicaciones, controles de terminales y monitoreo continuo. Las organizaciones minoristas requieren cada vez más ciberseguridad debido al comercio digital, los sistemas de pago, las bases de datos de clientes y las tecnologías minoristas conectadas.
Las organizaciones de viajes y transporte están ampliando los sistemas digitales de reserva, pago, logística e infraestructura conectada, aumentando su exposición a las amenazas cibernéticas. Las empresas de energía y servicios públicos requieren una seguridad sólida para la tecnología operativa, la infraestructura distribuida, los sistemas de control y los servicios esenciales.
En todas estas industrias, las organizaciones están aumentando las inversiones en soluciones de seguridad avanzadas y servicios de seguridad gestionados. La inteligencia artificial, la automatización, el monitoreo en tiempo real y la seguridad centrada en la identidad son cada vez más importantes. Los marcos de ciberseguridad y los requisitos regulatorios específicos de la industria también influyen en las decisiones de compra. A medida que continúa la transformación digital, las necesidades de seguridad específicas del sector seguirán siendo un importante contribuyente al crecimiento del mercado de la ciberseguridad y al cambio de la participación en el mercado de la ciberseguridad en todas las industrias.
Perspectivas regionales
Análisis del mercado de ciberseguridad en América del Norte
North America Cybersecurity Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte contribuyó aproximadamente con 94,21 mil millones de dólares al mercado global en 2025, lo que representa una participación del 43,00%, y se espera que alcance los 105,81 mil millones de dólares en 2026. Es probable que América del Norte domine con la mayor participación en el mercado de ciberseguridad durante el período previsto. El creciente número de violaciones de seguridad de alto perfil impulsa la demanda de soluciones de seguridad de aplicaciones en la nube en toda la región. El creciente número de plataformas de comercio electrónico en línea impulsa el crecimiento del mercado en EE. UU. y Canadá. El gobierno implementa protocolos avanzados de seguridad de red para ofrecer medidas de seguridad mejoradas a las empresas.
América del Norte sigue siendo un mercado líder en ciberseguridad, respaldado por una infraestructura digital madura, un gasto sustancial en seguridad empresarial y una amplia adopción de tecnologías en la nube. Estados Unidos y Canadá enfrentan amenazas persistentes de ransomware, phishing y cadenas de suministro, lo que fomenta la inversión en soluciones de seguridad avanzadas. Los sólidos marcos de ciberseguridad, los requisitos regulatorios y los sofisticados proveedores de seguridad respaldan aún más el crecimiento del mercado regional en industrias críticas y organizaciones gubernamentales en economías nacionales digitalizadas.
Mercado de ciberseguridad de Estados Unidos
Estados Unidos tiene la mayor participación del mercado norteamericano. La creciente inversión por parte de los usuarios finales y la gran demanda de soluciones de seguridad empresarial impulsan la adopción de soluciones de seguridad en los EE. UU. La presencia de importantes actores en los EE. UU., como Palo Alto Networks, Inc., Microsoft Corporation, IBM Corporation y otros, está introduciendo soluciones avanzadas de seguridad de red para mejorar sus carteras de productos. Se estima que el mercado estadounidense alcanzará un valor de mercado de 81.610 millones de dólares en 2026. Por ejemplo,
- En marzo de 2025,Broadcom Inc. introdujo nuevas mejoras en VMware vDefend, destinadas a ayudar a las organizaciones a fortalecer su planificación y evaluación de seguridad. Esto también ayudará a optimizar la gestión del ciclo de vida y los flujos de trabajo operativos y escalar de manera eficiente la seguridad en diversos entornos de aplicaciones.
El mercado de ciberseguridad de Estados Unidos se beneficia de la adopción de alta tecnología, una amplia implementación de la nube y un fuerte gasto entre el gobierno y las empresas privadas. Las organizaciones priorizan cada vez más la gestión de identidades y accesos, la protección de terminales, la inteligencia artificial y la detección de amenazas en tiempo real. Las iniciativas federales de ciberseguridad y los requisitos de infraestructura crítica fomentan aún más las inversiones en gestión de riesgos, respuesta a incidentes y soluciones de seguridad avanzadas en los sectores financiero, sanitario, tecnológico y de defensa, respaldando la demanda empresarial.
Análisis del mercado europeo de ciberseguridad
En 2025, el mercado europeo ascendió a 55,98 mil millones de dólares, lo que representa el 25,60% de la demanda global, y se prevé que crezca a 63,11 mil millones de dólares en 2026. Se espera que el mercado en Europa aumente con una CAGR notable durante el período previsto. El mercado del Reino Unido está preparado para ganar 11.550 millones de dólares en 2026.
Europa representa un importante mercado de ciberseguridad, impulsado por estrictos requisitos de protección de datos, una creciente adopción de la nube y una mayor conciencia de los riesgos cibernéticos. Las organizaciones están fortaleciendo los marcos de ciberseguridad para abordar el ransomware, las vulnerabilidades de la cadena de suministro y las expectativas regulatorias. La demanda abarca seguridad en la nube, protección de identidad, seguridad de terminales y respuesta a incidentes. La transformación digital en las industrias reguladas continúa respaldando el crecimiento del mercado regional de ciberseguridad y la inversión en tecnología en las principales economías europeas reguladas.
El crecimiento está impulsado significativamente por el creciente número de proyectos de seguridad de Internet e inversiones relacionadas por parte de importantes empresas en el mercado del Reino Unido, Alemania, España, Francia, Italia y otros. Los proveedores clave instalan soluciones avanzadas de seguridad de TI para proteger la información altamente confidencial relacionada con las operaciones de fabricación y aumentar la productividad. Se prevé que Alemania alcance una valoración de 11.360 millones de dólares en 2026, mientras que se espera que Francia alcance una valoración de 7.970 millones de dólares ese mismo año.
Mercado de ciberseguridad de Alemania
El mercado de ciberseguridad de Alemania está respaldado por una fuerte digitalización industrial, fabricación conectada y estrictos requisitos de seguridad de la información. Los fabricantes protegen cada vez más la tecnología operativa, las redes industriales y los sistemas de la cadena de suministro contra las ciberamenazas en evolución. Las empresas están invirtiendo en seguridad en la nube, protección de terminales, controles de identidad y servicios de seguridad gestionados. La atención regulatoria y las iniciativas de infraestructura digital fortalecen aún más la demanda de soluciones avanzadas de ciberseguridad en toda Alemania en medio de una continua transformación digital industrial.
Mercado de ciberseguridad del Reino Unido
El mercado de la ciberseguridad del Reino Unido está impulsado por la transformación digital, la adopción de la nube y las crecientes amenazas dirigidas a las empresas y los servicios públicos. Las organizaciones están fortaleciendo las capacidades de gestión de identidades, seguridad de terminales, detección de amenazas y respuesta a incidentes. Las iniciativas gubernamentales de ciberseguridad y los requisitos regulatorios respaldan la inversión continua, mientras que los servicios de seguridad administrados ayudan a las organizaciones a abordar la escasez de habilidades. Las empresas de tecnología y servicios financieros siguen siendo importantes adoptantes de la seguridad regional en medio de los esfuerzos de modernización en curso.
Análisis del mercado de ciberseguridad de Asia y el Pacífico
La región de Asia Pacífico capturó el 20,70 % del mercado mundial en 2025, generó 45 280 millones de dólares en ingresos y se prevé que alcance los 52 040 millones de dólares en 2026. Se espera que Asia Pacífico crezca al CAGR más alto durante el período previsto, impulsado por la rápida transformación digitalen todas las industrias, incluidas la banca, la atención médica y la manufactura, lo que aumenta la necesidad de medidas de seguridad sólidas. China ganará 13.030 millones de dólares en 2026.
Asia-Pacífico está experimentando un fuerte crecimiento del mercado de ciberseguridad a medida que la transformación digital, la adopción de la nube, la infraestructura conectada y los servicios en línea se expanden rápidamente. Las organizaciones se enfrentan a amenazas cada vez más sofisticadas de ransomware, phishing y cadena de suministro en diversos entornos. Las inversiones en soluciones de seguridad están aumentando en empresas y agencias gubernamentales, mientras que los servicios gestionados abordan la escasez de habilidades. Las economías digitales en expansión y las iniciativas regulatorias están fortaleciendo la demanda regional de ciberseguridad en economías digitales en rápida expansión.
Además, las regulaciones gubernamentales y la mayor conciencia sobre las amenazas cibernéticas, especialmente en China, India y Japón, empujan a las organizaciones a priorizar la ciberseguridad. El aumento de los ciberataques y las preocupaciones sobre la privacidad de los datos acelera aún más la necesidad de la región de contar con marcos integrales de ciberseguridad. Se prevé que India alcance los 8.920 millones de dólares en 2026, mientras que se prevé que Japón alcance los 11.130 millones de dólares en el mismo año.
Mercado de ciberseguridad de Japón
El mercado de ciberseguridad de Japón se está expandiendo a medida que las empresas modernizan la infraestructura, adoptan tecnologías en la nube y fortalecen la protección de la información confidencial. Los fabricantes, las instituciones financieras y las organizaciones gubernamentales están aumentando las inversiones en seguridad de terminales, protección de redes, gestión de identidades y respuesta a incidentes. La creciente conciencia sobre las vulnerabilidades de la cadena de suministro y los riesgos de la tecnología operativa está fomentando marcos de ciberseguridad más sólidos y medidas de seguridad avanzadas en sectores críticos, al tiempo que respalda operaciones comerciales digitales resilientes.
Mercado de ciberseguridad de China
El mercado de ciberseguridad de China está respaldado por una rápida digitalización, adopción de la nube, infraestructura conectada y un énfasis cada vez mayor en la protección de datos. Las empresas y las organizaciones gubernamentales están fortaleciendo la seguridad de la red, los controles de terminales, la protección de aplicaciones y el monitoreo de la seguridad. Los requisitos regulatorios fomentan la inversión en marcos de seguridad de la información y ciberseguridad. Los crecientes servicios digitales y la conectividad industrial están ampliando la demanda de detección de amenazas en tiempo real y soluciones de seguridad integrales en industrias digitales en rápida expansión.
Medio Oriente y África
En 2025, Oriente Medio y África generaron 16,72 mil millones de dólares, contribuyendo con el 7,60% a los ingresos del mercado global, y se prevé que crezca a 19,39 mil millones de dólares en 2026. Se espera que el mercado de Oriente Medio y África crezca considerablemente durante el período previsto. Este crecimiento se debe al aumento de la inversión por parte del gobierno y de empresas privadas en el CCG, Sudáfrica y otros países. Además, la creciente adopción de estrategias como fusiones y asociaciones entre actores clave del mercado impulsará las soluciones de seguridad. Se prevé que el mercado del CCG alcance los 6.920 millones de dólares en 2025.
El mercado de ciberseguridad de Medio Oriente y África se está expandiendo a través de la transformación digital, la adopción de la nube, la infraestructura inteligente y la modernización de la infraestructura crítica. Los gobiernos y las empresas están fortaleciendo la protección de datos, la gestión de identidades, la seguridad de la red y la detección de amenazas. Los sectores de energía, telecomunicaciones, servicios financieros y público generan una demanda significativa. La creciente conciencia sobre la ciberseguridad, las iniciativas regulatorias y las sofisticadas amenazas cibernéticas continúan respaldando la inversión regional en seguridad en todas las economías.
América del Sur y América Latina
América del Sur crecerá a una CAGR considerable en los próximos años. El aumento de los ciberataques, como el ransomware y las filtraciones de datos, motiva a los sectores público y privado a invertir en marcos de seguridad más sólidos. Las regulaciones gubernamentales como la LGPD (Ley General de Protección de Datos) de Brasil también empujan a las empresas a priorizar la protección y el cumplimiento de los datos. La creciente conciencia de los riesgos de ciberseguridad en todas las industrias también impulsa la expansión del mercado en América del Sur.
América Latina registró un tamaño de mercado de 6.790 millones de dólares en 2025, capturando el 3,10% de la cuota de mercado global, y se proyecta que alcance los 7.930 millones de dólares en 2026. El mercado de ciberseguridad de América Latina se está desarrollando a medida que las organizaciones amplían los servicios digitales, la adopción de la nube, los pagos en línea y las operaciones conectadas. Las crecientes preocupaciones sobre ransomware, phishing y protección de datos están aumentando la demanda de seguridad de endpoints, gestión de identidades, servicios de seguridad gestionados y respuesta a incidentes. Las instituciones financieras, los proveedores de telecomunicaciones, los minoristas y los gobiernos siguen siendo importantes adoptantes. La creciente conciencia regulatoria y la transformación digital están respaldando la inversión regional en ciberseguridad en economías regionales cada vez más conectadas.
Panorama competitivo de la industria de la ciberseguridad
Empresas clave que se centran en ampliar la oferta de productos mediante la adopción de tecnologías emergentes
Los principales actores del mercado, como Cisco Systems, Inc., IBM, Microsoft y Broadcom, se centran en mejorar sus capacidades de red mediante la adopción de tecnologías emergentes, como el aprendizaje automático yanálisis avanzado. Estas empresas también ofrecen soluciones integrales de seguridad en Internet basadas en áreas relacionadas con la red. Las ofertas incluyen protección contra amenazas, web, gestión unificada de amenazas, seguridad de redes y centros de datos, acceso y políticas, seguridad del correo electrónico, asesoramiento, integración y servicios gestionados.
septiembre de 2023,Cisco Systems, Inc., firmó un acuerdo para comprar la firma de ciberseguridad Splunk por 28 mil millones de dólares. El acuerdo impulsa el negocio de software de Cisco y capitaliza el creciente uso de inteligencia artificial.
El panorama competitivo de la industria de la ciberseguridad se caracteriza por una intensa competencia entre proveedores de tecnología globales establecidos, proveedores de seguridad especializados y empresas emergentes de ciberseguridad. Los principales actores compiten a través de amplios portafolios de seguridad, integración de plataformas, inteligencia artificial, arquitecturas nativas de la nube, servicios administrados e innovación continua. Los proveedores líderes posicionan cada vez más las plataformas unificadas como alternativas a los productos de seguridad puntuales fragmentados, dirigiéndose a empresas que buscan operaciones simplificadas y una mayor visibilidad.
Palo Alto Networks mantiene una posición sólida a través de la seguridad de la red, la seguridad de la nube, las operaciones de seguridad y la protección habilitada por IA. Microsoft aprovecha su extenso ecosistema empresarial para integrar capacidades de operaciones de identidad, endpoint, nube y seguridad. Cisco compite a través de seguridad de red, acceso seguro, protección de la nube e infraestructura de seguridad integrada.
CrowdStrike enfatiza la protección de endpoints nativa de la nube, la inteligencia sobre amenazas y las operaciones de seguridad impulsadas por IA, mientras que Fortinet se enfoca en la seguridad de la red, el acceso seguro y los dispositivos de seguridad integrados. Check Point Software Technologies compite en seguridad de redes, nubes, terminales y aplicaciones. Okta fortalece su posición en la gestión de identidades y accesos a medida que las empresas adoptan modelos de seguridad centrados en la identidad.
Los actores emergentes se diferencian a través de tecnologías especializadas que abordan cargas de trabajo en la nube, seguridad de aplicaciones, protección de identidad, seguridad de datos y detección automatizada de amenazas. Las estrategias competitivas incluyen cada vez más asociaciones estratégicas, adquisiciones, integraciones de ecosistemas, servicios basados en suscripción y ofertas de seguridad administrada. Los proveedores también están ampliando las capacidades de inteligencia artificial para mejorar la detección, la investigación, la priorización y la respuesta a incidentes.
El entorno competitivo está determinado además por la demanda de los clientes de una reducción de riesgos mensurable, cumplimiento normativo, interoperabilidad y menor complejidad de las operaciones de seguridad. Las grandes empresas prefieren plataformas escalables capaces de proteger entornos híbridos, mientras que las pequeñas y medianas empresas buscan cada vez más soluciones accesibles basadas en la nube y servicios de seguridad gestionados. A medida que las amenazas cibernéticas evolucionan, la inversión sostenida en inteligencia artificial, protección en tiempo real, seguridad en la nube y consolidación de plataformas seguirá siendo fundamental para el posicionamiento y la participación en el mercado de la ciberseguridad.
Larga lista de empresas clave de ciberseguridad estudiadas:
- Cisco Systems, Inc. (EE. UU.)
- Corporación IBM(A NOSOTROS.)
- Fortinet, Inc.(A NOSOTROS.)
- Proofpoint, Inc. (EE. UU.)
- Corporación Microsoft (EE.UU.)
- Palo Alto Networks, Inc. (EE.UU.)
- Zscaler, Inc. (EE.UU.)
- Broadcom, Inc.(A NOSOTROS.)
- F5 Networks, Inc. (EE. UU.)
- Tecnologías de software Check Point (Israel)
- Corporación del grupo de datos NTT(Japón)
- Juniper Networks, Inc. (EE. UU.)
- Sophos Ltd. (Reino Unido)
- EclecticIQ (Países Bajos)
- CounterCraft (España)
- Servicios de consultoría Tata (India)
- Tecnologías Sangfor (China)
- Tecnologías HCL (India)
- Tecnologías Huawei (China)
- Y otras empresas
Últimos desarrollos en la industria de la ciberseguridad
Abril de 2025:Cisco amplió sus soluciones de ciberseguridad a través de nuevas capacidades en Cisco XDR y Splunk Enterprise Security, introduciendo IA agente para una detección, investigación y respuesta a amenazas más rápidas. La iniciativa tiene como objetivo fortalecer las operaciones de seguridad combinando la visibilidad de la red, los endpoints, la nube y el correo electrónico de Cisco con los análisis de seguridad avanzados, los flujos de trabajo automatizados y las capacidades de orquestación, automatización y respuesta de seguridad (SOAR) de Splunk.
Febrero de 2026:Palo Alto Networks completó la adquisición de CyberArk, estableciendo la seguridad de la identidad como un pilar central de su estrategia de plataforma. La adquisición tiene como objetivo proteger las identidades humanas, de máquinas y de agentes en entornos empresariales modernos mediante la integración de la plataforma de seguridad de identidad de CyberArk con las capacidades de operaciones y seguridad de red de Palo Alto Networks.
Marzo de 2026:Google completó la adquisición de Wiz, incorporando la empresa de seguridad de inteligencia artificial y nube a Google Cloud manteniendo la marca Wiz. La adquisición tiene como objetivo fortalecer la seguridad multinube combinando la plataforma de seguridad en la nube de Wiz con las capacidades de operaciones de seguridad e inteligencia de amenazas impulsadas por inteligencia artificial de Google en entornos de código, nube y tiempo de ejecución.
Marzo de 2026:Cisco introdujo nuevas capacidades de ciberseguridad para la era de la IA agente, incluidas AI Defense Explorer Edition, DefenseClaw, gestión de acceso e identidad agente y operaciones de seguridad mejoradas de Splunk AI. La iniciativa tiene como objetivo proteger a los agentes de IA durante todo su ciclo de vida combinando controles de confianza cero, pruebas de modelos de IA, protección en tiempo de ejecución, flujos de trabajo de seguridad automatizados y respuesta a amenazas a la velocidad de la máquina.
Abril de 2026:ServiceNow completó la adquisición de Armis por aproximadamente 7.750 millones de dólares, ampliando su plataforma de seguridad y riesgo con descubrimiento, priorización y protección de activos cibernéticos en tiempo real. La adquisición tiene como objetivo conectar la visibilidad de los activos con la remediación automatizada en TI, OT, IoT, dispositivos médicos, IA física, código y entornos de nube a través de Armis Centrix, gestión de exposición cibernética impulsada por IA, Context Engine de ServiceNow y flujos de trabajo de seguridad agentes.
ANÁLISIS DE INVERSIÓN Y OPORTUNIDADES
El mercado de la ciberseguridad presenta fuertes oportunidades de inversión impulsadas por la creciente frecuencia y sofisticación de las amenazas cibernéticas, particularmente en los sectores financiero, sanitario y gubernamental. Los principales impulsores del crecimiento incluyen la creciente adopción de la computación en la nube, el cambio al trabajo remoto y el impulso para el cumplimiento de regulaciones de protección de datos más estrictas, como el RGPD. Las oportunidades de inversión incluyen soluciones de seguridad impulsadas por IA, servicios de seguridad gestionados (MSSP) y arquitecturas de confianza cero. Además, los mercados emergentes de Asia Pacífico y América del Sur ofrecen un potencial sin explotar debido a la creciente digitalización y los cambios regulatorios. Los inversores deberían centrarse en empresas que ofrecen soluciones innovadoras de ciberseguridad y aquellas que se expanden en la nube yseguridad de la IO.
COBERTURA DEL INFORME
El informe de investigación destaca las regiones líderes a nivel mundial para ofrecer una mejor comprensión al usuario. Además, el informe proporciona información sobre las últimas tendencias de crecimiento de la industria y analiza las tecnologías que se están implementando a un ritmo rápido a nivel global. Además, ofrece algunos factores y restricciones, lo que ayuda al lector a obtener un conocimiento profundo sobre el mercado.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
ALCANCE Y SEGMENTACIÓN DEL INFORME
|
ATRIBUTO |
DETALLES |
|
Período de estudio |
2021-2034 |
|
Año base |
2025 |
|
Año estimado |
2026 |
|
Período de pronóstico |
2026-2034 |
|
Período histórico |
2021-2024 |
|
Índice de crecimiento |
CAGR del 13,8% de 2026 a 2034 |
|
Unidad |
Valor (millones de dólares) |
|
Segmentación |
Por componente
Por implementación
Por tipo de seguridad
Por tamaño de empresa
Por industria
Por región
|
Preguntas frecuentes
Según Fortune Business Insights, se prevé que el mercado global alcance los 699.390 millones de dólares en 2034.
En 2025, el valor de mercado se situó en 218.980 millones de dólares.
Se prevé que el mercado crezca a una tasa compuesta anual del 13,8% durante el período previsto.
Los casos crecientes de amenazas cibernéticas sofisticadas están impulsando el crecimiento del mercado.
Cisco Systems, Inc., IBM Corporation, Fortinet, Inc., Proofpoint, Inc., Microsoft Corporation y Palo Alto Networks, Inc. son los principales actores del mercado.
América del Norte dominó el mercado de la ciberseguridad con una participación de mercado del 43,0% en 2025.
Póngase en contacto con nuestras expertas Habla con un experto


A continuación se muestra la lista de empresas que se estudian para estimar el tamaño del mercado y/o comprender el ecosistema del mercado.
Esta lista no significa necesariamente que todas las empresas siguientes estén descritas en el informe. El informe incluye perfiles solo de los 10 mejores jugadores según los ingresos/participación de mercado.
- acento
- Amazonas
- Sistemas BAE
- Broadcom, Inc. (Perfilado en el informe)
- Centrificar
- Tecnologías de software de Check Point (Perfilado en el informe)
- Cifrado CIS
- Cisco Systems, Inc. (Perfilado en el informe)
- Multitud
- CiberArk
- Cyfirma
- rastro oscuro
- Redes F5, Inc. (Perfilado en el informe)
- ojo de fuego
- Fortinet, Inc. (Perfilado en el informe)
- Grupo Herjavec
- Corporación IBM (Perfilado en el informe)
- Intel
- saberbe4
- KPMG
- McAfee
- Corporación Microsoft (Perfilado en el informe)
- mimecast
- Hierro móvil
- Northrop Grumman
- Okta
- Una confianza
- Optiv
- Palo Alto Networks, Inc. (Perfilado en el informe)
- Identidad de ping
- Punto de prueba, Inc. (Perfilado en el informe)
- Pulso seguro
- PwC
- Radioware
- Raytheon
- RiesgoIQ
- RSA
- Punto de vela
- CienciaSoft
- SeguridadHQ
- Sophos Ltd. (Perfilado en el informe)
- Splunk
- Symantec
- Corporación Telos
- Tendencia Micro
- Cable trampa
- varonis
- Vmware
- raíz web
- cerofox
- Zscaler, Inc. (Perfilado en el informe)

- 2021-2034
- 2025
- 2021-2024
- 160
-

(Oferta válida hasta 30th Sep 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.




















Informes relacionados