Tamaño del mercado de sistemas de advertencia y conocimiento del terreno, participación y análisis de la industria, por clase de sistema (TAWS Clase A, TAWS Clase B y TAWS para helicópteros/misión específica), por tipo de aeronave (aviones comerciales, aviones de aviación comercial y general, aviones militares, helicópteros y vehículos aéreos no tripulados), por componente (unidad de procesamiento/computadora TAWS, base de datos de terreno y obstáculos, sistema de visualización de cabina y unidades de advertencia audiovisuales), por usuario final (aerolíneas comerciales, aviones comerciales) O
 Descargar muestra gratuita

Tamaño del mercado del sistema de alerta y conocimiento del terreno y perspectivas futuras
 Escuchar versión en audio
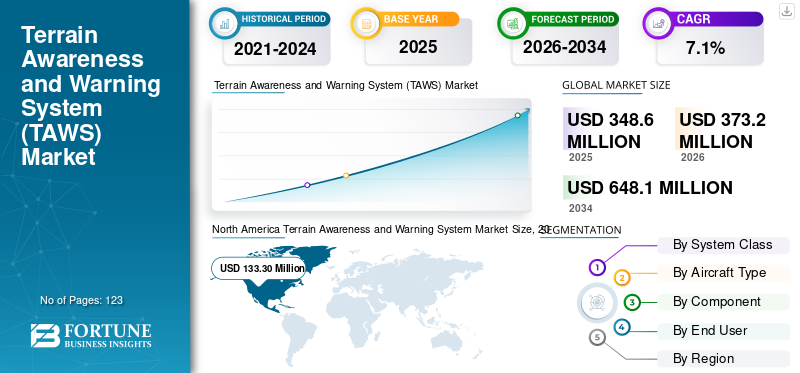
El tamaño del mercado mundial de sistemas de alerta y conocimiento del terreno se valoró en 348,6 millones de dólares en 2025 y se prevé que crezca de 373,2 millones de dólares en 2026 a 648,1 millones de dólares en 2034, exhibiendo una tasa compuesta anual del 7,1% durante el período de pronóstico. América del Norte dominó el mercado de sistemas de alerta y conocimiento del terreno con una participación de mercado del 38,24% en 2025.
El mercado de sistemas de alerta y conocimiento del terreno (TAWS) comprende tecnologías diseñadas para alertar a los pilotos de posibles colisiones con el terreno, obstáculos o el suelo, evitando así incidentes de vuelo controlado contra el terreno. Estos sistemas integran posicionamiento GPS, bases de datos del terreno y algoritmos predictivos para proporcionar alertas visuales y auditivas en tiempo real en varias fases de vuelo. Las soluciones TAWS se adaptan a un amplio espectro de tipos de aeronaves, incluida la aviación comercial, de negocios y militar, y cada vez más se consideran equipos de seguridad esenciales en lugar de complementos opcionales. El mercado abarca componentes de hardware,softwarealgoritmos y suites de aviónica integradas que evolucionan continuamente para mejorar el conocimiento de la situación, reducir las alertas falsas y respaldar operaciones de vuelo más seguras en diversos entornos operativos.
Los actores clave en el mercado incluyen Honeywell International Inc. (EE.UU.), Collins Aerospace (EE.UU.), Garmin Ltd. (Suiza), Acron Aviation (Reino Unido) y Thales Group (Francia). Estas empresas compiten a través de la precisión avanzada de las bases de datos del terreno, carteras de productos de aviónica más amplias, integración con sistemas de navegación y gestión de vuelos, algoritmos de alertas molestas reducidas y soluciones personalizadas. Estas soluciones se implementan para aplicaciones de aviación comercial, empresarial y militar, reforzando sus posiciones a través de innovación continua y asociaciones estratégicas en toda la cadena de valor aeroespacial.
Descargar muestra gratuita para conocer más sobre este informe.
Mercado de sistemas de alerta y conocimiento del terreno CONCLUSIONES CLAVE
 Tamaño y pronóstico del mercado global
- Tamaño del mercado en 2025: 348,6 millones de dólares
- Tamaño del mercado en 2026: 373,2 millones de dólares
- Tamaño del mercado previsto para 2034: 648,1 millones de dólares
- CAGR: 7,1% entre 2026 y 2034
 Cuota de mercado
- América del Norte dominó el mercado de sistemas de alerta y conocimiento del terreno con una participación del 38,24% en 2025.
- El segmento TAWS Clase A representó la mayor cuota de mercado en 2025.
- Se proyecta que el segmento de vehículos aéreos no tripulados (UAV) registre el crecimiento más rápido, con una tasa compuesta anual del 10,7% durante el período previsto.
 Aspectos destacados regionales clave
América del norte
América del Norte mantuvo su posición de liderazgo en 2025, con un mercado valorado en 133,30 millones de dólares.
Europa
Se prevé que Europa alcance los 94,6 millones de dólares en 2026, manteniendo su posición como el segundo mercado regional más grande.
Asia Pacífico
Se espera que Asia Pacífico sea la región de más rápido crecimiento, alcanzando los 80,1 millones de dólares en 2026 con una tasa compuesta anual del 8,6% durante el período previsto.
A NOSOTROS.
EE. UU. Se prevé que el mercado alcance aproximadamente 115,1 millones de dólares en 2026.
Japón
Japón Se estima que el mercado alcanzará aproximadamente 15,1 millones de dólares en 2026.
Leer más

TENDENCIAS DEL MERCADO DE SISTEMA DE ALERTA Y CONCIENCIA DEL TERRENO
La creciente integración de TAWS con aviónica avanzada y sistemas de cabina de vuelo se observa como una tendencia clave
Los fabricantes de aeronaves y proveedores de aviónica están incorporando cada vez más la funcionalidad TAWS dentro de las suites integradas de la cabina de vuelo en lugar de ofrecerla como una unidad independiente. Esta convergencia permite comparar los datos del terreno con radares meteorológicos, sistemas para evitar colisiones de tráfico y pantallas de visión sintética, lo que brinda a los pilotos una imagen más unificada e intuitiva de los peligros circundantes. Esta integración simplifica los flujos de trabajo de la cabina, reduce la carga de trabajo del piloto y respalda una toma de decisiones más rápida durante las fases críticas de vuelo. A medida que la arquitectura de aviónica se vuelve más digital e interconectada, esta tendencia está remodelando la forma en que se diseñan, certifican y entregan las capacidades de reconocimiento del terreno en plataformas de aviones comerciales, empresariales y militares.
DINÁMICA DEL MERCADO
IMPULSORES DEL MERCADO
Descargar muestra gratuita para conocer más sobre este informe.
Estrictas normas de seguridad de la aviación que exigen sistemas para evitar colisionesImpulsa el crecimiento del mercado
Los organismos reguladores de los principales mercados de la aviación han ordenado progresivamente la instalación de TAWS para frenar los accidentes de vuelo controlado contra el terreno, históricamente una de las principales causas de incidentes mortales en la aviación. Estos mandatos se aplican en los segmentos de la aviación comercial, de carga y, cada vez más, de negocios, lo que obliga a los operadores a equipar o mejorar sus flotas. Un impulso adicional proviene de aseguradoras y compañías de arrendamiento que ahora prefieren aviones equipados con sistemas certificados de reconocimiento del terreno, junto con aerolíneas que buscan fortalecer su reputación en materia de seguridad. En conjunto, estas presiones regulatorias y comerciales continúan reforzando a TAWS como equipo de seguridad indispensable en casi todas las categorías de operaciones de aeronaves propulsadas a nivel mundial.
RESTRICCIONES DEL MERCADO
Los altos costos de instalación, certificación y mantenimiento del sistema limitan el crecimiento del mercado
La instalación y certificación de TAWS, particularmente para la modernización de aeronaves más antiguas, implica gastos considerables relacionados con la adquisición de hardware, modificaciones de cableado, integración de software y procesos de aprobación regulatoria. Operadores más pequeños, transportistas regionales yaviación generalLos propietarios a menudo consideran que estos costos son onerosos en relación con sus presupuestos operativos, lo que ralentiza la adopción a pesar de los beneficios de seguridad. El mantenimiento continuo, las actualizaciones de la base de datos y la recertificación periódica añaden costos recurrentes adicionales. Estas barreras financieras son particularmente pronunciadas en los mercados de aviación emergentes o sensibles a los precios, donde los operadores de flotas deben equilibrar las mejoras de seguridad con la disponibilidad limitada de capital, lo que limita el ritmo de implementación generalizada de TAWS en todas las categorías de aeronaves. Estos factores son responsables de limitar el crecimiento del mercado de sistemas de alerta y conocimiento del terreno.
OPORTUNIDADES DE MERCADO
El potencial de modernización de las flotas de aviones envejecidas crea oportunidades de mercado
Una proporción sustancial de las aeronaves actualmente en funcionamiento se fabricaron antes de que los TAWS modernos se volvieran obligatorios o estandarizados, lo que creó una importante oportunidad de modernización para los proveedores de aviónica. Los operadores de aviones comerciales, regionales y de negocios más antiguos están actualizando cada vez más sus flotas para cumplir con los cambiantes mandatos de seguridad y requisitos de seguro. Esta demanda de modernización se extiende a los helicópteros y aviones de aviación general, que históricamente se han quedado rezagados con respecto a las plataformas comerciales de ala fija en la adopción de TAWS. Los fabricantes que ofrecen unidades TAWS livianas, rentables y de fácil instalación se beneficiarán significativamente a medida que los operadores de flotas de todo el mundo busquen mejorar la seguridad sin emprender programas completos de reemplazo de aeronaves.
DESAFÍOS DEL MERCADO
La gestión de alertas falsas y la confianza de los pilotos en las advertencias automatizadas impide los desafíos del mercado
Un desafío persistente para los proveedores de TAWS es minimizar las molestias o las alertas falsas, que pueden erosionar la confianza de los pilotos y hacer que se ignoren las advertencias durante emergencias genuinas. El terreno complejo, las rutas de aproximación inusuales y las bases de datos del terreno incompletas u obsoletas pueden generar alertas innecesarias, lo que complica los flujos de trabajo de la cabina. Los fabricantes deben perfeccionar continuamente los algoritmos y ampliar la precisión de las bases de datos, al tiempo que garantizan la compatibilidad con diversos tipos de aeronaves y condiciones operativas. Equilibrar la sensibilidad de las alertas con la confiabilidad sigue siendo técnicamente exigente, y cualquier falla en el rendimiento del sistema corre el riesgo de socavar el objetivo de seguridad para el cual TAWS está diseñado, lo que hace que el refinamiento continuo sea esencial.
Análisis de segmentación
Por clase de sistema
La creciente incidencia del riesgo de impacto controlado contra el terreno está impulsando la demanda del segmento TAWS Clase A
Según la clase del sistema, el mercado se segmenta en TAWS de clase A, TAWS de clase B y TAWS de helicóptero/misión específica.
Se prevé que el segmento TAWS clase A represente la mayor participación de mercado en 2025. La demanda de TAWS Clase A está aumentando a medida que los aviones comerciales y de negocios grandes requieren las capacidades de alerta de obstáculos y terreno más completas disponibles. Los mandatos regulatorios para aviones de mayor capacidad refuerzan aún más la adopción, ya que los operadores priorizan las alertas predictivas avanzadas, la visualización prospectiva del terreno y la reducción de advertencias molestas para mejorar los estándares de seguridad operativa.
Se prevé que el segmento TAWS de helicópteros/misiones específicas aumente con una tasa compuesta anual del 8,4% durante el período previsto.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por tipo de aeronave
La expansión de las flotas comerciales y las expectativas de seguridad de los pasajeros están impulsando la demanda del segmento de aviones comerciales
Según el tipo de aeronave, el mercado se segmenta en aviones comerciales, aviones de aviación general y de negocios, aviones militares, helicópteros y vehículos aéreos no tripulados.
En 2025, el segmento de aviones comerciales dominaría el mercado mundial. La demanda del segmento de aviones comerciales está aumentando a medida que las aerolíneas expanden y modernizan continuamente sus flotas para satisfacer el creciente tráfico de pasajeros y al mismo tiempo cumplir con estrictos requisitos regulatorios de seguridad. Las mayores expectativas del público en torno a la seguridad de los vuelos, combinadas con los mandatos de las aseguradoras y de arrendamiento, están empujando a los operadores comerciales a priorizar el TAWS como equipo estándar en las entregas de aviones nuevos.
Se prevé que el segmento de vehículos aéreos no tripulados crezca a una tasa compuesta anual del 10,7% durante el período previsto.
Por componente
El creciente énfasis en la precisión del procesamiento está impulsando la demanda del segmento de unidades de procesamiento/computadoras TAWS
Según el componente, el mercado se segmenta en computadora/unidad de procesamiento TAWS, base de datos de terreno y obstáculos, cabinamostrarsistema, unidades de advertencia sonora y visual, y software, interfaz de sensor y kits de instalación.
Se prevé que el segmento de unidades de procesamiento/computadoras TAWS sea testigo de una participación de mercado dominante durante el período de pronóstico. La demanda del segmento de unidades de procesamiento/computadora TAWS está aumentando a medida que el procesamiento de datos del terreno precisos y en tiempo real constituye el núcleo de un rendimiento de alerta confiable. A medida que los sistemas de aeronaves se integran más digitalmente, los operadores dan cada vez más prioridad a las unidades de procesamiento avanzadas capaces de manejar bases de datos de terreno más grandes y ofrecer cálculos de peligros más rápidos y precisos.
Se proyecta que el segmento de software, interfaz de sensores y kits de instalación crecerá a una tasa compuesta anual alta del 9,0% durante el período de pronóstico.
Por usuario final
Las prioridades de cumplimiento de la seguridad de la flota están impulsando la demanda del segmento de aerolíneas comerciales
Según el usuario final, el mercado se segmenta en aerolíneas comerciales, operadores de aviones comerciales, operadores de aviación general, operadores de helicópteros, fuerzas de defensa y proveedores de OEM y MRO de aviones.
El segmento de aerolíneas comerciales dominó la cuota de mercado de sistemas de alerta y conocimiento del terreno en 2025. La demanda del segmento está aumentando a medida que las aerolíneas enfrentan una presión continua para cumplir con las normas de seguridad internacionales y al mismo tiempo proteger la reputación de la marca y la confianza de los pasajeros. Las crecientes redes de rutas, el tráfico aéreo más denso y las operaciones en regiones de terreno desafiante alientan aún más a las aerolíneas a priorizar sistemas sólidos de conocimiento del terreno en toda la flota.
Además, se prevé que el segmento de operadores de helicópteros crezca a una tasa compuesta anual del 8,5% durante el período previsto.
Perspectiva regional del mercado del sistema de alerta y conocimiento del terreno
Por regiones, el mercado se clasifica en América del Norte, Europa, Asia Pacífico y el resto del mundo.
América del norte
North America Terrain Awareness and Warning System Market Size, 2025 (USD Million)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte mantuvo la participación dominante en 2024, valorada en 124,55 millones de dólares, y también mantuvo la participación líder en 2025, con 133,30 millones de dólares. La demanda sigue siendo fuerte debido a un sector de aviación comercial maduro, estrictos mandatos de seguridad de la FAA y la adopción temprana de aviónica avanzada, con programas continuos de modernización y modernización de la flota que sostienen una aceptación regional constante.
Mercado de sistemas de alerta y conocimiento del terreno de EE. UU.
Teniendo en cuenta la fuerte contribución de América del Norte y el dominio de Estados Unidos dentro de la región, el mercado estadounidense puede estimarse analíticamente en alrededor de 115,1 millones de dólares para 2026, lo que representa aproximadamente el 6,3% de la CAGR durante el período previsto. La demanda sigue siendo alta debido a una gran flota de aviación comercial y de negocios, mandatos estrictos de la FAA y una fuerte presencia de empresas líderes.aviónicaFabricantes que impulsan la innovación continua y las actualizaciones de sistemas en todo el país.
Europa
Se estima que Europa alcanzará los 94,6 millones de dólares en 2026 y asegurará la posición de segunda región más grande del mercado. La demanda está respaldada por estrictas regulaciones de EASA, una base de fabricación aeroespacial bien establecida y una creciente actividad de aviación comercial, lo que alienta aún más a las aerolíneas y operadores a priorizar el conocimiento avanzado del terreno y las tecnologías para evitar colisiones.
Mercado de sistemas de alerta y conocimiento del terreno del Reino Unido
El crecimiento del mercado del Reino Unido en 2026 se estima en alrededor de 17,7 millones de dólares, lo que representa aproximadamente el 6,3% de la CAGR durante el período previsto. La demanda es constante, respaldada por un sector de la aviación maduro, una fuerte supervisión regulatoria y una importante actividad de aviación comercial que requiere capacidades avanzadas de conocimiento del terreno en diversas categorías de aeronaves.
Mercado de sistemas de alerta y conocimiento del terreno en Alemania
Se prevé que el mercado de Alemania alcance aproximadamente 16,9 millones de dólares para 2026. La demanda está impulsada por un sólido ecosistema de fabricación aeroespacial, estrictos requisitos de cumplimiento de EASA y un énfasis creciente en la modernización de las flotas de aviones comerciales y de negocios en todo el país.
Asia Pacífico
Se prevé que Asia Pacífico registre una CAGR del 8,6% durante el período de pronóstico, que es la más alta entre todas las regiones, y alcanzará una valoración de USD 80,1 millones para 2026. La demanda está aumentando rápidamente debido a la expansión de las flotas comerciales, el aumento de los viajes aéreos y la creciente alineación regulatoria con los estándares de seguridad internacionales, lo que ha llevado a las aerolíneas de toda la región a invertir en sistemas de aviónica modernos.
Mercado de sistemas de alerta y conocimiento del terreno de China
Se prevé que el mercado de China sea uno de los más grandes de Asia Pacífico, con unos ingresos estimados en 2026 de alrededor de 31,1 millones de dólares. La demanda está aumentando considerablemente debido a la rápida expansión de la flota comercial, el aumento de los viajes aéreos nacionales y la creciente alineación con los estándares internacionales de certificación y seguridad de la aviación.
Mercado japonés de sistemas de alerta y conocimiento del terreno
La cuota de mercado de Japón en 2026 se estima en alrededor de 15,1 millones de dólares, lo que representa aproximadamente el 6,3% de la CAGR durante el período previsto. La demanda está respaldada por una industria de la aviación tecnológicamente avanzada, estrictas normas de seguridad y esfuerzos continuos de modernización de la flota entre las principales aerolíneas comerciales.
Mercado de sistemas de alerta y conocimiento del terreno de la India
Se estima que el mercado indio en 2026 rondará los 13,7 millones de dólares. La demanda está aumentando debido a la expansión de la aviación comercial, el aumento de los viajes aéreos nacionales y el creciente énfasis regulatorio en alinear los estándares de seguridad con las prácticas de aviación globales.
Resto del mundo
El resto del mundo incluye Oriente Medio, África y América Latina. Se espera que estas regiones sean testigos de un crecimiento moderado en este espacio de mercado durante el período de pronóstico. Se prevé que el mercado de Oriente Medio, África y América Latina alcance una valoración de 24,8 millones de dólares y 14,9 millones de dólares en 2026. La demanda está aumentando gradualmente a medida que los mercados de aviación emergentes fortalecen las normas de seguridad, amplían las flotas y modernizan los aviones antiguos, aunque el ritmo de adopción varía debido a la diferente madurez regulatoria y las restricciones presupuestarias.
PAISAJE COMPETITIVO
Actores clave de la industria
Los actores clave se centran en la aviónica integrada, la seguridad de los helicópteros y el conocimiento táctico del terreno para impulsar el crecimiento del mercado
El mercado de sistemas de alerta y conocimiento del terreno está siendo fortalecido por actores clave que están cambiando TAWS de una unidad de alerta de terreno independiente a una arquitectura de seguridad de cabina integrada basada en software. Empresas como Honeywell, Collins Aerospace, Garmin y Acron Aviation se están centrando en actualizaciones certificadas de TAWS, reemplazos de EGPWS, conocimiento del terreno de helicópteros, alertas de obstáculos y golpes de cables, integración de visión sintética y navegación militar en terrenos de bajo nivel.
Honeywell está reforzando la demanda de modernización a través de su Mark V-A EGPWS, que está certificado según TAWS TSO-C151c y está diseñado para reducir la complejidad de la instalación mediante el uso del mismo bastidor y conector que los sistemas Mark V anteriores. Collins Aerospace apoya el crecimiento militar a través de TERPROM, un sistema de terreno digital utilizado para navegación con referencia al terreno y protección CFIT en aviones rápidos, aviones de transporte y entrenadores. Garmin y Nighthawk Flight Systems están ampliando la demanda centrada en helicópteros a través de soluciones HTAWS y HeliTAWS para operaciones a baja altitud. Por otro lado, Acron Aviation y Thales se están fortaleciendo.aviones comercialesadopción a través de plataformas de vigilancia integradas que combinan capacidades TCAS, TAWS, transpondedor y ADS-B. Genesys Aerosystems también contribuye a través de suites de aviónica integradas con TAWS Clase A para aviones de ala fija y rotatoria. Juntas, estas estrategias están llevando el mercado más allá de las instalaciones impulsadas por el cumplimiento hacia actualizaciones recurrentes, sistemas de seguridad para misiones específicas, integración de cabinas habilitada por software y oportunidades de modernización de mayor valor.
LISTA DE EMPRESAS CLAVE DE SISTEMA DE ALERTA Y CONOCIMIENTO DEL TERRENO PERFILADAS
- Honeywell International Inc. (EE. UU.)
- Collins Aerospace (EE.UU.)
- Garmin Ltd. (Suiza)
- Acron Aviation (Reino Unido)
- Grupo Thales (Francia)
- Corporación Universal de Sistemas de Aviónica(A NOSOTROS.)
- Genesys Aerosystems (EE.UU.)
- Nighthawk Flight Systems, Inc. (EE. UU.)
- Corporación Avidyne (EE.UU.)
- Leonardo SpA (Italia)
DESARROLLOS CLAVE DE LA INDUSTRIA
- Julio de 2025:Nighthawk Flight Systems lanzó su suite de aviónica Guardian con un módulo TAWS/HeliTAWS integrado, ampliando el conocimiento del terreno a helicópteros y aviones comerciales.
- Junio de 2025:Honeywell Aerospace implementó su software SmartRunway y SmartLanding, impulsado por la suite TAWS, en toda la flota Boeing 737 de Southwest Airlines.
- Abril de 2025:Aero Asahi Corporation realizó un pedido a Kawasaki Heavy Industries para su sexto helicóptero H145/BK117 D-3 para fortalecer sus operaciones de ambulancia aérea. El avión está equipado con aviónica avanzada, incluido piloto automático,GPSvisualización de mapas y un sistema de alerta y conocimiento del terreno, que respaldan operaciones más seguras en entornos de vuelo exigentes.
- Mayo de 2021:La Fuerza Aérea de EE. UU. adjudicó a Honeywell International, Inc. un contrato para proporcionar actualizaciones de software bianuales para el sistema de advertencia y reconocimiento del terreno instalado en el avión 431 Lockheed Martin C-130J Super Hercules.
- Marzo de 2021:Se lanzó un despliegue colaborativo del Sistema de alerta y conocimiento del terreno de helicópteros (H-TAWS) de Leonardo en la flota CHC AW139 que opera en Campos, Brasil, para Shell Brasil.
COBERTURA DEL INFORME
Esta investigación ofrece un análisis detallado de las tendencias emergentes y las tecnologías rápidamente adoptadas en la industria en regiones clave. El informe describe los impulsores clave del crecimiento del mercado y los desafíos para la expansión, brindando una descripción detallada del panorama de la industria marítima. El estudio destaca los avances recientes para impulsar los conocimientos de la industria y ayudar a las partes interesadas a tomar decisiones bien informadas.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 7,1% entre 2026 y 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por clase de sistema, por tipo de aeronave, por componente, por usuario final y región |
| Por clase de sistema |
|
| Por tipo de aeronave |
|
| Por componente |
|
| Por usuario final |
|
| Por región |
|
Preguntas frecuentes
Según Fortune Business Insights, el valor del mercado global se situó en 348,6 millones de dólares en 2025 y se prevé que alcance los 648,1 millones de dólares en 2034.
En 2025, el valor de mercado se situó en 133,30 millones de dólares.
Se espera que el mercado muestre una tasa compuesta anual del 7,1% durante el período previsto.
Por clase de sistema, se espera que el segmento TAWS clase A domine el mercado.
Las estrictas normas de seguridad de la aviación que exigen sistemas para evitar colisiones están impulsando el crecimiento del mercado.
Honeywell International Inc. (EE.UU.), Collins Aerospace (EE.UU.), Garmin Ltd. (Suiza), Acron Aviation (Reino Unido) y Thales Group (Francia) son algunos de los actores importantes en el mercado global.
La región de América del Norte dominó el mercado en 2025
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 123
-

(Oferta válida hasta 15th Sep 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.




















Informes relacionados