Tamaño del mercado de hospitales virtuales, participación y análisis de la industria, por modelo de atención (hospital en el hogar y sala virtual y cama virtual), por componente (plataformas, servicios clínicos y otros), por modelo operativo (operado por el proveedor, coadministrado y subcontratado), por usuario final (proveedores y pagadores) y pronóstico regional, 2026-2034
 Descargar muestra gratuita

Tamaño del mercado de hospitales virtuales y perspectivas futuras
 Escuchar versión en audio
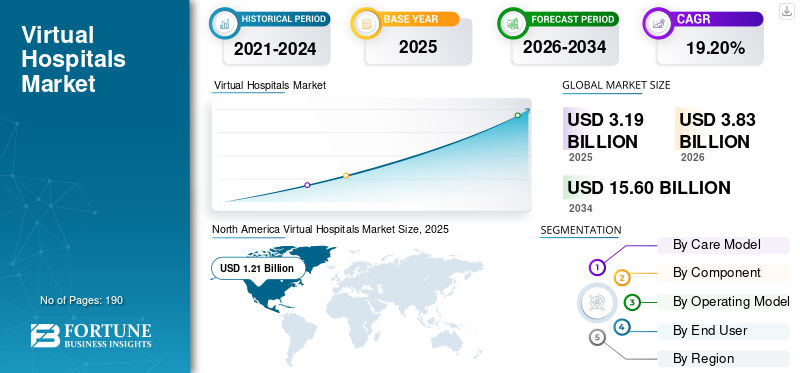
El tamaño del mercado mundial de hospitales virtuales se valoró en 3,19 mil millones de dólares en 2025. Se proyecta que el mercado crecerá de 3,83 mil millones de dólares en 2026 a 15,60 mil millones de dólares en 2034, exhibiendo una tasa compuesta anual del 19,20% durante el período previsto. América del Norte dominó el mercado de hospitales virtuales con una participación de mercado del 37,93% en 2025.
El mercado mundial de hospitales virtuales está preparado para un crecimiento significativo debido a la creciente adopción de programas de hospitalización domiciliaria, salas virtuales y modelos de atención coordinados digitalmente en todos los sistemas de salud. Uso de hospitales virtualesdispositivos de monitorización remota de pacientes, plataformas de teleconsulta, centros de mando clínico y servicios de atención médica a domicilio para brindar tratamiento a nivel hospitalario fuera de las instalaciones convencionales. Estos modelos se utilizan cada vez más para prevenir admisiones evitables, apoyar el alta temprana y ampliar la capacidad clínica sin agregar camas de hospital físicas. La creciente presión sobre la infraestructura hospitalaria, la escasez de profesionales de la salud, el aumento de la prevalencia de enfermedades crónicas y la creciente demanda del mercado están alentando a los proveedores de atención médica a invertir en capacidades de atención virtual. Se espera que la integración continua de dispositivos conectados, datos de pacientes en tiempo real y monitoreo clínico centralizado respalden el crecimiento del mercado.
- Por ejemplo, en julio de 2024, Doccla se asoció con el Ejecutivo de Servicios de Salud de Irlanda para introducir salas virtuales en el Hospital Universitario de San Vicente y el Hospital Universitario de Limerick. El programa inicial se centró en pacientes cardiológicos y respiratorios y utilizó dispositivos de monitoreo remoto, software y soporte clínico para brindar atención a nivel hospitalario en el hogar. La asociación destaca el creciente enfoque de los sistemas de salud en ampliar la capacidad de atención virtual, permitir el alta hospitalaria más temprana y mejorar la continuidad de la atención fuera de los entornos hospitalarios tradicionales.
Además, los actores clave, DispatchHealth Management, LLC, Huma Therapeutics Limited, Current Health, Inc. y Biofourmis, están participando activamente en lanzamientos de nuevos productos, colaboraciones estratégicas, adquisiciones e iniciativas de inversión para ampliar su presencia en el mercado.
Descargar muestra gratuita para conocer más sobre este informe.
TENDENCIAS DEL MERCADO DE HOSPITALES VIRTUALES
La creciente integración de la monitorización remota de pacientes en las vías de cuidados intensivos es una tendencia destacada
Los proveedores de atención médica están integrando cada vez más la monitorización remota de pacientes en las vías de cuidados intensivos para extender la supervisión clínica continua más allá de los entornos hospitalarios convencionales. Los biosensores conectados, los dispositivos portátiles y las plataformas de monitoreo digital permiten a los equipos clínicos rastrear los signos vitales, recibir alertas e identificar el deterioro del paciente mientras los individuos se recuperan en casa. Esta integración favorece el alta más temprana, reduce las estancias hospitalarias innecesarias y mejora la coordinación entre los equipos de atención hospitalaria y domiciliaria. También permite a los hospitales virtuales gestionar pacientes de mayor gravedad a través de protocolos de seguimiento estandarizados y supervisión clínica centralizada. Se espera que la creciente interoperabilidad entre los dispositivos médicos y los sistemas de monitoreo hospitalario fortalezca aún más la adopción de la prestación de atención médica remota.
- Por ejemplo, en abril de 2024, Koninklijke Philips N.V. celebró una asociación estratégica con smartQare para integrar la solución viQtor de smartQare con las plataformas de monitorización clínica de pacientes de Koninklijke Philips. La solución integrada combinó biosensores portátiles y una plataforma digital unificada para respaldar el monitoreo continuo antes, durante y después de la hospitalización.
DINÁMICA DEL MERCADO
IMPULSORES DEL MERCADO
Descargar muestra gratuita para conocer más sobre este informe.
Presión de capacidad hospitalaria y necesidad creciente de evitar ingresos innecesarios
Uno de los factores clave que impulsan el crecimiento del mercado mundial de hospitales virtuales es la creciente presión de capacidad sobre los hospitales y la necesidad de evitar hospitalizaciones innecesarias. Los programas de hospitalización domiciliaria y las salas virtuales permiten que los pacientes clínicamente aptos reciban atención médica aguda o posoperatoria.cuidados intensivosen casa. Estos modelos ayudan a prevenir admisiones evitables y permiten un alta más temprana, lo que hace que haya camas físicas disponibles para pacientes en estado crítico y de alta gravedad. Los hospitales virtuales también permiten a los proveedores aumentar la capacidad de tratamiento sin realizar grandes inversiones en nueva infraestructura hospitalaria. A medida que los sistemas de atención médica virtuales continúan enfrentando demanda estacional, envejecimiento de la población y escasez de fuerza laboral, se espera que la necesidad de mejorar la utilización de las camas y reducir las estadías hospitalarias innecesarias impulse el crecimiento del mercado.
- Por ejemplo, en febrero de 2025, NHS England informó que las admisiones a salas virtuales en todo el sudeste de Inglaterra superaron las 85 000 durante 2024, lo que representa un aumento del 18 % en comparación con 2023. La región operó más de 2000 camas de salas virtuales, lo que permitió a los pacientes recibir tratamiento y seguimiento estándar de un hospital en casa, al tiempo que permitía un alta más rápida y reducía la presión sobre la capacidad de los hospitales convencionales. El desarrollo destaca el papel cada vez mayor de los hospitales virtuales para evitar admisiones innecesarias y mejorar la utilización de los recursos limitados para pacientes hospitalizados.
Impulsores del mercado: impacto y contribución (2026-2034)
| Rango | Impulsores del mercado | Clasificación de impacto general | Contribución (2026-2034) |
Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Hospital capacity pressure and admission avoidance | Alto | 7.20% | Alto | Alto | Alto |
| 2 | Reimbursement and policy support | Alto | 5.80% | Medio | Alto | Alto |
| 3 | Aging and chronic-complex patient populations | Alto | 5.10% | Alto | Alto | Medio |
| 4 | Workforce shortages and centralized clinical models | Medio-Alto | 4.50% | Medio | Alto | Alto |
| 5 | Better connected devices and platform integration | Medio | 3.80% | Medio | Medio | Alto |
| 6 | Others | Bajo | 2.50% | Bajo | Bajo | Medio |
| Contribución total al crecimiento positivo | 28.90% | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para conocer en profundidad los impulsores del mercado y el pronóstico de impacto
RESTRICCIONES DEL MERCADO
Marcos de reembolso inconsistentes y dependencia de políticas de apoyo temporales para limitar la expansión del mercado
La ausencia de marcos de reembolso consistentes y permanentes está limitando la adopción a gran escala de modelos de hospitales virtuales. Las políticas de cobertura y pago frecuentemente difieren entre aseguradoras públicas, pagadores privados, vías de atención y mercados geográficos. Estos factores llevan a vendedores y proveedores a negociar acuerdos de reembolso por separado. Esta fragmentación dificulta la previsión de ingresos e impide que los hospitales virtuales alcancen los volúmenes de pacientes necesarios para la eficiencia operativa. La dependencia de exenciones temporales, programas de atención virtual y extensiones de políticas a corto plazo también desalienta a los hospitales a invertir en equipos clínicos, infraestructura de monitoreo remoto, redes logísticas y plataformas tecnológicas.
- Por ejemplo, en diciembre de 2025, Inbound Health cesó sus operaciones después de no conseguir financiación adicional. La compañía afirmó que la incertidumbre regulatoria y la ausencia de una extensión a largo plazo de la exención de atención hospitalaria aguda en el hogar de EE. UU. dificultaron la atracción de más capital. El cierre demuestra cómo el apoyo político temporal y los reembolsos impredecibles pueden desalentar la inversión y amenazar la sostenibilidad financiera de los proveedores de servicios hospitalarios virtuales.
Restricciones del mercado: impacto y contribución negativa (2026-2034)
| Rango | Restricciones del mercado | Impacto esperado en el crecimiento del mercado | Contribución negativa (2026-2034) |
Impacto: 2026-2028 | Impacto: 2029-2031 | Impacto: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Fragmented reimbursement and temporary policy | Alto | 3.10% | Alto | Alto | Medio |
| 2 | Operational complexity and home suitability | Medio-Alto | 2.50% | Alto | Medio | Medio |
| 3 | Data security, interoperability and regulatory burden | Medio | 1.90% | Medio | Medio | Bajo |
| 4 | Others | Bajo | 1.10% | Bajo | Bajo | Bajo |
| Impacto total negativo en el crecimiento | 8.60% | |||||
Fuente: Fortune Business Insights
Descargar muestra gratuita Para análisis de riesgos y restricciones del mercado en profundidad
OPORTUNIDADES DE MERCADO
Expansión a vías clínicas especializadas y de alta agudeza para ampliar la base de pacientes direccionables
Los proveedores de hospitales virtuales tienen una importante oportunidad de expandirse a especialidades como oncología, pediatría, enfermedades infecciosas, recuperación posoperatoria y atención de maternidad, entre otras vías. El desarrollo de protocolos de seguimiento de enfermedades específicas puede permitir a los hospitales gestionar de forma segura a pacientes clínicamente más complejos fuera de las instalaciones convencionales. Esta expansión aumentaría la cantidad de pacientes elegibles para atención virtual y mejoraría la utilización de las plataformas, dispositivos de monitoreo y equipos clínicos centralizados existentes. Las vías especializadas también pueden contribuir a un alta más temprana, reducir las visitas repetidas al hospital y mejorar la continuidad de la atención de los pacientes que requieren una supervisión clínica prolongada. A medida que aumentan la evidencia y la confianza clínica, se espera que la incorporación de nuevas vías de atención genere ingresos por servicios recurrentes y respalde una adopción más amplia de modelos de hospitales virtuales.
- Por ejemplo, en abril de 2025, Inhealthcare se asoció con el Leeds Children's Hospital para lanzar una de las primeras salas virtuales del Reino Unido para pacientes de oncología pediátrica. El programa permitió que los niños sometidos a tratamiento contra el cáncer recibieran seguimiento clínico y apoyo en casa.
DESAFÍOS DEL MERCADO
Integración operativa compleja entre entornos de atención virtual y presencial para obstaculizar la demanda del mercado
Los hospitales virtuales requieren una estrecha coordinación entre equipos clínicos remotos, departamentos hospitalarios, proveedores comunitarios, profesionales que realizan visitas domiciliarias,farmacias, laboratorios y servicios de emergencia. Las diferencias en los flujos de trabajo clínicos, los procedimientos de derivación, los registros médicos electrónicos, las estructuras de personal y los protocolos de escalada pueden interrumpir el movimiento de los pacientes entre la atención virtual y la atención en centros. Los proveedores también deben garantizar que los medicamentos, las pruebas de diagnóstico, los equipos y las intervenciones en persona lleguen a los pacientes dentro de plazos clínicamente apropiados. Una mala integración puede aumentar la carga de trabajo del personal, duplicar la documentación, retrasar el tratamiento y crear incertidumbre con respecto a la responsabilidad clínica. En consecuencia, los sistemas de salud pueden tener dificultades para escalar los programas de hospitales virtuales de manera consistente en todas las ubicaciones y vías clínicas.
- Por ejemplo, en febrero de 2025, una evaluación respaldada por el NIHR de la sala virtual reductora de Northumbria Healthcare NHS Foundation Trust destacó varias dificultades de implementación. El estudio identificó resistencia de los médicos, recursos limitados, barreras geográficas para brindar una atención constante, dificultades para integrar diferentes sistemas de TI y la necesidad de estructuras de gobernanza más claras.
Estos hallazgos demuestran que la expansión de los hospitales virtuales implica cambios operativos complejos en la tecnología, la fuerza laboral y los sistemas de prestación de atención, en lugar de la simple implementación de una plataforma de monitoreo remoto.
Análisis de segmentación
Por modelo de atención
El hospital domiciliario está dominado por su capacidad para brindar atención aguda completa
Según el modelo de atención, el mercado se clasifica en hospital domiciliario, sala virtual y cama virtual.
El segmento de hospital a domicilio dominaba el mercado, ya que permitía a los pacientes elegibles recibir cuidados intensivos a nivel hospitalario sin ocupar una cama de hospitalización convencional. La gama más amplia de servicios aumenta el valor clínico y financiero generado por caso de uso, beneficiando a los pacientes. Estos programas también ayudan a los hospitales a evitar admisiones, liberar camas y aumentar la capacidad de tratamiento sin construir instalaciones adicionales. En consecuencia, la creciente presión sobre la infraestructura hospitalaria y la demanda de atención domiciliaria centrada en el paciente han respaldado la posición líder del mercado en el segmento.
- Por ejemplo, en octubre de 2024, Cleveland Clinic amplió su programa Hospital Care At Home al Weston Hospital y al condado de Broward, haciendo que la atención aguda en el hogar esté disponible en todos sus hospitales de Florida. El programa había apoyado a más de 1.800 pacientes durante sus primeros 18 meses y permitió que la mayoría de los pacientes elegibles fueran transferidos directamente desde los departamentos de emergencia.
Se espera que el segmento de salas virtuales y camas virtuales crezca a una tasa compuesta anual del 20,76% durante el período previsto.
Para saber cómo nuestro informe puede ayudar a optimizar su negocio, Hable con un analista
Por componente
Los servicios clínicos están dominados debido a la naturaleza intensiva en servicios de la prestación hospitalaria virtual
Según el componente, el mercado se segmenta en plataformas, servicios clínicos y otros.
En 2025, el segmento de servicios clínicos dominó el mercado. Los hospitales virtuales requieren la participación continua de médicos, enfermeras, farmacéuticos, coordinadores de atención, técnicos y profesionales de visitas domiciliarias. Servicios como evaluación clínica, planificación de tratamiento,manejo de medicamentos, el manejo de enfermedades crónicas, el diagnóstico, el apoyo a la escalada y las intervenciones en persona se brindan en cada caso de uso y, por lo tanto, generan gastos recurrentes según el volumen de pacientes y la duración de la atención. Como resultado, la naturaleza multidisciplinaria y de gran intensidad de mano de obra de los programas de hospitales virtuales ha respaldado la participación dominante del segmento.
- Por ejemplo, en marzo de 2025, DispatchHealth se fusionó con Medically Home para crear un proveedor integrado de atención médica de alta gravedad en el hogar en 50 áreas metropolitanas. El modelo combinado reunió protocolos clínicos, profesionales de la salud, tecnología, logística y cumplimiento de servicios clínicos a domicilio para casi 40 socios del sistema de salud. El desarrollo demuestra la importancia de las capacidades integrales de servicios clínicos en la operación y ampliación de programas hospitalarios virtuales.
Se proyecta que el segmento de plataformas crecerá a una tasa compuesta anual del 20,63% durante el período previsto.
Por modelo operativo
Los modelos operados por proveedores dominaron mientras los sistemas de salud mantenían el control clínico y operativo
Según el modelo operativo, el mercado se segmenta en operado por proveedores, cogestionado y subcontratado.
Según el modelo operativo, el segmento operado por proveedores capturó el mercado, ya que los hospitales y los sistemas de salud prefieren retener el control sobre la selección de pacientes, la gestión clínica, los protocolos de tratamiento, la dotación de personal y las decisiones de escalamiento. Los proveedores poseen equipos clínicos autorizados, registros médicos electrónicos, laboratorios, farmacias, redes de referencia e infraestructura de atención de emergencia que pueden ampliarse a vías de atención virtual. Operar el modelo internamente también mejora la continuidad entre los departamentos de emergencia, las unidades de hospitalización, los centros de comando virtuales y los equipos domiciliarios. Estos factores reducen la dependencia de organizaciones externas y permiten a los proveedores alinear los servicios virtuales con sus estándares existentes de calidad, seguridad y marca.
- Por ejemplo, en agosto de 2024, Mayo Clinic amplió su modelo de Atención Avanzada en el Hogar como parte de un ecosistema más amplio de servicios de atención virtuales y descentralizados. El programa cuenta con el respaldo de proveedores de práctica avanzada, farmacéuticos, enfermeras y un centro de comando clínico ubicado en el campus de Mayo.
Se proyecta que el segmento subcontratado crecerá a una tasa compuesta anual del 21,68% durante el período previsto.
Por usuario final
Proveedores dominados debido a la responsabilidad directa sobre la capacidad, la prestación de atención y los resultados de los pacientes
Según el usuario final, el mercado se segmenta en proveedores y pagadores.
En 2025, los proveedores dominaron el mercado a medida que los hospitales y los sistemas de salud experimentan directamente escasez de camas, congestión en los departamentos de emergencia, presión laboral, retrasos en el alta y reingresos evitables. Los hospitales virtuales brindan a estas organizaciones un canal adicional de prestación de atención a través del cual pueden atender a los pacientes sin ampliar la capacidad física de los pacientes hospitalizados. Aunque los pagadores respaldan el reembolso y pueden fomentar entornos de atención de menor costo, los proveedores siguen siendo las principales organizaciones que implementan y operan vías hospitalarias virtuales. Por lo tanto, los beneficios operativos y clínicos directos recibidos por los hospitales se han traducido en su cuota de mercado líder.
- Por ejemplo, en noviembre de 2024, MedStar Health se asoció con DispatchHealth y amplió su presencia a cuatro hospitales. El programa permite a los pacientes dados de alta de unidades de internación y departamentos de emergencia recibir evaluaciones clínicas, pruebas de laboratorio, tratamientos intravenosos y coordinación de la atención en el hogar.
Se prevé que el segmento de pagadores crezca a una tasa compuesta anual del 22,51% durante el período previsto.
Perspectivas regionales del mercado de hospitales virtuales
Por geografía, el mercado se clasifica en Europa, América del Norte, Asia Pacífico, América Latina y Oriente Medio y África.
América del norte
North America Virtual Hospitals Market Size, 2025 (USD Billion)
Para obtener más información sobre el análisis regional de este mercado, Descargar muestra gratuita
América del Norte mantuvo la cuota de mercado dominante de hospitales virtuales en 2024 con 1.010 millones de dólares y mantuvo su posición de liderazgo en 2025 con 1.210 millones de dólares. El mercado está creciendo debido a la adopción sostenida de programas de hospitalización domiciliaria por parte de los grandes sistemas de salud que buscan reducir las admisiones de pacientes hospitalizados y mejorar la utilización de las camas. El apoyo político ampliado a la exención de atención hospitalaria de casos agudos en el hogar de EE. UU. también está alentando a los hospitales a continuar invirtiendo en infraestructura de atención virtual.
Mercado de hospitales virtuales de EE. UU.
Dada la contribución sustancial de América del Norte y el dominio estadounidense en la región, se estima que el mercado estadounidense alcanzará alrededor de 1.310 millones de dólares en 2026, lo que representa aproximadamente el 34,21% del mercado mundial.
Europa
Se prevé que Europa crecerá a una tasa compuesta anual del 18,13% en los próximos años, la segunda más alta entre todas las regiones, y alcanzará una valoración de 1.160 millones de dólares en 2026. El crecimiento está respaldado por programas de salas virtuales respaldados por el gobierno destinados a reducir los ingresos de emergencia, acelerar las altas y aliviar la presión sobre la capacidad hospitalaria.
Mercado de hospitales virtuales del Reino Unido
Se estima que el mercado del Reino Unido ascenderá a 270 millones de dólares en 2026, lo que representa aproximadamente el 7,16 % del mercado mundial.
Mercado de hospitales virtuales de Alemania
Se prevé que el mercado en Alemania alcance aproximadamente 220 millones de dólares en 2026, lo que equivale a alrededor del 5,84 % del mercado mundial.
Asia Pacífico
Se estima que Asia Pacífico alcanzará los 840 millones de dólares en 2026 y se asegurará el tercer lugar en el mercado. La región se está expandiendo debido a las grandes poblaciones desatendidas, la escasez de profesionales de la salud y la necesidad de mejorar el acceso en las zonas rurales. GobiernotelesaludLos marcos, la inversión en salud digital y la adopción más amplia de diagnósticos remotos están respaldando el crecimiento del mercado regional.
Mercado de hospitales virtuales de Japón
Se estima que Japón en 2026 alcanzará unos 190 millones de dólares, lo que representa aproximadamente el 4,92% del mercado mundial.
El mercado de hospitales virtuales de China
Se prevé que el mercado de China esté entre los más grandes del mundo, con unos ingresos estimados en 2026 de alrededor de 250 millones de dólares, lo que representa aproximadamente el 6,64 % de las ventas globales.
Mercado de hospitales virtuales de la India
Se estima que el mercado de la India alcanzará alrededor de 100 millones de dólares en 2026, lo que representará aproximadamente el 2,69 % de los ingresos mundiales.
América Latina y Medio Oriente y África
Se espera que la región de América Latina sea testigo de un crecimiento moderado en este mercado durante el período previsto y se estima que alcance una valoración de 230 millones de dólares en 2026. El crecimiento está impulsado por la necesidad de ampliar el acceso a especialistas, reducir las desigualdades geográficas y mejorar la eficiencia de los sistemas de salud fragmentados. Los programas regionales de salud digital y las inversiones nacionales en telesalud están fortaleciendo la infraestructura necesaria para la prestación de atención virtual. En Oriente Medio y África, se prevé que el CCG alcance los 0,08 mil millones de dólares en 2026.
Mercado de hospitales virtuales de Sudáfrica
Se prevé que el mercado en Sudáfrica alcance aproximadamente 0,03 mil millones de dólares para 2026, lo que representa aproximadamente el 0,73% de los ingresos globales.
PAISAJE COMPETITIVO
Actores clave de la industria
Asociaciones estratégicas y expansión de plataformas por parte de empresas clave para fortalecer sus posiciones en el mercado
El mercado mundial de hospitales virtuales es moderadamente competitivo y cuenta con la participación de empresas establecidas de tecnología sanitaria, proveedores empresariales de atención virtual, especialistas en monitorización remota y operadores de servicios de hospital a domicilio. Empresas importantes como DispatchHealth Management, LLC, Huma Therapeutics Limited, Current Health, Inc., Biofourmis, Caregility y Doccla Limited se están centrando en plataformas de atención virtual, monitoreo clínico remoto, coordinación de la atención y conectividad entre el hospital y el hogar para fortalecer sus posiciones en el mercado. Estas empresas están integrando cada vez más consultas virtuales, conectividad de registros médicos electrónicos, paneles clínicos, dispositivos conectados, automatización del flujo de trabajo y servicios de apoyo al paciente en plataformas unificadas. La disponibilidad de tecnología integrada y capacidades de servicios clínicos se está volviendo importante a medida que los sistemas de salud buscan soluciones de atención virtual escalables que puedan respaldar múltiples vías y entornos de atención.
- Por ejemplo, en agosto de 2025, Doccla se asoció con la Junta de Atención Integrada del Suroeste de Londres para brindar servicios integrados de monitoreo remoto virtual en salas virtuales y residencias de ancianos durante dos años. La colaboración tenía como objetivo reducir la presión sobre los hospitales, mejorar la seguridad del paciente y apoyar la prestación de atención comunitaria coordinada.
Varias empresas están adoptando asociaciones, lanzamientos de plataformas, adquisiciones e integración de servicios como estrategias de crecimiento clave para ampliar su presencia en el mercado. Las empresas de tecnología sanitaria establecidas están fortaleciendo su posición competitiva al conectar las capacidades de atención virtual con los sistemas de monitoreo y la infraestructura clínica empresarial existentes. Al mismo tiempo, las empresas especializadas se están centrando en vías específicas para enfermedades, operaciones hospitalarias a domicilio, monitorización remota de pacientes y servicios clínicos gestionados. Se espera que la competencia se intensifique a medida que los proveedores de atención médica exijan cada vez más soluciones interoperables, escalables, seguras y clínicamente validadas. Es probable que las empresas con sólidas relaciones con el sistema de salud, capacidades clínicas y operativas integradas y beneficios demostrados en la gestión de la capacidad y los resultados de los pacientes obtengan una ventaja competitiva.
LISTA DE EMPRESAS CLAVE DE HOSPITALES VIRTUALES PERFILADAS
- DispatchHealth Management, LLC (EE. UU.)
- Huma Therapeutics Limited(Reino Unido)
- Current Health, Inc. (EE. UU.)
- Biofourmis (Estados Unidos)
- Doccla Limited (Reino Unido)
- OMRON Healthcare Co., Ltd. (Países Bajos)
- Caregility Corporation (EE.UU.)
- Contessa Health, Inc. (EE. UU.)
- Soluciones de recuperación de salud (HRS)(A NOSOTROS.)
- Salud entrante (EE. UU.)
- Graphnet salud limitada(Reino Unido)
- Koninklijke Philips N.V. (Países Bajos)
- Teladoc Health, Inc.(A NOSOTROS.)
DESARROLLOS CLAVE DE LA INDUSTRIA
- Julio de 2025:Medtronic colaboró con Koninklijke Philips N.V. La nueva asociación estratégica incluyó la integración de tecnologías de próxima generación de Medtronic en las soluciones de monitoreo de Philips.
- Marzo de 2025:AvaSure adquirió Nurse Disrupted, una plataforma de enfermería virtual fundada por enfermeras y diseñada para mejorar la prestación de atención tanto en entornos hospitalarios como domiciliarios; la adquisición estratégica reforzó el compromiso de la empresa con la innovación impulsada clínicamente.
- Febrero de 2025:Caregility Corporation lanzó soluciones de coordinación de la atención y de inteligencia artificial ambiental en la Conferencia y Exposición de Salud Global.
- Febrero de 2025:ai lanzó la implementación planificada en todo el sistema en AdventHealth, un sistema de atención conectado con más de 50 campus hospitalarios en nueve estados. Esta colaboración brindó a la empresa la oportunidad de mejorar sus capacidades de atención virtual en más de 13.000 camas de departamentos de emergencia y pacientes hospitalizados.
- Enero de 2025:Biofourmis colaboró con AdventHealth para un programa de gestión remota de pacientes (RPM) en Florida Central para brindar atención segura e integral y una experiencia superior al paciente dentro de sus hogares. Como parte de la colaboración, Biofourmis ayudará a AdventHealth a expandir la atención integral de la persona al hogar con el programa AdventHealth Hospital at Home, donde la plataforma de la compañía y el equipo de atención clínica remota respaldarán la atención hospitalaria para los pacientes en el hogar.
COBERTURA DEL INFORME
El informe del mercado global de hospitales virtuales proporciona un análisis detallado del mercado global de hospitales virtuales en segmentos clave. También examina a los usuarios finales clave, incluidos los proveedores de atención médica y los pagadores, junto con los principales modelos de atención, como el hospital a domicilio, las salas virtuales y las camas virtuales. El estudio ofrece información sobre el mercado en las principales regiones, incluidas América del Norte, Europa, Asia Pacífico, América Latina y Medio Oriente y África, junto con evaluaciones a nivel de país, cuando corresponda. El informe incluye además la dinámica del mercado, como impulsores clave del crecimiento, restricciones, desafíos, tendencias y oportunidades, junto con el panorama competitivo, lanzamientos recientes de plataformas, asociaciones, colaboraciones, adquisiciones y desarrollos estratégicos de empresas líderes que operan en el ecosistema hospitalario virtual.
Solicitud de personalización para obtener un conocimiento amplio del mercado.
Alcance y segmentación del informe
| ATRIBUTO | DETALLES |
| Período de estudio | 2021-2034 |
| Año base | 2025 |
| Año estimado | 2026 |
| Período de pronóstico | 2026-2034 |
| Período histórico | 2021-2024 |
| Índice de crecimiento | CAGR del 19,20% de 2026 a 2034 |
| Unidad | Valor (millones de dólares) |
| Segmentación | Por modelo de atención, componente, modelo operativo, usuario final y región |
| Por modelo de atención |
|
| Por componente |
|
| Por modelo operativo |
|
| Por usuario final |
|
| Por región |
|
Metodología de la investigación
1.Enfoques de abajo hacia arriba
Enfoque 1: Ingresos y cuota de mercado de los principales actores del hospital virtual
- Recopilación de ingresos del mercado de hospitales virtuales a partir de informes anuales, presentaciones ante la SEC, presentaciones de inversores, transcripciones de ganancias, sitios web de empresas, comunicados de prensa, documentos de financiación y divulgaciones de adquisiciones.
- Análisis de los principales participantes como DispatchHealth/Medically Home, Huma, Current Health, Biofourmis/CopilotIQ, Doccla, Luscii, Contessa Health, Inbound Health y Health Recovery Solutions.
- Identificación de ingresos generados a partir de plataformas de hospital en el hogar, plataformas de sala virtual/cama virtual, servicios clínicos remotos, centros de comando, servicios de implementación, integración y gestión de programas.
- Estimación de ingresos a nivel de empresa utilizando implementaciones hospitalarias, pacientes monitoreados, días de pacientes, capacidad de camas virtuales, valores de contrato, tarifas de suscripción, cargos de implementación y tarifas de servicios clínicos.
- Suma de los ingresos estimados de operadores privados, regionales y más pequeños para calcular el mercado global.
Enfoque 2: Episodio del paciente y análisis de utilización del día de cama virtual
- Recopilación de pacientes tratados a través de programas de hospital en casa y sala virtual/cama virtual en los principales países y regiones.
- Clasificación de episodios en hospitalización domiciliaria aguda, evitación de ingresos, alta temprana con apoyo, salas virtuales posagudas y otras vías elegibles a nivel hospitalario.
- Estimación de episodios anuales de atención virtual utilizando la capacidad de camas virtuales, la ocupación, la rotación de pacientes, la duración promedio de la estadía, los días de pacientes monitoreados y la utilización del programa.
- Estimación de los ingresos promedio por episodio de paciente que cubren las tarifas de la plataforma, la dotación de personal clínico remoto, la supervisión, la coordinación de la atención, la implementación, el diagnóstico y el soporte integrado directo.
- Cálculo del valor de mercado a nivel de país multiplicando los episodios anuales elegibles del hospital virtual por el ingreso atribuible promedio por episodio.
- Ajuste por diferencias en intensidad clínica, duración de la estadía, reembolso, adopción de tecnología, modelo operativo y costos laborales entre países.
- Agregación de valores a nivel de país para estimar el tamaño del mercado regional y global.
- Agregación de ventas de productos por tipo, producto, aplicación, grupo de pacientes, vía de administración, canal de distribución, país, región y mercado global.
Enfoque 3: Adopción hospitalaria y modelo de capacidad virtual
- Recopilación del número de hospitales, sistemas de salud, redes de prestación integrada y organizaciones pagadoras que operan programas hospitalarios virtuales estructurados.
- Estimación del porcentaje de hospitales elegibles que ofrecen servicios de Hospital a Domicilio o Sala Virtual/Cama Virtual en cada país.
- Evaluación del promedio de camas virtuales por institución participante, ocupación, rotación de pacientes, días de pacientes monitoreados y madurez del programa.
- Clasificación de programas en modelos operativos operados por proveedores, cogestionados y subcontratados.
- Estimación del gasto anual por institución participante para licencias de plataforma, implementación, integración, mantenimiento, dotación de personal clínico remoto, servicios de centro de comando y gestión de programas.
- Cálculo del valor de mercado utilizando las instituciones participantes multiplicadas por el gasto promedio anual del hospital virtual.
- Ajuste por tamaño del hospital, capacidad de cuidados intensivos, madurez digital, disponibilidad de reembolsos, infraestructura de atención y etapa de adopción.
- Las estimaciones a nivel de país se suman para llegar a los tamaños de mercado regional y global.
2.Enfoques de arriba hacia abajo
Enfoque 1: Análisis de gastos, reembolsos y atención médica direccionable
- Análisis del mercado principal al que se dirige utilizando el gasto en atención médica para pacientes hospitalizados, las admisiones hospitalarias, los días de cama en cuidados intensivos, la duración promedio de la estadía, la ocupación de camas y el costo promedio por episodio hospitalario.
- Identificación de admisiones y vías clínicas que se pueden gestionar de forma segura a través de modelos de Hospital-at-Home o Sala Virtual/Cama Virtual.
- Estimación de la proporción de episodios de hospitalización y días de cama clínicamente elegibles para el parto en un hospital virtual.
- Aplicación de tasas de adopción de hospitales virtuales a nivel nacional basadas en la cobertura de reembolso, la participación de los proveedores, la infraestructura tecnológica, la disponibilidad de la fuerza laboral y la aceptación de los pacientes.
- Estimación de los ingresos atribuibles a plataformas, servicios clínicos, implementación, monitoreo y soporte combinado en lugar del valor total del episodio hospitalario.
- Separación de ingresos convencionales por pacientes hospitalizados, productos farmacéuticos, dispositivos independientes, diagnósticos y servicios de atención médica domiciliaria no relacionados.
- Agregación de estimaciones a nivel de país y conciliación con ingresos de la empresa, episodios de pacientes, capacidad virtual y datos de implementación institucional.
- Asignación de países basada en volúmenes de tratamiento, penetración de marcas versus biosimilares, asequibilidad para los pacientes, financiación pública y estructura del canal de distribución.
3.Lista de fuentes clave
- Centros de Servicios de Medicare y Medicaid, Departamento de Salud y Servicios Humanos de EE. UU., FDA, NHS de Inglaterra, Departamento de Salud y Atención Social del Reino Unido, Comisión Europea, ministerios nacionales de salud, PMDA, MHLW, NMPA, Comisión Nacional de Salud de China, CDSCO, Autoridad Nacional de Salud de la India, TGA y Departamento de Salud y Atención a Ancianos de Australia.
Preguntas frecuentes
Según Fortune Business Insights, el valor del mercado global se situó en 3.190 millones de dólares en 2025 y se prevé que alcance los 15.600 millones de dólares en 2034.
En 2025, el valor de mercado se situó en 1.210 millones de dólares.
Se espera que el mercado crezca a una tasa compuesta anual del 19,20% durante el período previsto de 2026-2034.
Se espera que el segmento de hospital a domicilio lidere el mercado.
La presión sobre la capacidad hospitalaria y la evitación de admisiones están impulsando la demanda y el crecimiento del mercado global.
DispatchHealth Management, LLC, Huma Therapeutics Limited, Current Health, Inc. y Biofourmis se encuentran entre los principales actores del mercado global.
América del Norte dominó el mercado en 2025.
Póngase en contacto con nuestras expertas Habla con un experto


- 2021-2034
- 2025
- 2021-2024
- 190
-

(Oferta válida hasta 15th Oct 2026)
Obtenga 30-60 horas de personalización gratuita
Ampliación de la cobertura regional y nacional, Análisis de segmentos, Perfiles de empresas, Evaluación comparativa de la competencia, y perspectivas de los usuarios finales.













.webp)






Informes relacionados