Taille du marché, part et analyse de l’industrie des systèmes de contrôle de la qualité de l’air, par offre (équipements, services et logiciels), par technologie (systèmes de désulfuration des gaz de combustion, systèmes de filtration en tissu, précipitateurs électrostatiques et systèmes de réduction catalytique sélective), par type de polluant (particules, oxydes de soufre et gaz acides, oxydes d’azote et COV et polluants atmosphériques dangereux), par type d’installation (installations existantes et nouvelles constructions), par industrie d’utilisation finale (énergie) production, métaux et
 Télécharger un échantillon gratuit

Taille du marché des systèmes de contrôle de la qualité de l’air et perspectives futures
 Écouter la version audio
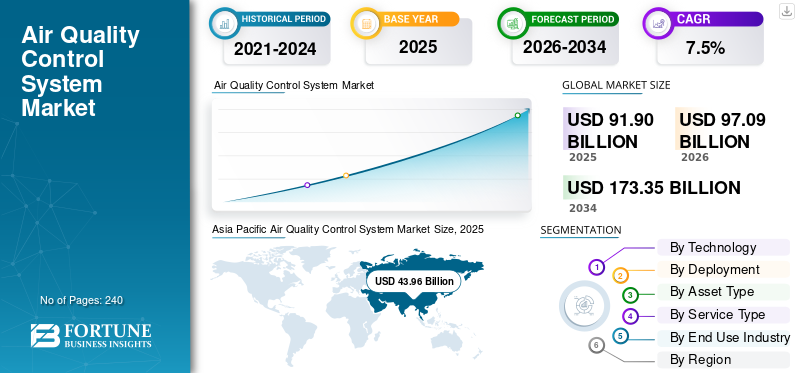
La taille du marché mondial des systèmes de contrôle de la qualité de l’air était évaluée à 91,90 milliards USD en 2025. Le marché devrait passer de 97,09 milliards USD en 2026 à 173,35 milliards USD d’ici 2034, avec un TCAC de 7,5 % au cours de la période de prévision.
Le marché des systèmes de contrôle de la qualité de l'air comprend des solutions comprenant du matériel, des technologies, des logiciels et des services pour capturer, nettoyer, convertir, mesurer et réguler les polluants produits par les processus industriels et les sources de combustion fixes. Ces systèmes visent à contrôler les particules, les oxydes de soufre, les oxydes d'azote, les composés organiques volatils, les gaz acides, le mercure, les métaux lourds, les fumées et les polluants atmosphériques dangereux avant l'émission de gaz traités dans l'atmosphère. Ils contribuent au respect de la législation environnementale, en améliorant la qualité de l'air ambiant sur le lieu de travail et dans les environs, en limitant l'exposition aux polluants atmosphériques dangereux, en garantissant la sécurité des processus et en assurant le fonctionnement continu des usines.
De plus, Mitsubishi Heavy Industries, GE Vernova et Babcock & Wilcox Enterprises ont dominé le marché en raison de leur large gamme de technologies, de leurs vastes bases installées, de leur exécution exceptionnelle de projets et de leur forte présence dansproduction d'énergieet les industries lourdes.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
TENDANCES DU MARCHÉ DES SYSTÈMES DE CONTRÔLE DE LA QUALITÉ DE L’AIR
L’utilisation croissante de systèmes intégrés de traitement multipolluants apparaît comme une tendance majeure
Les industries passent progressivement de systèmes développés indépendamment pour le contrôle des polluants à des systèmes intégrés de contrôle de la qualité de l'air, capables de traiter plusieurs types de polluants via un seul processus. En particulier, de tels systèmes intègrent diverses techniques, notamment la désulfuration des gaz de combustion, les filtres en tissu, les précipitateurs électrostatiques, la réduction catalytique sélective, l'injection de carbone et l'oxydation thermique et catalytique. Les systèmes intégrés aident à réduire l’empreinte des équipements, à simplifier le fonctionnement du système, à améliorer l’efficacité de l’élimination des polluants et à optimiser les besoins en énergie, produits chimiques, résidus et maintenance.
- Par exemple, en décembre 2025, ANDRITZ a été chargé de fournir deux absorbeurs secs par pulvérisation pour les unités 8 et 9 de l’usine fossile Shawnee de la Tennessee Valley Authority, dans le but d’éliminer plusieurs polluants gazeux acides.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Limitations strictes des émissions et de la surveillance de certains polluants pour stimuler le développement du marché
Les gouvernements du monde entier ont mis en œuvre des normes d’émission, des exigences de surveillance et des conditions d’autorisation d’exploitation plus strictes pour les grandes industries. En vertu de la directive européenne sur les émissions industrielles 2.0, les entreprises réglementées sont tenues de mettre en œuvre des techniques efficaces au moins une ou deux fois par an pour respecter les limites obligatoires pour différents polluants et réussir les inspections.
Des mandats d'émission stricts imposent des limites aux émissions d'oxydes d'azote, de composés organiques volatils et d'autres composés dangereux. Ces exigences stimulent l'installation de systèmes de contrôle de la qualité de l'air pour la désulfuration des gaz de combustion, la SCR, les filtres en tissu, les précipitateurs électrostatiques, les épurateurs et la surveillance continue des émissions. Par exemple, en juin 2025, ANDRITZ a reçu l'ordre d'installer un nouveau système d'épuration des fumées dans l'usine de valorisation énergétique de Technische Betriebe Solingen. Le système TurboSorp est censé réduire les émissions d'oxydes de soufre, de chlorure d'hydrogène,hydrogènefluorure, dioxines, furanes, métaux lourds et mercure à l'usine.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Expected Impact on Market Growth | Estimated Gross CAGR Contribution | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Stricter industrial emission limits, compulsory monitoring, and stronger enforcement requirements | High | 3.05% | High | High | High |
| 2 | Modernization, replacement, and retrofitting of aging pollution-control infrastructure | High | 2.35% | High | High | Medium |
| 3 | Expansion of emission-intensive industrial capacity across emerging economies | Medium-High | 1.90% | Medium | High | High |
| 4 | Growth of waste-to-energy, hazardous-waste treatment, and industrial incineration facilities | Medium | 1.45% | Medium | High | High |
| 5 | Increasing adoption of continuous emission monitoring, digital optimization, and automated compliance reporting | Medium | 1.10% | Medium | High | High |
| 6 | Others, including carbon-capture pre-treatment, rising health awareness, and integrated multi-pollutant systems | Low | 0.55% | Low | Low | Low |
| Total Gross Growth Contribution | 10.40% | |||||
Source: Fortune Business Insights
RESTRICTIONS DU MARCHÉ
Des investissements en capital élevés pourraient constituer un obstacle à l’expansion du marché
La mise en œuvre de mesures de contrôle de la qualité de l'air implique des investissements importants en capital pour l'installation de plusieurs composants essentiels tels que des systèmes de contrôle, des conduits, des ventilateurs, des pompes, des systèmes de distribution de réactifs et des systèmes de surveillance. En plus de cela, le capital comprend également les coûts liés aux travaux de génie civil et aux activités de mise en service. Pour les systèmes avancés tels que les systèmes multipolluants, il existe également des dépenses récurrentes associées à la consommation d'électricité, au remplacement du catalyseur et du filtre, à l'approvisionnement en calcaire et en chaux, à l'injection d'ammoniac, à la gestion des déchets et à la maintenance. De tels coûts peuvent entraver la mise en œuvre d’une telle technologie dans les petites et moyennes entreprises ou les anciennes usines ayant une durée de vie résiduelle et une faible utilisation des capacités, entravant ainsi la croissance du marché des systèmes de contrôle de la qualité de l’air.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Expected Restraining Impact | Estimated Negative CAGR Contribution | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Uneven environmental regulations, delayed implementation, and inconsistent enforcement across countries | High | -1.10% | High | High | Medium |
| 2 | Macroeconomic volatility and cyclical delays in capital expenditure across heavy industries | Medium-High | -0.80% | High | Medium | Medium |
| 3 | Transition toward cleaner fuels, electrified processes, and inherently lower-emission production technologies | Medium | -0.60% | Low | Medium | High |
| 4 | Others, including geopolitical disruptions, project-permitting delays, and constrained public-sector funding | Low | -0.40% | Low | Low | Low |
| Total Negative CAGR Contribution | -2.90% | |||||
Source: Fortune Business Insights
OPPORTUNITÉS DE MARCHÉ
Expansion des installations de valorisation énergétique et d'incinération des déchets pour créer de nouvelles opportunités de marché
Les volumes croissants de déchets municipaux et industriels, la disponibilité limitée des décharges et l’accent croissant mis sur la gestion circulaire des déchets encouragent les investissements dans les installations de valorisation énergétique et d’incinération des déchets. Ces usines génèrent des flux de gaz de combustion complexes contenant des particules, des oxydes d'azote, des oxydes de soufre, du chlorure d'hydrogène, du mercure, des métaux lourds, des dioxines et des furanes. Par conséquent, ils nécessitent des systèmes de contrôle de la qualité de l’air à plusieurs étages combinant SCR ou SNCR, épurateurs de gaz acides, injection de charbon actif, filtres en tissu et systèmes de surveillance des émissions. L’expansion de nouvelles capacités de valorisation énergétique des déchets, ainsi que la modernisation des usines d’incinération vieillissantes, créent donc des opportunités substantielles pour les fournisseurs d’équipements, d’ingénierie, de services après-vente et de surveillance numérique AQCS.
- Par exemple, en juillet 2026, selon le rapport publié par l’Office provincial de l’énergie de Maha Sarakham, l’usine de valorisation énergétique de Maha Sarakham en Thaïlande fonctionne à pleine capacité avec les technologies environnementales de Babcock & Wilcox, notamment la technologie adaptative SNCR (Selective Non-Catalytic Reduction) pour réduire les oxydes d’azote.
LES DÉFIS DU MARCHÉ
Difficultés techniques de mise en œuvre pour restreindre l’expansion du marché
Le processus d'intégration de ces systèmes dans les installations industrielles existantes pose un niveau élevé de difficulté technique en raison du manque d'espace adéquat pour l'installation, de l'infrastructure vieillissante, du temps d'arrêt court, ainsi que de la variation de la qualité du carburant, de la température du gaz, de la pression, du volume et de la concentration de polluants. Une conception et une mise en service défectueuses des systèmes peuvent entraîner des pertes de pression plus élevées, une consommation d'énergie plus élevée, de la corrosion, un encrassement des équipements, des coûts de maintenance et des arrêts inattendus. Par conséquent, le besoin d’une ingénierie adaptée à des usines spécifiques entraîne une augmentation des coûts et des délais de projet, réduisant ainsi la capacité des fournisseurs à faire évoluer leurs solutions.
Analyse de segmentation
Par technologie
Le segment des systèmes de désulfuration des gaz de combustion est mené en raison de leur large adoption industrielle
Sur la base de la technologie, le marché est segmenté en systèmes de désulfuration des gaz de combustion, systèmes de filtration sur tissu, précipitateurs électrostatiques, systèmes de réduction catalytique sélective et autres systèmes de contrôle de la pollution atmosphérique.
En 2025, le segment de marché des systèmes de désulfuration des gaz de combustion occupait la position la plus importante, représentant une part de marché de 28,3 %, en raison de l'utilisation à grande échelle de ces systèmes dans les centrales électriques au charbon, les raffineries, les usines de transformation des métaux, les usines chimiques et les chaudières industrielles. Ces systèmes éliminent les émissions de dioxyde de soufre et de gaz acides émises par la combustion du charbon, du coke de pétrole, du fioul et des charges contenant du soufre.
Le segment des systèmes de réduction catalytique sélective devrait croître au TCAC de 8,2 % entre 2026 et 2034, en raison des normes de plus en plus strictes en matière d'émissions d'oxydes d'azote provenant des centrales électriques, des turbines à gaz, des fours à ciment, des raffineries et des usines de valorisation énergétique. L’efficacité élevée de l’élimination des NOx, l’augmentation de la capacité de production d’électricité au gaz, les rénovations et les installations de systèmes de contrôle multi-polluants sont quelques facteurs qui stimulent la croissance du segment.
En offrant
Segment d'équipement dirigé en raison des besoins obligatoires de contrôle physique des émissions
Par offre, le marché est segmenté en équipements, services et logiciels.
Le segment des équipements a dominé le marché avec une part de 62,5 % en 2025, car les installations industrielles ont besoin de systèmes physiques de surveillance de la pollution de l'air pour filtrer et neutraliser les polluants atmosphériques dangereux avant le rejet des gaz de combustion dans l'environnement. Les systèmes de désulfuration des gaz de combustion, les filtres à tissu, les précipitateurs électrostatiques, les systèmes de réduction catalytique sélective, les épurateurs et les oxydants représentent les équipements clés qui constituent l'épine dorsale de cette industrie à des fins de conformité. L'utilisation croissante de ces équipements dans les centrales électriques, les usines métallurgiques et minières, les cimenteries, les usines chimiques,pétrole et gazles usines de production, les usines de gestion des déchets et les usines de pâtes et papiers stimulent leur demande. De plus, chaque installation se compose de plusieurs équipements auxiliaires, tels que des réacteurs, des filtres, des catalyseurs, des ventilateurs, des pompes, des conduits, des distributeurs de réactifs et des capteurs.
Le segment des logiciels devrait croître au TCAC le plus rapide de 8,7 % de 2026 à 2034 en raison du besoin croissant de surveillance continue des émissions, de rapports de conformité automatisés, de surveillance à distance des systèmes et du fonctionnement optimal du système de contrôle de la qualité de l'air. Les données sont collectées et analysées via un logiciel qui utilise des moniteurs d'émissions, un système de surveillance continue, un épurateur, un filtre, un précipitateur et une unité de réduction de catalyseur. Grâce à cela, toute anomalie peut être détectée le plus tôt possible.
Par type de polluant
Les particules sont dominées en raison de la grande variété de particules générées
Sur la base du type de polluant, le marché est segmenté en particules, oxydes de soufre et gaz acides, oxydes d’azote, composés organiques volatils et polluants atmosphériques dangereux, etc.
Les particules détenaient la plus grande part de marché des systèmes de contrôle de la qualité de l’air, représentant 32 % en 2025, en raison de la large génération de particules dans les centrales électriques, les fours à ciment, les industries métallurgiques, les sites miniers, les usines de pâtes et papiers, les sites de traitement des déchets et d’autres activités industrielles. Des particules telles que la poussière, les cendres volantes, la suie, les fumées et les fines sont générées lors de la combustion, du concassage, du broyage, de la manipulation et du traitement. Par conséquent, il existe une installation étendue de filtres en tissu et de précipitateurs électrostatiques dans les grandes et petites installations industrielles.
Les composés organiques volatils et les polluants atmosphériques dangereux devraient connaître le TCAC le plus élevé de 8,7 % entre 2026 et 2034 en raison de la réglementation croissante des émissions toxiques et cancérigènes des raffineries, des industries chimiques, de la fabrication pharmaceutique, des applications de revêtements, des industries de semi-conducteurs et des industries de traitement des déchets. L’utilisation croissante d’oxydants thermiques régénératifs, d’oxydants catalytiques, de systèmes d’adsorption, d’unités de charbon actif et de systèmes de détection de fuites contribue à la croissance du segment.
Par type d'installation
Le segment des installations existantes est dominé en raison du nombre croissant d’activités industrielles à forte intensité d’émissions
Sur la base du type d’installation, le marché est segmenté en installations existantes et en nouvelles constructions.
Le segment des installations existantes a dominé le marché en raison des activités industrielles à forte intensité d'émissions. Le vieillissement des équipements de contrôle de la pollution, les normes d'émission strictes et la nécessité d'améliorer l'efficacité des systèmes d'élimination ont poussé les opérateurs à investir dans la mise à niveau, le remplacement et la rénovation de leurs systèmes actuels de systèmes FGD, de filtres à tissu, de précipitateurs électrostatiques, de systèmes SCR, d'épurateurs et de dispositifs de surveillance.
On estime que le segment de la nouvelle construction affichera le TCAC le plus rapide de 8,2 % de 2026 à 2034, en raison de la croissance des capacités des industries, de l’urbanisation, du développement des infrastructures et des nouvelles usines de valorisation énergétique, de métaux, de ciment, de produits chimiques et de fabrication dans les économies émergentes.
Par secteur d'utilisation finale
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Le segment de la production d’électricité a été mené en raison de volumes importants de gaz de combustion et d’exigences strictes en matière de contrôle de la pollution
Sur la base de l’industrie d’utilisation finale, le marché est segmenté en production d’électricité, métaux et mines, minéraux non métalliques, produits chimiques et pétrochimiques, pétrole et gaz, gestion des déchets, pâtes et papiers et autres industries.
Le segment de la production d’électricité a dominé le marché avec une part de 27,13 % en 2025. La croissance de ce segment est principalement attribuée à la production élevée de gaz de combustion dans les centrales électriques au charbon, au pétrole, à la biomasse et au gaz. Cette application nécessite plusieurs systèmes de contrôle de la qualité de l'air, tels qu'un système de désulfuration des gaz de combustion, un précipitateur électrostatique, un filtre en tissu, une réduction catalytique sélective et un système continu.système de surveillance des émissions. La base d’installation élevée des centrales thermiques, le besoin de modernisation et de remplacement des équipements, des catalyseurs et de la maintenance sont des facteurs supplémentaires qui renforcent la domination du segment.
La gestion des déchets devrait connaître le TCAC le plus élevé de 8,9 % au cours de la période de prévision en raison de l’augmentation des investissements dans les usines de valorisation énergétique, les incinérateurs de déchets solides municipaux, les usines de traitement des déchets dangereux et les usines de combustion des boues d’épuration. Les usines de ce secteur produisent des gaz de combustion. L’augmentation de la production de déchets, la pénurie de décharges et la production d’énergie à partir des déchets sont également quelques-uns des autres facteurs qui stimulent la demande dans le secteur de la gestion des déchets.
Perspectives régionales du marché des systèmes de contrôle de la qualité de l’air
Sur la base de la géographie, le marché est classé en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique.
Amérique du Nord
Asia Pacific Air Quality Control System Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
En 2026, le marché nord-américain devrait atteindre 20,10 milliards de dollars, ce qui le placerait au deuxième rang mondial. La croissance du marché nord-américain est principalement attribuée à la modernisation des systèmes antipollution vieillissants. Les centrales électriques, les raffineries, les usines chimiques, les usines de pâtes et papiers, les usines de transformation des métaux et les chaudières industrielles modernisent leurs épurateurs, précipitateurs, filtres à tissu et systèmes de contrôle des NOX existants pour rester conformes et améliorer leur efficacité. En outre, la demande du marché s'oriente vers la surveillance continue des émissions, la maintenance prédictive, les rapports automatisés, le remplacement des catalyseurs et les services de cycle de vie. Par conséquent, la vaste base installée de la région et l’accent mis sur la fiabilité des installations créent de nombreuses opportunités en matière de modernisation, de services après-vente et d’applications logicielles.
Marché américain des systèmes de contrôle de la qualité de l’air
En 2026, le marché américain devrait atteindre 16,63 milliards de dollars, soit environ 17,12 % des revenus mondiaux.
Europe
L'Europe devrait enregistrer un taux de croissance de 7,6 % au cours de la période de prévision, le deuxième plus élevé au monde, atteignant 19,14 milliards de dollars en 2026. Le marché européen connaît une croissance en raison de la présence de normes d'émission strictes et de l'acceptation des méthodes les plus récentes en matière de valorisation énergétique, de ciment, de produits chimiques, de métaux etpâtes et papiersindustries. En outre, il existe une tendance croissante à remplacer les anciens systèmes de contrôle de la pollution par des systèmes multipolluants de nouvelle génération qui éliminent efficacement une variété de polluants, tels que les particules, les oxydes d'azote, les oxydes de soufre et autres. En outre, l’essor et la modernisation des installations de valorisation énergétique et d’incinération des déchets municipaux ont contribué à la demande de filtres en tissu, d’épurateurs et de divers autres systèmes utilisés dans les systèmes de contrôle de la qualité de l’air.
Marché britannique des systèmes de contrôle de la qualité de l’air
Le marché au Royaume-Uni devrait atteindre 3,29 milliards de dollars en 2026, soit 3,39 % des revenus mondiaux.
Marché allemand des systèmes de contrôle de la qualité de l’air
Le marché allemand devrait atteindre 3,89 milliards de dollars en 2026, ce qui représente environ 4,01 % des revenus mondiaux.
Marché des systèmes de contrôle de la qualité de l’air en France
Le marché français devrait atteindre 2,60 milliards de dollars en 2026, soit environ 2,68 % du chiffre d'affaires mondial.
Asie-Pacifique
L’Asie-Pacifique représentait la plus grande part de marché des systèmes de contrôle de la qualité de l’air en 2025, évaluée à 43,96 milliards de dollars, et devrait maintenir sa domination dans les années à venir. La croissance du marché de l’Asie-Pacifique peut être attribuée principalement à l’essor des industries de production d’électricité et à forte intensité d’émissions en Chine, en Inde, en Indonésie, au Vietnam et dans d’autres économies en développement. L'augmentation de la demande en matière de production d'électricité, d'acier et de métaux précieux, de production de ciment, de traitement chimique et de valorisation énergétique des déchets a entraîné un nombre croissant d'industries qui ont besoin de systèmes de contrôle des particules,soufreémissions d’oxydes d’azote, d’oxydes d’azote et de gaz acides. La Chine a développé une base industrielle massive qui entraînera des besoins de modernisation et de renouvellement des systèmes de contrôle, tandis que la contribution de l'Inde et de l'Asie du Sud-Est sera apportée sous la forme de capacités supplémentaires en matière d'électricité et de fabrication. L’urbanisation rapide et la détérioration de la qualité de l’air industriel incitent les gouvernements à intensifier leur surveillance des émissions et à accroître les niveaux d’efficacité des contrôles.
Marché chinois des systèmes de contrôle de la qualité de l’air
Le marché chinois devrait atteindre près de 21,64 milliards de dollars en 2026, soit 22,28 % des revenus mondiaux.
Marché japonais des systèmes de contrôle de la qualité de l’air
Le marché japonais devrait atteindre 4,38 milliards de dollars en 2026, soit 4,51 % des revenus mondiaux.
Marché indien des systèmes de contrôle de la qualité de l’air
Le marché indien devrait atteindre 9,64 milliards de dollars en 2026, soit 9,93 % des revenus mondiaux.
Amérique du Sud, Moyen-Orient et Afrique
L’Amérique du Sud, le Moyen-Orient et l’Afrique devraient connaître une croissance modérée dans les années à venir. Le marché sud-américain devrait atteindre 6,55 milliards de dollars en 2026. Le marché est en croissance en raison de processus en cours tels que l'exploitation minière, la métallurgie, le ciment, le pétrole et le gaz,pétrochimiquesecteurs, processus de production d’électricité et processus de gestion des déchets dans de nombreuses régions du monde. En Amérique du Sud, la croissance est principalement tirée par l'exploitation minière et la transformation des minéraux, notamment au Brésil, au Chili et au Pérou, ainsi que par l'amélioration de la production de ciment, de pâtes et papiers et de chaudières industrielles. Au Moyen-Orient et en Afrique, de nouveaux projets de raffinerie, de pétrochimie, de métallurgie, de ciment et de production d'électricité voient le jour, notamment en Arabie saoudite, aux Émirats arabes unis, en Turquie, en Afrique du Sud et en Égypte.
Marché des systèmes de contrôle de la qualité de l’air du CCG
En 2026, le marché du CCG devrait atteindre 2,52 milliards de dollars, soit 2,60 % des revenus totaux.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Portefeuilles intégrés de contrôle de la pollution, capacités de modernisation et présence bien établie pour renforcer la position sur le marché des acteurs de premier plan
Le marché des systèmes de contrôle de la qualité de l'air était dominé en 2025 par Mitsubishi Heavy Industries Ltd./Mitsubishi Power, G.E. Vernova Inc. et Babcock & Wilcox Enterprises, Inc. Leur présence dominante est attribuée à leur vaste gamme de produits de systèmes de désulfuration des gaz de combustion et de contrôle des particules, de systèmes de contrôle des oxydes d'azote et de systèmes multipolluants, ainsi qu'à leurs compétences d'ingénierie exceptionnelles, leur large base installée et leur marque établie. En outre, ANDRITZ AG, Valmet Oyj, Thermax Limited, CECO Environmental Corp., Fujian Longking Co., Ltd., Donaldson Company, Inc. et KC Cottrell Co., Ltd. travaillent au développement de portefeuilles technologiques de pointe, d'accords de partenariat et d'acquisitions.
LISTE DES PRINCIPALES ENTREPRISES DE SYSTÈMES DE CONTRÔLE DE LA QUALITÉ DE L'AIR PROFILÉES
- Mitsubishi Heavy Industries Ltd./Mitsubishi Power(Japon)
- GE Vernova Inc.. (NOUS.)
- Babcock & Wilcox Enterprises, Inc.. (NOUS.)
- ANDRITZ AG (Autriche)
- Valmet Oyj(Finlande)
- Thermax Limited (Inde)
- CECO Environmental Corp. (États-Unis)
- Fujian Longking Co., Ltd. (Chine)
- Donaldson Company, Inc. (États-Unis)
- KC Cottrell Co., Ltd. (Corée du Sud)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Juin 2026 :CECO Environmental Corp. a finalisé son acquisition stratégique de Thermon Group Holdings, élargissant ainsi sa plateforme mondiale en matière de solutions de qualité de l'air industrielle, de contrôle des émissions, de surveillance environnementale et de gestion thermique.
- Janvier 2026 :Fujian Longking Co., Ltd. a collaboré avec l'Université de technologie de Xiamen pour faire progresser les réacteurs de purification à lit fluidisé à grande échelle et les systèmes multi-tours coordonnés pour un traitement des gaz de combustion industriels économe en énergie et à très faibles émissions.
- Juin 2025 :Valmet Oyj a introduit une nouvelle solution de prétraitement par capture du carbone combinant un épurateur de gaz de combustion à condensation et un précipitateur électrostatique humide pour nettoyer et conditionner les gaz de combustion industriels avant le captage du carbone.
- Février 2025 :Fujian Longking Co., Ltd. a introduit des technologies de contrôle de la pollution atmosphérique basées sur l'IA, notamment un système de contrôle intelligent des îlots environnementaux, des commandes intelligentes à haute tension pour les précipitateurs électrostatiques et un système intelligent de purification des gaz de combustion secs.
- Février 2025 :ANDRITZ AG a acquis LDX Solutions, ajoutant des précipitateurs électrostatiques humides, des oxydants thermiques régénératifs, des filtres en tissu, des épurateurs et des services connexes tout en élargissant sa présence dans la technologie de l'air pur en Amérique du Nord.
COUVERTURE DU RAPPORT
Le rapport sur le marché des systèmes de contrôle de la qualité de l’air fournit une évaluation détaillée de tous les segments de marché, mettant en évidence les principaux moteurs, tendances, opportunités, contraintes et défis qui façonnent la croissance de l’industrie. Il couvre également les avancées technologiques, les développements majeurs du secteur, l’analyse des parts de marché et les profils complets des principales entreprises.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 7,5% de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par Offre, Technologie, Type de polluant, Type d'installation, Secteur d'utilisation finale et région |
| Par Technologie |
|
| En Offrant |
|
| Par type de polluant |
|
| Par Type d'installation |
|
| Par secteur d'utilisation finale |
|
| Par région |
|
Questions fréquentes
Fortune Business Insights indique que la valeur du marché mondial s'élevait à 91,90 milliards de dollars en 2025 et devrait atteindre 173,35 milliards de dollars d'ici 2034.
En 2025, la valeur marchande de l’Asie-Pacifique s’élevait à 43,96 milliards de dollars.
Le marché devrait croître à un TCAC de 7,5 % au cours de la période de prévision.
Le segment de la production d’électricité a dominé le marché par industrie d’utilisation finale.
Des réglementations strictes sur les émissions industrielles, la modernisation croissante des infrastructures vieillissantes de contrôle de la pollution et la demande croissante de systèmes de surveillance continue des émissions et de contrôle de plusieurs polluants stimulent la croissance du marché.
Mitsubishi Heavy Industries Ltd./Mitsubishi Power, GE Vernova Inc. et Babcock & Wilcox Enterprises, Inc. comptent parmi les principaux acteurs du marché.
L’Asie-Pacifique a dominé le marché en 2025.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 240
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.















Rapports associés