Taille du marché de l’analyse prédictive des soins de santé, part et analyse de l’industrie, par composant (logiciel et matériel), par application (prédiction des risques cliniques et aide à la décision, gestion de la santé et des soins de la population, analyse opérationnelle et de la main-d’œuvre, analyse financière, du cycle de revenus et de la fraude, et autres), par déploiement (basé sur le cloud, sur site et hybride), par utilisateur final (prestataires de soins de santé, payeurs de soins de santé, organismes gouvernementaux et de santé publique, et autres) et prévisions régionales, 2026
 Télécharger un échantillon gratuit

Taille du marché de l’analyse prédictive des soins de santé et perspectives d’avenir
 Écouter la version audio
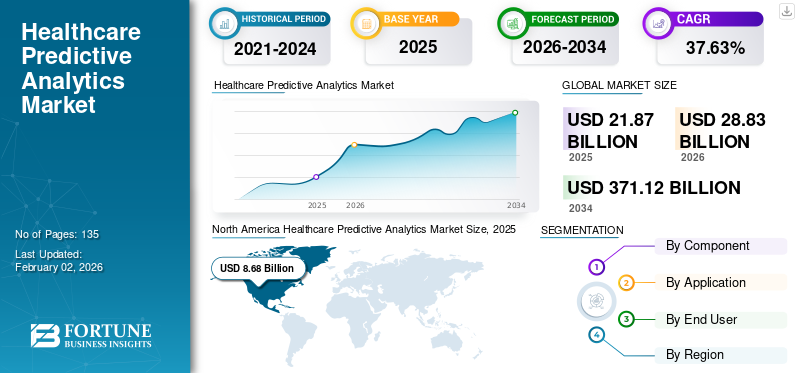
La taille du marché de l’analyse prédictive des soins de santé était évaluée à 21,87 milliards USD en 2025 et devrait passer de 28,69 milliards USD en 2026 à 203,70 milliards USD d’ici 2034, avec un TCAC de 27,76 % au cours de la période de prévision. L’Amérique du Nord a dominé le marché de l’analyse prédictive des soins de santé avec une part de marché de 40,65 % en 2025.
Le marché est sur le point de connaître une croissance exponentielle à mesure que la demande pour ces solutions augmente dans divers contextes de soins de santé. Les hôpitaux, les payeurs et autres prestataires de soins de santé génèrent d'importants volumes de données via les dossiers de santé électroniques, les réclamations d'assurance, les dispositifs médicaux, les systèmes de diagnostic etsurveillance des patients à distanceplates-formes. Ces solutions aident les organismes de santé à passer d'une prise de décision réactive à une planification proactive des soins, à améliorer l'utilisation des ressources, à réduire les coûts de santé évitables et à améliorer les résultats pour les patients. L’adoption croissante de l’intelligence artificielle, des plateformes de soins de santé basées sur le cloud et des systèmes de données cliniques intégrés par les principales sociétés opérationnelles devrait en outre accroître l’utilisation de l’analyse prédictive dans les flux de travail de soins de santé.
- Par exemple, en juillet 2025, Innovaccer a lancé une solution de gestion des réadmissions basée sur l’IA qui combine analyse prédictive et modélisation prédictive avancée pour identifier les patients présentant un risque élevé de réadmissions évitables à l’hôpital. La solution prend également en charge les interventions coordonnées, les flux de travail de soins de transition, l'optimisation de la capacité hospitalière et l'amélioration des résultats cliniques.
En outre, des acteurs clés, tels qu'Oracle Corporation, Merative, Epic Systems Corporation et Optum, Inc., participent activement aux lancements de nouveaux produits, aux collaborations stratégiques et aux acquisitions, ainsi qu'aux approbations réglementaires et aux initiatives d'investissement visant à étendre leur présence sur le marché.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Derniers lancements de produits
|
Nom du produit |
Nom de l'entreprise |
Description |
|
Plateforme de données IA Oracle Life Sciences |
Société Oracle |
Janvier 2026 :La plateforme d'analyse générative basée sur l'IA combine des données organisationnelles et publiques avec plus de 129 millions de dossiers de santé longitudinaux anonymisés du monde réel. Il soutient la recherche clinique, la surveillance de la sécurité, l'analyse au niveau de la population, la commercialisation et la génération de preuves. |
|
Suite d'automatisation du codage et des écarts de soins |
Qventus |
Février 2026 :La suite utilise l'identification prédictive, l'analyse de dossiers, l'automatisation des flux de travail et la documentation en temps réel pour détecter les diagnostics manqués et les lacunes dans les soins. Sa solution initiale d'automatisation des soins contre la malnutrition identifie les patients à risque et lance des interventions en temps opportun dans les flux de travail DSE. |
|
IA cramoisie |
Optum, Inc. |
Août 2025 :Crimson AI est une plateforme d'analyse clinique qui applique l'analyse prédictive aux opérations chirurgicales. Il analyse les informations historiques et en temps réel pour identifier la capacité sous-utilisée des salles d'opération, prédire les cas susceptibles de durer plus longtemps que prévu, optimiser l'utilisation des blocs et soutenir les décisions en matière de personnel et de planification chirurgicale. |
|
Navigateur sur la santé de la population (PHN) |
MedeAnalytics / ZeOmega |
Juillet 2025 :Population Health Navigator combine l'analyse prédictive avec des flux de travail de gestion des soins pour aider les organismes de santé à identifier les risques pour les patients, les lacunes en matière de soins et les opportunités d'intervention. Il intègre Health Fabric de MedeAnalytics aux capacités de gestion des soins de ZeOmega pour permettre une stratification des risques et des interventions plus ciblées sur le lieu de soins. |
TENDANCES DU MARCHÉ DE L’ANALYSE PRÉDICTIVE POUR LES SOINS DE SANTÉ
L'intégration croissante de l'intelligence artificielle et de l'apprentissage automatique dans les plateformes de soins de santé prédictives est une tendance émergente du marché
L’intégration de l’intelligence artificielle et de l’apprentissage automatique apparaît comme l’une des principales tendances du marché. Les modèles d’IA et d’apprentissage automatique peuvent traiter ces ensembles de données pour identifier des modèles cachés et prédire la détérioration des patients, la progression de la maladie, les réadmissions à l’hôpital, les risques liés au traitement et les futurs besoins en ressources. En conséquence, les fournisseurs de solutions développent des plates-formes avancées qui fournissent des scores de risque en temps réel et des informations exploitables directement dans les flux de travail cliniques et administratifs. Cette intégration aide les professionnels de la santé à identifier plus tôt les patients à haut risque, à améliorer la planification des soins, à réduire les coûts évitables et à prendre des décisions plus éclairées, augmentant ainsi la demande de solutions d'analyse prédictive de données basées sur l'IA.
- Par exemple, en janvier 2025, Arcadia a lancé un système basé sur l'IA.médecine de précisionsolution conçue pour identifier les patients souffrant de maladies non diagnostiquées ou mal diagnostiquées et ceux présentant un risque de problèmes de santé. La solution permet aux prestataires de soins de santé d'utiliser des informations basées sur les données pour connecter les patients à haut risque à des soins appropriés fondés sur des preuves.
|
Impact de l’IA sur le marché de l’analyse prédictive des soins de santé |
|
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Volume croissant de données de santé pour stimuler la demande de solutions d'analyse prédictive
L’un des facteurs clés à l’origine de la croissance du marché de l’analyse prédictive des soins de santé est l’utilisation généralisée des dossiers de santé électroniques, des systèmes de réclamation d’assurance et d’autres solutions de surveillance à distance des patients. Les plateformes d'analyse prédictive aident à combiner les données cliniques, opérationnelles, financières et générées par les patients pour identifier des modèles et prévoir la progression de la maladie, les réadmissions à l'hôpital, les risques liés au traitement et les besoins en ressources. En conséquence, les hôpitaux et les payeurs adoptent ces solutions pour convertir des ensembles de données de santé en expansion en informations exploitables, soutenir une gestion proactive des patients, améliorer la planification opérationnelle et réduire les coûts évitables. La croissance continue des données multimodales sur les soins de santé devrait donc accroître la demande de plateformes d’analyse prédictive évolutives.
- Par exemple, en juillet 2025, Health Catalyst a annoncé la sortie de 10 boîtes à outils de données de santé intégrées à l'IA sur Databricks Marketplace. Les boîtes à outils intègrent des modèles d’apprentissage automatique avancés et les capacités Healthcare.AI de Health Catalyst pour prédire les réadmissions à l’hôpital, les visites évitables aux urgences, le débit de patients, la durée du séjour des patients hospitalisés et les résultats chirurgicaux. Ce développement démontre comment les organismes de santé utilisent de plus en plus des ensembles de données cliniques et opérationnelles intégrées pour générer des informations prédictives et soutenir une prise de décision proactive.
|
Rang |
Moteur du marché |
Impact attendu sur la croissance du marché |
Contribution au TCAC (2026-2034) |
Impact : 2026-2028 |
Impact : 2029-2031 |
Impact : 2032-2034 |
|
1 |
Volume croissant de données de santé et intégration du DSE |
Haut |
8,80% |
Haut |
Haut |
Haut |
|
2 |
Avancées en matière d'IA, d'apprentissage automatique et d'analyse basée sur le cloud |
Haut |
8,10% |
Moyen |
Haut |
Haut |
|
3 |
Besoin croissant de réduire les coûts des soins de santé et d’améliorer les résultats cliniques |
Haut |
7,20% |
Haut |
Haut |
Moyen |
|
4 |
Augmentation du fardeau des maladies chroniques et des exigences en matière de gestion de la santé de la population |
Moyen-élevé |
6,60% |
Moyen |
Haut |
Haut |
|
5 |
Expansion de la surveillance à distance des patients, des appareils portables et des soins de santé personnalisés |
Moyen |
5,80% |
Moyen |
Moyen |
Haut |
|
6 |
Autres |
Faible |
4,00% |
Faible |
Faible |
Faible |
|
Contribution totale à la croissance positive |
40,50% |
RESTRICTIONS DU MARCHÉ
Problèmes de confidentialité des données et de cybersécurité pour restreindre la croissance du marché
Soins de santéanalyse prédictiveles plateformes utilisent de grands volumes d’informations sensibles sur les patients. La collecte et l'intégration de ces ensembles de données sur des plateformes cloud, des dossiers de santé électroniques, des appareils connectés et des systèmes tiers peuvent accroître l'exposition aux violations de données et aux accès non autorisés. Les établissements de santé doivent donc investir dans le chiffrement, les contrôles d’accès, la conformité réglementaire, la surveillance de la cybersécurité et les capacités de réponse aux incidents avant de déployer des solutions d’analyse avancées. Ces coûts supplémentaires et exigences opérationnelles peuvent retarder la mise en œuvre, en particulier dans les petits hôpitaux et cliniques. Les préoccupations concernant le consentement des patients, la propriété des données et les pertes potentielles de réputation et financières peuvent également décourager les organisations de partager les données nécessaires au développement de modèles prédictifs précis, freinant ainsi la croissance du marché.
- Par exemple, en avril 2024, UnitedHealth Group a signalé que les données personnelles auraient pu être affectées par la cyberattaque malveillante contre Change Healthcare. L'incident a obligé l'entreprise à isoler les systèmes concernés, à examiner les données compromises, à restaurer les services interrompus et à fournir une assistance aux personnes et aux prestataires de soins de santé concernés, démontrant ainsi les risques opérationnels et de sécurité des données associés aux systèmes d'information de santé interconnectés.
|
Rang |
Restriction du marché |
Impact attendu sur la croissance du marché |
Contribution TCAC (2026-2034)) |
Impact : 2026-2028 |
Impact : 2029-2031 |
Impact : 2032-2034 |
|
1 |
Problèmes de confidentialité des données, de cybersécurité et de conformité réglementaire |
Haut |
4,20% |
Haut |
Haut |
Moyen |
|
2 |
Mauvaise qualité des données, interopérabilité et problèmes de validation des modèles cliniques |
Moyen-élevé |
3,50% |
Haut |
Moyen |
Moyen |
|
3 |
Coûts de mise en œuvre élevés et pénurie de professionnels de l’analyse qualifiés |
Moyen |
3,04% |
Moyen |
Moyen |
Faible |
|
4 |
Autres |
Faible |
2,00% |
Faible |
Faible |
Faible |
|
Impact négatif total sur la croissance |
12,74% |
OPPORTUNITÉS DE MARCHÉ
Expansion de l'analyse prédictive dans les soins de santé personnalisés et de précision pour créer des opportunités de croissance
L’accent croissant mis sur les soins de santé personnalisés et de précision devrait créer des opportunités significatives pour les fournisseurs d’analyses prédictives. Ces plateformes peuvent combiner des données génomiques, cliniques, de laboratoire, d’imagerie, de réclamations et du monde réel pour estimer le risque de maladie d’un patient individuel et sa réponse probable au traitement. Ces informations peuvent aider les professionnels de santé à identifier les patients à haut risque, à sélectionner les thérapies adaptées, à anticiper les effets indésirables et à ajuster les plans de soins en fonction des caractéristiques de chaque patient. À mesure que les hôpitaux et les entreprises des sciences de la vie élargissent l’utilisation des données multiomiques et longitudinales des patients, la demande est susceptible d’augmenter pour des plateformes d’analyse capables de générer des prédictions précises, offrant ainsi des opportunités de croissance.
- Par exemple, en novembre 2025, BC Platforms a lancé BC Catalyst, une plateforme d'analyse native d'IA qui transforme des données génomiques complexes et cliniques du monde réel en informations exploitables. La plateforme est conçue pour soutenir la recherche en médecine de précision et permettre une analyse de données à grande échelle tout au long du cycle de vie du développement de médicaments, démontrant ainsi le rôle croissant de l'analyse avancée dans les soins de santé personnalisés.
LES DÉFIS DU MARCHÉ
Difficulté à intégrer l’analyse prédictive aux systèmes informatiques de santé existants pour défier l’expansion du marché
De nombreux établissements de santé continuent d’exploiter des systèmes de dossiers de santé électroniques, des bases de données départementales et des applications cliniques qui n’ont pas été conçus pour prendre en charge l’échange de données en temps réel ou une modélisation prédictive avancée. Les différences dans les formats de données, les normes de codage, les architectures système et les interfaces des fournisseurs rendent difficile la combinaison d'informations provenant de plusieurs sources dans un environnement d'analyse unifié. Les prestataires de soins de santé peuvent donc avoir besoin d'investissements substantiels dans les interfaces de programmation d'applications, les entrepôts de données, les mises à niveau du système et les services d'intégration spécialisés avant le déploiement. Ces défis sont particulièrement importants pour les petits hôpitaux disposant de budgets informatiques et d’une expertise technique limités, limitant ainsi l’adoption généralisée des plateformes d’analyse prédictive.
- Par exemple, en mai 2024, Health Catalyst a lancé Health Catalyst Ignite, un écosystème de données et d'analyses de santé de nouvelle génération destiné à relever des défis tels que les technologies héritées rigides, l'agrégation de données à forte intensité de main-d'œuvre, les données inaccessibles et les outils d'analyse fragmentés. Ce lancement met en évidence le besoin continu d’une infrastructure de données moderne avant que les organismes de santé puissent faire évoluer efficacement les applications d’analyse avancée et d’IA.
|
Analyse SWOT |
|
|
Points forts |
|
|
Faiblesses |
|
|
Opportunités |
|
|
Menaces |
|
Analyse de segmentation
Par composant
Une large applicabilité clinique et opérationnelle favorise la domination du segment des logiciels
En fonction du composant, le marché est classé en logiciels et matériel.
En 2025, le segment des logiciels dominait le marché.LogicielLes plates-formes constituent la couche principale utilisée pour intégrer les données de santé, créer des modèles prédictifs, générer des scores de risque et fournir des informations via des tableaux de bord et des flux de travail cliniques. Les établissements de santé peuvent également étendre l'utilisation des logiciels dans tous les départements sans investir autant dans une nouvelle infrastructure physique. De plus, les mises à niveau récurrentes de la plateforme, les modules d’analyse, les capacités d’IA et les licences par abonnement génèrent une demande soutenue de solutions logicielles.
- Par exemple, en octobre 2024, Google Cloud a annoncé la disponibilité générale de Vertex AI Search for Healthcare et de nouvelles fonctionnalités pour Healthcare Data Engine. Les offres logicielles permettent aux organismes de santé de créer des dossiers patients longitudinaux interopérables, de générer des informations cliniques et de fournir aux professionnels de la santé un accès plus rapide aux données nécessaires à une prise de décision éclairée.
Le segment du matériel devrait croître à un TCAC de 25,09 % au cours de la période de prévision.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par candidature
L'impact direct sur les résultats des patients a soutenu la domination du segment de prévision des risques cliniques et d'aide à la décision
Sur la base de l’application, le marché est classé en prévision des risques cliniques et aide à la décision, gestion de la santé et des soins de la population, analyse opérationnelle et des effectifs, analyse financière, du cycle de revenus et de la fraude, et autres.
En 2025, le segment de la prédiction des risques cliniques et de l’aide à la décision détenait la plus grande part de marché de l’analyse prédictive des soins de santé. Cette part élevée a été attribuée en raison de la nécessité croissante d’identifier les patients à haut risque. Les solutions prédictives peuvent analyser les antécédents cliniques, les résultats de laboratoire, les médicaments, les réclamations et les déterminants sociaux de la santé pour estimer la probabilité d'hospitalisation, de réadmission, de progression de la maladie ou de lacunes dans les soins. Ces informations permettent aux professionnels de la santé de prioriser les patients, de lancer des interventions en temps opportun et de sélectionner des parcours de soins appropriés. Par conséquent, la valeur clinique élevée et l’utilisation immédiate des informations sur les risques sur le lieu d’intervention ont soutenu le leadership du segment sur le marché.
- Par exemple, en octobre 2024, Oracle a introduit des améliorations significatives à Oracle Health Data Intelligence, notamment la priorisation des patients basée sur l'IA et les prochaines meilleures actions recommandées. Ces capacités aident les équipes soignantes à identifier les patients les plus susceptibles de bénéficier de la sensibilisation et à prendre des mesures proactives pour éviter des visites d'urgence et des hospitalisations coûteuses.
Le segment de la gestion de la santé et des soins de la population devrait croître à un TCAC de 29,14 % au cours de la période de prévision.
Par déploiement
L'évolutivité et l'accès plus rapide aux données de santé favorisent la domination du segment basé sur le cloud
En fonction du déploiement, le marché est classé en cloud, sur site et hybride.
En 2025, le segment basé sur le cloud a dominé le marché, car l'analyse prédictive des soins de santé nécessite une capacité informatique importante pour traiter des ensembles de données volumineux et en constante expansion. Le déploiement cloud permet aux établissements de santé d'adapter leurs ressources de stockage et d'analyse en fonction des volumes de données sans établir ni entretenir une infrastructure étendue sur site. Par conséquent, une mise en œuvre plus rapide, une évolutivité flexible et des exigences initiales moindres en matière d’infrastructure ont encouragé les établissements de santé à sélectionner des solutions d’analyse prédictive basées sur le cloud.
- Par exemple, en mars 2025, Huntsville Hospital Health System a élargi sa relation avec Oracle Health et a annoncé son intention de déployer Oracle Health Data Intelligence. Construite sur Oracle Cloud Infrastructure, la plateforme intégrera des données cliniques, de réclamations, de cycle de revenus, pharmaceutiques et autres données de santé pour prendre en charge les soins prédictifs, les plans de soins optimisés et l'amélioration de l'engagement des patients dans l'ensemble du système de santé.
Le segment hybride devrait croître à un TCAC de 25,61 % au cours de la période de prévision.
Par utilisateur final
La génération et l'utilisation élevées de données sur les patients positionnent les prestataires de soins de santé comme le principal segment d'utilisateurs finaux
En fonction de l’utilisateur final, le marché est classé en prestataires de soins de santé, payeurs de soins de santé, organismes gouvernementaux et de santé publique, etc.
En 2025, le segment des prestataires de soins de santé a dominé le marché, car les hôpitaux, les cliniques et les systèmes de santé génèrent et utilisent les plus grands volumes de données cliniques et opérationnelles au niveau des patients lors de la prestation de soins de routine. Ces organisations ont besoin d'analyses prédictives pour identifier la détérioration des patients, réduire les réadmissions, gérer les lits et les salles d'opération, prévoir les besoins en personnel et améliorer les décisions de traitement. L’augmentation du nombre de patients, la pénurie de main-d’œuvre, les contraintes de capacité et la pression pour améliorer la qualité tout en contrôlant les coûts ont encore accru l’adoption par les systèmes de santé. En conséquence, le large éventail d’applications cliniques et opérationnelles a soutenu la domination des prestataires de soins de santé.
- Par exemple, en octobre 2024, Ardent Health a sélectionné la solution périopératoire basée sur l’IA de Qventus pour optimiser son programme de chirurgie robotique et augmenter sa capacité chirurgicale. La plateforme utilisedossier de santé électroniqueet des données sur les réclamations pour prédire le temps inutilisé en salle d'opération, identifier les opportunités de planification et soutenir une utilisation plus efficace des ressources chirurgicales.
Le segment des organismes gouvernementaux et de santé publique devrait croître à un TCAC de 29,88 % au cours de la période de prévision.
Perspectives régionales du marché de l’analyse prédictive des soins de santé
Par géographie, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique.
Amérique du Nord
[BCM9deYqso]
L’Amérique du Nord était valorisée à 6,88 milliards USD en 2024 et a maintenu sa dynamique de croissance avec une position de leader en 2025 à 8,89 milliards USD. L'Amérique du Nord connaît une croissance en raison de l'adoption généralisée des DSE, d'une solide infrastructure informatique de soins de santé et de l'utilisation croissante d'outils prédictifs pour l'évaluation des risques des patients, la planification, la facturation et la planification des ressources hospitalières.
Marché américain de l’analyse prédictive des soins de santé
Compte tenu de la contribution substantielle de l'Amérique du Nord et de la domination américaine dans la région, le marché américain est estimé à environ 10,82 milliards de dollars en 2026, soit environ 37,70 % du marché mondial.
Europe
L’Europe devrait croître avec un TCAC de 27,56 % sur la période de prévision, le deuxième plus élevé parmi toutes les régions, et atteindre une valorisation de 7,44 milliards de dollars d’ici 2026. La croissance de l’Europe est soutenue par des investissements dans des systèmes de santé numériques interopérables et des initiatives permettant l’échange sécurisé et l’utilisation secondaire des données de santé.
Marché britannique de l’analyse prédictive des soins de santé
Le marché britannique est estimé à 1,23 milliard de dollars en 2026, soit environ 4,28 % du marché mondial.
Marché allemand de l’analyse prédictive des soins de santé
Le marché allemand devrait atteindre environ 2,38 milliards de dollars en 2026, soit environ 8,30 % du marché mondial.
Asie-Pacifique
L’Asie-Pacifique représentait la troisième plus grande part du marché en 2025 et devrait atteindre 6,21 milliards de dollars en 2026. L’Asie-Pacifique se développe en raison de l’importante population de patients, du fardeau croissant des maladies chroniques, de la numérisation des soins de santé et de l’augmentation des investissements dans les solutions cliniques et de santé de la population basées sur l’IA.
Marché japonais de l’analyse prédictive des soins de santé
Le marché japonais en 2026 est estimé à environ 1,85 milliard de dollars, soit environ 6,46 % du marché mondial.
Marché chinois de l’analyse prédictive des soins de santé
Le marché chinois devrait être l'un des plus importants au monde, avec des revenus estimés à environ 2,66 milliards de dollars en 2026, soit environ 9,26 % des ventes mondiales.
Marché indien de l’analyse prédictive des soins de santé
Le marché indien est estimé à environ 0,39 milliard de dollars en 2026, soit environ 1,37 % du chiffre d'affaires mondial.
Amérique latine, Moyen-Orient et Afrique
Les régions d’Amérique latine, du Moyen-Orient et d’Afrique devraient connaître une croissance significative au cours de la période de prévision. On estime que la valeur de la région Amérique latine atteindra 1,65 milliard de dollars en 2026. La région connaît une croissance à mesure que les pays modernisent leurs systèmes de santé publics, développent les dossiers électroniques et utilisent des outils numériques pour améliorer l’accès des populations mal desservies et isolées. Au Moyen-Orient et en Afrique, le CCG devrait atteindre 1,26 milliard de dollars en 2026.
Marché sud-africain de l’analyse prédictive des soins de santé
Le marché sud-africain devrait atteindre environ 0,36 milliard de dollars d'ici 2026, ce qui représente environ 1,26 % du chiffre d'affaires mondial.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Focus sur l’expansion du portefeuille et l’innovation stratégique des acteurs clés pour renforcer la position sur le marché
Le marché de l'analyse prédictive des soins de santé est modérément fragmenté, avec une concurrence menée par des entreprises proposant des plateformes de données de santé, des outils de modélisation prédictive, une infrastructure d'analyse basée sur le cloud, des solutions d'aide à la décision clinique,analyse de la santé de la population, et un logiciel de prévision opérationnelle. Des acteurs majeurs tels qu'Oracle Corporation, Optum, Inc., SAS Institute Inc., Microsoft Corporation, Epic Systems Corporation, Health Catalyst, Inc., Innovaccer Inc. et Merative renforcent leurs positions sur le marché grâce au lancement de nouveaux produits, au développement de modèles d'IA, à des collaborations stratégiques, à des acquisitions et à l'intégration avec des systèmes de dossiers de santé électroniques.
- Par exemple, en juin 2025, SAS Institute Inc. a introduit SAS Health Cost of Care Analytics et de nouveaux modèles d’IA de soins de santé traitant de l’observance des médicaments, de l’examen des dossiers médicaux, du remboursement, de la gestion des risques et de l’analyse du coût des soins.
Parmi les autres acteurs notables du marché figurent des fournisseurs spécialisés d’analyses de soins de santé, des sociétés de technologie médicale, des sociétés de conseil et des fournisseurs de logiciels régionaux. Les entreprises établies devraient conserver des parts de marché plus fortes à court terme en raison de leur vaste clientèle de soins de santé, de leurs vastes ensembles de données, de leur infrastructure cloud établie et de leur capacité à intégrer des analyses directement dans les flux de travail cliniques. En revanche, les fournisseurs spécialisés tels que Health Catalyst, Innovaccer, CitiusTech et Qventus sont susceptibles d'être compétitifs grâce à des plateformes axées sur les soins de santé, une mise en œuvre plus rapide, des modèles prédictifs personnalisés et l'automatisation de flux de travail cliniques et opérationnels spécifiques.
LISTE DES PRINCIPALES ENTREPRISES D'ANALYSE PRÉDICTIVE POUR LES SOINS DE SANTÉ PROFILÉES
- Oracle Corporation (États-Unis)
- Mératif(NOUS.)
- Epic Systems Corporation (États-Unis)
- Optum, Inc. (États-Unis)
- Microsoft Corporation (États-Unis)
- SAS Institute Inc. (États-Unis)
- Inovalon Holdings, Inc. (États-Unis)
- IQVIA Holdings Inc. (États-Unis)
- Amazon Web Services, Inc. (États-Unis)
- Veradigm LLC (États-Unis)
- Google Cloud(NOUS.)
- Health Catalyst, Inc. (États-Unis)
- Innovaccer Inc.(NOUS.)
- CitiusTech Inc.(NOUS.)
- Qventus, Inc. (États-Unis)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Mars 2026 :Innovaccer Inc. a lancé Galaxy UM, une plateforme de gestion de l'utilisation basée sur l'IA pour les payeurs de soins de santé. La plateforme automatise les flux de travail d'autorisation préalable, extrait les informations des documents cliniques, évalue la nécessité médicale et prend en charge des décisions de soins plus rapides et plus transparentes.
- Novembre 2025 :Lightbeam Health Solutions et Wakely Consulting Group ont lancé ACO Optimization Retrosight (AOR) et ACO Optimization Futuresight (AOF), des outils d'analyse prédictive conçus pour les organisations de soins responsables.
- Avril 2025 :Health Catalyst, Inc. a lancé Ignite Spark, une solution de données et d'analyse de soins de santé développée pour les systèmes de santé communautaires, régionaux et spécialisés. La plateforme permet aux petites organisations de soins de santé d'accéder à des capacités intégrées d'analyse et de gestion des données sans nécessiter une infrastructure interne étendue.
- Mars 2025 :Microsoft Corporation a introduit de nouvelles fonctionnalités d'IA dans le domaine de la santé dans Microsoft Fabric et Azure AI Foundry. Les mises à jour comprenaient une orchestration multimodale des données de santé et des modèles d'imagerie médicale tridimensionnels améliorés pour prendre en charge une analyse des données, un diagnostic et une prise de décision clinique plus rapides.
- Janvier 2025 :IQVIA Holdings Inc. a conclu une collaboration stratégique avec NVIDIA Corporation pour développer des solutions avancées d'IA agentique pour les soins de santé et les sciences de la vie. Les sociétés ont convenu de combiner les données de santé et l’expertise du domaine d’IQVIA avec l’infrastructure d’IA de NVIDIA pour améliorer la recherche, le développement clinique et la prise de décision en matière de soins de santé.
COUVERTURE DU RAPPORT
|
Questions stratégiques clés auxquelles répond le rapport |
|
Le rapport d’analyse prédictive des soins de santé fournit la taille et les prévisions du marché pour tous les segments inclus dans le rapport. Les perspectives du marché détaillent également la dynamique et les tendances du marché qui devraient influencer la croissance du marché au cours de la période de prévision. Il offre des informations sur l'adoption des dossiers de santé électroniques, la croissance des données de santé, la prévalence des maladies chroniques, l'utilisation de l'intelligence artificielle et de l'apprentissage automatique, ainsi que l'expansion de l'analyse basée sur le cloud dans les régions et pays clés. Le rapport couvre également les développements clés du secteur, les lancements de nouveaux produits, les partenariats stratégiques, les collaborations, les fusions et les acquisitions entreprises par les grandes entreprises. De plus, il fournit une analyse complète du marché. Il comprend un paysage concurrentiel détaillé avec des informations sur la part de marché, les offres de produits, les initiatives stratégiques et les profils des principaux acteurs.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 27,76 % de 2026 à 2034 |
| Unité | Valeur (milliards USD) |
| Segmentation | Par composant, application, déploiement, utilisateur final et région |
| Par composant |
|
|
Par candidature
|
|
|
Par déploiement
|
|
| Par utilisateur final |
|
| Par région |
|
Méthodologie de recherche
1.Approches ascendantes
Approche 1 : Revenus et part de marché des principaux acteurs de l'analyse prédictive des soins de santé
- Collecte des revenus d'analyse des soins de santé à partir de rapports annuels, de dépôts auprès de la SEC, de présentations aux investisseurs, de publications de résultats, d'annonces officielles de sociétés et d'autres divulgations publiques de sociétés clés telles que Oracle, SAS Institute, Merative, Microsoft, Health Catalyst, Innovaccer, Arcadia, Qventus, LeanTaaS et autres.
- Estimation des revenus de l'analyse prédictive en séparant les revenus applicables de l'analyse clinique, opérationnelle, financière, de la santé de la population, des payeurs et des sciences de la vie des revenus plus larges du cloud, des DSE, du conseil et des services informatiques.
- Estimation des revenus au niveau de l'entreprise en fonction des revenus d'abonnement aux logiciels, des valeurs annuelles des contrats, des revenus de mise en œuvre, des revenus des services d'analyse, du nombre de clients de soins de santé, des plates-formes installées et de la présence géographique.
- Répartition des revenus de l'entreprise entre les régions en utilisant les revenus géographiques déclarés, l'emplacement des clients de soins de santé, la disponibilité du cloud, les partenariats au niveau national, les bureaux régionaux et les déploiements de produits.
- Triangulation des revenus de l'entreprise avec les dépenses informatiques de santé, l'adoption du DSE, la maturité numérique des hôpitaux, la pénétration des soins basés sur la valeur, l'adoption de l'IA et la disponibilité des données de santé pour dériver le marché mondial.
- Cartographie des revenus au niveau de l'entreprise sur les segments de marché finalisés et les marchés régionaux.
Approche 2 : Ventes au niveau du produit et analyse des contrats
- Identification des principales plates-formes et solutions d'analyse prédictive des soins de santé proposées par Oracle, SAS, Health Catalyst, Innovaccer, Arcadia, Qventus, LeanTaaS, Microsoft, Merative et d'autres sociétés concernées.
- Collecte d'informations au niveau des produits couvrant les prix d'abonnement, les contrats logiciels annuels, les frais par utilisateur, les frais par membre et par mois, les licences d'entreprise, les frais de mise en œuvre, les modules d'analyse et les services professionnels.
- Estimation des revenus logiciels en utilisant le nombre de clients du secteur de la santé, la valeur annuelle moyenne des contrats, le nombre de modules déployés, la taille de l'organisation et les taux de renouvellement des contrats.
- Estimation des revenus basés sur le cloud en utilisant les utilisateurs abonnés, les durées de vie couvertes, les volumes de données, les charges de travail d'analyse et les frais annuels de la plateforme.
- Estimation des revenus des services à l'aide de projets de mise en œuvre, d'exigences d'intégration de données, de personnalisation, de services de développement de modèles, de frais de conseil et d'un support technique continu.
- Les revenus des produits au niveau national ont été estimés et regroupés en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique latine, au Moyen-Orient et en Afrique.
- La somme des revenus au niveau des produits et une allocation pour les petits fournisseurs locaux et spécialisés a été utilisée pour estimer le marché mondial.
Approche 3 : modèle d'adoption et de monétisation par les utilisateurs
- Évaluation du nombre d'hôpitaux, de systèmes de santé, de groupes de médecins, d'organismes de diagnostic, d'assureurs, de sociétés pharmaceutiques, d'agences de santé publique et d'autres organismes de santé adressables dans les principaux pays.
- Cartographie des organisations de soins de santé par taille, maturité numérique, pénétration des DSE, adoption du cloud, capacité d'analyse et disponibilité de données cliniques et de réclamations intégrées.
- Estimation de l'adoption de l'analyse prédictive à l'aide du nombre d'organisations de soins de santé éligibles, de la pénétration actuelle de l'analyse, des taux de mise en œuvre et du nombre moyen de cas d'utilisation prédictive par organisation.
- Estimation des revenus du marché des prestataires en utilisant le nombre d'hôpitaux et de systèmes de santé adoptants multiplié par les dépenses annuelles moyennes en logiciels et services.
- Estimation des revenus du marché des payeurs à l'aide des membres couverts, des frais d'analyse par membre, des exigences d'ajustement des risques, de l'utilisation de la détection des fraudes et de l'adoption des programmes de santé de la population.
- Estimation de la demande pharmaceutique et biotechnologique à l'aide d'activités de développement clinique, de projets de preuves concrètes, de surveillance de la sécurité, de programmes d'identification des patients et de dépenses d'analyse commerciale.
- La somme des revenus des fournisseurs, payeurs, sociétés pharmaceutiques, organismes de santé publique et autres utilisateurs finaux a été utilisée pour arriver au marché régional et mondial.
2.Approches descendantes
Approche 1 : Analyse du marché parent
- Analyse des marchés parents tels que le marché mondial de l'informatique dans le domaine de la santé, le marché de l'analyse des soins de santé, le marché de l'IA dans le domaine de la santé, le marché de l'aide à la décision clinique, le marché de la gestion de la santé de la population et le marché du cloud computing pour les soins de santé.
- Estimation de la proportion des dépenses du marché parent attribuable spécifiquement aux logiciels d'analyse prédictive et aux services associés.
- Application de facteurs au niveau national, notamment les dépenses informatiques de santé, l'adoption des DSE, la pénétration du cloud, la numérisation des hôpitaux, la participation aux soins basée sur la valeur, la maturité de l'IA, l'interopérabilité et la disponibilité des données de santé.
- Exclusion des outils de reporting descriptif, de la business intelligence générale, des systèmes de DSE autonomes, des analyses non liées aux soins de santé, des services cloud d'infrastructure uniquement et des analyses sans fonction prédictive.
- La somme des dépenses en analyse prédictive dans les pays et régions clés a été utilisée pour estimer le marché mondial.
- L'estimation du marché qui en résulte a été validée par rapport aux revenus au niveau de l'entreprise, à l'analyse des contrats de produits, aux calculs de la base installée et aux dépenses des utilisateurs finaux.
- L'estimation du marché qui en résulte a été validée par rapport aux revenus de l'entreprise, aux revenus d'abonnement aux produits, aux estimations basées sur les utilisateurs et aux indicateurs d'adoption régionaux.
3.Liste des sources clés
- Rapports annuels, dépôts 10-K, présentations aux investisseurs, publications de résultats et annonces officielles de l'entreprise
- Oracle, SAS Institute, Merative, Microsoft, Health Catalyst, Innovaccer, Arcadia, Qventus, LeanTaaS et autres sources pertinentes de l'entreprise
- Pages produits, informations sur les prix, annonces clients, informations sur les partenariats, études de cas et versions de lancement de produits
- OMS, Banque mondiale, OCDE, Eurostat, CDC, CMS, ONC, ministères nationaux de la santé et agences nationales de statistique
- FDA, HHS, ONC, Commission européenne, MHRA, ICO, PMDA, MHLW, NMPA et autres organismes de réglementation nationaux
- Statistiques hospitalières, données sur l'adoption du DSE, dépenses de santé, populations assurées, participation aux soins basée sur la valeur et indicateurs d'adoption de la santé numérique
- Essais cliniques, programmes de preuves concrètes, bases de données sur les marchés publics et contrats gouvernementaux dans le domaine des technologies de la santé
4.Entretiens primaires
Entretiens côté offre : 60 %
- Principaux répondants : Discussions avec des fournisseurs de plateformes d'analyse prédictive dans le domaine de la santé, des éditeurs de logiciels de santé, des fournisseurs de cloud, des intégrateurs de systèmes, des sociétés de gestion de données et des fournisseurs de services de conseil.
- Les principaux répondants comprennent des cadres supérieurs, des chefs de produit, des data scientists, des spécialistes de l'IA et de l'apprentissage automatique, des responsables commerciaux, des responsables du développement commercial, des consultants en mise en œuvre et des partenaires de distribution.
- Des entretiens ont été utilisés pour valider les valeurs annuelles des contrats, les parts de revenus des logiciels et des services, les modèles de déploiement, les volumes de clients, les revenus géographiques, les périodes de mise en œuvre et les taux de renouvellement.
- Les discussions ont également porté sur les coûts de développement des modèles, l'interopérabilité, l'intégration du DSE, la conformité réglementaire, le positionnement concurrentiel, les pipelines de produits et l'adoption future.
Entretiens côté demande : 40 %
- Répondants clés :Discussions avec des hôpitaux, des systèmes de santé, des groupes de médecins, des assureurs maladie, des sociétés pharmaceutiques et biotechnologiques, des agences de santé publique, des organismes de recherche et d'autres utilisateurs finaux de soins de santé.
- Les principaux répondants comprennent des DSI, des responsables des données, des responsables de l'information médicale, des administrateurs d'hôpitaux, des cliniciens, des analystes de données, des responsables de la santé de la population, des responsables des payeurs et des responsables des achats.
- Les entretiens ont été utilisés pour analyser les budgets d'analyse prédictive, les cas d'utilisation préférés, les critères d'achat, les préférences de déploiement, les défis de mise en œuvre, les performances du modèle et le retour sur investissement.
- Les commentaires côté demande ont été utilisés pour valider l'adoption régionale, les parts des utilisateurs finaux, la combinaison d'applications, l'allocation de logiciels et de services, les parts de modèle de déploiement et les hypothèses de croissance prévisionnelles.
- Les entretiens ont également validé les obstacles à l'adoption, les problèmes de confidentialité, les attentes en matière d'efficacité clinique, l'engagement dans les applications et les modèles d'achat régionaux.
- Les commentaires côté demande ont été utilisés pour valider la plateforme, l’application, le modèle de livraison, le modèle commercial, le modèle de paiement et la répartition entre les utilisateurs finaux.

Questions fréquentes
Fortune Business Insights indique que le marché mondial s'élevait à 21,87 milliards de dollars en 2025 et devrait atteindre 203,70 milliards de dollars d'ici 2034.
En 2025, le marché nord-américain s'élevait à 8,89 milliards de dollars.
Le marché devrait croître à un TCAC de 27,76 % au cours de la période de prévision (2026-2034).
Le segment des logiciels est en tête du marché, par composant.
L’intégration croissante de l’IA et le volume croissant de données de santé devraient stimuler le marché.
Oracle Corporation, Merative, Epic Systems Corporation et Optum, Inc. sont les principaux acteurs du marché.
L’Amérique du Nord devrait détenir la part de marché la plus élevée.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 135
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Rapports associés