Taille, part et analyse de l’industrie des équipements d’imagerie par résonance magnétique (IRM), par force (moins de 1,5 T, 1,5 T et plus de 1,5 T), par application (musculo-squelettique, neurologie, cardiologie, imagerie corporelle générale et autres), par conception (systèmes IRM fermés, systèmes IRM ouverts et systèmes IRM dédiés/extrémités), par utilisateur final (hôpitaux et ASC, imagerie diagnostique centres, instituts universitaires et de recherche et autres) et prévisions régionales, 2026-2034
 Télécharger un échantillon gratuit

Taille du marché des équipements d’imagerie par résonance magnétique (IRM) et perspectives futures
 Écouter la version audio
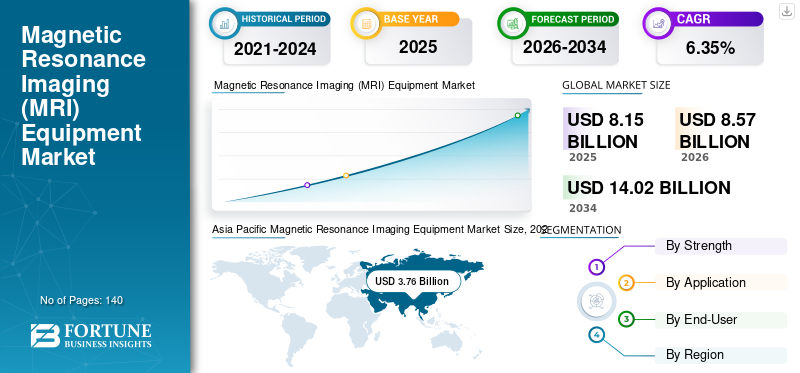
La taille du marché mondial des équipements d’imagerie par résonance magnétique (IRM) était évaluée à 8,15 milliards USD en 2025. Le marché devrait passer de 8,57 milliards USD en 2026 à 14,03 milliards USD d’ici 2034, avec un TCAC de 6,4 % au cours de la période de prévision. L’Asie-Pacifique a dominé la part de marché des équipements d’imagerie par résonance magnétique (IRM) de 46,13 % en 2025
L’équipement d’imagerie par résonance magnétique (IRM) est l’une des techniques d’imagerie diagnostique les plus couramment utilisées dans plusieurs établissements de soins de santé, notamment les hôpitaux et les cliniques. L'équipement utilise de puissants champs magnétiques et des ondes radio pour produire des images détaillées de l'intérieur du corps. La prévalence croissante de diverses maladies chroniques, telles que le cancer et les troubles neurologiques, entre autres, ainsi que le nombre croissant de cas de traumatismes, entraînent une demande croissante pour cet équipement à l’échelle mondiale, contribuant ainsi à la croissance du marché.
GE HealthCare, Siemens Healthineers AG et Koninklijke Philips N.V. détenaient la plus grande part de marché mondiale en raison de leur forte concentration sur le développement et l'introduction de produits technologiquement avancés pour répondre à la demande mondiale croissante des prestataires de soins de santé et des populations de patients.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Tendances du marché des équipements d’imagerie par résonance magnétique (IRM)
L’évolution des préférences vers les scanners IRM à haute résistance stimule l’expansion du marché
L’attention croissante des principaux acteurs opérant sur le marché conduit à des avancées technologiques croissantes dans les scanners IRM, tels que les scanners à haute résistance. L'examen IRM conventionnel utilise un équipement d'imagerie par résonance magnétique (IRM) 1,5T ; cependant, avec l'avènement de la technologie ces dernières années, des équipements d'IRM 3T, ou même supérieurs, tels que des équipements d'IRM 7T, sont utilisés. Ces appareils d'IRM à champ élevé et ultra-élevé sont couramment utilisés dans les diagnostics cliniques de routine. Auparavant, une grande partie de cet équipement d’IRM à haute résistance était réservée uniquement à la recherche.
L'intensité de champ plus élevée de l'équipement IRM permet la production d'images transversales du genou et de la tête et est destinée aux patients pesant plus de 66 livres. Ces appareils ont des applications très diverses, comme celles du diagnostic. Cela est dû au fait que l’équipement IRM améliore le processus d’imagerie en révélant les détails fonctionnels et anatomiques, qui autrement ne seraient pas visibles aux puissances inférieures. Les avantages susmentionnés associés à un équipement d'imagerie par résonance magnétique (IRM) à plus forte intensité de champ ont provoqué le passage d'un tesla inférieur à un tesla comparativement plus élevé, tel que 7T et 3T.
- Par exemple, selon les données publiées par le Centre national deBiotechnologieInformation (NCBI) en octobre 2024, l'utilisation de l'IRM à champ ultra-élevé 7 Tesla (7T) dans la recherche sur la sclérose en plaques (SEP) a considérablement augmenté au cours des 20 dernières années.
Dynamique du marché
Facteurs du marché
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Prévalence croissante des maladies chroniques et diagnostic parmi la population mondialepour améliorer la croissance du marché
La prévalence croissante de maladies chroniques, telles que le cancer et divers troubles neurologiques, notamment l’épilepsie, la maladie d’Alzheimer et la maladie de Parkinson, stimule l’expansion du marché. Les initiatives croissantes des organismes de santé, des grandes entreprises et d’autres pour accroître la sensibilisation à ces maladies devraient alimenter le taux de diagnostic au sein de la population.
- Par exemple, selon un rapport publié en 2026 par l'Alzheimer's Association, plus de 7,0 millions d'Américains vivent avec la maladie d'Alzheimer aux États-Unis. Ce nombre devrait atteindre près de 13,0 millions d'ici 2050.
L’augmentation du taux de diagnostic au sein de la population et l’amélioration des infrastructures de santé dans les pays émergents comme la Chine, l’Inde, le Brésil et d’autres sont dues à l’augmentation des dépenses de santé, favorisant l’adoption de ces dispositifs.
L’adoption croissante et les avantages des équipements d’imagerie par résonance magnétique (IRM) par rapport aux autres équipements d’imagerie diagnostique devraient stimuler la croissance du marché mondial des équipements d’imagerie par résonance magnétique (IRM) au cours de la période de prévision.
Moteurs du marché – Impact et contribution (2026-2034)
| Rang | Facteurs du marché | Classement d’impact global | Contribution TCAC (2026-2034) | Impact : 2026-2028 | Impact : 2029-2031 | Impact : 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising Prevalence of Chronic Conditions and Diagnosis Among the Global Population | Élevé | 2.6% | Élevé | Élevé | Élevé |
| 2 | Replacement and Modernization of Aging MRI Installed Base, Including Migration Toward Advanced 1.5T and 3T Systems | Élevé | 2.1% | Élevé | Élevé | Élevé |
| 3 | Increasing Adoption of AI-Enabled Image Reconstruction, Automated Workflows, and Faster MRI Scanning Technologies | Moyen-élevé | 1.8% | Moyen | Élevé | Élevé |
| 4 | Expansion of Hospital, Diagnostic Imaging, and Healthcare Infrastructure in Emerging Markets | Moyen-élevé | 1.5% | Moyen | Élevé | Élevé |
| 5 | Commercialization of Low-Helium, Helium-Free, Compact, Open, and Portable MRI Systems | Moyen | 1.2% | Moyen | Moyen | Moyen |
| 6 | Others (Rising Preventive Imaging, Wider Use of Cardiac and Functional MRI, Public–Private Investments, Mobile Imaging, and Research Applications) | Faible | 0.8% | Faible | Faible | Faible |
| Contribution totale à la croissance positive | 10.00% | |||||
Source : Fortune Business Insights
Télécharger un échantillon gratuit Pour des moteurs de marché approfondis et des prévisions d’impact
Restrictions du marché
Coûts élevés associés aux systèmes pour entraver la croissance du marché
L’une des principales limites du marché réside dans les coûts élevés associés à l’installation et à la maintenance. L'installation et l'entretien approprié de ces systèmes nécessitent souvent une infrastructure complexe et entraînent divers coûts connexes, que de nombreux établissements médicaux ne peuvent pas assumer.
Le coût plus élevé des scanners IRM par rapport à d’autres équipements d’imagerie diagnostique, tels que les tomodensitogrammes et autres, et le temps plus long nécessaire pour réaliser l’analyse sont quelques-uns des facteurs qui devraient entraver l’adoption de ces appareils dans les pays émergents sur le marché.
- Par exemple, selon un article de 2023 publié par Health Images, le temps moyen mis par leScanner de tomodensitométrie (CT)dure environ 10 à 15 minutes. En revanche, le scanner IRM peut prendre jusqu'à une heure ou plus.
Ainsi, le coût élevé de ces systèmes peut inciter les hôpitaux et les centres de diagnostic des pays en développement à acheter des systèmes remis à neuf pour répondre à leurs besoins en imagerie. Les systèmes remis à neuf sont disponibles à un coût nettement inférieur à celui d'un nouveau système. Les hôpitaux et autres établissements de santé des pays en développement optent souvent pour ces systèmes en raison de leur rapport coût-efficacité. Une autre limitation critique est le rappel volontaire de nombreux systèmes d’imagerie en raison d’une erreur humaine, ce qui pourrait déclencher un déclin de la croissance du marché.
Restrictions du marché – Impact et contribution négative (2026-2034)
| Rang | Restrictions du marché | Classement d’impact global | Contribution négative au TCAC (2026-2034) (2026-2034) |
Impact : 2026-2028 | Impact : 2029-2031 | Impact : 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High Costs Associated with the Systems to Hamper Market Growth | Élevé | -1.5% | Élevé | Élevé | Moyen |
| 2 | Shortage of Skilled Radiologists, MRI Technologists, and Service Personnel, Particularly in Emerging Markets | Moyen | -0.9% | Moyen | Moyen | Moyen |
| 3 | Capital-Budget Constraints, Lengthy Procurement Cycles, Regulatory Requirements, and Uneven Reimbursement | Moyen-Faible | -0.8% | Moyen | Moyen | Faible |
| 4 | Others (Patient Contraindications and Claustrophobia, Competition from Alternative Imaging Modalities, Supply-Chain Disruptions and Limited MRI Access) | Faible | -0.4% | Faible | Faible | Faible |
| Impact négatif total sur la croissance | -3.60% | |||||
Source : Fortune Business Insights
Télécharger un échantillon gratuit Pour une analyse approfondie des contraintes du marché et des risques
Opportunités de marché
Les progrès de l’imagerie IRM basée sur l’IA pour créer d’importantes opportunités de croissance
Les progrès de l’imagerie IRM basée sur l’IA ont amélioré la vitesse de numérisation, la qualité des images, l’efficacité du flux de travail et la cohérence des diagnostics. En outre, la reconstruction basée sur l'IA réduit le bruit de l'image et le temps d'acquisition, permettant ainsi aux prestataires de soins de santé d'effectuer davantage d'examens par système et d'améliorer le débit. De plus, le positionnement automatisé des patients, la sélection des protocoles, la segmentation des images et l'analyse quantitative réduisent la dépendance des opérateurs et soutiennent les installations confrontées à une pénurie de technologues et de radiologues IRM expérimentés. Ces capacités renforcent la proposition de valeur pour les nouvelles installations d'IRM et encouragent les hôpitaux à mettre à niveau les systèmes existants grâce à l'IA.logicielet des programmes de reconstruction.
- Par exemple, en novembre 2024, Philips a dévoilé son système IRM BlueSeal 1,5T de nouvelle génération avec Smart Workflow activé par l'IA et reconstruction SmartSpeed.
De telles améliorations devraient alimenter la demande de remplacement et élargir l’adoption de l’IRM dans les établissements de santé à volume élevé et aux ressources limitées.
Défis du marché
Pénurie de main-d’œuvre qualifiée pour défier la croissance du marché
L’exploitation de systèmes avancés nécessite une expertise spécialisée dans le positionnement du patient, la sélection du protocole, l’acquisition d’images, la gestion de la sécurité et l’interprétation des diagnostics. Un personnel insuffisant peut également laisser les systèmes d'IRM sous-utilisés, prolonger les délais d'attente pour les rendez-vous, augmenter la charge de travail des employés et décourager les petits hôpitaux d'investir dans de nouveaux équipements.
- Par exemple, les données de mars 2025 de la Radiological Society of North America faisaient état d’une pénurie estimée entre 37 800 et 124 000 médecins, dont des milliers de radiologues, d’ici 2034.
Le défi est particulièrement important dans les marchés ruraux et en développement, où les professionnels de l’imagerie formés sont concentrés dans les grands centres de santé urbains. Un tel scénario devrait limiter l’expansion du marché dans les années à venir.
ANALYSE DE SEGMENTATION
Par force
Le nombre croissant de lancements de produits avec une force de 1,5 T a conduit à la domination du segment
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
En fonction de sa force, le marché est segmenté en moins de 1,5T, 1,5T et plus de 1,5T.
Le segment 1,5T a dominé la part de marché en 2025. Cette domination est due au nombre croissant de bases installées d'appareils IRM d'une puissance de 1,5T, en raison de leur efficacité et de leur large gamme d'options de marques et de modèles basées sur l'abordabilité, la qualité et d'autres facteurs. L'attention croissante des principaux acteurs à l'introduction de produits d'une résistance de 1,5T est un autre facteur majeur contribuant à la croissance du segment.
Le segment de plus de 1,5 T devrait croître à un TCAC de 6,8 % au cours de la période de prévision.
Par candidature
Le nombre croissant de blessés musculo-squelettiques au sein de la population a conduit à la domination du segment musculo-squelettique
En fonction des applications, le marché est segmenté en maladies musculo-squelettiques,neurologie, cardiologie, imagerie corporelle générale et autres.
Le segment musculo-squelettique a dominé le marché en 2025. La domination du segment peut être attribuée à plusieurs facteurs, tels que le nombre croissant de blessures musculo-squelettiques au sein de la population, l’augmentation des procédures d’imagerie et la prévalence croissante de diverses affections musculo-squelettiques au sein de la population. Le segment devrait détenir une part de 32,2 % en 2026.
- Par exemple, selon les données de GOV.UK, la prévalence des personnes âgées de 16 ans et plus déclarant elles-mêmes souffrir d'un problème musculo-squelettique à long terme était de 17,9 % en 2024.
Le segment de la neurologie devrait croître à un TCAC de 6,8 % au cours de la période de prévision.
Par conception
La disponibilité de conceptions fermées dans les scanners grand public 1,5T et 3T a conduit à la domination du segment des systèmes IRM fermés
Sur la base de la conception, le marché est segmenté en systèmes IRM fermés, systèmes IRM ouverts et systèmes IRM dédiés/extrémités.
Le segment des systèmes d’IRM fermés a dominé le marché en 2025. Étant donné que les scanners 1,5T et 3T grand public utilisés par les hôpitaux et les centres de diagnostic utilisent principalement des configurations supraconductrices cylindriques, les principaux portefeuilles OEM restent fortement concentrés sur ces conceptions, ce qui devrait contribuer à la croissance du segment. De plus, le segment devrait détenir une part de 82,9 % en 2026.
Le segment des systèmes d’IRM ouverts devrait croître à un TCAC de 7,1 % au cours de la période de prévision.
Par utilisateur final
Le nombre croissant d’équipements installés dans les hôpitaux et les ASC à l’échelle mondiale ont conduit à la domination du segment
En fonction de l’utilisateur final, le marché est segmenté en hôpitaux et ASC, centres d’imagerie diagnostique, instituts universitaires et de recherche, etc.
Le segment des hôpitaux et des ASC représentait la plus grande part de marché des équipements d’imagerie par résonance magnétique (IRM) en 2025. L’un des facteurs critiques aidant ce segment à dominer est la large base d’installation de ces systèmes dans ces contextes. Le nombre croissant d'hôpitaux et d'ASC dans les pays développés et émergents est un autre facteur crucial favorisant la croissance du segment. Le segment devrait détenir une part de 58,6 % en 2026.
- Par exemple, selon les statistiques de l'OCDE publiées en 2025, le nombre total d'examens IRM réalisés dans les centres australiens de chirurgie ambulatoire utilisant le système IRM était d'environ 41 pour 1 000 personnes.
Le segment des centres d’imagerie diagnostique devrait connaître une croissance considérable de 5,8 % au cours de la période de prévision.
Perspectives régionales du marché des équipements d’imagerie par résonance magnétique (IRM)
Sur la base de la géographie, le marché est classé en Amérique du Nord, Europe, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique.
Asie-Pacifique
Asia Pacific Magnetic Resonance Imaging (MRI) Equipment Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L'Asie-Pacifique représentait la plus grande part des revenus en 2024, évalués à 3,56 milliards de dollars, et a également atteint 3,76 milliards de dollars en 2025. Cette domination est due à l'adoption croissante de systèmes avancés, à une base de patients potentielle solide et à une sensibilisation croissante aux diagnostics avancés en raison de la prévalence croissante des maladies chroniques. En outre, le nombre croissant d’établissements de soins de santé dans les pays de la région constitue un autre facteur majeur favorisant l’adoption croissante de ces appareils sur le marché.
- Par exemple, selon un blog publié en 2024 par Rentech Digital, il existe environ 893 centres d’imagerie diagnostique médicale en Australie.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Marché japonais des équipements d’imagerie par résonance magnétique (IRM)
Le Japon devrait atteindre environ 1,23 milliard de dollars de chiffre d'affaires en 2026, ce qui représente près de 14,4 % des ventes mondiales.
Marché chinois des équipements d’imagerie par résonance magnétique (IRM)
Le marché chinois devrait atteindre environ 1,29 milliard de dollars en 2026, soit près de 15,1 % des revenus mondiaux.
Marché indien des équipements d’imagerie par résonance magnétique (IRM)
Le marché indien devrait atteindre environ 0,96 milliard de dollars en 2026, soit environ 11,2 % des revenus mondiaux.
Europe
L’Europe devrait devenir la deuxième plus grande région du marché avec une valeur de 1,86 milliard de dollars en 2026 et devrait maintenir un TCAC de 6,1 % au cours de la période de prévision. La croissance du marché régional est soutenue par le volume croissant de procédures d’imagerie médicale, l’augmentation des dépenses de santé et l’adoption de systèmes technologiquement avancés.
Marché britannique des équipements d’imagerie par résonance magnétique (IRM)
Le marché britannique devrait atteindre 0,27 milliard de dollars en 2026, ce qui représente environ 3,1 % des revenus mondiaux.
Marché allemand des équipements d’imagerie par résonance magnétique (IRM)
Le marché allemand devrait atteindre 0,67 milliard de dollars en 2026, soit environ 7,8 % du chiffre d'affaires mondial.
Amérique du Nord
Le marché nord-américain devrait devenir le troisième plus grand marché, avec une valeur de 1,81 milliard de dollars en 2026. Parmi les facteurs contribuant à la croissance de la région figurent l’adoption croissante de systèmes d’imagerie coûteux et de haute résistance, des dépenses et des infrastructures de soins de santé substantielles et un volume élevé de procédures d’imagerie en raison de la prévalence croissante des maladies chroniques. De tels facteurs, associés à une population de patients importante, à la sensibilisation aux nouvelles avancées en matière de diagnostic et à la présence de grandes sociétés d’imagerie médicale, contribueront à la domination de la région sur le marché mondial.
Marché américain des équipements d’imagerie par résonance magnétique (IRM)
En 2026, les États-Unis devraient atteindre 1,75 milliard de dollars, soit environ 20,4 % des ventes mondiales.
Amérique latine, Moyen-Orient et Afrique
L'Amérique latine, le Moyen-Orient et l'Afrique devraient connaître une croissance modérée, le marché latino-américain étant estimé à environ 0,64 milliard de dollars d'ici 2026. La croissance de l'Amérique latine est due au développement croissant des infrastructures de soins de santé, telles que les systèmes de diagnostic et un nombre croissant de procédures d'imagerie médicale. La croissance au Moyen-Orient et en Afrique est attribuée à l’adoption croissante de systèmes de santé avancés, soutenue par une sensibilisation croissante des patients et un développement des paramètres économiques.
Marché des équipements d’imagerie par résonance magnétique (IRM) du CCG
D’ici 2026, le marché du CCG devrait atteindre environ 0,13 milliard de dollars, soit environ 1,6 % des revenus mondiaux.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Une concentration solide des acteurs clés sur le renforcement de leur portefeuille de produits afin de favoriser la croissance du marché
Le marché mondial de l’imagerie par résonance magnétique (IRM) est consolidé avec quelques acteurs de premier plan opérant sur le marché et disposant d’un large portefeuille de produits. GE Healthcare, Siemens Healthineers AG et Koninklijke Philips N.V. sont les principaux acteurs du marché, représentant la majorité des parts de marché. La forte concentration de R&D de ces entreprises pour renforcer leur portefeuille de produits avec des produits technologiquement avancés est un facteur important soutenant la croissance des parts de marché de ces entreprises à l’échelle mondiale. En outre, le nombre croissant de collaborations et de partenariats entre universités et autres entreprises constitue un autre facteur crucial favorisant la présence croissante de la marque à l’échelle mondiale.
- En novembre 2023, GE Healthcare a collaboré avec l'École de médecine et de santé publique de l'Université du Wisconsin à UW-Madison pour étendre la portée existante au-delà de l'imagerie médicale vers l'introduction de nouvelles technologies numériques et de solutions axées sur les maladies.
CANON MEDICAL SYSTEMS CORPORATION, FUJIFILM Holdings Corporation et ESAOTE SPA sont quelques autres acteurs opérant sur le marché mondial. Les efforts croissants de ces entreprises pour étendre leur présence géographique dans les pays développés et renforcer leur portefeuille de produits sont quelques-uns des facteurs qui contribuent à l’augmentation de leurs parts de marché.
LISTE DES PRINCIPALES ENTREPRISES D'ÉQUIPEMENT D'IMAGERIE PAR RÉSONANCE MAGNÉTIQUE (IRM)
- GE Santé(NOUS.)
- Koninklijke Philips N.V.(Pays-Bas)
- Siemens Healthineers SA(Allemagne)
- CANON MEDICAL SYSTEMS CORPORATION (Japon)
- FUJIFILM Holdings Corporation (Japon)
- ESAOTE SPA (Italie)
- Time Medical Holding (Chine)
- FONAR Corp. (États-Unis)
- Systèmes médicaux Neusoft Co., Ltd.(Chine)
- Medonica Co. LTD (Corée du Sud)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Juillet 2026 :HYPERFINE, INC. a lancé le système IRM portable Swoop de nouvelle génération sur les premiers marchés européens après autorisation CE et UKCA.
- Mai 2026 :Shanghai United Imaging Healthcare Co., LTD a présenté le 5T uMR Jupiter, le 3T uMR Ultra, l'IRM dynamique du corps entier et la technologie de gradient durable à l'ISMRM 2026.
- Mai 2026 :GE HealthCare a présenté les systèmes SIGNA MRI de nouvelle génération, les outils de flux de travail basés sur l'IA, SIGNA Studio et les technologies de recherche en neurosciences à l'ISMRM 2026.
- Mars 2026 :Shanghai United Imaging Healthcare Co., LTD et Bayer AG ont signé un cadre de collaboration pour explorer les opportunités dans les domaines de l'imagerie médicale, des diagnostics à contraste amélioré etsanté numérique.
- Février 2026 :GE HealthCare a reçu les autorisations de la FDA pour SIGNA Sprint avec Freelium, SIGNA Bolt 3T et l'écosystème de flux de travail IRM piloté par SIGNA One.
- Janvier 2026 :Siemens Healthineers AG a reçu l'autorisation de la FDA pour la plateforme d'IRM MAGNETOM Flow 1,5T de 70 cm dotée de la technologie DryCool pratiquement sans hélium.
- Novembre 2025 :Siemens Healthineers AG a présenté le système d'IRM 0,55T MAGNETOM Free.XL pour la radiologie interventionnelle et les procédures guidées par IRM.
- Décembre 2023 :Siemens Healthineers AG a annoncé la disponibilité du MAGNETOM Cima.X, un système d'IRM 3 T, au Canada.
- Novembre 2023 :Koninklijke Philips N.V. a élargi l'accord de partenariat avec SyntheticMR, qui vise à introduire SyMRI 3D.
- Novembre 2023 :GE Healthcare a lancé un système d'imagerie par résonance magnétique (IRM) à large diamètre de 1,5 T, SIGNA Champion. Le système est conçu pour améliorer la qualité des soins prodigués aux patients en intégrant une IA avancée et des fonctionnalités innovantes qui permettent des analyses IRM plus rapides et plus précises.
- Août 2023 :FUJIFILM Corporation a lancé un nouveau système d'IRM 1,5 Tesla, ECHELON Synergy, intégré àapprentissage profondtechnologie de reconstruction.
COUVERTURE DU RAPPORT
Le rapport d’étude de marché mondial sur les équipements d’imagerie par résonance magnétique (IRM) fournit une analyse détaillée du marché. Il se concentre sur des aspects clés, tels que la taille du marché, les prévisions, la segmentation du marché en fonction de la force, de l’application, de l’utilisateur final et du paysage concurrentiel. En outre, le rapport offre un aperçu des dernières tendances du marché, des statistiques du marché et des développements clés du secteur. Outre les facteurs mentionnés ci-dessus, le rapport englobe plusieurs facteurs qui ont contribué à la croissance du marché ces dernières années.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 6,4 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par force, application, conception, utilisateur final et région |
| Par force |
|
| Par candidature |
|
| Par conception |
|
| Par utilisateur final |
|
| Par région |
|
Questions fréquentes
Fortune Business Insights indique que le marché mondial était évalué à 8,15 milliards de dollars en 2025 et devrait atteindre 14,03 milliards de dollars d'ici 2034.
En 2025, la valeur marchande de la région Asie-Pacifique s’élevait à 3,76 milliards de dollars.
Le marché affichera un TCAC constant de 6,4 % au cours de la période de prévision 2026-2034.
Le segment 1,5T est le segment leader du marché en termes de solidité.
Les principaux facteurs déterminants du marché comprennent la prévalence croissante des maladies chroniques et des diagnostics au sein de la population mondiale.
GE Healthcare, Siemens Healthineers AG et Koninklijke Philips N.V. sont les principaux acteurs du marché mondial.
L’Asie-Pacifique dominait la part de marché en 2025.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 180
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.













.webp)






Rapports associés