Taille du marché des vannes à guillotine, part et analyse de l'industrie, par type (vannes à guillotine à plaquettes, vannes à guillotine à brides, vannes à guillotine à ergots et vannes à guillotine traversantes), par type d'actionnement (manuel, à commande pneumatique, à commande électrique et à commande hydraulique), par direction d'écoulement (vannes à guillotine unidirectionnelles et bidirectionnelles), par industrie d'utilisation finale (mines et traitement des minéraux, traitement de l'eau et des eaux usées, pâtes et papiers, produits chimiques et pétrochimiques, pétrole et gaz, énergie
 Télécharger un échantillon gratuit

Taille du marché des vannes à guillotine et perspectives d’avenir
 Écouter la version audio
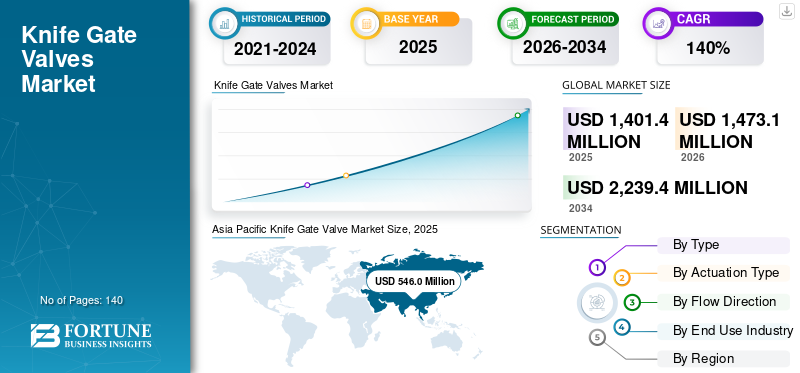
La taille du marché des vannes à guillotine était évaluée à 1 401,4 millions de dollars en 2025. Le marché devrait passer de 1 473,1 millions de dollars en 2026 à 2 239,4 millions de dollars d’ici 2034, avec un TCAC de 5,3 % au cours de la période de prévision. L’Asie-Pacifique a dominé le marché des vannes à guillotine avec une part de marché de 38,96 % en 2025.
Le marché comprend la fabrication et la vente commerciale de vannes industrielles spécialisées conçues pour isoler les liquides, les boues, les fluides visqueux, les poudres, les matériaux granulaires, les eaux usées, la pâte à papier et d'autres milieux de traitement chargés en solides. Ces vannes utilisent une vanne à arêtes vives qui se déplace sur le trajet d'écoulement pour couper les matières en suspension et fournir une fermeture fiable dans les conduites de sous-verse de l'épaississeur, les circuits d'alimentation des cyclones,systèmes de déshydratation des boues, lignes de préparation des stocks, réseaux de manutention de cendres, points de déchargement de vrac sec et autres tâches d'isolement difficile. Les principaux acteurs proposent une large gamme de produits comprenant des vannes à guillotine à plaquettes, à brides, à cosses, à conduit traversant, unidirectionnelles et bidirectionnelles avec actionnement manuel, pneumatique, hydraulique et électrique. L'acier inoxydable, la fonte, l'acier au carbone et l'acier allié sont des matières premières largement utilisées, en fonction des exigences en matière de pression, de corrosion, d'abrasion et de milieu de traitement. Le développement de produits se concentre de plus en plus sur les sièges résistants à l'abrasion, les doublures en polyuréthane, les conceptions à passage intégral, les portes autonettoyantes, les matériaux résistant à la corrosion, les manchons remplaçables, l'isolation étanche aux bulles, le positionnement automatisé et les besoins de maintenance réduits. L’activité minière croissante, l’expansion des infrastructures de traitement des eaux usées, l’industrialisation croissante, l’automatisation industrielle et la modernisation des usines de traitement stimulent la demande mondiale de vannes à guillotine durables.
- Par exemple, en août 2024, ORBINOX a lancé sa vanne à guillotine à ergots revêtue de polyuréthane EP pour les applications minières. La vanne a été introduite dans les tailles DN 80 à 300 avec une pression de service nominale de 10 bars, une capacité d'arrêt sans colmatage et des options d'actionnement manuel ou pneumatique.
DeZURIK, Inc., Emerson Electric Co., ORBINOX, Bray International, Stafsjö Valves, Metso Corporation, KSB SE & Co. KGaA et VAG Group font partie des principales sociétés opérant sur le marché. Ces entreprises se concentrent sur des systèmes d'étanchéité avancés, des matériaux résistants aux boues, des conceptions haute pression, un actionnement automatisé, une maintenance plus facile et des solutions de vannes spécifiques à l'industrie pour renforcer leurs positions sur le marché.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
TENDANCES DU MARCHÉ DES VANNES À COUTEAU
L’adoption croissante de solutions de vannes automatisées, intelligentes et efficaces en maintenance remodèle le marché
Le marché assiste à une évolution des vannes d'isolement conventionnelles à commande manuelle vers des solutions de vannes avancées intégrées à l'automatisation, à la surveillance numérique et à des fonctionnalités de fiabilité améliorées. Les fabricants développent de plus en plus de vannes à guillotine dotées de systèmes d'actionnement pneumatiques, hydrauliques et électriques, d'une surveillance intelligente de la position, de capacités de fonctionnement à distance et d'une compatibilité avec les plates-formes de contrôle industrielles telles que les systèmes PLC et SCADA pour améliorer l'efficacité des processus et réduire les interventions manuelles. Les vannes à guillotine modernes intègrent également des technologies d'étanchéité avancées, des matériaux résistants à l'abrasion, des conceptions de sièges remplaçables, des chemins d'écoulement à port complet et des mécanismes de vanne autonettoyants pour améliorer les performances dans les applications exigeantes de manutention de lisier, d'eaux usées, d'exploitation minière et de matériaux en vrac. La demande croissante d'une isolation fiable des flux dans les opérations minières, les installations de traitement des eaux usées, les usines de pâtes et papiers, les usines chimiques et les installations de production d'électricité encourage les industries à adopter des systèmes de vannes automatisées qui offrent une sécurité opérationnelle améliorée, des temps d'arrêt réduits et une durée de vie plus longue. La surveillance numérique des vannes, les capacités de maintenance prédictive et la maintenance basée sur l'état soutiennent également la transition vers des systèmes intelligents de contrôle de débit industriel. Les fabricants se concentrent également sur des conceptions de vannes à guillotine compactes, modulaires et spécifiques aux applications qui offrent des performances améliorées pour les fluides abrasifs, corrosifs et à haute teneur en solides dans divers environnements industriels.
- Par exemple, en avril 2025, Metso a élargi son offre de vannes à guillotine Neles avec des solutions de vannes améliorées conçues pour les applications exigeantes de l'exploitation minière et du traitement des minéraux, en mettant l'accent sur une résistance à l'usure améliorée, des performances d'arrêt fiables et des exigences de maintenance optimisées pour les opérations de manutention des boues.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Demande croissante d’applications de manutention des boues et d’isolation des processus industriels pour stimuler la croissance du marché
Le marché bénéficie d'une demande croissante de solutions d'isolation fiables dans les industries manipulant des fluides abrasifs, visqueux et chargés de solides. À mesure que les installations de traitement adaptent les diamètres et le débit des pipelines, les spécifications des vannes mettent de plus en plus l'accent sur une poussée suffisante de l'actionneur, une rigidité de la vanne et un fonctionnement stable sur des alésages plus grands, créant ainsi une demande de vannes à guillotine conçues pour des tâches d'isolation plus lourdes. L'expansion croissante des activités d'extraction minière, des infrastructures de traitement de l'eau et de la capacité de traitement industriel augmente le besoin de vannes durables capables de fonctionner dans des conditions difficiles. Les vannes à guillotine offrent des avantages tels qu'une conception compacte, une faible perte de charge, une capacité d'étanchéité bidirectionnelle et un colmatage réduit par rapport aux vannes d'isolement conventionnelles dans les applications à haute teneur en solides. La demande est également soutenue par les investissements dans la gestion des résidus miniers, le recyclage des eaux usées et les systèmes de traitement des effluents industriels nécessitant un équipement de contrôle de débit robuste. Les fabricants améliorent également les performances des vannes grâce à des matériaux résistants à l'abrasion, des technologies d'étanchéité avancées et des systèmes d'actionnement automatisés pour améliorer la fiabilité et réduire les besoins de maintenance dans les opérations industrielles critiques.
- Par exemple, en juin 2025, DeZURIK a annoncé des mises à jour de ses solutions APCO et de vannes industrielles, mettant en évidence des performances, une fiabilité et une adéquation améliorées des vannes pour les environnements de contrôle de débit industriels exigeants, notamment les applications de boues, d'eau et de processus.
Moteurs du marché – Impact et contribution (2026-2034)
| Rang | Facteurs du marché | Impact attendu sur la croissance du marché | Contribution brute estimée à la croissance du marché (millions USD) | Impact : 2026-2028 | Impact : 2029-2031 | Impact : 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Rising demand for slurry handling and industrial process isolation applications to drive market growth | Élevé | 280.6% | Élevé | Élevé | Élevé |
| 2 | Expansion of wastewater treatment infrastructure and demand for reliable flow-control solutions | Élevé | 211.9% | Élevé | Élevé | Élevé |
| 3 | Growing adoption of automated knife gate valves and smart industrial flow-control systems | Moyen-élevé | 154.8% | Moyen | Élevé | Élevé |
| 4 | Increasing investments in pulp and paper, chemical processing, and power generation industries | Moyen-élevé | 124.7% | Moyen | Élevé | Élevé |
| 5 | Rising replacement demand for aging industrial valve infrastructure and process modernization | Moyen | 97.0% | Moyen | Moyen | Élevé |
| 6 | Others (bulk material handling expansion, food processing applications, marine infrastructure, and industrial automation adoption) | Faible | 64.5% | Faible | Moyen | Moyen |
| Contribution totale à la croissance positive | 933.50% | |||||
Source : Fortune Business Insights
Télécharger un échantillon gratuit Pour des moteurs de marché approfondis et des prévisions d’impact
RESTRICTIONS DU MARCHÉ
Exigences de maintenance élevées et défis d’usure dans les applications abrasives pour limiter la croissance du marché
La croissance du marché des vannes à guillotine est limitée par les défis de maintenance associés aux environnements d’exploitation hautement abrasifs, corrosifs et à cycles élevés. Bien que les vannes à guillotine soient conçues pour des fluides difficiles, une exposition continue aux boues, aux matières en suspension et aux produits chimiques agressifs peut entraîner l'usure des sièges, des vannes, des systèmes de garniture et des composants d'étanchéité sur des périodes de fonctionnement prolongées. Les applications d'exploitation minière et de traitement des minéraux, en particulier, nécessitent une inspection périodique et le remplacement des composants d'usure pour maintenir les performances de fuite et la fiabilité opérationnelle. L'exigence de matériaux spécialisés, tels que les alliages durcis,élastomèreLes revêtements et les revêtements résistants à la corrosion peuvent augmenter les coûts des équipements et limiter leur adoption par les utilisateurs finaux sensibles aux coûts. De plus, une mauvaise sélection de vannes, un dimensionnement inadéquat et des conditions de fonctionnement inadaptées peuvent accélérer la dégradation des composants et augmenter les risques de temps d'arrêt. Les industries ayant des exigences strictes en matière de continuité des processus peuvent donc évaluer des solutions alternatives de contrôle de débit en fonction des conditions d'application, limitant ainsi la pénétration du marché dans certains segments. Les fabricants relèvent ces défis grâce à des conceptions de sièges améliorées, des composants remplaçables, des revêtements avancés et des technologies de maintenance prédictive ; cependant, les considérations liées à la maintenance du cycle de vie restent un facteur d'achat important.
Restrictions du marché – Impact et contribution négative (2026-2034)
| Rang | Restrictions du marché | Impact attendu sur la croissance du marché | Réduction estimée de la taille du marché (millions USD) (2026-2034) |
Impact : 2026-2028 | Impact : 2029-2031 | Impact : 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High maintenance requirements and wear challenges in abrasive applications to limit market growth | Élevé | 64.3% | Élevé | Élevé | Moyen |
| 2 | Complex customization requirements across diverse industrial applications | Moyen-élevé | 46.8% | Élevé | Moyen | Moyen |
| 3 | Competition from alternative valve technologies for specific flow-control applications | Moyen | 34.6% | Moyen | Moyen | Faible |
| 4 | Others (raw material price volatility, certification requirements, supply-chain disruptions, and installation complexities) | Faible | 21.5% | Faible | Faible | Faible |
| Réduction totale du marché | 167.20% | |||||
Source : Fortune Business Insights
Télécharger un échantillon gratuit Pour une analyse approfondie des contraintes du marché et des risques
OPPORTUNITÉS DE MARCHÉ
Expansion des technologies d’automatisation industrielle et de vannes intelligentes pour créer des opportunités de croissance
Le marché est témoin d’opportunités croissantes liées à l’adoption de systèmes de vannes automatisées intégrés à des plates-formes de surveillance numérique et de contrôle industriel. Les industries passent de plus en plus des vannes à commande manuelle aux vannes à guillotine à commande pneumatique, hydraulique et électrique pour améliorer l'efficacité des processus, réduire l'intervention humaine et améliorer la sécurité opérationnelle. L'intégration de positionneurs intelligents, de systèmes de surveillance à distance, de capteurs d'état et de capacités de maintenance prédictive permet aux utilisateurs finaux de surveiller les performances des vannes et d'identifier les pannes potentielles avant que des perturbations opérationnelles ne surviennent. La croissance parallèle des systèmes de traitement préfabriqués et des ensembles d'installations modulaires crée des opportunités supplémentaires pour les vannes à guillotine compactes fournies sous forme d'unités de vanne-actionneur préassemblées, en particulier lorsque les équipementiers et les intégrateurs de systèmes exigent des dimensions standardisées, une installation simplifiée et une mise en service plus rapide. En outre, la modernisation des infrastructures industrielles vieillissantes et le remplacement des vannes à commande manuelle par des solutions automatisées offrent des opportunités significatives aux fabricants proposant des technologies de vannes connectées et économes en énergie.
- Par exemple, en février 2025, Emerson a annoncé des mises à jour de son portefeuille de technologies de vannes numériques, améliorant les capacités d'automatisation et de surveillance pour les industries de transformation cherchant à améliorer la fiabilité des équipements et l'efficacité opérationnelle.
LES DÉFIS DU MARCHÉ
Complexité croissante des exigences mondiales en matière de certification et de conformité des vannes pour défier l’expansion du marché
Le marché est confronté à des défis en raison de la complexité croissante des exigences régionales en matière de certification, de qualité et de documentation dans les applications industrielles. Les fabricants fournissant des plates-formes de vannes à guillotine configurables pour plusieurs classes de pression, composés de sièges, matériaux de corps et combinaisons d'actionneurs doivent se conformer à plusieurs normes internationales liées aux pressions nominales, à la traçabilité des matériaux, aux tests d'étanchéité, à la conformité environnementale et aux performances de sécurité. Les différences dans les normes régionales, les spécifications spécifiques aux clients et les procédures d'approbation au niveau du projet peuvent augmenter la charge de travail d'ingénierie et prolonger les délais de qualification des produits. Les grands projets industriels nécessitent souvent une documentation détaillée, notamment des certificats de matériaux, des rapports d'inspection, des dossiers de tests et une validation des performances, ce qui augmente les exigences administratives pour les fabricants. Les petits fournisseurs de vannes peuvent avoir des difficultés à maintenir leurs capacités de conformité sur plusieurs marchés, tandis que les fabricants mondiaux doivent continuellement mettre à jour les certifications de leurs produits pour soutenir leur expansion internationale.
Analyse de segmentation
Par type
Les vannes à guillotine à plaquettes sont dominées en raison de leur conception compacte, de leur rentabilité et de leur large adoption industrielle
Par type, le marché est segmenté en vannes à guillotine à plaquettes, vannes à guillotine à brides, vannes à guillotine à ergots, vannes à guillotine à conduit et autres.
Le segment des vannes à guillotine représentait la plus grande part de marché en 2025, soutenu par leur adéquation aux rénovations de canalisations des friches industrielles, où l'espacement des brides existant et les contraintes de charge structurelle favorisent les corps de vannes face à face courts nécessitant des solutions d'isolation compactes et économiques. Les vannes à guillotine à plaquettes sont largement préférées en raison de leur construction légère, de leur espace d'installation réduit, de leur faible utilisation de matériaux et de leur compatibilité avec diverses configurations de pipelines. Leur capacité à traiter les boues, les poudres et les matières en suspension les rend adaptés aux applications dans lesquelles les vannes conventionnelles peuvent subir un colmatage ou des performances réduites. Les investissements croissants dans les infrastructures municipales de traitement des eaux usées, les installations de traitement des minéraux et la modernisation des processus industriels soutiennent également la demande de configurations de tranches. Le segment bénéficie également d'une installation plus facile, de besoins de maintenance réduits et d'une disponibilité des options d'actionnement manuel et automatisé, permettant une adoption plus large parmi les utilisateurs finaux industriels.
- Par exemple, en mars 2025, DeZURIK a introduit des mises à jour de son portefeuille de solutions de vannes industrielles, renforçant ainsi sa gamme de technologies de vannes à siège résilient et de traitement des boues conçues pour des applications industrielles exigeantes, notamment le traitement de l'eau et des eaux usées.
Le segment des vannes à guillotine traversantes devrait enregistrer le TCAC le plus élevé d'environ 5,9 % au cours de la période de prévision, soutenu par la demande croissante de solutions d'isolation fiables dans les applications hautement abrasives et chargées de solides.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par type d'actionnement
Les vannes à guillotine manuelles ont été développées en raison de leur rentabilité et de leur large adoption dans les applications d'isolation industrielle
Par type d’actionnement, le marché est segmenté en actionnement manuel, pneumatique, électrique et hydraulique.
Le segment des vannes à guillotine manuelles représentait la plus grande part de marché des vannes à guillotine en 2025, soutenue par leur adoption généralisée dans tous les pays.traitement de l'eau et des eaux usées, mines, pâtes et papiers et applications industrielles générales nécessitant une isolation du flux simple et fiable. Les vannes à guillotine manuelles sont préférées dans les applications avec une fréquence de fonctionnement plus faible en raison de leur coût initial inférieur, de leur construction simplifiée, de leurs besoins de maintenance réduits et de leur indépendance par rapport aux systèmes d'alimentation externe ou d'air comprimé. Le segment continue de bénéficier de la demande dans les installations industrielles de petite et moyenne taille, les applications de services publics et les installations de remplacement où le fonctionnement automatisé n'est pas essentiel. De plus, les configurations manuelles offrent des avantages dans les sites distants et les points d'isolement non critiques où la simplicité opérationnelle et la longue durée de vie restent des considérations d'achat clés.
Le segment des vannes à guillotine à commande électrique devrait enregistrer le TCAC le plus élevé d'environ 6,8 % au cours de la période de prévision, en raison de l'automatisation industrielle croissante, des exigences de fonctionnement à distance et de l'intégration de systèmes de vannes intelligents dans les industries de transformation.
Par sens d'écoulement
Les vannes à guillotine unidirectionnelles sont en tête grâce à leur large adoption industrielle et à leurs performances d'isolation fiables
Par sens d’écoulement, le marché est segmenté en vannes à guillotine unidirectionnelles et vannes à guillotine bidirectionnelles.
Le segment des vannes à guillotine unidirectionnelles représentait la plus grande part de marché en 2025, soutenue par leur spécification fréquente aux points de refoulement de pompe, de transfert et d'isolement de vidange où les schémas de tuyauterie maintiennent un côté pression en amont défini et où l'étanchéité contre la pression inverse n'est pas requise. Les vannes à guillotine unidirectionnelles sont largement préférées pour les applications où le débit se produit principalement dans un sens et où des performances d'arrêt fiables sont requises dans des conditions de fluides abrasifs et contenant des solides. Ces vannes offrent une isolation efficace dans les canalisations à lisier, les systèmes de traitement des boues et les lignes de traitement industriel grâce à leur conception d'étanchéité optimisée et leur capacité à gérer des matériaux difficiles. Le segment bénéficie d'une acceptation établie des applications, d'une complexité moindre par rapport aux conceptions bidirectionnelles et d'une forte demande de la part des industries exigeant un contrôle marche-arrêt fiable plutôt qu'une inversion de débit fréquente. Les investissements croissants dans les opérations minières, les infrastructures de traitement des eaux usées et l’expansion des processus industriels soutiennent également l’adoption de vannes à guillotine unidirectionnelles à l’échelle mondiale.
Le segment des vannes à guillotine bidirectionnelles devrait enregistrer le TCAC le plus élevé d’environ 6,3 % au cours de la période de prévision, en raison de la demande croissante de solutions flexibles d’isolation des flux dans les systèmes de tuyauterie industrielle complexes.
Par secteur d'utilisation finale
Le segment de l'exploitation minière et du traitement des minéraux est en tête en raison de la forte demande pour les applications de manutention des boues et d'isolation des milieux abrasifs
Par industrie d'utilisation finale, le marché est segmenté en exploitation minière et traitement des minéraux, traitement de l'eau et des eaux usées, pâtes et papiers, produits chimiques etpétrochimique, pétrole et gaz, production d'électricité, alimentation et boissons, produits pharmaceutiques et biotechnologies, marine et construction navale, et autres (agriculture, industrie manufacturière générale, etc.).
Le segment de l’exploitation minière et du traitement des minéraux représentait la plus grande part de marché en 2025, soutenu par l’adoption généralisée de vannes à guillotine dans les applications de transport des boues, de gestion des résidus, de séparation des minéraux et de traitement du minerai. Les opérations minières s'appuient sur des vannes à guillotine en raison de leur capacité à gérer des milieux hautement abrasifs contenant des matières en suspension, des particules et des boues à haute densité tout en maintenant des performances d'isolation fiables. Le segment bénéficie de l'augmentation des investissements mondiaux dans l'extraction minière, la production minérale critique, les projets d'agrandissement des mines et la modernisation des installations de traitement existantes. Les vannes à guillotine sont largement préférées dans les applications minières en raison de leur conception compacte, de leurs caractéristiques de faible perte de charge et de leur adéquation aux environnements exigeants où les vannes conventionnelles peuvent subir un colmatage ou une usure accélérée. L’attention croissante portée à l’efficacité opérationnelle, à la gestion de l’eau dans les opérations minières et à l’amélioration de la fiabilité de la gestion des boues soutient encore davantage la demande de solutions avancées de vannes à guillotine.
Le segment pharmaceutique et biotechnologique devrait enregistrer le TCAC le plus élevé d'environ 6,1 % au cours de la période de prévision, stimulé par la demande croissante de solutions d'isolation de flux hygiéniques et fiables dans la fabrication pharmaceutique, le traitement biotechnologique et les applications spécialisées de manipulation de produits chimiques.
Perspectives régionales du marché des vannes à guillotine
Par géographie, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique.
Amérique du Nord
Le marché nord-américain a représenté plus de 352,1 millions de dollars de chiffre d'affaires en 2025, soutenu par la forte concentration d'actifs de processus exploités en continu, les objectifs stricts de disponibilité des usines et l'utilisation généralisée de spécifications de vannes techniques dans les projets d'investissement et de maintenance, ainsi que l'adoption croissante de solutions automatisées de contrôle de débit. La région bénéficie d'une forte demande de vannes à guillotine pour la manutention des résidus de combustion du charbon, le transport des résidus de sables bitumineux, le traitement de la potasse, le lavage des granulats et les systèmes de transport de la biomasse et des cendres. Les investissements croissants dans la mise à niveau des infrastructures de traitement des eaux usées, les projets d’agrandissement des mines et la modernisation des installations industrielles soutiennent la demande de vannes d’isolement durables capables de gérer les boues abrasives et les milieux contenant des solides. La présence des principaux fabricants de vannes, des réseaux de distribution établis, des exigences strictes en matière de sécurité industrielle et l’adoption croissante de vannes pneumatiques et électriques automatisées renforcent encore la croissance du marché régional.
Marché américain des vannes à guillotine
Les États-Unis devraient dominer le marché avec un chiffre d'affaires estimé à environ 245,4 millions de dollars en 2026, soutenus par une vaste activité de maintenance des vannes axée sur les délais d'exécution et un marché secondaire industriel mature, où les opérateurs privilégient des délais de livraison courts, une assistance de réparation locale et des vannes, sièges, garnitures et composants d'actionneurs de remplacement facilement disponibles. Le pays bénéficie d’investissements continus dans la modernisation des infrastructures hydrauliques, l’expansion de la capacité de traitement des minéraux et le remplacement des systèmes de vannes industrielles vieillissants. Adoption croissante de vannes à guillotine automatisées avec actionnement électrique et pneumatique, capacités de surveillance à distance et intégration avecsystèmes de contrôle industrielsest à l’origine de la demande de remplacement et de nouvelles installations.
Europe
Le marché européen devrait connaître une croissance régulière au cours de la période de prévision, soutenue par une infrastructure industrielle avancée, des réglementations environnementales strictes, des réseaux de traitement des eaux usées établis et une demande importante en matière d'installations de récupération des ressources, de recyclage, de digestion anaérobie et de valorisation énergétique où les vannes doivent isoler les résidus fibreux, le digestat, les mélanges de cendres et d'autres flux de processus hétérogènes. Des pays comme l’Allemagne, le Royaume-Uni, la France, l’Italie et l’Espagne y contribuent de manière significative grâce à leur base manufacturière développée, leurs industries de transformation et leurs initiatives de modernisation industrielle. La région connaît une adoption croissante de solutions de vannes à guillotine automatisées et numériques, alors que les industries se concentrent sur l'amélioration de l'efficacité opérationnelle, la réduction des temps d'arrêt et l'amélioration de la fiabilité des processus. Les investissements croissants dans la modernisation du traitement des eaux usées, les infrastructures d’énergies renouvelables et les processus industriels durables soutiennent encore davantage la demande d’équipements avancés de contrôle de débit dans les installations européennes.
Marché britannique des vannes à guillotine
Le marché britannique en 2026 est estimé à environ 51,5 millions de dollars, ce qui représente environ 3,5 % des ventes mondiales.
Marché des vannes à guillotine en Allemagne
Le marché allemand devrait atteindre environ 68,6 millions de dollars en 2026, soit environ 4,7 % des ventes mondiales.
Asie-Pacifique
Asia Pacific Knife Gate Valve Market Size, 2025 (USD Million)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
Le marché de l'Asie-Pacifique continuera de dominer au cours de la période de prévision et représentait plus de 546,0 millions de dollars en 2025 à l'échelle mondiale, soutenu par un vaste écosystème régional de production de vannes, une localisation croissante des pièces moulées et des composants d'actionneurs et une forte participation des fournisseurs nationaux aux projets industriels dirigés par EPC. La Chine représente un marché régional majeur en raison de ses grandes industries minières, chimiques, sidérurgiques, de production d'électricité et manufacturières nécessitant des vannes d'isolement fiables pour les applications de boues et de produits abrasifs. Le Japon et la Corée du Sud restent des marchés à forte valeur ajoutée, soutenus par des installations industrielles avancées, l'adoption de l'automatisation des processus et la demande de solutions de vannes efficaces. L'Inde prend de l'ampleur grâce à l'augmentation des investissements dans les infrastructures, à l'expansion du traitement des eaux usées, au développement minier et à la croissance de la capacité industrielle. Les pays d’Asie du Sud-Est connaissent également une adoption croissante des vannes à guillotine dans les applications minières, de transformation des aliments, d’huile de palme et d’eaux usées industrielles. La modernisation industrielle croissante et le remplacement des systèmes de vannes vieillissants soutiennent davantage la croissance du marché dans la région.
Marché chinois des vannes à guillotine
Le marché chinois devrait rester dominant dans la région Asie-Pacifique, avec des revenus estimés à environ 244,2 millions de dollars en 2026, soit environ 16,6 % des ventes mondiales.
Marché japonais des vannes à guillotine
Le marché japonais en 2026 est estimé à environ 74,4 millions de dollars, ce qui représente environ 5,1 % des ventes mondiales.
Marché indien des vannes à guillotine
Le marché indien en 2026 est estimé à environ 92,7 millions de dollars, soit environ 6,3 % des ventes mondiales.
Moyen-Orient et Afrique
Le marché du Moyen-Orient et de l’Afrique devrait connaître une croissance régulière au cours de la période de prévision, soutenue par les exigences d’approvisionnement en contenu local, les cadres de fournisseurs approuvés et la préférence croissante pour les fournisseurs dotés de capacités régionales d’assemblage, de stockage et de support technique. Les pays du CCG contribuent de manière significative à la demande régionale en raison de leurpétrole et gaz, de la pétrochimie, du dessalement et de la transformation industrielle nécessitant des vannes d'isolement fiables pour des applications exigeantes. L'Afrique du Sud soutient la croissance du marché grâce à des installations donnant la priorité à la redondance des actionneurs et à la capacité de commande manuelle pour maintenir les fonctions d'isolation pendant les coupures de courant ou les pannes du système de contrôle. Les pays d’Afrique du Nord connaissent une adoption croissante des vannes à guillotine, motivée par le développement industriel, les projets de gestion de l’eau, les activités minières et la modernisation des infrastructures. La région est en outre soutenue par des investissements croissants dans l'automatisation industrielle, le remplacement des systèmes de vannes vieillissants et la demande croissante de solutions durables capables de gérer les boues, les fluides corrosifs et les applications à haute teneur en solides.
Marché des vannes à guillotine du CCG
Le marché du CCG devrait atteindre environ 37,9 millions de dollars en 2026, soit environ 2,6 % des ventes mondiales.
Amérique du Sud
Le marché d’Amérique du Sud devrait connaître une croissance régulière au cours de la période de prévision, soutenue par des sites de traitement géographiquement dispersés et des configurations de pipelines à forte élévation qui nécessitent plusieurs points d’isolement intermédiaires pour le contrôle du débit sectionnel et le drainage contrôlé des conduites. Le Brésil est en tête de la demande régionale en raison de son importante industrie minière, de ses opérations de traitement des minéraux, de sa base de fabrication de produits chimiques et de ses exigences en matière de traitement des eaux usées. Le Chili et le Pérou contribuent de manière significative à l'exploitation du cuivre, à l'extraction de minéraux et aux applications de manutention de boues nécessitant des solutions durables de vannes à guillotine. L'Argentine soutient la croissance du marché grâce à la fabrication industrielle, à la transformation des aliments, aux activités liées à l'agriculture et au développement des infrastructures. Les investissements croissants dans l’expansion des mines, les projets de gestion de l’eau et la modernisation industrielle encouragent l’adoption de vannes à guillotine automatisées et résistantes à l’abrasion. La région bénéficie également d'une demande croissante de remplacement, de l'amélioration des réseaux de distribution et de la présence croissante de fabricants mondiaux de vannes servant des applications industrielles critiques.
Marché des vannes à guillotine au Brésil
Le marché brésilien devrait atteindre environ 68,7 millions de dollars en 2026, soit environ 4,7 % des ventes mondiales.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Avantage concurrentiel grâce à la gamme de produits, aux systèmes de propulsion intégrés et aux capacités de distribution
Le marché des vannes à guillotine est modérément fragmenté, avec une concurrence façonnée par la capacité de conception des vannes, les technologies d'étanchéité, l'expertise en matériaux, les options d'actionnement, les solutions spécifiques aux applications, la présence géographique et le support après-vente. Les principaux fabricants se disputent des ensembles de projets d'ingénierie dans lesquels la sélection des fournisseurs dépend de données validées sur le cycle de vie, de l'intégrité hydrostatique, des résultats de fuite des sièges et de tests de performances spécifiques à l'application.
La différenciation concurrentielle dépend de plus en plus de la capacité à proposer des conceptions de vannes résistantes à l'abrasion, des systèmes d'étanchéité avancés, des circuits d'écoulement à port complet, des solutions d'actionnement automatisées, des capacités de surveillance intelligente des vannes et des configurations personnalisées pour les environnements industriels exigeants. DeZURIK fournit des solutions spécialisées de vannes à guillotine pour les applications liées à l'eau, aux eaux usées et industrielles, tandis que Metso et Weir se concentrent fortement sur les applications minières et de traitement des minéraux nécessitant des vannes de traitement des boues hautes performances. Bray International et Emerson proposent une large gamme de vannes industrielles dotées de capacités d'automatisation, tandis que Valmet et Stafsjö se spécialisent dans les industries de transformation telles que les applications de pâte à papier, de papier et d'énergie. Les fabricants renforcent de plus en plus leurs positions sur le marché grâce à l'innovation de produits, aux technologies de vannes numériques, aux partenariats stratégiques et aux réseaux de services étendus.
- Par exemple, en juillet 2026, Valmet a finalisé l'acquisition de Severn Group pour 480 millions de dollars, ajoutant Severn Glocon, ValvTechnologies et LB Bentley à son activité de contrôle de débit et élargissant ses technologies de vannes pour services sévères, sa base installée et son marché adressable.
LISTE DES ENTREPRISES CLÉS DE VANNES À COUTEAU PROFILÉES DANS LE RAPPORT
- DeZURIK, Inc.(NOUS.)
- Emerson Électrique Co.(NOUS.)
- Flowserve Corporation (États-Unis)
- Bray International, Inc.(NOUS.)
- Weir Group PLC (Royaume-Uni)
- Société Metso(Finlande)
- Velan Inc. (Canada)
- ORBINOX S.p.A.(Espagne)
- Stafsjö Valves AB (Suède)
- Pentair plc (États-Unis)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Mars 2026 :Emerson a annoncé des améliorations de ses solutions d'automatisation des vannes industrielles, renforçant les capacités de gestion numérique des vannes grâce à une surveillance améliorée, une intégration de l'automatisation et une prise en charge du contrôle des processus pour les applications industrielles.
- Novembre 2025 :Metso a étendu ses capacités en matière de produits de contrôle de débit grâce à des avancées dans les technologies de vannes conçues pour améliorer la fiabilité, la résistance à l'usure et l'efficacité opérationnelle dans les applications minières et de traitement des minéraux.
- Octobre 2025 :Metso a mis à jour sa gamme de vannes à guillotine avec des vannes à guillotine haute pression améliorées de la série KGH, conçues pour les applications exigeantes de traitement des minéraux. Les vannes disposent d'une capacité d'étanchéité bidirectionnelle, d'une construction modulaire et d'une compatibilité avec les accessoires d'automatisation pour les environnements de boues difficiles.
- Septembre 2025 :Valmet a introduit des mises à jour de son portefeuille de solutions de contrôle de débit, améliorant les performances des vannes, la compatibilité d'automatisation et les capacités de service pour les industries de la pâte à papier, du papier, de l'énergie et des procédés.
- Février 2025 :Metso a souligné l'application réussie de ses vannes à guillotine de type tranche de la série KGV chez NFCA Africa Mining Plc dans les opérations de cuivre de la Zambie.
COUVERTURE DU RAPPORT
Le rapport sur le marché des vannes à guillotine fournit une analyse complète de la taille du marché et des estimations prévisionnelles pour tous les segments couverts dans l’étude. Il offre des informations détaillées sur les tendances du marché, les moteurs, les contraintes, les opportunités, les défis, les avancées technologiques, les segments, les évolutions réglementaires et les stratégies concurrentielles susceptibles d’influencer la croissance du marché au cours de la période de prévision. Il analyse en outre les performances du marché régional et national, les expéditions de vannes, les prix de vente moyens, les tendances d'adoption, l'expansion des infrastructures industrielles, la demande de remplacement et le positionnement concurrentiel. En outre, l’étude comprend un paysage concurrentiel détaillé couvrant l’analyse des parts de marché, l’analyse comparative des produits, les initiatives stratégiques, les profils d’entreprise, les développements récents, les innovations technologiques, les réseaux de distribution, les partenariats, les acquisitions et les stratégies de lancement de produits des principaux fabricants opérant sur le marché mondial.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 5,3 % de 2026 à 2034 |
| Unité | Valeur (millions USD) |
| Segmentation | Par type, type d'actionnement, sens du débit, secteur d'utilisation finale et région |
| Par type |
|
| Par type d'actionnement |
|
| Par Direction du flux |
|
| Par secteur d'utilisation finale |
|
| Par région |
|
Questions fréquentes
Selon Fortune Business Insights, la valeur du marché mondial devrait s'élever à 1 473,1 millions de dollars en 2026 et atteindre 2 239,4 millions de dollars d'ici 2034.
En 2025, la valeur du marché de l’Asie-Pacifique s’élevait à 546,0 millions de dollars.
Le marché devrait croître à un TCAC de 5,3 % au cours de la période de prévision (2026-2034).
Par industrie d’utilisation finale, le segment de l’exploitation minière et du traitement des minéraux est en tête du marché.
L’augmentation des activités minières, les projets de traitement des eaux usées, l’automatisation industrielle, la demande de traitement des boues, les exigences de sécurité des processus et les besoins d’isolation fiable des flux stimulent la croissance du marché.
DeZURIK, Inc. Emerson Electric, Co., Flowserve Corporation, Bray International, Inc. et Metso Corporation comptent parmi les principaux acteurs du marché.
L’Asie-Pacifique détenait la plus grande part de marché en 2025.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 140
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.















Rapports associés