Taille, part et analyse de l’industrie du marché de l’avionique pour avions militaires, par offre (matériel, logiciels et services), par plate-forme d’avion (avions de combat à voilure fixe, avions d’entraînement et de combat légers, avions de transport militaire et hélicoptères militaires), par système avionique (systèmes de contrôle de vol, affichage du cockpit et IHM, navigation, guidage et positionnement, informatique de mission et capteurs radar et RF), par type d’installation (ajustement en ligne, rénovation et modernisation, et mise à niveau à mi-vie), par utilisateur final (Forces aéri
 Télécharger un échantillon gratuit

Taille du marché de l’avionique pour avions militaires et perspectives d’avenir
 Écouter la version audio
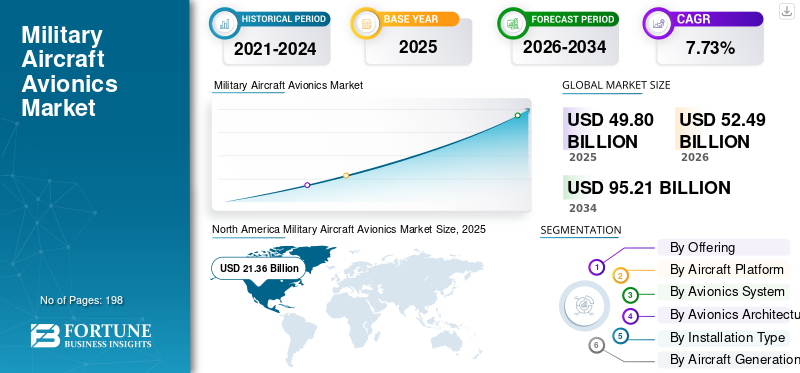
La taille du marché mondial de l’avionique pour avions militaires était évaluée à 49,80 milliards USD en 2025. Le marché devrait passer de 52,49 milliards USD en 2026 à 95,21 milliards USD d’ici 2034, avec un TCAC de 7,73 % au cours de la période de prévision.
L'avionique des avions militaires couvre les systèmes électroniques critiques installés dans les avions de combat, les transports militaires, les hélicoptères, les avions d'entraînement, les avions de mission spéciale et les plates-formes sans pilote. Il comprend les commandes de vol, les écrans du cockpit, les ordinateurs de mission, les systèmes de communication et de navigation, les capteurs de surveillance, les équipements de guerre électronique, les liaisons de données, les logiciels et les services de mise à niveau et de maintien en puissance associés.
La croissance du marché est tirée par la modernisation de la flotte vieillissante, l'achat d'avions de nouvelle génération, les menaces croissantes de guerre électronique et la demande d'avions améliorés.connaissance de la situation, connectivité sécurisée, fusion de capteurs, autonomie et calcul de mission haute performance. L'adoption des architectures MOSA (Modular Open Systems Approach) s'accélère, car les forces armées ont besoin d'une insertion technologique plus rapide, d'une interopérabilité, d'une dépendance réduite aux fournisseurs et de coûts de mise à niveau du cycle de vie inférieurs.
Les principaux participants comprennent Collins Aerospace, Honeywell International Inc., Thales Group, BAE Systems plc et L3Harris Technologies, Inc. Les principaux acteurs poursuivent la croissance du marché grâce à des investissements soutenus en R&D, à une architecture ouverte et à une avionique définie par logiciel, à des systèmes de mission basés sur l'IA, à des partenariats avion-OEM, à des programmes de modernisation de flotte, à une production localisée et à des contrats de maintenance prédictive et de soutien à la préparation à long terme.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Tendances du marché de l’avionique pour avions militaires
La transition des avions militaires vers des architectures définies par logiciel, ouvertes, basées sur l’IA et évolutives en permanence est une tendance clé du marché
Les avions militaires passent progressivement de systèmes propriétaires étroitement intégrés à des environnements informatiques communs dans lesquels les capacités de mission sont fournies via des applications logicielles. Les systèmes de mission ouverte, les normes Future Airborne Capability Environment, les architectures de référence gouvernementales et le matériel conforme à MOSA permettent aux clients de remplacer des applications ou des processeurs individuels sans repenser l'avion dans son intégralité.
De plus,intelligence artificielle (IA)devient un élément important de la planification des missions, de la gestion des capteurs, de l'aide à la décision des pilotes, de la navigation autonome, de la guerre électronique et des équipes avec équipage et sans équipage. Les fournisseurs d’avionique investissent donc dans des processeurs performants, des bus de données sécurisés, des logiciels d’apprentissage automatique, des interfaces homme-machine avancées et des systèmes capables de traiter les informations directement à bord de l’avion.
Par exemple, en juillet 2026, le laboratoire de recherche de l’US Air Force a annoncé que l’avion VENOM F-16 modifié avait commencé des tests en vol avec du matériel, des logiciels, des instruments et des agents d’intelligence artificielle supplémentaires capables de contrôler l’avion.
Dynamique du marché
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Modernisation de la flotte et investissements accrus dans une avionique avancée, connectée et viable pour stimuler la croissance du marché
Les forces militaires modernisent leurs chasseurs, avions de transport et avions de transport vieillissants.hélicoptères, des entraîneurs et des flottes de missions spéciales pour maintenir la pertinence opérationnelle face aux menaces en évolution rapide. Cela entraîne une demande croissante de nouveaux ordinateurs de mission, de cockpits numériques, de systèmes de communication sécurisés, de suites de guerre électronique, de liaisons de données, d'équipements de navigation et de systèmes de fusion de capteurs. Les opérations de combat modernes nécessitent que les aéronefs échangent des informations de ciblage, de surveillance et de commandement avec des plates-formes terrestres, maritimes, spatiales et sans pilote en temps quasi réel. Le brouillage GPS croissant, les attaques électroniques, les cybermenaces, les systèmes de défense aérienne à longue portée et les menaces peu observables poussent également les forces armées à installer des récepteurs d'alerte radar, des contre-mesures, une navigation anti-brouillage et des communications cryptées plus performantes.
Le développement d’avions de nouvelle génération crée une demande supplémentaire d’avionique modulaire capable de prendre en charge les futurs capteurs, armes, logiciels d’autonomie et applications de mission. De plus, les futurs avions d’assaut à longue portée et les plates-formes aéroportées avancées de guerre électronique nécessitent une capacité de traitement plus élevée, des interfaces à système ouvert, une gestion améliorée de l’énergie et des systèmes de mission évolutifs au niveau logiciel. Cela devrait stimuler la croissance du marché de l’avionique des avions militaires dans les années à venir.
Par exemple, en avril 2026, Collins Aerospace a annoncé plusieurs contrats avec Bell pour fournir cinq systèmes critiques pour le MV-75 FLRAA de l'armée américaine, qui utilisent l'ingénierie numérique et une approche de systèmes ouverts modulaires.
Market Drivers - Impact & CAGR Contribution (2026–2034)
| Rank | Market Drivers | Overall Impact Rank | CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Growing modernization, retrofit, and technology-refresh requirements across aging military aircraft fleets | High | 2.65% | High | High | High |
| 2 | Rising procurement and development of fifth-generation, sixth-generation, and military uncrewed aircraft | High | 2.20% | Medium | High | High |
| 3 | Expansion of network-centric and multi-domain operations driving tactical data links, sensor fusion, and secure connectivity | Medium-High | 1.85% | High | High | High |
| 4 | Growing adoption of software-defined avionics, MOSA, advanced mission computing, and open-system architectures | Medium | 1.55% | Medium | High | High |
| 5 | Higher defense spending and air-power recapitalization programs across the U.S., Europe, and Asia Pacific | Medium-Low | 1.45% | High | High | Medium-High |
| 6 | Others | Low | 0.93% | Low | Low | Low |
| Total Positive Growth Contribution | 10.63% | |||||
Source: Fortune Business Insights
RESTRICTIONS DU MARCHÉ
Les coûts élevés de développement, d'intégration, de certification et de maintien en puissance ralentissent les calendriers de mise à niveau de l'avionique
Les systèmes avioniques militaires doivent répondre à des normes exigeantes en matière de sécurité, de cybersécurité, de compatibilité électromagnétique, d’environnement, de fiabilité et de navigabilité avant de pouvoir entrer en service opérationnel. L'intégration de nouveaux matériels et logiciels dans un avion existant peut nécessiter des modifications au niveau de l'alimentation électrique, du refroidissement, du câblage,antennes, les écrans du cockpit, les ordinateurs de mission et les interfaces de commandes de vol.
Ces activités impliquent des tests approfondis en laboratoire, des essais au sol, des essais en vol, une vérification des logiciels et une certification, ce qui augmente considérablement le coût et la durée du programme. Les architectures propriétaires existantes rendent également difficile l’introduction d’équipements provenant de fournisseurs alternatifs sans repenser de grandes parties du système de mission existant de l’avion.
Market Restraints - Impact & Negative CAGR Contribution (2026–2034)
| Rank | Market Restraints | Overall Impact Rank | Negative CAGR Contribution (2026-2034) | Impact: 2026-2028 | Impact: 2029-2031 | Impact: 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | High avionics development, integration, qualification, flight-testing, and modernization costs | High | -1.05% | High | High | Medium |
| 2 | Supply-chain constraints, semiconductor/component shortages, long lead times, and electronic obsolescence | Medium-High | -0.78% | High | Medium | Medium |
| 3 | Increasing software complexity, cybersecurity requirements, interoperability issues, and integration delays | Medium | -0.67% | Medium | High | High |
| 4 | Others | Low | -0.40% | Low | Low | Low |
| Total Negative Growth Impact | -2.90% | |||||
Source: Fortune Business Insights
OPPORTUNITÉS DE MARCHÉ
Les modernisations d'avions anciens et les architectures ouvertes élargissent le marché potentiel au-delà de la production de nouveaux avions
La flotte d’avions militaires devrait rester opérationnelle pendant plusieurs décennies, créant ainsi un marché important pour la modernisation des postes de pilotage, les mises à niveau des communications, l’amélioration de la navigation, les systèmes de guerre électronique, les ordinateurs de mission et le remplacement de composants obsolètes. Les clients du secteur de la défense peuvent améliorer les capacités de leurs avions sans supporter les coûts et les longs délais associés à l'achat d'une flotte entièrement nouvelle. Les programmes de modernisation sont particulièrement intéressants pour les F-16, les F-15, les C-130, les Black Hawk, les Chinook, les avions de patrouille maritime, les entraîneurs et les plates-formes de missions spéciales. La demande augmentera également en matière de réparation avionique, de support logiciel, de mises à jour de cybersécurité, de remplacement de composants, de formation et de logistique basée sur les performances tout au long du cycle de vie de l'avion.
Les architectures MOSA offrent aux fournisseurs la possibilité d'introduire du matériel, des applications,capteurs, et des algorithmes d’autonomie sans repenser l’ensemble de la suite avionique. Cela réduit la dépendance envers les fournisseurs et ouvre les programmes aux éditeurs de logiciels spécialisés, aux développeurs d’intelligence artificielle, aux fabricants de capteurs et aux fournisseurs de défense non traditionnels. La consolidation du secteur renforce également les portefeuilles avioniques.
Par exemple, en mars 2026, l’US Air Force a dévoilé une mise à niveau de la suite de communication du F-16 impliquant un nouveau matériel, une interface pilote mise à jour, une radio supplémentaire et une connectivité améliorée en ligne de vue et au-delà de la ligne de vue.
LES DÉFIS DU MARCHÉ
L'exposition à la cybersécurité, l'obsolescence des composants, les contraintes d'approvisionnement et la complexité des systèmes restent des risques d'exécution majeurs
À mesure que les avions militaires deviennent de plus en plus connectés et dépendants des logiciels, leurs systèmes avioniques sont de plus en plus exposés aux cyber-intrusions, à la manipulation de données, aux logiciels malveillants, aux attaques électroniques et à la compromission de la chaîne d'approvisionnement. Les réseaux tactiques sécurisés, les communications par satellite, les liaisons de données, les fichiers de données de mission, les systèmes de maintenance et les équipements de soutien au sol doivent être protégés comme un seul écosystème connecté.
Chaque nouvelle version de logiciel ou application tierce doit être testée pour garantir qu'elle n'affecte pas la sécurité des vols, les performances de la mission ou les informations classifiées. Il est difficile de maintenir la cybersécurité des avions qui restent en service pendant 30 à 50 ans, car les technologies informatiques, les méthodes de chiffrement et les techniques de menace évoluent beaucoup plus rapidement que les cycles de remplacement des avions militaires.
ANALYSE DE SEGMENTATION
En offrant
Insertion plus rapide des fonctionnalités sans remplacement majeur du matériel pour alimenter la croissance du segment des logiciels
Par offre, le marché est classé en matériel, logiciels et services.
On estime que le segment des logiciels connaîtra la croissance la plus rapide de 9,49 % au cours de la période de prévision. Les avions militaires modernes dépendent de plus en plus de logiciels pour la fusion de capteurs, la guerre électronique, les communications, la planification de missions, les fonctions autonomes, les bibliothèques de menaces et les applications de cockpit. Les forces de défense peuvent ajouter ou améliorer ces capacités grâce à des mises à jour logicielles sans remplacer le matériel avionique complet, ce qui réduit le temps de mise à niveau et permet aux avions de réagir plus rapidement aux menaces opérationnelles changeantes.
Le segment du matériel représentait la plus grande part de marché de 62,46 % en 2025 et devrait croître à un TCAC de 7,72 % au cours de la période de prévision.
Par plate-forme d'avion
Déploiement rapide de drones autonomes et à forte intensité de mission pour stimuler la croissance du segment des avions militaires sans équipage
Par plate-forme aéronautique, le marché est classé en avions de combat à voilure fixe, avions d'entraînement et de combat légers, avions de transport et de ravitaillement militaires, avions de missions spéciales,des hélicoptères militaires,et des avions militaires sans équipage.
On estime que le segment des avions militaires sans équipage connaîtra la croissance la plus rapide de 9,99 % au cours de la période de prévision. Les forces armées élargissent l’utilisation d’avions sans équipage pour l’ISR, le ciblage, la guerre électronique, le relais de communications et les missions de combat de plus en plus collaboratives. Ces plates-formes nécessitent des ordinateurs de vol avancés, des systèmes de navigation, des liaisons de données sécurisées, des capteurs et des systèmes de gestion de mission autonomes, augmentant ainsi la valeur avionique de chaque plate-forme.
Le segment des avions de combat à voilure fixe représentait la plus grande part de marché de 40,12 % en 2025 et devrait croître à un TCAC de 8,06 % au cours de la période de prévision.
Par système avionique
Expansion des opérations centrées sur le réseau et multi-domaines pour stimuler les liaisons de données tactiques et la croissance du segment réseau
Par système avionique, le marché mondial est classé en systèmes de commande de vol et de gestion de véhicule, affichage du cockpit et interface homme-machine, navigation, guidage et positionnement, communications militaires, liaisons et réseaux de données tactiques, calcul et traitement de mission, capteurs radar et radiofréquence, systèmes électro-optiques et infrarouges, et autres.
On estime que le segment des liaisons de données tactiques et des réseaux connaîtra la croissance la plus rapide de 11,18 % au cours de la période de prévision. On s’attend de plus en plus à ce que les avions militaires modernes fonctionnent comme des nœuds connectés au sein de réseaux aériens, terrestres, maritimes, spatiaux et sans pilote plus vastes. Cela stimule la demande de liaisons de données sécurisées, résilientes et à large bande passante, capables d'échanger des informations de ciblage, de capteur et de commande en temps quasi réel.
Le segment des radars et des capteurs radiofréquence représentait la plus grande part de marché de 18,59 % en 2025 et devrait croître à un TCAC de 9,27 % au cours de la période de prévision.
Par Architecture Avionique
Nécessité de mises à niveau plus rapides des capacités pour propulser l’expansion du segment avionique de l’approche des systèmes ouverts modulaires
Par architecture avionique, le marché mondial est classé en avionique fédérée, avionique modulaire intégrée, avionique à approche de systèmes ouverts modulaires, avionique distribuée, avionique définie par logiciel, avionique à criticité mixte, informatique partitionnée en sécurité et autres.
On estime que le segment de l’avionique à approche modulaire des systèmes ouverts connaîtra la croissance la plus rapide de 10,87 % au cours de la période de prévision. Les organisations de défense s'orientent vers des architectures ouvertes modulaires afin que les fonctions avioniques individuelles puissent être mises à niveau sans repenser l'ensemble du système de l'avion. MOSA permet une intégration plus facile de nouveaux capteurs, processeurs, armes et équipements de communication provenant de différents fournisseurs. Il permet également une insertion technologique plus rapide et peut réduire les coûts de modernisation du cycle de vie des avions qui devraient rester opérationnels pendant plusieurs décennies.
Le segment de l’avionique fédérée représentait la plus grande part de marché de 31,21 % en 2025 et devrait croître à un TCAC de 5,22 % au cours de la période de prévision.
Par type d'installation
L’accent est mis de plus en plus sur l’amélioration des performances informatiques, de la cybersécurité et de la connectivité pour propulser la croissance du segment d’actualisation technologique
Par type d’installation, le marché mondial est classé en avionique de série, rénovation et modernisation, remplacement et pièces de rechange, mise à niveau à mi-vie et rafraîchissement technologique.
On estime que le segment de l’actualisation technologique connaîtra la croissance la plus rapide de 9,21 % au cours de la période de prévision. De nombreuses flottes militaires restent en service bien au-delà de leur durée de vie initiale, créant une demande récurrente pour remplacer les processeurs, les écrans, les équipements de communication et l’électronique de navigation obsolètes. Les programmes d’actualisation technologique permettent aux forces d’améliorer les performances informatiques, la cybersécurité, la connectivité et la capacité de mission sans entreprendre le remplacement complet des avions. Des cycles technologiques plus courts dans le domaine de l’électronique rendent également les mises à niveau de l’avionique plus fréquentes tout au long du cycle de vie de la plate-forme.
Le segment de l’avionique en ligne représentait la plus grande part de marché de 33,48 % en 2025 et devrait croître à un TCAC de 8,16 % au cours de la période de prévision.
Par génération d'avions
Augmentation des programmes de développement et de démonstration pour Future Combat afin de stimuler la croissance des segments de nouvelle génération et de sixième génération
Par génération d’avions, le marché mondial est classé en avions anciens et de troisième génération, en avions de quatrième génération, en avions de 4,5 générations, en avions de cinquième génération et en avions de nouvelle génération et de sixième génération.
On estime que le segment de nouvelle génération et de sixième génération connaîtra la croissance la plus rapide de 11,04 % au cours de la période de prévision. Les avions de combat de nouvelle génération sont conçus autour de la fusion avancée de capteurs, de la détection distribuée, de la gestion de mission assistée par l'IA, de la mise en réseau sécurisée,guerre électronique, et la coopération avec des systèmes sans équipage. Ces exigences augmentent considérablement le contenu informatique, de communication et logiciel de la suite avionique. L’expansion des programmes de développement et de démonstration des futurs avions de combat génère donc une demande en avionique avant même le début de la production d’avions à grande échelle.
Le segment des avions anciens et de troisième génération représentait la plus grande part de marché de 28,06 % en 2025 et devrait croître à un TCAC de 5,45 % au cours de la période de prévision.
Par voie d'approvisionnement
Exigences de modernisation et d'interopérabilité de la flotte alliée pour augmenter les ventes militaires étrangères d'avionique
Par voie d’approvisionnement, le marché est classé en équipementiers et maîtres d’œuvre d’avions, intégrateurs avioniques de niveau 1, achats directs du ministère de la Défense, ventes militaires à l’étranger et de gouvernement à gouvernement.
On estime que le segment des ventes militaires à l’étranger connaîtra la croissance la plus rapide de 9,26 % au cours de la période de prévision. De plus en plus de pays partenaires modernisent leurs flottes d'avions par le biais de programmes américains de ventes militaires à l'étranger qui combinent souvent des avions, des mises à niveau avioniques, des équipements de communication, des systèmes de mission, une formation et un soutien au maintien en puissance. Le besoin d’interopérabilité avec les forces américaines et alliées encourage l’acquisition de technologies compatibles de navigation, d’identification, de liaison de données et de systèmes de mission. De plus, les exigences croissantes en matière de sécurité en Europe, en Asie-Pacifique et au Moyen-Orient soutiennent également des programmes de modernisation d'avions plus importants via le canal FMS.
Le segment des équipementiers d’avions et des maîtres d’œuvre représentait la plus grande part de marché de 40,86 % en 2025 et devrait croître à un TCAC de 7,66 % au cours de la période de prévision.
Par utilisateur final
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Développement rapide de l’IA, de l’autonomie et des systèmes de mission avancés pour stimuler le segment des agences militaires de recherche et de développement
Par utilisateur final, le marché est classé en forces aériennes, commandements de l’aviation navale, commandements de l’aviation militaire, organismes gouvernementaux d’essais en vol et agences militaires de recherche et développement.
On estime que le segment des agences de recherche et développement militaires connaîtra la croissance la plus rapide de 10,14 % au cours de la période de prévision. Les organismes de R&D militaires investissent massivement dans les technologies qui façonneront les futurs avions de combat, notamment le vol autonome, l'informatique de mission avancée, la guerre électronique, la fusion de capteurs etlogiciel-avionique définie. L’activité croissante de développement autour des avions de sixième génération et des systèmes collaboratifs sans équipage augmente donc les dépenses en avionique au sein des agences de recherche de défense.
Le segment des forces aériennes représentait la plus grande part de marché de 60,00 % en 2025 et devrait croître à un TCAC de 7,75 % au cours de la période de prévision.
Perspectives régionales du marché de l’avionique pour avions militaires
Par région, le marché est classé en Europe, Amérique du Nord, Asie-Pacifique, Moyen-Orient et Afrique et Amérique latine.
Amérique du Nord
North America Military Aircraft Avionics Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Amérique du Nord détenait la part dominante du marché de l’avionique pour avions militaires en 2025, évaluée à 21,36 milliards de dollars, et a également conservé la première part en 2026, avec 22,35 milliards de dollars. La croissance du marché est tirée par le fait que les États-Unis préparent leurs avions militaires à des opérations distribuées, en réseau et contestées électroniquement. Elle investit dans des ordinateurs de mission avancés, des liaisons de données sécurisées, des systèmes de guerre électronique, la fusion de capteurs et une avionique à architecture ouverte. De plus, la modernisation du NORAD par le Canada et l’achat de 88 avions F-35A entraînent une demande croissante en matière d’intégration de la surveillance de l’IA, de la communication des menaces, des mises à niveau logicielles,cybersécuritéet un support avionique à long terme.
Marché américain de l’avionique pour avions militaires
Compte tenu de la forte contribution de l'Amérique du Nord et de la domination des États-Unis dans la région, le marché américain a atteint 20,45 milliards de dollars en 2025 et devrait avoir un TCAC de 6,70 % au cours de la période de prévision.
Europe
L’Europe devrait connaître une croissance au TCAC le plus élevé de 9,30 % au cours de la période de prévision. En 2025, la valeur marchande s'élevait à 12,81 milliards de dollars. La croissance du marché est tirée par le fait que les forces aériennes européennes sont confrontées à une augmentation des menaces liées aux missiles, aux drones, à la guerre électronique et aux cybermenaces. Les membres de l’OTAN améliorent leurs avions militaires en les dotant de systèmes de communication résilients, d’une meilleure connaissance de la situation, d’une identification sécurisée et de systèmes de commandement et de contrôle de vol interopérables.
Marché de l’avionique pour avions militaires au Royaume-Uni
Le marché britannique en 2025 était évalué à 2,41 milliards de dollars et devrait croître à un TCAC de 7,81 % au cours de la période de prévision.
Marché allemand de l’avionique pour avions militaires
Le marché allemand en 2025 était évalué à 2,20 milliards de dollars et devrait croître à un TCAC de 10,79 % au cours de la période de prévision.
Marché de l’avionique des avions militaires en France
Le marché en France en 2025 était évalué à 2,11 milliards USD et devrait croître à un TCAC de 8,61 % au cours de la période de prévision.
Asie-Pacifique
Le marché de l’Asie-Pacifique était évalué à 10,55 milliards de dollars en 2025 et assure la position de deuxième plus grande région du marché. Les forces aériennes de la région Asie-Pacifique doivent surveiller de vastes territoires maritimes et réagir rapidement dans un espace aérien de plus en plus contesté. Les pays deviennent avancésavioniquesystèmes pour les chasseurs et l'amélioration des capacités de surveillance aéroportée, de guerre électronique, de navigation et de ciblage à longue portée. L’achat de F-35 par le Japon, la modernisation du F-15 et la mise à niveau de l’E-767, ainsi que le programme Tejas de l’Inde et sa feuille de route technologique à long terme, entraînent donc une demande croissante de radars AESA, d’ordinateurs de mission, de liaisons de données, de systèmes de cockpit et de production avionique locale.
Marché chinois de l’avionique pour avions militaires
Le marché chinois en 2025 était évalué à 3,43 milliards de dollars et devrait croître à un TCAC de 6,51 % au cours de la période de prévision.
Marché indien de l’avionique pour avions militaires
Le marché indien en 2025 était évalué à 2,12 milliards de dollars et devrait croître à un TCAC de 11,14 % au cours de la période de prévision.
Marché japonais de l’avionique pour avions militaires
Le marché japonais en 2025 était évalué à 1,65 milliard de dollars et devrait croître à un TCAC de 9,38 % au cours de la période de prévision.
Moyen-Orient et Afrique
Le marché du Moyen-Orient et de l’Afrique était évalué à 3,90 milliards de dollars en 2025. Les pays du Moyen-Orient recherchent une supériorité aérienne plus forte, une protection contre les missiles et les drones, une dépendance réduite à l’égard des technologies de défense importées, et ils combinent l’achat de nouveaux avions avec des programmes nationaux de développement de chasseurs, d’entraînement et d’avionique.
Marché de l’avionique des avions militaires israéliens
Le marché en Israël en 2025 était évalué à 1,05 milliard de dollars et devrait croître à un TCAC de 6,74 % au cours de la période de prévision.
Marché de l’avionique pour avions militaires en Arabie Saoudite
Le marché en Arabie Saoudite en 2025 était évalué à 0,81 milliard de dollars et devrait croître à un TCAC de 3,99 % au cours de la période de prévision.
Marché de l’avionique pour avions militaires des Émirats arabes unis
Le marché des Émirats arabes unis en 2025 était évalué à 0,52 milliard de dollars et devrait croître à un TCAC de 5,37 % au cours de la période de prévision.
l'Amérique latine
Le marché en Amérique latine était évalué à 1,18 milliard de dollars en 2025. Les forces aériennes latino-américaines doivent remplacer les avions vieillissants tout en améliorant la sécurité des frontières, la surveillance maritime, la défense aérienne et l’interopérabilité multinationale. Ils donnent la priorité aux avions multirôles, aux mises à niveau sélectives de l’avionique et aux systèmes pouvant être pris en charge localement.
Marché de l’avionique des avions militaires au Brésil
Le marché au Brésil en 2025 était évalué à 0,63 milliard de dollars et devrait croître à un TCAC de 3,27 % au cours de la période de prévision.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Les grandes entreprises rivalisent grâce à l'avionique ouverte, aux systèmes de mission intégrés, à l'expansion du portefeuille et aux programmes de modernisation à long terme
Le paysage concurrentiel est dominé par de grandes sociétés d'électronique aérospatiale et de défense telles que Collins Aerospace, Honeywell, BAE Systems, L3Harris Technologies, Thales, Elbit Systems, Leonardo et Lockheed Martin. La concurrence évolue de la fourniture de composants individuels de cockpit vers la fourniture d'avioniques intégrées, de guerre électronique, de communication, de navigation,fusion de capteurs,et des solutions informatiques de mission. Les entreprises investissent dans les architectures MOSA, les fonctions définies par logiciel, l'intelligence artificielle, l'ingénierie numérique et les liaisons de données sécurisées.
Les acteurs du marché renforcent également leurs positions grâce à des acquisitions, des partenariats internationaux, des accords plateforme-OEM et des contrats de modernisation et de maintien à long terme. L’acquisition de Cobham Aerospace Communications par Thales a élargi son portefeuille de communications et de connectivité sécurisées dans le cockpit. Dans le même temps, GCAP, FLRAA et le programme sud-coréen AEW&C montrent comment les entreprises forment des équipes multinationales pour combiner l’intégration d’avions, les capteurs, les systèmes de mission, les communications et les capacités industrielles locales.
LISTE DES PRINCIPALES ENTREPRISES AVIONIQUES MILITAIRES PROFILÉES
- Honeywell International Inc. (États-Unis)
- Entreprise Collins Aerospace — RTX Corporation(NOUS.)
- Thales S.A. (France)
- BAE Systems plc (Royaume-Uni)
- L3Harris Technologies, Inc. (États-Unis)
- Société Lockheed Martin(NOUS.)
- Leonardo S.p.A.(Italie)
- Saab AB(Suède)
- Elbit Systems Ltd. (Israël)
- HENSOLDT AG (Allemagne)
- Safran S.A. (France)
- Bharat Electronics Limited (Inde)
- Hanwha Systems Co., Ltd. (Corée du Sud)
- Indra Sistemas, S.A. (Espagne)
- Diehl Stiftung & Co. KG (Allemagne)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Juillet 2026 :Northrop Grumman Systems Corporation a obtenu une subvention de 60,44 millions de dollars du Centre de gestion du cycle de vie de l'US Air Force pour développer un capteur de nœud de détection et d'identification optique amélioré pour le système de contre-mesures infrarouges des gros aéronefs, améliorant ainsi la détection et la protection des aéronefs contre les menaces guidées par infrarouge.
- Juin 2026 :Le centre de gestion du cycle de vie de l'US Air Force a sélectionné Strategic Mission Systems LLC pour un contrat d'une valeur pouvant atteindre 984,00 millions de dollars visant à maintenir et moderniser les systèmes de communication et de mission des avions E-4B utilisés pour les opérations aéroportées nationales de commandement et de contrôle.
- Juin 2026 :Le commandement des systèmes aériens navals des États-Unis a attribué à Northrop Grumman Mission Systems un contrat de 61,33 millions de dollars pour la production d'assemblages de processeurs, de récepteurs de mesure numérique et d'équipements de réception à bande basse destinés à la mise à niveau des récepteurs tactiques de guerre électronique AN/ALQ-218 installés sur l'avion EA-18G Growler.
- Juin 2026 :Le Commandement des systèmes aériens navals des États-Unis a élargi son engagement avec Boeing par le biais d'une modification de contrat de 21,62 millions de dollars visant à fournir des services d'ingénierie, de matériel etsécuritécomposants requis pour certifier le commutateur de sécurité multiniveau et la protection des informations interdomaines de l’ordinateur de gestion de mission MQ-25A.
- Juin 2026 :Le commandement des systèmes aériens navals des États-Unis a attribué à Raytheon une commande de 12,03 millions de dollars pour fournir à l'Italie un système commun d'approche et d'atterrissage de précision, des pièces de réparation embarquées et des équipements d'installation et de contrôle pour des opérations d'atterrissage de porte-avions sécurisées et précises.
COUVERTURE DU RAPPORT
L’analyse du marché mondial de l’avionique pour avions militaires comprend une étude complète de la taille et des prévisions du marché pour tous les segments de marché inclus dans le rapport. Il contient des détails sur la dynamique du marché et les tendances du marché qui devraient stimuler le marché au cours de la période de prévision. Il fournit des informations sur les aspects clés, notamment un aperçu des avancées technologiques, des candidats en développement, de l'environnement réglementaire et des lancements de produits. En outre, il détaille les partenariats, les fusions et acquisitions, ainsi que les principaux développements de l’industrie de la défense et sa prévalence par régions clés. Le rapport d’étude de marché mondial fournit également un paysage concurrentiel détaillé avec des informations sur la part de marché et les profils des principaux acteurs opérationnels.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 7,73 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation |
En offrant
Par plate-forme d'avion
Par système avionique
Par Architecture Avionique
Par type d'installation
Par génération d'avions
Par voie d'approvisionnement
Par utilisateur final
Par région
|
Méthodologie de recherche
1. BasApproches ascendantes
Approche 1 : Flotte d’avions militaires × Modèle de contenu avionique
- Collectez la flotte d'avions militaires active, les nouvelles livraisons et les achats prévus par pays et type d'avion.
- Estimer le contenu/valeur avionique moyen par plate-forme d’avion.
- Montage en ligne séparé, mise à niveau, remplacement/pièces de rechange, mises à niveau à mi-vie et actualisation technologique.
- Multipliez les volumes d’avions par la valeur avionique applicable et regroupez-les par pays et région.
Approche 2 : Programme militaire et agrégation de contrats
- Suivez les contrats d’avionique des avions, les programmes de mise à niveau, les récompenses de modernisation et les budgets d’approvisionnement.
- Identifiez la valeur du contrat attribuable spécifiquement à l’avionique, aux systèmes de mission, aux communications, aux capteurs et à l’informatique.
- Annualisez les contrats pluriannuels sur leurs périodes de livraison.
- Regroupez les programmes identifiés et ajustez-les en fonction des achats plus petits/non déclarés.
Approche 3 : Analyse des revenus des fournisseurs d’avionique
- Collectez les revenus liés à l’avionique militaire auprès des principaux équipementiers et fournisseurs de niveau 1.
- Supprimez les revenus de l’aviation commerciale, de l’espace, de la marine, du système terrestre et de l’électronique non liés.
- Cartographiez les revenus par plate-forme d'avion, système avionique, client et zone géographique.
- Majorez les petits fournisseurs découverts pour estimer le marché total adressable.
2. Approches descendantes
Approche 4 : Modèle de dépenses pour l'approvisionnement et la modernisation de l'aviation militaire
- Compiler les budgets d’achat et de modernisation de l’aviation militaire des principaux pays.
- Isoler les dépenses liées aux avions de combat, aux entraîneurs, aux transports, aux hélicoptères, aux avions de mission spéciale et aux drones.
- Appliquer la part estimée de l’avionique dans les dépenses d’acquisition et de mise à niveau des avions.
- Validez le marché résultant par rapport aux contrats divulgués et aux revenus des fournisseurs.
Approche 5 : Modèle d’allocation de l’électronique aérospatiale de défense
- Estimer les dépenses plus larges en matière d’électronique aérospatiale de défense et de systèmes d’avions militaires.
- Allouer la part attribuable à l’avionique aéroportée et à l’électronique de mission.
- Exclure les armes, les moteurs, les structures, les systèmes au sol et l'électronique non aéronautique.
- Divisez la valeur obtenue par offre, plate-forme, système avionique, architecture, type d'installation et région.
3. Liste des sources clés
- S. Documents budgétaires du ministère de la Défense
- Documents d'approvisionnement en aviation de la S. Air Force, de l'U.S. Navy et de l'armée américaine
- OTAN et Agence européenne de défense
- Ministères nationaux/Départements de la Défense
- Notifications de ventes militaires à l’étranger DSCA
- Évaluations du programme S. GAO
- Données sur les dépenses et les achats militaires du SIPRI
- Rapports annuels OEM, présentations aux investisseurs, annonces de contrats et divulgations de programmes
- Informations sur les livraisons et les carnets de commandes des constructeurs d'avions
- Portefeuilles de produits OEM pour l'avionique et versions de contrats
- Portails des marchés publics et documents budgétaires parlementaires
- Publications des programmes d'aviation militaire et de défense
4. Entretiens primaires
Entretiens côté offre : 60 %
Répondants clés :
- OEM d’avionique
- Intégrateurs avioniques de niveau 1
- Fournisseurs de systèmes de mission
- Fournisseurs de communications et de liaisons de données
- Fabricants de radars et de capteurs
- Constructeurs d’avions militaires
- Fournisseurs de MRO et de mise à niveau avionique
- Distributeurs et fournisseurs agréés
Entretiens côté demande : 40 %
Répondants clés :
- Forces aériennes
- Commandements de l'aviation navale
- Commandements de l'aviation de l'armée
- Agences d'approvisionnement en matière de défense
- Organisations militaires de R&D et d’essais en vol
- Unités de maintenance et de modernisation des avions
- Consultants et experts techniques en aviation de défense
Questions fréquentes
Fortune Business Insights indique que la valeur du marché mondial s'élevait à 49,80 milliards de dollars en 2025 et devrait atteindre 95,21 milliards de dollars d'ici 2034.
En 2025, la valeur du marché européen s'élevait à 12,81 milliards de dollars.
Le marché devrait afficher un TCAC de 7,73 % au cours de la période de prévision.
Par utilisateur final, le segment des agences de recherche et développement militaires devrait croître au TCAC le plus élevé au cours de la période de prévision.
La modernisation de la flotte et l’augmentation des investissements dans une avionique avancée, connectée et viable stimulent la croissance du marché.
Collins Aerospace, Honeywell International Inc., Thales Group, BAE Systems plc et L3Harris Technologies, Inc. sont les principaux acteurs du marché.
L'Amérique du Nord a dominé le marché en 2025.
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 198
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.



















