 Télécharger un échantillon gratuit



Demander un devis
Recevez une tarification adaptée à vos besoins.
- Choisissez le type de licence
- Options multi-utilisateurs
- Périmètre et couverture personnalisés
- Délai de réponse rapide
"Électrifiant votre voie vers le succès grâce à une étude de marché approfondie"
 Écouter la version audio
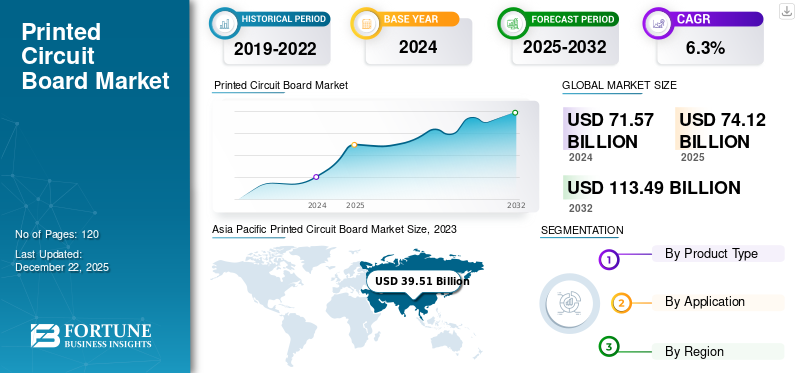
La taille du marché mondial des circuits imprimés était évaluée à 74,12 milliards USD en 2025. Le marché devrait passer de 77,27 milliards USD en 2026 à 126,93 milliards USD d’ici 2034, avec un TCAC de 6,4 % au cours de la période de prévision.
Le marché couvre la conception et la fabrication de cartes qui supportent mécaniquement et connectent électriquement des composants électroniques. Le marché couvre les cartes rigides, y compris les cartes monocouches, doubles couches et multicouches, ainsi que les cartes HDI, les cartes flexibles et les produits spécialisés tels que les circuits imprimés rigides-flexibles, à noyau métallique, en céramique et à composants intégrés. Ces produits sont largement utilisés dans l'automobile,électronique grand public, télécommunications, soins de santé, énergie et électricité, militaire, services publics et autres. Les cartes de circuits imprimés sont des composants essentiels des systèmes électroniques car elles assurent une intégration de circuits compacte, des connexions électriques fiables, une transmission de signaux et une prise en charge de conceptions électroniques de plus en plus complexes.
Le marché est principalement tiré par la demande croissante d’électronique avancée, de véhicules électriques, d’infrastructures 5G et de systèmes informatiques hautes performances. Zhen Ding Technology Holding Limited, TTM Technologies, Inc., Unimicron Technology Corporation et Nippon Mektron, Ltd. sont les principaux acteurs du marché mondial.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Adoption croissante des PCB avancés pour l’infrastructure d’IA
Le déploiement croissant de serveurs d’IA et de centres de données accroît la demande de cartes de circuits imprimés avancées. Les tendances actuelles du marché mondial montrent une adoption croissante des circuits imprimés d'interconnexion haute densité et à nombre de couches élevé pour les serveurs, les équipements de réseau, les accélérateurs et les systèmes de communication optique. L'expansion de l'Internet des objets (IoT) augmente également le besoin de cartes compactes et fiables. Les fabricants de PCB investissent dans des matériaux avancés, une conception de PCB plus fine, l’automatisation et une capacité de fabrication accrue. Ces évolutions devraient soutenir la demande tout au long de la période de prévision.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Adoption croissante des véhicules électriques pour stimuler la demande de PCB
L’adoption croissante des véhicules électriques est un facteur majeur de la croissance du marché des circuits imprimés. Les véhicules électriques utilisent des PCB dans les systèmes de gestion de batterie, l'électronique de puissance, l'infodivertissement, les capteurs, les systèmes de charge etsystèmes avancés d'aide à la conduite. La demande croissante de PCB est également soutenue par l’augmentation du contenu électronique dans l’industrie automobile et électronique en général. Chaque composant électronique nécessite une connectivité de circuit fiable, ce qui augmente l'utilisation de PCB par véhicule. Ces facteurs devraient soutenir des taux de croissance plus élevés et renforcer la part de marché du segment automobile.
Restrictions du marché – Impact et contribution négative (2026-2034)
| Rang | Restrictions du marché | Classement d’impact global | Contribution estimée à la croissance brute du marché (en milliards USD) | Impact : 2026-2028 | Impact : 2029-2031 | Impact : 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | AI, cloud, and HPC growth is increasing the demand for advanced PCBs used in servers and data centers. | Élevé | 14.42 | Élevé | Élevé | Élevé |
| 2 | EV and connected vehicle adoption is increasing PCB use in ADAS, batteries, infotainment, and power electronics. | Élevé | 11.18 | Élevé | Élevé | Élevé |
| 3 | Growing consumer electronics production is supporting the demand for rigid, flexible, and advanced PCBs. | Élevé | 9.76 | Élevé | Moyen | Moyen |
| 4 | Expansion of 5G and telecom infrastructure is increasing the demand for high-frequency and high-performance PCBs. | Élevé | 8.42 | Élevé | Élevé | Moyen |
| 5 | Electronic miniaturization is supporting adoption of HDI, flexible, and rigid-flex PCBs. | Moyen | 7.65 | Moyen | Élevé | Élevé |
| 6 | Others (Growing demand from industrial electronics, healthcare devices, energy systems, and so on) | Moyen | 7.68 | Moyen | Moyen | Élevé |
| Impact négatif total sur la croissance | 59.11 | |||||
Source : Fortune Business Insights
Télécharger un échantillon gratuit Pour une analyse approfondie des contraintes du marché et des risques
Des exigences de capital élevées et une fabrication complexe pour limiter la croissance du marché
Le coût élevé de la fabrication avancée de PCB constitue une contrainte majeure pour le marché. La production de cartes HDI, flexibles, multicouches et à nombre de couches élevé nécessite un équipement spécialisé, des matériaux avancés et des contrôles de qualité stricts. Les coûts augmentent également dans les processus d’assemblage, de test, de perçage, de placage, d’imagerie et d’inspection des PCB. Alors que les tableaux simple face restent relativement rentables, les tableaux avancés nécessitent un investissement beaucoup plus élevé. Les grands fabricants tels que TTM Technologies continuent d'investir dans des capacités de production avancées, mais des exigences de capital élevées peuvent créer des obstacles pour les petits fabricants.
Restrictions du marché – Impact et contribution négative (2026-2034)
| Rang | Restrictions du marché | Classement d’impact global | Réduction estimée de la taille du marché (en milliards USD) | Impact : 2026-2028 | Impact : 2029-2031 | Impact : 2032-2034 |
|---|---|---|---|---|---|---|
| 1 | Volatile raw material prices increase PCB production costs and supply risks. | Élevé | 3.02 | Élevé | Moyen | Moyen |
| 2 | Advanced PCB manufacturing requires high capital investment and complex production processes. | Élevé | 2.54 | Élevé | Élevé | Moyen |
| 3 | Strong price competition and electronics demand cycles pressure utilization and margins. | Moyen | 2.01 | Élevé | Moyen | Moyen |
| 4 | Others (Environmental regulations, compliance costs, manufacturing complexity, and so on) | Moyen | 1.88 | Moyen | Moyen | Élevé |
| Impact négatif total sur la croissance | 9.45 | |||||
Source : Fortune Business Insights
Télécharger un échantillon gratuit Pour une analyse approfondie des contraintes du marché et des risques
Expansion de la fabrication locale de PCB pour créer des opportunités de croissance
L’intérêt croissant porté à la fabrication locale de produits électroniques crée une opportunité majeure pour l’industrie des PCB. Les gouvernements et les entreprises s’efforcent de réduire leur dépendance à l’égard de chaînes d’approvisionnement concentrées et d’étendre la production régionale de composants électroniques. Bien que l’Asie-Pacifique reste le principal centre de fabrication de PCB, les investissements en Amérique du Nord et dans d’autres régions soutiennent la diversification géographique. Les nouvelles usines de PCB, l’automatisation et les technologies de fabrication avancées peuvent améliorer la sécurité de l’approvisionnement et réduire les délais de livraison. Ce changement devient également une considération importante à mesure que les fabricants se rapprochent des principaux clients de l’électronique.
Le segment des cartes rigides a dominé le marché en raison de sa large utilisation dans de nombreuses applications
En fonction du type de produit, le marché est divisé en panneaux rigides, panneaux HDI, panneaux flexibles et autres.
En 2025, le segment des cartes rigides détenait la plus grande part de 50,9 % en raison de leur utilisation généralisée dans l'électronique grand public, les systèmes automobiles, les équipements industriels, les télécommunications etélectronique de puissance. Leur forte stabilité mécanique, leur processus de fabrication mature, leur large disponibilité et leur coût inférieur par rapport aux types de PCB avancés soutiennent leur forte adoption.
Le segment des cartes HDI devrait croître au TCAC le plus élevé de 8,6 % au cours de la période de prévision en raison de la demande croissante de dispositifs électroniques compacts, légers et hautes performances avec une plus grande densité de circuits. L'utilisation croissante de serveurs d'IA, de smartphones, d'électronique automobile avancée et d'équipements de communication à haut débit soutient davantage l'adoption des cartes HDI.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Le segment de l'électronique grand public a dominé le marché en raison de la forte demande de PCB
En fonction des applications, le marché est divisé en automobile, électronique grand public, télécommunications, soins de santé, énergie et électricité, etc.
En 2025, le segment de l’électronique grand public détenait la part dominante du marché des circuits imprimés de 34,1 % en raison des volumes de production importants de smartphones, d’ordinateurs, de téléviseurs, d’appareils portables, d’appareils de jeux et d’autres produits connectés. Les mises à niveau fréquentes des produits et la demande croissante d’appareils électroniques plus petits et plus puissants continuent de générer une forte consommation de PCB.
Le segment automobile devrait connaître le TCAC le plus élevé de 8,6 % au cours de la période de prévision en raison de l’augmentation du contenu électronique dans les véhicules électriques, connectés et définis par logiciel. L'adoption croissante des systèmes de gestion de batterie, des ADAS, de l'infodivertissement, des capteurs, de l'électronique de puissance et de la connectivité des véhicules augmente le nombre et la complexité des PCB utilisés par véhicule.
Par géographie, le marché est classé en Amérique du Nord, Amérique du Sud, Asie-Pacifique, Europe, Moyen-Orient et Afrique.
Asia Pacific Printed Circuit Board Market Size, 2025 (USD Billion)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L’Asie-Pacifique domine le marché en raison de sa solide base de fabrication de produits électroniques, de son vaste écosystème de semi-conducteurs et de la concentration des principaux producteurs de PCB. La Chine, Taiwan, le Japon et la Corée du Sud disposent d'importantes capacités de production d'électronique grand public, d'équipements de télécommunications,électronique automobile, et les appareils informatiques. Des réseaux de fournisseurs solides, des coûts de fabrication inférieurs et des investissements continus dans les technologies avancées de PCB soutiennent davantage le leadership régional.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Le marché japonais était évalué à environ 6,97 milliards de dollars en 2025, ce qui représente environ 9,4 % des revenus mondiaux.
Le marché chinois devrait être l’un des plus importants au monde, avec des revenus évalués à 28,40 milliards de dollars en 2025, soit environ 38,3 % des ventes mondiales.
Le marché indien était évalué à 3,94 milliards de dollars en 2025, soit environ 5,3 % des revenus mondiaux.
L’Amérique du Nord détient la deuxième plus grande part de marché en raison de la forte demande des secteurs de l’aérospatiale, de la défense, de l’automobile, des télécommunications, des centres de données et des applications informatiques avancées. Les États-Unis disposent d’un écosystème électronique bien développé et d’une demande croissante de PCB avancés et de haute fiabilité. Les investissements croissants dans la fabrication de semi-conducteurs, les infrastructures d’IA, les véhicules électriques et la production électronique nationale soutiennent également la demande de PCB dans la région.
Le marché américain était évalué à environ 7,11 milliards de dollars en 2025, soit environ 9,6 % des ventes mondiales.
L’Europe détient une part de marché importante en raison de la forte demande des applications de l’automobile, de l’automatisation industrielle, de la santé, de l’aérospatiale et de l’énergie. L'Allemagne, la France, l'Italie et d'autres pays européens ont créé des industries manufacturières qui nécessitent des composants électroniques fiables et avancés. La croissance des véhicules électriques, des systèmes d’énergie renouvelable, de l’automatisation des usines et des appareils connectés continue de soutenir la demande de PCB spécialisés et hautes performances dans toute la région.
Le marché britannique était évalué à environ 0,92 milliard de dollars en 2025, ce qui représentait environ 1,2 % des revenus mondiaux.
Le marché allemand a atteint 1,65 milliard de dollars en 2025, soit environ 2,2 % des ventes mondiales.
Le marché du Moyen-Orient et de l’Afrique devrait croître au TCAC le plus élevé au cours de la période de prévision en raison de l’augmentation des investissements dans les infrastructures numériques, les télécommunications,énergie renouvelable, l'automatisation industrielle et la fabrication électronique locale. Les pays du CCG développent leurs centres de données, leurs villes intelligentes, leur mobilité électrique et leurs réseaux de communication avancés. La demande croissante d’équipements électroniques et les efforts visant à diversifier les économies régionales devraient augmenter considérablement la consommation de PCB.
Le marché du CCG a atteint 0,54 milliard de dollars en 2025, soit environ 0,7 % des revenus mondiaux.
L’Amérique du Sud représente une part relativement faible du marché mondial en raison d’une capacité locale limitée de fabrication de PCB et d’une plus grande dépendance à l’égard des composants électroniques importés. L’écosystème régional de fabrication de produits électroniques est moins développé que celui de l’Asie-Pacifique, de l’Amérique du Nord et de l’Europe. Cependant, la demande augmente progressivement dans les domaines de l'automobile, des télécommunications, de l'électronique grand public, des équipements industriels et des projets d'énergies renouvelables, en particulier au Brésil et dans d'autres grandes économies.
Le marché brésilien était évalué à 1,14 milliard de dollars en 2025, soit environ 1,5 % du chiffre d'affaires mondial.
Les principaux acteurs investissent dans l’HDI et les technologies de fabrication avancées pour un avantage concurrentiel
La concurrence sur le marché des circuits imprimés s'intensifie à mesure que la demande de circuits imprimés avancés utilisés dans les serveurs d'IA, les centres de données, l'électronique automobile et les appareils hautes performances augmente. Les principaux fabricants investissent dans des cartes HDI, ultra-HDI, à nombre de couches élevé, des circuits flexibles et des technologies de fabrication avancées. Les entreprises augmentent également leur capacité de production dans les principales régions manufacturières pour répondre à la demande croissante des clients et renforcer les chaînes d’approvisionnement. Les investissements dans l'automatisation, des conceptions de circuits plus fines, une densité d'interconnexion plus élevée et des matériaux avancés aident également les fabricants de PCB à améliorer leurs performances et à renforcer leur position concurrentielle.
Le rapport sur le marché des circuits imprimés fournit une analyse détaillée de la taille du marché, des prévisions, de la segmentation, des moteurs du marché, des contraintes, des opportunités, des tendances clés et des développements majeurs. Il couvre les principaux types de produits tels que les panneaux rigides, les panneaux HDI, les panneaux flexibles et d'autres types. Le rapport étudie également des applications clés, notamment l'automobile, l'électronique grand public, les télécommunications, les soins de santé, l'énergie et l'électricité, entre autres. Il examine les tendances du marché en Amérique du Nord, en Amérique du Sud, en Europe, au Moyen-Orient, en Afrique et en Asie-Pacifique. Le rapport couvre également la part de marché, les stratégies commerciales, l’analyse SWOT, les cinq forces de Porter, le paysage concurrentiel et les principales entreprises opérant dans le monde entier.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 6,4 % de 2026 à 2034 |
| Unité | Valeur (en milliards USD) |
| Segmentation | Par type de produit, par application et par région |
| Par type de produit |
|
| Par Application |
|
| Par région |
|
Fortune Business Insights indique que la valeur du marché mondial s'élevait à 74,12 milliards de dollars en 2025 et devrait atteindre 126,93 milliards de dollars d'ici 2034.
En 2025, la valeur du marché de l’Asie-Pacifique s’élevait à 55,08 milliards de dollars.
Le marché devrait croître à un TCAC de 6,4 % au cours de la période de prévision.
Par application, le segment de l’électronique grand public a dominé le marché en 2025.
Les facteurs clés qui animent le marché comprennent l’expansion des véhicules électriques, de l’infrastructure 5G et des appareils connectés.
Zhen Ding Technology Holding Limited, TTM Technologies, Inc., Unimicron Technology Corporation et Nippon Mektron, Ltd. sont parmi les principaux acteurs du marché.
L’Asie-Pacifique détenait la plus grande part de marché en 2025.
Les principaux facteurs susceptibles de favoriser l’adoption du produit comprennent la demande croissante d’appareils électroniques compacts et performants.

Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.




















Rapports associés
Recevez une tarification adaptée à vos besoins.
Échangez sur vos questions avec nos experts du secteur.
Des questions ? Obtenez des réponses rapides avant votre achat.

