Taille du marché des systèmes de sensibilisation et d'avertissement du terrain, part et analyse de l'industrie, par classe de système (TAWS de classe A, TAWS de classe B et TAWS d'hélicoptère/spécifique à la mission), par type d'avion (avions commerciaux, avions d'affaires et d'aviation générale, avions militaires, hélicoptères et véhicules aériens sans pilote), par composant (ordinateur/unité de traitement TAWS, base de données de terrain et d'obstacles, système d'affichage du cockpit et unités d'avertissement audio et visuel), par utilisateur final (compagnies aériennes commerciales, exploit
 Télécharger un échantillon gratuit

Taille du marché des systèmes de sensibilisation et d’avertissement du terrain et perspectives futures
 Écouter la version audio
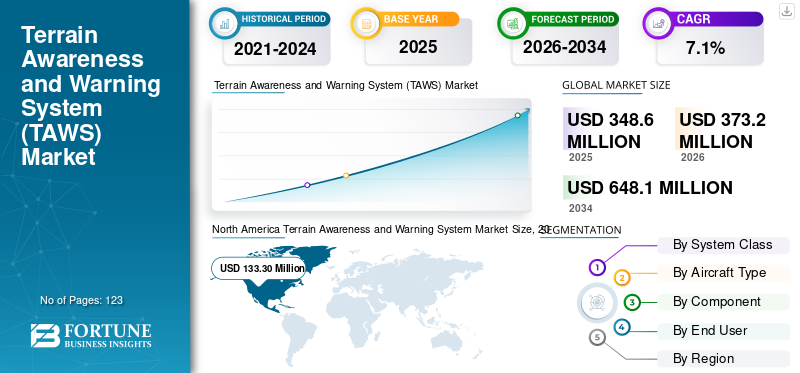
La taille du marché mondial des systèmes de sensibilisation et d’avertissement du terrain était évaluée à 348,6 millions de dollars en 2025 et devrait passer de 373,2 millions de dollars en 2026 à 648,1 millions de dollars d’ici 2034, affichant un TCAC de 7,1 % au cours de la période de prévision.
Le marché des systèmes de sensibilisation et d'avertissement de terrain (TAWS) comprend des technologies conçues pour alerter les pilotes de collisions potentielles avec le terrain, des obstacles ou le sol, empêchant ainsi les incidents de collision avec le terrain sans contrôle. Ces systèmes intègrent le positionnement GPS, des bases de données de terrain et des algorithmes prédictifs pour fournir des alertes visuelles et sonores en temps réel lors des différentes phases de vol. Les solutions TAWS s'adressent à un large éventail de types d'avions, notamment l'aviation commerciale, d'affaires et militaire, et sont de plus en plus considérées comme des équipements de sécurité essentiels plutôt que comme des modules complémentaires facultatifs. Le marché englobe les composants matériels,logicieldes algorithmes et des suites avioniques intégrées qui évoluent continuellement pour améliorer la connaissance de la situation, réduire les fausses alertes et soutenir des opérations aériennes plus sûres dans divers environnements opérationnels.
Les principaux acteurs du marché sont Honeywell International Inc. (États-Unis), Collins Aerospace (États-Unis), Garmin Ltd. (Suisse), Acron Aviation (Royaume-Uni) et Thales Group (France). Ces sociétés rivalisent grâce à une précision avancée des bases de données de terrain, des portefeuilles de produits avioniques plus larges, une intégration avec des systèmes de gestion de vol et de navigation, des algorithmes d'alerte intempestive réduits et des solutions sur mesure. Ces solutions sont mises en œuvre pour les applications de l'aviation commerciale, d'affaires et militaire, renforçant leurs positions grâce à une innovation continue et des partenariats stratégiques tout au long de la chaîne de valeur aérospatiale.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Marché des systèmes de sensibilisation et d'avertissement du terrain CLÉS À RETENIR
 Taille et prévisions du marché mondial
- Taille du marché en 2025 : 348,6 millions de dollars
- Taille du marché en 2026 : 373,2 millions de dollars
- Taille du marché prévue pour 2034 : 648,1 millions de dollars
- TCAC : 7,1 % de 2026 à 2034
 Part de marché
- L’Amérique du Nord a dominé le marché des systèmes de sensibilisation au terrain et d’avertissement avec une part de 38,24 % en 2025.
- Le segment TAWS de classe A représentait la plus grande part de marché en 2025.
- Le segment des véhicules aériens sans pilote (UAV) devrait enregistrer la croissance la plus rapide, avec un TCAC de 10,7 % au cours de la période de prévision.
 Faits saillants régionaux
Amérique du Nord
L'Amérique du Nord a maintenu sa position de leader en 2025, avec un marché évalué à 133,30 millions de dollars.
Europe
L’Europe devrait atteindre 94,6 millions de dollars d’ici 2026, conservant ainsi sa position de deuxième marché régional.
Asie-Pacifique
L’Asie-Pacifique devrait être la région à la croissance la plus rapide, atteignant 80,1 millions de dollars d’ici 2026, avec un TCAC de 8,6 % au cours de la période de prévision.
NOUS.
Aux États-Unis, le marché devrait atteindre environ 115,1 millions de dollars d’ici 2026.
Japon
Japon Le marché devrait atteindre environ 15,1 millions de dollars d'ici 2026.
En savoir plus

TENDANCES DU MARCHÉ DES SYSTÈMES DE SENSIBILISATION AU TERRAIN ET D’AVERTISSEMENT
L’intégration croissante du TAWS avec les systèmes avancés d’avionique et de poste de pilotage est considérée comme une tendance clé
Les constructeurs aéronautiques et les fournisseurs d'avionique intègrent de plus en plus la fonctionnalité TAWS dans les suites de pilotage intégrées plutôt que de la proposer en tant qu'unité autonome. Cette convergence permet de croiser les données de terrain avec le radar météorologique, les systèmes d'évitement des collisions routières et les affichages de vision synthétique, donnant aux pilotes une image plus unifiée et intuitive des dangers environnants. Une telle intégration simplifie les flux de travail dans le cockpit, réduit la charge de travail du pilote et permet une prise de décision plus rapide pendant les phases de vol critiques. À mesure que l’architecture avionique devient de plus en plus numérique et interconnectée, cette tendance remodèle la façon dont les capacités de connaissance du terrain sont conçues, certifiées et fournies sur les plates-formes d’avions commerciaux, d’affaires et militaires.
DYNAMIQUE DU MARCHÉ
FACTEURS DU MARCHÉ
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Des réglementations strictes en matière de sécurité aérienne exigeant des systèmes anticollisionStimule la croissance du marché
Les organismes de réglementation des principaux marchés de l’aviation ont progressivement rendu obligatoire l’installation de TAWS pour réduire les accidents d’impact sans perte de contrôle, historiquement parmi les principales causes d’incidents aériens mortels. Ces mandats s'appliquent aux segments de l'aviation commerciale, du fret et, de plus en plus, de l'aviation d'affaires, obligeant les opérateurs à équiper ou à moderniser leurs flottes. Un élan supplémentaire vient des assureurs et des sociétés de leasing qui privilégient désormais les avions équipés de systèmes certifiés de détection du relief, aux côtés des compagnies aériennes cherchant à renforcer leur réputation en matière de sécurité. Ensemble, ces pressions réglementaires et commerciales continuent de renforcer le TAWS en tant qu’équipement de sécurité indispensable dans presque toutes les catégories d’exploitation d’avions motorisés dans le monde.
RESTRICTIONS DU MARCHÉ
Les coûts élevés d’installation, de certification et de maintenance du système limitent la croissance du marché
L'installation et la certification du TAWS, en particulier pour la modernisation d'avions plus anciens, impliquent des dépenses considérables liées à l'achat de matériel, aux modifications du câblage, à l'intégration de logiciels et aux processus d'approbation réglementaire. Les petits opérateurs, les transporteurs régionaux etaviation généraleles propriétaires trouvent souvent ces coûts onéreux par rapport à leurs budgets de fonctionnement, ce qui ralentit l'adoption malgré les avantages en matière de sécurité. La maintenance continue, les mises à jour de la base de données et la recertification périodique ajoutent des coûts récurrents supplémentaires. Ces obstacles financiers sont particulièrement prononcés sur les marchés de l’aviation émergents ou sensibles aux prix, où les exploitants de flottes doivent équilibrer les améliorations de sécurité avec une disponibilité limitée de capitaux, limitant ainsi le rythme du déploiement généralisé du TAWS dans toutes les catégories d’avions. Ces facteurs sont responsables de limiter la croissance du marché des systèmes de sensibilisation au terrain et d’avertissement.
OPPORTUNITÉS DE MARCHÉ
Le potentiel de modernisation des flottes d’avions vieillissantes crée des opportunités de marché
Une part substantielle des avions actuellement en exploitation ont été fabriqués avant que les TAWS modernes ne deviennent obligatoires ou standardisés, créant ainsi une opportunité de modernisation considérable pour les fournisseurs d'avionique. Les exploitants d'avions commerciaux, régionaux et d'affaires plus anciens modernisent de plus en plus leurs flottes pour répondre à l'évolution des mandats de sécurité et des exigences d'assurance. Cette demande de modernisation s'étend aux hélicoptères et aux avions de l'aviation générale, qui sont historiquement à la traîne par rapport aux plates-formes commerciales à voilure fixe en matière d'adoption du TAWS. Les fabricants proposant des unités TAWS légères, rentables et faciles à installer devraient bénéficier de manière significative alors que les exploitants de flottes du monde entier cherchent à améliorer la sécurité sans entreprendre de programmes complets de remplacement d’avions.
LES DÉFIS DU MARCHÉ
La gestion des fausses alertes et la confiance des pilotes dans les avertissements automatisés entrave les défis du marché
Un défi persistant pour les fournisseurs de TAWS consiste à minimiser les nuisances ou les fausses alertes, qui peuvent éroder la confiance des pilotes et conduire au non-respect des avertissements lors de véritables urgences. Un terrain complexe, des trajectoires d'approche inhabituelles et des bases de données de terrain incomplètes ou obsolètes peuvent déclencher des alertes inutiles, compliquant ainsi les flux de travail dans le cockpit. Les constructeurs doivent continuellement affiner leurs algorithmes et accroître la précision des bases de données tout en garantissant la compatibilité avec divers types d'avions et conditions d'exploitation. L’équilibre entre sensibilité d’alerte et fiabilité reste techniquement exigeant, et toute défaillance dans les performances du système risque de compromettre l’objectif de sécurité même pour lequel TAWS est conçu, ce qui rend un perfectionnement continu essentiel.
Analyse de segmentation
Par classe de système
L’incidence croissante du risque d’impact sans perte de contrôle stimule la demande pour le segment TAWS de classe A
En fonction de la classe du système, le marché est segmenté en TAWS de classe A, TAWS de classe B et TAWS spécifiques aux hélicoptères/missions.
Le segment TAWS de classe A devrait représenter la plus grande part de marché en 2025. La demande de TAWS de classe A augmente, car les avions commerciaux et les gros avions d'affaires nécessitent les capacités d'alerte de terrain et d'obstacles les plus complètes disponibles. Les mandats réglementaires pour les avions de plus grande capacité renforcent encore davantage l'adoption, car les opérateurs donnent la priorité aux alertes prédictives avancées, à l'affichage prospectif du terrain et à la réduction des avertissements intempestifs pour améliorer les normes de sécurité opérationnelle.
Le segment TAWS spécifique aux hélicoptères/missions devrait augmenter avec un TCAC de 8,4 % au cours de la période de prévision.
Pour savoir comment notre rapport peut optimiser votre entreprise, Parler à un analyste
Par type d'avion
L’expansion des flottes commerciales et les attentes en matière de sécurité des passagers stimulent la demande pour le segment des avions commerciaux
En fonction du type d’avion, le marché est segmenté en avions commerciaux, avions d’affaires et d’aviation générale, avions militaires, hélicoptères et véhicules aériens sans pilote.
En 2025, le segment des avions commerciaux dominait le marché mondial. La demande pour le segment des avions commerciaux augmente à mesure que les compagnies aériennes développent et modernisent continuellement leurs flottes pour répondre à la croissance du trafic de passagers tout en satisfaisant aux exigences réglementaires strictes en matière de sécurité. Les attentes accrues du public en matière de sécurité des vols, combinées aux mandats des assureurs et des locations, poussent les opérateurs commerciaux à donner la priorité au TAWS comme équipement standard pour les livraisons de nouveaux avions.
Le segment des véhicules aériens sans pilote devrait croître à un TCAC de 10,7 % au cours de la période de prévision.
Par composant
L'accent croissant mis sur la précision du traitement stimule la demande pour le segment des ordinateurs/unités de traitement TAWS
En fonction des composants, le marché est segmenté en ordinateur/unité de traitement TAWS, base de données de terrain et d'obstacles, cockpitaffichersystème, unités d'avertissement audio et visuel, logiciels, interface de capteur et kits d'installation.
Le segment des ordinateurs/unités de traitement TAWS devrait connaître une part de marché dominante au cours de la période de prévision. La demande pour le segment des ordinateurs/unités de traitement TAWS augmente à mesure que le traitement précis et en temps réel des données de terrain constitue la base de performances d'alerte fiables. À mesure que les systèmes aéronautiques sont de plus en plus intégrés numériquement, les exploitants donnent de plus en plus la priorité aux unités de traitement avancées capables de gérer des bases de données de terrain plus volumineuses et de fournir des calculs de dangers plus rapides et plus précis.
Le segment des logiciels, des interfaces de capteurs et des kits d’installation devrait croître à un TCAC élevé de 9,0 % au cours de la période de prévision.
Par utilisateur final
Les priorités en matière de conformité en matière de sécurité de la flotte stimulent la demande pour le segment des compagnies aériennes commerciales
En fonction de l’utilisateur final, le marché est segmenté en compagnies aériennes commerciales, exploitants d’avions d’affaires, exploitants de l’aviation générale, exploitants d’hélicoptères, forces de défense et fournisseurs OEM et MRO d’avions.
Le segment des compagnies aériennes commerciales a dominé la part de marché des systèmes de sensibilisation au terrain et d'avertissement en 2025. La demande pour ce segment augmente alors que les compagnies aériennes sont confrontées à une pression continue pour se conformer aux réglementations internationales de sécurité tout en protégeant la réputation de la marque et la confiance des passagers. Les réseaux de routes croissants, le trafic aérien plus dense et les opérations dans des régions au relief difficile encouragent davantage les compagnies aériennes à donner la priorité à des systèmes robustes de connaissance du terrain à l'échelle de leur flotte.
En outre, le segment des exploitants d’hélicoptères devrait croître à un TCAC de 8,5 % au cours de la période de prévision.
Perspectives régionales du marché des systèmes de sensibilisation et d’avertissement du terrain
Par région, le marché est classé en Amérique du Nord, en Europe, en Asie-Pacifique et dans le reste du monde.
Amérique du Nord
North America Terrain Awareness and Warning System Market Size, 2025 (USD Million)
Pour obtenir plus d'informations sur l'analyse régionale de ce marché, Télécharger un échantillon gratuit
L'Amérique du Nord détenait la part dominante en 2024, avec une valeur de 124,55 millions de dollars, et a également conservé sa part dominante en 2025, avec 133,30 millions de dollars. La demande reste forte en raison d'un secteur de l'aviation commerciale mature, des mandats de sécurité stricts de la FAA et de l'adoption précoce de l'avionique avancée, avec des programmes continus de modernisation et de modernisation de la flotte soutenant une adoption régionale cohérente.
Marché américain des systèmes de sensibilisation et d’avertissement du terrain
Sur la base de la forte contribution de l’Amérique du Nord et de la domination des États-Unis dans la région, le marché américain peut être estimé analytiquement à environ 115,1 millions de dollars d’ici 2026, ce qui représente environ 6,3 % du TCAC sur la période de prévision. La demande reste élevée en raison d'une importante flotte d'aviation commerciale et d'affaires, des mandats stricts de la FAA et de la forte présence de leadersavioniqueles fabricants stimulent l’innovation continue et la mise à niveau des systèmes à l’échelle nationale.
Europe
L’Europe devrait atteindre 94,6 millions de dollars d’ici 2026 et assurer la position de deuxième plus grande région du marché. La demande est soutenue par des réglementations strictes de l'AESA, une base de fabrication aérospatiale bien établie et une activité croissante de l'aviation d'affaires, encourageant davantage les compagnies aériennes et les opérateurs à donner la priorité aux technologies avancées de connaissance du terrain et d'évitement des collisions.
Marché britannique des systèmes de sensibilisation et d’avertissement du terrain
La croissance du marché britannique en 2026 est estimée à environ 17,7 millions de dollars, ce qui représente environ 6,3 % du TCAC sur la période de prévision. La demande est stable, soutenue par un secteur aéronautique mature, une surveillance réglementaire stricte et une activité importante de l'aviation d'affaires nécessitant des capacités avancées de connaissance du terrain dans diverses catégories d'avions.
Marché allemand des systèmes de sensibilisation et d’avertissement du terrain
Le marché allemand devrait atteindre environ 16,9 millions de dollars d’ici 2026. La demande est tirée par un écosystème de fabrication aérospatiale robuste, des exigences strictes de conformité de l’AESA et l’accent croissant mis sur la modernisation des flottes d’avions commerciaux et d’affaires à travers le pays.
Asie-Pacifique
L’Asie-Pacifique devrait enregistrer un TCAC de 8,6 % au cours de la période de prévision, soit le plus élevé de toutes les régions, et devrait atteindre une valorisation de 80,1 millions de dollars d’ici 2026. La demande augmente rapidement en raison de l’expansion des flottes commerciales, de l’augmentation du transport aérien et de l’alignement croissant des réglementations sur les normes de sécurité internationales, incitant les compagnies aériennes de la région à investir dans des systèmes avioniques modernes.
Marché chinois des systèmes de sensibilisation et d’avertissement du terrain
Le marché chinois devrait être l’un des plus importants de la région Asie-Pacifique, avec des revenus estimés à environ 31,1 millions de dollars en 2026. La demande augmente fortement en raison de l’expansion rapide de la flotte commerciale, de l’augmentation du transport aérien intérieur et de l’alignement croissant sur les normes internationales de sécurité et de certification de l’aviation.
Marché japonais des systèmes de sensibilisation et d’avertissement du terrain
La part de marché du Japon en 2026 est estimée à environ 15,1 millions de dollars, ce qui représente environ 6,3 % du TCAC au cours de la période de prévision. La demande est soutenue par une industrie aéronautique technologiquement avancée, des règles de sécurité strictes et des efforts continus de modernisation de la flotte de la part des principaux transporteurs commerciaux.
Marché indien des systèmes de sensibilisation et d’avertissement du terrain
Le marché indien en 2026 est estimé à environ 13,7 millions de dollars. La demande augmente en raison de l’expansion de l’aviation commerciale, de l’augmentation du transport aérien intérieur et de l’accent croissant mis par la réglementation sur l’alignement des normes de sécurité sur les pratiques aéronautiques mondiales.
Reste du monde
Le reste du monde comprend le Moyen-Orient, l'Afrique et l'Amérique latine. Ces régions devraient connaître une croissance modérée de cet espace de marché au cours de la période de prévision. Les marchés du Moyen-Orient, de l'Afrique et de l'Amérique latine devraient atteindre une valorisation de 24,8 millions de dollars et 14,9 millions de dollars en 2026. La demande augmente progressivement à mesure que les marchés émergents de l'aviation renforcent les réglementations de sécurité, élargissent leurs flottes et modernisent les avions vieillissants, bien que le rythme d'adoption varie en raison de la maturité réglementaire et des contraintes budgétaires.
PAYSAGE CONCURRENTIEL
Acteurs clés de l'industrie
Les principaux acteurs se concentrent sur l’avionique intégrée, la sécurité des hélicoptères et la connaissance tactique du terrain pour stimuler la croissance du marché
Le marché des systèmes de sensibilisation et d'alerte du terrain est renforcé par des acteurs clés qui font passer le TAWS d'une unité autonome d'alerte de terrain à une architecture de sécurité de cockpit intégrée et pilotée par logiciel. Des entreprises telles que Honeywell, Collins Aerospace, Garmin et Acron Aviation se concentrent sur les mises à niveau certifiées TAWS, les remplacements d'EGPWS, la connaissance du terrain des hélicoptères, l'alerte d'obstacles et de collision avec des câbles, l'intégration de la vision synthétique et la navigation militaire en terrain bas.
Honeywell renforce la demande de modernisation grâce à son Mark V-A EGPWS, certifié TAWS TSO-C151c et conçu pour réduire la complexité de l'installation en utilisant le même rack et le même connecteur que les systèmes Mark V précédents. Collins Aerospace soutient la croissance militaire grâce à TERPROM, un système de terrain numérique utilisé pour la navigation référencée par le terrain et la protection CFIT des avions à réaction rapides, des avions de transport et des avions d'entraînement. Garmin et Nighthawk Flight Systems élargissent la demande axée sur les hélicoptères grâce aux solutions HTAWS et HeliTAWS pour les opérations à basse altitude. En revanche, Acron Aviation et Thales renforcentavion commercialadoption via des plates-formes de surveillance intégrées combinant les capacités TCAS, TAWS, transpondeur et ADS-B. Genesys Aerosystems contribue également à travers des suites avioniques intégrées avec TAWS de classe A pour les avions à voilure fixe et tournante. Ensemble, ces stratégies font évoluer le marché au-delà des installations axées sur la conformité vers des mises à niveau récurrentes, des systèmes de sécurité spécifiques à la mission, une intégration logicielle du cockpit et des opportunités de modernisation à plus forte valeur ajoutée.
LISTE DES PRINCIPALES ENTREPRISES DE SYSTÈMES DE SENSIBILISATION AU TERRAIN ET D'AVERTISSEMENT PROFILÉES
- Honeywell International Inc. (États-Unis)
- Collins Aerospace (États-Unis)
- Garmin SA (Suisse)
- Acron Aviation (Royaume-Uni)
- Groupe Thalès (France)
- Société de systèmes avioniques universels(NOUS.)
- Genesys Aerosystems (États-Unis)
- Nighthawk Flight Systems, Inc. (États-Unis)
- Avidyne Corporation (États-Unis)
- Leonardo S.p.A. (Italie)
DÉVELOPPEMENTS CLÉS DE L’INDUSTRIE
- Juillet 2025 :Nighthawk Flight Systems a lancé sa suite avionique Guardian comprenant un module TAWS/HeliTAWS intégré, étendant la connaissance du terrain aux hélicoptères et aux avions d'affaires.
- Juin 2025 :Honeywell Aerospace a déployé ses logiciels SmartRunway et SmartLanding, optimisés par la suite TAWS, sur la flotte Boeing 737 de Southwest Airlines.
- Avril 2025 :Aero Asahi Corporation a passé une commande auprès de Kawasaki Heavy Industries pour son sixième hélicoptère H145/BK117 D-3 afin de renforcer ses opérations d'ambulance aérienne. L'avion est équipé d'une avionique avancée, notamment d'un pilote automatique,GPSun affichage cartographique et un système de connaissance du terrain et d'avertissement, permettant des opérations plus sûres dans des environnements de vol exigeants.
- Mai 2021 :L'US Air Force a attribué à Honeywell International, Inc. un contrat pour fournir des mises à jour logicielles semestrielles pour le système de détection et d'avertissement de terrain installé sur 431 avions Lockheed Martin C-130J Super Hercules.
- Mars 2021 :Un déploiement collaboratif du système de détection et d'alerte du terrain pour hélicoptères (H-TAWS) de Leonardo a été lancé sur la flotte CHC AW139 opérant à Campos, au Brésil, pour Shell Brasil.
COUVERTURE DU RAPPORT
Cette recherche propose une analyse détaillée des tendances émergentes et des technologies rapidement adoptées dans l’industrie dans les régions clés. Le rapport décrit les principaux moteurs de la croissance du marché et les défis de l’expansion, offrant un aperçu détaillé du paysage de l’industrie maritime. L'étude met en évidence les progrès récents pour améliorer la compréhension du secteur et aider les parties prenantes à prendre des décisions éclairées.
Demande de personnalisation pour acquérir une connaissance approfondie du marché.
Portée et segmentation du rapport
| ATTRIBUT | DÉTAILS |
| Période d'études | 2021-2034 |
| Année de référence | 2025 |
| Année estimée | 2026 |
| Période de prévision | 2026-2034 |
| Période historique | 2021-2024 |
| Taux de croissance | TCAC de 7,1 % de 2026 à 2034 |
| Unité | Valeur (millions USD) |
| Segmentation | Par classe de système, par type d'avion, par composant, par utilisateur final et région |
| Par classe de système |
|
| Par type d'avion |
|
| Par composant |
|
| Par utilisateur final |
|
| Par région |
|
Questions fréquentes
Selon Fortune Business Insights, la valeur du marché mondial s'élevait à 348,6 millions de dollars en 2025 et devrait atteindre 648,1 millions de dollars d'ici 2034.
En 2025, la valeur marchande s'élevait à 133,30 millions de dollars.
Le marché devrait afficher un TCAC de 7,1 % au cours de la période de prévision.
Par classe de système, le segment TAWS de classe A devrait dominer le marché.
Des réglementations strictes en matière de sécurité aérienne rendant obligatoires les systèmes anticollision stimulent la croissance du marché.
Honeywell International Inc. (États-Unis), Collins Aerospace (États-Unis), Garmin Ltd. (Suisse), Acron Aviation (Royaume-Uni) et Thales Group (France) sont quelques acteurs majeurs sur le marché mondial.
La région Amérique du Nord a dominé le marché en 2025
Contactez nos experts Parlez à un expert


- 2021-2034
- 2025
- 2021-2024
- 123
Obtenez 30 à 60 heures de personnalisation gratuite
Ampliar a cobertura regional e por país, Análise de segmentos, Perfis de empresas, Benchmarking competitivo, e insights sobre o usuário final.




















Rapports associés