ヨーロッパおよび北アフリカの商用船舶マリンエンジン市場規模、シェアおよび業界分析、エンジンタイプ別(2ストロークディーゼルエンジン、4ストロークディーゼルエンジン、ディーゼル電気エンジン、二元燃料エンジンなど)、燃料タイプ別(グリーン燃料、ディーゼル、電気、その他)、エンジン出力容量別(10,000 kW〜80,000 kW、および80,000 kW以上)、船舶別タイプ (貨物船、タンカー船、オフショアおよび支援船、旅客船、RO RO 船、その他)、フィットタイプ別 (ラインフィットおよびレトロフィット)、エンドユーザー別 (個人所有者およびチャーター/レンタル艦隊)、および地域予測、2025 ~ 2032 年
 無料サンプルをダウンロード

ヨーロッパと北アフリカの商用船舶マリンエンジン市場規模と成長の概要
 音声版を聴く
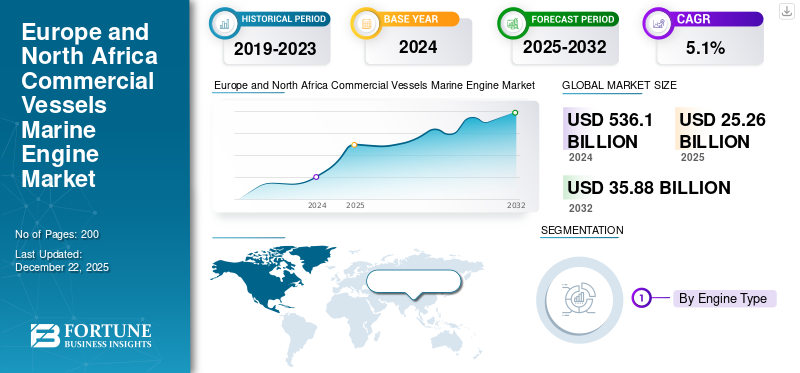
欧州および北アフリカの商用船舶用舶用エンジン市場規模は、2024年に228億7,000万米ドルと評価され、2025年の252億6,000万米ドルから2032年までに358億8,000万米ドルへと拡大すると予測されており、予測期間中の年平均成長率(CAGR)は5.1%となる見込みである。
商用船舶用エンジンは、貨物船、石油タンカー、コンテナ船などのさまざまな商用船に取り付けられた推進エンジンまたは補助エンジンで、燃料エネルギー (最も一般的にはディーゼルまたはガス) を機械動力に変換して船を推進したり、船内システムに電力を供給したりします。推進エンジンは船を推進しますが、補助エンジンどちらも過酷な海洋条件では不可欠な船内電力を提供します。世界貿易量の 80% 以上が海上輸送であるため、商用船舶用エンジンは不可欠です。したがって、世界経済は原材料から最終製品まで商品を海を越えて輸送するためにこれらの船舶用エンジンに大きく依存しており、世界の商船用船舶用エンジン市場を支えています。
この市場には、MAN Energy Solutions、Wartsila Corporation、MTU Friedrichshafen (Rolls-Royce) などの主要企業がいくつか含まれています。同社の幅広い製品ポートフォリオ、革新的な船舶用エンジン、強力な地理的拡大が世界市場での優位性を支えています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場動向
マーケットドライバー
エンジン技術の向上が市場の成長を促進
商船の需要の増加船舶用エンジンこれは、世界的な海上貿易量の増加、環境規制の強化、排出量を最小限に抑えるエンジン技術の向上によって推進されています。例えば、海運貿易の回復と予想される成長 IMO は、貿易量が 2050 年までに 2022 年の水準から 40% から 115% 増加する可能性があると予測しており、当然、追加の改良されたエンジンに対する需要が生じます。それに加えて、EPA のディーゼル エンジンに対する Tier 4 や、MARPOL 付属書 VI に基づく IMO の世界的な硫黄および NOx 制限などの厳しい排出基準により、近年、より高度でクリーンなエンジンを採用する需要が生じています。
- たとえば、IMOは2023年4月、世界の海運船隊が年間3%増加していることを指摘し、ヨーロッパなどの地域での貿易の伸びがエンジンの需要をいかに促進しているかを強調しました。同様に、排出基準目標を達成するためにヨーロッパのフェリーにハイブリッド推進を統合することは、業界が持続可能な海洋工学に向けて移行していることを示しています。
市場動向
市場の制約
市場の成長を妨げる厳しい排出基準
商船用船舶エンジン業界は、環境コンプライアンスに関して重大な課題に直面しており、その結果、多大なコスト負担が生じています。これは特に、有害な排出物を削減するために広範な変更を必要とする厳しい国際海事機関 (IMO) の規則によるものです。 IMO の 2008 年 NOx 技術規定に基づき、船舶エンジンは窒素酸化物排出に対するますます厳格な規制の対象となります。 Tier III 要件では、低速および高速エンジンの排出規制区域内での排出量が 3.4 g/kWh 以下であることが求められており、事業者は選択的触媒還元システムを設置するか、エンジンを完全に交換する必要があります。
市場動向
市場機会
大幅な成長機会をもたらすレトロフィット最新エンジンへの需要の高まり
世界の海上貿易は最近のショックから回復し、緩やかに拡大すると予測されており、古いトン数の更新や改修に伴い、推進力や補助動力のアップグレードに対する安定したベースラインのニーズが生じています。 UNCTADによると、世界の海上貿易は2023年に123億トンに達し、2029年までに年間平均約2.4%の成長が見込まれており、これが新築および改修型最新エンジンの需要を下支えしている。
強力な IMO および地域目標により、オーナーは規制を順守して競争力を維持するために、低排出エンジン、排気後処理システム、または代替燃料推進装置への投資を余儀なくされます。 IMO の 2023 年 GHG 戦略 (暫定的な削減チェックポイントを設けて 2050 年までにネットゼロ) と炭素原単位の導入により、明示的なコンプライアンス経路が確立され、高度なエンジン設計と変換キットの需要につながっています。
- たとえば、2024 年 10 月に、ガーデン リーチ造船所およびエンジニア (GRSE) Ltd は、排水量 7,500 DWT の追加の特殊な多目的貨物船を建造および供給するために、ドイツの Carsten Rehder Schiffsmakler および Reederei GmbH & Co. KG と契約を締結しました。
ヨーロッパと北アフリカ商船 マリンエンジン
市場動向
製品需要を促進するために船舶への二元燃料エンジンの統合が拡大
二元燃料の勢いや推進力に対する需要の伸びは明らかに加速しています。 DNV の代替燃料インサイト (AFI) によると、新造船の全体的な減速にもかかわらず、代替燃料船の新規受注は 2025 年上半期に 1,980 万総トンに達し、2024 年全体と比べて 78% 増加しました。これらの注文の中では、LNG とメタノールの二元燃料設計が主流です。 DNV は、2024 年に 166 件のメタノール燃料の新規建造注文 (AFI 注文簿の 32%) を報告しました。規制により、エンジンの仕様が電動化、陸上電力、ハイブリッド化に向けて調整されています。 IMO の EEXI/CII 規則 (2023 年 1 月 1 日から施行) は、効率のアップグレード、エンジン出力の制限、補助システムの最適化を推進しています。 EU では、FuelEU Maritime および関連規則により、停泊中のゼロエミッションが義務付けられており、AFIR 対象港では 2030 年から始まり、2035 年からは陸上電源 (OPS) を備えたすべての EU 港に拡大されています。これにより、バッテリーハイブリッドシステム、PTO/PTI、および OPS 対応補機と統合されたエンジンの需要が生じており、船舶が海上での CII 評価を向上させながら港内での排出ガスを削減できるようになります。
- たとえば、マースクは2025年6月に、それぞれ17,480 TEUを輸送できる、二元燃料を搭載した新しいシリーズの船舶の計画を明らかにしました。メタノールこのクラスのコンテナ船は、東アジアと北欧を結ぶことでマースクのサービスを向上させる予定です。
市場の課題
不安定市場の成長に挑む燃料価格
海運業界の推計に基づくと、石油とガスの価格は輸送コストの約 50 ~ 60% を占めているため、不安定な燃料価格が主要な制約となっています。価格の変動により、運用計画の課題や予算の混乱が生じ、価格が高い時期には輸送需要が 10 ~ 15% 低下する可能性があります。
これらの不安定な業界動向は、ヨーロッパと北アフリカの商船船舶用エンジン市場の成長を妨げています。メーカーは予測不可能な需要パターンに直面する一方、船主は将来の燃料コストが依然として信頼できない中、より効率的だが高価なエンジン技術への支出を正当化するのに苦労している。さらに、船舶用エンジン業界は、操業と拡大が大幅に制限される有能な労働者の深刻な不足に直面しています。 BIMCO/ICS 船員労働力の報告書によると、2026 年までに資格のある海事士官が約 90,000 人不足する可能性があります。
無料サンプルをダウンロード このレポートについて詳しく知るために。
セグメンテーション分析
エンジンタイプ別
二元燃料エンジン部門は採用の増加により最も急速な成長を示す
エンジンの種類によって、市場は2ストロークディーゼルエンジン、4ストロークディーゼルエンジンに分類されます。ディーゼルエンジン、ディーゼル電気エンジン、二元燃料エンジンなど。
二元燃料エンジンは、2025 年から 2032 年の予測期間中に最も急成長しているセグメントであると推定されており、CAGR は 8.0% と最も高くなります。さまざまな船舶タイプでの二元燃料エンジンの広範な採用がこの成長を推進しており、これは厳しい環境法と、エンジンが従来の重油とよりクリーンなグリーン燃料の両方で動作できるようにする技術革新によって促進されています。
- たとえば、2023 年 4 月に、スヴィッツァーとキャタピラーは、スヴィッツァーの新しい船舶に電力を供給し、現在のタグボートを改修するためのメタノール二元燃料ソリューションの展開に関する覚書に署名しました。
2024 年には 2 ストローク ディーゼル エンジン部門が最大の市場シェアを占め、33.18% を占めました。 この優位性は、これらのエンジンを広範な海洋用途に非常に適したものにする、数多くの重要な技術的および経済的利点の結果です。 2 ストローク エンジンは、そのエンジンの高負荷能力と動作特性により、HFO を利用するのに十分な設備を備えています。この燃料効率は海運会社の大幅なコスト削減につながり、市場におけるセグメントの優位性を推進します。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
燃料の種類別
グリーン燃料セグメント先進エンジンの採用増加による最速の成長を示す
燃料の種類によって、市場はグリーン燃料、ディーゼル、電気などに分割されます。
グリーン燃料セグメントは、予測期間中に最も急速に成長するセグメントになると予想されており、CAGR は 6.5% と予測されます。グリーン燃料を主燃料として利用するように設計された先進的なエンジンの採用により成長が促進されています脱炭素化環境への影響を軽減しながら運用の柔軟性を実現するソリューションです。 2050 年までに排出量の 50% 削減を目標とする IMO の温室効果ガス戦略などの世界基準により、グリーン燃料の研究開発支出が増加しています。
- たとえば、2025 年 2 月、Wartsila はフランスの海運会社で CMA CGM の子会社である CMA Ships とライフサイクル契約を締結しました。この契約は、現在運航中の LNG を燃料とする大型コンテナ船 14 隻を対象としており、受注は 2025 年の第 1 四半期に記録されます。
電気は 2 番目に速いセグメントであり、予測期間 (2025 ~ 2032 年) の CAGR は 5.7% であると推定されています。
エンジン出力容量別
船舶の高稼働率により10,000kW~40,000kWのセグメントが牽引
ヨーロッパおよび北アフリカの商船用船舶用エンジン市場は、エンジン出力容量に応じて、最大10,000kW、10,000kW~40,000kW、40,000kW~80,000kW、80,000kW以上に分けられます。
10,000 kW ~ 40,000 kW セグメントは 2024 年に市場を支配し、シェア 32.92% を占め、予測期間 (2025 ~ 2032 年) で最も急成長しているセグメントであると推定されています。この容量範囲の要件は、バルカー、タンカー、その他の種類の船舶で広く使用されていることから生じています。容量別の世界のフリートの大部分は、通常、このエンジン容量に相当する数十メガワット台前半から中台の範囲内に収まります。
- たとえば、2025 年 5 月、中国の文昌造船所は、4 × 96m C-CSOV の建造用に、3 × MAN 8L21/31 MK2 GenSet 4 セットを発注しました。エンジンは、燃料効率の向上を目的とした部分負荷の最適化が施されて納入される予定です。さらに、これらは、DNV 船級協会によって確立されたダイナミック ポジショニング ステージ 2 (DP2) 標準に準拠する革新的なディーゼル電気システムに統合されます。 12 基のエンジンの出力は合計 20,000 kW 以上です。 L21/31 エンジンは、業界をリードする燃料効率、最小限の騒音と振動レベルなど、数多くの利点を提供します。
40,000 kW ~ 80,000 kW は、予測期間 (2025 ~ 2032 年) 中に 2 番目に急成長しているセグメントであり、CAGR は 5.8% であると推定されています。この拡大は、超大型コンテナ船(ULCS)の急速な成長と海運業界の規模の経済の絶え間ない追求によって促進されています。この出力範囲は、国際コンテナ輸送の支配力として急速に台頭しつつある世界最大の商船の推進ニーズに最適です。
容器の種類別
拡大するの電子商取引と海運が貨物船部門の成長を促進
船舶の種類ごとに、ヨーロッパと北アフリカの商船船舶用エンジン市場はグリーンに分けられます。貨物船、タンカー船、オフショア船および支援船、旅客船、RO RO船など。
貨物船セグメントは、ヨーロッパおよび北アフリカの商船船舶用エンジン市場で最大のシェアを保持しており、引き続き船舶タイプセグメントで支配的なカテゴリーであり、2024年には35.24%の最高シェアを保持します。電子商取引と海運の拡大は、特定の貨物タイプの航空貨物から海上貨物への輸送手段の移行に反映されています。この変化により、海上輸送サービス、特にコスト効率がスピードよりも重要な大量の貨物や生鮮食品の配送に対する需要が高まっています。 UNCTADの2024年海上輸送レビューによると、世界の一般貨物船の保有量は約24億DWTに達しました。
- たとえば、2023 年 6 月、A.P. Moller。 (マースク)は、既存の船舶を二元燃料メタノールで運航できるようにアップグレードし、グリーンメタノールを燃料として使用できるようにする計画を発表した。業界初のエンジン改修は2024年半ばに予定されており、2027年の特別調査中に姉妹船にも同様の改修を実施する予定だ。
旅客船セグメントは最も急成長しているセグメントと推定されており、予測期間(2025年から2032年)中のCAGRは8.4%と予測されています。クルーズ船セクターは高い回復力を示しており、世界のクルーズ旅客輸送能力は2024年にはパンデミック前の水準を18%上回ると予測されている。予測期間を通じて、賃金低下、政府の強力な支援、可処分所得の増加などの要因がクルーズ船の需要を刺激している。贅沢な旅行エクスペリエンスがセグメントの成長を促進すると予想されます。
フィットタイプ別
エンジン載せ替え需要の高まりによりレトロフィットセグメントが優勢
ヨーロッパおよび北アフリカの商用船舶用船舶用エンジン市場は、フィットタイプによってラインフィットとレトロフィットに分類されます。
レトロフィットセグメントは、2024年に63.98%で最大の市場シェアを占め、予測期間(2025年から2032年)中に最も急成長しているセグメントであると推定されています。この成長を促進しているのは、古い船舶の船舶エンジン(その多くは非常に人口が多く、地球規模の炭素化に大きく寄与している)の最新のグリーン推進燃料エンジンへの継続的なアップグレードです。改修活動は、新しい事業体が市場での地位を確立する強力な機会を生み出しています。
- たとえば、2024 年 4 月に、Hapag-Lloyd と Seaspan Corporation は、現在従来の MAN S90 エンジンを搭載している 5 隻の 10,100 TEU コンテナ船を、メタノールで稼働可能な二元燃料エンジンにアップグレードおよび改造するパートナーシップを締結しました。これらの船は改装後、シースパンからハパック・ロイドまで長期用船契約の下に残ります。
欧州地域で新規建造船の需要が高まる中、ラインフィットセグメントは今後数年間で勢いが増します。
エンドユーザー別
チャーター/レンタル艦隊が運用の柔軟性により市場を独占
エンドユーザーごとに、マスターは個人所有者とチャーター/レンタルフリートに分類されます。
チャーター/レンタル艦隊セグメントは、2024 年にヨーロッパと北アフリカの商船船舶エンジン市場で最大の 53.23% シェアを占めました。欧州共同体船主協会(ECSA)の2023年年次報告書によれば、欧州の船主は世界の載貨重量の最大のシェアを握っている。しかし、このトン数の多くは直接定期船サービスではなく用船契約に基づいて運航されている。この長年使用されているモデルにより、船主と用船者 (貿易業者、商品会社、物流会社) は運航を管理できます。ヨーロッパにおけるチャーター船の優位性は、この地域の一次産品とエネルギー貿易の拠点と関連しています。例えば、ユーロスタットは、量ベースでEUの対外貨物輸送の70%以上が海上輸送であり、そのほとんどが原油、石炭、LNG、穀物などのバルク商品に関係していることを強調している。船主ではなく商品生産者や販売者が柔軟な輸送能力を必要としているため、トン数の完全な所有よりもチャーター/レンタル船団の方が好まれています。
- たとえば、2024年12月、恒力重工は欧州の大手海運会社の1つであるMSCと、LNG二元燃料技術を搭載し容量24,000TEUの超大型コンテナ船10隻を建造する契約を締結した。契約総額は約23億米ドルです。
個人所有者セグメントは、予測期間(2025年から2032年)中に大幅な成長を遂げると予想されており、CAGRは5.6%と予測されます。この部門の拡大は、資金調達の適応性、意思決定の機敏性、イノベーション能力、投資の魅力の向上によるものと考えられます。海運業がますます資本集約的かつ技術重視になるにつれ、民間船主は先進的な船舶や設備に投資するのに最適な立場にあり、それによってこの部門の継続的な成長を支えています。
ヨーロッパと北アフリカ商船マリンエンジン市場の地域展望
欧州地域は2024年に商船用船舶用エンジン市場で最大のシェアを占め、シェア81.01%を占め、調査期間中にCAGR 5.5%で成長すると予想されている。ヨーロッパの商船の船舶用エンジン市場の優位性は、主要な海運クラスター内での地位によって支えられています。欧州の港は2023年に34億トンの貨物を扱っており、近海と深海の貿易にわたって安定した海上貨物活動が行われていることを示しており、推進力と補助動力の需要が引き続き増加している。ヨーロッパの船主は、世界の総トン数に占める割合が非常に大きくなっています(ECSA は世界の載貨重量の約 39.5% をリストしています)。これにより、ヨーロッパからの車両の更新とエンジン仕様の決定に対して大きな影響力が与えられます。
- たとえば、2025 年 6 月、ドイツのコンテナ船会社 Hapag-Lloyd は、環境に優しいハンブルグ エクスプレス クラスの 12 番目で最後の船を受け取りました。
研究能力の向上、船舶用エンジンの技術進歩、環境に優しいエンジンの需要により、ヨーロッパ全土での普及が加速しています。また、2025年には北欧諸国などの域内新興国の市場規模が64億7,000万人に達すると予想されており、ドイツは20億人、イタリアは21億9,000万人と予測されている。
欧州はまた、段階的実施(2025年に40%、2026年に70%、2027年から100%)によるEU ETSの海運業務への拡大や、再生可能・低炭素燃料と陸上電力の採用を義務付けるFuelEU Maritimeなどの規制措置を導入している。これらの政策により、オーナーとオペレーターは、コンプライアンスを達成し炭素コストを防ぐために、よりクリーンなエンジン、二元燃料改造、ハイブリッド、OPS 対応補機への投資を強いられます。
商船用船舶用エンジン市場は、北アフリカ地域でCAGR 3.4%と高い成長を遂げています。 2024 年の市場価値は 43 億 4,000 万米ドルでした。この地域は地中海沿いの重要な海上の要衝に位置しており、特に紅海の航路を介してヨーロッパ、アジア、アフリカを結ぶスエズ運河が戦略的需要を促進しています。欧州環境庁によると、地中海の海運からの硫黄酸化物の排出量は、規制の施行により2015年から2022年の間に30%減少し、北アフリカの海運業界全体で準拠した船舶用エンジンの需要が増加しました。
競争環境
主要な業界プレーヤー
主要企業は市場での存在感を拡大するために船舶用エンジンの進歩に注力しています
商船用船舶用エンジン市場における欧州のリーダーシップは、戦略的な技術進歩と国境を越えた拡大によって強化されています。市場をリードするプレーヤーは、数十年にわたるエンジニアリング経験、大規模な製造拠点、地域全体の研究開発能力を活用しています。 Wartsila、MAN Energy Solutions、Rolls-Royce などの企業は、継続的なイノベーションと戦略的コラボレーションを通じて世界的なリーダーシップを維持しています。
- For instance, in May 2024 at Riviera Maritime Media’s 27th International Tug & Salvage (ITS) Convention & Exhibition in Dubai, UAE, three original equipment manufacturers (OEMs) unveiled next-generation tugboat engine technologies. Engine manufacturers are gearing up to adopt technologies that utilize methanol, LNG, and other alternative fuels for tugboats.
欧州の船舶エンジンの主要企業による主要な戦略的取り組みは、環境法制と脱炭素化の要件による市場拡大に対応して、代替燃料技術とデジタル化に集中しています。 MAN Energy Solutions は、コンテナ船向けに定格 82,440 kW の世界で最も強力なメタノール燃料 2 ストローク エンジンを 2025 年に納入し、メタノール推進技術の最前線に立っています。同時に同社は二元燃料の開発も進めている。アンモニアデンマークのエネルギー技術開発およびデモンストレーション プログラムによって資金提供された、NH3 Spark プロジェクトの下でのエンジン。
ヨーロッパと北アフリカの主な商船のリスト 概要を記載した船舶エンジン会社:
- ABB Marine & Ports (ABB) (Switzerland)
- Bergen Engines AS (Norway)
- Caterpillar / MaK (Caterpillar Motoren GmbH) (Germany)
- Deutz AG (Germany)
- Hyundai Heavy Industries (South Korea)
- Iveco Group (Italy)
- Kongsberg Maritime (Norway)
- MAN Energy Solutions SE (Germany)
- Mitsubishi Heavy Industries (Japan)
- Rolls-Royce Power Systems / MTU (mtu brand) (Germany)
- SCHOTTEL GmbH (Germany)
- Siemens Energy (Germany)
- Volvo Penta (Sweden)
- Wartsila Corporation (Finland)
- WinGD (Winterthur Gas & Diesel) (Switzerland)
- Yanmar Europe B.V. (Netherlands)
主要産業の発展
- 2025年6月 –HD ヒュンダイ マリン ソリューションは、74 隻の船舶のエンジンを改修する契約を獲得し、環境に優しい船舶分野での実績を強化しました。環境基準の強化によりエンジン改造に対する世界的な需要が数十億ドルに達すると予想されており、同社は市場での存在感をさらに拡大することを目指している。
- 2024年12月 –マースクは、二元燃料推進を備えたコンテナ船20隻を取得する契約を造船所3社と締結し、合わせて30万TEUの輸送能力を提供した。これらの買収により、マースクの船隊更新戦略の一環として計画されていた新造船の発注が完了しました。
- 2024年8月 –ヴァルチラは、アンモニア燃料で稼働できるように海洋プラットフォーム供給船(PSV)を改造するための機器を供給するノルウェーの企業エイデスビックと契約を締結した。同船は2026年上半期にアンモニア運航を開始する予定で、アンモニア燃料で運航する世界初の船となる。
- 2024年6月 –X Press Feeders は、MAN Energy Solutions の革新的な 5S50ME メタノール二元燃料エンジンを自社車両に統合することで、持続可能な輸送を推進する最前線に立っています。この取り組みは、この環境に優しい燃料を使用するヨーロッパ初の定期供給ルートを導入し、環境への影響を最小限に抑えるという同社の取り組みを示しています。
- 2024年2月~石油タンカーとケミカルタンカーを運航するドイツタンカーシッピング(GTS)は、MAN Alpha プロペラとともに主エンジンと補助エンジンの両方を含む MAN ES の推進システムを 4 つの石油およびケミカルタンカーの輸送に選択しました。ケミカルタンカー。
レポートの範囲
ヨーロッパと北アフリカの商船船舶用エンジン市場分析は、レポートに含まれるすべての市場セグメントによる市場規模と予測の詳細な調査を提供します。これには、予測期間中に市場を推進すると予想される市場の傾向とダイナミクスの詳細が含まれています。エンジンの種類、燃料の種類、エンジン出力容量、船舶の種類、適合タイプ、エンドユーザー、主要な業界の発展、パートナーシップ、合併と買収の詳細に関する情報を提供します。市場調査レポートには、市場シェアと主要な運営プレーヤーのプロフィールに関する情報を含む詳細な競争環境も含まれています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
|
属性 |
詳細 |
|
学習期間 |
2019~2032年 |
|
基準年 |
2024年 |
|
推定年 |
2025年 |
|
予測期間 |
2025~2032年 |
|
歴史的時代 |
2019-2023 |
|
成長率 |
2015 ~ 2032 年の CAGR は 5.1% |
|
ユニット |
10億ドル |
|
セグメンテーション |
エンジンタイプ別 · 2ストロークディーゼルエンジン · 4 ストローク ディーゼル エンジン · ディーゼル電気エンジン · 二元燃料エンジン · その他 燃料の種類別 · グリーン燃料 · ディーゼル · 電気 · その他 エンジン出力容量別 · 最大 10,000 kW · 10,000 kW ~ 40,000 kW · 40,000 kW ~ 80,000 kW · 80,000kW以上 容器の種類別 · 貨物船 · タンカー船 · オフショアおよび支援船 · 旅客船 · RO RO船 · その他 フィットタイプ別 · ラインフィット · レトロフィット エンドユーザー別 · 個人所有者 · チャーター/レンタル艦隊 |
|
地理 |
ヨーロッパ (エンジンタイプ別、燃料タイプ別、エンジン出力容量別、船舶タイプ別、適合タイプ別、エンドユーザー別、および国別) · イギリス(フィットタイプ別) · フランス (フィットタイプ別) · イタリア (フィットタイプ別) · ドイツ (フィットタイプ別) · ギリシャ (フィットタイプ別) · スペイン (フィットタイプ別) · 北欧(フィットタイプ別) · ヨーロッパのその他の地域 (フィットタイプ別) 北アフリカ (エンジンタイプ別、燃料タイプ別、エンジン出力容量別、船舶タイプ別、適合タイプ別、エンドユーザー別、および国別) · アルジェリア (フィットタイプ別) · エジプト (フィットタイプ別) · リビア (フィットタイプ別) · モロッコ (フィットタイプ別) · チュニジア (フィットタイプ別) |
よくある質問
Fortune Business Insights によると、2024 年の世界市場価値は 228 億 7000 万米ドルで、2032 年までに 358 億 8000 万米ドルに達すると予測されています。
2024 年の市場価値は 43 億 4,000 万米ドルでした。
市場は、2025 年から 2032 年の予測期間中に 5.1% の CAGR を示すと予想されます。
エンジンの種類別に見ると、二元燃料エンジン部門が最も急速な成長を遂げる見込みです。
エンジン技術の向上が市場を牽引する重要な要素です。
ABB Marine & Ports (ABB) (スイス)、Bergen Engines AS (ノルウェー)、Caterpillar / MaK (Caterpillar Motoren GmbH) (ドイツ)、Deutz AG (ドイツ)、および Iveco Group (イタリア) が市場のトッププレーヤーです。
2024 年にはヨーロッパが市場を独占
専門家にお問い合わせください 専門家に相談する


- 2019-2032
- 2024
- 2019-2023
- 200
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。
関連レポート