アジアパシフィックフライドチキン市場規模、シェアおよび業界分析、種類別(揚げ物、浅揚げなど)、製品別(ドラムスティック、ナゲット、手羽先など)、エンドユーザー別(食品サービスおよび家庭用)および国別予測、2025~2034年
 無料サンプルをダウンロード

(有効期限 15th Oct 2026)

アジアパシフィックフライドチキン市場規模と将来展望
 音声版を聴く
アジア太平洋地域のフライドチキン市場規模は、2024年に47億1,000万米ドルと評価されています。市場は2025年の49億6,000万米ドルから2034年までに84億1,000万米ドルに成長すると予測されており、予測期間中に6.05%のCAGRを示します。アジア太平洋地域の主要企業には、日本ハムグループ、マルハニチロ株式会社、ニチレイフーズ株式会社、伊藤ハム米久ホールディングス株式会社、CJ第一製糖などが含まれます。
フライドチキンとは、スパイスやその他の材料で味付けしてコーティングし、フライパンで揚げたり揚げたりするなどの調理方法で味付けした肉製品を指します。鶏肉は、アジア諸国で最も人気があり、広く消費されている肉の 1 つです。最も一般的に消費されるものの一つです 家禽 肉に使用され、生産コストが比較的低く、広く入手できるため、さまざまな料理に組み込まれています。肉の味は、品種、年齢、鶏肉の食事、調理方法などのさまざまな要因によって異なります。市場で入手可能な他の肉製品に代わるより健康的な代替品の 1 つです。
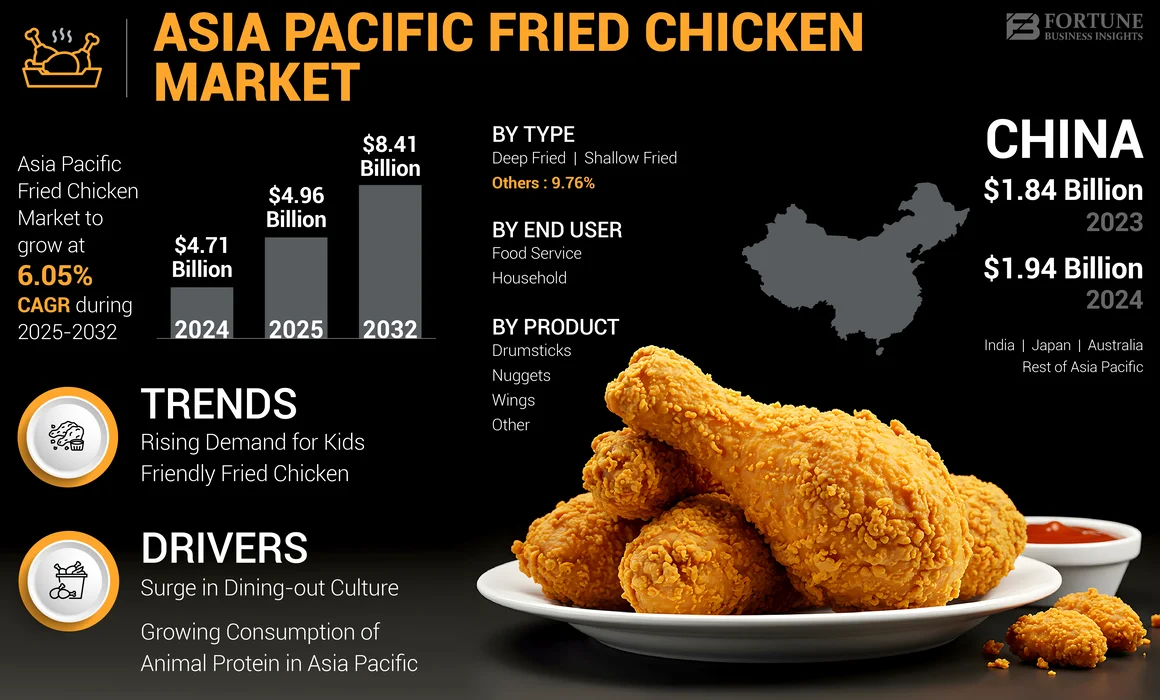
アジア太平洋フライドチキン市場の概要
市場規模と予測:
- 2024年の市場規模:47.1億ドル
- 2025年の市場規模:49億6,000万ドル
- 2034 年の予測市場規模: 84 億 1,000 万ドル
- CAGR: 2025 ~ 2034 年で 6.05%
市場占有率:
- 中国は、手頃な価格と栄養価による鶏肉の消費量の多さと、新型コロナウイルス感染症後の家庭での食事準備の増加に支えられ、2024年のアジア太平洋地域のフライドチキン市場を独占した。
- タイプ別に見ると、揚げ物セグメントが 2024 年の市場をリードし、サクサクした食感、調理時間の短縮、大量のフードサービス業務への適性が支持されました。
主要な国のハイライト:
- 中国: フライドチキンの消費は、家庭料理のトレンドと鶏肉などの手頃な価格のタンパク質源の入手可能性によって促進されています。
- 日本:洋風ファストフードチェーンの拡大と、幅広い消費者層の間で日本の唐揚げの人気が高まっていることが成長を促進しています。
- インド:中流階級の人口増加と都市化により、便利でお手頃な価格のフライドチキンスナックの需要が高まっています。
- 韓国: 若者のクイックサービスレストランでのフライドチキンの好みの増加により、市場の成長が加速しています。
- オーストラリア: 高タンパク質の食事と外食の傾向により、特に健康志向の消費者の間でフライドチキンの売上が増加しています。
- その他のアジア太平洋地域: 都市の拡大と可処分所得の増加によりファストフードの消費が促進され、地域全体でフライドチキンの需要が高まっています。
市場ダイナミクス
市場の推進力
外食文化の高まりで商品需要が高まる
家族や仲間と外食する文化が、フライドチキンの消費増加を促進する重要な要因となっています。ほとんどのアジア人は、外食を社交的な活動として捉えており、新しい風味豊かな料理を探索することができます。結果として、この社交文化により、より多くの訪問者が増加します。 フードサービス 店舗でのフライドチキンの売上増加。これに加えて、観光文化の成長も市場の成長に貢献します。観光客の多くは、訪問中に地元の本格的な食べ物を積極的に探し、探索します。この観光客の急増により外食産業の収益が向上し、フライドチキンの消費がさらに促進されます。
アジア太平洋地域における動物性タンパク質の消費増加が市場の成長を促進
アジア太平洋地域では、健康と栄養への配慮により、畜産物の消費が大幅に急増しています。植物性タンパク質と比較して、動物性タンパク質は品質が高く、消化されやすいことで知られています。さらに、動物性タンパク質を摂取することで、必要な栄養素がすべて提供されます。 アミノ酸 人間の体が必要とするもの。その結果、動物性タンパク質への嗜好が高まり、この地域全体でフライドチキンの需要が増加しました。近年、バランスの取れた食事におけるタンパク質の重要性が認識されるようになり、食生活に大きな影響を与え、タンパク質が豊富な食品への需要の変化につながっています。このような意識のおかげで、大多数の個人が動物由来の製品を摂取することで毎日のタンパク質の必要量を満たそうとしているため、家庭レベルでも動物性タンパク質の摂取量が増加しています。その結果、日常の食事に動物性食品を取り入れることで、アジアの消費者の間でフライドチキン製品の消費が促進されると予想されます。
市場の制約
ビーガニズムへの関心の高まり 市場の成長を制限するには
アジア太平洋地域のフライドチキン市場の成長を妨げている重要な要因の1つは、ビーガンへの移行の増加です。健康志向が進む今日の時代において、植物由来の肉に対する消費者の嗜好はますます高まっています。ビーガニズムにはフライドチキンを含むすべての動物由来の製品を控えることが含まれるため、この傾向が製品の売上の落ち込みにつながりました。さらに、動物福祉に関する倫理的懸念の高まりにより、より多くの消費者が動物愛護に目を向けるようになっています。 ビーガン肉。結果として、植物由来の肉への移行により、フライドチキンの消費が制限されています。
市場機会
低脂肪フライドチキンの導入でさらなる成長への道を拓く
健康への懸念の高まりとより健康的なライフスタイルへの志向の高まりにより、低脂肪フライドチキン商品の発売に大きな成長の機会が開かれています。今日の健康志向の環境では、アジアの人口の大多数は、より健康的で栄養価が高いと考えられている低脂肪製品に惹かれています。同様に、消費者はカロリーと脂肪分を最小限に抑えた低脂肪のフライドチキン商品を求めています。しかし、アジア太平洋地域では、他の先進国に比べてフライドチキンはまだ初期段階にありますが、国内での需要は急速に高まっています。その結果、フライドチキンのメーカー各社は、商品配送サービスを強化しながら健康志向の人々に応えるため、「脂肪分の少ないからあげ」の発売に注力している。
Mアーケットチャレンジ
未開発のコールドチェーンインフラが市場の成長を妨げる
アジア諸国のコールドチェーンネットワークは未発達かつ断片化していると考えられており、それが業界の足かせとなっている。先進国と比較して、アジア諸国は冷蔵倉庫技術の遅れに直面しており、施設の大部分は昔ながらのやり方に苦戦しており、先進的な設備も不足しています。結果として、このような課題は、アジア太平洋地域のフライドチキン市場の成長を妨げています。
アジア太平洋地域のフライドチキン市場動向
子供向けフライドチキンの需要の高まりが現在の業界トレンド
親は子供の食習慣を形成する上で重要な役割を果たしており、最も重要な関心事の 1 つは子供の健康です。可処分所得の増加に伴い、動物由来の製品は高品質のタンパク質、微量栄養素、 プロバイオティクス、その他。さらに、骨の健康をサポートし、適切な成長を助けるため、動物ベースのアイテムが幼児に推奨されます。結果として、動物中心の製品に対する嗜好の高まりは、フライドチキン業界に成長の機会をもたらしています。
- たとえば、2024年12月、日本のコンビニエンスストア、ファミリーマーケットのブランドであるファミチキは、創立10周年を記念して公立学校給食プログラムへの参加を発表した。狭山市内の公立学校8校と小学校15校にファミチキのささみフライが提供されました。このパン粉をまぶした骨なしチキンは、1 日の特別食として学校の厨房で調理され、2024 年 12 月 19 日と 20 日に提供されました。
無料サンプルをダウンロード このレポートについて詳しく知るために。
新型コロナウイルス感染症(COVID-19)の影響
フライドチキンは、その汎用性と利便性により、外食分野でさまざまな料理を準備するために利用されています。しかし、新型コロナウイルス感染症(COVID-19)のパンデミック中、多くのアジアの消費者がHoReCa部門への訪問をやめ、外食サービス施設の閉鎖につながった。さらに、ウイルスが感染源であると考えられ、ウイルスに感染することへの恐怖から消費が落ち込んだ。その結果、フライドチキンの消費を含む家庭外での食事は、地域全体の外食サービスの売上に大きなマイナスとなっています。
- 政府機関である米国農務省によると、中国の ホテル, レストランおよび機関(HRI)部門の2020年の純売上高は5,730億ドルで、2019年と比較して15.40%減少しました。
セグメンテーション分析
タイプ別
揚げ物部門は迅速な調理により最高の市場シェアを占めた
種類に基づいて、市場は揚げ物、浅揚げ、その他に分類されます。
2024 年には揚げ物部門が最大のシェアを獲得し、アジア太平洋地域で主導的な地位を確保しました。フライドチキンは、サクサクした食感と均一な調理のため、他の種類のフライドチキンよりも好まれています。さらに、深く揚げると、浅く揚げるよりも早く準備できるため、大量のバッチの場合により有利になります。
浅揚げは市場で2位にランクされており、今後数年間も安定した成長を維持すると予想されています。揚げ物と比較して、浅揚げは、長期的な揚げ方法のより健康的な代替品として登場しました。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
製品別
ナゲットはその利便性から最大の市場シェアを占める
製品に基づいて、市場はドラムスティック、ナゲット、ウィングなどに分類されます。
ナゲット部門は、2024 年のフライド チキン市場で最大のシェアを保持しました。ナゲットは、その利便性と汎用性により、アジアの消費者の間で非常に人気があります。これらのナゲットはあらかじめパン粉が付いているので調理の手間が省け、食べる前に焼いたり揚げたりすることができて便利です。
他の企業も 2 位を確保しており、今後数年間で大幅な成長が見込まれると予測されています。このカテゴリには、フライドチキンフィンガー、鶏の胸肉などが含まれます。これらは、簡単に入手でき、より健康的な代替品であるため、アジア太平洋地域でも絶大な人気を集めています。中でも、フライドチキンフィンガーは短時間で調理できるため、アジアの消費者にとって手頃なオプションです。これらの要因により、アジア太平洋地域全体でそのような製品の売上が増加すると予想されます。
エンドユーザー別
費用対効果の高さからフードサービス分野が最大のシェアを占める
エンドユーザーごとに、市場は食品サービスと家庭に分類されます。
食品サービス部門は市場をリードし、最大のシェアを生み出しています。冷凍フライドチキンは、主にその費用対効果と利便性により、外食分野で高い需要が見られます。冷凍フライドチキンは賞味期限が長いため、大量の注文に対応する HoReCa 部門にとって適切な選択肢です。
家庭用セグメントは市場で 2 番目にランクされており、調査期間中に大幅な成長が見込まれると予測されています。新型コロナウイルス感染症のパンデミック後、アジアの人々は家庭料理に熱中し、自分の好きな料理を自宅で再現しようとしています。このため、市場関係者は、購入して自宅で簡単に調理できる「すぐに調理できる」フライドチキンの発売に向けて取り組んでいます。
アジア太平洋フライドチキン市場の地域展望
地理的には、アジア太平洋市場は、中国、インド、日本、オーストラリア、韓国、およびその他のアジア太平洋地域にわたって調査されています。中国はアジア太平洋市場におけるフライドチキンの最大の消費国です。
中国
中国では、鶏肉は最も経済的で広く消費されているタンパク質源の 1 つであり、毎日のタンパク質必要量を満たすことを求める消費者にとって主食となっています。さらに、パンデミック以降、家庭料理の傾向が大幅に高まり、より多くの消費者が手作りの食事を好むか、オンライン注文を選択するようになりました。その結果、業界の生産者は、消費者が自宅で好きな味を手軽に楽しめる、調理済みのフライドチキンの小売りパックの発売を検討する必要がある。
日本
日本全国で洋風ファストフードチェーン店の数が増えていることは、フライドチキンの消費を押し上げる重要な要因の一つとなっている。マクドナルド、すき家、モスバーガーなどの人気ファストフードチェーンは、メニューにフライドチキンを目立つように掲載し、幅広い層にフライドチキンを紹介しています。個人が革新的な食品に触れる機会が増えるにつれ、彼らの食事パターンはからあげの消費へと移行しており、市場の成長を推進しています。
競争環境
主要な業界プレーヤー
市場関係者は競争力を高めるためにイノベーションに注力
アジア太平洋地域のフライドチキン市場は非常に細分化されており、複数の多国籍企業や地域の企業が市場シェアを争っています。拠点の拡大と新製品のイノベーションは、アジアの主要企業が市場で競争上の優位性を獲得するために採用する主な戦略です。たとえば、2023年1月、韓国の食品メーカーであるCJ ChielJedang Corporationは、マレーシア、タイ、インドネシアにKフード製造施設を拡張する計画を発表した。
アジア太平洋フライドチキン市場の主要企業
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
この地域におけるこのような製品の大手メーカーには、日本ハムグループ、マルハニチロ株式会社、ニチレイフーズ株式会社、伊藤ハム米久ホールディングス株式会社、ファストカジュアルダイニングの人気の高まりと持ち帰り食事への傾向の高まりにより急成長を遂げたCJ第一製糖などがあります。市場は細分化されており、上位 5 社がアジア太平洋地域のフライドチキン市場シェアの約 15.80% を占めています。
アジア太平洋地域の主要なフライド チキン企業のリスト:
- Ajinomoto Co., Inc. (Japan)
- Nichirei Corporation (Japan)
- NH Foods Ltd. (Japan)
- Tyson Foods, Inc. (U.S.)
- JBS S.A. (Brazil)
- CJ CheilJedang Corporation (South Korea)
- Maruha Nichiro Corporation (Japan)
- Godrej Industries Limited (India)
- ITOHAM YONEKYU HOLDINGS, INC. (Japan)
- Prasuma (India)
主要な業界の発展:
- 2024 年 12 月: NH Foods Ltd.は、タイに本拠を置く食品製造会社であるCharoen Pokphand Foods Public Company Limitedとの提携を発表した。日本ハム株式会社は、今回の提携により、輸出を通じてアジア市場での存在感を強化することを目指しました。 加工食品 日本から香港、シンガポール、タイなどの地域へ商品を発送します。
- 2024 年 11 月: CJチエルジェダンは、冷凍フライドチキン「そばばチキン」を全国で新発売した。このフライドチキンは、便利な食事オプションを求める消費者の需要の高まりに応え、日本市場のコストコ全店舗で簡単に入手できます。
- 2024 年 11 月: タイソン・フーズ社は、タイと中国に新たな生産工場を開設すると発表した。この拡張により、完全に調理された鶏肉の生産能力が 100,000 トン以上追加され、アジア諸国における主要なタンパク質プロバイダーとしてのタイソンの地位が強化されます。
- 2024 年 2 月: すぐに調理できる冷凍製品のブランドである Godrej Yummiez は、自宅で簡単に準備できる便利なカリカリのスナックである Yummiez クリスピー フライド チキンを発表しました。この製品は、インドの現代貿易、電子商取引プラットフォーム、および一般貿易チャネル全体で入手可能です。
- 2020年2月: JBS S.A.は、香港に本拠を置く食肉加工業者WHグループと、鶏肉、牛肉、豚肉製品の中国での小売店へのアクセスを拡大する契約を締結した。
投資分析と機会
人件費はアジア太平洋地域全体で増加し続けています。したがって、テクノロジーの使用は、企業が経費を削減するための適切なソリューションの 1 つであると認識されています。さらに、先進テクノロジーの導入により、主要企業は消費者エクスペリエンスを向上させ、効率を高め、新たな市場の成長機会を開拓することができます。
レポートの範囲
アジア太平洋フライドチキン市場レポートは、市場を徹底的に分析し、市場動向、市場分析、著名な企業、タイプ別、製品別、エンドユーザー別、国別のセグメンテーションなどの重要な側面を強調しています。これに加えて、レポートは市場動向に関する洞察も提供し、業界の重要な発展に焦点を当てています。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲とセグメント化
属性 | 詳細 |
学習期間 | 2021~2034年 |
基準年 | 2024年 |
予測期間 | 2025~2034年 |
歴史的時代 | 2021-2023 |
成長率 | 2025 年から 2034 年までの CAGR は 6.05% |
ユニット | 価値 (10億米ドル) |
セグメンテーション | タイプ別
|
製品別
| |
エンドユーザー別
| |
国別 ・ 中国 ・インド ・ 日本 ・オーストラリア
|
よくある質問
Fortune Business Insights によると、市場は 2024 年に 47 億 1,000 万米ドルと評価され、2034 年までに 84 億 1,000 万米ドルに達すると予想されています。
6.05%のCAGRで、アジア太平洋市場は予測期間中に安定した成長を示すでしょう。
種類別では揚げ物セグメントが市場をリードした。
外食文化の高まりが市場を牽引する重要な要因となっています。
日本ハム株式会社、ニチレイ株式会社、CJ第一製糖株式会社、マルハニチロ株式会社、伊藤ハム米久ホールディングス株式会社 他が市場の主要なプレーヤーです。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2024
- 2021-2023
- 149
-
(有効期限 15th Oct 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。



















