 無料サンプルをダウンロード




見積もりを依頼
ニーズに合わせた最適な価格をご提案します。
- ライセンスタイプを選択
- 複数ユーザーオプション
- 範囲とカバレッジのカスタマイズ
- 迅速な対応
"成長戦略の設計は私たちのDNAにあります"
 音声版を聴く
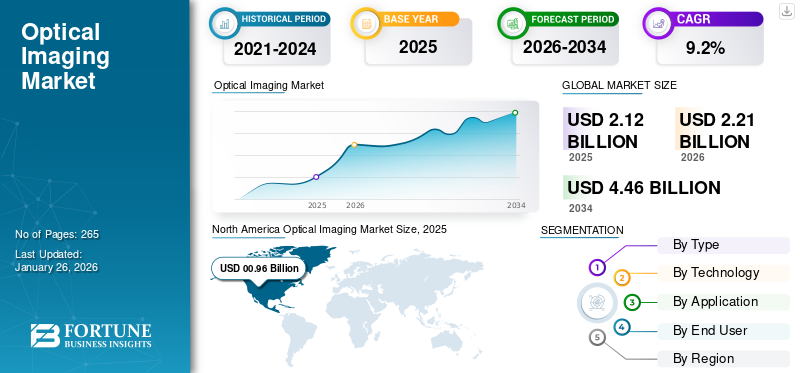
世界の光学イメージング市場規模は2025年に21.2億米ドルと評価され、2026年の22.1億米ドルから2034年までに44.6億米ドルへ成長すると予測されており、予測期間中のCAGRは9.2%となる見込みです。北米は2025年に45.1%の市場シェアを占め、光学イメージング市場を支配しました。
光学イメージングは、光を利用して体内の構造、分子、細胞の画像を取得し、身体組織内の異常を検出する非侵襲的な研究・診断技術です。糖尿病、がん、その他の慢性疾患の有病率が高まっていることにより、臨床現場における患者の受診・入院数が増加しています。患者数の増加に加え、放射線を使用しないといったこの技術の利点が診断検査への需要をさらに高めており、市場における光学イメージングシステムの導入拡大に寄与しています。
さらに、高齢者人口の増加も、市場における検査件数の増加に寄与する主要な要因となっています。これに加えて、デジタルカメラや先進的なセンサーなどの技術革新が進んでいることから、Abbott、Koninklijke Philips N.V.などの主要企業が注力しており、世界の光学イメージング市場の成長を支えることが期待されています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
 市場規模と予測
 市場シェア
 主要地域のハイライト
北米
北米市場は2025年に9.6億米ドルの収益を生み出し、世界市場の45.10%を占めました。
欧州
欧州は26.60%の市場シェアを占め、2025年には5.7億米ドルに達しました。
アジア太平洋地域
アジア太平洋地域は2025年に世界需要の21.00%を占め、市場規模は4.5億米ドルとなりました。
米国
米国の光学イメージング市場は2025年に8.8億米ドルと評価され、診断検査件数の増加と製品イノベーションに支えられています。
日本
日本市場は、高度な診断用画像技術の導入拡大と医療分野への投資増加によって成長しています。
続きを読む

慢性疾患の有病率上昇が市場成長を促進
がん、心血管疾患、眼疾患、その他の慢性疾患の有病率上昇により、患者における診断検査や治療モニタリングへの需要が高まっており、市場でのこれらの製品の導入率を押し上げています。
さらに、高齢者人口の増加は、患者における慢性疾患の有病率上昇に寄与する重要な要因であり、世界的にこれらの製品への需要をさらに高めています。光学イメージングは非侵襲的な技術であり、費用対効果や高解像度など、さまざまな利点を備えています。そのため、上記の要因に加え、革新的な製品を投入するために主要企業が研究開発(R&D)活動への注力を強めていることから、導入率が上昇し、世界の光学イメージング市場の成長を支えると予想されます。
先進製品・ソフトウェアに伴う高コストが市場成長を制限
非侵襲的であるなどの明確な利点を持つことから、これらの製品への需要が高まっています。しかし、技術的に高度な製品やソフトウェアに伴う高コストが、特にブラジル、中国、インドなどの新興国における製品導入率を制限すると予想されます。
高い所有コストと設備投資の総コストは、特にリソースが限られた医療環境において大きな支出となります。さらに、ソフトウェアのアップグレード、定期メンテナンス、機器の校正など、この技術に関連する追加コストが財務負担をさらに増大させています。
さらに、最新の光干渉断層計(OCT)システムは大量の画像情報を生成するため、画像管理システム、サーバー、その他のコンポーネントを含む堅牢なインフラと標準化されたプロトコルが必要となり、追加の技術的専門知識と投資が求められます。
したがって、限られた医療インフラ、高額な初期費用、ソフトウェアおよびメンテナンス費用、さらに財務的な持続可能性への課題が相まって、市場におけるこの技術の普及率を制限すると予想されます。
これらのシステムにおける技術革新が市場機会を創出
市場では、これらのシステムへの技術革新の統合に注目が集まっています。ハンドヘルド型機器やポイント・オブ・ケア機器などのイノベーションにより、患者の疾患診断や治療モニタリングへのアクセスが拡大し、利用件数も増加しています。
これらの先進的な機器は、移動式検診車、遠隔地の診療所、その他の環境で画像撮影を可能にし、市場におけるこれらの製品への需要をさらに高めています。これに加え、主要企業が人工知能や画像解析をこれらの製品に統合するための研究開発活動に注力していることから、市場での導入拡大が促進されると予想されます。
新興国における診断体制の制約が市場成長を制限
各国の組織では、患者集団における慢性疾患の早期診断に対する認識を高めるための取り組みが進められています。しかし、専門知識や認識の不足、慢性疾患患者の紹介の遅れ、不十分な償還制度など、さまざまな要因により、慢性疾患の発見が遅れるケースが増加しています。特に新興国ではこの傾向が顕著です。
医療施設の数が限られていることや、専用の画像診断室が十分に整備されていないことなどが慢性疾患の発見の遅れにつながり、最終的には患者の診断時期を遅らせています。これは特にメキシコやブラジルなどの新興国で顕著です。
非侵襲的技術への選好の高まりが製品需要を促進
外科手術、診断、インターベンショナル医療のワークフローに組み込むことができる非侵襲的技術やリアルタイムモダリティへの移行が進んでいます。主要企業は、患者を放射線にさらすことなく、安全性と正確な可視化を実現する技術を重視しています。
この変化により、光干渉断層計(OCT)システム、光音響イメージングシステムなどの画像診断システムに対する需要が、さまざまな臨床用途で高まっています。これらの進歩は、術後の画像確認の必要性を減らし、患者の治療成果を向上させることで、ワークフローの効率化に貢献しています。さらに、高度な分析技術の統合とハードウェアの小型化により、世界の臨床現場における光学イメージング技術の導入がさらに促進されると予想されています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
製品投入の増加がハードウェア分野の成長を促進
タイプ別では、市場はハードウェアとソフトウェアに分類されます。ハードウェアはさらに、画像診断システム、カメラ、照明システム、その他に分類されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
ハードウェア分野は2026年に85.97%の市場シェアを占め、市場をリードしました。眼科疾患などの慢性疾患やその他の関連疾患の有病率が上昇し、世界的に診断検査件数が増加していることが成長の要因です。さらに、主要企業が新製品を投入するための研究開発活動に注力していることも、この分野の成長に寄与すると予想されています。
光干渉断層計(OCT)検査件数の増加により、同分野が市場を支配
技術別では、市場は光干渉断層計(OCT)、近赤外分光法、ハイパースペクトルイメージング、光音響トモグラフィーに分類されます。
光干渉断層計(OCT)分野は、2026年に57.92%のシェアを占め、市場を支配すると予測されています。この圧倒的なシェアは、OCT検査件数の増加により、この技術を統合した高度な製品への需要が高まっていることによるものです。さらに、主要企業が先進的な光学イメージング製品を投入するため、研究開発活動への注力を強めていることも、この分野の市場成長を支えると考えられます。
光音響トモグラフィー分野は、予測期間中に8.4%のCAGRで成長すると予想されています。
がんの有病率上昇により腫瘍学分野が市場を支配
用途別では、市場は腫瘍学、眼科、心臓病学、神経学、その他に分類されます。
腫瘍学分野は市場をリードすると予想され、2026年には世界市場の40.72%を占める見込みです。肺がんや大腸がんなど、さまざまながんの有病率が上昇していることが主な成長要因であり、これによりハイパースペクトルイメージングシステムなどの革新的な機器への需要が高まっています。
眼科分野は、予測期間中に7.3%の成長率で拡大すると見込まれています。
病院・ASCの増加により同分野が市場を支配
エンドユーザー別では、市場は病院・ASC、専門クリニック、画像診断センター、その他に分類されます。
病院・ASC分野は2026年に57.92%の市場シェアを占める見込みです。慢性疾患の有病率上昇、診断・治療モニタリング検査件数の増加、病院・ASCの増加などが、市場における同分野の成長を支える重要な要因です。
さらに、専門クリニック分野は調査期間中に7.3%のCAGRで成長すると予測されています。
地域別では、北米、欧州、アジア太平洋地域、ラテンアメリカ、中東・アフリカを対象に市場を調査しています。
North America Optical Imaging Market Size, 2025 (USD Billion) この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米市場は2025年に9.6億米ドルに達し、市場総収益の45.10%を占め、2026年には10億米ドルに達すると予測されています。この地域が市場を支配している背景には、慢性疾患の有病率上昇、診断検査件数の増加、強固な医療インフラ、政府による戦略的取り組み、主要企業による製品投入の増加、高度な診断システムの幅広い導入など、複数の要因があります。2025年、米国市場は8.8億米ドルに達すると推定されています。同国では患者の診断検査件数が増加しており、それに伴って主要企業が市場に先進的な技術製品を投入するための研究開発への注力を強めていることが成長を支えています。
欧州市場は2025年に世界市場へ約5.7億米ドルを寄与し、26.60%のシェアを占め、2026年には5.9億米ドルに達すると予想されています。同地域では、医療施設数の増加、慢性疾患の有病率上昇、政府機関による医学研究・開発活動への資金提供への注力拡大を背景に、予測期間中に大幅な成長が見込まれています。英国市場は2026年に1億米ドル、ドイツ市場は2026年に1.3億米ドル、フランス市場は2025年に0.9億米ドルに達すると予測されています。
アジア太平洋市場は2025年に4.5億米ドルとなり、世界需要の21.00%を占め、2026年には4.6億米ドルに成長すると予測されています。この成長は、医療施設数の増加、慢性疾患の有病率上昇、地域の政府機関による医学研究・開発活動への資金提供への注力拡大によるものです。欧州に次いで、アジア太平洋市場は2026年に4.6億米ドルに達すると推定され、市場で第3位の地域となる見込みです。同地域では、インド市場が0.6億米ドル、中国市場が1.7億米ドルに2026年に達すると推定されています。
予測期間中、ラテンアメリカ地域の市場は緩やかな成長が見込まれています。ラテンアメリカ市場は2025年に0.9億米ドルで、世界産業の4.20%を占め、2026年には0.9億米ドルに達すると予想されています。慢性疾患の有病率上昇、医療インフラの改善、革新的な製品・ソフトウェアへの需要が、同地域における製品導入を促進すると予想されています。
予測期間中、中東・アフリカ地域の市場は緩やかな成長が見込まれています。同地域は世界市場で一定の存在感を維持しており、2025年には0.7億米ドル、3.10%のシェアを占め、2026年には0.7億米ドルに達すると予想されています。慢性疾患の有病率上昇、医療インフラの改善、革新的な製品・ソフトウェアへの需要が、同地域での製品導入を促進すると予想されています。中東・アフリカ地域では、GCC市場が2025年に0.4億米ドルに達すると予測されています。
主要企業による製品投入の増加が市場での優位性を支援
先進的な機器・ソフトウェアによる強固で多様な製品ポートフォリオと、世界的なプレゼンスの高さは、市場をリードする企業の優位性を支える主要な要因の一つです。Abbott、CANON MEDICAL SYSTEMS CORPORATION、Topcon Corporationは、2024年の市場における主要企業でした。さらに、主要企業が革新的な製品について規制当局の承認を取得することに注力していることも、世界の光学イメージング市場におけるシェア拡大を後押しすると考えられます。
例えば、2021年8月、Abbottは同社のUltreon Softwareを搭載した光干渉断層計(OCT)イメージングプラットフォームについて、米国FDAの承認を取得しました。この革新的な画像ソフトウェアはOCTと人工知能(AI)を組み合わせ、医師が冠動脈の血流や閉塞をより包括的に把握できるようにすることで、臨床上の意思決定を向上させます。
Carl Zeiss AGなどのその他の主要企業も市場で成長しており、主に他企業との協業に注力することで、市場におけるブランドプレゼンスを強化しています。
本市場レポートでは、主要企業、タイプ、技術、用途、エンドユーザーなどの主要項目に焦点を当て、世界の光学イメージング市場を詳細に分析しています。さらに、世界市場の成長動向に関する洞察を提供するとともに、主要な業界動向を明らかにしています。これらの要素に加えて、近年の市場の成長・発展に寄与したさまざまな要因についても取り上げています。
カスタマイズのご要望 広範な市場洞察を得るため。
|
項目 |
詳細 |
|
調査期間 |
2021-2034 |
|
基準年 |
2025 |
|
推定年 |
2026 |
|
予測期間 |
2026-2034 |
|
過去期間 |
2021-2024 |
|
成長率 |
2026-2034年のCAGR:9.2% |
|
単位 |
金額(10億米ドル) |
|
セグメンテーション |
タイプ別、技術別、用途別、エンドユーザー別、地域別 |
|
タイプ別 |
・ ハードウェア o 画像診断システム o カメラ o 照明システム o その他 ・ ソフトウェア |
|
技術別 |
・ 光干渉断層計(OCT) ・ 近赤外分光法 ・ ハイパースペクトルイメージング ・ 光音響トモグラフィー ・ その他 |
|
用途別 |
・ 腫瘍学 ・ 眼科 ・ 心臓病学 ・ 神経学 ・ その他 |
|
エンドユーザー別 |
・ 病院・ASC ・ 専門クリニック ・ 画像診断センター ・ その他 |
|
地域別 |
・ 北米(タイプ別、技術別、用途別、エンドユーザー別、国別) o 米国(技術別) o カナダ(技術別) ・ 欧州(タイプ別、技術別、用途別、エンドユーザー別、国・地域別) o 英国(技術別) o ドイツ(技術別) o フランス(技術別) o イタリア(技術別) o スペイン(技術別) o スカンジナビア(技術別) o その他の欧州地域(技術別) ・ アジア太平洋地域(タイプ別、技術別、用途別、エンドユーザー別、国・地域別) o 中国(技術別) o 日本(技術別) o インド(技術別) o オーストラリア(技術別) o 東南アジア(技術別) o その他のアジア太平洋地域(技術別) ・ ラテンアメリカ(タイプ別、技術別、用途別、エンドユーザー別、国・地域別) o ブラジル(技術別) o メキシコ(技術別) o その他のラテンアメリカ地域(技術別) ・ 中東・アフリカ(タイプ別、技術別、用途別、エンドユーザー別、国・地域別) o GCC(技術別) o 南アフリカ(技術別) o その他の中東・アフリカ地域(技術別) |
Fortune Business Insights によると、世界市場規模は 2025 年に 21 億 2000 万米ドルと評価され、2034 年までに 44 億 6000 万米ドルに達すると予測されています。
2025 年の北米地域の市場価値は 9 億 6,000 万米ドルでした。
CAGR 9.2% で成長する市場は、予測期間 (2026 ~ 2034 年) にわたって安定した成長を示すでしょう。
タイプ別では、ハードウェア部門が 2026 年の市場をリードしました。
技術の進歩が市場の成長を促進する主な要因です。
アボットとキヤノンメディカルシステムズ株式会社は世界市場の主要プレーヤーです。
2026 年には北米が市場シェアを独占しました。
慢性疾患の有病率の増加と製品発売数の増加により、世界中でこれらの製品の採用が促進されると予想されます。

30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)






関連レポート
ニーズに合わせた最適な価格をご提案します。
業界の専門家にご質問をご相談いただけます。
ご不明な点はございますか?ご購入前に迅速にお答えします。

