 無料サンプルをダウンロード



見積もりを依頼
ニーズに合わせた最適な価格をご提案します。
- ライセンスタイプを選択
- 複数ユーザーオプション
- 範囲とカバレッジのカスタマイズ
- 迅速な対応
"成長戦略の設計は私たちのDNAにあります"

(有効期限 15th Nov 2026)
 音声版を聴く
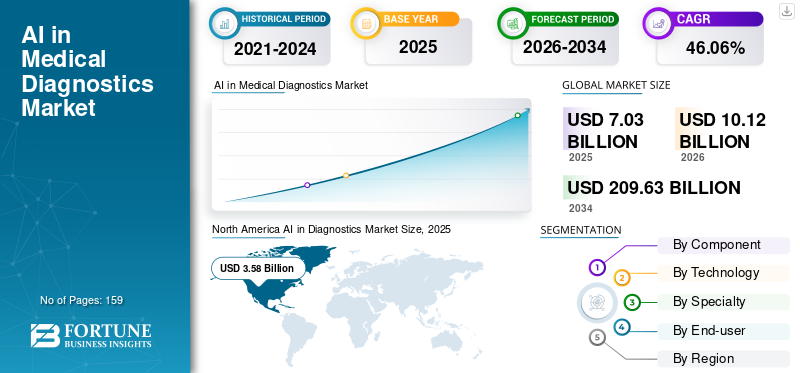
診断における AI の世界市場規模は、2025 年に 70 億 3,000 万米ドルと評価されています。市場は 2026 年の 101 億 2,000 万米ドルから 2034 年までに 1,605 億 4,000 万米ドルに成長すると予測されており、予測期間中に 41.27% の CAGR を示します。
AI ベースの診断ソリューションは、主に画像診断、病理学、心臓病学、腫瘍学、眼科、体外診断で使用されています。医療提供者による日常業務への人工知能の導入が増えており、市場は今後数年間で急激に成長すると予想されています。さらに、規制当局の認可の増加、テクノロジー企業と医療提供者のパートナーシップ、エンタープライズ AI プラットフォームの拡大により、主要市場全体での商用導入が強化されています。
Amazon.com, Inc.、Microsoft Corporation、NVIDIA Corporation、Alphabet Inc. などの大手企業は、自社の製品を拡大し、互換性を促進し、市場アクセスを強化し、市場での存在感を強化するために、戦略的提携や買収に積極的に参加しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
スタンドアロン AI ツールからエンタープライズ診断プラットフォームへの移行が主要な市場トレンドとして台頭
新興市場の顕著なトレンドの 1 つは、統一された臨床ワークフロー内で複数の AI アプリケーションを統合できるエンタープライズ規模のプラットフォームへの移行です。病院や診断研究所では、集中的な症例管理、ワークフロー オーケストレーション、コラボレーション、複数の AI アルゴリズムの展開をサポートしながら、既存の情報システムに接続できるソリューションの必要性が高まっています。この移行により、医療提供者は診断ユースケースごとに個別のソリューションを実装するのではなく、部門や場所を超えて AI を拡張できるようになり、それによって統合の複雑さが軽減され、運用効率が向上します。大手企業はトレンドに合わせたソリューションを導入しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
市場の成長を促進するために、診断所要時間を短縮し、臨床ワークフローの効率を改善するというプレッシャー
診断件数の増加により、放射線科医や病理医へのプレッシャーが増大し、医療システムにはより迅速な臨床判断を下すことが求められています。これらの要因により、早期かつ正確な診断の需要が高まるにつれて、AI ベースの診断ソリューションの導入が加速しています。従来の診断ワークフローでは、多くの場合、専門家が大量の画像データ、病理学データ、検査データを手動で確認する必要があり、そのため報告の滞りが生じ、治療の開始が遅れる可能性があります。 AI は診断データを自動的に分析し、異常の疑いがある場合にフラグを立て、高リスクの症例に優先順位を付けて報告をサポートできるため、臨床医は即時介入が必要な症例に注意を集中できます。病院では人員の制約を管理することがますます求められるようになり、通訳時間を短縮する AI の機能が市場の需要を促進する重要な要素になりつつあります。
市場の制約 - 影響とマイナス寄与 (2026 ~ 2034 年)
| ランク | 市場の制約 | 市場の成長に対する予想される影響 | 推定総市場成長への貢献 (10 億米ドル) | 影響: 2026-2028 年 | 影響: 2029-2031 年 | 影響: 2032-2034 年 |
|---|---|---|---|---|---|---|
| 1 | Pressure to Reduce Diagnostic Turnaround Times and Improve Clinical Workflow Efficiency | 高 | 43.00 | 高 | 高 | 高 |
| 2 | Rapid Digitization of Medical Imaging, Pathology, and Diagnostic Workflows | 高 | 38.00 | 中 | 高 | 高 |
| 3 | Expansion of Enterprise-Scale AI Deployment Across Health Systems | 高 | 31.00 | 高 | 高 | 中 |
| 4 | Increasing Regulatory Clearances and Clinical Validation of Diagnostic AI | 中~高 | 27.00 | 中 | 高 | 高 |
| 5 | Expansion into New Diagnostic Specialties, Screening Programs, and Multimodal Diagnostics | 中 | 25.00 | 中 | 中 | 高 |
| 6 | Others | 低い | 12.00 | 低い | 低い | 低い |
| 合計のマイナス成長の影響 | 176 | |||||
出典: Fortune Business Insights
無料サンプルをダウンロード 詳細な市場制約とリスク分析用
導入コストと統合コストが高いため、小規模な医療施設での導入が制限され、市場の成長が妨げられている
AI 対応の診断ソリューションの展開には、ソフトウェア ライセンス、コンピューティング、およびクラウドインフラストラクチャなどの費用がかかります。特に、AI アプリケーションは多くの場合、既存の PACS、RIS、LIS、EHR、デジタル病理学、その他の病院情報システムと統合する必要があり、カスタマイズされたインターフェイスや専用の IT リソースが必要となる場合があります。大規模な病院や統合医療システムでは、これらの投資をかなりの診断ボリュームに分散できますが、小規模な病院、独立した診断センター、研究所では、総所有コストを正当化することが難しい場合があります。
市場の制約 - 影響とマイナス寄与 (2026 ~ 2034 年)
| ランク | 市場の制約 | 市場の成長に対する予想される影響 | 市場規模の推定縮小(10億米ドル) | 影響: 2026-2028 年 | 影響: 2029-2031 年 | 影響: 2032-2034 年 |
|---|---|---|---|---|---|---|
| 1 | High Implementation Costs, Interoperability Issues, and Legacy IT Complexity | 高 | 10.50 | 高 | 高 | 中 |
| 2 | Regulatory, Data Privacy, Cybersecurity, and Clinical Liability Complexity | 中~高 | 8.00 | 高 | 中 | 中 |
| 3 | Uncertain Reimbursement, ROI, and Clinical Adoption | 中 | 5.00 | 中 | 中 | 低い |
| 4 | Others | 低い | 2.08 | 低い | 低い | 低い |
| 合計のマイナス成長の影響 | 25.58 | |||||
出典: Fortune Business Insights
無料サンプルをダウンロード 詳細な市場制約とリスク分析用
臨床的に差別化された AI ベースの診断サービスの償還を拡大し、大きな成長の機会を提供
償還の拡大は、診断における AI 市場の世界的な成長にとって大きな機会となります。専用の支払い経路が不足しているため、病院が AI ベースの診断テクノロジーの導入に伴う増分コストを回収する能力はこれまで限られてきました。測定可能な臨床価値を提供する AI サービスが支払者にますます認識されるようになり、AI は主に運営費として扱われることから、個別に識別可能で償還可能な診断サービスへと移行する可能性があります。専用の償還により、病院や診断センターのビジネスケースが改善され、購入意思決定が改善される可能性があり、日常的な利用が促進され、ベンダーが持続可能な手順ごとまたは経常収益モデルを開発できるようになります。
既存の病院および診断 IT インフラストラクチャとの限定的な相互運用性が依然として大きな課題として残っている
AI を活用した診断ソリューションは、PACS、RIS、LIS、EHR、画像アーカイブ、レポート システム、複数のベンダーの機器で構成される複雑なヘルスケア IT 環境内で動作する必要があるため、相互運用性の制限が依然として重要な課題となっています。データ形式、インターフェース、ワークフロー構成、および従来のインフラストラクチャの違いにより、システム間で画像、臨床情報、AI によって生成された結果を交換することが困難になる場合があります。病院が複数の診断部門にわたって、さまざまなベンダーの複数の AI アルゴリズムを導入しようとするにつれて、この課題はさらに重要になります。
繰り返し発生する展開および統合要件 サポートされるソフトウェアおよびサービス部門のリーダーシップ
コンポーネントに基づいて、市場は次のように分類されます。ソフトウェア&サービスとハードウェア。
ソフトウェアおよびサービス部門は、AI ベースの診断ソリューションの主要な分析機能であるため、2025 年の診断市場における AI 市場シェアを独占しました。医療提供者は、既存の画像処理、病理学、検査室、病院の IT インフラストラクチャ上にこれらのソリューションを導入できるため、新しいアプリケーションごとに専用の AI ハードウェアを購入する必要性が軽減されます。また、ソフトウェア プラットフォームには定期的なライセンス、クラウド ホスティング、アルゴリズムのアップデート、相互運用性のサポート、実装、パフォーマンスの監視が必要であり、製品ライフサイクル全体にわたって継続的な支出が発生します。このような経常的な収益創出の可能性がセグメントの優位性を促進し、主要企業が革新的な製品を開発することをさらに促進します。
ハードウェアセグメントは、予測期間中に 36.06% の CAGR で成長すると予想されます。
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
幅広い診断の適用性とモデルのスケーラビリティをサポートする機械学習の優位性
市場はテクノロジーに基づいて、機械学習、自然言語処理 (NLP) などに分類されます。
2025 年には、多くの高価値診断アプリケーションに必要な基盤となるパターン認識機能を提供する機械学習セグメントが市場で最大のシェアを獲得しました。これらのテクノロジーは、放射線画像やデジタル化された病理スライドなどの大規模な診断データセットに特に適しており、これがなければ広範な手作業による解釈が必要となる疾患パターンをモデルが認識できるようになります。その結果、機械学習は診断専門分野全体で実質的に幅広い臨床応用性を実現し、市場へのより大きな貢献を支えています。
の自然言語処理 (NLP)このセグメントは、予測期間中に 45.30% の CAGR で成長すると予測されています。
複雑な診断とバイオマーカーに基づいた治療決定により、腫瘍学が最前線に位置する
アプリケーションに基づいて、市場は腫瘍学、心臓学、神経学、呼吸器学、感染症などに分類されます。
2025 年の市場は腫瘍学セグメントが独占しました。がんの診断には、スクリーニングや病変の検出から組織病理学、分子プロファイリング、バイオマーカーの同定、病期分類、予後、治療法の選択に至るまで、データを大量に使用する複数の段階が含まれます。これらのさまざまなプロセスは大量のデータを生成し、プロセスを促進する診断における AI ソリューションの需要を高めます。 AI は腫瘍の検出、分類、バイオマーカーの予測、患者の層別化、および治療反応評価をサポートできるため、初期診断を超えて商用利用可能性が広がります。これらの要因を浮き彫りにして、主要企業はますますリソースを新製品の発売に向けるようになっています。
心臓病分野は、予測期間中に 41.68% の CAGR で成長すると予測されています。
大量の画像処理と成熟したデジタル インフラストラクチャが医用画像処理のリーダーシップを後押し
モダリティに基づいて、市場は医療画像、デジタルパソロジーなどに分類されます。
放射線科は大量の標準化されたデジタル データを生成した最も初期の診断専門分野の 1 つであるため、2025 年には医療画像セグメントが市場を支配しました。大量の検査と永続的な放射線科医の仕事量のプレッシャーにより、自動医用画像分析から測定可能な運用上の利点がさらに生まれます。主要企業は、この分野の成長の可能性を最大限に活用するために、新製品の発売とその後の規制当局からの承認にますます重点を置いています。
その他のセグメントは、予測期間中に 53.89% の CAGR で成長すると予測されています。
高い患者スループットとエンタープライズ規模の AI 導入が病院とクリニックの優位性をサポート
エンドユーザーに基づいて、市場は病院と診療所、診断と画像センター、病理学と臨床検査室などに分類されます。
病院およびクリニック部門は、複雑かつ急性の診断活動のかなりのシェアを集中させ、複数の診断部門を運営しているため、2025 年の市場を支配しました。大規模な医療システムには、より優れた購買能力、専用の IT リソース、臨床ガバナンス構造、AI システムの検証と監視に必要な専門家チームも備えています。医療提供者が個別のアルゴリズムから多専門分野の企業展開に移行するにつれて、病院は小規模なスタンドアロン診断施設よりも大幅に高い利用率と契約価値を生み出すことができます。
病理学および臨床検査部門は、予測期間中に 43.53% の CAGR で成長すると予測されています。
地理的に、市場はヨーロッパ、北アメリカ、アジア太平洋、ラテンアメリカ、中東およびアフリカに分類されます。
North America AI in Diagnostics Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米の市場価値は 2024 年に 25 億 4,000 万米ドルで、2025 年には 35 億 8,000 万米ドルとなり、首位の地位を維持しました。病院では AI 対応のイメージングおよび臨床意思決定支援ソリューションが急速に導入され、強力なデジタルヘルスインフラストラクチャがこの地域の市場拡大を促進しています。
北米の多大な貢献とこの地域における米国の優位性を考慮すると、2026 年の米国市場は約 46 億 6,000 万米ドルと推定され、世界収益の約 45.99% を占めます。
ヨーロッパは今後数年間で 38.09% の CAGR で成長すると予測されています。この地域は、2026 年には評価額が 19 億 9,000 万米ドルに達し、地域別で 3 番目に大きな市場になる予定です。この地域は、放射線科および病理学のワークフローのデジタル化の拡大、公共医療システム全体での AI の導入の増加、および検証済みの医療 AI ソリューションに対する規制の強化により成長を遂げています。
英国市場は 2026 年に 3 億 4,000 万米ドルと推定され、世界収益の約 3.31% を占めます。
ドイツの市場は、2026 年に約 4 億 7,000 万米ドルに達すると予測されており、これは世界収益の約 4.69% に相当します。
アジア太平洋地域は、2026 年に 23 億米ドルに達し、市場で 2 番目に大きい地位を確保すると推定されています。アジア太平洋地域の市場は、患者数の多さ、診断件数の増加、放射線科医やその他の専門家の不足、デジタル医療インフラへの投資の増加により急速に拡大しています。
2026 年の日本市場は約 5 億 1,000 万米ドルと推定され、世界収益の約 5.06% を占めます。
中国市場は世界最大規模の市場の一つと予測されており、2026年の収益は約8億6000万米ドルと推定され、世界収益の約8.47%を占める。
2026 年のインド市場は約 3 億 5,000 万米ドルと推定され、世界収益の約 3.49% を占めます。
ラテンアメリカでは、予測期間中にこの市場は緩やかな成長を遂げると予想されます。ラテンアメリカの市場は、2026 年に 4 億 3,000 万米ドルに達すると推定されています。成長は、病院および診断インフラストラクチャーの近代化の促進、民間医療ネットワークの拡大、インフラストラクチャーの先行投資が少なくて済むクラウドベースの AI ソリューションの採用の増加によって支えられています。中東とアフリカでは、GCC は 2026 年に 1 億 3,000 万米ドルに達すると予想されています。
南アフリカ市場は、2026 年に約 0.4 億米ドルに達すると予測されており、世界収益の約 0.43% を占めます。
市場での地位を強化するために AI 対応製品の拡張とエンタープライズ展開に焦点を当てる
世界の AI 診断市場は競争が激しく、適度に細分化された構造をしており、Siemens Healthineers、Microsoft Corporation、NVIDIA Corporation、Alphabet Inc. (Google)、Amazon.com, Inc.、Aidoc、PathAI、Tempus AI などの企業が、医療画像処理、デジタル病理学、自律診断、診断 AI インフラストラクチャにわたって強力な地位を確立しています。これらの企業の競争力は、継続的な製品革新、規制のクリアランス、既存の診断ワークフローとの統合、戦略的医療パートナーシップ、エンタープライズ規模の AI プラットフォームの拡大によって支えられています。企業は、AI ソリューションを個別の診断アルゴリズムから、複数の臨床アプリケーションをサポートできるより広範なプラットフォームに移行することにますます注力しており、病院、研究所、診断センター全体での導入拡大が可能になります。
世界市場における他の注目すべきプレーヤーには、Digital Diagnostics や Qure.ai などがあります。これらの企業は、世界市場の予測期間中に市場でのプレゼンスを強化するために、新しいアルゴリズムの発売、規制当局の承認、追加の診断適応への拡大、病院とのパートナーシップ、AI機能の統合を優先すると予想されます。
診断用AI市場レポートの世界規模は、調査対象となっているすべての主要セグメントの市場規模の推定と予測を提供します。市場の見通しは、予測期間中に市場の成長に影響を与えると予想される主要な推進要因、制約、機会、課題、および新たなトレンドも評価します。このレポートでは、包括的な世界市場分析と、推定市場シェア、AI診断製品ポートフォリオ、プラットフォーム機能、規制当局の承認、臨床検証戦略、戦略的パートナーシップ、コラボレーション、製品発売、地理的プレゼンス、最近の展開、主要な市場参加者のプロフィールを網羅する詳細な競争環境も提示されています。
カスタマイズのご要望 広範な市場洞察を得るため。
| 属性 | 詳細 |
| 学習期間 | 2021~2034年 |
| 基準年 | 2025年 |
| 推定年 | 2026年 |
| 予測期間 | 2026~2034年 |
| 歴史的時代 | 2021-2024 |
| 成長率 | 2026 年から 2034 年までの CAGR は 41.27% |
| ユニット | 価値 (10億米ドル) |
| セグメンテーション | コンポーネント、テクノロジー、アプリケーション、モダリティ、エンドユーザー、および地域別 |
| コンポーネント別 |
|
| テクノロジー別 |
|
| 用途別 |
|
| モダリティ別 |
|
| エンドユーザー別 |
|
| 地域別 |
|
アプローチ 1: 診断手順のボリュームと AI によるアドレス指定可能な検査分析
アプローチ 2: 設置ベースと AI 接続率の分析
アプローチ 3: 企業の収益と市場参加の分析
アプローチ 1: 親市場および隣接市場と機関データの分析
サプライサイドインタビュー: 60%
デマンドサイドインタビュー: 40%
Fortune Business Insights によると、2025 年の世界市場価値は 70 億 3000 万米ドルで、2034 年までに 1,605 億 4000 万米ドルに達すると予測されています。
2025 年の北米の市場価値は 35 億 8,000 万米ドルでした。
市場は、2026年から2034年の予測期間にわたって41.27%のCAGRで成長すると予想されています。
ソフトウェアおよびサービス部門がコンポーネントごとに市場をリードしました。
診断所要時間を短縮し、臨床ワークフローの効率を改善するというプレッシャーが市場の成長を推進しています。
Amazon.com, Inc.、Microsoft Corporation、NVIDIA Corporation、Alphabet Inc. は、世界市場の主要企業の 1 つです。
2025 年には北米が市場を支配します。

(有効期限 15th Nov 2026)
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。













.webp)






ニーズに合わせた最適な価格をご提案します。
業界の専門家にご質問をご相談いただけます。
ご不明な点はございますか?ご購入前に迅速にお答えします。

