携帯電話用半導体市場規模、シェアおよび業界分析、コンポーネント別(プロセッサおよびSoC、ベースバンドおよびRFチップ、接続IC、メモリおよびストレージ、パワーおよびアナログIC、その他)、テクノロジーノード別(アドバンスト(≤10nm、5nm/3nmを含む)、成熟期(16~65nm)、およびレガシー(≧90nm))、デバイスタイプ別(スマートフォン、機能)電話、その他)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

主要市場インサイト
 音声版を聴く
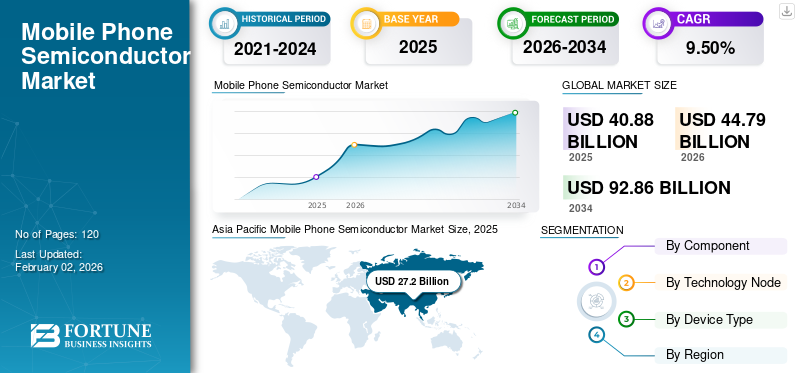
世界の携帯電話用半導体市場規模は、2025 年に 408 億 8,000 万米ドルと評価され、米ドルから成長すると予測されています 44.79 2026 年の 10 億ドルを米ドルに換算すると 92.86 2034 年までに 10 億ドルに達し、CAGR は 9.50% 予測期間中。アジア太平洋地域が世界市場でシェアを独占 66.50% 2025年に。
携帯電話用半導体市場は、スマートフォン、フィーチャーフォン、その他のモバイル機器に電力を供給する集積回路とコンポーネントの設計、製造、供給で構成されています。これらの半導体には、プロセッサと SoC、ベースバンドと RF チップ、接続 IC、メモリとストレージ、電源とアナログICなど、デバイスの機能、パフォーマンス、接続に不可欠なものです。半導体プロセスノード、パッケージング技術、エネルギー効率の高い設計における継続的な革新と、新興国全体にわたる強い需要により、この市場は世界的なモバイルエコシステムの重要な実現要因として位置づけられています。
- たとえば、2025 年 8 月に科学産業研究評議会は、戦略的および商業分野向けの半導体ベースのディスプレイおよび光学技術を進歩させるために、チャンディーガルの CSIO にオプト マイクロエレクトロニクス研究センターを立ち上げました。半導体産業は、2024年に6,270億ドルと評価され、2025年には6,970億ドル、2030年までに1兆ドルに達すると予測されています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
携帯電話半導体市場の主なポイント
 世界市場規模と予測;予測
- 2025年の市場規模:408億8000万米ドル
- 2026年の市場規模:447億9000万米ドル
- 2034年の予測市場規模:928億6000万米ドル
- CAGR:2026年~2034年で9.50%
 市場シェア
- アジア太平洋地域は、2025年に66.50%のシェアで世界の携帯電話半導体市場を支配しました。
- プロセッサとSoCセグメントは、先進(≤10 nm、5 nm/3 nmを含む)セグメントが市場を牽引し、2026年には50.75%を占めると予想されています。
- 先進(≤10 nm、5 nm/3 nmを含む)セグメントが市場を牽引し、2026年には50.75%を占めると予想されています。
 主要地域ハイライト
アジア太平洋
2025年、アジア太平洋地域は272億米ドルを売り上げ、世界市場収益の66.50%を占め、2026年には300億米ドルに成長すると予測されています。
北米
北米地域は2025年に世界市場の15.60%を占め、63億8000万米ドルの収益を上げ、2026年には69億8000万米ドルに達すると予測されています。
ヨーロッパ
ヨーロッパは世界市場で強い存在感を維持し、2025年には38億7000万米ドルに達し、9.50%のシェアを占め、2026年には41億7000万米ドルに達すると予想されています。 2026年。
米国
米国市場は2026年までに40億7000万米ドルに達すると予測されています。
日本
日本市場は2026年までに69億7000万米ドルに達すると予測されています。
続きを読む

市場力学
市場の推進力
5Gの拡大により先進的な携帯電話用半導体の需要が加速
5G テクノロジーの世界的な拡大は、携帯電話半導体市場の成長の主要な原動力となっており、高速化と低遅延を実現する最先端のプロセッサー、RF チップ、接続ソリューションに対する需要が高まっています。
- 5G Americas によると、世界の 5G 接続数は 2024 年に 22 億 5,000 万を超えました。
スマートフォンメーカーは、さまざまな5Gスペクトルを処理できる強力なベースバンドモデムとマルチバンドアンテナを追加することで対応しています。この移行により、各デバイスの携帯電話用半導体コンテンツの量が増加すると同時に、電力効率と処理パフォーマンスが向上します。さらに、5G は AR/VR、ウルトラ HD ビデオ ストリーミング、クラウドゲーム、高性能携帯電話用半導体のニーズがさらに高まっています。
市場の制約
サプライチェーンの課題とコスト上昇が市場の成長を抑制
市場は、原材料の不足やアジアの限られた製造拠点への依存度の高さなど、サプライチェーンの脆弱性による制約に直面している。 3 nm や 2 nm などの高度なノードの開発コストが高いため、幅広い参加が制限され、この規模で投資できるのは少数のプレーヤーだけになります。さらに、先進地域における市場の飽和によりスマートフォンの買い替えサイクルが遅くなり、携帯電話用半導体需要の成長ペースが鈍化しています。さらに、マルチバンド 5G、AI 処理、高度なメモリの統合における複雑さの増大により、生産上の課題が増大し、コストの上昇と遅延のリスクにつながります。
市場機会
6G、AI 対応デバイス、新興市場が成長の可能性を解き放つ
今後の 6G テクノロジーの開発により、市場には大きなチャンスがあり、高度なプロセッサーと RF ソリューションの需要がさらに増加します。
- たとえば、IDTechEx は、6G テクノロジーが 2028 年頃に出現し始め、2030 年までに完全な商用化が期待されると予測しています。
AI 対応スマートフォンの採用の増加により、オンデバイス インテリジェンスに対する新たな要件が生まれ、強力な SoC とニューラル プロセッシング ユニットの需要が高まっています。 AR/VR、IoT統合、衛星接続、ウルトラHDモバイルエクスペリエンスなどのユースケースの拡大により、携帯電話半導体の革新と普及が促進されると予想されます。また、新興国市場では、スマートフォン普及により大きな成長の可能性がもたらされ、携帯電話用半導体市場シェアがさらに拡大します。
市場動向
先進的なノードと統合型 SoC への移行市場の進化を形づくる
市場の主な傾向は、5 nm や 3 nm などの高度なノードへの移行であり、企業は次世代プロセス テクノロジに多額の投資を行っています。この移行により、パフォーマンスの向上、消費電力の削減、AI 駆動型および 5G 対応アプリケーションのサポートが可能になります。もう 1 つの注目すべき傾向は、システム オン チップ (SoC) への複数の機能の統合が進んでおり、効率を高めながらデバイスのサイズを縮小していることです。同時に、スマートフォンの多機能・高性能化に伴い、AIアクセラレータ、画像信号プロセッサ、コネクティビティICなどの特殊チップの需要も高まっています。例えば、
- 2025 年には、世界のスマートフォン ユーザー数は、AI 搭載機能、折りたたみ式ディスプレイ、5G 接続を備えたデバイスによって牽引され、約 74 億 2,000 万人に達します。
無料サンプルをダウンロード このレポートについて詳しく知るために。
セグメンテーション分析
コンポーネント別
プロセッサとSoCが携帯電話用半導体の中核として君臨
コンポーネントに基づいて、市場はプロセッサと SoC、ベースバンドと RF チップ、接続性に分けられます。IC、メモリおよびストレージ、電源およびアナログ IC など。
プロセッサーおよび SoC セグメントは、CPU、GPU、AI、接続などの重要な機能を統合し、高度なスマートフォンのパフォーマンスに不可欠であるため、2026 年には 38.55% を占めて市場をリードすると予想されています。
5G および今後の 6G 展開では、高速マルチバンド接続を可能にする複雑なモデムと RF フロントエンド モジュールが必要となるため、ベースバンドおよび RF チップが 2 番目に大きなシェアを占めています。
テクノロジーノード別
高度なノード (≤10 nm) が最も高い成長の可能性を持つ市場をリード
テクノロジーノードに基づいて、市場はアドバンスト(10nm以下、5nm/3nmを含む)、成熟(16~65nm)、レガシー(90nm以上)に分類されます。
アドバンスト(≤10 nm、5 nm/3 nmを含む)セグメントは、プレミアムスマートフォンやAI駆動スマートフォンにおける高性能で電力効率の高いチップに対する需要の増加により、2026年には市場をリードし、50.75%に寄与すると予想されています。
成熟型 (16 ~ 65 nm) は、RF、電源管理、および接続 IC に広く使用されているため、2 番目に大きなシェアを占めており、これらはミッドレンジとローエンドの両方のデバイスで引き続き重要です。
デバイスの種類別
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
スマートフォンは依然として最大かつ最も急速に成長しているセグメント
デバイスの種類に基づいて、市場はスマートフォン、フィーチャーフォン、その他に分類されます。
スマートフォン部門は、2026 年に 91.51% を占めて市場をリードすると予想されており、世界的な大規模な導入、プレミアム化傾向、需要の高まりにより、最高の CAGR で成長すると予想されています。AI、5G、および高性能機能。
フィーチャーフォンは依然としてコスト重視の市場や新興経済国にサービスを提供しているため、2 番目に大きなシェアを保持していますが、その成長はスマートフォンに比べて比較的限定的です。
携帯電話用半導体市場の地域別展望
市場は地域ごとに、北米、南米、ヨーロッパ、中東およびアフリカ、アジア太平洋に分類されます。
アジア太平洋地域
Asia Pacific Mobile Phone Semiconductor Market Size, 2025 (USD Billion) この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
2025年、アジア太平洋地域は272億ドルを生み出し、世界市場の収益の66.50%に貢献し、2026年には300億ドルに成長すると予測されています。この地域に集中している大手ファウンドリ(TSMC、Samsung、SMIC)と大手スマートフォンOEM(Samsung、Xiaomi、Oppo、Vivo)の強い存在により、この地域が支配的となっています。さらに、消費者の需要の高まり、大規模な製造能力、半導体エコシステムに対する政府の支援により、同社のリーダーシップはさらに強化されています。日本市場は2026年までに69億7,000万米ドルに達すると予測され、中国市場は2026年までに87億米ドルに達すると予測され、インド市場は2026年までに57億1,000万米ドルに達すると予測されています。
北米
北米地域は、2025 年に世界市場の 15.60% を獲得し、63 億 8,000 万米ドルの収益を生み出し、2026 年には 69 億 8,000 万米ドルに達すると予測されています。この地域は、強力な研究開発投資、高度な設計能力、プレミアム スマートフォン市場からの需要の恩恵を受けており、米国は高性能モバイル デバイスの最大の消費国の 1 つです。米国市場は、2026 年までに 40 億 7,000 万米ドルに達すると予測されています。
ヨーロッパ
また、欧州の強みは先進的な点にあります。 半導体研究、EU チップ法などの政府支援の取り組み、半導体装置や特殊材料の主要サプライヤーとしての役割などです。英国市場は2026年までに10億3,000万米ドルに達すると予測され、ドイツ市場は2026年までに8億8,000万米ドルに達すると予測されています。欧州は世界市場で強い存在感を維持し、2025年には38億7,000万米ドルに達し、シェアの9.50%を占め、2026年には41億7,000万米ドルに達すると予想されています。
中東、アフリカ、南米
中東とアフリカ、南米は市場の成長がさらに遅く、CAGRはそれぞれ6.8%と5.6%になると予想されます。この成長の鈍さの原因は、成熟市場に比べてスマートフォンの普及率が低いことと、現地の半導体製造インフラが限られていることにあります。経済的課題、輸入依存度の高さ、5Gなどの先進ネットワークの導入の遅れが、成長をさらに抑制している。中東およびアフリカは2025年に19億2,000万米ドルの市場規模を記録し、世界市場シェアの4.70%を獲得し、2026年には20億5,000万米ドルに達すると予測されています。
ラテンアメリカ
ラテンアメリカ市場は2025年に15億2,000万米ドルを生み出し、世界市場の3.70%を占め、2026年には15億9,000万米ドルに達すると予想されています。
競争環境
主要な業界プレーヤー
主要企業が市場でのポジショニングを強化するために新製品を発売
プレーヤーは、モバイルの技術進歩を活用し、多様な消費者のニーズに対応し、競合他社に先んじて市場での地位を高めるために、新しい製品ポートフォリオを立ち上げます。彼らは、自社の製品提供を強化するために、ポートフォリオの強化と戦略的コラボレーション、買収、パートナーシップを優先しています。このような戦略的な製品の発売は、企業が急速に進化する状況の中で市場シェアを維持し、拡大するのに役立ちます。
プロファイルされた主要な携帯電話半導体企業のリスト
- Samsung Electronics Co., Ltd. (South Korea)
- Qualcomm Technologies, Inc. (U.S.)
- MediaTek Inc. (Taiwan)
- Arm Holdings plc (U.K.)
- Skyworks Solutions, Inc. (U.S.)
- NXP Semiconductors N.V. (Netherlands)
- Broadcom Inc. (U.S.)
- Intel Corporation (U.S.)
- Micron Technology, Inc. (U.S.)
- Qorvo, Inc. (U.S.)
主要な産業の発展
- で2025年9月, インテル コーポレーションは、コア製品の強化、信頼できるファウンドリの構築、エンジニアリング文化の強化という戦略をサポートするための上級幹部の任命を発表しました。 Kevork Kechichian が執行副社長兼ゼネラルマネージャーに任命されました。データセンターIntel のクラウドおよびエンタープライズ Xeon プロセッサ ビジネスをリードするグループ。
- で2025年8月, MediaTekは、QualcommのSnapdragon 8 Gen 2 Eliteデビューの1日前に戦略的に計画されたDimensity 9500の今後の発売を発表しました。この動きは、ハイエンド モバイル チップセット セグメントにおける MediaTek の競争力を浮き彫りにします。
- で2025年8月, クアルコム テクノロジーズは、Wi-Fi 7、5G、Bluetooth 6.0、UWB を内蔵し、無線でアップグレード可能なソフトウェア パックを備えた頑丈なハンドヘルド、小売店の PoS、スマート キオスクをサポートする Dragonwing Q-6690 を発表しました。
- で2025年6月, サムスンは、高度な3nmプロセス技術を使用して製造された最初のチップであるExynos 2500を発表しました。この発表は、次世代スマートフォンのパフォーマンス、効率、インテリジェンスの向上を目的とした注目すべきアップグレードを表しています。
- で2025年5月, クアルコムは、フラッグシップレベルのエクスペリエンスを手頃な価格のスマートフォンに提供するために設計されたミッドレンジのモバイルチップセットであるSnapdragon 7 Gen 4を導入しました。このチップは強化されたパフォーマンス、ゲームの最適化、オンデバイス AI を提供しており、Honor と Vivo のデバイスは 2025 年 5 月末までに発売される予定です。
レポートの範囲
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲と分割
|
属性 |
詳細 |
|
学習期間 |
2021~2034年 |
|
基準年 |
2025年 |
|
推定年 |
2026年 |
|
予測期間 |
2026~2034年 |
|
歴史的時代 |
2021-2024 |
|
成長率 |
2026 年から 2034 年までの CAGR は 9.50% |
|
ユニット |
価値 (10億米ドル) |
|
セグメンテーション |
による 成分 · プロセッサーと SoC · ベースバンドおよび RF チップ · 接続IC · メモリとストレージ · 電源およびアナログ IC ・ その他(センサー等) |
|
による テクノロジーノード · アドバンスト (≤10 nm、5 nm/3 nm を含む) · 成熟 (16 ~ 65 nm) · レガシー (≥90 nm) |
|
|
デバイスの種類別 · スマートフォン · フィーチャーフォン · その他(衛星電話など) |
|
|
地域別 · 北米 (コンポーネント別、テクノロジー ノード別、デバイス タイプ別、および地域別) o 米国 o カナダ o メキシコ · 南アメリカ (コンポーネント別、テクノロジーノード別、デバイスタイプ別、および地域別) o ブラジル o アルゼンチン o 南アメリカのその他の地域 · ヨーロッパ (コンポーネント別、テクノロジーノード別、デバイスタイプ別、および地域別) o イギリス o ドイツ o フランス o イタリア o スペイン o ロシア o ベネルクス三国 o 北欧 o ヨーロッパのその他の地域 · 中東とアフリカ (コンポーネント別、テクノロジーノード別、デバイスタイプ別、および地域別) o トルコ o イスラエル o GCC o 北アフリカ o 南アフリカ o その他の中東およびアフリカ · アジア太平洋 (コンポーネント別、テクノロジー ノード別、デバイス タイプ別、および地域別) o 中国 o インド o 日本 o 韓国 o ASEAN o オセアニア · アジア太平洋地域のその他の地域 |
よくある質問
Fortune Business Insights によると、2025 年の世界市場価値は 408 億 8,000 万ドルで、2034 年までに 447 億 9 千万ドルに達すると予測されています。
2025 年の市場価値は 272 億米ドルでした。
市場は、予測期間中に9.50%のCAGRを示すと予想されます。
プロセッサーと SoC がコンポーネントごとに市場をリードしました。
携帯電話半導体市場は、5G接続、AI対応処理、ゲーム、イメージング、オンデバイスインテリジェンスなどのアプリケーションをサポートするためのより大容量のメモリとストレージ容量を備えた先進的なスマートフォンに対する需要の高まりによって牽引されています。
Samsung Electronics Co., Ltd.、Qualcomm Technologies, Inc.、MediaTek Inc.、および Arm Holdings plc が市場のトッププレーヤーです。
アジア太平洋地域は 2025 年に 66.50% のシェアを獲得し、世界市場を独占しました。
導入を促進する主な要因には、5G/6G の展開、AI 対応スマートフォン、メモリ需要の増加、AR/VR、高解像度イメージング、衛星接続などの高度な機能が含まれます。
専門家にお問い合わせください 専門家に相談する


- 2021-2034
- 2025
- 2021-2024
- 120
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。



















