サイバーセキュリティ市場規模、シェアおよび業界分析、コンポーネント別(ソリューションおよびサービス)、展開別(オンプレミスおよびクラウド)、セキュリティタイプ別(ネットワークセキュリティ、クラウドアプリケーションセキュリティ、エンドポイントセキュリティ、セキュアWebゲートウェイ、アプリケーションセキュリティなど)、企業規模別(中小企業(SME)および大企業)、業界別(BFSI、ITおよび通信、小売、ヘルスケア、政府、製造、旅行および運輸、エネルギーおよび公共事業、その他)、および地域予測、2026 ~ 2034 年
 無料サンプルをダウンロード

サイバーセキュリティ業界の見通し分析 2026 ~ 2034 年
 音声版を聴く
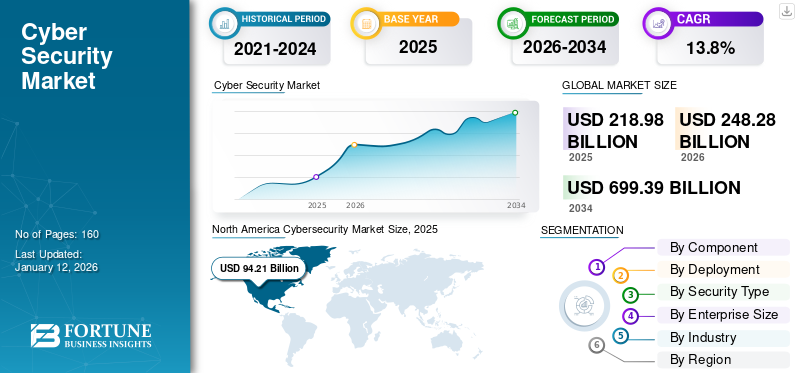
世界のサイバーセキュリティ市場規模は、2025年に2,189億8,000万米ドルと評価され、2026年の2,482億8,000万米ドルから2034年までに6,993億9,000万米ドルに成長すると予測されており、予測期間中に13.8%のCAGRを示します。北米は 2025 年に 43.0% の市場シェアを獲得し、サイバーセキュリティ市場を独占しました。
サイバーセキュリティは、システム、ネットワーク、プログラムをデジタル攻撃から保護する方法です。サイバー攻撃は通常、機密情報の変更、アクセス、破壊、ユーザーの金銭の強要、または通常のビジネス プロセスの混乱を引き起こします。製造、銀行、金融サービス、保険(BFSI)、ヘルスケアにおけるエンタープライズセキュリティソリューションの採用の増加が、予測期間中の市場の成長を促進すると予想されます。
接続されたインフラストラクチャ、クラウド環境、分散した従業員全体にわたって、組織がますます複雑化するサイバー脅威に直面するにつれて、世界のサイバーセキュリティ市場は拡大しています。デジタル化の高まり、規制の監視、データ保護要件の高まりにより、機密データ、ID、アプリケーション、重要なシステムを保護するセキュリティ ソリューションの需要が高まっています。その結果、サイバーセキュリティ市場規模は、予測期間を通じて着実に拡大すると予想されます。
企業のセキュリティ戦略は、分離された管理から統合されたリスク管理フレームワークに移行しています。組織では、エンドポイント保護、ネットワーク セキュリティ、ID およびアクセス管理、クラウド セキュリティ、セキュリティ分析を統合アーキテクチャ内で組み合わせることが増えています。ランサムウェア、フィッシング、ソーシャル エンジニアリング、高度で持続的な脅威が進化し続ける中、リアルタイムの脅威の検出と対応が戦略的な優先事項になっています。
クラウドの導入は依然として主要な構造的推進力です。企業はワークロードとアプリケーションをハイブリッド環境やマルチクラウド環境に移動させ、より広範囲の攻撃対象領域を生み出し、継続的な監視の要件を高めています。高度な人工知能と生成型 AI 機能への投資により、脅威の検出、インシデント対応、セキュリティ運用も再構築されています。
見積もりを取得する
ニーズに基づいてカスタマイズされた価格を受け取ります。
アナリストに相談する
ご質問については、当社の業界専門家にご相談ください。
購入前にお問い合わせください
ご質問がありますか?購入する前にすぐに回答を得ることができます。
調査レポートの範囲には、IBM Corporation、Microsoft Corporation、Palo Alto Networks, Inc.、Broadcom, Inc. などの企業が提供するコンポーネント ソリューションとサービスが含まれています。
企業は、さまざまな顧客サービスを通じて、コミュニケーションを効果的に管理するための包括的なソリューションを提供します。主要企業は、さまざまなタッチポイントにわたる顧客コミュニケーションを効果的に管理するサイバー サービスを提供しています。脅威の検出、予防、インシデント対応、コンプライアンス、リスク管理など、さまざまな側面をカバーするさまざまなサービスを提供します。さらに、現在の製品ポートフォリオの強化と拡張により、市場におけるベンダーの地位が強化されます。
無料サンプルをダウンロード このレポートについて詳しく知るために。
サイバーセキュリティ市場の重要なポイント
 市場規模と予測
- 2025年の市場規模:2,189億8,000万ドル
- 2026年の市場規模:2,482億8,000万ドル
- 2034年の予測市場規模:6,993億9,000万ドル
- CAGR: 2026 ~ 2034 年で 13.8%
 市場占有率
- 北米は 2025 年に 43.0% のシェアを獲得し、サイバーセキュリティ市場を独占しました。
- ソリューション部門は、2026 年に 61.73% の最大の市場シェアを保持すると予測されています。
- ネットワーク セキュリティ部門は、2026 年に 23.89% の市場シェアを占めると予想されます。
 主要な地域のハイライト
北米
北米は2025年に世界市場の43.00%を占め、その規模は942億1,000万米ドルとなり、2026年には1,058億1,000万米ドルに達すると予測されています。
ヨーロッパ
ヨーロッパは2025年に世界需要の25.60%を占め、市場価値は559億8000万ドルで、2026年には631億1000万ドルに増加した。
アジア太平洋地域
アジア太平洋地域は2025年に452億8,000万米ドルの収益を上げ、市場シェアの20.70%を占め、2026年には520億4,000万米ドルに達すると予想されています。
私たち。
米国市場は、2026 年に 816 億 1,000 万米ドルに達すると予測されています。
日本
日本:市場は2026年に111.3億米ドルに達すると予測されています。
続きを読む

ジェネレーティブ AI の影響
データセキュリティと保護に対する Gen-AI の意識の高まりにより市場を促進
生成AIサイバーセキュリティにおいて重要な役割を果たします。いくつかのケースでは、すでにサイバーセキュリティ管理ツールを計画的に強化しています。生成 AI は、巨大なデータセットでトレーニングされたニューラル ネットワークと最先端のアルゴリズムを利用して、構造と形式が元のデータに非常によく似た情報を生成します。敵対的生成ネットワークや変分オートエンコーダーなどの生成 AI モデルは、テキスト、画像、ビデオの生成に使用されます。このプロセスには継続的なフィードバック ループが含まれており、モデルの出力が定期的に評価および改良され、最終的にその健全性と精度が向上します。
さらに、生成 AI は、特に解読が困難な複雑で固有の暗号化キーまたはパスワードを作成することにより、追加のセキュリティ層を提供します。
主要な市場動向
市場動向
市場の成長を促進するためのビジネスセキュリティユニットへの先進テクノロジーの統合
主要なプレーヤーは、機械学習などのコア テクノロジーを実装します。モノのインターネット (IoT)、クラウド テクノロジー、ビジネス セキュリティ部門のビッグ データ。さらに、IoT と機械学習による署名不要のセキュリティ システムを採用しています。この採用は、プレイヤーが不確実なアクティビティや試練を理解し、不確実な脅威を特定して検出するのに役立ちます。
IoT 市場の成長に伴い、さまざまな情報セキュリティ アプリケーションにわたって IoT ソリューションの人気が高まっています。その結果、インターネット セキュリティにおける高度なテクノロジの導入は、市場のトレンドとして急速に台頭していると考えられています。さらに、ビッグ データとクラウド テクノロジーは、企業が潜在的なリスクを学習し、調査するのをサポートします。
サイバーセキュリティ市場のトレンドは、予防、検出、調査、対応を統合する統合プラットフォームに集中しています。組織は、可視性を向上させ、運用の複雑さを軽減し、インシデント対応を迅速化するためにセキュリティ ツールを統合しています。この変化により、ベンダーはエンドポイント、ネットワーク、クラウド、アイデンティティ、セキュリティ分析機能をアーキテクチャ内で組み合わせることが奨励されています。
企業がリモートワーク、ハイブリッドインフラストラクチャ、分散アプリケーションをサポートするにつれて、ゼロトラストの原則がより顕著になってきています。継続的な検証、最小権限アクセス、アイデンティティ中心の制御が、ネットワークの場所に基づく前提を置き換えています。したがって、アイデンティティとアクセスの管理は、企業全体および成長するデジタル ビジネス全体の情報セキュリティ戦略の中心であり続けます。
人工知能は、自動分析、行動検出、アラートの優先順位付け、リアルタイムの対応を通じてセキュリティ運用を再構築しています。生成 AI は、プロンプト、モデル、機密データ、AI 対応アプリケーションを保護するための新しい要件を生み出しています。組織は、ガバナンスとセキュリティ対策を強化しながら、生産性を高めるために AI 主導のツールを評価しています。
無料サンプルをダウンロード このレポートについて詳しく知るために。
サイバーセキュリティ市場の成長を促進するもう 1 つの傾向は、クラウド コンピューティングの採用の増加です。 Cisco Systems、IBM Corporation などの市場関係者は、以下に基づく高度なソリューションの開発に注力しています。クラウドコンピューティング。これらのサービスは、サービスとしての分析 (AaaS)プラットフォームを利用して、ユーザーが脅威を迅速に特定して軽減できるように支援します。
市場の推進力
市場の成長を促進する高度なサイバー脅威の発生の増加
現在の世界的なテクノロジー変革により、コネクテッドデバイス、デジタルソリューション、ITシステムは大幅に成長しています。この発展途上のデジタル インフラストラクチャは、多数のデバイス、ユーザー、プラットフォームにわたる重要なビジネス アプリケーションとデータ間の通信に基づいています。したがって、重要なビジネス情報にアクセスするために、サイバー犯罪者は組織の IT インフラストラクチャに侵入する確実なハッキング手法を導入しています。例えば、
- FBI のインターネット犯罪苦情センターは、2023 年に米国一般からの苦情が約 880,418 件あり、2022 年から 10% 増加したと報告しました。
マルウェアの挿入やフィッシング、DDoS 攻撃、ブルートフォース攻撃、ソーシャル エンジニアリングなど、多くのサイバー攻撃が存在します。これらは、多大なデータ損失と経済的損失を引き起こす可能性があります。例えば、
- FBI のインターネット犯罪報告書によると、2022 年に最も多く報告された事件はデータ フィッシングであり、5,200 万ドルの損失をもたらしました。
したがって、セキュリティ侵害の件数が増加する中、さまざまな企業の組織がサイバーセキュリティ ソリューションを導入して、重要なネットワーク、データ、ユーザー、エンドポイントをそのような攻撃から保護しています。
ランサムウェア、フィッシング、ソーシャル エンジニアリング、高度な持続的脅威があらゆる業界の組織を標的にしているため、サイバー脅威の増大がサイバーセキュリティ市場を加速させる主な要因となっています。デジタルトランスフォーメーションにより、接続されたシステム、クラウド環境、アプリケーション、リモートワークが拡大し、継続的な保護を必要とするより大きな攻撃対象領域が生み出されています。その結果、組織は高度なセキュリティ ソリューション、脅威検出、インシデント対応機能への投資を着実に増やしています。
規制要件も重要な要因です。政府と業界規制当局はサイバーセキュリティの枠組み、データ保護義務、報告要件を強化し、企業にリスク管理プログラムを正式に策定するよう奨励している。大企業は、ネットワーク セキュリティ、エンドポイント セキュリティ、ID およびアクセス管理、クラウド セキュリティを組み合わせた統合セキュリティ アーキテクチャを優先しています。
人工知能もサイバーセキュリティ市場の成長を加速させています。 AI 主導の分析により、異常な動作を特定し、アラートに優先順位を付け、リアルタイムの脅威の検出と対応をサポートできます。生成 AI により、モデル、アプリケーション、機密データ、企業間のやり取りを保護する制御に対する需要がさらに高まっています。
市場の制約
専門家の不足と中小企業の予算制約が市場の成長を妨げている
オンライン セキュリティの脅威の増加に伴い、高度なソリューションに対する要件が飛躍的に増大しています。時代遅れのネットワーク セキュリティ ソリューションは、高度なネットワーク、クラウド、エンドポイント セキュリティの脅威から企業を保護するのに十分ではありません。セキュリティ ソリューションの開発と推進における専門家や専門家の不足などの要因が、主要な抑制要因と考えられています。インターネット セキュリティ ソリューションとサービスの導入と更新にかかるコストが高いため、中小企業 (SME) が市場でソリューションを採用することが妨げられています。
導入コストが高いことが、サイバーセキュリティ市場、特に予算と専門人材が限られている中小企業にとって依然として大きな制約となっています。高度なセキュリティ プラットフォームでは、多くの場合、ソフトウェア、インフラストラクチャ、統合、トレーニング、継続的な監視に多額の費用が必要になります。これらのコストにより、組織がサイバー脅威への曝露の増大を認識している場合でも、導入が遅れる可能性があります。
資格のあるサイバーセキュリティ専門家の不足も市場の発展を制約します。セキュリティ チームは、クラウド セキュリティ、脅威インテリジェンス、インシデント対応、ID 管理、セキュリティ運用のスペシャリストを採用するのが困難に直面しています。人員不足が継続すると、運用負荷が増大し、対応速度が低下し、高度なセキュリティ ソリューションの効果的な使用が制限される可能性があります。
複雑なテクノロジー環境は別の制約を生み出します。企業は、レガシー システム、クラウド プラットフォーム、アプリケーション、接続されたデバイスにわたって複数のセキュリティ製品を頻繁に運用しています。相互運用性が低いと、可視性の断片化、制御の重複、過剰なアラートが発生する可能性があり、セキュリティを効率的に管理することが困難になります。
市場機会
クラウドベースのサイバーセキュリティ ソリューションに対するニーズの高まりは、市場成長の大きなチャンスを生み出します。
組織はクラウドの専門知識をさらに獲得し、中核となるビジネス機能をクラウド プラットフォームに移行させています。クラウド テクノロジーの導入が進むにつれ、組織はセキュリティをクラウドベースのワークロードとデータに拡張する必要があります。のクラウドコンピューティングこのモデルには、堅牢かつ柔軟なインフラストラクチャ オプションが備わっています。いくつかの組織は、データ ストレージを簡素化し、膨大なコンピューティング能力とリモート サーバー アクセスへのアクセスを可能にするクラウド ソリューションに移行しています。
クラウド ベンダーは IT 分野で堅牢なセキュリティ ソリューションを所有しているため、クラウドへの移行により全体的なセキュリティが向上する可能性があります。クラウドベースのモデルを実装すると、組織はすべてのアプリケーションを安全に管理できるようになります。また、クラウドを実装することで、組織は SDP (Software-Defined Perimeters) などの補完的なインフラストラクチャ テクノロジを追加し、非常に堅牢で安全なプラットフォームを作成できるようになります。
サイバーセキュリティ市場は、クラウドの導入、人工知能、接続されたインフラストラクチャ、規制要件を通じて機会を提供します。企業は、運用効率を向上させながら分散環境を保護するセキュリティ ソリューションを求めています。クラウド セキュリティ、アイデンティティ、エンドポイント保護、脅威対応にわたる統合機能を提供するベンダーは、統合リスク管理の需要に応えます。
人工知能は、自動化された脅威の検出と対応の機会を生み出します。セキュリティ プロバイダーは、機械学習と生成 AI を適用して、大量のデータを分析し、異常なアクティビティを特定し、調査を加速し、インシデント対応を改善します。 AI アプリケーションには、モデルのセキュリティ、データ保護、アクセス管理、ガバナンスのための特殊な制御が必要です。
中小企業はもう一つのチャンスです。多くの企業には専任のセキュリティ チームやインフラストラクチャが不足しており、マネージド セキュリティ サービス、クラウドネイティブ プラットフォーム、サブスクリプション ベースの保護に対する需要が生じています。導入の簡素化、透明性の高い価格設定、自動モニタリングにより、サービスが十分に受けられていないこのセグメント全体でのサイバーセキュリティの導入が拡大します。
市場セグメンテーション分析
コンポーネント別
ソリューション部門が機密データを保護するための IAM の優先順位を高めて主導権を握る
コンポーネントに基づいて、市場はソリューションとサービスに分割されます。
ソリューションには、ネットワーク セキュリティ、エンドポイント保護、クラウド セキュリティ、ID およびアクセス管理、アプリケーション セキュリティ、セキュリティ分析、脅威検出プラットフォームが含まれます。これらのテクノロジーは、企業が分散化が進む環境全体でインフラストラクチャ、アプリケーション、アイデンティティ、機密データを保護するのに役立ちます。組織が一元的な可視性とリスク管理の向上を求める中、統合セキュリティ ソリューションに対する需要が高まっています。
ソリューション部門が市場で最大のシェアを占めています。市場のソリューションには、ファイアウォール/マルウェア対策/ウイルス対策、侵入検知防御システム (IDPS)、ID とアクセス管理 (IAM)、データ損失防止 (DLP) と災害復旧、セキュリティ情報およびイベント管理 (SIEM) など。 IAM ソリューションは、企業内の機密情報やリソースへのユーザー アクセスを管理および制御することでデジタル資産を保護する上で重要な役割を果たしているため、企業の間で人気が高まっています。ソリューション部門は、2026 年に 61.73% のシェアを獲得して市場を支配すると予測されています。
ソリューション部門は、人工知能、自動化、クラウド セキュリティ、リアルタイムの脅威検出への投資拡大の恩恵を受けています。ツールの断片化を減らすために、ベンダーは統合プラットフォームに複数の機能を統合することが増えています。サービスは、専門知識、展開支援、コンプライアンス サポート、運用管理を提供することで、これらのプラットフォームを補完します。
サービスには、コンサルティング、実装、サポート、マネージド セキュリティ サービス、インシデント対応が含まれます。組織は専門のサイバーセキュリティ専門家の不足に直面しているため、マネージド サービスの重要性が高まっています。サービス プロバイダーは継続的な監視、脅威インテリジェンス、検出、および対応機能を提供するため、顧客は大規模な社内チームを維持することなくセキュリティを強化できます。大企業は通常、広範な内部セキュリティ運用を維持しながら、専門的な外部サービスで補完します。
サービス部門は、IT 環境の複雑さにより、今後数年間で最も高い CAGR で成長すると予想されています。デジタル変革の歩みが加速する中、企業はマルチクラウド、オンプレミス、ハイブリッド環境を含む複雑な IT インフラストラクチャを導入しています。この複雑さにより、社内チームがセキュリティを効果的に管理することが困難になります。例えば、
- シーメンス、ゼネラル エレクトリック、BMW などの大企業は、IoT と産業用制御システムを統合しており、サイバー攻撃の主な標的となっています。その結果、インフラストラクチャの監視と保護には、専門のサイバーセキュリティ サービスに大きく依存しています。
展開別
クラウド分野の成長を促進するため、スケーラブルでコスト効率の高いサイバーセキュリティ ソリューションに対するニーズの高まり
導入に基づいて、市場はオンプレミスとクラウドに分類されます。
クラウド展開セグメントは最高の市場シェアを保持しており、予測期間中もその優位性が続くと予想されます。クラウドベースのソリューションは、ビジネス ニーズに応じて迅速にスケールアップまたはスケールダウンできるため、あらゆる規模のビジネスに適しています。クラウド ソリューションは、初期費用が低く、予測可能なサブスクリプション ベースの価格モデルを提供するため、企業にとって費用対効果が高くなります。クラウドセグメントは市場をリードすると予想され、2026年には全世界で54.59%に寄与し、予測期間(2026年から2034年)中に15.26%のCAGRを記録すると予想されています。
組織がアプリケーション、ワークロード、インフラストラクチャをパブリック、プライベート、およびハイブリッド クラウド環境に移行するにつれて、クラウド導入はかなりの勢いを増しています。クラウドベースのセキュリティ ソリューションは、拡張性、集中管理、迅速な展開、および柔軟なサブスクリプション モデルを提供します。これらの利点は、大規模な資本投資をせずに拡大する攻撃対象領域を管理しようとしている組織に特に当てはまります。
オンプレミスのサイバーセキュリティ導入の増加は、機密データを外部でホストできない医療、金融、政府などの業界におけるデータ プライバシーと規制遵守のニーズによって推進されています。さらに、セキュリティ インフラストラクチャの制御と重要なアプリケーションの低遅延要件により、組織はオンプレミス ソリューションを選択するようになっています。
オンプレミスのセキュリティは、インフラストラクチャの直接制御を必要とする組織、特に規制された業界や機密性の高いデータを含む環境では依然として重要です。レガシー システム、特殊なアプリケーション、または厳格な運用要件を持つ企業は、社内データ センター内にセキュリティ テクノロジを導入し続ける可能性があります。このアプローチにより、構成、ポリシー、データ処理をより詳細に制御できます。
セキュリティの種類別
仮想エンタープライズ ネットワーク環境の増加が主導するネットワーク セキュリティ部門の優位性
セキュリティの種類に基づいて、市場はネットワーク セキュリティ、エンドポイント セキュリティ、クラウド アプリケーション セキュリティ、セキュア Web ゲートウェイ、アプリケーション セキュリティなどに分類されます。
ネットワーク セキュリティ部門は、仮想エンタープライズ ネットワーク環境の増加により、最高の市場シェアに貢献しました。重要なインフラストラクチャと機密データを保護し、ネットワーク内の情報の整合性を確保するため、あらゆる規模のビジネスにとって不可欠なものとなっています。ネットワーク セキュリティ部門は、2026 年に 23.89% の市場シェアを占めると予想されます。
企業は通信インフラ、内部システム、リモート接続、重要なデジタル資産を保護する必要があるため、ネットワーク セキュリティは依然として基本的なものです。ファイアウォール、侵入防止、安全なアクセス テクノロジー、ネットワーク監視、脅威インテリジェンスは、不正なアクティビティに対する保護をサポートします。
クラウド アプリケーション セキュリティは、クラウド サービスの急速な導入とリモートワークへの移行により、予測期間 (2026 ~ 2034 年) にわたって 18.01% という最高の CAGR で成長すると予測されています。 AIとの統合機械学習クラウド セキュリティ ソリューションでは、脅威の検出と対応機能が強化されます。たとえば、Microsoft Defender for Cloud や AWS Shield は、進化する脅威からクラウドネイティブ アプリケーションを保護するために採用が増加しています。
企業がパブリック クラウドおよびハイブリッド クラウド環境全体にソフトウェアとワークロードを展開するにつれて、クラウド アプリケーションのセキュリティの重要性がますます高まっています。組織には、構成リスクを特定し、アプリケーション データを保護し、インターフェイスを保護し、ユーザー アクティビティを監視する制御が必要です。クラウドの複雑さの増大により、継続的な可視性と自動化されたセキュリティ ポリシーに対する需要が高まっています。
エンドポイント セキュリティは、ラップトップ、デスクトップ、モバイル デバイス、サーバー、およびその他の接続されたエンドポイントを保護します。リモートワークの拡大によりエンドポイントの危険性が増加し、動作の監視、マルウェアの防止、エンドポイントの検出、および対応機能の重要性がますます高まっています。人工知能は、異常な動作を特定し、大規模なデバイス全体にわたって脅威に優先順位を付ける能力を向上させています。
安全な Web ゲートウェイは、組織がインターネット アクセスを制御し、悪意のある Web サイト、フィッシング詐欺、安全でないコンテンツからユーザーを保護するのに役立ちます。アプリケーション セキュリティは、コード、インターフェイス、コンテナ、アプリケーション インフラストラクチャを含むソフトウェア開発および展開プロセス全体の脆弱性に対処します。
他のカテゴリには、データ セキュリティ、電子メール セキュリティ、ID 保護、セキュリティ情報とイベント管理、特殊な産業用制御が含まれます。企業は、複数のセキュリティ タイプを組み合わせた統合プラットフォームを好むことが増えています。したがって、ベンダーは、より広範なポートフォリオ、自動化、人工知能、リアルタイムの脅威検出を通じて競争しています。
企業規模別
市場の優位性をもたらす中小企業によるエンドポイント セキュリティ ソリューションの採用の増加
企業規模に基づいて、市場は中小企業(SME)と大企業に分けられます。
中小企業 (SME) は、予測期間中に 15.47% という最高の CAGR で成長すると予測されています。この成長は、小売業界や金融業界を含むさまざまな電子商取引スタートアップ全体でエンドポイント セキュリティ ソリューションに対する需要が高まっているためです。
中小企業は急速に発展しているセグメントの代表です。小規模な組織では、サイバー脅威が業務を混乱させ、顧客情報を侵害し、財務的または評判上の損失を引き起こす可能性があることをますます認識しています。ただし、限られた予算とサイバーセキュリティ専門家の不足により、複雑なテクノロジーを独自に展開する能力が制限される可能性があります。
現在、大企業は大規模なデジタル インフラストラクチャを運用し、大量の機密データを管理し、複雑な規制義務に直面しているため、最大の市場シェアを占めています。大企業セグメントは、2026 年に市場の 65.62% を占めると予想されています。その広範な攻撃対象領域には、ネットワーク、エンドポイント、アプリケーション、アイデンティティ、クラウド環境、接続されたデバイスをカバーする包括的なセキュリティ アーキテクチャが必要です。
ハイブリッドおよびマルチクラウドのインフラストラクチャにより攻撃対象領域が拡大し、IT 環境の複雑さが増大したため、2024 年には大企業が大きな市場シェアを獲得しました。さらに、データ侵害やランサムウェアなどのサイバー脅威の激化により、企業は包括的で高度なサイバーセキュリティ フレームワークへの投資を迫られています。
大規模な組織は通常、専任のセキュリティ チームと多額のサイバーセキュリティ予算を維持しています。彼らは、高度な脅威検出、セキュリティ分析、ID とアクセス管理、インシデント対応、サイバーセキュリティ フレームワークに投資しています。多くの場合、自動監視と専門アナリストを統合するセキュリティ オペレーション センターも導入されています。企業が断片化したセキュリティ テクノロジーを削減し、運用効率を向上させることを目指す中、戦略的な統合が重要になってきています。
業界別
このレポートがどのようにビジネスの効率化に役立つかを知るには、 アナリストに相談
堅牢なセキュリティとデジタル プライバシー システムに対する需要の高まりにより、BFSI が注目を集める
業界に基づいて、市場はBFSI、IT、および電気通信、小売、政府、製造、旅行と輸送、ヘルスケア、エネルギーと公共事業など。
BFSI セグメントは、金融、保険、銀行機関全体で堅牢なセキュリティおよびデジタル プライバシー システムに対する需要が高まっているため、市場で最高のシェアを保持しています。クラウド アプリケーション セキュリティ ソリューションは、銀行、保険、金融組織がリアルタイム インテリジェンスを組み込んだ機密性の高いデータを持続的なサイバー攻撃から保護するのに役立ちます。このセグメントは、2026 年に 21.54% の圧倒的な市場シェアを保持すると予想されます。
金融機関は機密性の高い顧客情報、決済システム、デジタル取引、重要なインフラストラクチャを管理しているため、BFSI は依然として主要な採用者です。銀行と保険会社は、ID 保護、詐欺防止、脅威検出、データ セキュリティ、インシデント対応に多額の投資を行っています。
ヘルスケア部門は、予測期間 (2025 ~ 2032 年) 中に 18.98% という最も高い CAGR を示すと推定されています。このセグメントの成長は、コネクテッド デバイスの採用の増加に起因すると考えられます。スマートフォン、電子医療記録 (EHR)、電子処方システム、放射線情報システム、臨床意思決定支援システム、診療管理支援システムなど、さまざまな情報システム用のクラウドベースのソリューションを提供します。
医療提供者は、患者情報、接続された医療システム、運用テクノロジーを保護するための要件の増大に直面しています。政府機関は、公共サービス、国家インフラ、国民情報、機密性の高い政府システムを保護するためにサイバーセキュリティを優先します。製造会社は、産業用制御システム、接続された機器、サプライ チェーン ネットワーク、生産環境を破壊的な攻撃から保護するようになっています。
IT および通信組織は、広範なネットワーク、クラウド プラットフォーム、アプリケーション、通信インフラストラクチャを運用しています。セキュリティ要件には、ネットワーク保護、クラウド セキュリティ、アプリケーション セキュリティ、エンドポイント制御、継続的監視が含まれます。デジタルコマース、決済システム、顧客データベース、コネクテッド小売テクノロジーにより、小売組織ではサイバーセキュリティの必要性がますます高まっています。
旅行および交通機関は、デジタル予約、支払い、物流、接続されたインフラストラクチャ システムを拡大しており、サイバー脅威にさらされる機会が増えています。エネルギーおよび公益事業会社は、運用テクノロジー、分散インフラストラクチャ、制御システム、および重要なサービスに対して堅牢なセキュリティを必要としています。
これらの業界全体で、組織は高度なセキュリティ ソリューションやマネージド セキュリティ サービスへの投資を増やしています。人工知能、自動化、リアルタイム監視、アイデンティティ中心のセキュリティがますます重要になっています。業界固有のサイバーセキュリティフレームワークと規制要件も、購入の意思決定に影響を与えます。デジタルトランスフォーメーションが進むにつれて、セクター固有のセキュリティニーズが引き続きサイバーセキュリティ市場の成長と業界全体のサイバーセキュリティ市場シェアの変化に大きく寄与すると考えられます。
地域の洞察
北米サイバーセキュリティ市場分析
North America Cybersecurity Market Size, 2025 (USD Billion)
この市場の地域分析についての詳細情報を取得するには、 無料サンプルをダウンロード
北米は、2025 年に世界市場に約 942 億 1,000 万ドルを寄与し、シェア 43.00% を占め、2026 年には 1,058 億 1,000 万ドルに達すると予想されています。北米は、予測期間中に最高のサイバーセキュリティ市場シェアを獲得し、独占する可能性があります。注目を集めるセキュリティ侵害の件数が増加しているため、この地域全体でクラウド アプリケーション セキュリティ ソリューションの需要が高まっています。オンライン電子商取引プラットフォームの数の増加により、米国とカナダの市場の成長が加速しています。政府は高度なネットワーク セキュリティ プロトコルを実装し、企業に強化されたセキュリティ対策を提供しています。
北米は、成熟したデジタル インフラストラクチャ、多額の企業セキュリティ支出、クラウド テクノロジーの広範な導入によって支えられ、依然として主要なサイバーセキュリティ市場を維持しています。米国とカナダは、持続的なランサムウェア、フィッシング、サプライ チェーンの脅威に直面しており、高度なセキュリティ ソリューションへの投資が奨励されています。強力なサイバーセキュリティ フレームワーク、規制要件、洗練されたセキュリティ プロバイダーは、デジタル化された国民経済全体の重要な業界や政府機関にわたる地域市場の成長をさらにサポートします。
米国サイバーセキュリティ市場
米国は北米市場で最大のシェアを占めています。エンドユーザーによる投資の増加とエンタープライズ セキュリティ ソリューションに対する高い需要により、米国でのセキュリティ ソリューションの導入が促進されています。パロアルト ネットワークス、マイクロソフト コーポレーション、IBM コーポレーションなどの米国の大手企業は、製品ポートフォリオを強化するために高度なネットワーク セキュリティ ソリューションを導入しています。米国市場は、2026 年に 816 億 1,000 万米ドルの市場価値に達すると推定されています。たとえば、
- 2025 年 3 月には、Broadcom Inc. は、組織によるセキュリティ計画と評価の強化を支援することを目的として、VMware vDefend に新しい機能強化を導入しました。これは、ライフサイクル管理と運用ワークフローを合理化し、多様なアプリケーション環境全体でセキュリティを効率的に拡張するのにも役立ちます。
米国のサイバーセキュリティ市場は、ハイテクの導入、広範なクラウド導入、政府および民間企業にわたる強力な支出の恩恵を受けています。組織は、ID とアクセスの管理、エンドポイント保護、人工知能、リアルタイムの脅威検出をますます優先しています。連邦政府によるサイバーセキュリティへの取り組みと重要なインフラストラクチャの要件により、金融、医療、テクノロジー、防衛分野にわたるリスク管理、インシデント対応、高度なセキュリティ ソリューションへの投資がさらに促進され、企業の需要がサポートされています。
ヨーロッパのサイバーセキュリティ市場分析
2025 年の欧州市場は 559 億 8,000 万米ドルで、世界需要の 25.60% を占め、2026 年には 631 億 1,000 万米ドルに成長すると予測されています。欧州市場は、予測期間中に顕著な CAGR で上昇すると予想されます。英国市場は 2026 年に 115 億 5,000 万米ドルの利益を得る見込みです。
ヨーロッパは、厳格なデータ保護要件、クラウド採用の拡大、サイバーリスクに対する意識の高まりによって推進されている重要なサイバーセキュリティ市場を代表しています。組織は、ランサムウェア、サプライチェーンの脆弱性、規制上の期待に対処するために、サイバーセキュリティのフレームワークを強化しています。需要はクラウド セキュリティ、ID 保護、エンドポイント セキュリティ、インシデント対応に及びます。規制産業全体にわたるデジタル変革は、欧州の主要な規制経済諸国における地域のサイバーセキュリティ市場の成長とテクノロジー投資を引き続き支援しています。
この成長は、英国、ドイツ、スペイン、フランス、イタリアなどの市場における大手企業によるインターネット セキュリティ プロジェクトと関連投資の増加によって大きく推進されています。主要プロバイダーは、製造業務に関連する機密性の高い情報を保護し、生産性を向上させるために、高度な IT セキュリティ ソリューションを導入しています。ドイツの評価額は2026年に113億6000万ドルに達すると予想され、フランスの評価額は同年に79億7000万ドルに達すると予想されている。
ドイツのサイバーセキュリティ市場
ドイツのサイバーセキュリティ市場は、強力な産業デジタル化、コネクテッドマニュファクチャリング、および厳しい情報セキュリティ要件によって支えられています。メーカーは、進化するサイバー脅威から運用テクノロジー、産業ネットワーク、サプライ チェーン システムをますます保護しています。企業はクラウド セキュリティ、エンドポイント保護、ID 制御、マネージド セキュリティ サービスに投資しています。産業のデジタル変革が続く中、規制への配慮とデジタル インフラストラクチャへの取り組みにより、ドイツ全土で高度なサイバーセキュリティ ソリューションに対する需要がさらに強化されています。
英国サイバーセキュリティ市場
英国のサイバーセキュリティ市場は、デジタル変革、クラウドの導入、企業や公共サービスを標的とした脅威の増加によって牽引されています。組織は、ID 管理、エンドポイント セキュリティ、脅威検出、インシデント対応機能を強化しています。政府のサイバーセキュリティへの取り組みと規制要件は継続的な投資をサポートする一方、マネージド セキュリティ サービスは組織がスキル不足に対処するのに役立ちます。金融サービスおよびテクノロジー企業は、継続的な近代化の取り組みの中で、引き続き地域のセキュリティを採用する重要な企業です。
アジア太平洋地域のサイバーセキュリティ市場分析
アジア太平洋地域は、2025 年に世界市場の 20.70% を獲得し、452 億 8000 万米ドルの収益を生み出し、2026 年には 520 億 4000 万米ドルに達すると予測されています。アジア太平洋地域は、急速な経済成長により、予測期間中に最高の CAGR で成長すると予想されます。 デジタル変革銀行、医療、製造などの業界全体に影響を及ぼしており、堅牢なセキュリティ対策の必要性が高まっています。中国は2026年に130億3000万ドルを獲得する見込みだ。
アジア太平洋地域では、デジタル変革、クラウドの導入、接続されたインフラストラクチャ、オンライン サービスの急速な拡大に伴い、サイバーセキュリティ市場が力強い成長を遂げています。組織は、多様な環境にわたって、ますます巧妙化するランサムウェア、フィッシング、サプライ チェーンの脅威に直面しています。マネージド サービスがスキル不足に対処する一方で、セキュリティ ソリューションへの投資は企業や政府機関全体で増加しています。デジタル経済の拡大と規制の取り組みにより、急速に拡大するデジタル経済全体にわたって地域のサイバーセキュリティ需要が強化されています。
さらに、特に中国、インド、日本における政府の規制とサイバー脅威に対する意識の高まりにより、組織はサイバーセキュリティを優先するようになっています。サイバー攻撃とデータプライバシーへの懸念の急増により、この地域における包括的なサイバーセキュリティフレームワークの必要性がさらに加速しています。インドは2026年に89億2,000万米ドルに達すると予想されており、日本は同年に111億3,000万米ドルに達すると予想されています。
日本のサイバーセキュリティ市場
企業がインフラを最新化し、クラウドテクノロジーを導入し、機密情報の保護を強化するにつれて、日本のサイバーセキュリティ市場は拡大しています。メーカー、金融機関、政府機関は、エンドポイント セキュリティ、ネットワーク保護、ID 管理、インシデント対応への投資を増やしています。サプライチェーンの脆弱性と運用テクノロジーのリスクに対する意識の高まりにより、強靱なデジタルビジネス運営をサポートしながら、重要なセクター全体にわたってより強力なサイバーセキュリティフレームワークと高度なセキュリティ対策が奨励されています。
中国サイバーセキュリティ市場
中国のサイバーセキュリティ市場は、急速なデジタル化、クラウドの導入、接続されたインフラストラクチャ、そしてデータ保護の重視の高まりによって支えられています。企業や政府機関は、ネットワーク セキュリティ、エンドポイント制御、アプリケーション保護、セキュリティ監視を強化しています。規制要件により、情報セキュリティとサイバーセキュリティのフレームワークへの投資が促進されます。デジタル サービスと産業接続の拡大により、急速に拡大するデジタル業界全体でリアルタイムの脅威検出と包括的なセキュリティ ソリューションに対する需要が拡大しています。
中東とアフリカ
2025年、中東およびアフリカは167億2,000万米ドルを生み出し、世界市場収益の7.60%に貢献し、2026年には193億9,000万米ドルに成長すると予測されています。中東およびアフリカ市場は、予測期間中に大幅に成長すると予想されます。この成長は、GCC、南アフリカ、その他の国々における政府および民間企業による投資の増加によるものです。さらに、市場の主要企業間の合併や提携などの戦略の採用が増加しており、セキュリティ ソリューションが強化されるでしょう。 GCC 市場は 2025 年に 69 億 2,000 万米ドルに達すると予測されています。
中東とアフリカのサイバーセキュリティ市場は、デジタル変革、クラウド導入、スマートインフラストラクチャ、重要インフラの最新化を通じて拡大しています。政府や企業は、データ保護、ID 管理、ネットワーク セキュリティ、脅威検出を強化しています。エネルギー、電気通信、金融サービス、公共部門は大きな需要を生み出します。サイバーセキュリティ意識の高まり、規制への取り組み、高度なサイバー脅威が、経済全体にわたる地域のセキュリティ投資を引き続き支援しています。
南アメリカとラテンアメリカ
南米は今後数年間でかなりのCAGRで成長するでしょう。ランサムウェアやデータ侵害などのサイバー攻撃の増加により、民間部門と公共部門がより強力なセキュリティ フレームワークに投資するようになっています。ブラジルの LGPD (一般データ保護法) などの政府規制も、企業にデータ保護とコンプライアンスの優先順位を求めています。業界全体でサイバーセキュリティリスクに対する意識が高まっていることも、南米市場の拡大を促進しています。
ラテンアメリカは2025年に67億9,000万米ドルの市場規模を記録し、世界市場シェアの3.10%を獲得し、2026年には79億3,000万米ドルに達すると予測されています。ラテンアメリカのサイバーセキュリティ市場は、組織がデジタルサービス、クラウド導入、オンライン決済、コネクテッドオペレーションを拡大するにつれて発展しています。ランサムウェア、フィッシング、データ保護への懸念の高まりにより、エンドポイント セキュリティ、ID 管理、マネージド セキュリティ サービス、インシデント対応への需要が高まっています。金融機関、電気通信プロバイダー、小売業者、政府は引き続き重要な採用者です。規制に対する意識の高まりとデジタル変革により、ますます結びつきが進む地域経済全体を通じて、地域のサイバーセキュリティへの投資が支援されています。
サイバーセキュリティ業界の競争環境
主要企業は新興技術の導入による製品提供の拡大に注力
Cisco Systems, Inc.、IBM、Microsoft、Broadcom などの市場の主要プレーヤーは、機械学習や高度な分析。これらの企業は、ネットワーク関連分野に基づいた包括的なインターネット セキュリティ ソリューションも提供しています。この製品には、脅威保護、Web、統合脅威管理、ネットワークとデータセンターのセキュリティ、アクセスとポリシー、電子メール セキュリティ、アドバイザリー、統合、およびマネージド サービスが含まれます。
2023 年 9 月Cisco Systems, Inc. は、サイバーセキュリティ企業 Splunk を 280 億ドルで買収する契約に署名しました。この契約により、シスコのソフトウェア ビジネスが活性化され、人工知能の利用の増加を利用できるようになります。
サイバーセキュリティ業界の競争環境は、確立された世界的なテクノロジープロバイダー、専門セキュリティベンダー、新興サイバーセキュリティ企業間の激しい競争によって特徴付けられます。主要プレーヤーは、幅広いセキュリティ ポートフォリオ、プラットフォーム統合、人工知能、クラウドネイティブ アーキテクチャ、マネージド サービス、継続的なイノベーションを通じて競争しています。主要ベンダーは、運用の簡素化と可視性の強化を求める企業をターゲットとして、統合プラットフォームを断片化されたポイントセキュリティ製品の代替としてますます位置付けています。
パロアルトネットワークスは、ネットワーク セキュリティ、クラウド セキュリティ、セキュリティ オペレーション、AI を活用した保護を通じて強力な地位を維持しています。 Microsoft は、その広範なエンタープライズ エコシステムを活用して、アイデンティティ、エンドポイント、クラウド、セキュリティの運用機能を統合します。シスコは、ネットワーク セキュリティ、安全なアクセス、クラウド保護、統合セキュリティ インフラストラクチャを通じて競争します。
CrowdStrike はクラウドネイティブのエンドポイント保護、脅威インテリジェンス、AI 主導のセキュリティ運用に重点を置いているのに対し、フォーティネットはネットワーク セキュリティ、安全なアクセス、統合セキュリティ アプライアンスに重点を置いています。 Check Point Software Technologies は、ネットワーク、クラウド、エンドポイント、アプリケーションのセキュリティ全体で競争しています。企業がアイデンティティ中心のセキュリティ モデルを採用するにつれて、Okta はアイデンティティとアクセス管理における地位を強化します。
新興企業は、クラウド ワークロード、アプリケーション セキュリティ、ID 保護、データ セキュリティ、自動脅威検出に対応する特殊なテクノロジーによって差別化を図っています。競争戦略には、戦略的パートナーシップ、買収、エコシステムの統合、サブスクリプションベースのサービス、およびマネージドセキュリティ製品が含まれることが増えています。ベンダーはまた、検出、調査、優先順位付け、インシデント対応を改善するために人工知能機能を拡張しています。
競争環境は、目に見えるリスク軽減、規制順守、相互運用性、セキュリティ運用の複雑さの軽減に対する顧客の要求によってさらに形成されます。大企業はハイブリッド環境を保護できるスケーラブルなプラットフォームを好む一方、中小企業はアクセスしやすいクラウドベースのソリューションやマネージド セキュリティ サービスをますます求めています。サイバー脅威が進化するにつれて、AI、リアルタイム保護、クラウド セキュリティ、プラットフォーム統合への継続的な投資が、サイバーセキュリティ市場での位置付けとサイバーセキュリティ市場シェアの中心であり続けるでしょう。
調査対象となった主要なサイバーセキュリティ企業の長いリスト:
- シスコシステムズ社(米国)
- アイ・ビー・エム株式会社(私たち。)
- フォーティネット株式会社(私たち。)
- プルーフポイント社(米国)
- マイクロソフト社(米国)
- パロアルトネットワークス社(米国)
- ゼットスケーラー社(米国)
- ブロードコム株式会社(私たち。)
- F5ネットワークス社(米国)
- チェック・ポイント・ソフトウェア・テクノロジーズ (イスラエル)
- 株式会社NTTデータグループ(日本)
- ジュニパーネットワークス社(米国)
- ソフォス株式会社(英国)
- EclecticIQ (オランダ)
- カウンタークラフト (スペイン)
- タタ コンサルタンシー サービシズ (インド)
- サンフォー・テクノロジーズ(中国)
- HCLテクノロジーズ(インド)
- 華為技術(中国)
- その他の企業
サイバーセキュリティ業界の最新動向
2025 年 4 月:シスコは、Cisco XDR と Splunk Enterprise Security にわたる新機能を通じてサイバーセキュリティ ソリューションを拡張し、より迅速な脅威の検出、調査、対応を実現するエージェント AI を導入しました。この取り組みは、シスコのネットワーク、エンドポイント、クラウド、および電子メールの可視性と、Splunk の高度なセキュリティ分析、自動化されたワークフロー、およびセキュリティ オーケストレーション、自動化、および応答 (SOAR) 機能を組み合わせることにより、セキュリティ運用を強化することを目的としています。
2026 年 2 月:パロアルトネットワークスは CyberArk の買収を完了し、アイデンティティ セキュリティをプラットフォーム化戦略の中核として確立しました。この買収の目的は、CyberArk の ID セキュリティ プラットフォームとパロアルトネットワークスのネットワーク セキュリティおよびセキュリティ運用機能を統合することで、現代のエンタープライズ環境全体で人間、マシン、およびエージェントのアイデンティティを保護することです。
2026 年 3 月:Google は Wiz の買収を完了し、Wiz ブランドを維持しながらクラウドおよび AI セキュリティ企業を Google Cloud に取り込みました。この買収は、Wiz のクラウド セキュリティ プラットフォームと、コード、クラウド、ランタイム環境にわたる Google の AI を活用した脅威インテリジェンスおよびセキュリティ運用機能を組み合わせることにより、マルチクラウド セキュリティを強化することを目的としています。
2026 年 3 月:シスコは、AI Defense Explorer Edition、DefenceClaw、エージェント ID およびアクセス管理、強化された Splunk AI セキュリティ オペレーションなど、エージェント AI 時代に向けた新しいサイバーセキュリティ機能を導入しました。この取り組みは、ゼロトラスト制御、AI モデルのテスト、ランタイム保護、自動化されたセキュリティ ワークフロー、マシンスピードの脅威対応を組み合わせることにより、ライフサイクル全体にわたって AI エージェントを保護することを目的としています。
2026 年 4 月:ServiceNow は約 77 億 5,000 万米ドルで Armis の買収を完了し、リアルタイムのサイバー資産の検出、優先順位付け、保護によりセキュリティとリスクのプラットフォームを拡張しました。この買収の目的は、Armis Centrix、AI を活用したサイバーエクスポージャー管理、ServiceNow の Context Engine、エージェント セキュリティ ワークフローを通じて、IT、OT、IoT、医療機器、物理 AI、コード、クラウド環境全体にわたる自動修復と資産の可視化を結び付けることです。
投資分析と機会
サイバーセキュリティ市場は、特に金融、医療、政府部門におけるサイバー脅威の頻度と巧妙化により、強力な投資機会をもたらしています。主な成長原動力としては、クラウド コンピューティングの採用の増加、リモートワークへの移行、GDPR などのより厳格なデータ保護規制への準拠の推進などが挙げられます。投資の機会には、AI 主導のセキュリティ ソリューション、マネージド セキュリティ サービス (MSSP)、ゼロトラスト アーキテクチャなどがあります。さらに、アジア太平洋と南米の新興市場には、デジタル化の進展と規制の変化により未開発の可能性が秘められています。投資家は、革新的なサイバーセキュリティ ソリューションを提供する企業や、クラウドやクラウドで事業を拡大する企業に焦点を当てる必要があります。IoTセキュリティ。
レポートの範囲
調査レポートでは、ユーザーに理解を深めるために世界中の主要な地域に焦点を当てています。さらに、このレポートは、業界の最新の成長傾向に関する洞察を提供し、世界レベルで急速に導入されているテクノロジーを分析します。さらに、読者が市場についての深い知識を得るのに役立ついくつかの推進要因と制約を提供します。
カスタマイズのご要望 広範な市場洞察を得るため。
レポートの範囲と分割
|
属性 |
詳細 |
|
学習期間 |
2021 ~ 2034 年 |
|
基準年 |
2025年 |
|
推定年 |
2026年 |
|
予測期間 |
2026~2034年 |
|
歴史的時代 |
2021–2024 |
|
成長率 |
2026 年から 2034 年までの CAGR は 13.8% です |
|
ユニット |
価値 (10億米ドル) |
|
セグメンテーション |
コンポーネント別
展開別
セキュリティの種類別
企業規模別
業界別
地域別
|
よくある質問
Fortune Business Insights によると、世界市場は 2034 年までに 6,993 億 9 千万米ドルに達すると予測されています。
2025 年の市場価値は 2,189 億 8,000 万米ドルとなりました。
市場は、予測期間中に13.8%のCAGRで成長すると予測されています。
高度なサイバー脅威の増加が市場の成長を推進しています。
Cisco Systems, Inc.、IBM Corporation、Fortinet, Inc.、Proofpoint, Inc.、Microsoft Corporation、および Palo Alto Networks, Inc. が市場のトッププレイヤーです。
北米は 2025 年に 43.0% の市場シェアを獲得し、サイバーセキュリティ市場を独占しました。
専門家にお問い合わせください 専門家に相談する


以下は、市場規模の推定および/または市場エコシステムの理解のために調査される企業のリストです。
このリストは、必ずしも以下のすべての企業がレポートに掲載されていることを意味するものではありません。このレポートには、収益/市場シェアに基づいて上位 10 社のプレーヤーのみのプロフィールが含まれています。
- アクセンチュア
- アマゾン
- BAEシステムズ
- ブロードコム株式会社 (レポート内で紹介されています)
- セントリファイ
- チェック・ポイント・ソフトウェア・テクノロジーズ (レポート内で紹介されています)
- 暗号CIS
- シスコシステムズ株式会社 (レポート内で紹介されています)
- クラウドストライク
- サイバーアーク
- サイファーマ
- ダークトレース
- 株式会社F5ネットワークス (レポート内で紹介されています)
- ファイアアイ
- フォーティネット株式会社 (レポート内で紹介されています)
- ヘルジャベツ・グループ
- アイ・ビー・エム株式会社 (レポート内で紹介されています)
- インテル
- ノウビー4
- KPMG
- マカフィー
- マイクロソフト株式会社 (レポート内で紹介されています)
- マイムキャスト
- モバイルアイアン
- ノースロップ・グラマン
- オクタ
- ワントラスト
- オプティヴ
- パロアルトネットワークス株式会社 (レポート内で紹介されています)
- Ping ID
- プルーフポイント株式会社 (レポート内で紹介されています)
- パルスセキュア
- PwC
- ラドウェア
- レイセオン
- リスクIQ
- RSA
- セイルポイント
- サイエンスソフト
- セキュリティ本部
- ソフォス株式会社 (レポート内で紹介されています)
- スプランク
- シマンテック
- テロス株式会社
- トレンドマイクロ
- トリップワイヤー
- ヴァロニス
- ヴイエムウェア
- ウェブルート
- ゼロフォックス
- ゼットスケーラー株式会社 (レポート内で紹介されています)

- 2021-2034
- 2025
- 2021-2024
- 160
30~60時間の無料カスタマイズ
地域と国のカバレッジを拡大、 セグメント分析、 企業プロフィール、 競合ベンチマーキング、 およびエンドユーザーインサイト。



















